
Ein Jahrzehnt lang konnte Washington nicht klären, welche Regulierungsbehörde den Kryptomarkt beaufsichtigt. Das CLARITY Act wurde entworfen, um diese Frage zu beantworten, und schritt im Laufe von vierzehn Monaten weiter voran als jede vorherige Marktstrukturgesetzgebung, indem es das Repräsentantenhaus mit 78 demokratischen Stimmen passierte und zwei Senatsausschüsse passierte.
Sein Fortschritt endete am 15. September 2026 an der entscheidenden verfahrenstechnischen Hürde des Senats. Der Cloture-Antrag scheiterte mit 49 zu 50 Stimmen. Jeder Demokrat stimmte mit Nein, wodurch das am stärksten mit Lobbyarbeit unterstützte Kryptogesetz in der Geschichte der USA elf Stimmen von einer Debatte entfernt blieb, die es nie führen durfte.
Hier erfahren Sie, was das Gesetz bewirkt, warum es gescheitert ist und was als Nächstes passiert. 👇
Was ist das CLARITY Act?
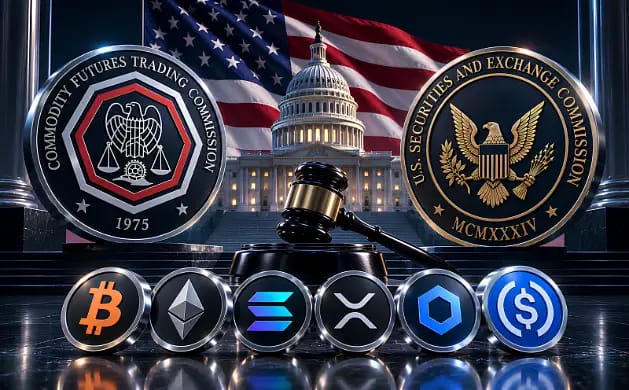
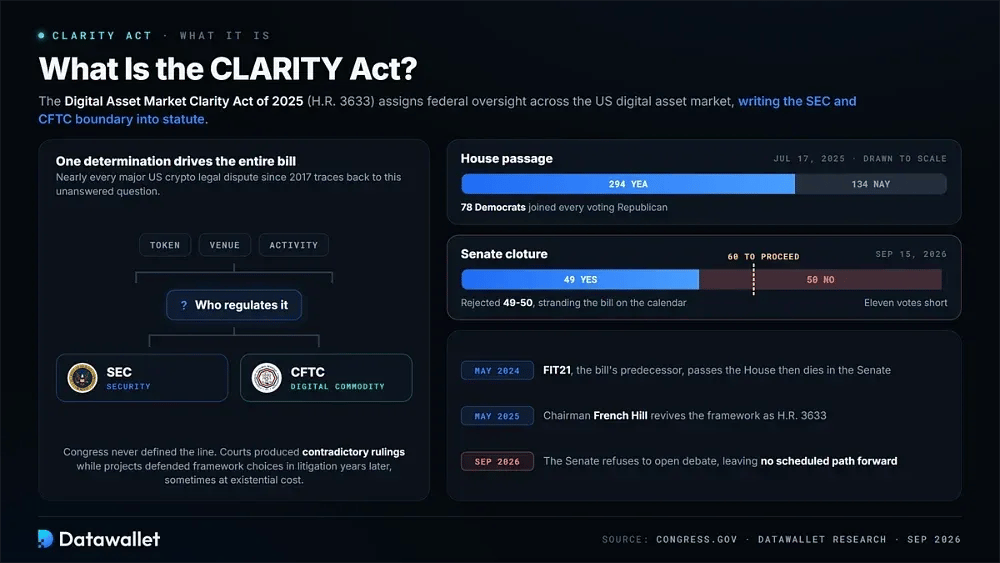
Das CLARITY Act, offiziell das Digital Asset Market Clarity Act von 2025 (H.R. 3633), weist dem gesamten US-Markt für digitale Vermögenswerte eine Bundesaufsicht zu. Es definiert, wann ein Token als Wertpapier unter die Zuständigkeit der SEC fällt und wann er sich als digitaler Rohstoff qualifiziert, der von der CFTC reguliert wird.
Diese Grenze ist seit 2017 Auslöser für fast jeden größeren juristischen Krypto-Streit in den USA gewesen. Der Kongress hat sie nie definiert, wodurch beide Behörden beanspruchten, sich überschneidende Bereiche zu regeln. Gerichte fällten widersprüchliche Urteile, während Projekte sich für einen Regulierungsrahmen entschieden, nur um diese Entscheidung Jahre später in Rechtsstreitigkeiten zu verteidigen – manchmal mit existenziellen Kosten.
Das Gesetz ging aus dem FIT21 hervor, das im Mai 2024 vom Repräsentantenhaus verabschiedet wurde und später im Senat scheiterte. Der Vorsitzende des Ausschusses für Finanzdienstleistungen im Repräsentantenhaus, French Hill, belebte den Rahmen im Mai 2025 neu. Am 17. Juli 2025 verabschiedete das Repräsentantenhaus das Gesetz mit 294 zu 134 Stimmen, wobei sich 78 Demokraten allen abstimmenden Republikanern anschlossen.
Von dort aus verlagerte sich der Kampf vollständig in den Senat, wo 60 Stimmen erforderlich waren, um überhaupt eine Debatte zu beginnen. Dieser Test fand am 15. September 2026 statt. Die Kammer lehnte das Gesetz mit 49 zu 50 Stimmen ab, wodurch es ohne einen festgelegten Weg nach vorn im Kalender strandete.
Warum der CLARITY Act wichtig ist
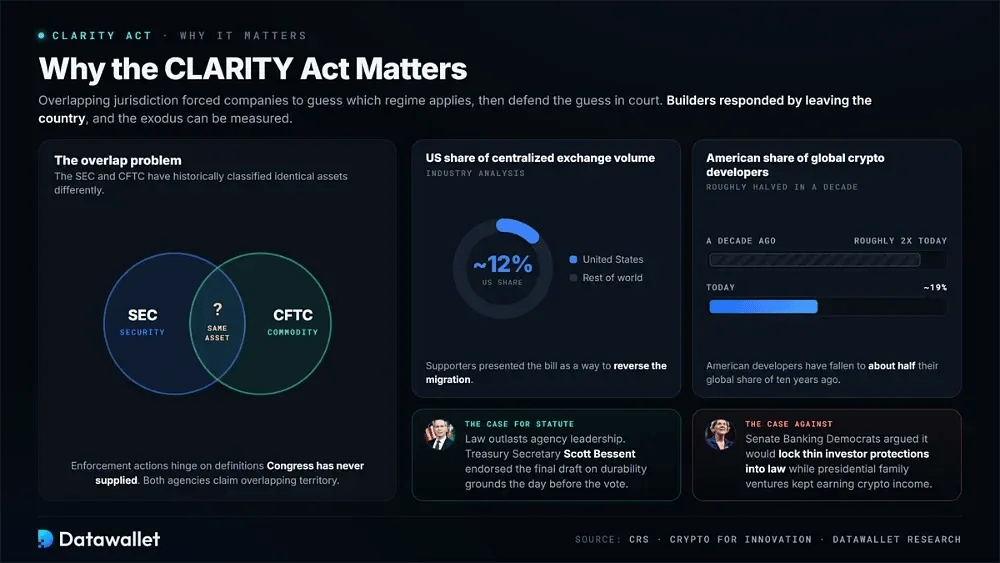
Das zentrale Problem ist die sich überschneidende Zuständigkeit. Die SEC und CFTC haben in der Vergangenheit identische Vermögenswerte unterschiedlich eingestuft, was Unternehmen dazu zwang, selbst festzustellen, welches System Anwendung findet. Durchsetzungsmaßnahmen können folglich von Definitionen abhängen, die der Kongress nie geliefert hat. Entwickler reagierten darauf, indem sie das Land verließen.
Die wirtschaftlichen Auswirkungen lassen sich messen. Branchenanalysen beziffern den US-Anteil am Volumen zentralisierter Börsen auf rund 12 %. Der Anteil amerikanischer Kryptofolgentwickler ist auf etwa 19 % des globalen Gesamtsaldos gesunken, was etwa der Hälfte ihres Anteils vor einem Jahrzehnt entspricht. Befürworter präsentierten das Gesetz als Möglichkeit, diese Abwanderung umzukehren.
Die Verankerung des Rahmens in einem Gesetz verleiht ihm zudem eine Beständigkeit, die über die derzeitigen Amtsträger der Behörden hinausgeht. Regeln, die von der heutigen, freundlich gesinnten SEC verabschiedet werden, können von einer künftigen, feindseligen Behörde rückgängig gemacht werden, weshalb die Branche auf Gesetzgebung statt auf behördliche Leitlinien drängte. Finanzminister Scott Bessent billigte den finalen Entwurf des Senats am Tag vor der Abstimmung genau aus diesen Gründen.
Kritiker sahen dieselbe Beständigkeit als Nachteil an. Die Demokraten im Bankenausschuss des Senats argumentierten, dass das Gesetz schwache Anlegerschutznahmen festschreiben würde, während die Familienunternehmen des Präsidenten weiterhin Krypto-Einnahmen erzielten, die das Gesetz nicht nennenswert einschränken würde. Dieser Einwand erwies sich im Plenum letztlich als ausschlaggebend.
Wie der CLARITY Act funktioniert
Im Kern klassifiziert das Gesetz digitale Vermögenswerte, weist Regulierungsbefugnisse zu und wendet dann Verpflichtungen basierend auf der resultierenden Kategorie an. Die entscheidende Frage lautet, ob eine Blockchain ausreichend dezentralisiert wurde, damit ihr Token die SEC-Aufsicht vollständig verlassen kann.
1. Die Aufteilung der Zuständigkeiten zwischen SEC und CFTC
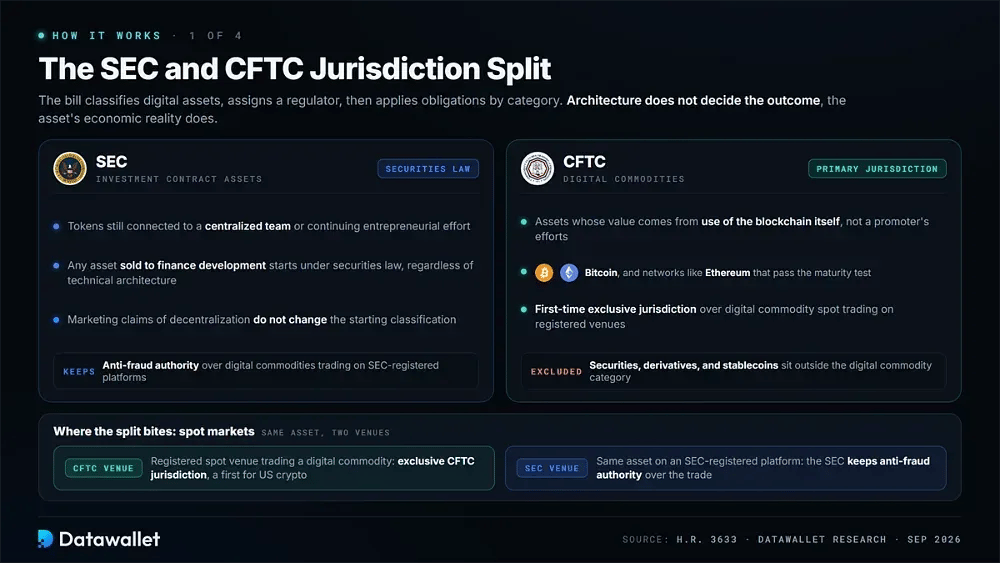
Die SEC behält die Zuständigkeit für Vermögenswerte aus Investitionsverträgen. Dazu gehören Token, die weiterhin mit einem zentralisierten Team, einer Kapitalbeschaffung oder fortlaufenden unternehmerischen Anstrengungen verbunden sind. Jeder Vermögenswert, der zur Finanzierung der Entwicklung verkauft wird, fällt zunächst unter das Wertpapierrecht, unabhängig von seiner technischen Architektur oder der Beschreibung seiner Dezentralisierung im Marketing.
Die primäre Zuständigkeit für digitale Rohstoffe liegt bei der CFTC. Hierbei handelt es sich um Vermögenswerte, deren Wert aus der Nutzung der Blockchain selbst stammt. Wertpapiere, Derivate und Stablecoins sind von dieser Kategorie ausgeschlossen, die Vermögenswerte wie Bitcoin sowie, vorbehaltlich des unten aufgeführten Reifetests, Netzwerke wie Ethereum erfasst, die ihren Gründungsteams entwachsen sind.
Diese Unterscheidung ist besonders im spot-Handel von Bedeutung. Erstmals würde die CFTC die ausschließliche Zuständigkeit für den spot-Handel mit digitalen Rohstoffen auf registrierten Handelsplätzen erhalten. Die SEC behält jedoch die Betrugsbekämpfungskompetenz für ebenjene Vermögenswerte, wenn sie auf SEC-registrierten Plattformen gehandelt werden.
2. Der Test für eine reife Blockchain
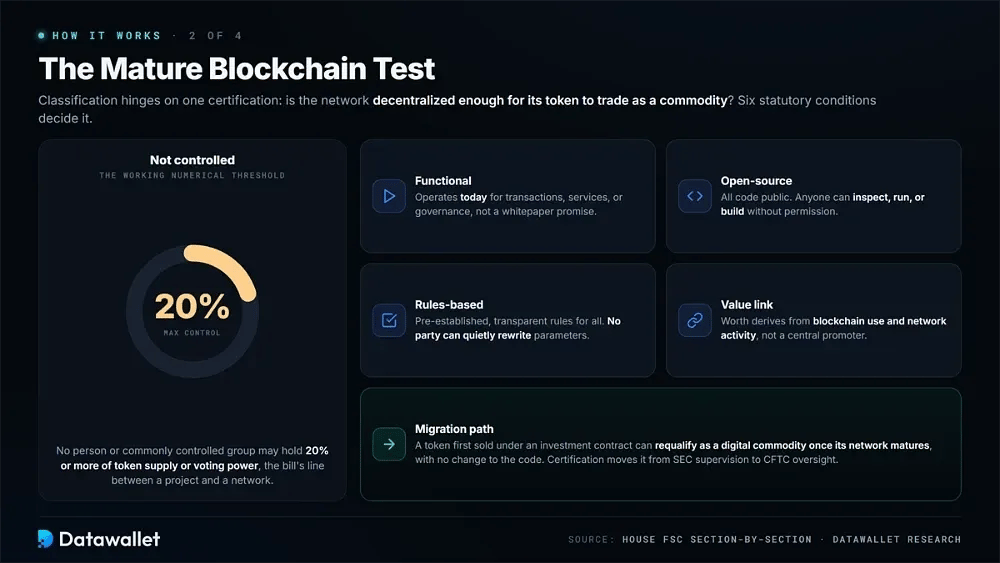
Die Klassifizierung hängt letztlich von einer Zertifizierung ab, die als Reifetest für Blockchains bekannt ist. Sie markiert die Stufe, auf welcher ein Netzwerk ausreichend dezentralisiert ist, damit sein Token als Rohstoff gehandelt werden kann. Die Zusammenfassung des Repräsentantenhauses nach Abschnitten legt die Bedingungen fest.
Eine Blockchain muss diese gesetzlichen Anforderungen erfüllen, um sich als reif zu qualifizieren:
- Funktional: Das Netzwerk muss zum aktuellen Zeitpunkt tatsächlich für Transaktionen, Dienste oder Governance betrieben werden, anstatt als weißes Papier (whitepaper) mit Versprechungen über Fähigkeiten zu existieren, die Entwickler erst später liefern wollen.
- Open-Source: Sämtlicher zugrunde liegender Code muss öffentlich sein, sodass jeder das Netzwerk prüfen, ausführen oder darauf aufbauen kann, ohne die Erlaubnis eines Betreibers einholen zu müssen, der die Zugriffskontrolle innehat.
- Regelbasiert: Die Abläufe müssen im Voraus festgelegten, transparenten Regeln folgen, die einheitlich auf alle Teilnehmer angewendet werden, und nicht Parametern, die eine einzelne Partei nach eigenem Ermessen im Stillen neu festlegen kann.
- Nicht kontrolliert: Keine Person oder gemeinsam kontrollierte Gruppe darf 20 % oder mehr des Token-Angebots oder der Stimmrechte halten, was dem numerischen Schwellenwert des Gesetzentwurfs für Dezentralisierung entspricht.
- Wertverknüpfung: Der Wert des Vermögenswerts muss sich aus der tatsächlichen Blockchain-Nutzung und Netzwerkaktivität ergeben und nicht aus den laufenden Managementbemühungen eines erkennbaren zentralen Promotors.
- Migrationspfad: Ein Token, der zunächst im Rahmen eines Investmentvertrags verkauft wurde, kann sich später als digitales Gut qualifizieren, sobald sein Netzwerk ausgereift ist, ohne dass Änderungen am Code erforderlich sind.
3. Selbsteingliederung und Registrierung
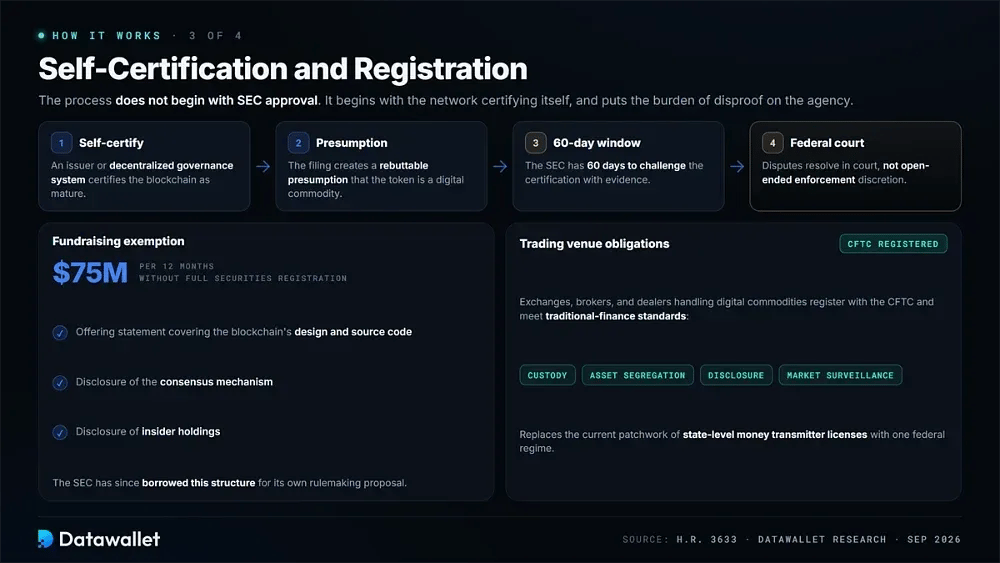
Der Prozess beginnt nicht mit einer Genehmigung durch die SEC. Ein Emittent oder ein dezentrales Governance-System kann eine Blockchain selbst als ausgereift zertifizieren, wodurch eine widerlegbare Vermutung entsteht. Die Behörde hat dann 60 Tage Zeit, diese Zertifizierung anzufechten, wobei Streitigkeiten letztlich vor Bundesgericht statt über ein unbegrenztes Durchsetzungsermessen beigelegt werden.
Die Mittelbeschaffung erhält eine eigene Ausnahme. Projekte konnten innerhalb von 12 Monaten bis zu 75 Millionen USD ohne vollständige Registrierung von Wertpapieren einsammeln, vorausgesetzt, sie reichen eine Erklärung zum Angebot ein, die das Design und den Quellcode der Blockchain, den Konsensmechanismus sowie die Bestände von Insidern abdeckt. Die SEC hat diese Struktur seither für ihren eigenen Regulierungsvorschlag übernommen.
Handelsplätze sehen sich konventionelleren Anforderungen gegenüber. Börsen, Broker und Dealer, die digitale Güter handeln, würden sich bei der CFTC registrieren. Sie müssten zudem die Standards des traditionellen Finanzwesens für Verwahrung, Kundeneinlagentrennung, Offenlegung und Marktüberwachung erfüllen, womit der bisherige Flickenteppich an staatlichen Lizenzen für Geldvermittler ersetzt würde.
4. Die Sonderregelung für DeFi und Entwickler
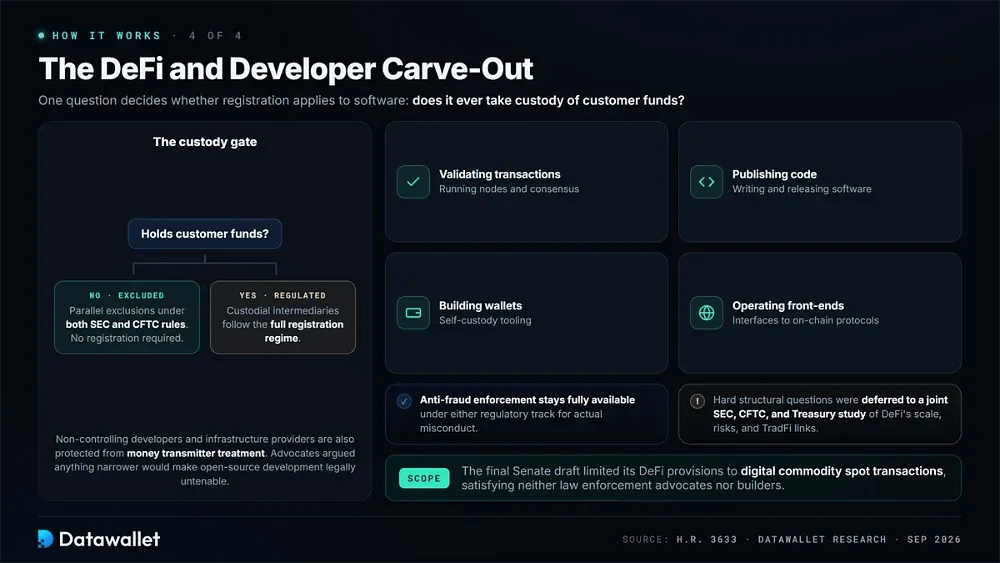
Software, die niemals die Verwahrung von Kundengeldern übernimmt, erhält parallele Ausschlüsse sowohl nach den SEC- als auch nach den CFTC-Regeln. Aktivitäten wie das Validieren von Transaktionen, Veröffentlichen von Code, Erstellen von wallet-Anwendungen und das Betreiben von Front-Ends fallen nicht unter die Registrierungspflichten. Die Bekämpfung von Betrug bei tatsächlichem Fehlverhalten bleibt unter beiden regulatorischen Pfaden uneingeschränkt möglich.
Eine weitere Bestimmung schützt nicht kontrollierende Entwickler und Infrastrukturanbieter davor, als Geldvermittler behandelt zu werden. Befürworter von dezentralen Börsen argumentierten während der Verhandlungen, dass ein weniger weitreichender Schutz die Open-Source-Entwicklung rechtlich unhaltbar machen würde. Der finale Senatsentwurf beschränkte seine DeFi-Bestimmungen auf spot-Transaktionen mit digitalen Gütern.
Das Gesetz forderte zudem eine gemeinsame Studie von SEC, CFTC und dem Finanzministerium zu Umfang, Risiken und Verbindungen von DeFi mit traditionellen Märkten. Anstatt die schwierigsten strukturellen Fragen im Gesetzestext zu klären, verschoben die Gesetzgeber diese auf spätere Rechtsetzung. Der Kompromiss stellte weder die Befürworter der Strafverfolgung noch die Entwickler, die er betraf, voll zufrieden.
Zeitplan des CLARITY Act
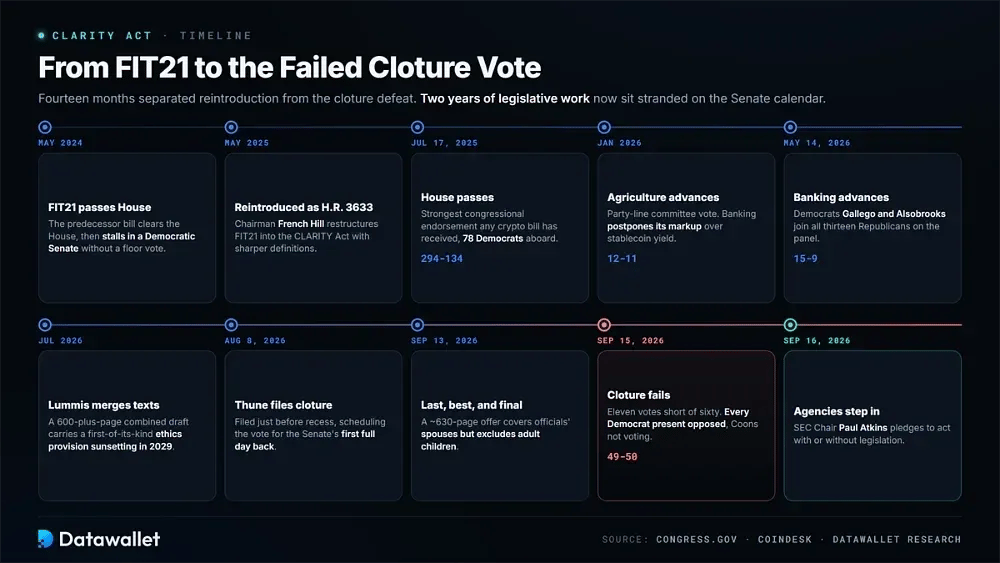
Der Zeitaufwand im Gesetzgebungsverfahren in jeder Phase hilft zu erklären, warum die gescheiterte Abstimmung von Bedeutung ist. Diese Aufzeichnung stützt sich auf die offiziellen legislativen Maßnahmen und die zeitnahe Berichterstattung über die vierzehn Monate zwischen der Wiedereinführung und der Niederlage beim Cloture-Verfahren.
Der Weg des Gesetzentwurfs von FIT21 bis zur gescheiterten Cloture-Abstimmung:
- Mai 2024: Der Vorgängergesetzentwurf FIT21 passiert das Repräsentantenhaus mit parteiübergreifender Unterstützung, gerät dann jedoch in einem von Demokraten kontrollierten Senat ins Stocken, der nie eine Abstimmung im Plenum ansetzt.
- Mai 2025: Der Vorsitzende French Hill bringt den Rahmen als H.R. 3633 erneut ein und restrukturiert FIT21 zum CLARITY Act mit schärferen Definitionen und überarbeiteten Ausnahmen.
- Juli 2025: Das Repräsentantenhaus verabschiedet den Gesetzentwurf am 17. Juli mit 294 zu 134 Stimmen, wobei 78 Demokraten dafür stimmten, was die stärkste Kongressunterstützung darstellt, die ein Kryptogesetz jemals erhalten hat.
- Januar 2026: Der Landwirtschaftsausschuss des Senats bringt seinen Begleittext mit einer parteigebundenen Abstimmung von 12 zu 11 voran, während der Bankenausschuss des Senats seine eigene Überarbeitung aufgrund von Streitigkeiten über yield bei Stablecoins verschiebt.
- Mai 2026: Der Bankenausschuss des Senats bringt den Gesetzentwurf am 14. Mai mit 15 zu 9 Stimmen voran, wobei sich die Demokraten Ruben Gallego und Angela Alsobrooks allen dreizehn Republikanern im Gremium anschließen.
- Juli 2026: Senatorin Cynthia Lummis veröffentlicht einen zusammengeführten, über 600 Seiten langen Text, der die Entwürfe des Banken- und des Landwirtschaftsausschusses kombiniert und eine neuartige Ethikbestimmung enthält, die 2029 ausläuft.
- 8. August 2026: Mehrheitsführer John Thune leitet das Cloture-Verfahren ein, kurz vor der Sitzungspause, und setzt die Verfahrensabstimmung für den ersten vollständigen Arbeitstag des Senats im September an.
- 13. September 2026: Republikaner zirkulieren ein rund 630 Seiten umfassendes finales Angebot mit überarbeiteten Ethikbeschränkungen, die die Ehepartner von Amtsträgern einschließen, erwachsene Kinder jedoch ausschließen, und bezeichnen dies als letzten, besten und finalen Entwurf.
- 15. September 2026: Der Cloture-Antrag scheitert mit 49 zu 50 Stimmen, elf Stimmen weniger als die benötigten sechzig, wobei alle anwesenden Demokraten dagegen stimmten und Senator Chris Coons nicht abstimmte.
- 16. September 2026: SEC-Chef Paul Atkins verspricht, dass die Behörde mit oder ohne Gesetzgebung handeln wird, womit sich der regulatorische Schwerpunkt in Richtung behördlicher Regelsetzung verlagert.
Warum der CLARITY Act am 15. September scheiterte
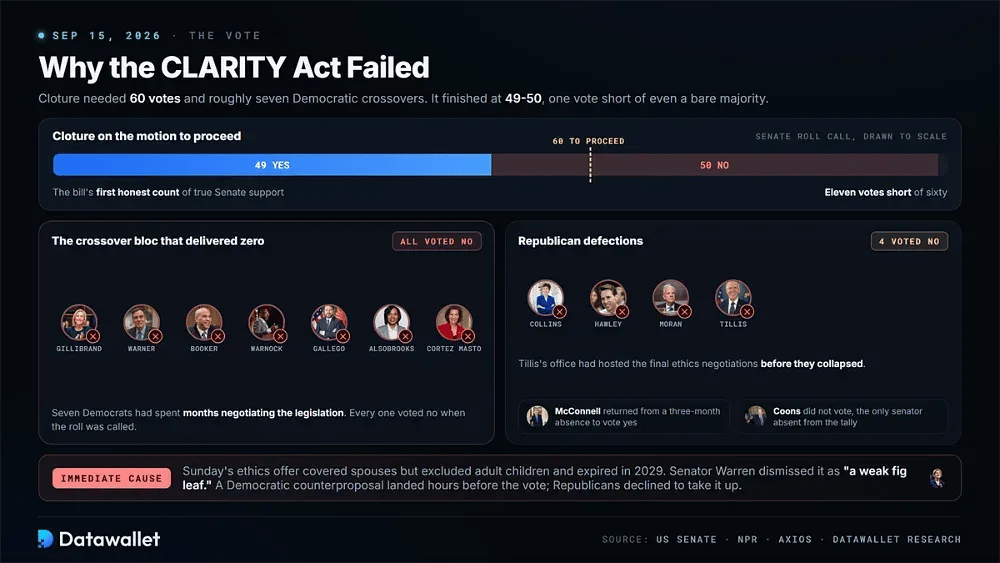
Die Verfahrensregeln des Senats ließen keinen Spielraum für Fehler. Für den Cloture-Antrag zur Fortsetzung waren vor Beginn von Debatten, Änderungsanträgen oder einer Schlussabstimmung 60 Stimmen erforderlich. Die Republikaner benötigten daher etwa sieben abweichende Stimmen von Demokraten. Stattdessen endete das Ergebnis bei 49 zu 50, was selbst für eine einfache Mehrheit eine Stimme zu wenig war.
Die demokratische Unterstützung brach vollständig weg. Die Senatoren Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks und Cortez Masto hatten monatelang über die Gesetzgebung verhandelt, stimmten dann jedoch alle mit Nein. Ein Block, von dem sieben abweichende Stimmen erwartet worden waren, lieferte keine einzige, wodurch der Gesetzentwurf seine erste ehrliche Auszählung der tatsächlichen Unterstützung im Senat erhielt.
Auch die Republikaner verloren Stimmen. Vier stimmten gegen den Antrag auf Beendigung der Debatte: Susan Collins, Josh Hawley, Jerry Moran und Thom Tillis. Tillis' Büro hatte die letzten Ethik-Verhandlungen ausgerichtet, bevor diese scheiterten. Mitch McConnell kehrte nach dreimonatiger Abwesenheit zurück, um mit Ja zu stimmen, aber diese Abweichler beseitigten jeden Spielraum für Fehler.
Ethik war der unmittelbare Grund. Das letzte Angebot vom Sonntag schloss Beamte und deren Ehepartner von Gewinnen mit digitalen Vermögenswerten aus, ließ jedoch erwachsene Kinder außen vor. Fragen zur Durchsetzung blieben ungeklärt, und die Bestimmung lief im Januar 2029 aus. Senatorin Elizabeth Warren tat dies ab als „ein schwaches Feigenblatt“. Die Demokraten brachten wenige Stunden vor der Abstimmung einen Gegenvorschlag ein, den die Republikaner ablehnten.
Die drei Streitpunkte, die den Gesetzentwurf zu Fall brachten
Die Argumente, die das Gesetz letztendlich zu Fall brachten, drehten sich nicht um den Kernrahmen der Zuständigkeiten. Eine breite Unterstützung für die Aufteilung der Aufsicht zwischen der SEC und der CFTC hielt bis in die letzten Phasen an. Stattdessen gelang es den Verhandlungsführerinnen und -führern nicht, die zusätzlichen Streitpunkte beizulegen, die an diesen Konsens geknüpft waren.
Die Ethikbestimmung
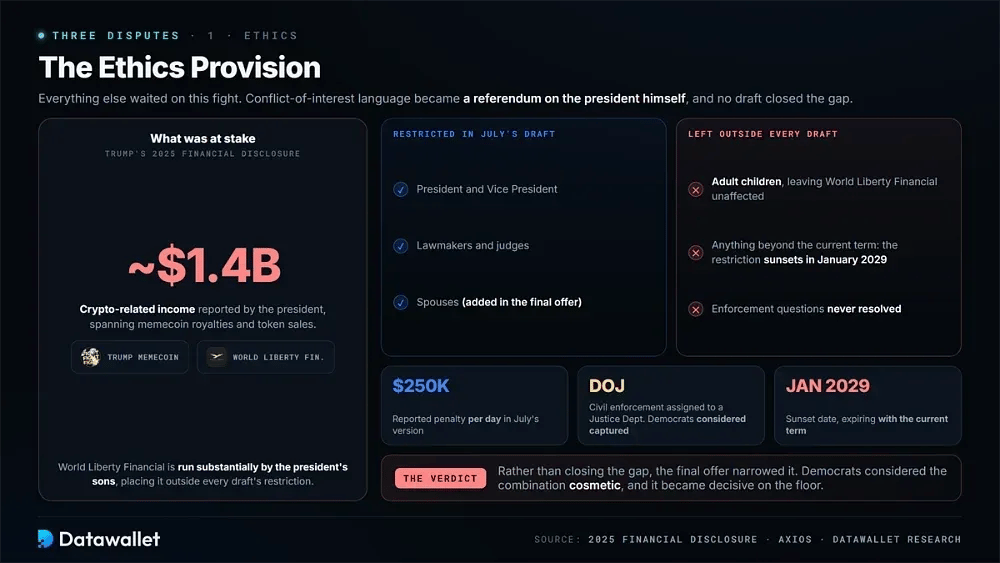
Alles andere musste hinter dem Ethik-Streit zurückstehen. Trumps Offenlegung der Finanzen für das Jahr 2025 wies Krypto-bezogene Einnahmen in Höhe von rund 1,4 Milliarden USD aus, darunter Memecoin-Lizenzgebühren und Token-Verkäufe im Zusammenhang mit World Liberty Financial. Infolgedessen wurde die Sprache zu Interessenkonflikten zu einem Referendum über den Präsidenten selbst.
Die Grenze verschob sich mit jedem Entwurf. Die Version vom Juli untersagte dem Präsidenten, dem Vizepräsidenten, Gesetzgebern, Richtern und deren Ehepartnern die Ausgabe oder Unterstützung digitaler Vermögenswerte gegen Vergütung. Die Strafen wurden mit bis zu 250.000 USD pro Tag angegeben. Die zivilrechtliche Durchsetzung wurde daraufhin einem Justizministerium übertragen, das von den Demokraten als vereinnahmt angesehen wurde.
Anstatt die Kluft zu verringern, verschmälerte das letzte Angebot sie. Erwachsene Kinder blieben von der Beschränkung ausgenommen, wodurch World Liberty Financial, das maßgeblich von den Söhnen des Präsidenten geleitet wird, unberührt blieb. Das Auslaufen im Januar 2029 bedeutete zudem, dass die Beschränkung mit der aktuellen Amtszeit enden würde. Die Demokraten hielten diese Kombination für kosmetisch.
Stablecoin-yield
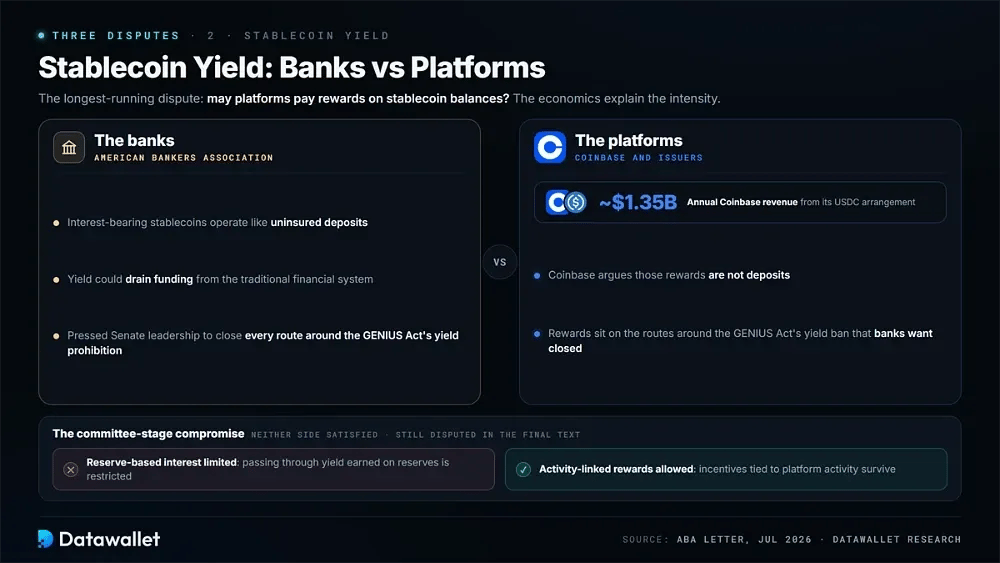
Die Frage, ob Plattformen Rewards auf Stablecoin-Guthaben zahlen dürfen, entwickelte sich zum am längsten andauernden Streitpunkt. Banken argumentierten, dass verzinsliche Stablecoins wie unversicherte Einlagen funktionieren und dem traditionellen Finanzsystem Liquidität entziehen könnten. Die American Bankers Association drängte die Senatsführung, jeden Schlupflochweg um das im GENIUS Act verankerte yield-Verbot zu schließen.
Die finanzielle Dimension erklärt die Intensität. Coinbase erwirtschaftet jährlich rund 1,35 Milliarden USD durch seine USDC-Vereinbarung und argumentiert, dass diese Rewards keine Einlagen sind. Während der Ausschussphase schlugen die Verhandler vor, reservespezifische Zinsen zu begrenzen und gleichzeitig aktivitätsbezogene Rewards zuzulassen. Keine der beiden Seiten war vollkommen zufrieden, und das Thema blieb im finalen Text umstritten.
DeFi und illegale Finanzströme
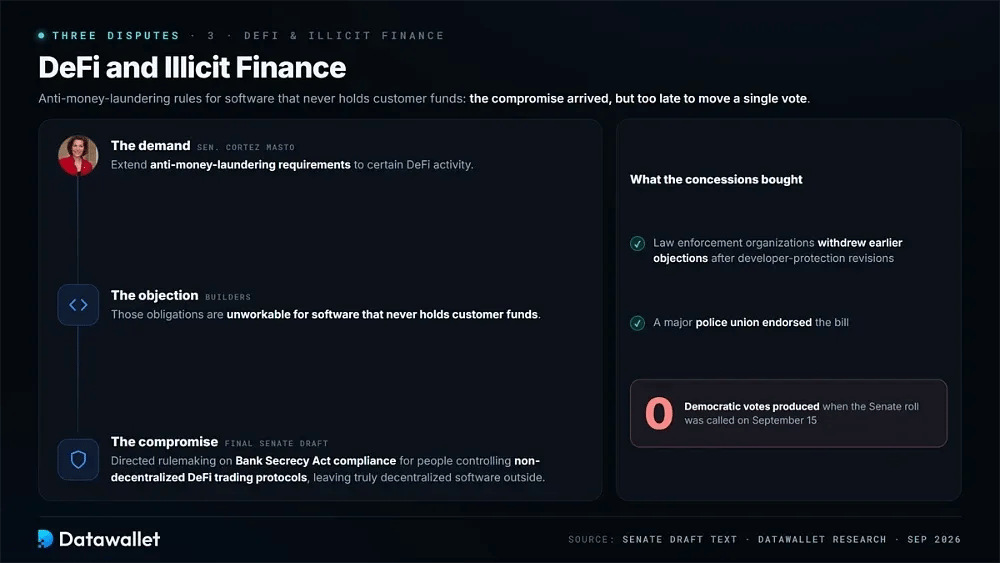
Senatorin Catherine Cortez Masto versuchte, die Anforderungen zur Bekämpfung von Geldwäsche auf bestimmte DeFi-Aktivitäten auszuweiten. Entwickler erklärten, diese Verpflichtungen seien für Software, die zu keinem Zeitpunkt Kundengelder verwahrt, nicht praktikabel. Der finale Senatsentwurf versuchte einen Kompromiss, indem er Regelungen zur Einhaltung des Bank Secrecy Act für Personen anordnete, die nicht-dezentrale DeFi-Handelsprotokolle kontrollieren.
Diese Bewegung kam zu spät, um das Abstimmungsverhalten zu ändern. Strafverfolgungsorganisationen hatten frühere Einwände nach Überarbeitungen der Entwicklerschutzbestimmungen zurückgezogen, und eine große Polizeigewerkschaft unterstützte das Gesetz. Dennoch brachten die Zugeständnisse keine demokratischen Stimmen ein, als am 15. September die namentliche Abstimmung im Senat aufgerufen wurde.
Wie die Märkte auf die gescheiterte Abstimmung reagierten
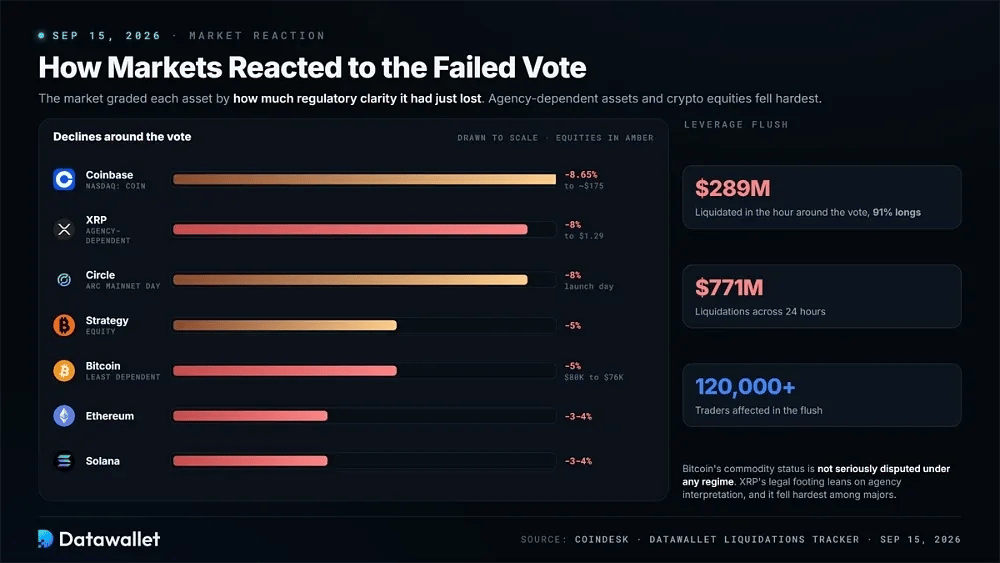
Bitcoin gab über Nacht von fast 80.000 USD auf rund 76.000 USD nach, als das Ergebnis der Abstimmung eintraf – ein verhältnismäßig moderater Rückgang für das Anlagegut, das am wenigsten von der Gesetzgebung abhängig ist. Altcoins fielen drastischer. XRP verlor fast 8 % auf 1,29 USD, während Ethereum und Solana jeweils um etwa 3 bis 4 % nachgaben.
leverage verstärkte den Ausverkauf. Positionen im Wert von rund 289 Millionen USD wurden liquidiert in der Stunde rund um die Abstimmung, wobei etwa 91 % Long-Positionen waren. Über 24 Stunden hinweg erreichten liquidation 771 Millionen USD und betrafen mehr als 120.000 Trader. Solche Bereinigungen lassen sich in Echtzeit auf dem Krypto-liquidations-Tracker von Datawallet verfolgen.
Aktien mussten die steilsten Verluste hinnehmen. Coinbase fiel um 8,65 % auf etwa 175 USD. Circle gab am selben Tag, an dem das Unternehmen sein Arc-mainnet gemeinsam mit BlackRock und BNY startete, um rund 8 % nach, während Strategy um 5 % abrutschte. Die Märkte preisten Unternehmen neu ein, deren Geschäftsmodelle von einem bevorstehenden gesetzlichen Rahmen ausgegangen waren.
Das Muster selbst war aufschlussreich. Vermögenswerte wie XRP, deren rechtlicher Status stärker von behördlichen Auslegungen als von Gesetzen abhängt, verzeichneten die größten Kursverluste. Die Einstufung von Bitcoin als Rohstoff ist im Gegensatz dazu unter keinem Regime ernsthaft umstritten. Im Grunde bewertete der Markt jeden Vermögenswert danach, wie viel regulatorische Klarheit er gerade eingebüßt hatte.
Prognosemarkt-Quoten für den Clarity Act
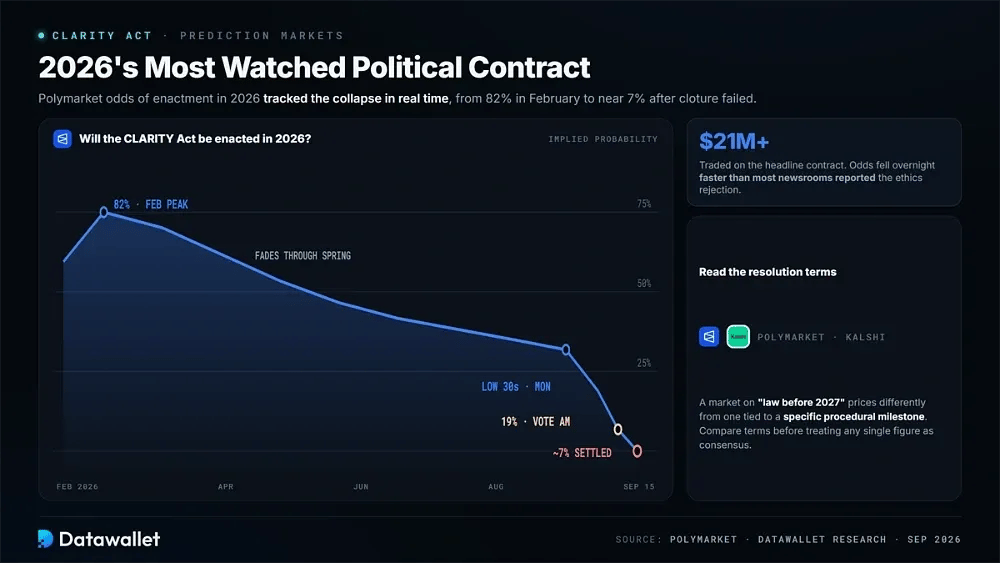
Die Gesetzgebung wurde zum meistbeobachteten politischen Kontrakt des Jahres 2026, und die Kursentwicklung spiegelte dessen Scheitern eins zu eins wider. Auf Polymarket erreichten die Wahrscheinlichkeiten für ein Inkrafttreten im Jahr 2026 im Februar 82 %, bevor sie im Laufe des Frühlings abkühlten. Am Morgen der Abstimmung lagen sie bei 19 % und pendelten sich nach dem Scheitern der Debattenbeendigung bei nahe 7 % ein.
Das Handelsvolumen untermauerte das Signal. Mehr als 21 Millionen USD wechselten bei dem Hauptkontrakt den Besitzer. Die Wahrscheinlichkeiten fielen über Nacht von den niedrigen 30er-Werten am Montag bis in die Zehnerbereiche am Dienstag, was darauf hindeutet, dass Händler die demokratische Ablehnung des finalen Ethikangebots schneller verarbeiteten, als die meisten Redaktionen es berichteten.
Die Struktur der einzelnen Kontrakte bleibt beim Vergleich von Handelsplätzen wichtig. Ein Markt, der fragt, ob das Gesetz vor 2027 verabschiedet wird, wird anders bepreist als einer, der an einen bestimmten verfahrenstechnischen Meilenstein geknüpft ist. Dieser Unterschied wird beim Vergleich der auf dieselbe zugrundeliegende Frage ausgerichteten Listings von Polymarket und Kalshi sichtbar. Die Bestimmungen zur Auflösung sollten daher gelesen werden, bevor eine einzelne Kennzahl als Konsens interpretiert wird.
Der Plan B von SEC und CFTC
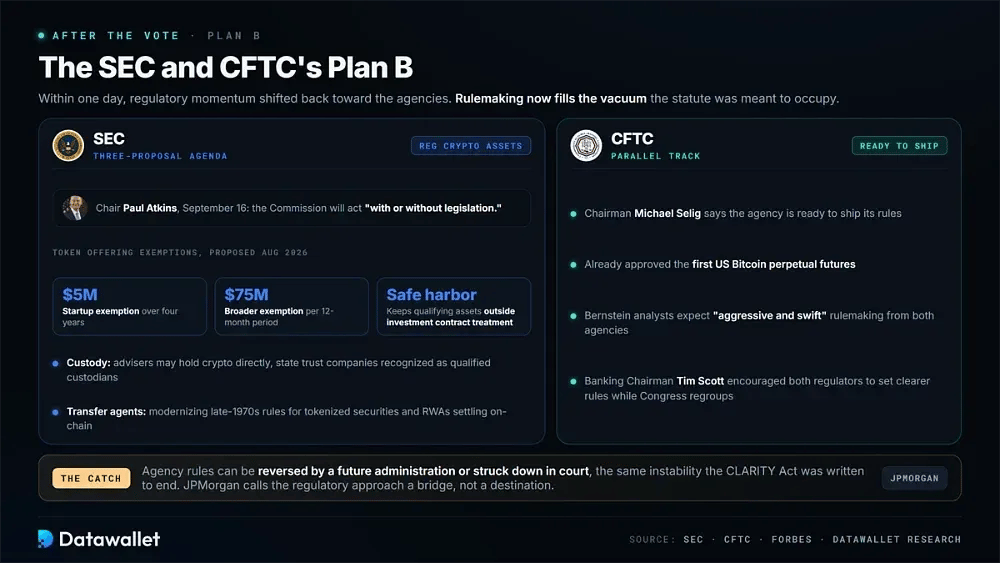
Innerhalb eines Tages nach der Abstimmung kehrte die regulatorische Dynamik zu den Behörden zurück. SEC-Chef Paul Atkins sagte zu, dass die Kommission handeln werde – „mit oder ohne Gesetzgebung“. Auch der Bankenausschussvorsitzende Tim Scott ermutigte beide Regulierungsbehörden, klarere Regeln für digitale Vermögenswerte zu schaffen, während der Kongress sich neu formiert.
Die SEC hat bereits ein Instrument parat. Die im August vorgeschlagene Regulation Crypto Assets würde eine Start-up-Ausnahmeregelung für Token-Angebote von bis zu 5 Millionen USD über einen Zeitraum von vier Jahren vorsehen. Eine breitere Ausnahme würde 75 Millionen USD pro 12-Monats-Zeitraum erlauben, während ein bedingter Safe Harbor qualifizierte Vermögenswerte außerhalb der Behandlung als Investmentvertrag halten würde.
Zwei weitere Vorschläge vervollständigen die Agenda. Der eine würde es Anlageberatern erlauben, Krypto direkt zu halten, und staatliche Treuhandgesellschaften als qualifizierte Verwahrer anerkennen. Der andere würde die aus den späten 1970er-Jahren stammenden Transfer-Agent-Regeln für tokenisierte Wertpapiere und real-world assets, die on-chain abgewickelt werden, modernisieren.
Die CFTC treibt parallel dazu ihre eigene Arbeit voran. Vorsitzender Michael Selig erklärte, die Behörde sei bereit, ihre Regeln zu veröffentlichen, nachdem sie bereits die ersten US-Bitcoin-Perpetual-futures genehmigt hat. Da der legislativen Weg für dieses Jahr versperrt ist, erwarten Analysten von Bernstein nun „aggressive und zügige“ Regelsetzungsverfahren von beiden Behörden.
Behördliches Handeln weist eine bekannte Schwäche auf. Regeln, die auf Grundlage bestehender Befugnisse erlassen werden, können von einer künftigen Regierung rückgängig gemacht oder vor Gericht angefochten werden. Genau diese Instabilität sollte durch den CLARITY Act beseitigt werden, weshalb JPMorgan und andere diesen regulatorischen Ansatz eher als bridge denn als Endziel beschreiben.
Wie es für den CLARITY Act weitergeht
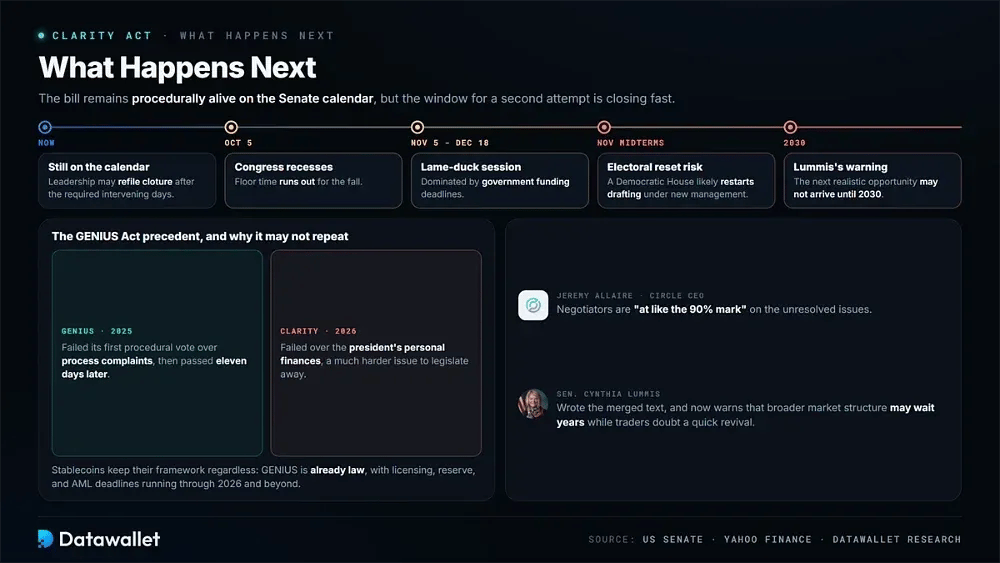
Das Gesetzgebungsverfahren läuft prozedural weiter. Es steht noch immer im Senatsskalender, und die Führung kann nach den erforderlichen Zwischentagen erneut die Beendigung der Debatte beantragen. Befürworter verweisen wiederholt auf den GENIUS Act, der bei seiner ersten Verfahrensabstimmung scheiterte, bevor er elf Tage später verabschiedet wurde.
Circle-CEO Jeremy Allaire sagt, Unterhändler seien bei den ungelösten Fragen "zu etwa 90 % auf dem Weg". Händler sind weniger überzeugt davon, dass sich das Präzedenzmittel des GENIUS Act wiederholt. Der Unterschied ist strukturell: GENIUS scheiterte anfangs an Verfahrensbeschwerden, während CLARITY an den persönlichen Finanzen des Präsidenten scheiterte, ein weitaus schwierigeres Problem, als dass es sich einfach wegregulieren ließe.
Auch die Zeit wird knapp. Der Kongress geht am 5. Oktober in die Pause. Die Sitzung der lahmen Ente vom 5. November bis zum 18. Dezember wird von der Regierungsfinanzierung dominiert werden, und sollten die Demokraten bei den Zwischenwahlen im November die Kontrolle über das Repräsentantenhaus gewinnen, kehrt der Rahmen unter neuer Leitung und mit völlig neuen Forderungen wahrscheinlich an den Verhandlungstisch zurück.
Die Stablecoin-Regulierung wird unabhängig von diesem Ausgang fortgesetzt. Der GENIUS Act ist bereits Gesetz, und seine Fristen für Lizenzen, Reserven sowie die Bekämpfung von Geldwäsche erstrecken sich bis in das Jahr 2026 und darüber hinaus. Zahlungs-Token behalten daher ihren föderalen Rahmen, während die breitere Marktstruktur auf sich warten lässt. Senatorin Lummis hat gewarnt, dass die nächste realistische Gelegenheit für Letzteres möglicherweise erst 2030 kommt.
Risiken und offene Fragen
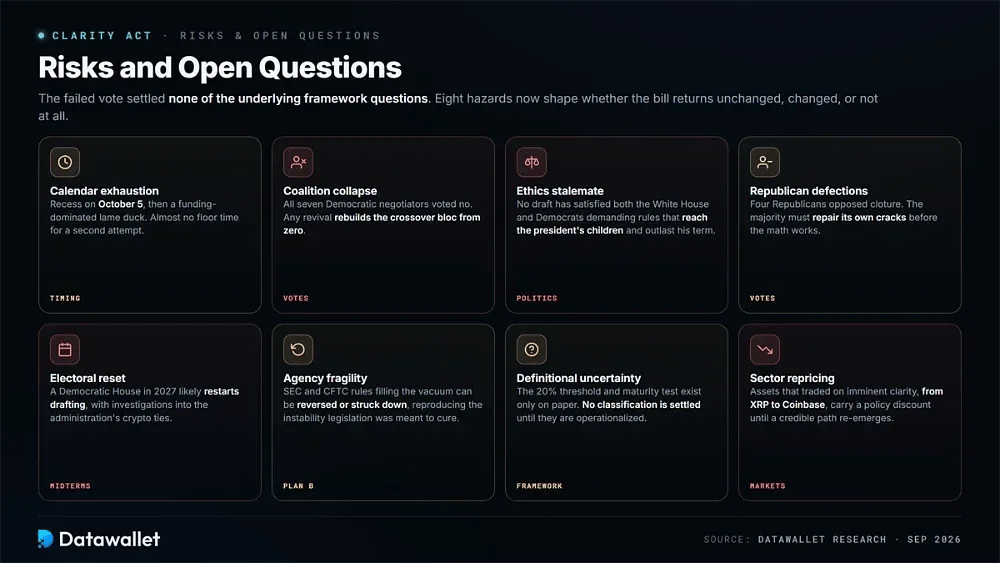
Die gescheiterte Abstimmung über die Beendigung der Debatte hat keine der zugrundeliegenden Fragen zum Rahmen geklärt, und jede beteiligte Gruppe ist nun einer anderen Form von Exponiertheit ausgesetzt. Diese Risiken werden bestimmen, ob der CLARITY Act unverändert zurückkehrt, in einer anderen Form zurückkommt oder überhaupt nicht zurückkehrt.
Die wichtigsten Risiken, denen die Krypto-Marktstruktur in den USA derzeit ausgesetzt ist:
- Terminlicher Engpass: Der Kongress geht am 5. Oktober in die Pause, und die Sitzungsperiode der lahmen Ente wird von Finanzierungsfristen dominiert, wodurch nahezu keine realistische Plenarzeit für einen zweiten Versuch zur Beendigung der Debatte bleibt.
- Kollaps der Koalition: Alle sieben demokratischen Unterhändler stimmten mit Nein, was bedeutet, dass eine Wiederbelebung den bürgerlichen Block von Grund auf neu aufbauen muss, anstatt ein oder zwei verbleibende Zauderer zu überzeugen.
- Ethische Pattsituation: Kein Entwurf hat sowohl ein Weißes Haus zufriedenstell觡, das Familienunternehmen schützt, als auch Demokraten, die Einschränkungen fordern, welche die Kinder des Präsidenten betreffen und über seine Amtszeit hinausgehen.
- Abweichler bei den Republikanern: Vier Republikaner stimmten gegen die Beendigung der Debatte, sodass selbst eine perfekte Verhandlung der Demokraten nun erfordert, Risse innerhalb der Mehrheit zu kitten, bevor die Mathematik überhaupt aufgeht.
- Einforderung eines politischen Neustarts: Ein demokratisches Repräsentantenhaus im Jahr 2027 würde die Ausarbeitung wahrscheinlich komplett neu starten, und von neuen Mehrheiten wird erwartet, dass sie Untersuchungen eröffnen, die die Krypto-Verbindungen der Regierung berühren.
- Behördliche Fragilität: Regeln der SEC und CFTC, die nun das Vakuum füllen, können von künftigen Regierungen rückgängig gemacht oder vor Gericht gekippt werden, wodurch die Instabilität reproduziert wird, die durch die Gesetzgebung behoben werden sollte.
- Definitionsschwäche: Die 20-%-Kontrollschwelle und der Reifegradtest existieren nur auf dem Papier, sodass die Klassifizierung keinem Token gewiss ist, bis eine Behörde oder ein Gesetz sie endgültig operationalisiert.
- Neubewertung des Sektors: Vermögenswerte und Aktien, die aufgrund einer bevorstehenden regulatorischen Klarheit gehandelt wurden, von XRP bis hin zu Coinbase, tragen nun einen politischen Abschlag, der so lange anhält, bis ein glaubwürdiger Weg wiederentsteht.
Fazit
Kein Gesetzentwurf zur Krypto-Marktstruktur ist der Verabschiedung näher gekommen als der CLARITY Act, und dennoch fehlten ihm am Ende elf Stimmen. Sein Kernrahmen: regulatorische Klarheit, ein Reifegradtest und definierte Registrierungspfade, erfährt in beiden Parteien weiterhin breite Unterstützung. Die begleitenden politischen Umstände erwiesen sich als fatal.
Der 15. September zeigte zudem, dass es in der Krypto-Politik nicht mehr nur um Krypto geht. Token-Definitionen und die Finanzierung der CFTC brachten das Gesetz nicht zu Fall. Die Ethik des Präsidenten tat dies, wodurch seine Zukunft an den breiteren politischen Zyklus gebunden wurde und nicht einfach an die Lobbying-Budgets der Branche.
Beobachten Sie bis Jahresende drei Signale: ob Thune vor dem 5. Oktober einen weiteren Versuch zur Beendigung der Debatte ansetzt, wie weit die Regulierung von Krypto-Assets bei der SEC voranschreitet und wie die Zwischenwahlen im November die Ausschüsse neu formieren, die für den nächsten Entwurf verantwortlich sind. Nichts davon ist eine Anlageberatung.