¿Puedo comprar USDT en la India?
Sí. Comprar, mantener y operar con USDT es legal. Las criptomonedas no se reconocen como moneda de curso legal, pero se clasifican como un Activo Digital Virtual (VDA) según la Sección 2(47A) de la Ley del Impuesto sobre la Renta, sin restricciones para que las personas los posean u operen a través de plataformas registradas en India que cumplan con los requisitos de la FIU-IND.
India se sitúa en la cima del Índice Global de Adopción de Criptomonedas 2025 de Chainalysis por segundo año consecutivo, ocupando el primer lugar en los cuatro subíndices. El volumen total de transacciones on-chain alcanzó aproximadamente 338 mil millones de dólares en los 12 meses hasta junio de 2025, con un crecimiento de APAC del 69% interanual.
La fricción práctica no es la legalidad, sino la capa bancaria. Los exchanges extraterritoriales no pueden conectarse directamente a las redes bancarias indias, por lo que liquidan los depósitos en INR a través de agregadores de pagos nacionales autorizados (Bybit utiliza Onmeta), mediante comerciantes P2P o a través de pasarelas de tarjetas. Es por esto que la experiencia del usuario difiere drásticamente entre plataformas, a pesar de que todas acaben vendiendo el mismo USDT.
Cómo comprar Tether (USDT) en la India
La forma más limpia de comprar USDT desde India es a través de un exchange registrado en la FIU que gestione los depósitos en INR mediante UPI o IMPS en lugar de obligar a realizar cada operación en P2P. Bybit encaja bien en esto porque está registrado como VDASP en la FIU-IND, liquida los depósitos de UPI a través de Onmeta en cuestión de minutos y deduce automáticamente el 1% de TDS en las ventas.
Tiendo a usar UPI para recargas más pequeñas porque se procesa al instante y evita el recargo de la tarjeta, y la transferencia bancaria IMPS para montos mayores donde prefiero un número de referencia claro en mi extracto bancario para una futura conciliación.
Pasos para comprar Tether (USDT) en Bybit desde India:
- Crea una cuenta: Regístrate en Bybit y completa la Verificación de Identidad Nivel 1 utilizando tu tarjeta PAN y Aadhaar. La mayoría de las plataformas registradas en la FIU también realizan una verificación bancaria de importe mínimo para confirmar que el nombre de tu cuenta coincide con tu PAN, así que alinea ambos antes de empezar o te encontrarás con un rechazo.
- Deposita INR: Ve a Comprar criptos y selecciona One-Click Buy con UPI, IMPS o transferencia bancaria. Los depósitos se liquidan a través de Onmeta y normalmente se acreditan en tu wallet de financiación en pocos minutos durante el horario bancario.
- Elige tu par: Una vez reflejados los INR, utiliza One-Click Buy para una conversión instantánea a USDT, o abre el libro de órdenes spot de USDT/INR si deseas un precio más ajustado en montos mayores.
- Recibe USDT: El USDT llega a tu wallet de financiación. Desde ahí puedes operarlo, mantenerlo o retirarlo a una wallet personal en TRC-20 (la más económica) o ERC-20.
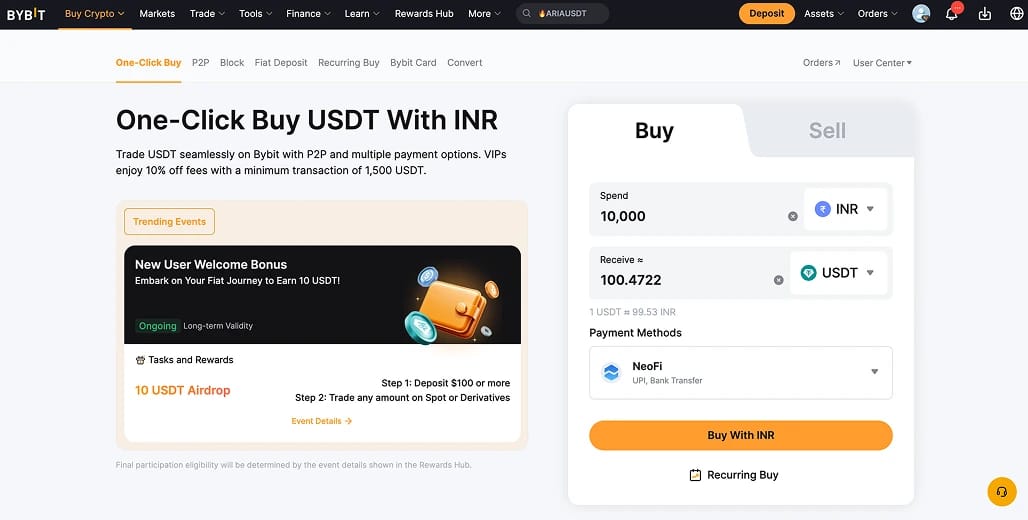
Comisiones de INR a USDT
La comisión spot general del 0,1% es solo una parte de lo que pagas. El método de depósito, el diferencial en la cotización de compra instantánea, el 1% de TDS en el lado de la venta y el impuesto a los VDA del 30% al final del año se combinan en el costo real.
Depósitos
- UPI: 0% de comisión en Bybit. Onmeta aplica un pequeño diferencial de procesamiento integrado en la tasa cotizada, normalmente por debajo del 1%. Liquidación instantánea.
- IMPS / Transferencia bancaria: Las mismas redes de Onmeta, costo efectivo comparable al de UPI. Prefiero esto para montos mayores porque el número de referencia de IMPS en tu extracto es una documentación más limpia si alguien pregunta más adelante.
- Comercio P2P: Sin comisión de plataforma. Los comerciantes suelen incluir un margen del 0,5% al 2% sobre el spot según las condiciones de liquidez. El filtro de comerciantes verificados de Bybit y la tasa de finalización son los números que importan aquí. Nunca opero con nadie que tenga una tasa inferior al 95% o menos de unos cientos de órdenes completadas.
- Tarjeta de crédito / débito: Recargo del 2% al 3.5% a través de pasarelas de terceros. Útil cuando UPI no funciona a horas extrañas, rara vez vale la pena por el margen de otra manera.
Retiradas
- Cripto: Se aplica la comisión de la red blockchain. El USDT en TRC-20 suele costar menos de $2. ERC-20 cuesta significativamente más dependiendo del gas de Ethereum.
- Salida a INR (off-ramp): Vende USDT por INR en el libro spot y luego retira a través de UPI o IMPS. Bybit deduce automáticamente el 1% de TDS como tu VDASP registrado.
Trading
- Spot maker / taker: 0,10% en el nivel estándar. Se aplican descuentos por volumen VIP por encima de un volumen de 100 mil dólares en 30 días.
- 18% de GST en comisiones: Desde el 7 de julio de 2025, Bybit aplica un Impuesto sobre Bienes y Servicios (GST) del 18% además de las comisiones de trading y servicio para los residentes indios, en consonancia con la Ley CGST. Esto eleva la comisión spot efectiva a aproximadamente el 0,118% en lugar del 0,10%. CoinDCX, Binance y KuCoin aplican un GST equivalente al atender a usuarios indios.
El costo total para un depósito por UPI más una compra spot suele situarse por debajo del 1,7%, antes de tener en cuenta el 1% de TDS que se aplica en la eventual venta.
Mejores exchanges de USDT en India
Los usuarios indios tienen otros tres exchanges de USDT registrados en la FIU que vale la pena considerar, dependiendo de si prefieren una mayor liquidez P2P, una configuración totalmente nacional o una estructura de comisiones diferente.
Situación regulatoria de USDT en la India
Las criptomonedas operan bajo un marco de cumplimiento en la India en lugar de un régimen de licencias específico. La base es la notificación PMLA de marzo de 2023 del Ministerio de Finanzas, que incluyó a los Proveedores de Servicios de Activos Digitales Virtuales (VDASP) en el ámbito de la Ley de Prevención del Blanqueo de Capitales de 2002. Cualquier exchange que preste servicios a clientes indios, incluidas las plataformas extraterritoriales, debe registrarse en la FIU-IND como entidad informante.
Tres autoridades comparten la supervisión:
En diciembre de 2023, la FIU-IND emitió avisos de justificación a nueve exchanges extraterritoriales, incluidos Binance, KuCoin, Huobi, Kraken, Gate.io y Bitstamp, y ordenó al Ministerio de Electrónica y Tecnología de la Información (MeitY) que bloqueara sus URL. El proceso de registro posterior consistió básicamente en pagar una multa y registrarse:
- Binance se registró en agosto de 2024 tras una multa de unos 18 82 crores de rupias (aproximadamente 2,25 millones de dólares)
- KuCoin se registró tras una multa menor de unos 41 000 dólares
- Bybit se registró en febrero de 2025 tras acordar el pago de una multa de 92,7 crores de rupias (aproximadamente 1 millón de dólares) y reanudó sus operaciones en la India el 25 de febrero de 2025
- OKX y Bitstamp cerraron sus servicios en la India en lugar de registrarse
Para el año fiscal 2024-25, 49 exchanges están registrados en la FIU-IND, de los cuales 45 son plataformas nacionales y 4 extraterritoriales. Este es el registro que se debe consultar antes de depositar fondos.
Las criptomonedas no se reconocen como moneda de curso legal. No está permitido utilizar USDT para pagar bienes y servicios en el país, pero su tenencia y trading no tienen restricciones.
Implicaciones fiscales de USDT en la India
La India cuenta con uno de los regímenes fiscales de criptomonedas más estrictos del mundo, lo que afecta especialmente a los usuarios de stablecoins, ya que las operaciones de cripto a cripto son hechos imponibles incluso cuando no se materializan INR.
Las disposiciones principales, introducidas en el Presupuesto de la Unión de 2022 y mantenidas sin cambios en el Presupuesto de 2026:
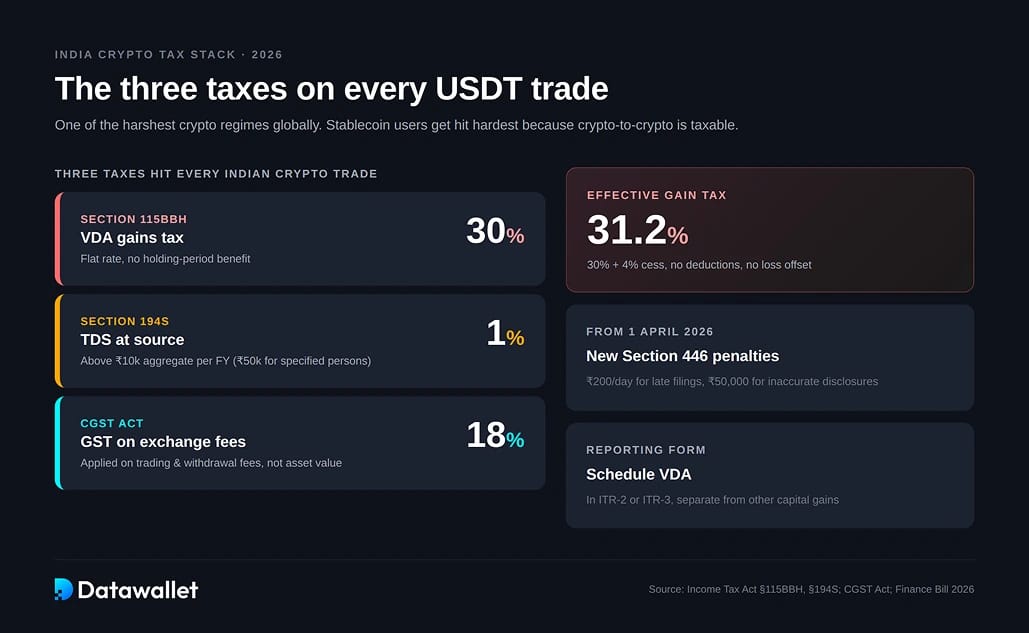
- Impuesto fijo del 30% + recargo del 4% sobre todas las ganancias de VDA según la Sección 115BBH. Un tipo efectivo del 31,2%, independientemente del período de tenencia.
- Sin deducciones aparte del coste de adquisición. No puedes deducir las gas fees, las comisiones de trading ni ningún otro gasto.
- Sin compensación de pérdidas. Las pérdidas de VDA no pueden compensar las ganancias de otros VDA ni de ningún otro ingreso, y no pueden trasladarse a períodos futuros. Cada transacción se grava de forma independiente.
- 1% de TDS (Sección 194S) sobre la transferencia de cualquier VDA, aplicable una vez que las transacciones agregadas superen los 50 000 ₹ por año fiscal para "personas especificadas" (particulares y HUF sin ingresos comerciales, o con una facturación empresarial de hasta 1 crore ₹ / ingresos profesionales de hasta 50 lakh ₹) o 10 000 ₹ por año fiscal para todos los demás. Los exchanges registrados en la FIU deducen esto en la fuente automáticamente.
- Declaración en el Anexo VDA en tu ITR-2 o ITR-3. Las ganancias se declaran por separado de otras ganancias de capital y deben conciliarse con las declaraciones de TDS emitidas por tu exchange.
- 18% de GST sobre las comisiones del exchange, aplicado tanto por los proveedores de servicios de VDA nacionales como extraterritoriales que prestan servicios a residentes indios en virtud de la Ley CGST. Se trata de un impuesto al consumo independiente que se cobra sobre las comisiones de trading, las comisiones de retirada y los spreads, no sobre el valor del activo en sí.
La fiscalización se está endureciendo en ambos frentes. Los exchanges se enfrentan a nuevas sanciones a partir del 1 de abril de 2026 por declaraciones de criptoactivos tardías o inexactas en virtud de la Sección 509, y la FIU-IND está desarrollando herramientas para detectar a proveedores extraterritoriales no registrados. En la práctica, esto significa que una mayor parte de tus datos de operaciones se envía a la autoridad fiscal por defecto.
💡 Para usuarios activos: registra cada transacción en términos de INR (fecha de compra, fecha de venta, valor en INR en cada lado), concilia con las declaraciones de TDS del exchange trimestralmente y consulta a un CA familiarizado con las normas de VDA si tu volumen anual supera los 50 lakh ₹.
Por qué los indios usan USDT
En la mayoría de los países, el USDT es un instrumento de trading. En la India, cumple varias funciones a la vez:
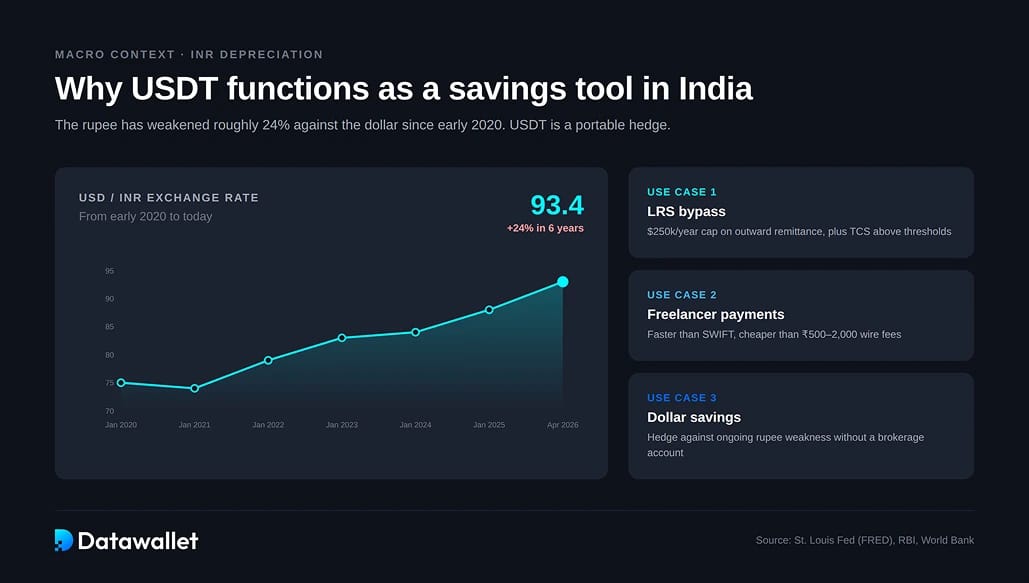
- Acceso al dólar sin la fricción del LRS: El Liberalised Remittance Scheme limita las remesas salientes de particulares residentes a 250 000 $ por año fiscal, con la aplicación de TCS (Tax Collected at Source) al superar un umbral. El USDT elude por completo el LRS porque las transferencias de blockchain no se clasifican actualmente como remesas extranjeras según el FEMA, aunque esto sigue siendo una zona gris que vale la pena vigilar a medida que el CBDT endurece la presentación de informes de VDA.
- Pagos a autónomos y servicios de TI: La India recibió 129 000 millones de dólares en entradas de remesas en 2024, la cifra más alta del mundo para ese año, y gestiona una economía de exportación de servicios de TI de 224 000 millones de dólares según las estimaciones del año fiscal 25 de NASSCOM. Una parte significativa de ese flujo proviene de desarrolladores, consultores y agencias que facturan a clientes internacionales. Recibir USDT y venderlo en un exchange compliant a menudo se liquida más rápido y de forma más barata que el sistema SWIFT, que puede tardar de 2 a 5 días y costar entre 500 ₹ y 2000 ₹ por transferencia.
- Moneda base de trading: Casi todos los pares de criptomonedas en los exchanges globales se cotizan en USDT. Si quieres operar con cualquier otra cosa que no sea BTC, ETH y un puñado de pares en INR en los exchanges nacionales, el USDT es la base que necesitas.
- Cobertura contra la debilidad de la rupia: El INR se ha devaluado desde alrededor de 75 hasta más de 93 frente al USD desde principios de 2020, alcanzando nuevos mínimos históricos en marzo de 2026. Mantener una parte de los ahorros en un valor denominado en dólares se ha convertido en una cobertura práctica para los indios de clase profesional, y el USDT es la forma más fácil de hacerlo sin una cuenta de corretaje. Muchos usuarios con los que hablo tratan su saldo de USDT menos como una posición de trading y más como una cuenta de ahorros en dólares.
Un riesgo que vale la pena destacar: congelaciones de cuentas bancarias
El mayor riesgo operativo para los usuarios de criptomonedas en la India no es la legalidad ni los impuestos. Es la congelación de la cuenta bancaria.
Cuando vendes USDT en P2P, los INR que recibes provienen de la cuenta bancaria de otro usuario. Si ese usuario fue víctima de una estafa y posteriormente presenta una denuncia por ciberdelitos en el 1930 o en cybercrime.gov.in, la unidad cibernética puede rastrear los fondos hacia adelante y congelar todas las cuentas que hayan estado en contacto con ellos, incluida la tuya. La congelación se produce en virtud de la Sección 102 del CrPC basándose únicamente en sospechas, sin previo aviso.
Conozco a varias personas a las que les ha ocurrido esto. Descongelar la cuenta implica extractos bancarios, confirmaciones de operaciones del exchange, una visita a la unidad cibernética con la documentación y, a veces, una petición al Tribunal de Magistrados. El proceso lleva semanas.
Mitigación:
- Compra a través de un exchange registrado con pasarelas directas de UPI/IMPS (Bybit a través de Onmeta, CoinDCX a través de UPI) en lugar de P2P siempre que sea posible. Recibir fondos de un agregador con licencia conlleva un riesgo de congelación casi nulo en comparación con recibirlos de una contraparte desconocida.
- Si debes usar P2P, cíñete a comerciantes verificados con una larga trayectoria, altas tasas de finalización (95%+) y un gran número de órdenes completadas.
- Haz una captura de pantalla de cada operación (ID de orden, ID de la contraparte, confirmación del exchange) y consérvalas durante al menos 6 meses.
- Evita las ventas P2P grandes en una sola operación. Divídela en varios tramos entre sesiones y contrapartes.
Comprar USDT es casi siempre seguro. Vender es donde se concentra la exposición, así que planifica la salida antes de entrar en la posición.
Conclusión
Comprar USDT en la India es legal, está regulado y es operativo y sencillo a través de plataformas registradas en la FIU. Las partes difíciles se encuentran a ambos lados de la operación: elegir una ruta de depósito que no involucre a contrapartes P2P de riesgo, realizar un seguimiento de cada conversión en INR para el Schedule VDA y planificar cuidadosamente la salida para evitar la exposición a bloqueos de cuentas bancarias.
Bybit funciona bien como opción predeterminada para la mayoría de los usuarios indios porque cuenta con el registro de la FIU, admite depósitos directos mediante UPI e IMPS a través de Onmeta, deduce automáticamente el 1 % de TDS y ofrece la mayor liquidez de USDT en este mercado. Binance, KuCoin y CoinDCX cubren perfiles alternativos si buscas mercados P2P más profundos, diferentes derivados o una configuración totalmente nacional.
Elijas lo que elijas, trata las criptomonedas en la India como la clase de activo sujeta a un riguroso cumplimiento en la que se han convertido. Mantén registros limpios, concilia las declaraciones de TDS cada trimestre, presupuesta el impuesto del 30 % para fin de año y nunca confundas el panel de control de un exchange con un sustituto de tu propio libro de transacciones.