¿Puedo comprar Bitcoin con Paytm?
Sí, mediante Paytm UPI. Después de que el RBI restringiera Paytm Payments Bank, la app trasladó sus pagos a bancos asociados bajo un modelo de proveedor de aplicaciones de terceros, de modo que tu identificador ahora termina en @ptaxis, @pthdfc, @ptsbi o @ptyes y las rupias salen de tu cuenta de ahorro vinculada. La Paytm Wallet no puede financiar un exchange y Paytm Money no incluye criptomonedas, así que esta es la vía.
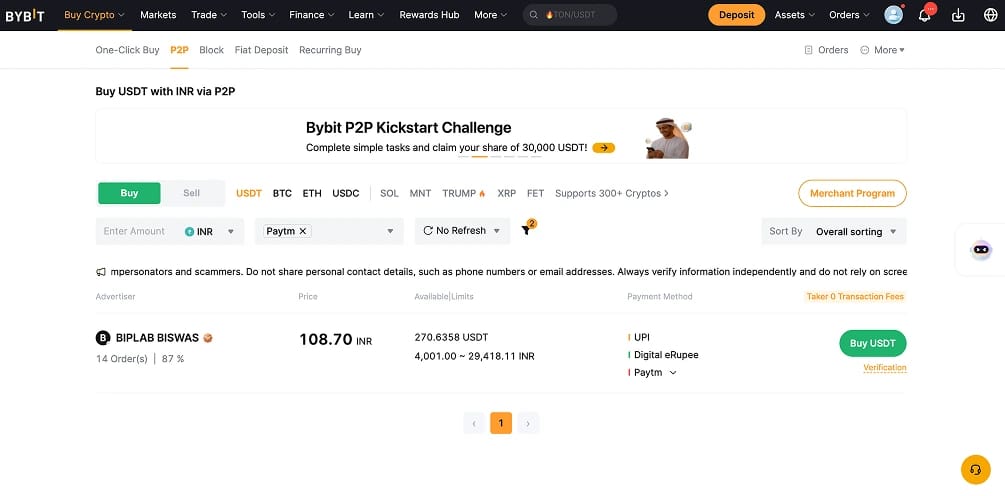
En la práctica, abres una cuenta en un exchange registrado en la FIU, pagas a un vendedor de INR desde la app de Paytm y compras allí. He fondeado Bybit de este modo dos veces este año desde un identificador @ptaxis mediante P2P, sin más bloqueo que la confirmación habitual en un pago de mayor importe.
Primero hay una zona gris importante. La NPCI nunca ha autorizado formalmente UPI para comprar criptomonedas, y por eso las plataformas extranjeras canalizan las rupias mediante vendedores P2P en lugar de una pasarela de comercio. Un pago a un vendedor particular se completa, mientras que uno etiquetado como de un comercio de criptomonedas puede fallar.
Cómo comprar criptomonedas con Paytm
La mejor forma de comprar criptomonedas con Paytm es una operación P2P mediante UPI en Bybit, en la que pagas a un vendedor verificado desde tu app de Paytm y este libera USDT o BTC a tu wallet. Pagar a una persona en lugar de a un comercio cripto es lo que hace que las rupias lleguen cuando un depósito directo puede fallar.
- Crea una cuenta: regístrate en Bybit y completa el KYC con tu PAN y Aadhaar. La verificación debe aprobarse antes de que se habiliten P2P o el trading.
- Abre P2P y elige un vendedor: ve a Comprar cripto > Trading P2P, elige USDT o BTC y filtra los vendedores por UPI. El nombre del receptor debe coincidir con la cuenta asociada a tu usuario de Paytm.
- Comprueba tu límite: Paytm UPI limita en torno a ₹1,00,000 por transacción, un límite fijado por el banco asociado de tu identificador, no por Paytm. Para compras mayores, IMPS permite hasta ₹2,00,000 al día desde la misma cuenta.
- Paga y confirma: Realiza la orden, paga al vendedor desde la aplicación de Paytm con el nombre y la referencia exactos y márcala como pagada. El vendedor libera las criptomonedas cuando le llegan las rupias, normalmente en pocos minutos.
- Compra tu activo: si compraste USDT, abre el mercado spot, busca tu par y haz el pedido. En cualquier importe considerable uso una orden limitada, ya que la cotización de un clic lleva un spread mayor que la comisión spot del 0,10 %.
Comisiones, impuestos y límites de transferencia para usuarios de Paytm
Tu coste real tiene tres partes: la transferencia de Paytm, la comisión del exchange y los impuestos. La tercera es la que la gente subestima.
Costes y límites de las transferencias con Paytm
- Paytm UPI: gratuito e instantáneo. El límite de alrededor de ₹1,00,000 por transacción lo fija el banco asociado que emitió tu identificador, así que un usuario de @ptaxis y uno de @ptsbi pueden tener límites distintos.
- IMPS: en tiempo real, hasta ₹2,00,000 al día desde la misma cuenta vinculada, para cuando una sola transferencia se queda corta para la orden.
- Paytm Wallet: no se puede usar. Un instrumento de prepago no puede financiar un exchange, y las recargas están restringidas mientras Paytm Payments Bank cierra su actividad.
- Controles AML: Tu banco de origen, no Paytm, gestiona los informes PMLA. Una primera transferencia o una de importe elevado puede generar una consulta sobre el origen de los fondos, que se resuelve rápido con extractos del exchange y tu ITR.
Impuestos y el TDS del 1 %
- 30 % sobre las ganancias: el beneficio de cualquier activo digital virtual tributa a un tipo fijo del 30 % conforme a la Sección 115BBH, más un recargo (cess) del 4 %, sin ninguna ventaja por mantener los activos durante más tiempo.
- Sin compensación de pérdidas: Una pérdida en una moneda no puede compensar una ganancia en otra ni arrastrarse a ejercicios futuros, y solo es deducible tu coste de adquisición.
- TDS del 1 %: se retiene en origen un impuesto del 1 % conforme a la sección 194S. Los exchanges indios lo deducen por ti; Bybit, al ser extraterritorial, no lo hace, por lo que el comprador debe deducirlo e ingresarlo en las operaciones P2P.
- Declaración: Declara todo en el Schedule VDA del ITR-2 o del ITR-3. La Income Tax Act 2025, en vigor desde el 1 de abril de 2026, mantiene intacto este marco y añade sanciones por incumplimientos en la declaración.
Comisiones de Bybit
- Depósito P2P: sin comisión de plataforma. Solo pagas la tarifa acordada con el vendedor.
- Trading spot: 0,10 % maker y taker en el nivel estándar.
- Retiro de criptomonedas: Solo la comisión de red. USDT en Tron (TRC-20) suele costar alrededor de un dólar.
Un depósito P2P gratuito y un spot del 0,10 % mantienen barato el tramo del exchange. El impuesto del 30 % y el TDS del 1 %, y no la comisión de trading, son donde está el coste real de las criptomonedas en la India.
Mejores exchanges para usuarios de Paytm
Los usuarios indios disponen de una mezcla de plataformas extranjeras y locales, todas registradas en la FIU. El factor decisivo es si la plataforma retiene el TDS del 1 % o deja esa declaración en tus manos.
Política de criptomonedas de Paytm
Paytm, es decir, One97 Communications, no ofrece ningún producto de criptomonedas ni custodia, y su brazo de corretaje, Paytm Money, cubre solo acciones y fondos de inversión. Es un canal de pagos que diriges a un exchange, no un mercado. Después de que el RBI prohibiera a Paytm Payments Bank recibir nuevos depósitos en 2024 y le revocara la licencia a partir del 24 de abril de 2026, los pagos continuaron a través de bancos asociados. Son Axis, HDFC, SBI y YES, de modo que la experiencia de un usuario de Paytm refleja la de un cliente de cualquiera de ellos, algo que nuestras guías de Axis Bank y HDFC Bank tratan desde el lado del banco.
La posición general de India es estable: es legal mantener y operar con criptomonedas, pero no son moneda de curso legal y quedan fuera de cualquier protección al inversor similar a la de la SEBI. El acceso bancario dependió de que la circular de 2018 del RBI fuera anulada por el Tribunal Supremo en marzo de 2020. La supervisión se ejerce ahora a través de FIU-IND, ante la cual Bybit se registró en 2025 tras una sanción de 9,27 crore de ₹ y una breve suspensión, antes de restablecer el acceso completo a la aplicación.
Acerca de Paytm
Paytm es la marca de One97 Communications Limited, una empresa de pagos con sede en Noida que cotiza en la BSE y la NSE desde 2021. Popularizó los pagos con QR, el soundbox y los monederos móviles, y sigue siendo una de las aplicaciones de pago más usadas de India. En el uso diario es una aplicación UPI sobre una cuenta bancaria vinculada, que funciona con un acuerdo TPAP multibanco con Axis, HDFC, SBI y YES detrás de los identificadores @ptaxis, @pthdfc, @ptsbi y @ptyes. También gestiona Paytm Money para inversión regulada por SEBI, además de pago de facturas, FASTag y servicios para comercios.
Paytm Payments Bank, la entidad con licencia a la que estaba asociado el grupo, dejó de operar como banco tras la cancelación de su licencia en 2026 y se encuentra en liquidación. Ninguno de los productos minoristas de Paytm incluye criptomonedas.
Conclusión
Comprar Bitcoin con Paytm se realiza íntegramente a través de Paytm UPI. Funciona sobre un banco asociado, P2P o IMPS es el método fiable en INR, y tus límites dependen del banco que respalda tu identificador. La wallet no financia exchange, y Paytm Payments Bank ha desaparecido.
Bybit es nuestra opción para la mayoría de los usuarios de Paytm por coste y variedad de activos, con 0,10 % en spot y depósitos P2P gratuitos. Si prefieres que la retención de TDS del 1 % se practique dentro de India, un exchange nacional como CoinDCX es más sencillo, aunque con una comisión más alta. En cualquier caso, el impuesto del 30 % y la declaración del Schedule VDA siguen aplicándose.