¿Puedo comprar Bitcoin con UPI en India?
Sí, y desde cualquier cuenta bancaria del país compatible con UPI. UPI en sí no gestiona una mesa de criptomonedas; es la red de pagos operada por NPCI que conecta todos los grandes bancos indios, y los exchanges de criptomonedas la utilizan como método de pago subyacente para la financiación en INR desde 2017. Las dos vías actuales son las pasarelas UPI directas dentro de exchanges indios registrados en la FIU-IND y los depósitos P2P basados en UPI en exchanges extraterritoriales registrados en la FIU-IND.
En la práctica, abres una cuenta en un exchange regulado en la India, configuras INR como tu fiat, pagas a un comerciante P2P verificado desde tu aplicación UPI y el exchange libera las criptomonedas del escrow. Lo hemos probado varias veces desde una cuenta de HDFC sin problemas, aunque un pago P2P a un comerciante nuevo fue marcado para una llamada del equipo antifraude. Se resolvió en menos de cinco minutos una vez confirmada la transacción.
Lo que no existe es un marco bancario específico para las criptomonedas. NPCI retrocedió en su oposición informal a las criptomonedas en UPI tras su declaración de abril de 2022, y el peso regulatorio ha pasado por completo a la Financial Intelligence Unit – India en virtud de la Ley de Prevención del Blanqueo de Capitales. Mientras el exchange esté registrado en FIU-IND, tu banco procesará los pagos UPI hacia él con las normas habituales.
Cómo comprar criptomonedas con UPI
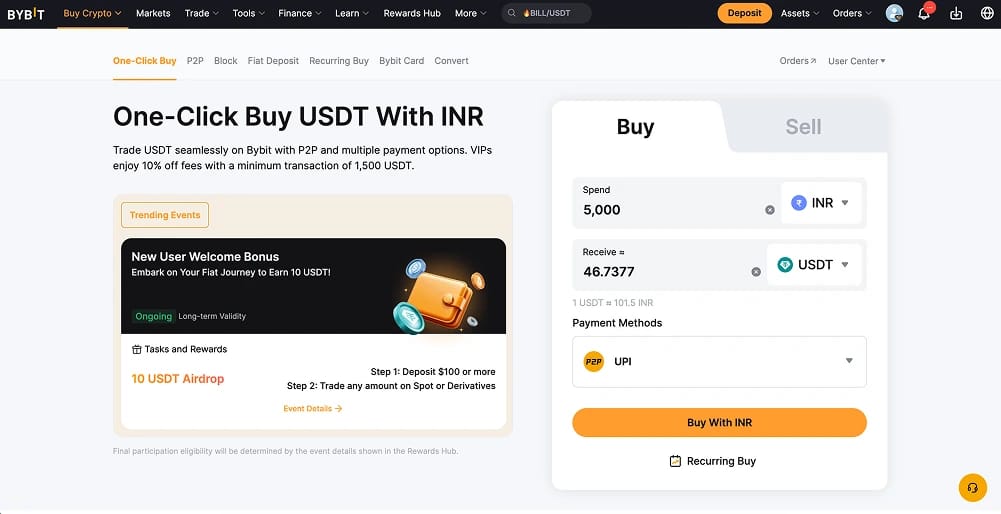
Comprar criptomonedas con UPI es un proceso de dos pasos: pagar a un comerciante P2P verificado en INR mediante UPI y después cambiar la stablecoin depositada o el saldo en INR por Bitcoin o cualquier otro activo. Usamos Bybit porque las comisiones P2P son cero, los fondos en INR suelen llegar en dos a cinco minutos y el libro spot tiene profundidad suficiente para que las órdenes limitadas se ejecuten al precio medio de mercado.
Pasos para comprar criptomonedas con UPI en Bybit:
- Crea una cuenta: regístrate en Bybit y completa el KYC de nivel 1 con tu PAN, tu Aadhaar y un selfie. La verificación suele completarse en menos de cinco minutos para los residentes en la India.
- Abre el mercado P2P: pulsa Buy Crypto > P2P Trading, elige fiat INR, activo USDT para tener la mayor liquidez, y método de pago UPI.
- Elige un comerciante verificado: ordena por precio y filtra por anunciantes verificados con tasas de finalización superiores al 98 % y al menos 200 órdenes en los últimos 30 días. Descarta los comerciantes de nivel plata y bronce si el precio de uno de nivel oro está a menos de 0,5 % del mejor.
- Paga mediante tu app UPI: Bybit genera una ventana de pago de 15 minutos con el UPI ID del comerciante. Paga con Google Pay, PhonePe, Paytm, BHIM o la app UPI de tu banco, y nunca escribas «crypto», «USDT» ni «Bybit» en el campo de observaciones.
- Marca el pago como realizado y espera la liberación: pulsa «Transferred, Notify Seller» cuando se confirme el cargo de tu UPI. El vendedor libera los USDT en tu Funding wallet y, desde ahí, puedes pasarlos a Spot para operar con BTC, ETH, SOL o cualquiera de los más de 2.000 activos del libro de órdenes de Bybit.
Comisiones y límites de depósito para usuarios de UPI
El coste total se divide en el tramo de transferencia por UPI, el spread del comerciante P2P y la comisión de spot o de derivados del exchange. El tramo de transferencia suele ser gratuito; el spread del comerciante es donde está el coste real.
Costes y límites de UPI
- Límite por transacción de UPI: ₹1,00,000 para pagos P2P, fijado por NPCI. El límite categórico de ₹5 lakh solo se aplica a categorías P2M verificadas, como seguros y mercados de capitales, no a los exchanges de criptomonedas.
- Límite diario de operaciones UPI: 20 transacciones P2P salientes cada 24 horas por identificador UPI. Para hacer un depósito de 5 lakh de ₹ en un día, planifica cinco transacciones separadas con varios comercios o repartidas entre identificadores vinculados a distintas cuentas bancarias.
- Límites según el banco: SBI, HDFC, ICICI, Axis, Kotak Mahindra y Yes Bank establecen por defecto ₹1 lakh al día en UPI; PNB se sitúa más cerca de ₹50.000. Las cuentas nuevas y los perfiles inactivos suelen tener un límite menor durante los primeros días.
- Comisiones de UPI: Gratis para pagos P2P personales entre cuentas bancarias, incluidos los dirigidos a comerciantes P2P en un exchange de criptomonedas.
Comisiones de Bybit
- Depósito P2P: comisión del 0 % para comprador y vendedor. El precio cotizado por el comerciante ya incluye su margen, normalmente de 0,5 a 1,2 % sobre el precio medio de mercado de BTC/USDT.
- Trading spot: 0,10 % maker / 0,10 % taker en el nivel estándar, que baja a 0,04 % / 0,06 % en VIP 1.
- Trading de futuros: 0,02 % maker / 0,055 % taker en el nivel base.
- Retiro de criptomonedas: solo se paga la comisión de red. USDT en Tron (TRC-20) cuesta alrededor de 1 USDT; USDT en Ethereum (ERC-20), más cerca de 10 USDT.
- TDS del 1 % conforme a la Sección 194S: los exchanges domiciliados en la India lo deducen y lo ingresan automáticamente. En exchanges extraterritoriales como Bybit, la obligación de retención recae en el comprador en las operaciones P2P, lo que significa que la conciliación de fin de año a través de un CA o de Koinly es imprescindible.
Un depósito gratuito por UPI combinado con 0,10 % en spot sitúa el coste total de Bybit muy por debajo del de CoinDCX, de 0,50 % / 0,75 %, y muy por debajo del precio basado en el spread de CoinSwitch.
Los mejores exchanges para usuarios de UPI en la India
Los usuarios de India disponen de varias opciones registradas ante FIU-IND, repartidas entre exchanges nacionales con pasarelas UPI nativas y exchanges extranjeros que gestionan UPI mediante P2P.
Política de criptomonedas de UPI
La NPCI no ha emitido ninguna circular formal que permita o prohíba el UPI para comprar criptomonedas desde la declaración sin firma de abril de 2022, y el Reserve Bank of India se ha mantenido en silencio sobre los flujos de UPI a exchanges desde que el Tribunal Supremo anuló su prohibición bancaria de 2018 en Internet and Mobile Association of India v. RBI. Los bancos indios procesan los pagos UPI relacionados con criptomonedas con las normas habituales, y el único riesgo de bloqueo que merece tomarse en serio es posterior: las unidades de ciberdelincuencia que usan la sección 91 de la BNSS para bloquear fondos vinculados a una denuncia por fraude.
La línea de cumplimiento que ahora todo exchange serio considera vinculante es el registro en FIU-IND conforme a la Ley de Prevención del Blanqueo de Capitales. A fecha del ejercicio fiscal 2024-25, hay 49 proveedores de servicios de activos digitales virtuales registrados en FIU-IND, de los cuales 45 son indios y 4 extranjeros (Bybit, Binance, KuCoin y Bitget). Usar un exchange registrado marca la diferencia entre una transacción limpia y una alerta de «entidad extranjera no registrada» en tu AIS a final de año.
El marco fiscal es lo que la mayoría de los inversores minoristas subestima. Toda ganancia con un activo digital virtual tributa a un tipo fijo del 30 % según la sección 115BBH, más un cess del 4 %, sin compensación de pérdidas ni arrastre a ejercicios futuros. Aparte, se aplica un TDS del 1 % según la sección 194S a las transferencias superiores a ₹50.000 en un ejercicio fiscal (₹10.000 para personas no especificadas), y las operaciones de criptomoneda a criptomoneda cuentan como hechos imponibles. La declaración se hace en el Schedule VDA de tu ITR-2 o ITR-3.
Sobre UPI
Unified Payments Interface es un protocolo de pagos interbancarios en tiempo real desarrollado por la National Payments Corporation of India y regulado por el Reserve Bank of India. Se lanzó en abril de 2016 y funciona sobre la red del Immediate Payment Service.
En agosto de 2025, UPI procesó 20.000 millones de transacciones por valor de 25 billones de ₹ en un solo mes, lo que supone aproximadamente el 84 % de todos los pagos digitales en la India y superó a Visa en número diario de transacciones a escala mundial.
Entre los principales bancos compatibles con UPI se incluyen State Bank of India, HDFC, ICICI, Axis, Kotak Mahindra, Punjab National Bank, Bank of Baroda, IDFC FIRST, Yes Bank e IndusInd, además de bancos cooperativos y rurales regionales mediante acuerdos con PSP. Apps como Google Pay, PhonePe, Paytm, BHIM y Cred funcionan sobre las mismas infraestructuras de NPCI, así que la velocidad del depósito es idéntica sea cual sea la app de UPI que uses.
Conclusión
Comprar criptomonedas con UPI en India sigue uno de dos caminos: una pasarela UPI directa en un exchange nacional registrado en FIU-IND, o una operación P2P financiada con UPI en un exchange extraterritorial registrado en FIU-IND. La primera es más sencilla y la segunda es más barata y ofrece una cobertura de activos más amplia.
NPCI no bloquea los flujos de UPI relacionados con criptomonedas, y los bloqueos de cuentas bancarias casi siempre se deben a una denuncia de fraude posterior y no a una política general. Utiliza exchanges registrados en FIU-IND y comerciantes verificados con miles de órdenes completadas, y el riesgo baja casi a cero.
Bybit es la opción más adecuada para la mayoría de los usuarios de UPI en cuanto a coste, variedad de activos y cumplimiento normativo. CoinDCX es la alternativa nacional si solo operas con BTC, ETH y las principales altcoins y prefieres una gestión fiscal más sencilla.