






¿Qué muestra el mapa de calor de liquidation de XRP?
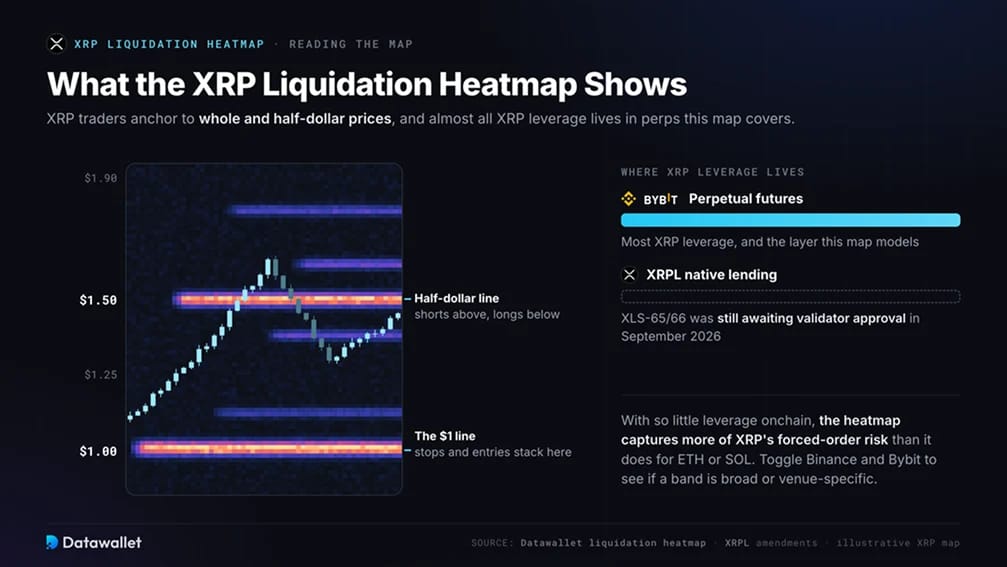
El mapa de calor de liquidation de XRP estima los precios a los cuales las posiciones en futures perpetual de XRP/USDT con leverage en Binance y Bybit serían cerradas de forma forzosa. Los conglomerados por encima del precio de XRP son mayoritariamente posiciones short que se verían obligadas a recomprar. Los conglomerados por debajo son mayoritariamente posiciones long que se verían obligadas a vender.
Los operadores de XRP se apegan fuertemente a los precios de dólares enteros y medios dólares, por lo que las bandas brillantes tienden a acumularse alrededor de niveles como $1.00 y $1.50. Alterne entre Binance y Bybit para comprobar si una banda refleja un posicionamiento amplio o el flujo de órdenes de una sola plataforma. Luego, use el panel de niveles clave para ver qué lado del precio alberga el grupo más grande.
XRP tiene una característica que hace que este mapa sea inusualmente representativo: muy poco leverage de XRP vive Onchain. El protocolo de préstamos nativo del XRP Ledger (XLS-65/66) aún esperaba la aprobación de los validadores en septiembre de 2026. Por lo tanto, la mayor parte del leverage de XRP se encuentra en futures perpetual, y no en préstamos DeFi que el mapa de calor no puede ver.
¿Por qué el leverage de XRP se está trasladando a plataformas reguladas?
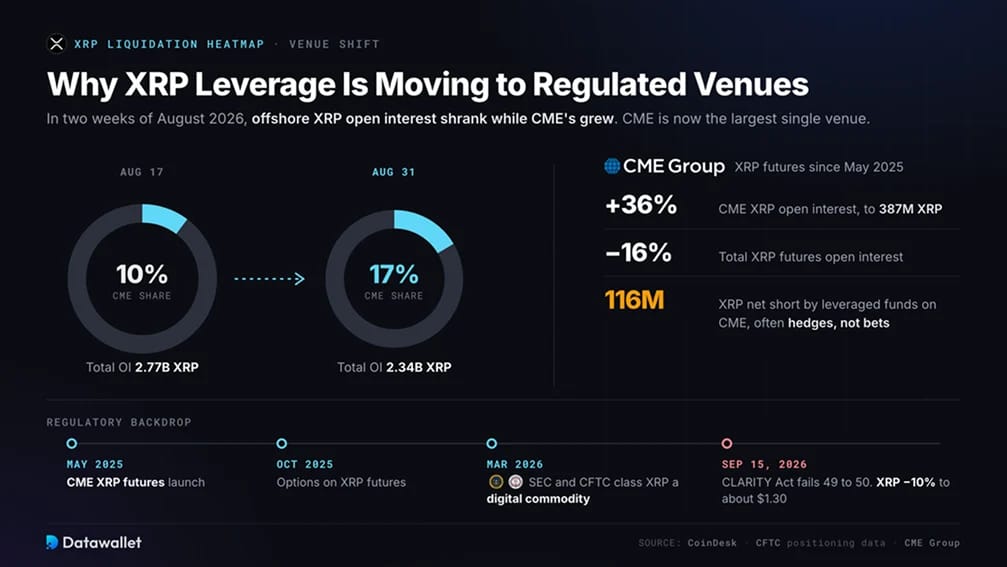
CME Group lanzó los futures de XRP en mayo de 2025. Superaron los $1 mil millones en open interest en aproximadamente tres meses, el crecimiento más rápido de cualquier nuevo contrato de CME, y las opciones sobre futures de XRP siguieron en octubre de 2025.
A finales de agosto de 2026, el cambio se aceleró. Entre el 17 y el 31 de agosto, el open interest total de futures de XRP cayó un 16 % mientras que el open interest de CME aumentó un 36 % hasta los 387 millones de XRP, elevando la cuota de CME del 10 % al 17 %. Los fondos con leverage en CME mantenían una posición neta short de unos 116 millones de XRP. A principios de septiembre, CME se había convertido en la mayor plataforma individual de futures de XRP por open interest.
Esto es importante para leer el mapa de calor de tres maneras:
- Los conglomerados extraterritoriales representan una parte menor del mercado: Binance y Bybit todavía albergan el leverage que se desploma más rápido. Una parte creciente del posicionamiento en XRP se encuentra ahora en CME, donde las cuentas tienen margin completo y son institucionales.
- Los fondos de cobertura operan de manera diferente al inversor minorista: Los shorts institucionales en CME suelen ser coberturas o operaciones de arbitraje de bases en lugar de apuestas direccionales. No se deshacen de la misma manera que los stop-outs minoristas.
- La regulación mueve el leverage rápidamente: Una interpretación conjunta de la SEC y la CFTC en marzo de 2026 clasificó a XRP como un producto digital, y el leverage aumentó durante la primavera. Cuando el CLARITY Act no alcanzó los votos necesarios para cerrar el debate en el Senado (49 a 50) el 15 de septiembre de 2026, XRP cayó alrededor de un 10 % hasta cerca de $1.30 en una sola sesión.
¿Qué revelaron las mayores liquidation de XRP?
- Depuración de febrero: El 5 de febrero, XRP cayó más de un 16 % hasta aproximadamente $1.29, la peor caída entre los principales tokens de ese día. Se liquidaron alrededor de $46 millones en posiciones de XRP, la mayoría de ellas long. La tasa de financiación en Binance se mantuvo mayoritariamente negativa hasta la primavera a medida que los operadores se inclinaban hacia posiciones short.
- El rebote de agosto: XRP tocó fondo justo por debajo de $1 a mediados de agosto, y luego subió alrededor de un 70 % hasta alcanzar aproximadamente $1.70 a medida que los shorts sufrían un short squeeze.
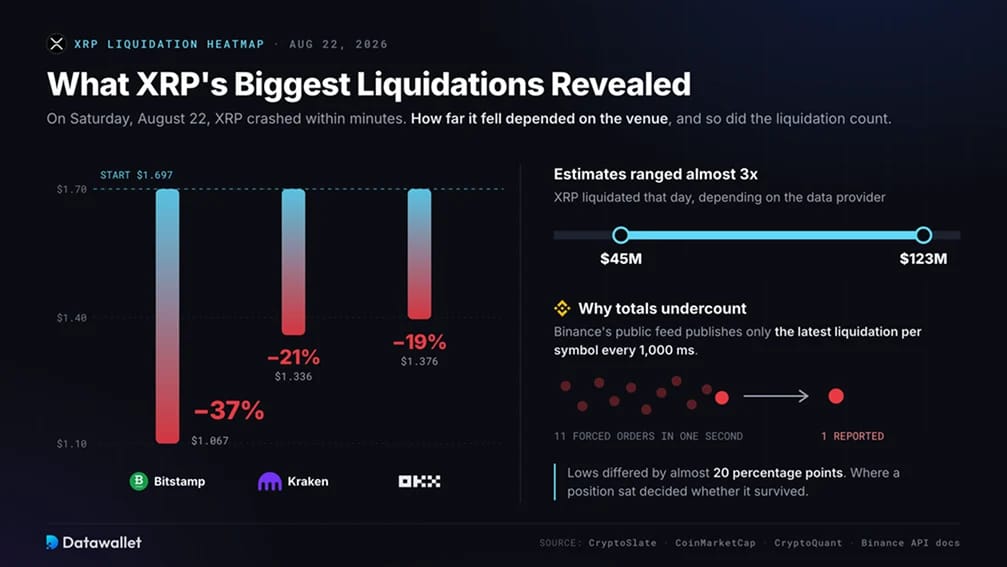
- La mecha del fin de semana: El sábado 22 de agosto, XRP se desplomó en cuestión de minutos. Bitstamp registró una caída del 37 % desde $1.697 hasta $1.067, mientras que Kraken y OKX cayeron alrededor de un 20 %. Fue el día con mayor liquidation de XRP de 2026. Dependiendo del proveedor de datos, las estimaciones de lo liquidado oscilaron entre $45 millones y $123 millones.
Los totales de liquidation reportados difieren tanto porque los exchanges no reportan cada liquidation. El canal público de liquidation de Binance publica solo la última liquidation por símbolo cada 1,000 milisegundos. Durante una cascada rápida, cientos de órdenes forzadas pueden colapsar en un puñado de eventos reportados. Esa subestimación es la razón por la cual un modelo de dónde se encuentra el leverage es útil junto con los totales reportados.
La mecha del 22 de agosto también mostró cuán importante es la plataforma. Los mínimos difirieron en casi 20 puntos porcentuales entre los exchanges. Los sistemas de precios de marca protegen a los operadores de perp frente a una mecha en una sola plataforma, pero solo hasta cierto punto. Cuando la liquidez es escasa, la plataforma en la que se encuentra una posición puede decidir si sobrevive.
¿Qué fuerzas moldean el posicionamiento de XRP?
- Flujo minorista coreano: XRP superó el volumen de trading de Bitcoin en Upbit durante 30 días seguidos entre el 23 de agosto y el 21 de septiembre de 2026, aunque no mostró ningún Kimchi premium. La demanda spot coreana suele marcar la dirección intradía de XRP, y los perps en el extranjero amplifican el movimiento. La guía de Datawallet sobre exchanges de criptomonedas en Corea del Sur cubre a Upbit y sus rivales.
- Demanda de ETF de spot: Los ETF de spot de XRP en EE. UU. se lanzaron a finales de 2025. Registraron una entrada semanal récord de 110,5 millones de dólares a finales de agosto de 2026, para luego estabilizarse cerca de 1710 millones de dólares en entradas acumuladas a mediados de septiembre. La demanda de ETF sin leverage puede absorber las ventas forzadas, pero solo mientras el flujo continúe.
- Liberaciones mensuales de depósito en garantía (escrow): Ripple libera mil millones de XRP del escrow el día 1 de cada mes y normalmente vuelve a bloquear entre 700 y 900 millones. Los traders suelen posicionarse en torno a la fecha de liberación, y los nuevos cúmulos tienden a formarse en los días previos.
- Liquidez de stablecoins: La stablecoin RLUSD de Ripple alcanzó una oferta de aproximadamente 2400 millones de dólares a mediados de septiembre de 2026. Eso profundiza la liquidez en dólares en el XRPL y proporciona un activo de préstamo nativo para los futuros mercados de préstamos de XRPL.
- Empresas de tesorería: Evernorth, que posee unos 473 millones de XRP, completó su registro en la SEC en agosto de 2026 antes de una cotización planeada en NASDAQ bajo el ticker XRPN.
¿Cómo se deben leer los cúmulos de XRP?
- Separa los cúmulos cercanos y lejanos: Los cúmulos que se encuentran entre un 5 % y un 10 % del spot son objetivos activos. Los cúmulos que se formaron en el mínimo del ciclo de agosto, muy por debajo de 1,20 USD, son niveles estructurales, no imanes a corto plazo.
- Marca el 1 de mes: Revisa la vista en 3D antes de cada liberación de escrow. El leverage que se acumula antes de una liberación a menudo se desmarca justo después.
- Vigila los fines de semana: Los libros de órdenes escasos durante el fin de semana convirtieron una caída rutinaria en una mecha del 37 % en una plataforma en agosto. Los cúmulos densos situados a un pequeño porcentaje del precio conllevan más riesgo de viernes a domingo.
- Analiza las horas de Asia: La intensa actividad en Upbit durante las horas de trading coreanas suele iniciar los movimientos que activan los cúmulos en el extranjero.
- Conoce lo que falta: Los futures y opciones de CME, los libros de spot coreanos y los flujos de ETF de spot no están en el modelo. El modelo tampoco puede distinguir una cobertura de una apuesta direccional, por lo que un gran short institucional puede ser un trade de base en lugar de una apuesta a precios más bajos.