
Top 10 des statistiques et tendances de Tether (USDT) (2026)
Tether fait circuler environ 185 milliards de dollars d'USDT tout en détenant environ 141 milliards de dollars d'exposition aux bons du Trésor américain, une position qui en fait le 17e plus grand détenteur de dette publique américaine au monde et le place devant plusieurs États souverains, dont Taïwan et Israël.
Le tableau ci-dessous suit les indicateurs qui définissent la position de Tether en 2026 :
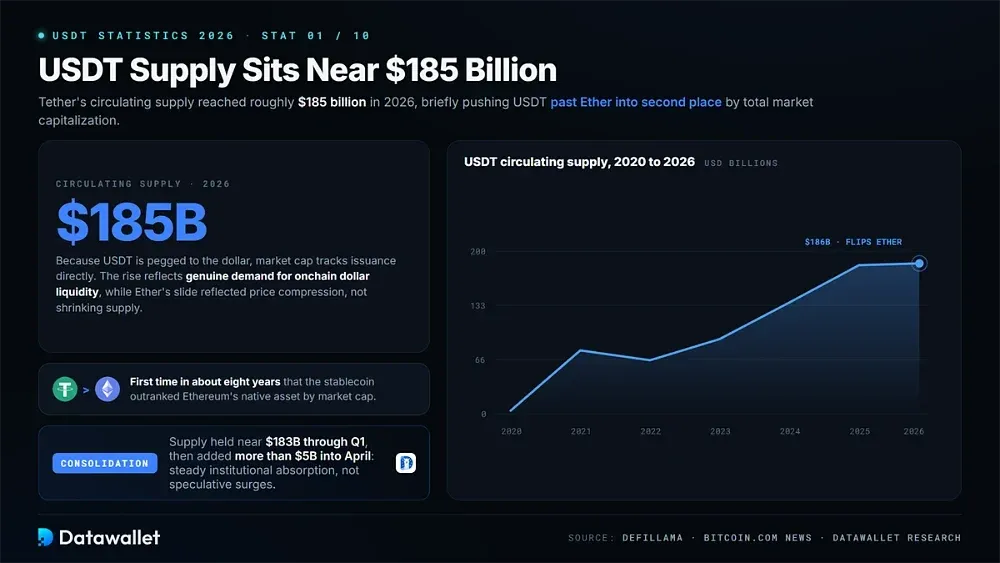
1. L'offre d'USDT avoisine 185 milliards de dollars
L'offre en circulation de Tether a atteint environ 185 milliards de dollars en 2026, un niveau qui a brièvement propulsé l'USDT devant Ether, à la deuxième place en capitalisation boursière totale. C'était la première fois depuis environ huit ans que ce stablecoin dépassait l'actif natif d'Ethereum.
Les mécanismes à l'origine de ce jalon méritent d'être distingués. La capitalisation boursière d'USDT suit directement l'émission, car le jeton est indexé sur le dollar ; sa hausse a donc reflété une véritable demande de liquidité en dollars onchain, tandis que le recul d'Ether a reflété une compression des prix plutôt qu'une diminution de l'offre.
La croissance s'est depuis stabilisée en phase de consolidation. L'offre est restée proche de 183 milliards de dollars au premier trimestre avant d'augmenter de plus de 5 milliards de dollars en avril, selon le tableau de bord des stablecoins de DefiLlama, ce qui suggère une absorption institutionnelle régulière plutôt que les flambées spéculatives des cycles précédents.
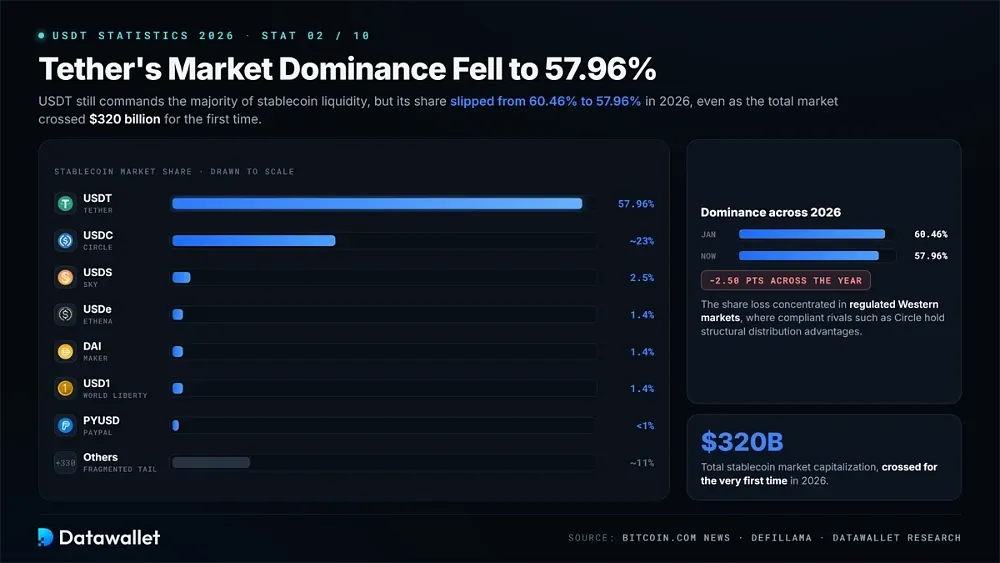
2. La dominance de marché de Tether a reculé à 57,96 %
Tether détient toujours la majorité de la liquidité des stablecoins, mais son emprise s'est nettement relâchée en 2026. La dominance d'USDT est passée de 60,46 % à 57,96 % sur l'année, alors même que le marché global des stablecoins dépassait 320 milliards de dollars de capitalisation totale pour la toute première fois.
Le paysage concurrentiel actuel se décompose comme suit :
- USDT (57,96 %) : conserve sa domination grâce à son intégration aux plateformes d'échange et à son adoption dans les marchés émergents, avec environ 185 milliards de dollars en circulation.
- USDC (environ 23 %) : l'alternative réglementée de Circle profite directement de la conformité à MiCA et d'un traitement préférentiel sur les plateformes de trading réglementées aux États-Unis.
- USDS (2,5 %) : le dollar de Sky sert les écosystèmes de finance décentralisée où le collatéral natif du protocole compte davantage que la profondeur de référencement sur les plateformes d'échange.
- USDe (1,4 %) : le dollar synthétique d'Ethena capte la demande en quête de rendement grâce à une couverture delta-neutre plutôt qu'à des réserves traditionnelles en monnaie fiat.
- DAI (1,4 %) : le stablecoin décentralisé d'origine reste surcollatéralisé par des cryptoactifs, sans émetteur central capable de geler les soldes.
- 1 $ (1,4 %) : le nouvel entrant de World Liberty Financial a rapidement gagné du terrain après son lancement fin 2025 sur les principales plateformes de trading centralisées.
- PYUSD (sous 1 %) : le stablecoin de PayPal vise le règlement des commerçants et les paiements de détail plutôt que la concurrence pour la liquidité de trading des plateformes d'échange.
- Autres (environ 11 %) : plus de 330 projets restants se partagent une queue fragmentée, dont des jetons en dollars émis par des banques et adossés à des institutions.
Cette érosion compte nettement plus que ne le suggèrent d'abord les chiffres absolus, car la perte de parts s'est concentrée précisément sur les marchés occidentaux réglementés, où des concurrents conformes comme Circle bénéficient désormais d'avantages structurels de distribution que Tether ne peut tout simplement pas égaler depuis sa position actuelle offshore.
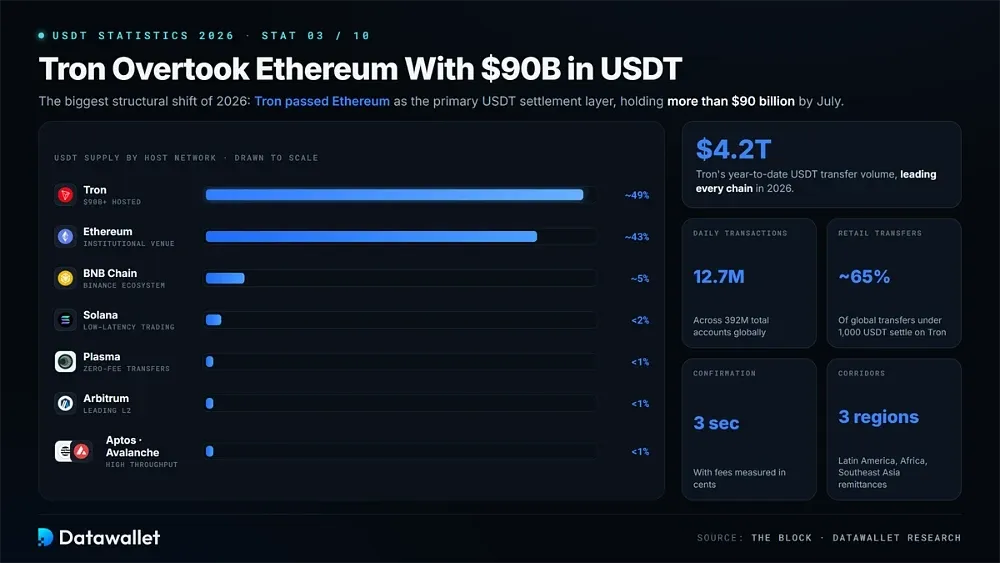
3. Tron a dépassé Ethereum avec 90 milliards de dollars en USDT
Le changement structurel le plus important de 2026 a été le dépassement d'Ethereum par Tron comme principale couche de règlement de l'USDT. L'offre en circulation sur Tron a dépassé 90 milliards de dollars en juillet, le réseau devançant toutes les chaînes avec environ 4 200 milliards de dollars de volume de transferts depuis le début de l'année.
Les principaux réseaux hébergeant l'USDT se classent désormais ainsi :
- Tron (environ 49 %) : héberge plus de 90 milliards de dollars, traitant 12,7 millions de transactions quotidiennes pour 392 millions de comptes au total dans le monde.
- Ethereum (environ 43 %) : reste la plateforme de règlement institutionnelle où se concentrent le plus fortement la liquidité profonde de la finance décentralisée et les transferts de grande valeur.
- BNB Chain (environ 5 %) : sert de principale couche de liquidité de l'écosystème Binance et de ses paires de trading associées.
- Solana (moins de 2 %) : prend en charge des applications de trading à faible latence où une finalité inférieure à la seconde compte plus que la profondeur de règlement ou l'intégration institutionnelle.
- Plasma (moins de 1 %) : une blockchain stablecoin conçue à cet effet, qui gagne régulièrement du terrain grâce aux transferts d'USDT sans frais et aux applications grand public axées sur les paiements.
- Arbitrum (moins de 1 %) : sert de principale destination Layer 2 pour la liquidité USDT basée sur Ethereum en quête d'une exécution moins chère.
- Aptos et Avalanche (moins de 1 % chacun) : des alternatives à haut débit détenant chacune plusieurs centaines de millions pour le collatéral cross-chain et le trading régional.
L'avantage de Tron est structurel plutôt qu'une question de prestige technique. Avec des confirmations en trois secondes et des frais de l'ordre de quelques centimes, il a capté environ 65 % des transferts de détail mondiaux inférieurs à 1 000 USDT, et les wallets compatibles avec Tron dominent désormais les corridors de transferts de fonds en Amérique latine, en Afrique et en Asie du Sud-Est.
4. Tether a gelé plus de 4,4 milliards de dollars en USDT
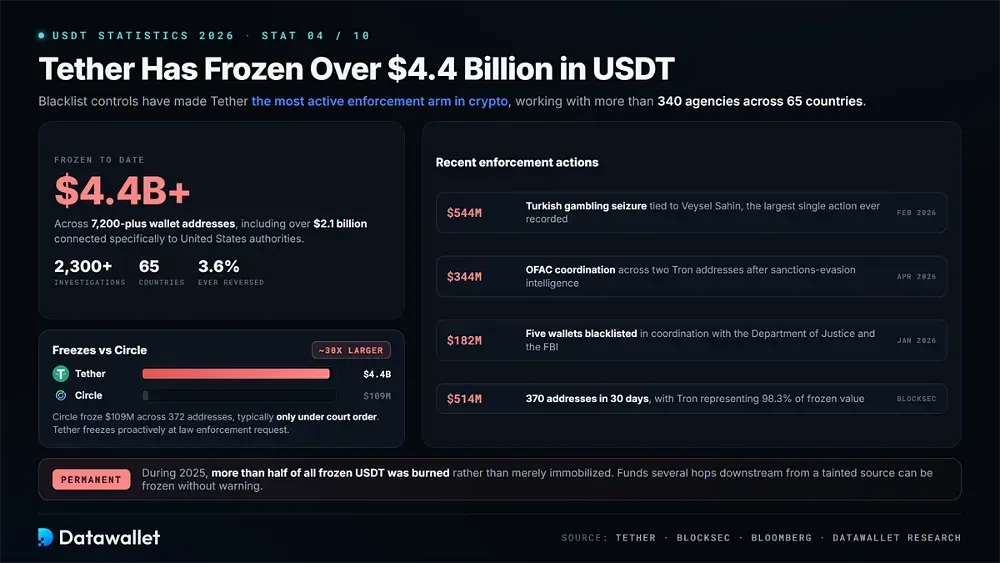
La capacité de Tether à mettre des adresses sur liste noire en a fait le bras d'application le plus actif de toute la crypto. L'entreprise a gelé plus de 4,4 milliards de dollars en USDT sur plus de 7 200 adresses de wallet à ce jour, dont plus de 2,1 milliards de dollars liés spécifiquement aux autorités des États-Unis.
L'ampleur de ces mesures dépasse largement celle des concurrents. Circle a gelé environ 109 millions de dollars en USDC sur 372 adresses sur une période comparable, ce qui rend l'activité de Tether environ 30 fois plus importante. La différence de philosophie tient à ce que Circle n'agit généralement que sur ordre d'un tribunal, tandis que Tether gèle de manière proactive à la demande des forces de l'ordre.
Des actions récentes des autorités illustrent ce rythme :
- Saisie liée aux jeux d'argent en Turquie : Tether a gelé 544 millions de dollars liés à Veysel Sahin à la demande des procureurs d'Istanbul, sa plus importante mesure coercitive ponctuelle jamais enregistrée.
- Coordination avec l'OFAC en avril : un gel de 344 millions de dollars sur deux adresses Tron a fait suite à des renseignements sur le contournement de sanctions transmis aux autorités des États-Unis.
- Action de janvier sur Tron : Environ 182 millions de dollars ont été mis sur liste noire sur cinq portefeuilles, en coordination avec le Department of Justice et le FBI.
- Aperçu sur trente jours : les données de BlockSec ont enregistré 370 adresses sur liste noire détenant 514,64 millions de dollars, Tron représentant 98,3 % de la valeur.
- Portée mondiale : Tether collabore désormais avec plus de 340 agences dans 65 pays et a soutenu à ce jour plus de 2 300 enquêtes dans le monde.
- Destruction définitive : en 2025, plus de la moitié des USDT gelés ont ensuite été brûlés plutôt que simplement immobilisés sur place.
- Faible taux d'annulation : seulement 3,6 % environ des adresses sur liste noire ont déjà été retirées de la liste, ce qui rend ces gels de fait permanents.
Pour les utilisateurs, cela implique concrètement que les soldes en USDT comportent un risque de contrepartie totalement absent des alternatives décentralisées. Des fonds reçus plusieurs transferts en aval d'une source suspecte peuvent être gelés sans aucun avertissement, et souvent avant la fin des procédures judiciaires formelles.
5. Le bénéfice du T1 2026 atteint 1,04 milliard de dollars
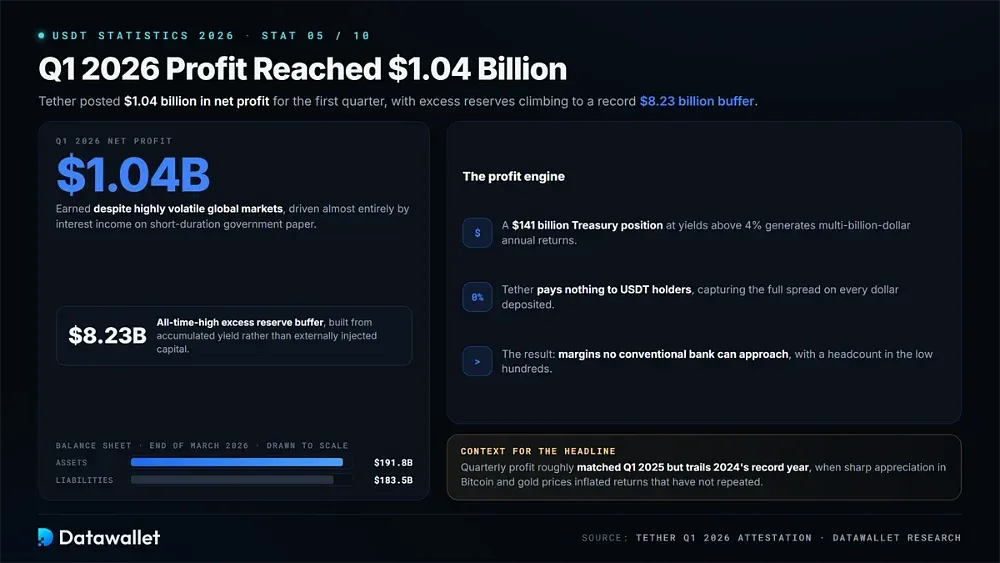
Tether a déclaré 1,04 milliard de dollars de bénéfice net pour le premier trimestre 2026, avec des réserves excédentaires en hausse à un record de 8,23 milliards de dollars. Le total des actifs s'élevait à environ 191,8 milliards de dollars contre des passifs de 183,5 milliards de dollars à fin mars.
Cette performance provient presque entièrement des intérêts perçus sur des titres d'État de courte durée. Avec des rendements des bons du Trésor supérieurs à 4 %, une position de 141 milliards de dollars génère des revenus annuels de plusieurs milliards de dollars, alors que Tether ne verse rien aux détenteurs d'USDT, ce qui produit des marges qu'aucune banque classique ne peut approcher.
Le contexte compte pour le chiffre phare. Le bénéfice trimestriel a à peu près égalé celui du T1 2025, mais reste inférieur à l'année record 2024, lorsque la forte hausse des cours de Bitcoin et de l'or avait gonflé des rendements qui ne se sont pas reproduits. Le coussin de 8,23 milliards de dollars représente un rendement accumulé plutôt que du capital injecté de l'extérieur.
6. L'exposition aux bons du Trésor place Tether au 17e rang mondial
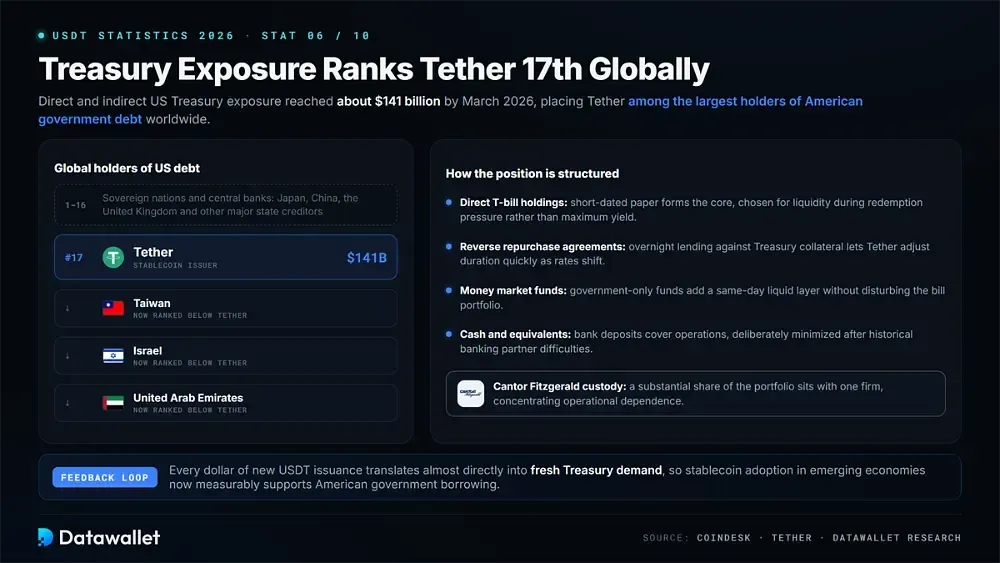
L'exposition directe et indirecte aux bons du Trésor des États-Unis atteignait environ 141 milliards de dollars en mars 2026, ce qui faisait de Tether le 17e plus grand détenteur de dette publique américaine au monde. Cette position le place désormais devant des États souverains comme Taïwan, Israël et les Émirats arabes unis.
La structure des réserves derrière cette position se décompose comme suit :
- Détention directe de bons du Trésor : le papier d'État à court terme constitue l'allocation principale, choisi pour sa liquidité en cas de pression sur les rachats plutôt que pour le rendement maximal disponible.
- Prises en pension inversées : le prêt au jour le jour contre des garanties en bons du Trésor ajoute de la souplesse et permet à Tether d'ajuster rapidement son exposition à la duration selon l'évolution des taux.
- Fonds monétaires : les fonds investis uniquement en titres publics offrent une couche de liquidité supplémentaire, remboursable le jour même sans perturber le portefeuille sous-jacent de bons du Trésor.
- Liquidités et équivalents : les dépôts bancaires couvrent les besoins opérationnels immédiats, bien que Tether minimise délibérément cette exposition après des difficultés passées avec des partenaires bancaires.
- Conservation chez Cantor Fitzgerald : une part importante du portefeuille de trésorerie est conservée par cette société, ce qui concentre la dépendance opérationnelle sur une seule institution.
- Comparaison souveraine : La position de 141 milliards de dollars dépasse les avoirs en dette américaine de la plupart des États pris individuellement, ce qui place Tether parmi les plus grands créanciers mondiaux.
Cela crée une boucle de rétroaction inhabituelle entre les cryptomonnaies et les marchés de la dette souveraine. Chaque dollar de nouvelle émission d'USDT se traduit presque directement en nouvelle demande de bons du Trésor, ce qui signifie que l'adoption des stablecoins dans les économies émergentes soutient désormais de façon mesurable le marché de l'emprunt du gouvernement américain.
7. Les réserves d'or et de Bitcoin totalisent 27 milliards de dollars
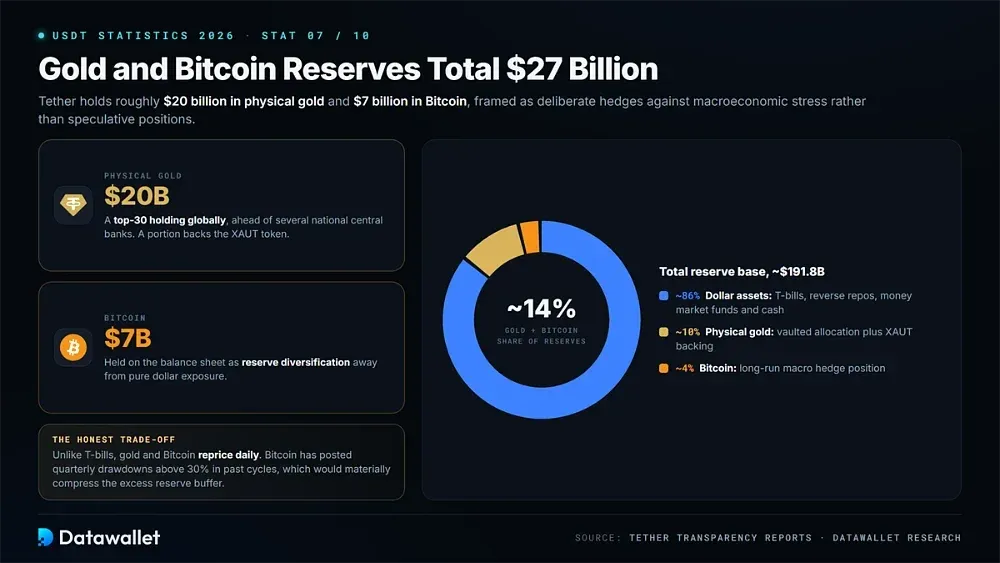
Tether détient environ 20 milliards de dollars d'or physique et 7 milliards de dollars en Bitcoin, soit ensemble environ 14 % de la base totale des réserves. La direction présente ces deux allocations comme des couvertures délibérées contre les tensions macroéconomiques, et non comme des positions spéculatives sur l'évolution future du prix de l'un ou l'autre actif.
La seule position en or place Tether parmi les 30 premiers détenteurs au monde, devant plusieurs banques centrales nationales. Une partie adosse Tether Gold, le jeton XAUT, tandis que le reste figure au bilan comme diversification des réserves hors de l'exposition pure au dollar.
La contrepartie est un vrai risque de volatilité. Contrairement aux bons du Trésor, l'or et Bitcoin se réévaluent chaque jour et peuvent faire varier le montant de la réserve excédentaire dans un sens comme dans l'autre. Bitcoin a enregistré des baisses trimestrielles supérieures à 30 % lors des cycles passés, ce qui réduirait sensiblement le coussin lors d'une correction brutale.
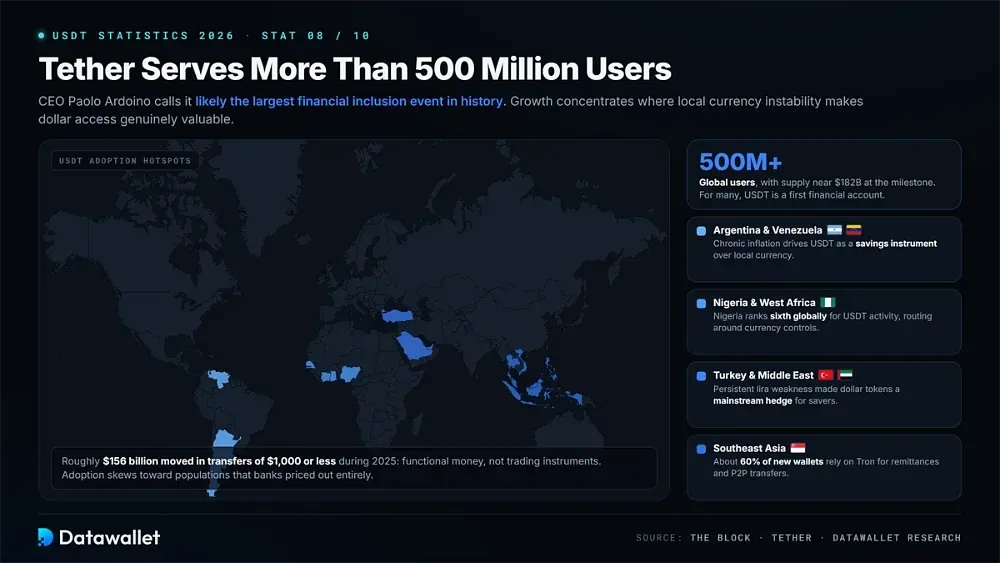
8. Tether compte plus de 500 millions d'utilisateurs
Tether a dépassé 500 millions d'utilisateurs dans le monde, une étape que son directeur général Paolo Ardoino a décrite comme probablement le plus grand événement d'inclusion financière de l'histoire. La croissance se concentre dans les économies où l'instabilité de la monnaie locale rend l'accès au dollar réellement précieux, et pas seulement pratique, pour les épargnants ordinaires.
Les schémas d'adoption régionaux montrent d'où provient réellement cette demande :
- Argentine et Venezuela : l'inflation chronique stimule l'adoption de l'USDT comme instrument d'épargne, les résidents détenant des stablecoins plutôt que la monnaie locale qui se déprécie.
- Nigeria et Afrique de l'Ouest : le Nigeria se classe au sixième rang mondial pour l'activité en USDT, les stablecoins contournant les contrôles des changes et la rareté de la liquidité en dollars.
- Asie du Sud-Est : environ 60 % des nouveaux wallets de la région utilisent Tron pour les envois de fonds, l'épargne et les transferts peer-to-peer du quotidien entre ménages.
- Turquie et Moyen-Orient : la faiblesse persistante de la livre turque a fait des jetons libellés en dollars une protection courante chez les petits épargnants et les petites entreprises.
- Paiements de faible montant : environ 156 milliards de dollars ont circulé dans des transferts de 1 000 $ ou moins en 2025, ce qui indique un véritable usage transactionnel quotidien.
- Priorité aux personnes non bancarisées : l'adoption se concentre sur des populations que les banques traditionnelles ont totalement exclues par leurs prix, faisant de l'USDT un premier compte financier pour beaucoup.
La composition de ces utilisateurs diffère nettement de la base spéculative des cryptomonnaies. Ce sont des personnes qui utilisent les jetons en dollars comme une monnaie fonctionnelle plutôt que comme des instruments de trading, ce qui explique précisément pourquoi la demande des marchés émergents s'est révélée bien plus durable que les flux spéculatifs animés par les plateformes d'échange.
9. L'USDT a déplacé 13 300 milliards de dollars en transferts annuels
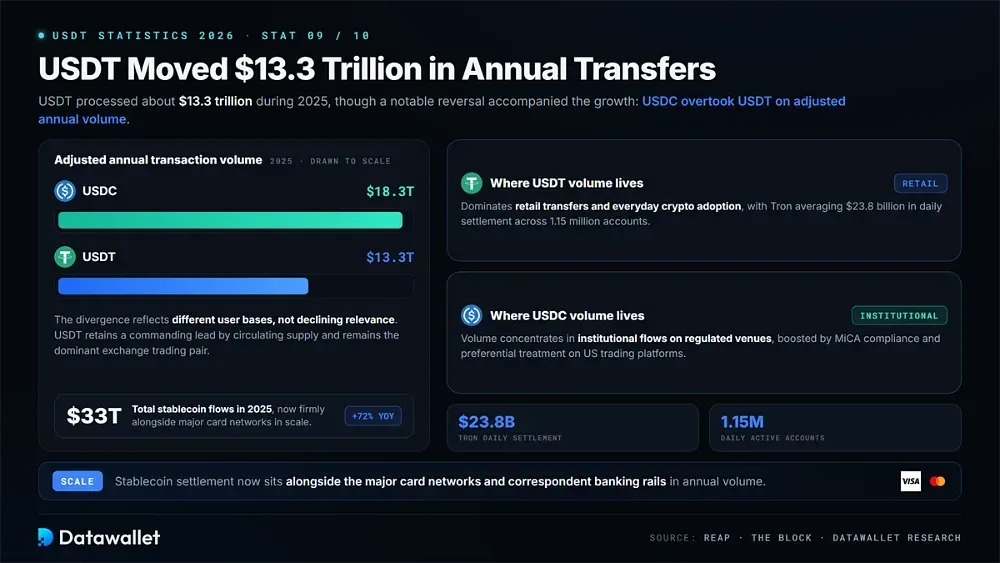
USDT a traité environ 13 300 milliards de dollars de transferts en 2025, soit une part d'environ 33 000 milliards de dollars de flux totaux de stablecoin, en hausse de 72 % sur un an. Ces volumes placent désormais le règlement en stablecoin au même niveau, par son ampleur, que les grands réseaux de cartes et les circuits bancaires correspondants traditionnels.
Un renversement notable a accompagné cette croissance durant l'année. USDC a dépassé USDT en volume annuel de transactions ajusté, avec 18 300 milliards de dollars traités contre 13 300 milliards de dollars pour Tether, alors même que USDT conserve une avance écrasante en offre en circulation et reste de loin la principale paire de trading des plateformes d'échange.
Cet écart reflète des bases d'utilisateurs différentes plutôt qu'une pertinence en baisse. Le volume de l'USDC se concentre dans les flux institutionnels sur des plateformes réglementées, tandis que l'USDT domine les transferts de détail et l'adoption quotidienne des cryptos, Tron affichant en moyenne 23,8 milliards de dollars de règlements quotidiens sur 1,15 million de comptes.
10. KPMG a commencé le premier audit complet de Tether
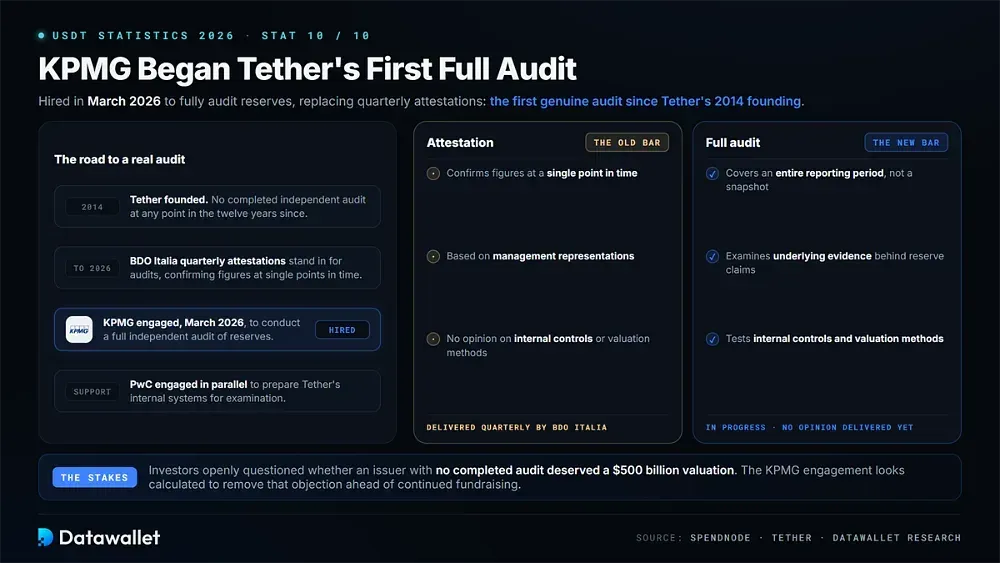
Tether a engagé KPMG en mars 2026 pour réaliser un audit indépendant complet de ses réserves, PwC étant chargé de préparer les systèmes internes. Ce serait le premier véritable audit de l'entreprise depuis sa création en 2014, en remplacement des attestations trimestrielles publiées par BDO Italia.
La distinction est de fond et non de forme. Une attestation confirme des chiffres à un instant donné sur la base des déclarations de la direction, tandis qu'un audit complet examine les contrôles internes, les méthodes de valorisation et les preuves sous-jacentes des réserves déclarées sur l'ensemble d'une période.
Son achèvement réglerait enfin la critique qui poursuit Tether depuis le plus longtemps. Les investisseurs se demandaient ouvertement si un émetteur de stablecoin sans audit complet méritait une valorisation de 500 milliards de dollars, et la mission confiée à KPMG semble calculée pour lever cette objection précise avant la poursuite des efforts de levée de fonds.
Qu'est-ce que Tether (USDT) ?
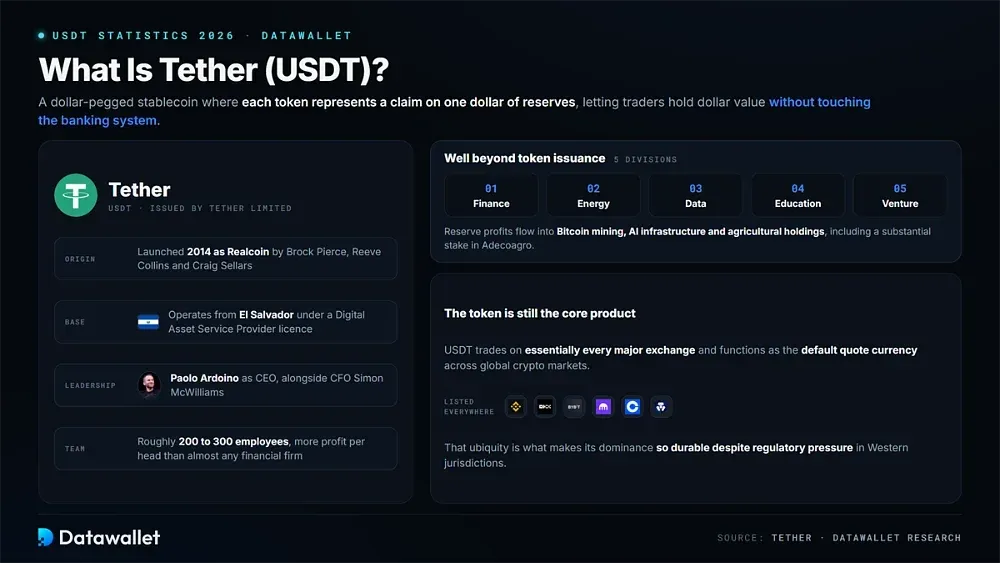
Tether est un stablecoin adossé au dollar, émis par Tether Limited, lancé à l'origine sous le nom de Realcoin en 2014 par Brock Pierce, Reeve Collins et Craig Sellars. Chaque jeton représente une créance sur un dollar de réserves, ce qui permet aux traders de détenir de la valeur en dollars sans passer par le système bancaire.
L'entreprise exerce depuis le Salvador sous une licence de prestataire de services d'actifs numériques, après avoir quitté sa structure antérieure des British Virgin Islands. Paolo Ardoino en est le directeur général, aux côtés du directeur financier Simon McWilliams, et dirige environ 200 à 300 employés qui génèrent plus de profit par tête que presque toute autre entreprise financière au monde.
Le rôle de Tether va bien au-delà de la simple émission de jetons depuis quelques années. Le groupe compte désormais cinq divisions couvrant la finance, l'énergie, les données, l'éducation et le capital-risque, et investit les bénéfices de ses réserves dans le minage de Bitcoin, l'infrastructure d'intelligence artificielle et des actifs agricoles, dont une participation importante dans Adecoagro.
Le jeton lui-même reste le produit central : l'USDT est négociable sur pratiquement toutes les grandes plateformes d'échange et sert de devise de cotation par défaut sur les marchés crypto mondiaux. Cette omniprésence explique la solidité de sa domination malgré la pression réglementaire dans les juridictions occidentales.
Comment fonctionne Tether ?
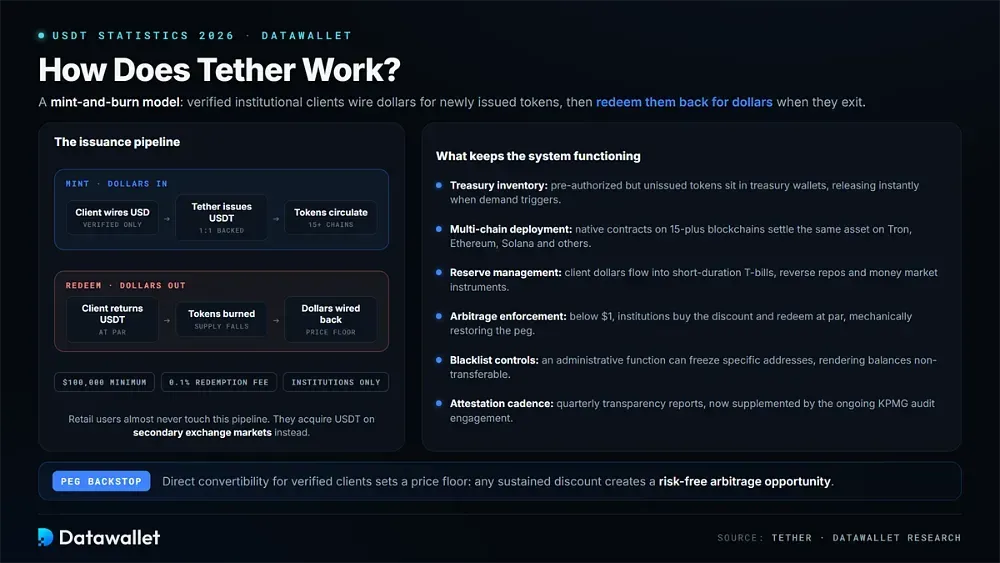
Tether fonctionne selon un modèle de création et de destruction dans lequel des clients institutionnels vérifiés virent des dollars pour recevoir des jetons nouvellement émis, puis les échangent contre des dollars lorsqu'ils sortent. Les particuliers n'interagissent presque jamais directement avec ce circuit et acquièrent l'USDT sur les marchés secondaires des plateformes d'échange.
Les mécanismes qui assurent le fonctionnement du système comprennent :
- Émission agréée : seuls les clients institutionnels vérifiés peuvent créer ou racheter directement, avec un minimum de 100 000 $ et des frais de rachat de 0,1 % appliqués à grande échelle.
- Stock de trésorerie : les jetons préautorisés mais non émis restent dans des wallets de trésorerie jusqu'à ce que la demande déclenche leur libération, ce qui permet à Tether de réagir instantanément sans nouveau déploiement de contrat.
- Déploiement multi-chaînes : des contrats USDT natifs existent sur plus de 15 blockchains, de sorte que le même actif se règle simultanément sur Tron, Ethereum, Solana et d'autres.
- Gestion des réserves : Les dollars des clients sont investis en bons du Trésor à courte durée, en pensions livrées inversées et en instruments du marché monétaire choisis pour leur liquidité plutôt que pour la maximisation du rendement.
- Application de l'arbitrage : lorsque l'USDT s'échange sous un dollar, les institutions achètent la décote et rachètent au pair, ce qui ramène mécaniquement le rattachement du stablecoin vers la parité.
- Contrôles de liste noire : les contrats intelligents comportent une fonction d'administration permettant à Tether de geler des adresses précises, rendant leurs soldes définitivement non transférables sur demande.
- Fréquence des attestations : Des rapports de transparence trimestriels détaillent la composition des réserves, désormais complétés par la mission d'audit KPMG en cours, commencée en 2026.
- Filet de sécurité par le rachat : la convertibilité directe pour les clients vérifiés établit un plancher de prix, puisque toute décote durable crée une opportunité d'arbitrage sans risque.
Tether est-il réglementé en 2026 ?
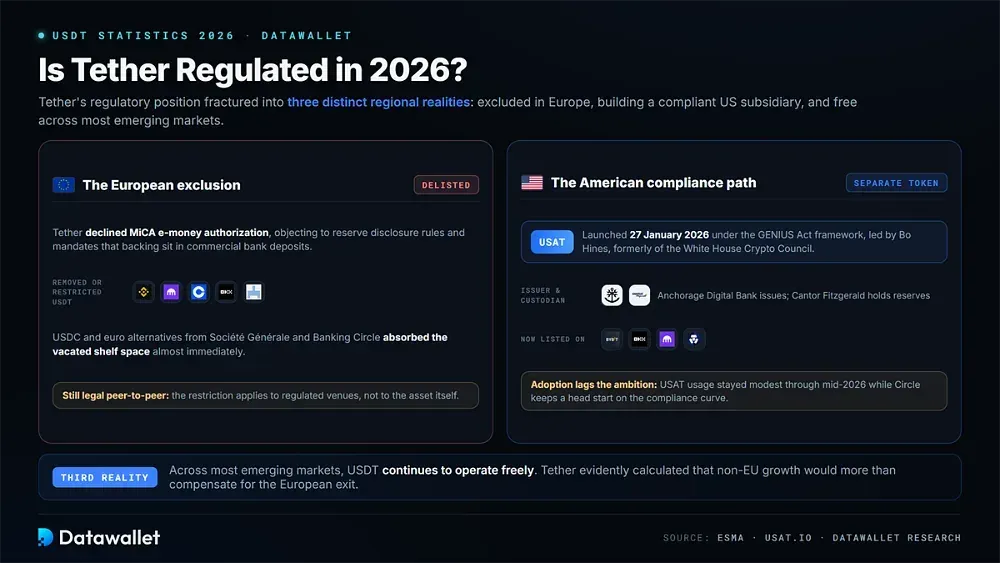
La position réglementaire de Tether s'est fracturée en trois réalités régionales distinctes en 2026 : l'entreprise est à la fois exclue des plateformes d'échange européennes agréées MiCA, en train de bâtir une filiale américaine entièrement distincte et pleinement conforme, et continue d'opérer librement dans la plupart des marchés émergents du monde.
L'exclusion de l'Europe
Tether a refusé de solliciter l'agrément de jeton de monnaie électronique au titre du cadre MiCA européen, en s'opposant publiquement aux exigences de transparence sur les réserves et aux règles imposant qu'une part importante de la couverture soit placée en dépôts bancaires commerciaux. Ce refus a entraîné un coût commercial immédiat et direct.
Il en a résulté une cascade de retraits de cotation, Binance, Kraken, Coinbase, OKX et Bitstamp supprimant ou restreignant l’USDT pour les utilisateurs européens. L’USDC de Circle et les alternatives libellées en euros de Société Générale et de Banking Circle ont occupé presque aussitôt l’espace laissé vacant dans toute la zone.
La part de marché européenne de Tether s'est effondrée en conséquence directe, bien que l'entreprise ait manifestement calculé que la croissance hors UE compenserait largement. La restriction s'applique aux plateformes réglementées et non à l'actif lui-même ; les transferts d'USDT en peer-to-peer restent donc entièrement légaux pour les particuliers européens.
La voie de la conformité américaine
Les États-Unis ont adopté l'approche inverse, avec le GENIUS Act, qui crée un cadre fédéral que les émetteurs étrangers pourront à terme rejoindre. Tether a répondu le 27 janvier 2026 en lançant USAT, un jeton distinct adossé au dollar, émis via Anchorage Digital Bank avec Cantor Fitzgerald comme dépositaire des réserves.
Bo Hines, ancien directeur exécutif du Conseil crypto de la Maison-Blanche, dirige la filiale américaine. USAT présente la composition des réserves et le niveau de transparence exigés par la loi, et est désormais coté sur Bybit, OKX, Kraken et Crypto.com, en concurrence directe avec l'USDC sur des infrastructures nationales réglementées.
L'adoption n'a pas été à la hauteur de l'ambition. L'utilisation de USAT est restée modeste jusqu'à la mi-2026, tandis que Circle conserve une avance considérable en matière de conformité. L'ancien USDT ne reste disponible aux États-Unis que si le Trésor certifie le Salvador comme juridiction comparable, ce qui ne s'est pas produit, ou par la voie d'enregistrement prévue par le GENIUS Act.
Comment Tether gagne-t-il de l'argent ?
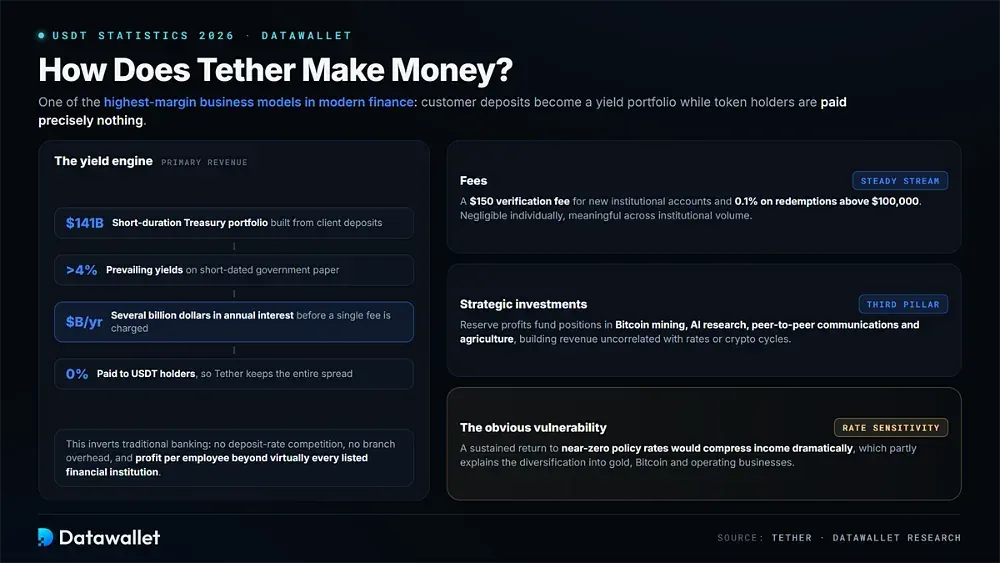
Tether exploite l'un des modèles économiques à la plus forte marge que l'on trouve aujourd'hui dans la finance moderne : il convertit les dépôts de ses clients en un vaste portefeuille générant du rendement tout en ne versant strictement rien aux détenteurs de jetons, contrairement aux nombreuses plateformes qui proposent désormais des taux d'intérêt sur stablecoins sur les soldes déposés.
Intérêts sur les actifs de réserve
L'écrasante majorité des revenus provient des intérêts générés par le portefeuille de bons du Trésor lui-même. La détention d'environ 141 milliards de dollars de titres publics à courte échéance, avec des rendements supérieurs à 4 %, génère plusieurs milliards de dollars de revenus annuels avant même que des frais ne soient facturés à un utilisateur.
Ce modèle inverse l'économie bancaire traditionnelle. Là où les banques se font concurrence sur les taux de dépôt et supportent les frais d'agences, Tether capte l'intégralité du spread avec des effectifs de quelques centaines de personnes, ce qui produit un profit par employé supérieur à celui de pratiquement toutes les institutions financières cotées.
La vulnérabilité évidente est ici la sensibilité aux taux à plus long terme. Un retour durable à des taux directeurs proches de zéro réduirait fortement ce revenu, ce qui explique en partie la diversification vers l'or, Bitcoin et des entreprises opérationnelles, parallèlement à la tendance plus large à la tokenisation qui remodèle aujourd'hui les actifs de réserve.
Frais et investissements stratégiques
Les frais directs forment une source de revenus plus modeste mais remarquablement stable. Tether facture des frais de vérification de 150 $ pour les nouveaux comptes institutionnels et applique des frais de 0,1 % sur les rachats supérieurs à 100 000 $, des coûts négligeables individuellement mais significatifs une fois cumulés sur l'ensemble du volume institutionnel.
Le réinvestissement constitue le troisième pilier du modèle. Les bénéfices des réserves financent les positions de la branche d'investissement dans l'infrastructure de minage de Bitcoin, la recherche en intelligence artificielle, les communications peer-to-peer et les actifs agricoles, afin de constituer délibérément des sources de revenus décorrélées à la fois des taux d'intérêt en vigueur et des cycles du marché crypto.
Risques liés à l'USDT en 2026
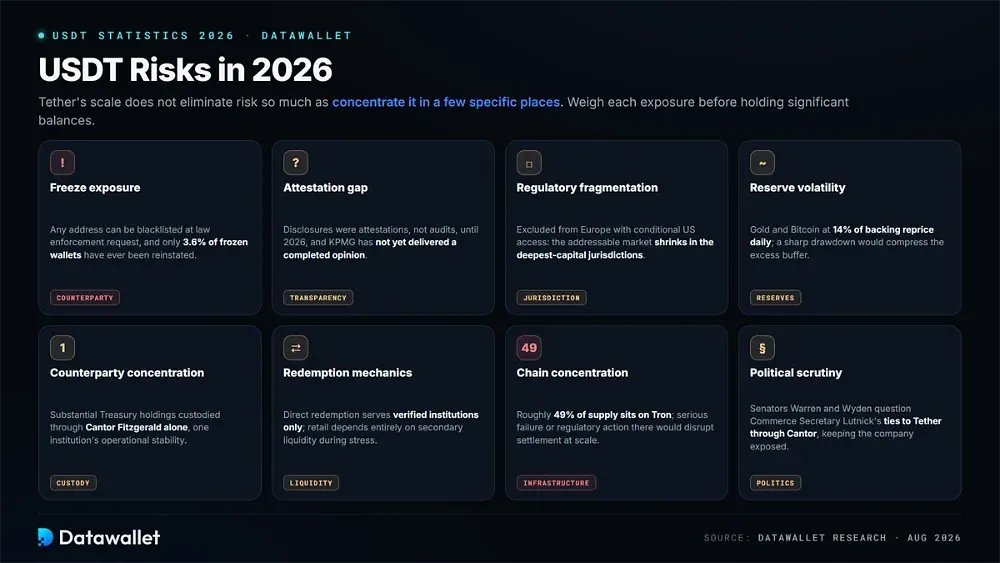
L'ampleur considérable de Tether n'élimine pas le risque, elle le concentre plutôt en quelques points précis, et les détenteurs sont exposés à des risques qui diffèrent nettement de ceux des actifs décentralisés, des dépôts bancaires réglementés ou des stablecoins alternatifs émis dans des cadres réglementaires plus stricts.
Évaluez chacun de ces risques avant de détenir des soldes importants en USDT :
- Risque de gel : Tether peut mettre sur liste noire n'importe quelle adresse à la demande des forces de l'ordre, et seuls 3,6 % des portefeuilles gelés ont déjà été rétablis.
- Lacune d'attestation : jusqu'en 2026, les informations sur les réserves sont restées des attestations et non des audits, et la mission confiée à KPMG n'a pas encore abouti à une opinion finalisée.
- Fragmentation réglementaire : l'exclusion de l'Europe et l'accès conditionnel aux États-Unis signifient que le marché accessible de l'USDT se réduit désormais précisément dans les juridictions les plus riches en capitaux.
- Volatilité des réserves : les avoirs en or et en Bitcoin, qui représentent 14 % de la couverture, sont réévalués chaque jour, et un fort repli réduirait sensiblement le coussin de réserve excédentaire.
- Concentration des contreparties : une part importante des avoirs de la trésorerie est conservée par Cantor Fitzgerald, ce qui crée une dépendance vis-à-vis de la stabilité opérationnelle et financière d'une seule institution.
- Mécanismes de remboursement : le remboursement direct est réservé aux clients institutionnels vérifiés ; les détenteurs particuliers dépendent donc entièrement de la liquidité du marché secondaire en période de tension.
- Concentration sur une chaîne : avec environ 49 % de l'offre sur Tron, une défaillance grave ou une action réglementaire visant ce réseau perturberait une part considérable des règlements.
- Examen politique : Les sénateurs Warren et Wyden ont mis en cause les liens du secrétaire au Commerce Lutnick avec Tether via Cantor Fitzgerald, ce qui maintient l'entreprise exposée sur le plan politique.
Conclusion
Tether entre dans la seconde moitié de 2026 plus grand et plus rentable que jamais, mais confronté pour la première fois à une véritable pression structurelle. Une offre proche de 185 milliards de dollars et 141 milliards de dollars en bons du Trésor confirment son importance systémique, tandis que la baisse de sa part de marché et son exclusion en Europe montrent que son avantage n'est pas infranchissable.
L'audit de KPMG est la variable la plus déterminante. Une opinion sans réserve neutraliserait les critiques qui poursuivent Tether depuis dix ans et renforcerait à la fois l'adoption institutionnelle et sa valorisation ambitieuse. Un retard ou une opinion avec réserve produirait l'effet inverse, à un moment particulièrement inopportun.
Pour les utilisateurs, il faut retenir en pratique que l'USDT se comprend mieux comme une infrastructure privée que comme un dollar numérique neutre. Il fonctionne remarquablement bien pour la plupart des besoins, mais comporte des risques de gel, d'émetteur et de réglementation qu'il convient de peser avant de conserver des soldes à long terme dans un wallet crypto.
Notre méthodologie
Cet article s'appuie sur des attestations trimestrielles, des outils de suivi des mesures coercitives on-chain, des publications de régulateurs et des données de marché indépendantes pour évaluer la position de Tether en 2026.
- Informations des émetteurs : attestation BDO de Tether pour le T1 2026 et rapports de transparence sur la composition des réserves, le capital excédentaire, l'exposition aux bons du Trésor et les bénéfices trimestriels.
- Données on-chain : DefiLlama pour l'offre en circulation, la dominance et la répartition par chaîne, ainsi que TRONSCAN et Token Terminal pour le volume de transferts et l'activité des comptes à l'échelle du réseau.
- Suivi de l'application des mesures : le suivi de conformité Phalcon de BlockSec et les annonces de gel de Tether lui-même, pour le nombre d'adresses sur liste noire, les soldes gelés et la concentration par réseau.
- Sources réglementaires : le cadre MiCA de l'ESMA, le texte législatif du GENIUS Act et les règles d'application du Trésor pour le traitement de l'USDT et de l'USAT selon la juridiction.
- Sources principales : Bloomberg, Reuters, CoinDesk, The Block et le Financial Times pour les actions des autorités, les évolutions de levées de fonds et la mission d'audit de KPMG.
- Réserve sur les attestations : les chiffres des réserves proviennent d’attestations plutôt que d’un audit complet, ce qui signifie qu’ils confirment des soldes à un instant donné sans examiner les contrôles internes sous-jacents.
- Avertissement sur l'instantané : l'offre, la dominance et les totaux gelés évoluent en permanence au fil des émissions, des rachats et des mises sur liste noire de Tether ; les chiffres reflètent donc la période de recherche et non des valeurs en direct.