Cos'è la Dollar Milkshake Theory?
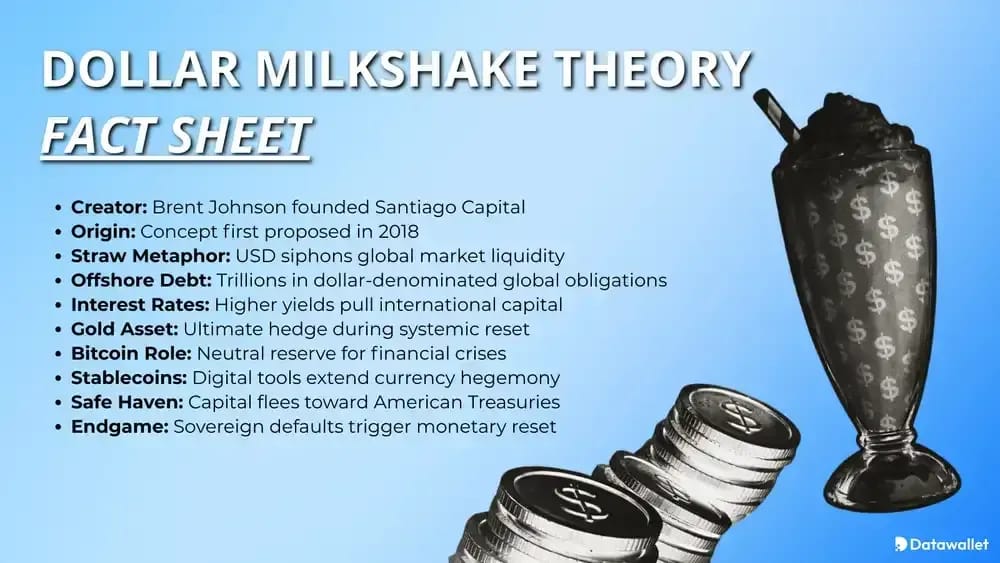
La Dollar Milkshake Theory è un quadro macroeconomico di Brent Johnson, fondatore di Santiago Capital, che utilizza la metafora del "milkshake": la liquidità globale si mescola, ma il dollaro statunitense funge da cannuccia che concentra la domanda durante i momenti di stress, conferendo agli Stati Uniti una forza finanziaria insolitamente elevata.
Johnson afferma di aver introdotto l'idea in alcune presentazioni intorno a ottobre 2018 e di averla ampliata alla conferenza di MacroVoices nel gennaio 2019. La tesi collega l'aumento dei tassi statunitensi e un finanziamento in dollari più restrittivo a un rally del dollaro che si autoalimenta.
Secondo questa tesi, l'aumento dei tassi statunitensi, la scarsità di finanziamenti in dollari offshore e la domanda di titoli del Tesoro possono sottrarre liquidità per prima alle economie più deboli. Il risultato è un dollaro più forte, condizioni globali più restrittive e tensioni per i paesi o i debitori con passività in dollari.
Gli economisti non considerano questa teoria una dottrina, ma parti di essa si sovrappongono a opinioni consolidate sulla carenza di dollari, sulla domanda di valuta di riserva e sulla fuga verso beni sicuri durante le crisi. La sua popolarità è stata elevata negli ambienti degli investimenti macro e delle criptovalute, mentre gli economisti tradizionali rimangono scettici.
Componenti della Dollar Milkshake Theory
Gli ingredienti principali del Dollar Milkshake includono la creazione di liquidità globale, lo status di valuta di riserva, il debito in dollari offshore, i mercati di finanziamento degli eurodollari, i differenziali dei tassi di interesse, la fuga di capitali, la domanda di beni rifugio, il rischio del debito sovrano e la possibilità che l'oro o Bitcoin finiscano per assorbire la sfiducia negli asset fiat.
1. Creazione di liquidità globale
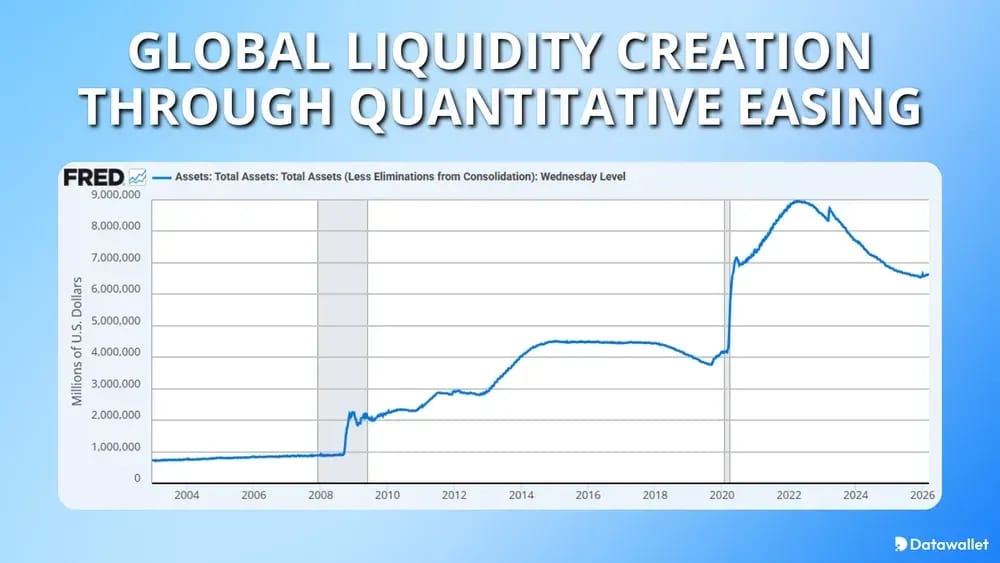
La metafora di Johnson parte proprio dal "milkshake": anni di quantitative easing, tassi bassi e stimoli coordinati tra le principali economie. Secondo la sua visione, le banche centrali hanno inondato il mondo di liquidità, ma non tutte le valute hanno mantenuto lo stesso potere una volta tornato lo stress.
Ciò è importante perché un ciclo di allentamento globale condiviso può gonfiare i prezzi degli asset ovunque, lasciando poi il capitale alla ricerca della destinazione più profonda, sicura e liquida. Johnson sostiene che il sistema statunitense, nonostante i suoi difetti, offra ancora la cannuccia più forte durante i panic.
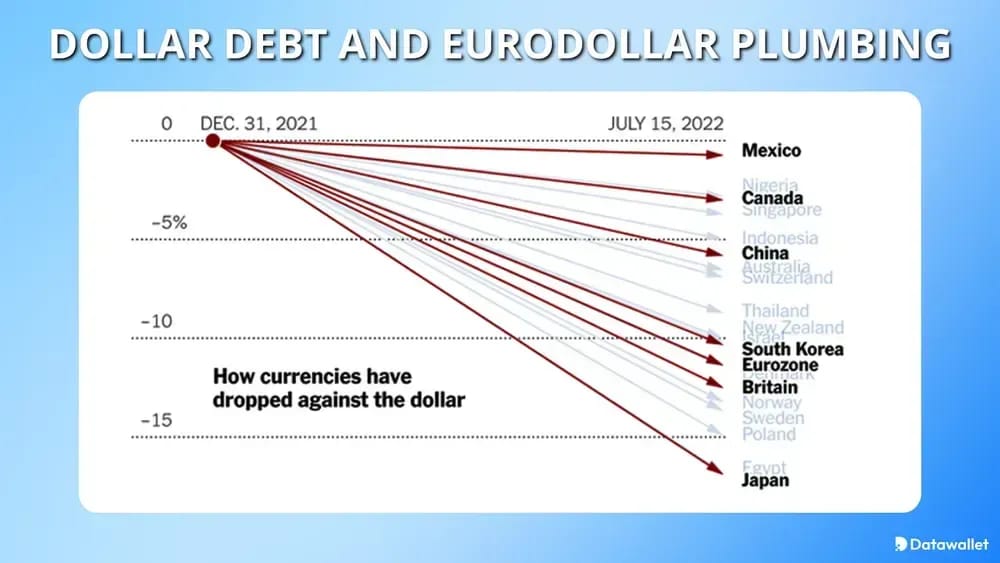
2. Debito in dollari e meccanismo degli eurodollari
Un pilastro fondamentale della teoria è la dipendenza del mondo dalle passività in dollari al di fuori degli Stati Uniti. La ricerca della BIS mostra ampi obblighi in dollari, sia in bilancio che fuori bilancio, tra i debitori non statunitensi, rendendo le condizioni di finanziamento in dollari importanti a livello globale.
Quando il rifinanziamento diventa più difficile, i debitori non hanno bisogno di amare il dollaro per averne bisogno. Hanno semplicemente bisogno di dollari per rinnovare il debito, far fronte alle richieste di margine (margin call) o regolare gli obblighi, il che può intensificare le pressioni e rafforzare ulteriormente il dollaro.
3. Differenziali dei tassi di interesse e carry trade
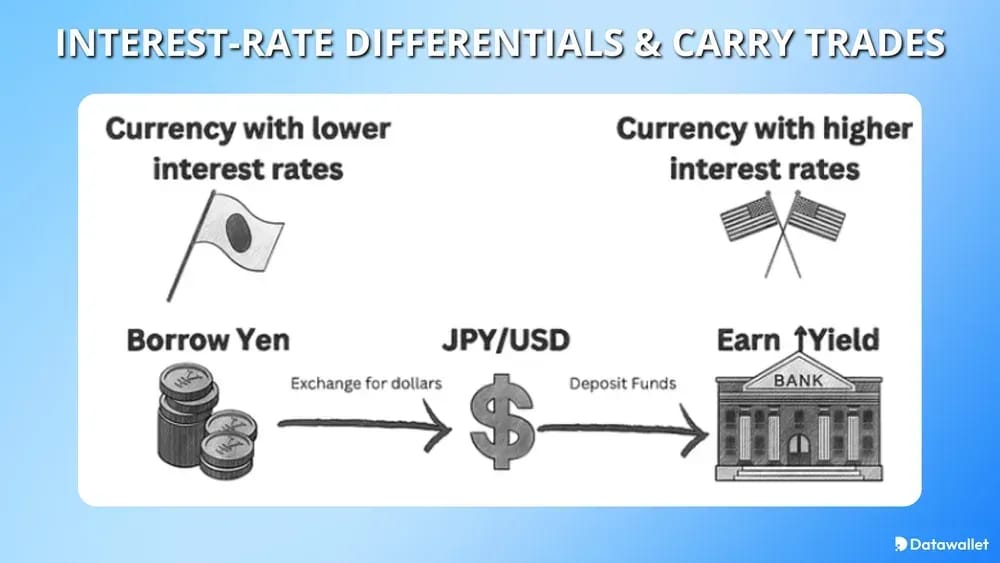
I differenziali dei tassi aiutano a spiegare perché il capitale continua a migrare verso gli asset in dollari, soprattutto quando i yield statunitensi appaiono più sicuri o più attraenti rispetto alle alternative.
- Pressione del carry trade: yield statunitensi più elevati possono attirare capitale a leverage (carry trade) verso gli asset in dollari, allontanandolo dai mercati locali fragili quando la volatilità aumenta.
- Divergenza delle politiche: Anche quando le altre banche centrali allentano la stretta, la posizione relativa della Fed continua a contare poiché gli investitori globali confrontano rendimenti, liquidità e credibilità.
- Rafforzamento riflessivo: Un dollaro più forte può aggravare l'onere del debito estero nei paesi extra-USA, generando così una domanda ancora maggiore di dollari di emergenza.
4. Domanda di beni rifugio e fuga di capitali
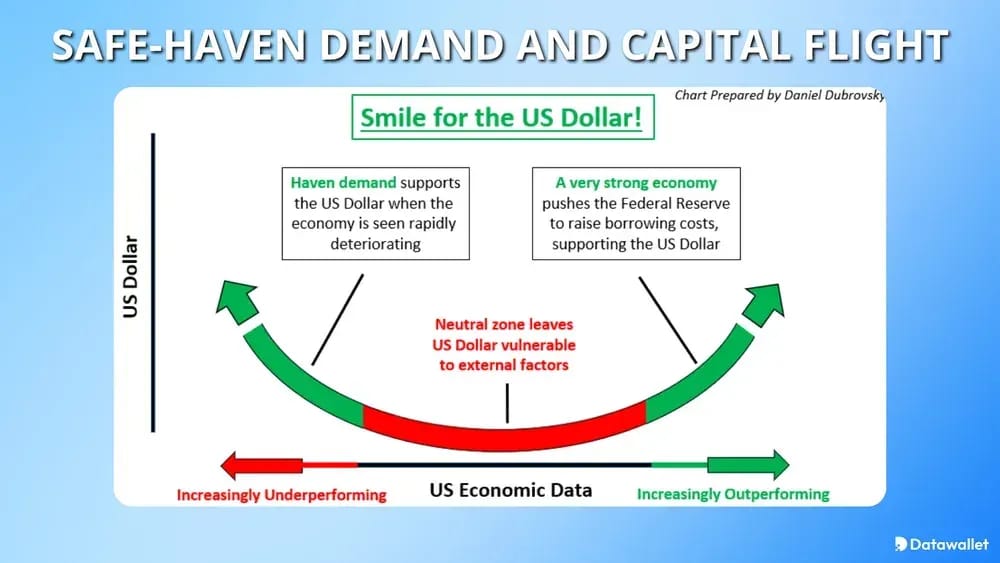
La teoria presuppone inoltre che le crisi reindirizzino il capitale verso i bilanci e i mercati percepiti come più liquidi, ricchi di garanzie e universalmente accettati.
- Preferenza per i Treasury: Nei mercati sotto pressione, gli investitori spesso ricorrono ancora ai US Treasuries e alla liquidità in dollari poiché rimangono il collaterale fondamentale della finanza globale.
- Inerzia istituzionale: I gestori delle riserve e i grandi allocatori possono nutrire antipatia per la politica USA, pur continuando a mancare di un mercato caratterizzato da pari dimensioni, convertibilità e profondità giuridica.
- Comportamento in caso di carenza di dollari: Una stretta sulla liquidità può prevalere sulla retorica ideologica della "dedollarizzazione", poiché i sistemi operativi contano più delle preferenze durante il panico.
Qual è l'epilogo della Dollar Milkshake Theory?
Il quadro della Dollar Milkshake Theory di Johnson non si conclude con una forza illimitata del dollaro. Suggerisce invece che la fiducia nei titoli di Stato possa eventualmente migrare verso asset monetari più solidi, quali:
- Prima l'oro: Johnson ha ripetutamente sostenuto che il dollaro può sovraperformare altre valute fiat mentre l'oro sale rispetto all'intero complesso fiat.
- Secondo Bitcoin: Il podcast Bankless sul Crypto Milkshake ha riassunto il punto di vista di Johnson vedendo BTC come una valida riserva di valore, anche se risulta più difficile da utilizzare come moneta.
- Non pregiudizialmente anti-dollaro: La fase avanzata della teoria non descrive tanto un "dollaro che muore domani", quanto piuttosto una situazione in cui "la fiducia nel debito sovrano si erode e le riserve di valore alternative guadagnano quota".
Conclusione: In quella fase, il dollaro potrebbe comunque battere le altre valute fiat, ma la fiducia può migrare simultaneamente verso l'oro, Bitcoin e altre riserve di valore non sovrane. La tesi riguarda meno l'immortalità del dollaro e più la gerarchia durante una crisi del debito sovrano globale.
In che modo la Dollar Milkshake Theory influisce su Bitcoin?
All'interno del quadro della Dollar Milkshake Theory, Bitcoin di solito non è il primo vincitore. Può subire perdite durante la fase di stretta del dollaro, per poi trarre vantaggio in un secondo momento man mano che si erode la fiducia nel debito sovrano e nella gestione delle valute fiat.
Canali di trasmissione di Bitcoin più rilevanti:
- Stretta sulla liquidità in dollari: Quando i finanziamenti in dollari si restringono, la liquidità globale orientata al rischio di solito si contrae per prima, il che può esercitare pressione su Bitcoin prima che emerga la spinta a lungo termine come riserva di valore.
- Copertura non sovrana: Bankless ha riassunto la visione di Johnson secondo cui BTC costituisce una valida riserva di valore quando gli investitori iniziano a mettere in discussione i bilanci sovrani e la durata delle valute fiat.
- Sequenziamento della volatilità: La teoria implica che Bitcoin possa comportarsi come un asset di liquidità ad alto beta nelle prime fasi di stress, per poi agire come assicurazione monetaria in seguito. Il tempismo è fondamentale.
- Effetto bridge delle stablecoin: La recente discussione di Johnson su Bankless suggerisce che le stablecoins in dollari possano diffondere l'utilizzo del dollaro a livello globale pur integrando gli utenti nelle reti crypto.
- Rischio di restrizioni governative: Johnson ha anche avvertito che gli Stati possono comunque limitare l'uso della blockchain, ridimensionando qualsiasi narrazione semplicistica secondo cui "Bitcoin sostituisce automaticamente il denaro".
- Concorrenza di portafoglio con l'oro: In uno scenario di paura legata al debito sovrano, Bitcoin potrebbe attrarre alcuni flussi, ma le banche centrali e i gestori conservativi tendono comunque a preferire l'oro come prima scelta.
In che modo la Dollar Milkshake Theory influisce sull'oro?
L'oro gioca un ruolo speciale nella Dollar Milkshake Theory perché Johnson non lo considera semplicemente l'opposto del dollaro. Ha sostenuto che il dollaro può sovraperformare altre valute fiat mentre l'oro continua a salire rispetto al sistema fiat più ampio.
Questa visione diventa più plausibile in un epilogo incentrato sulla sfiducia nel debito sovrano piuttosto che su una semplice concorrenza valutaria. Se i governi continuano a emettere debito ma gli acquirenti preferiscono sempre più asset di riserva più solidi, l'oro può assorbire la domanda da parte di banche centrali, istituzioni e risparmiatori privati.
Dollar Milkshake Theory vs. De-dollarization
Il confronto tra la Dollar Milkshake Theory e la De-dollarization rivela punti di vista contrastanti su liquidità globale, domanda strutturale e cambiamenti geopolitici. Questa analisi evidenzia i ruoli di Bitcoin, oro e tassi di interesse nel futuro sistema di riserva globale.
Critiche alla Dollar Milkshake Theory
Le critiche più forti non respingono del tutto il predominio del dollaro; mettono in discussione se il quadro di Johnson sovrastimi il vantaggio strutturale dell'America e sottostimi le vulnerabilità del suo stesso bilancio.
Principali critiche degne di nota:
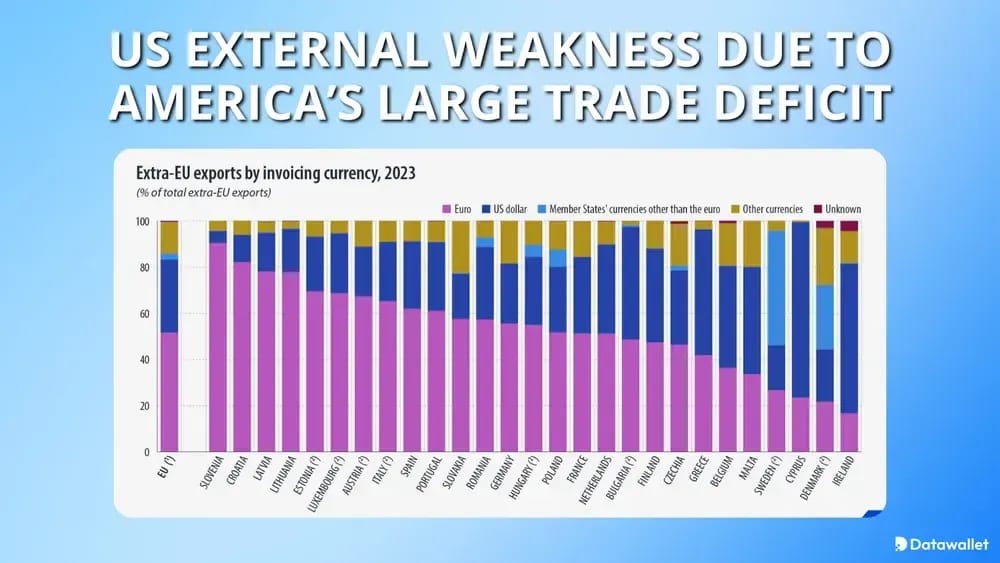
- Debolezza esterna degli Stati Uniti: Lyn Alden ha sostenuto una visione meno Bullish del dollaro a causa dell'ampio disavanzo commerciale dell'America e della posizione netta negativa sugli investimenti internazionali.
- Il finanziamento è più ampio di una carenza: I ricercatori della BRI hanno notato che, anche dopo una riforma importante del mercato monetario, i finanziamenti globali in dollari delle banche non statunitensi sono comunque aumentati, complicando una semplice narrazione di scarsità.
- Slancio della dedollarizzazione: Gli scettici sostengono che le sanzioni e la geopolitica accelerino la diversificazione delle riserve nel tempo, indebolendo la premessa della "richiesta inevitabile di dollari".
- Problema di tempistica: Anche se la teoria è utile dal punto di vista della direzione, non è un modello preciso per prevedere quando si verificheranno la fuga di capitali, lo stress sovrano o la rotazione degli asset.
- Percorsi di riserva alternativi: I critici sostengono inoltre che il mondo potrebbe evolversi verso un sistema di riserva più multipolare anziché un unico spettacolare crollo del dollaro.
- Troppo incentrata sulla narrativa di mercato: Gli economisti tradizionali la considerano generalmente un quadro di investimento, non un modello macroeconomico formalmente testato con il supporto accademico di consenso.
Chi è Brent Johnson?
Brent Johnson è il fondatore e CEO di Santiago Capital, e la sua azienda lo descrive come l'ideatore della Dollar Milkshake Theory. Santiago afferma che vanta circa venticinque anni di esperienza nei mercati finanziari nella gestione patrimoniale e nella consulenza per clienti privati.
Prima di lanciare Santiago Capital, Johnson ha trascorso più di nove anni presso BakerAvenue e nove anni presso Credit Suisse. È anche un frequente relatore a conferenze, appare su piattaforme macro tra cui Real Vision e Blockworks, e co-conduce Markets Milkshakes and Madness con Jon Kutsmeda.
Considerazioni finali
La Dollar Milkshake Theory è comprensibile al meglio come un quadro di sequenziamento delle crisi: forza del dollaro prima, stress sovrano più profondo in seguito, e infine una migrazione verso riserve di valore più solide.
Il suo valore risiede nel collegare il sistema idraulico del dollaro, la struttura del debito e il comportamento degli investitori, ma i lettori dovrebbero trattarla come una lente utile piuttosto che come un consenso macroeconomico consolidato.