Was ist die Dollar Milkshake Theory?
Die Dollar Milkshake Theory ist ein Makro-Framework von Brent Johnson, dem Gründer von Santiago Capital, das eine „Milkshake“-Metapher verwendet: Globale Liquidität vermischt sich, aber der US-Dollar fungiert als der Strohhalm, der die Nachfrage in Krisenzeiten bündelt, wodurch die Vereinigten Staaten eine ungewöhnlich starke finanzielle Saugwirkung erhalten.
Johnson gibt an, dass er die Idee in Präsentationen um Oktober 2018 vorgestellt und auf der MacroVoices-Konferenz im Januar 2019 weiterentwickelt hat. Die Thesen verknüpfen steigende US-Zinsen und eine strengere Dollar-Refinanzierung mit einer sich selbst verstärkenden Dollar-Rallye.
Dieser These zufolge können steigende US-Zinsen, knappe Offshore-Dollar-Finanzierungen und die Nachfrage nach US-Staatsanleihen zuerst Liquidität aus schwächeren Volkswirtschaften abziehen. Das Ergebnis sind ein stärkerer Dollar, strengere globale Bedingungen und Belastungen für Länder oder Kreditnehmer mit Dollar-Verbindlichkeiten.
Ökonomen betrachten die Theorie nicht als Doktrin, aber Teile davon überschneiden sich mit etablierten Ansichten zu Dollar-Engpässen, der Nachfrage nach Reservewährungen und der Flucht in sichere Häfen in Krisenzeiten. Ihre Popularität ist in Makro-Investment- und Krypto-Kreisen hoch, während Mainstream-Ökonomen skeptisch bleiben.
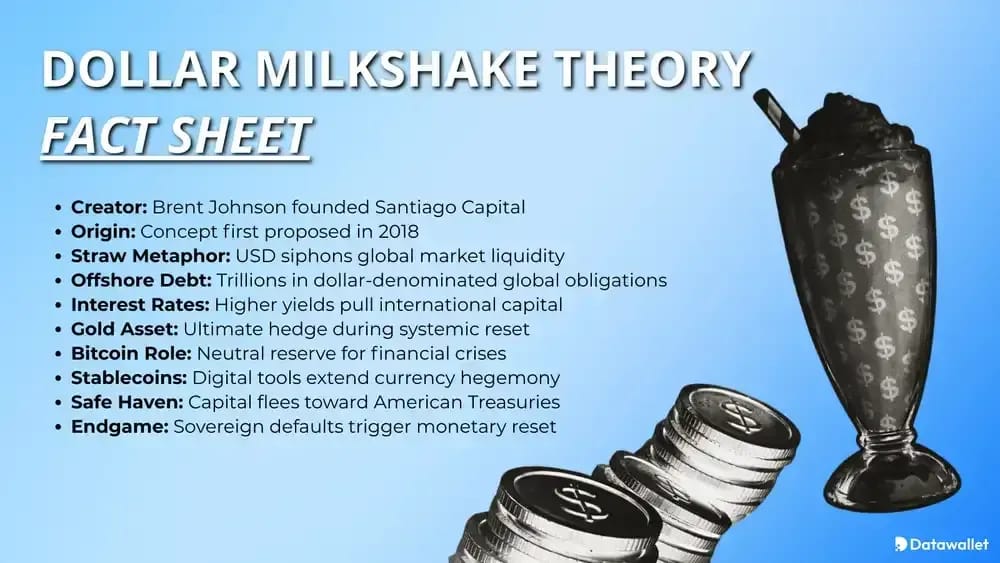
Komponenten der Dollar Milkshake Theory
Zu den Kernbestandteilen des Dollar Milkshake gehören die Erstellung globaler Liquidität, der Status als Reservewährung, Offshore-Dollar-Schulden, Eurodollar-Finanzmärkte, Zinsdifferenzen, Kapitalflucht, Nachfrage nach sicheren Häfen, das Risiko von Staatsanleihen und die Möglichkeit, dass Gold oder Bitcoin letztendlich das Misstrauen gegenüber Fiat-Assets absorbieren.
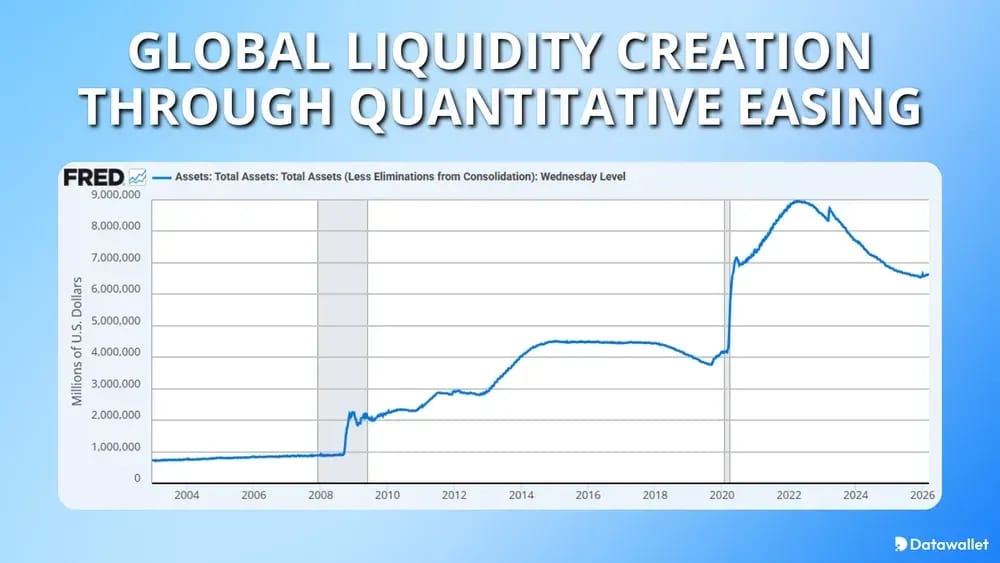
1. Globale Liquiditätserstellung
Johnsons Metapher beginnt mit dem „Milkshake“ selbst: Jahre der quantitative easing, niedriger Zinsen und koordinierter Konjunkturpakete in den großen Volkswirtschaften. In seiner Darstellung überfluteten Zentralbanken die Welt mit Liquidität, doch nach Rückkehr der Krisen behielten nicht alle Währungen die gleiche Kraft.
Das ist wichtig, weil ein gemeinsamer globaler Lockerungszyklus die Asset-Preise überall aufblähen und Kapital anschließend auf die Suche nach dem tiefsten, sichersten und liquidesten Ziel schicken kann. Johnson argumentiert, dass das US-System trotz seiner Schwächen in Panikphasen immer noch den stärksten Strohhalm bietet.
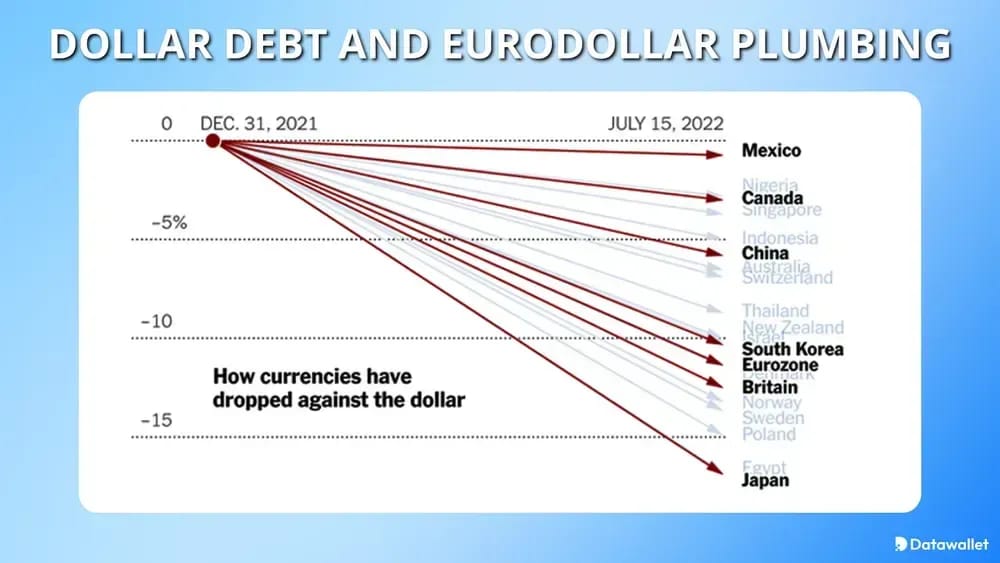
2. Dollarschulden und Eurodollar-System
Eine Hauptsäule der Theorie ist die weltweite Abhängigkeit von Dollar-Verbindlichkeiten außerhalb der Vereinigten Staaten. BIS-Forschung zeigt umfangreiche bilanzwirksame und bilanzunwirksame Dollar-Verpflichtungen bei Nicht-US-Kreditnehmern, wodurch die Bedingungen für die Dollar-Finanzierung global von Bedeutung sind.
Wenn die Refinanzierung schwieriger wird, müssen Kreditnehmer den Dollar nicht lieben, um ihn zu brauchen. Sie benötigen schlicht Dollar, um Schulden zu rollieren, Margin-Calls zu bedienen oder Verpflichtungen zu begleichen, was Engpässe verschärfen und die Stärke des Dollars untermauern kann.
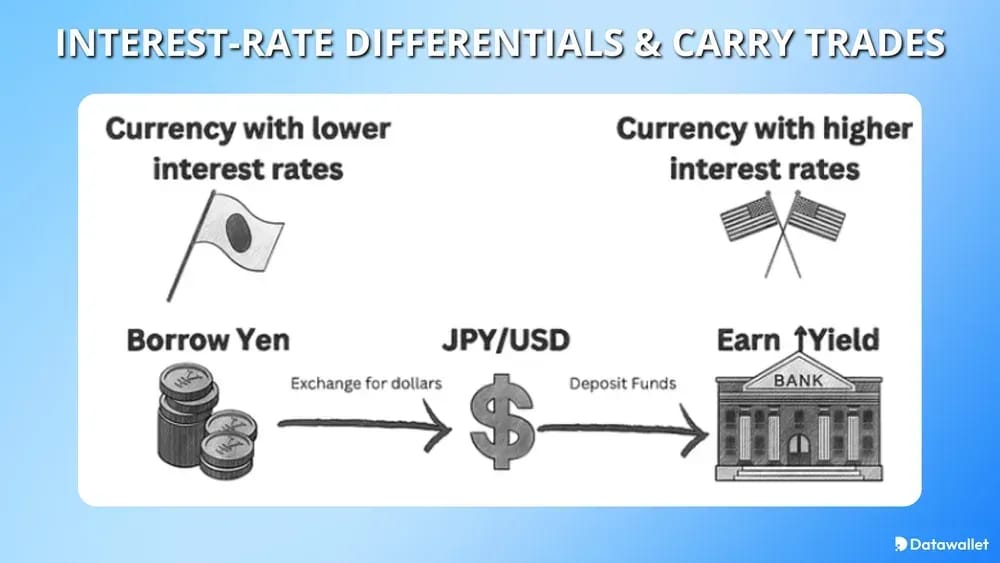
3. Zinsdifferenzen und Carry Trades
Zinsspannen helfen zu erklären, warum Kapital weiterhin in Dollar-Assets abwandern kann, insbesondere wenn US-yields sicherer oder attraktiver erscheinen als Alternativen.
- Carry-Trade-Druck: Höhere US-yields können bei Volatilitätsspitzen leverage Kapital (carry trade) in Richtung Dollar-Assets und weg von fragilen lokalen Märkten ziehen.
- Politische Divergenz: Selbst wenn andere Zentralbanken ebenfalls lockern, kann die relative Haltung der Fed von Bedeutung sein, da globale Investoren Renditen, Liquidität und Glaubwürdigkeit vergleichen.
- Reflexive Stärkung: Ein festerer Dollar kann die Belastungen durch Auslandsschulden im Ausland verschlimmern, was wiederum eine noch größere Notnachfrage nach Dollars erzeugt.
4. Sichere Häfen und Kapitalflucht
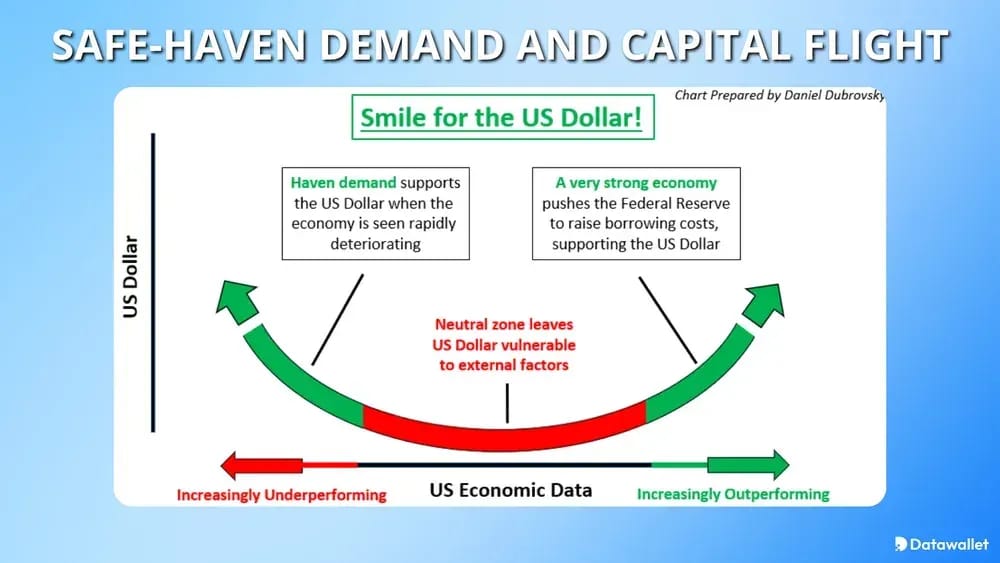
Die Theorie geht zudem davon aus, dass Krisen Kapital zu den Bilanzen und Märkten umlenken, die als am liquidesten, collateral-reichsten und weltweit am akzeptiertesten wahrgenommen werden.
- Präferenz für Treasuries: In angespannten Märkten greifen Investoren oft nach wie vor zu US Treasuries und US-Dollar-Bargeld, da diese nach wie vor das Kern-Collateral im globalen Finanzwesen darstellen.
- Institutionelle Trägheit: Währungsreserven-Manager und große Allokatoren mögen zwar die US-Politik ablehnen, verfügen jedoch nach wie vor über keinen Markt von vergleichbarer Größe, Konvertibilität und rechtlicher Tiefe.
- Verhalten bei Dollarknappheit: Eine Liquiditätsverknappung kann ideologische „De-Dollarisierungs“-Debatten übertreffen, da Betriebssysteme in Panikphasen wichtiger sind als Präferenzen.
Was ist das Endspiel der Dollar Milkshake Theory?
Das Framework der Dollar Milkshake Theory von Johnson endet nicht mit einer unendlichen Stärke des Dollars. Es legt nahe, dass das Vertrauen in Staatsanleihen mit der Zeit zu härteren monetären Assets abwandern könnte wie:
- Gold an erster Stelle: Johnson hat wiederholt argumentiert, dass der Dollar andere Fiat-Währungen outperformen kann, während Gold gegenüber dem gesamten Fiat-Komplex steigt.
- Bitcoin an zweiter Stelle: Der Bankless-Podcast zum Thema Crypto Milkshake fasste Johnsons Ansicht dahingehend zusammen, dass BTC als gültiger Wertspeicher angesehen wird, selbst wenn er schwieriger als Geld zu verwenden ist.
- Nicht per se anti-Dollar: Die späte Phase der Theorie besagt weniger, dass der „Dollar morgen stirbt“, sondern vielmehr, dass das „Vertrauen in Staatsschulden schwindet und alternative Wertspeicher Anteile gewinnen“.
Fazit: In dieser Phase kann der Dollar andere Fiat-Währungen immer noch schlagen, aber das Vertrauen kann gleichzeitig in Gold, Bitcoin und andere nicht-staatliche Wertspeicher abwandern. Die These dreht sich weniger um die Unsterblichkeit des Dollars als vielmehr um die Hierarchie während einer globalen staatlichen Schuldenkrise.
Wie wirkt sich die Dollar Milkshake Theory auf Bitcoin aus?
Im Rahmen der Dollar Milkshake Theory ist Bitcoin in der Regel nicht der erste Gewinner. Er kann in der Phase des Dollar-Squeeze leiden und später profitieren, wenn das Vertrauen in Staatsschulden und die Verwaltung von Fiat-Währungen schwindet.
Die relevantesten Bitcoin-Übertragungskanäle:
- Dollar-Liquiditäts-Squeeze: Wenn die Dollar-Finanzierung knapper wird, zieht sich die globale Risikoliquidität in der Regel zuerst zusammen, was Bitcoin unter Druck setzen kann, bevor das längerfristige Wertspeicher-Gebot einsetzt.
- Nicht-staatlicher Hedge: Bankless fasste Johnsons Ansicht zusammen, dass BTC ein gültiger Wertspeicher ist, wenn Investoren anfangen, staatliche Bilanzen und die Langlebigkeit von Fiat-Währungen zu hinterfragen.
- Volatilitäts-Sequenzierung: Die Theorie impliziert, dass sich Bitcoin in Stressphasen anfangs wie ein High-Beta-Liquiditätsasset verhalten kann und später eher wie eine monetäre Versicherung. Das Timing ist entscheidend.
- Stablecoin-Bridge-Effekt: Johnsons kürzliche Diskussion bei Bankless legt nahe, dass Dollar-Stablecoins die weltweite Dollarnutzung ausweiten und gleichzeitig Nutzer in Krypto-Infrastrukturen onboarden können.
- Risiko staatlicher Einschränkungen: Johnson hat zudem gewarnt, dass Staaten die Blockchain-Nutzung weiterhin einschränken können, was jedes vereinfachte Narrativ „Bitcoin ersetzt automatisch Geld“ begrenzt.
- Portfolio-Konkurrenz mit Gold: Bei einer Staatsschuldenangst erbeutet Bitcoin möglicherweise einige Zuflüsse, aber Zentralbanken und konservative Allokatoren tendieren weiterhin dazu, Gold zu bevorzugen.
Wie wirkt sich die Dollar Milkshake Theory auf Gold aus?
Gold spielt in der Dollar Milkshake Theory eine besondere Rolle, da Johnson es nicht nur als das Gegenteil des Dollars betrachtet. Er hat argumentiert, dass der Dollar andere Fiat-Währungen outperformen kann, während Gold gegenüber dem breiteren Fiat-System dennoch steigt.
Diese Ansicht wird in einem Endspiel plausibler, das sich eher um das Misstrauen gegenüber Staatsverschuldungen als um einen einfachen Währungswettbewerb dreht. Wenn Regierungen weiterhin Schulden ausgeben, Käufer aber zunehmend härtere Reservewerte bevorzugen, kann Gold die Nachfrage von Zentralbanken, Institutionen und privaten Sparern absorbieren.
Dollar Milkshake Theory im Vergleich zur Dedollarisierung
Der Vergleich zwischen der Dollar Milkshake Theory und der Dedollarisierung offenbart gegensätzliche Ansichten über globale Liquidität, strukturelle Nachfrage und geopolitische Veränderungen. Diese Analyse beleuchtet die Rolle von Bitcoin, Gold und Zinsen im zukünftigen globalen Reservesystem.
Kritik an der Dollar Milkshake Theory
Die schärfsten Kritiken lehnen die Dominanz des Dollars nicht völlig ab; sie stellen infrage, ob Johnsons Ansatz die strukturellen Vorteile Amerikas überbewertet und die Verwundbarkeit der eigenen Bilanz unterschätzt.
Wichtigste erwähnenswerte Kritikpunkte:
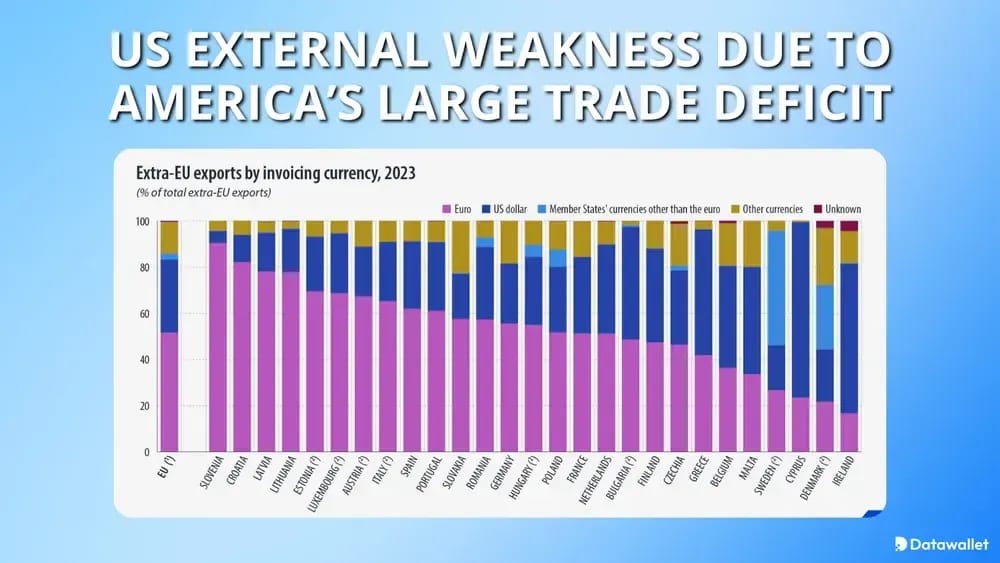
- Externe Schwäche der USA: Lyn Alden hat argumentiert, dass das Bild des Dollars aufgrund des großen US-Handelsdefizits und der negativen Netto-Auslandsinvestitionsposition weniger Bullish sei.
- Finanzierung ist breiter als ein Mangel: BIS-Forscher wiesen darauf hin, dass selbst nach einer großen Geldmarktreform die globale Dollar-Finanzierung von Nicht-US-Banken weiter anstieg, was ein simples Narrativ der Knappheit verkompliziert.
- Dynamik der Entdollarisierung: Skeptiker argumentieren, dass Sanktionen und Geopolitik die Reserve-Diversifizierung im Laufe der Zeit beschleunigen und die Prämie des „unvermeidlichen Dollar-Bids“ schwächen.
- Timing-Problem: Selbst wenn die Theorie richtungsweisend nützlich ist, handelt es sich dabei um kein präzises Modell dafür, wann Kapitalflucht, souveräner Stress oder Asset-Rotation stattfinden.
- Alternative Reservepfade: Kritiker argumentieren zudem, dass sich die Welt eher in Richtung eines multipolaren Reservesystems entwickeln könnte als auf einen einzigen dramatischen Dollar-Kollaps zuzusteuern.
- Zu stark auf Markt-Narrative ausgerichtet: Mainstream-Ökonomen betrachten es im Allgemeinen als Investitionsrahmen und nicht als formal getestetes Makromodell mit konsensualer akademischer Unterstützung.
Wer ist Brent Johnson?
Brent Johnson ist Gründer und CEO von Santiago Capital, und seine Firma beschreibt ihn als den Urheber der Dollar Milkshake Theory. Laut Santiago verfügt er über rund fünfundzwanzig Jahre Erfahrung an den Finanzmärkten in den Bereichen Vermögensverwaltung und Private-Client-Advisory.
Bevor er Santiago Capital gründete, war Johnson mehr als neun Jahre bei BakerAvenue und neun Jahre bei Credit Suisse tätig. Er ist zudem ein häufiger Konferenzredner, tritt auf Makro-Plattformen wie Real Vision und Blockworks auf und moderiert zusammen mit Jon Kutsmeda den Podcast Markets Milkshakes and Madness.
Fazit
Die Dollar Milkshake Theory lässt sich am besten als Rahmenwerk zur Krisensequenzierung verstehen: zuerst Dollar-Stärke, später tieferer Staatsschuldenstress und schließlich eine Migration hin zu stabileren Wertspeichern.
Ihr Wert liegt darin, Dollar-Geldströme, die Schuldenstruktur und das Anlegerverhalten miteinander zu verknüpfen, Leser sollten sie jedoch eher als nützliche Linse denn als festen Makrokonsens betrachten.