¿Qué se considera un banco compatible con criptomonedas en el UK?
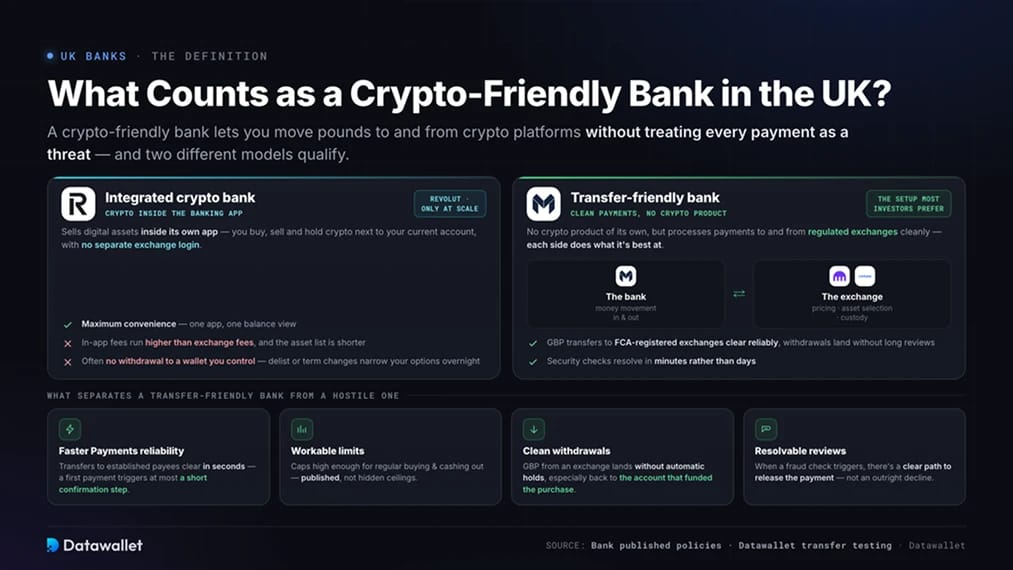
Un banco compatible con criptomonedas te permite mover libras hacia y desde plataformas cripto sin tratar cada pago como una amenaza. En la práctica, esto significa que las transferencias en GBP a exchanges registrados en la FCA se procesan de forma fiable, las retiradas a tu cuenta llegan sin revisiones prolongadas y cualquier control de seguridad se puede resolver en minutos en lugar de días.
Dos modelos diferentes cumplen los requisitos.
Bancos con criptomonedas integradas
Un banco con criptomonedas integradas vende activos digitales dentro de su propia aplicación. Puedes comprar, vender y tener criptomonedas junto a tu cuenta corriente, sin necesidad de iniciar sesión en un exchange independiente. Revolut es el único banco del UK que opera de esta manera a gran escala.
La comodidad conlleva costes. Las comisiones de trading dentro de la aplicación son más altas que las de los exchanges, la lista de activos es más corta y, a menudo, no puedes retirar monedas a un wallet que tú controles. Si el banco elimina un activo de su lista o cambia sus condiciones, tus opciones se reducen de la noche a la mañana.
Bancos compatibles con transferencias
Un banco compatible con transferencias no ofrece un producto cripto propio, pero procesa sin problemas los pagos hacia y desde exchanges regulados. Conservas el banco para el movimiento de dinero y utilizas un exchange para la fijación de precios, la selección de activos y la custodia, que es la configuración que prefieren la mayoría de los inversores activos.
Lo que diferencia a un banco compatible con transferencias de uno hostil:
- Fiabilidad de Faster Payments: Las transferencias a beneficiarios de exchanges establecidos se procesan en segundos, y un primer pago a un nuevo beneficiario activa como máximo un breve paso de confirmación.
- Límites operativos: Cualquier tope en los pagos con criptomonedas es lo suficientemente alto para las compras habituales y para retirar efectivo, y el banco los hace públicos en lugar de aplicar techos ocultos.
- Retiros limpios: Las GBP que llegan desde un exchange se acreditan sin retenciones automáticas, especialmente cuando regresan a la cuenta que financió la compra.
- Revisiones resolubles: Cuando se activa un control antifraude, el banco ofrece un camino claro para liberar el pago en lugar de un rechazo rotundo.
Los mejores bancos compatibles con criptomonedas en el UK
La siguiente tabla resume la postura de cada uno de los principales bancos del UK. Los niveles de restricción reflejan las políticas publicadas y nuestras propias pruebas de transferencias con exchanges registrados en la FCA.
1. Revolut
Revolut encabeza esta clasificación como el único banco del UK que trata las criptomonedas como un producto en lugar de un riesgo que debe contenerse. Puedes operar con más de 200 criptomonedas directamente en la aplicación principal y los traders activos disponen de Revolut X, una interfaz de exchange independiente con libros de órdenes más profundos y comisiones más bajas.
Su situación regulatoria también ha cambiado este año. En marzo, la PRA levantó las restricciones de su licencia y Revolut Bank UK Ltd se lanzó como un banco totalmente autorizado, lo que ofrece a los depósitos elegibles la protección del plan de garantía de depósitos Financial Services Compensation Scheme de hasta 120 000 £ por persona. Los saldos en criptomonedas se encuentran en una entidad de Revolut independiente y no cuentan con la cobertura del FSCS, por lo que solo tus libras están protegidas.
Los puntos débiles son el coste y la custodia. Las comisiones de trading en la aplicación empiezan en el 1,49 % a menos que pagues por un plan, y la mayoría de las monedas no se pueden retirar a un wallet privado. Analizamos todo el cuadro de comisiones en nuestra guía de comisiones de criptomonedas de Revolut. Para posiciones más grandes, utiliza Revolut para transferencias en GBP y compra en un exchange completo.
2. Monzo
Monzo es la opción más limpia y favorable para las transferencias entre los bancos digitales del UK. Publica su política abiertamente, menciona exchanges compatibles como Coinbase en sus páginas de ayuda y procesa transferencias mediante Faster Payments a plataformas registradas en cuestión de segundos.
La limitación es su límite para criptomonedas, un tope fijo de 5000 £ en cualquier periodo acumulativo de 30 días introducido en abril del año pasado. Monzo no lo aumentará, ni siquiera en los planes de pago, y los pagos a Binance se rechazan directamente tras una advertencia al consumidor de la FCA. Para cualquier persona que invierta menos de 5000 £ al mes, ninguna de las dos restricciones supondrá un problema.
3. Lloyds Bank
Lloyds destaca entre los bancos tradicionales porque no publica límites de transferencia para los pagos con criptomonedas. Las transferencias Faster Payments a exchanges registrados en la FCA suelen procesarse sin problemas y, en nuestras pruebas, un beneficiario establecido se comporta como cualquier otra transferencia.
El banco bloquea las compras de criptomonedas con tarjeta de crédito desde 2018 y los pagos a Binance están suspendidos en todas las marcas del grupo Lloyds Banking Group. Trata a Lloyds como una cuenta de transferencia bancaria, envía un primer pago pequeño para configurar cada nuevo beneficiario del exchange y escala a partir de ahí.
4. Co-operative Bank
Co-operative Bank, que ahora forma parte de Coventry Building Society, adopta el enfoque más discreto de esta lista. No publica ninguna política sobre criptomonedas, lo que tiene dos caras. No hay límites establecidos que debas tener en cuenta, pero tampoco existe ningún compromiso documentado al que puedas recurrir si se retiene un pago.
Enviamos una transferencia Faster Payments de 1000 £ a un exchange registrado en la FCA desde una cuenta de Co-op y el depósito se acreditó de inmediato. El patrón sensato consiste en realizar un pequeño pago de prueba a cualquier exchange nuevo y, a continuación, realizar transferencias rutinarias una vez que el beneficiario tenga un historial limpio.
5. Nationwide
Nationwide se sitúa en la mitad del mercado. Su política publicada permite transferencias Faster Payments de hasta 5000 £ al día para comprar criptomonedas y no establece ningún tope mensual. Ese límite diario permite compras regulares y retiradas de efectivo por etapas, aunque cualquier persona que mueva sumas mayores de una sola vez necesitará un segundo banco.
Nationwide está restringiendo actualmente los pagos con tarjeta de débito en plataformas de criptomonedas, las compras con tarjeta de crédito están prohibidas y la cuenta juvenil FlexOne no puede comprar criptomonedas en absoluto. Desde que absorbió a Virgin Money, Nationwide ha estado alineando ambas marcas, por lo que cabe esperar que las cuentas de Virgin Money sigan las mismas normas.
Bancos del UK que bloquean o limitan los pagos con criptomonedas
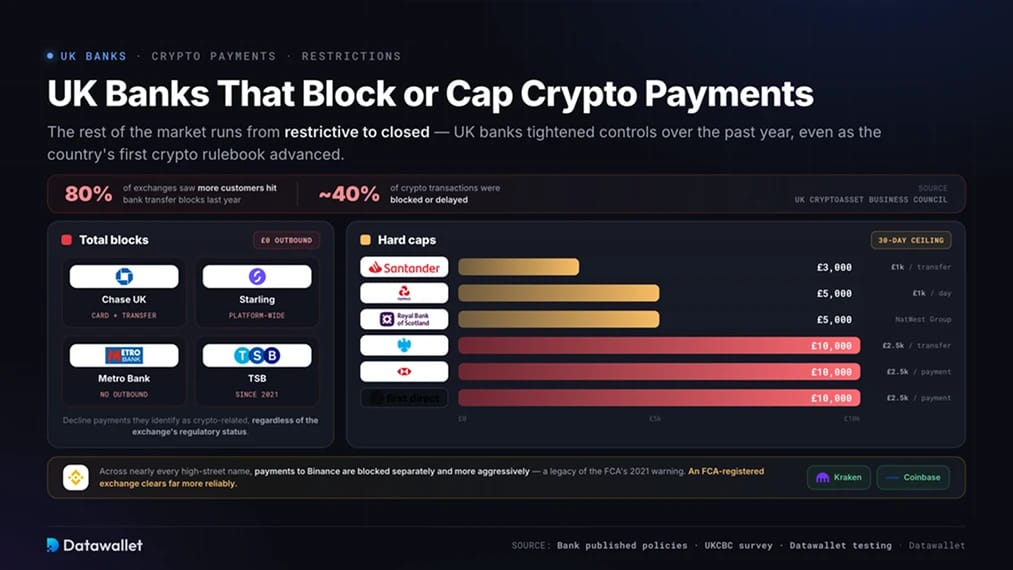
El resto del mercado va desde la restricción hasta el cierre total. Los bancos del UK endurecieron sus controles en lugar de relajarlos durante el año pasado, incluso mientras el primer reglamento completo sobre criptomonedas del país avanzaba en el Parlamento. Una encuesta del UK Cryptoasset Business Council reveló que el 80 % de los exchanges vio cómo más clientes sufrían bloqueos en sus transferencias bancarias el año pasado, y alrededor del 40 % de las transacciones de criptomonedas fueron bloqueadas o retrasadas.
Bancos con bloqueos totales
Estos cuatro bancos rechazan los pagos que identifican como relacionados con criptomonedas, independientemente del estatus regulatorio del exchange de destino.
- Chase UK: Rechaza todos los pagos salientes a proveedores de criptomonedas mediante tarjeta y transferencia bancaria, aunque todavía acepta los fondos que regresan desde los exchanges.
- Starling Bank: Aplica un bloqueo en toda la plataforma para el envío de dinero a exchanges de criptomonedas mediante tarjeta o transferencia.
- Metro Bank: No procesa pagos salientes a exchanges de criptomonedas conocidos.
- TSB: Restringe todos los pagos de criptomonedas y lo hace desde 2021.
Ninguno de ellos es viable como cuenta principal para criptomonedas. Si tienes tu cuenta en uno de ellos, abre una segunda cuenta antes de financiar cualquier exchange.
Bancos con límites estrictos
Estos bancos procesan pagos con criptomonedas, pero imponen topes que hacen que las transacciones frecuentes o de mayores cuantías sean poco fiables.
- Barclays: Bloqueó todas las compras con tarjeta a partir de junio del año pasado y, posteriormente, introdujo límites de Faster Payments de 2.500 £ por transacción y 10.000 £ por mes natural a partir de diciembre. El límite mensual contabiliza los pagos de todas tus cuentas, incluidas las cuentas conjuntas y comerciales.
- HSBC: Limita los pagos con criptomonedas a 2.500 £ por transacción y a 10.000 £ en cualquier periodo móvil de 30 días, aplicándose de idéntica forma a las transferencias bancarias y a las tarjetas de débito. Las compras con tarjeta de crédito son rechazadas.
- NatWest: Limita las transferencias de criptomonedas a 1.000 £ al día y a 5.000 £ en cualquier periodo de 30 días, incluyendo los intentos de pago y los pagos rechazados, calculados por persona en todas las cuentas.
- RBS: Aplica los mismos controles del grupo NatWest. Los pagos con criptomonedas se supervisan de forma continuada y se limitan a 5.000 £ en cualquier periodo móvil de 30 días.
- Santander: Limita los pagos a exchanges a 1.000 £ por transferencia y a 3.000 £ en cualquier periodo móvil de 30 días, y cuenta con antecedentes de denegación de pagos iniciales a nuevos beneficiarios de exchanges.
- First Direct: Limita los pagos únicos a 2.500 £ con un tope de 10.000 £ en cualquier periodo de 30 días.
En casi todos los bancos comerciales tradicionales, los pagos a Binance se bloquean de forma independiente y más agresiva que los pagos a otros exchanges, como legado de la advertencia emitida en 2021 por la FCA sobre Binance Markets Limited. Si tu banco permite transferencias de criptomonedas de algún modo, un exchange registrado en la FCA como Kraken o Coinbase se procesará con mucha mayor fiabilidad.
¿Por qué los bancos del UK bloquean las transacciones con criptomonedas?
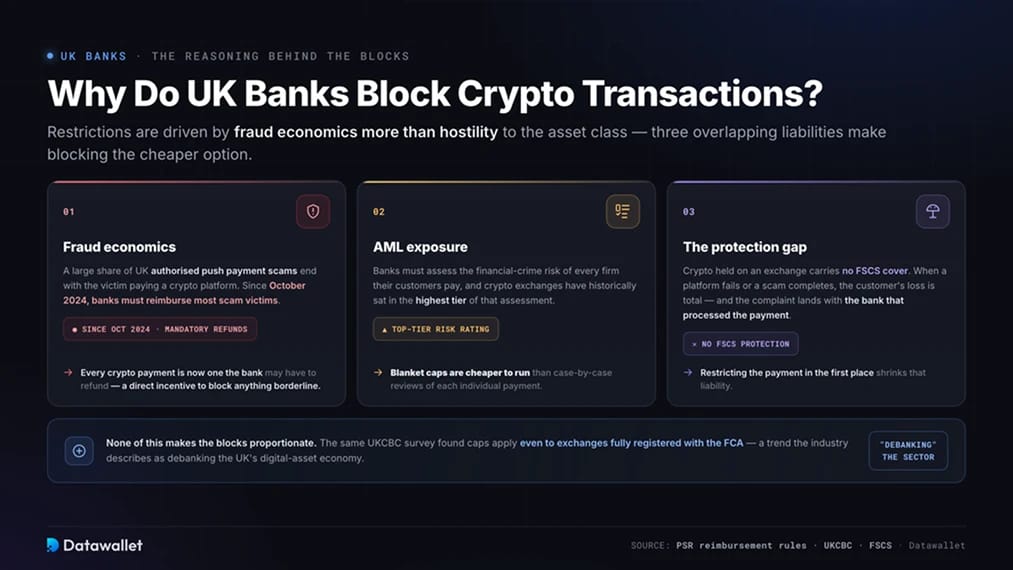
Las restricciones bancarias responden más a la economía del fraude que a una hostilidad hacia la clase de activo. Un porcentaje elevado de las estafas de falsas órdenes de pago autorizadas en el UK termina con la víctima enviando dinero a una plataforma de criptomonedas y, desde octubre de 2024, los bancos están obligados a reembolsar a la mayoría de las víctimas de estafas. Cada pago con criptomonedas que un banco permite pasar es ahora un pago que podría tener que reembolsar, lo que otorga a los equipos de fraude un incentivo financiero para bloquear cualquier operación dudosa.
La exposición al blanqueo de capitales añade una segunda capa. Los bancos deben evaluar el riesgo de delitos financieros de las empresas a las que pagan sus clientes, y los exchanges de criptomonedas se han situado históricamente en el nivel más alto de dicha evaluación. Los topes generalizados resultan más económicos de gestionar que las revisiones caso por caso.
El tercer factor es la brecha de protección. Las criptomonedas mantenidas en un exchange no cuentan con la cobertura del FSCS, de modo que, cuando una plataforma colapsa o se consuma una estafa, la pérdida del cliente es total y la reclamación recae sobre el banco que procesó el pago. Restringir los pagos de entrada reduce dicha responsabilidad.
Nada de esto hace que los bloqueos sean proporcionados. La misma encuesta del UKCBC reveló que los bloqueos se aplican incluso a los exchanges registrados plenamente en la FCA, y el sector ha calificado esta tendencia como una exclusión bancaria de la economía de activos digitales del UK. No obstante, esto explica por qué el endurecimiento continuó durante un periodo en el que la regulación ya estaba llegando.
Cómo cambian el panorama las nuevas normas sobre criptomonedas del UK
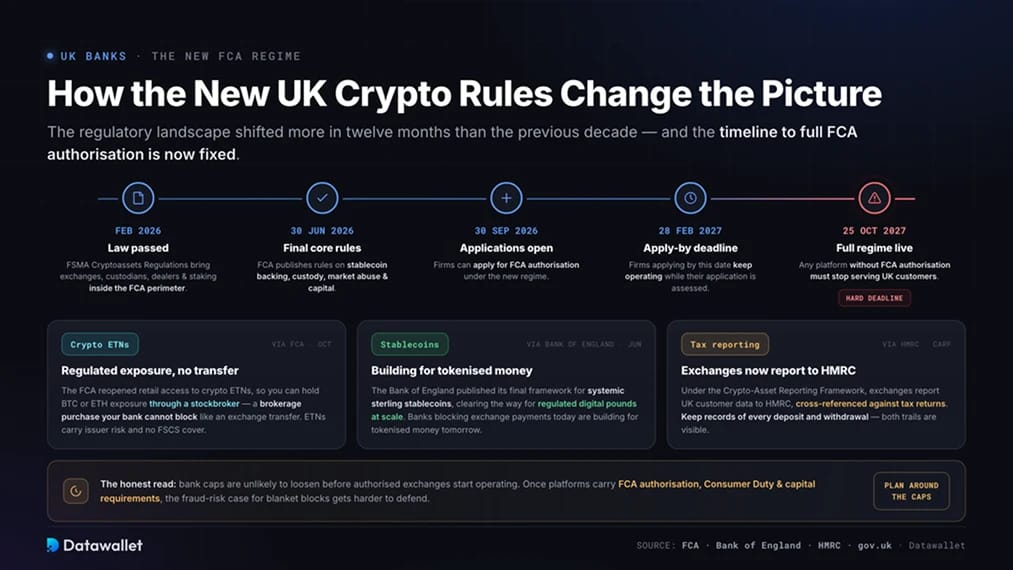
El panorama regulatorio del UK ha cambiado más en los últimos doce meses que en la década anterior, y la política bancaria terminará por tener que reaccionar. El Parlamento aprobó el reglamento Financial Services and Markets Act 2000 (Cryptoassets) Regulations en febrero, integrando por primera vez a los exchanges, custodios, operadores y proveedores de staking dentro del perímetro regulatorio completo de la FCA.
El calendario ya es definitivo. La FCA publicó sus normas básicas definitivas para el régimen el 30 de junio, abarcando el respaldo de stablecoins, la custodia, el abuso de mercado y las normas de capital mínimo. Las empresas pueden solicitar la autorización a partir del 30 de septiembre; aquellas que lo hagan antes del 28 de febrero de 2027 podrán seguir operando mientras se evalúa su solicitud, y a partir del 25 de octubre de 2027 cualquier plataforma sin la autorización de la FCA deberá dejar de prestar servicios a clientes del UK.
Otros tres acontecimientos resultan relevantes para cualquier persona que esté valorando las opciones bancarias:
- Exposición regulada sin transferencias: La FCA reabrió el acceso minorista a las notas cotizadas en bolsa (ETNs) de criptomonedas en octubre, por lo que ahora puedes mantener exposición a Bitcoin o Ethereum a través de un bróker en una bolsa reconocida del UK. Tu banco no puede bloquear una compra en un bróker de la misma manera que bloquea una transferencia a un exchange, aunque los ETNs conllevan riesgo de emisor y carecen de cobertura del FSCS.
- Normas sobre stablecoins: El Banco de Inglaterra publicó su marco definitivo para las stablecoins sistémicas en libras esterlinas en junio, allanando el camino para las libras digitales reguladas emitidas a gran escala. Los bancos que hoy bloquean los pagos a exchanges están preparando el terreno para el dinero tokenizado del mañana.
- Informes fiscales: En el marco del Crypto-Asset Reporting Framework, los exchanges que prestan servicio a usuarios del UK informan ahora a la HMRC sobre los datos de transacciones de los clientes, la cual los contrasta con las declaraciones de impuestos. Guarda los registros de cada depósito y retirada, ya que tanto tus extractos bancarios como tu historial en el exchange son visibles para la autoridad fiscal.
La lectura honesta es que es poco probable que los límites bancarios se relajen antes de que los exchanges autorizados comiencen a operar bajo el régimen completo. Una vez que las plataformas cuenten con la autorización de la FCA, las obligaciones del deber de protección al consumidor (Consumer Duty) y los requisitos de capital, la justificación basada en el riesgo de fraude para aplicar bloqueos generalizados será más difícil de defender por parte de los bancos. Hasta entonces, adapta tu operativa en torno a los límites en lugar de esperar a que los levanten.
Cómo configurar transferencias en GBP fiables
Unos cuantos hábitos eliminan la mayor parte de la fricción que reportan los usuarios del UK:
- Envía primero un pago de prueba: Una transferencia de 10 £ a un nuevo beneficiario en un exchange establece el destino en el modelo de riesgo de tu banco antes de mover dinero real.
- Reutiliza los mismos datos de beneficiario: Los sistemas de fraude evalúan los patrones de pago, por lo que unos nombres de beneficiario y referencias idénticos hacen que cada transferencia posterior parezca rutinaria.
- Retira los fondos a la cuenta de origen: Retirar GBP a la misma cuenta desde la que depositaste evita las comprobaciones de nuevos beneficiarios que retrasan las retiradas a cuentas desconocidas.
- Mantén una segunda cuenta bancaria: Las comprobaciones de fraude se activan sin previo aviso, por lo que una cuenta de respaldo en un banco diferente garantiza que un pago retenido nunca te deje fuera de un movimiento del mercado.
- Prefiere Faster Payments a las tarjetas: Los pagos con tarjeta pasan por filtros de categoría de comercio que los bancos utilizan para rechazar las compras de criptomonedas, mientras que las transferencias de cuenta a cuenta se enfrentan a menos bloqueos automatizados y no conllevan comisiones de procesamiento de tarjetas.
¿Cuál es el exchange de criptomonedas más seguro en el UK?
Coinbase es nuestra opción preferida para los usuarios británicos porque sus aprobaciones de la FCA, la gestión protegida de GBP y las auditorías de empresa cotizada van más allá que el resto del mercado.
- Posición regulatoria en el UK: Coinbase presta servicio a los clientes del UK a través de CB Payments Ltd, autorizada por la FCA como institución de dinero electrónico y registrada para actividades de criptoactivos (número de registro #900635).
- Saldos de GBP protegidos: Las libras mantenidas en Coinbase se consideran dinero electrónico protegido, separado de los fondos propios de la compañía, por lo que los clientes tienen prioridad frente a los acreedores generales en caso de una hipotética quiebra de la empresa.
- Transparencia de empresa cotizada: Coinbase Global cotiza en el NASDAQ y presenta estados financieros auditados externamente, por lo que las tenencias de activos de sus clientes son verificadas por auditores independientes en lugar de ser autodeclaradas.
- Controles de seguridad auditados: Coinbase completa informes SOC 1 y SOC 2 y mantiene alrededor del 98 % de los criptoactivos de los clientes en cold storage desconectada, lejos de los sistemas expuestos a internet.
- Soporte de GBP diseñado para los bancos del UK: Los depósitos y retiradas gratuitas a través de Faster Payments se mueven de cuenta a cuenta, el tipo de pago que los bancos del UK rechazan con menos frecuencia cuando endurecen las normas sobre los comercios de criptomonedas.
Ningún exchange elimina el riesgo por completo, y nada de lo que se mantenga en ninguna plataforma cuenta con la protección del FSCS. Sin embargo, para un usuario del UK que vincula una cuenta bancaria con un único exchange, Coinbase ofrece protecciones en libras esterlinas más sólidas y una auditoría externa más clara que cualquier rival que hayamos probado. Nuestra reseña de Coinbase completa cubre las comisiones, los productos y la profundidad de la plataforma.
Conclusión
La cuestión de la banca favorable a las criptomonedas en el UK tiene una respuesta más clara que hace un año. Revolut ahora combina una licencia bancaria completa con trading integrado en la app, Monzo ofrece la experiencia de transferencia más limpia bajo un límite fijo, y Lloyds, Co-op y Nationwide siguen siendo viables para invertir mediante transferencia bancaria. El resto de la calle principal (high street) oscila entre los límites estrictos y el cierre total.
No obstante, la estructura importa más que la elección del banco. Utiliza una cuenta principal fiable más una de respaldo, financia los exchanges mediante Faster Payments en lugar de con tarjetas, prueba cada nuevo beneficiario con una transferencia pequeña y retira los fondos a la cuenta desde la que los depositaste.
El panorama regulatorio también está cambiando bajo los pies de los bancos. Con la autorización de la FCA abierta para los exchanges en septiembre y la entrada en vigor del régimen completo en octubre de 2027, la justificación de los bloqueos generalizados se debilitará. Hasta que eso ocurra, elige un banco de la parte superior de esta lista y diseña tu configuración en torno a los límites publicados.