







¿Qué son los bancos compatibles con criptomonedas en USA?
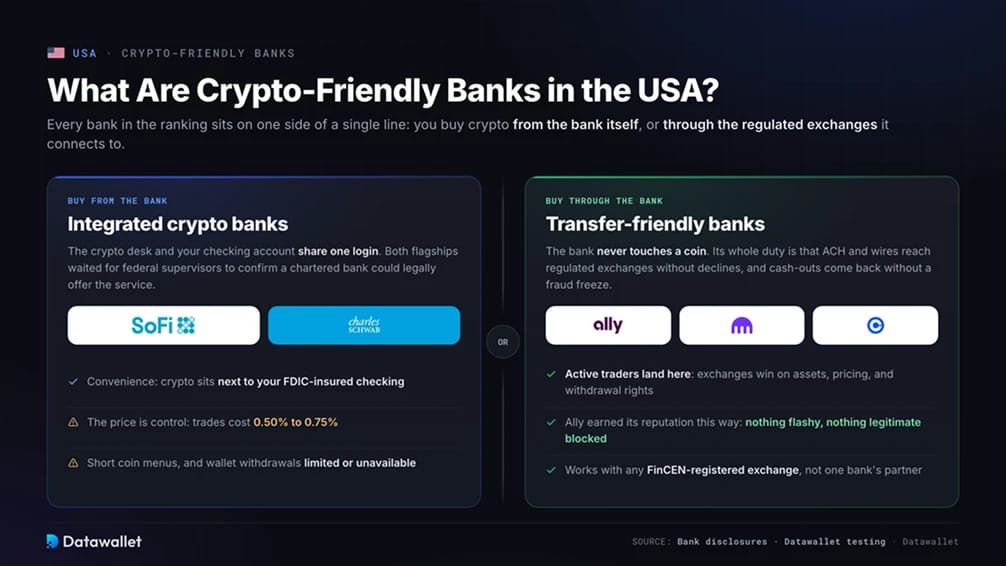
El término compatible con criptomonedas tiene un significado más amplio en USA que en casi cualquier otro lugar, ya que los bancos estadounidenses ahora pueden vender activos digitales bajo sus propias licencias. Cada banco de nuestro ranking se sitúa a un lado de una misma línea, ya compres criptomonedas al propio banco o a través de uno de los exchanges de criptomonedas en USA con los que se conecta.
Bancos con criptomonedas integradas
Comprar a través del banco significa que la mesa de criptomonedas y tu cuenta corriente comparten un mismo inicio de sesión. SoFi y Schwab gestionan los programas principales, y ambos esperaron a que los supervisores federales confirmaran que un banco autorizado podía ofrecer legalmente este servicio, una cuestión que permaneció abierta hasta principios de 2025.
El precio de esa comodidad es el control. Las operaciones cuestan entre el 0,50 % y el 0,75 % en los grandes nombres, los menús de monedas siguen siendo reducidos en comparación con cualquier exchange, y retirar monedas a un wallet que controlas es limitado o no está disponible.
Bancos favorables a las transferencias
Comprar a través del banco significa que este no toca ninguna moneda. Su única función es que las transferencias ACH, el sistema estándar en USA para mover dinero entre cuentas bancarias, y las transferencias salientes lleguen a exchanges como Kraken y Coinbase sin rechazos, y que tus retiradas de efectivo regresen sin un bloqueo por fraude.
Los traders activos suelen recalar aquí, ya que un exchange supera a cualquier programa bancario en número de activos, tarifas y derechos de retirada. Ally se ganó su reputación entre los usuarios de criptomonedas de este modo, sin hacer nada llamativo y sin bloquear nada legítimo.
Los mejores bancos compatibles con criptomonedas en Estados Unidos
Clasificamos los bancos de USA según su gestión de la actividad real con criptomonedas. Esto abarca el trading directo cuando existe, además de la fiabilidad de las transferencias ACH y bancarias a exchanges registrados en la Financial Crimes Enforcement Network (FinCEN), la agencia federal que supervisa los negocios de servicios monetarios.
Esta es nuestra tabla comparativa de los bancos más compatibles con criptomonedas en USA:
1. SoFi
SoFi encabeza nuestra clasificación porque cerró la brecha entre una cuenta bancaria y una cuenta de un exchange. SoFi Crypto se lanzó en noviembre de 2025, convirtiendo a SoFi en el primer banco estadounidense con licencia nacional y asegurado por la FDIC en ofrecer trading de criptomonedas para particulares, y permite a los miembros financiar compras de Bitcoin, Ethereum, Solana y decenas de otras monedas directamente desde cuentas corrientes o de ahorros.
SoFi ya había ofrecido criptomonedas antes, y luego cerró el servicio en 2023 como condición para asegurar su licencia bancaria. El relanzamiento bajo la Oficina del Contralor de la Moneda (OCC, por sus siglas en inglés), el regulador federal de los bancos nacionales, indica hasta qué punto han cambiado las posturas de supervisión.
La contrapartida es la profundidad. Un exchange dedicado sigue superando a SoFi en selección de monedas, tipos de orden y precios para operaciones grandes, y las criptomonedas retenidas en SoFi no cuentan con protección de la FDIC porque el seguro de depósito cubre solo los dólares.
2. Chase
Chase ocupa el segundo lugar a través del giro más sorprendente de la banca estadounidense. En julio de 2025, JPMorganChase anunció una asociación estratégica con Coinbase que abarca las tarjetas de crédito de Chase en Coinbase, la vinculación directa de cuentas de banco a wallet y la conversión de puntos de Ultimate Rewards en USDC.
La financiación mediante tarjeta se activó primero, y está previsto que las funciones de vinculación de cuentas y recompensas lleguen a los clientes este año. Para los aproximadamente 80 millones de personas que operan con Chase, esto elimina la mayor parte de la fricción que solía rodear a los depósitos en Coinbase.
Las compras de criptomonedas con tarjeta de crédito pueden quedar bajo los términos de los anticipos en efectivo, lo que añade comisiones e interés inmediato, por lo que seguiríamos financiando con un enlace de cuenta corriente o ACH. La asociación también es específica de Coinbase, y Chase no ha extendido el mismo trato a otros exchanges.
3. Charles Schwab
Schwab lanzó Schwab Crypto este mes de mayo, ofreciendo a los clientes minoristas trading spot directo en Bitcoin y Ethereum al 0,75 % por operación. Charles Schwab Premier Bank actúa como custodio y Paxos se encarga de la ejecución.
Para cualquier persona que ya mantenga una cuenta de corretaje o bancaria en Schwab, el atractivo es ver las criptomonedas junto a las acciones y fondos en una sola vista, respaldadas por una institución que posee billones en activos de clientes.
Solo se admiten dos monedas, los clientes no pueden depositar ni retirar criptomonedas todavía, y los residentes de Nueva York y Luisiana están excluidos. Schwab afirma que más activos y transferencias llegarán más adelante, sin una fecha fija.
4. Revolut
Revolut sigue siendo la opción fintech más sólida para las personas que desean criptomonedas y gastos cotidianos en una sola aplicación. Los clientes estadounidenses obtienen trading dentro de la aplicación en una amplia lista de monedas, y Revolut X añade una interfaz estilo exchange con tipos de orden avanzados y comisiones de trading más bajas.
Los servicios bancarios en EE. UU. se prestan a través de Lead Bank, miembro de la Federal Deposit Insurance Corporation (FDIC), por lo que la parte en dólares de la cuenta cuenta con el seguro de depósito estándar, mientras que la parte en criptomonedas no.
La principal debilidad es la libertad de custodia. Solo se pueden retirar determinadas monedas a un wallet externo, por lo que la mayoría de los fondos se quedan bloqueados dentro de Revolut, y los costes de trading en la aplicación principal son más altos que en los grandes exchanges.
5. Ally Bank
Ally es el banco que recomendamos cuando alguien pide una cuenta corriente sencilla que nunca ponga trabas a sus transferencias a exchanges. Ally no ofrece trading de criptomonedas por cuenta propia. Las transferencias ACH y las transferencias bancarias a exchanges registrados en FinCEN se procesan sin los bloqueos de comerciantes que afectan a muchos grandes bancos.
El detalle que hay que tener en cuenta es el límite para nuevos clientes. Las transferencias externas están limitadas a un total de 25 000 USD durante los primeros 90 días de la cuenta, por lo que cualquiera que planee un primer depósito grande en un exchange debe abrir la cuenta mucho antes de necesitarla.
Ally Invest también ofrece exchange-traded funds (ETF) de Bitcoin en la modalidad spot para cualquiera que quiera exposición al precio dentro de una cuenta de corretaje en lugar de tener las monedas directamente.
6. Cash App
Cash App profundiza en un solo activo en lugar de abarcar muchos. Permite compras de Bitcoin desde 1 $, retiradas a wallets que controlas y pagos instantáneos a través de Lightning Network, la capa de pagos rápidos de Bitcoin. Este mes de febrero, redujo las comisiones de compra de Bitcoin a cero o casi cero y aumentó los límites de retirada para los usuarios elegibles.
Cash App es una plataforma financiera más que un banco autorizado, con los servicios bancarios proporcionados por instituciones asociadas y su tarjeta de débito emitida por Sutton Bank, miembro de la FDIC. Algunas funciones de Bitcoin no están disponibles para los residentes de Nueva York.
Si solo te importa Bitcoin, este es el paquete más completo de la lista. Si quieres cualquier otro activo, necesitarás un exchange además de este.
7. Fifth Third Bank
Fifth Third es el banco regional al que seguimos más de cerca. Ha creado un grupo de trabajo dedicado a las criptomonedas, ha llevado la estrategia de activos digitales a nivel de junta directiva y ha comunicado a los analistas que quiere ofrecer cuentas de reservas y servicios de pago a las empresas de stablecoins y de infraestructura cripto, habiendo trabajado ya con empresas como Stripe y Fireblocks.
Para un cliente minorista actual, Fifth Third es una opción favorable para las transferencias más que un producto cripto. Las transferencias bancarias estándar a los principales exchanges regulados funcionan, y la investigación pública del banco trata a las stablecoins como infraestructura de pagos central en lugar de como una amenaza.
Lo situamos en la parte media de la tabla porque la intención aún no es un producto y sus credenciales cripto siguen siendo una apuesta de dirección hasta que se lance algo.
8. Customers Bank
Customers Bank presta servicio al sector industrial de las criptomonedas. Su red Customers Bank Instant Token (CBIT) permite a los exchanges, emisores de stablecoins y empresas de trading liquidar pagos en dólares estadounidenses entre sí las 24 horas del día, lo que lo convirtió en uno de los pocos bancos en los que las empresas cripto pudieron confiar después de 2023.
En agosto de 2024, la Reserva Federal impuso al banco un acuerdo por escrito debido a deficiencias en su gestión de riesgos de activos digitales y en sus controles contra el lavado de dinero (AML, por sus siglas en inglés), las comprobaciones que realizan los bancos para detener fondos de origen criminal. El banco ha seguido operando CBIT mientras aborda dichos hallazgos.
Para un particular que financia una cuenta de Coinbase, Customers Bank es la herramienta equivocada. Para una empresa de criptomonedas que necesita liquidación en dólares 24/7, es una de las muy pocas opciones.
Bancos en EE. UU. que no aceptan criptomonedas
La lista de bloqueos se ha reducido este año, pero no ha desaparecido. La fricción restante se concentra casi por completo en el lado de las tarjetas de crédito, donde los emisores rechazan directamente las transacciones cripto o las gravan como anticipos de efectivo.
- Capital One: No permite compras de criptomonedas con tarjeta de crédito y tiene un largo historial de rechazo de transferencias ACH a exchanges en virtud de las normas contra el fraude. Lo consideramos el gran banco menos fiable para financiar exchanges.
- Bank of America: Sus contratos de tarjeta clasifican las criptomonedas como una transacción similar al efectivo, lo que activa comisiones por anticipo de efectivo e intereses inmediatos. Las transferencias bancarias estándar a exchanges regulados suelen funcionar, pero las tarjetas son un método de financiación deficiente aquí.
- Wells Fargo: Bloquea las transacciones con tarjeta de crédito en comercios que venden principalmente criptomonedas. Los clientes minoristas aún pueden financiar exchanges con licencia mediante ACH o transferencia bancaria, y los clientes de banca privada obtienen acceso a productos de fondos de Bitcoin a través de la división de asesoramiento.
Si un banco cobra por las criptomonedas como si fueran un anticipo de efectivo o sus pasarelas de pago advierten sobre comercios de criptomonedas, mantén tus tarjetas de crédito al margen y financia los exchanges mediante transferencia bancaria.
¿Por qué los bancos estadounidenses bloquean algunos pagos con criptomonedas?
Los bancos bloquean los pagos con criptomonedas cuando sus sistemas de riesgo consideran que la transacción es un posible fraude, una posible estafa o difícil de revertir. Una gran parte de las estafas de pago terminan con la víctima enviando dinero a una plataforma cripto, y una vez que la transferencia se liquida, la recuperación es casi imposible, por lo que los bancos intervienen antes de que el dinero salga.
Las obligaciones de AML añaden otro filtro. Los bancos deben supervisar a dónde van los fondos de los clientes, y un pago a una plataforma offshore no registrada conlleva mucho más riesgo de cumplimiento que uno a un exchange registrado en FinCEN. Es por eso que las transferencias a Kraken, Coinbase o Gemini se aprueban con mucha más frecuencia que las transferencias a sitios poco conocidos.
Las redes de tarjetas añaden sus propias fricciones. Las compras de criptomonedas tienen su propio código de categoría de comerciante, lo que permite a un emisor rechazar o cambiar el precio de cada transacción en la categoría con una sola regla. Ese único cambio explica por qué un banco puede bloquear su tarjeta de débito en un exchange mientras procesa sin problemas su transferencia ACH a la misma empresa.
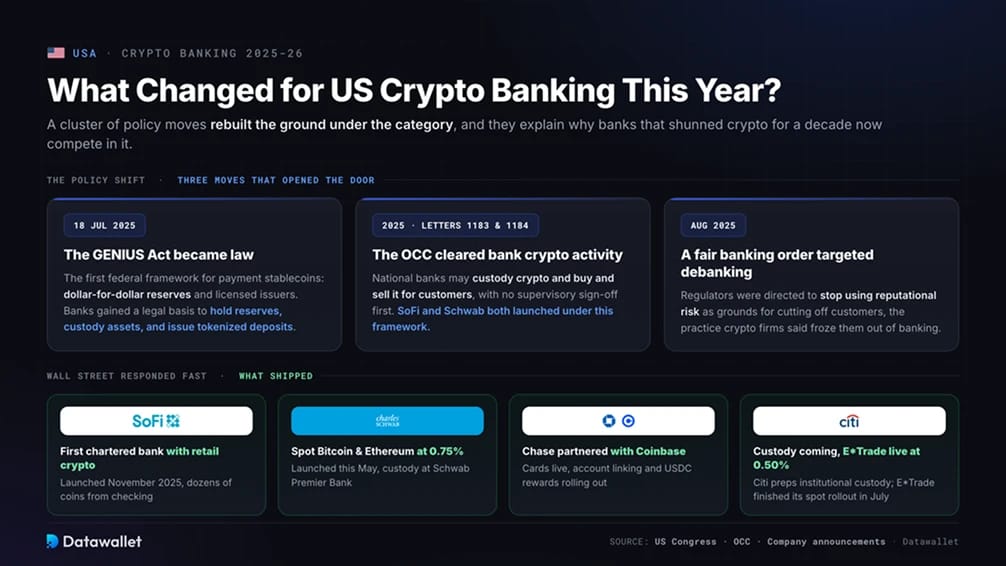
¿Qué cambió este año para la banca de criptomonedas en USA?
Un conjunto de medidas políticas reconstruyó los cimientos de esta categoría, y explican por qué los bancos que evitaron las criptomonedas durante una década ahora compiten en este sector.
- La GENIUS Act se convirtió en ley: Promulgada el 18 de julio de 2025, la GENIUS Act creó el primer marco federal para las stablecoins de pago, exigiendo reservas de uno a uno y emisores con licencia. Esto dio a los bancos una base legal para mantener reservas de stablecoins, custodiar los activos y emitir depósitos tokenizados.
- La OCC autorizó la actividad cripto de los bancos: Las cartas interpretativas 1183 y 1184 confirmaron que los bancos nacionales pueden custodiar criptomonedas, comprarlas y venderlas para los clientes y utilizar proveedores externos, y descartaron la antigua regla que exigía a los bancos obtener primero la aprobación de la supervisión. Tanto SoFi como Schwab se lanzaron bajo este marco.
- Una orden de banca justa apuntó contra la exclusión bancaria (debanking): Una orden ejecutiva de agosto de 2025 ordenó a los reguladores dejar de usar el riesgo reputacional como motivo para cortar el acceso a los clientes, una práctica que las empresas cripto argumentaban que se utilizaba para marginar a la industria de la banca.
Wall Street respondió rápidamente. Además de SoFi y Schwab, E*TRADE de Morgan Stanley completó el lanzamiento de su operativa spot de Bitcoin, Ethereum y Solana este mes de julio a una comisión del 0,50 % por operación, y Citi está preparando un servicio de custodia cripto institucional mientras varias grandes entidades exploran las stablecoins.
Los incentivos para consumidores tomaron otro rumbo. Quontic, el primer banco asegurado por la FDIC en ofrecer una tarjeta de débito con recompensas en Bitcoin, ahora comercializa una versión con devolución de efectivo (cash back) de esa cuenta en su lugar. El mercado ha dejado atrás las ventajas novedosas para centrarse en la infraestructura directa de trading y liquidación.
¿Cuál es el exchange de criptomonedas más seguro en USA?
Coinbase es nuestra elección como el exchange más seguro para vincular con una cuenta bancaria de USA. Está gestionado por una empresa pública cotizada en Nasdaq, por lo que sus finanzas y las tenencias de activos de los clientes aparecen en presentaciones auditadas ante la SEC, un nivel de divulgación que ningún exchange privado de USA iguala.
La custodia se sitúa bajo una supervisión de estilo bancario. Coinbase Custody Trust Company es una compañía fiduciaria de propósito limitado autorizada por el New York State Department of Financial Services, lo que la somete a requisitos de capital, AML y auditoría, y la plataforma mantiene aproximadamente el 98 % de los activos de los clientes en offline cold storage.
También es el exchange con el que los bancos de USA se integran de manera más profunda. La asociación con Chase conecta al banco más grande de USA directamente con Coinbase, por lo que los depósitos de los principales bancos superan los controles de riesgo con menos retenciones que los pagos a plataformas ligeramente reguladas.
Conclusión
Nuestro consejo para la mayoría de los usuarios de USA es una configuración de dos cuentas. Mantenga como cuenta principal un banco con un producto cripto directo o un historial de transferencias comprobado, conserve una segunda cuenta amigable con las transferencias como respaldo y realice sus operaciones importantes en un exchange registrado en FinCEN.
Financie los exchanges mediante ACH o transferencia bancaria en lugar de tarjetas, envíe una pequeña transferencia de prueba a cualquier plataforma nueva y retire los fondos a la misma cuenta desde la que depositó para que ambas partes puedan verificar el rastro del dinero.
La dirección de las cosas finalmente le favorece. Dado que los bancos nacionales ahora venden criptomonedas directamente y los reguladores tienen prohibido presionar a los bancos para que abandonen a los clientes cripto, la era de adivinar si su depósito será rechazado está llegando a su fin.
