







¿Puedo comprar Bitcoin con ICICI Bank?
Sí, aunque la compra nunca pasa por iMobile Pay. ICICI no gestiona una mesa de criptomonedas, no custodia activos digitales ni incluye ningún ETF o nota de Bitcoin. El banco permite un pago simple en rupias a un exchange registrado en la FIU, donde realizas la orden.
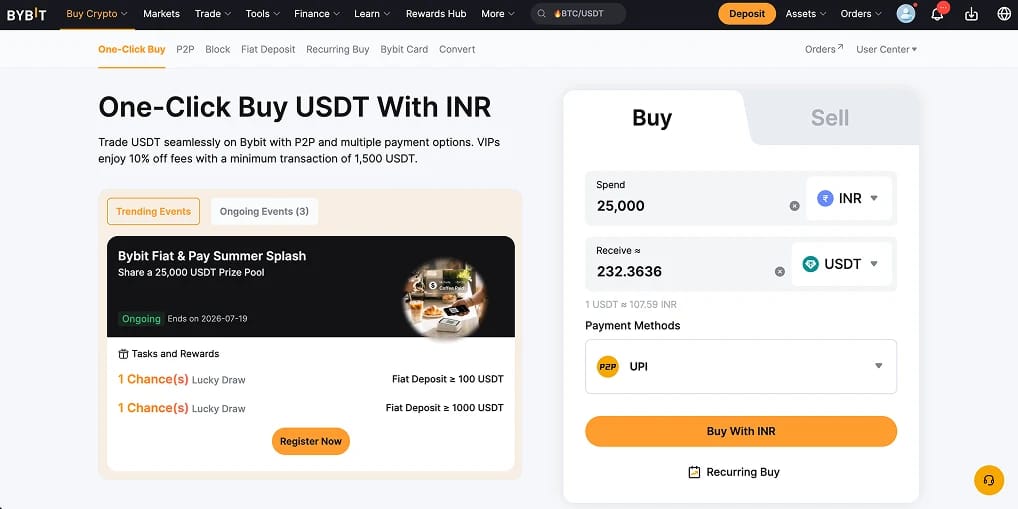
En la práctica, abres una cuenta en un exchange registrado en la FIU, transfieres INR desde ICICI y compras allí. Este año hemos financiado Bybit desde una cuenta de ahorros de ICICI tanto a través de UPI como de IMPS P2P. Ninguna fue rechazada, aunque la primera transferencia a una nueva contraparte requirió una confirmación única en la aplicación.
ICICI es inusual en un aspecto. Desde 2021, su formulario de remesas salientes ha exigido a los clientes declarar que el dinero enviado al extranjero bajo el Esquema de Remesas Liberalizadas no es para comprar criptomonedas, aunque esto solo afecta a las transferencias bancarias en moneda extranjera hacia plataformas en el extranjero, no a las transferencias nacionales en INR que financian a Bybit.
Cómo comprar criptomonedas con ICICI Bank
Transfieres INR a Bybit y luego compras tu activo. El P2P a través de UPI es el método en INR más estable para los bancos indios, ya que lepagas directamente a un usuario verificado en lugar de a una pasarela de pago de criptomonedas. Bybit no acepta depósitos bancarios directos en INR, por lo que las rupias terminan en el mercado peer-to-peer.
Pasos para comprar criptomonedas con ICICI Bank:
- Crea una cuenta: Regístrate en Bybit y completa el KYC con tu PAN y Aadhaar. La verificación debe aprobarse antes de que puedas operar o abrir una orden P2P.
- Abre P2P y elige un vendedor: Ve a Comprar Cripto > Trading P2P, selecciona USDT o BTC y filtra por método de pago. Configura primero UPI o IMPS en tus opciones de pago, ya que debe coincidir con el anuncio del vendedor.
- Comprueba tus límites de ICICI: UPI a través de iMobile Pay tiene un límite de ₹1.00.000 por transacción y por día, y IMPS alcanza hasta ₹5.00.000 por transferencia. Eleva cualquiera de los dos topes en iMobile Pay o Net Banking antes de enviar más.
- Paga y confirma: Coloca la orden de compra, paga al vendedor desde tu cuenta de ICICI usando el nombre exacto y la referencia mostrados, y luego márcala como pagada. El vendedor libera las criptomonedas a tu wallet de Fondos una vez que las rupias llegan, por lo general en cuestión de minutos.
- Compra tu activo: Si compraste USDT, abre el mercado spot, busca BTC/USDT o tu par preferido y coloca la orden. Para cualquier monto considerable establecemos un limit order, ya que la cotización en un clic incluye un spread mayor que la comisión spot del 0,10 %.
Comisiones, impuestos y límites de transferencia para clientes de ICICI Bank
Tu costo real en India es la transferencia de ICICI, la comisión del exchange y el impuesto. La mayoría de las personas calculan los primeros dos y olvidan el impuesto.
Costos y límites de ICICI Bank
- UPI: Gratis e instantáneo a través de iMobile Pay, con un límite de ₹1.00.000 por transacción y por día en hasta 20 transacciones. Un nuevo ID de UPI tiene un límite de ₹5.000 el primer día. Ideal para compras P2P más pequeñas.
- IMPS: En tiempo real y 24/7, hasta ₹5.00.000 por transferencia por número de cuenta e IFSC, dentro de un tope diario de iMobile Pay de ₹20.00.000.
- NEFT y RTGS: Gratis cuando se inician en línea a través de iMobile Pay o Net Banking. RTGS gestiona transferencias de alto valor desde ₹2.00.000 en adelante y se liquida en tiempo real durante el horario bancario.
- Tarjetas de débito y crédito: Las tarjetas de ICICI funcionan en algunas pasarelas de exchanges, pero los recargos del 1,5 % al 3,5 % hacen que solo valgan la pena para una pequeña prueba inicial.
- Controles AML: ICICI cumple con los informes de PMLA. Una transferencia grande o por primera vez a un nuevo beneficiario puede desencadenar una consulta sobre el origen de los fondos, la cual las declaraciones del exchange y tus presentaciones de ITR aclaran rápidamente.
Impuestos y el 1% de TDS
- 30 % sobre las ganancias: Las ganancias de cualquier activo digital virtual se gravan a un 30 % fijo según la Sección 115BBH, más un 4 % de recargo, sin una tasa reducida por mantenerlo durante más tiempo.
- Sin compensación de pérdidas: Una pérdida en una criptomoneda no se puede compensar con una ganancia en otra ni trasladarse a un año futuro, y solo el costo de compra es deducible.
- 1 % TDS: Se deduce un impuesto del 1 % en la fuente en las transferencias según la Sección 194S. Los exchanges nacionales lo retienen por ti; Bybit, al ser una plataforma offshore, no lo hace, por lo que el comprador lo deduce y lo deposita en operaciones P2P y en plataformas extranjeras.
- 18 % GST: Se cobra sobre las comisiones de operación y servicio de Bybit para usuarios indios, no sobre la criptomoneda en sí.
- Informes: Declara las criptomonedas bajo el Anexo VDA en el ITR-2 o ITR-3. La Ley del Impuesto sobre la Renta de 2025, vigente a partir del 1 de abril de 2026, mantiene este tratamiento sin cambios.
Comisiones de Bybit
- Depósito P2P: Sin comisión de plataforma. Solo pagas el precio acordado con el vendedor, el cual suele incluir un pequeño spread.
- Spot trading: 0,10% para maker y taker en el nivel estándar, antes de aplicar el GST.
- Compra de INR en un clic: Hay un diferencial más amplio incluido en la cotización. Está bien para una primera prueba, pero es más caro que el spot para volúmenes grandes.
- Retiro de criptomonedas: Solo comisión de red. USDT en Tron (TRC-20) suele rondar un dólar.
Un depósito P2P gratuito con un spot del 0,10 % mantiene barata la parte del exchange. En India, el impuesto del 30 % afecta tus rendimientos mucho más que cualquier comisión de trading.
Mejores exchanges para clientes de ICICI Bank
Los usuarios indios tienen una combinación de plataformas offshore y locales, todas registradas en la FIU. Para un cliente de ICICI, la línea decisiva es si la plataforma retiene tu 1 % de TDS o te lo deja a ti.
Política de criptomonedas de ICICI Bank
ICICI Bank no ofrece ningún producto o custodia cripto minorista, y no ha indicado ninguna intención de añadir uno. Su única incursión en el dinero digital es el proyecto piloto de la Digital Rupee minorista del RBI, donde ICICI fue un banco de primera fase que emitió el e₹, un token de banco central que cuenta como moneda de curso legal en lugar de un activo negociable. La postura coincide con la de pares como HDFC, SBI y Axis.
ICICI ha estado entre los grandes bancos más cautelosos con las criptomonedas durante mucho tiempo, y su declaración de remesas de 2021 se aplicó únicamente a transferencias internacionales, nunca a pagos nacionales en rupias.
El acceso bancario de India a las criptomonedas dependía de un fallo judicial. El Banco de la Reserva de India prohibió a las entidades reguladas prestar servicios a empresas de criptomonedas en una circular de abril de 2018, aislando a los exchanges hasta que la Corte Suprema la anuló en marzo de 2020 en el caso Internet and Mobile Association of India contra RBI. Posteriormente, el RBI confirmó que los bancos no pueden basarse en la circular retirada para denegar el servicio.
Las criptomonedas son legales para poseer y negociar en India, pero un activo digital no es moneda de curso legal y se encuentra fuera de la protección al inversor al estilo de SEBI. La supervisión se realiza a través de la FIU-IND, que desde 2023 exige que cada exchange que preste servicio a usuarios indios se registre como entidad informante bajo la ley PMLA. Bybit completó dicho registro en 2025 tras una multa de ₹9,27 crores y una suspensión temporal, para luego restaurar el acceso completo a la aplicación y al sitio web en septiembre.
Acerca de ICICI Bank
ICICI Bank es el segundo banco del sector privado más grande de la India y ofrece servicios a clientes minoristas, pymes y corporativos en todo el país. Constituido en 1994 como filial de ICICI Limited, mantiene su sede registrada en Vadodara y su sede corporativa en Bombay, y ha estado dirigido por el director general y consejero delegado Sandeep Bakhshi desde octubre de 2018.
Los clientes particulares operan a través de la aplicación iMobile Pay y ICICI Net Banking, con una línea principal de cuentas de ahorro y nómina, tarjetas de débito y crédito Visa y Mastercard, depósitos a plazo fijo e inversiones a través de ICICI Direct. Las rupias se mueven a través de UPI, IMPS, NEFT y RTGS, las mismas redes utilizadas para financiar un exchange.
El banco cuenta con licencia y está supervisado por el Reserve Bank of India, que lo clasifica como un banco nacional de importancia sistémica junto con SBI y HDFC. No respalda ni participa en el comercio de criptomonedas, y ninguna parte de su oferta minorista incluye activos digitales.
Conclusión
Comprar Bitcoin con ICICI Bank implica transferir rupias a un exchange registrado y gestionar los impuestos adecuadamente. ICICI no bloquea las transferencias nacionales a plataformas registradas en la FIU, el P2P mediante UPI o IMPS es el método en INR más fiable, y tus límites se ajustan dentro de iMobile Pay.
Bybit es nuestra opción recomendada para la mayoría de los clientes de ICICI en cuanto a costes y variedad de activos, con un 0,10 % de spot y depósitos P2P gratuitos. Si prefieres que la TDS del 1 % se retenga dentro de la India, un exchange nacional como CoinDCX resulta más limpio a cambio de una comisión de trading más alta.
En cualquier caso, se aplican el impuesto del 30 % y la presentación del anexo VDA.
