
Qu'est-ce que le krach crypto du 10 octobre (10/10) ?
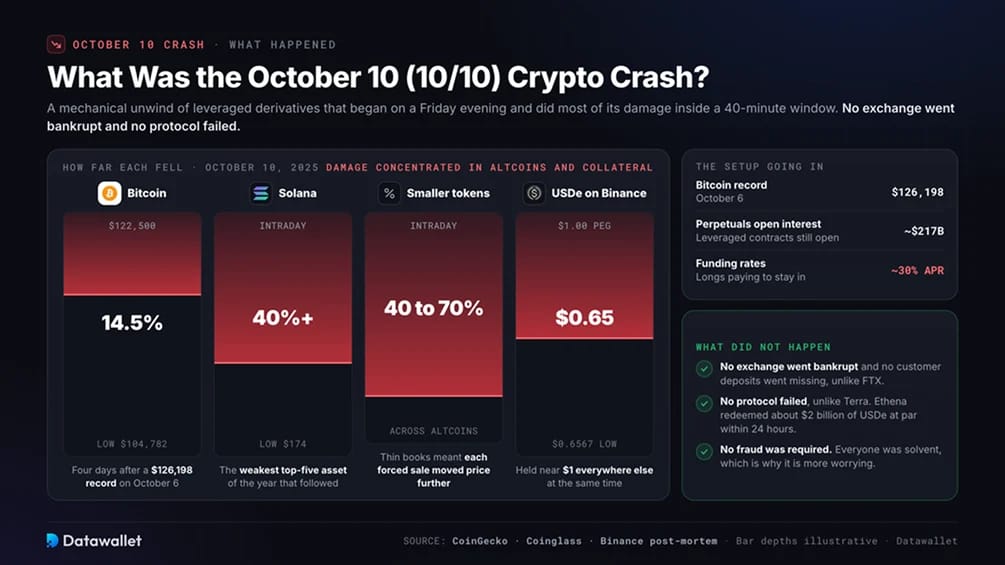
Le krach crypto du 10 octobre a été un débouclage mécanique de positions en produits dérivés à effet de levier. Il a commencé un vendredi soir, la majeure partie des dégâts survenant en 40 minutes. Aucune plateforme d'échange n'a fait faillite et aucun protocole n'a failli, ce qui le distingue de l'effondrement de FTX et de l'implosion de Terra présentés dans notre classement des plus grands krachs crypto de l'histoire.
Quatre jours plus tôt, le 6 octobre, Bitcoin avait atteint un record de 126 198 $. L'open interest des contrats à terme perpétuels, c'est-à-dire la valeur totale des contrats à effet de levier encore ouverts, s'établissait près de 217 milliards de dollars. Les positions longues étant concentrées autour des nouveaux sommets, même un repli modeste pouvait pousser de nombreux comptes au-delà de leurs seuils de liquidation en même temps.
Les altcoins et les jetons de collatéral ayant perdu leur ancrage sur une plateforme ont été les plus touchés. Bitcoin a reculé d'environ 14,5 %, tandis que les jetons de plus petite taille ont chuté de 40 à 70 % en séance. USDe d'Ethena, un dollar synthétique qui génère du yield à partir de positions couvertes sur des produits dérivés, s'est brièvement échangé à 0,65 $ sur Binance, alors qu'il restait proche de 1 $ partout ailleurs.
Statistiques du krach crypto du 10 octobre
Le chiffre global de liquidation est un plancher, et non un décompte précis. Les plateformes d'échange centralisées limitent les événements de liquidation signalés via leurs API, de sorte que les totaux varient selon les fournisseurs. Les chiffres ci-dessous s'appuient sur Coinglass, Amberdata, CoinGecko et les analyses rétrospectives des plateformes d'échange elles-mêmes.
Les chiffres les plus importants :
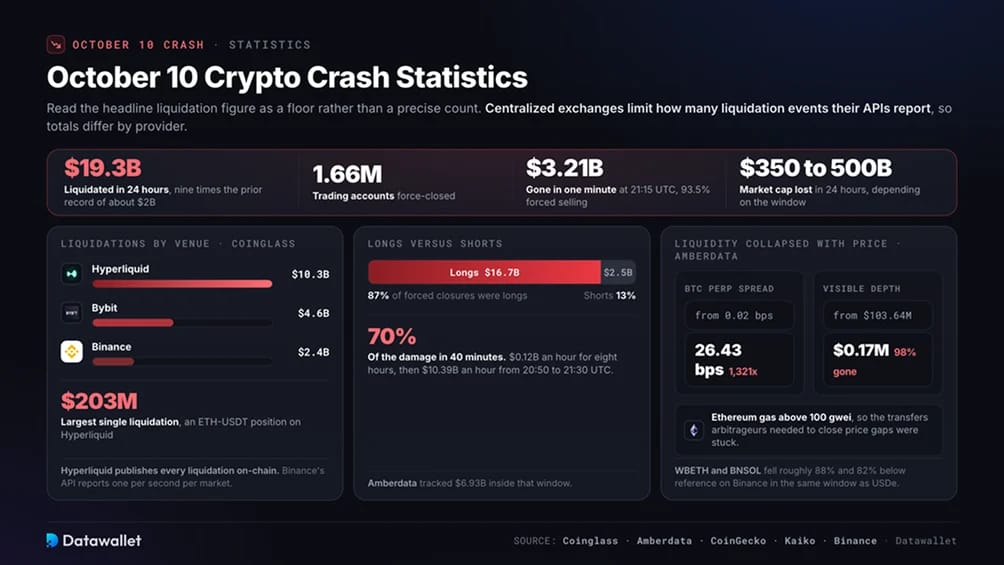
- Neuf fois le précédent record : selon les données de Coinglass, les clôtures forcées ont avoisiné 19,3 milliards de dollars, contre un précédent record journalier d'environ 2 milliards de dollars. Les positions longues représentaient 87 % du total.
- Soixante-dix pour cent des dégâts en quarante minutes : l'analyse à la minute d'Amberdata montre que les liquidations s'établissaient à 0,12 milliard de dollars par heure pendant huit heures, avant de bondir à 10,39 milliards de dollars par heure entre 20:50 et 21:30 UTC. À 21:15 UTC, 3,21 milliards de dollars ont disparu en 60 secondes, les ventes forcées représentant 93,5 %.
- Hyperliquid représentait la plus grande part déclarée : ses 10,3 milliards de dollars dépassaient la moitié du total de Coinglass. Le mode de déclaration explique en partie cette part. Chaque liquidation sur Hyperliquid est visible on-chain, alors que l'API de Binance ne signale qu'une liquidation par seconde et par marché, ce qui sous-estime l'activité réelle dans son chiffre de 2,4 milliards de dollars.
- La liquidité s'est effondrée en même temps que les prix : la profondeur visible des carnets d'ordres suivis a chuté de 98 %, et les écarts des contrats perpétuels BTC se sont creusés de 1 321 fois. Chaque vente forcée a donc fait bouger les prix beaucoup plus qu'elle ne l'aurait fait une heure plus tôt.
- L'USDe a perdu un tiers de sa valeur sur une plateforme d'échange : entre 21:36 et 22:15 UTC, le dollar synthétique est tombé à 0,6567 $ sur Binance alors qu'il se maintenait près de 1 $ ailleurs. Les jetons de staking enveloppés de Binance, WBETH et BNSOL, se sont échangés environ 88 % et 82 % sous leurs valeurs de référence durant la même période.
- Le repricing ne s'est pas arrêté ce week-end-là : Bitcoin a atteint 60 062 $ le 6 février, tandis que notre Fear and Greed Index enregistrait un plus bas historique de 5. Il est passé sous 59 000 $ fin juin, avant de s'échanger autour de 78 000 $ début septembre 2026.
Pourquoi les cryptos se sont-elles effondrées le 10 octobre ?
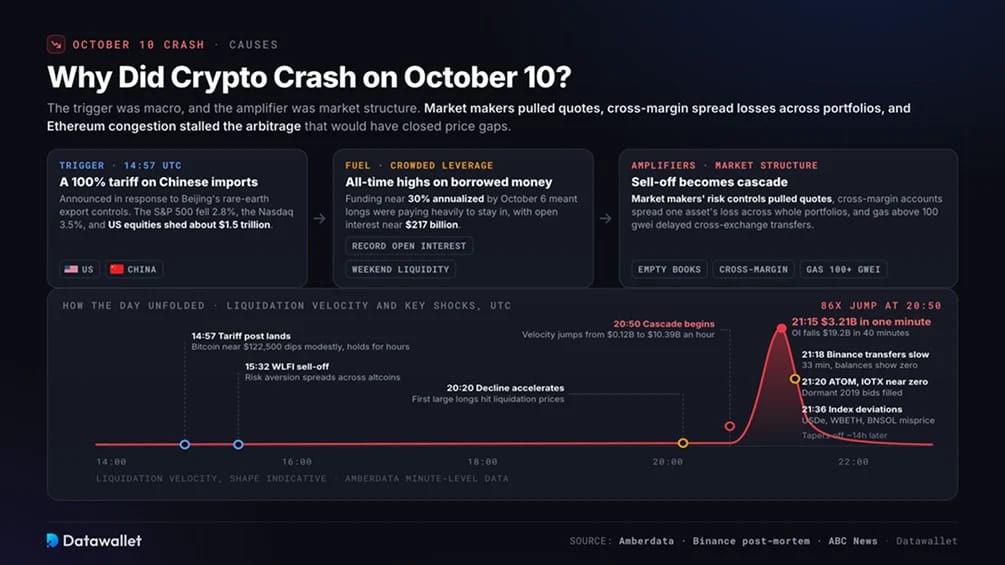
À 14:57 UTC, le président Trump a annoncé des droits de douane de 100 % sur les importations chinoises, effectifs le 1er novembre, en réponse aux nouveaux contrôles à l'exportation de terres rares décidés par Pékin. Le S&P 500 a reculé d'environ 2,8 % et le Nasdaq d'environ 3,5 %. À la clôture, les actions américaines avaient perdu quelque 1 500 milliards de dollars de valeur.
Les cryptomonnaies sont entrées dans la phase de ventes massives avec un effet de levier élevé, après avoir passé la première semaine d'octobre à des sommets historiques. Au 6 octobre, les funding rates avaient atteint environ 30 % en rythme annualisé. Ces paiements périodiques des positions longues vers les positions courtes, lorsque les prix des contrats perpétuels dépassent ceux du spot, montraient à quel point les traders payaient cher pour maintenir leur exposition à la hausse. Notre suivi des funding rates et notre page sur l'open interest du Bitcoin montraient tous deux un positionnement à des niveaux record, ou proche, à l'approche du week-end.
Quand la volatilité a augmenté, les contrôles de risque automatisés des teneurs de marché ont retiré leurs cotations, ne laissant presque aucun ordre en attente près du prix actuel. Les comptes en marge croisée utilisaient un seul pool de collatéral pour couvrir toutes les positions ouvertes, répartissant les pertes de chaque actif sur l'ensemble des portefeuilles.
La congestion d'Ethereum a aggravé le problème. Le gas a dépassé 100 gwei, retardant les transferts entre plateformes d'échange dont les arbitragistes avaient besoin pour combler les écarts de prix. Une vente massive due au contexte macroéconomique s'était transformée en cascade liée à la structure du marché.
Le déroulement de la journée
Les principaux chocs, dans l'ordre :
- 14:57 UTC : La publication sur les droits de douane tombe. Le Bitcoin, qui s'échange autour de 122 500 $, recule légèrement et se maintient plusieurs heures.
- 15:32 UTC : La vente du jeton WLFI étend l'aversion au risque aux altcoins, selon la chronologie d'Amberdata.
- 20:20 UTC : Le recul de Bitcoin s'accélère à mesure que la liquidité s'amenuise pendant le week-end. Les premières grosses positions longues atteignent leurs prix de liquidation.
- 20:50 UTC : la cascade commence, la vitesse des liquidations étant multipliée par 86 par rapport au rythme précédant la cascade.
- 21:15 UTC : les clôtures forcées atteignent 3,21 milliards de dollars en une seule minute. Sur la fenêtre de 40 minutes, l'open interest dans les données d'Amberdata baisse de 19,2 milliards de dollars.
- De 21:18 à 21:51 UTC : le sous-système interne de transfert d'actifs de Binance ralentit pendant 33 minutes. Certains utilisateurs voient des soldes à zéro alors que leurs positions sont liquidées.
- 21:20 UTC : ATOM et IOTX s'échangent brièvement près de zéro sur le marché spot de Binance. Les carnets d'ordres étant vides, des ordres d'achat dormants datant de 2019 sont exécutés.
- 21:31 UTC : les écarts des contrats perpétuels BTC atteignent un pic de 26,43 points de base, contre 0,02 en temps normal.
- De 21:36 à 22:15 UTC : Les prix d'indice de Binance pour USDe, puis pour WBETH et BNSOL, s'écartent de leurs valeurs de référence. Les comptes utilisant ces jetons comme garantie sont liquidés à des prix que l'on ne retrouve sur aucune autre plateforme.
- Dans la nuit du 10 au 11 octobre : les ventes forcées s'atténuent environ 14 heures après leur début. Bitcoin atteint son point bas près de 104 782 $. En 24 heures, Ethena traite environ 2 milliards de dollars de rachats d'USDe au pair.
Quelles plateformes d'échange ont été les plus touchées ?
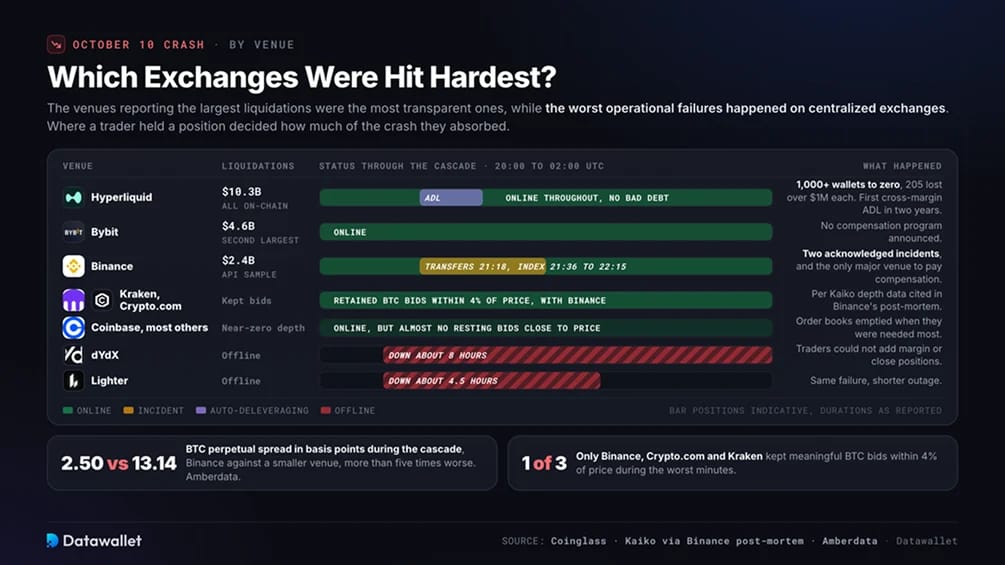
Les plateformes les plus transparentes ont déclaré les plus gros montants de liquidation. Les plateformes d'échange centralisées ont connu les pires défaillances opérationnelles.
- Hyperliquid : Coinglass a attribué 10,3 milliards de dollars de liquidations à la plateforme d'échange de contrats perpétuels on-chain. Plus de 1 000 wallets ont été ramenés à zéro, et 205 ont perdu chacun plus de 1 million de dollars. Hyperliquid est restée en ligne sans créance irrécouvrable, bien qu'elle ait déclenché son premier événement d'auto-deleveraging en marge croisée depuis plus de deux ans. Des positions courtes bénéficiaires ont été fermées de force pour couvrir des positions longues insolvables.
- Bybit : les liquidations ont totalisé 4,6 milliards de dollars, le deuxième montant le plus élevé jamais signalé. Bybit n'a pas annoncé de programme d'indemnisation.
- Binance : la plateforme d'échange a déclaré 2,4 milliards de dollars de liquidations et a connu le plus grand nombre de défaillances documentées. Son propre rapport recense deux incidents : le ralentissement des transferts de 33 minutes et l'écart de l'indice à trois jetons. Binance est la seule grande plateforme à avoir annoncé une indemnisation.
- Kraken, Coinbase et Crypto.com : Les données de profondeur de Kaiko, citées dans le bilan post-mortem de Binance, ont montré que seuls Binance, Crypto.com et Kraken ont conservé des ordres d'achat BTC significatifs à moins de 4 % du prix en vigueur pendant les pires minutes. Coinbase et la plupart des autres grandes plateformes affichaient une profondeur quasi nulle près de ce prix.
- dYdX et Lighter : ces deux plateformes décentralisées ont été hors ligne. La panne de dYdX a duré environ huit heures et celle de Lighter environ quatre heures et demie, empêchant les traders d'ajouter de la marge ou de fermer des positions pendant la cascade.
Le spread des contrats perpétuels BTC de Binance s'est établi en moyenne à 2,50 points de base pendant la cascade, selon Amberdata. Une plateforme plus petite a atteint 13,14, soit plus de cinq fois pire. La plateforme d'échange utilisée par un trader a déterminé l'ampleur du krach qu'il a absorbée.
Binance, USDe et le débat sur les responsabilités
Les dislocations de collatéral les plus marquées ne se sont produites que sur Binance, plaçant la plus grande plateforme d'échange du monde au centre d'une controverse qui a duré plus longtemps que le krach. Le message sur les droits de douane est incontesté comme élément déclencheur. Le désaccord porte sur ce qui a amplifié les ventes.
Le dossier à charge contre Binance
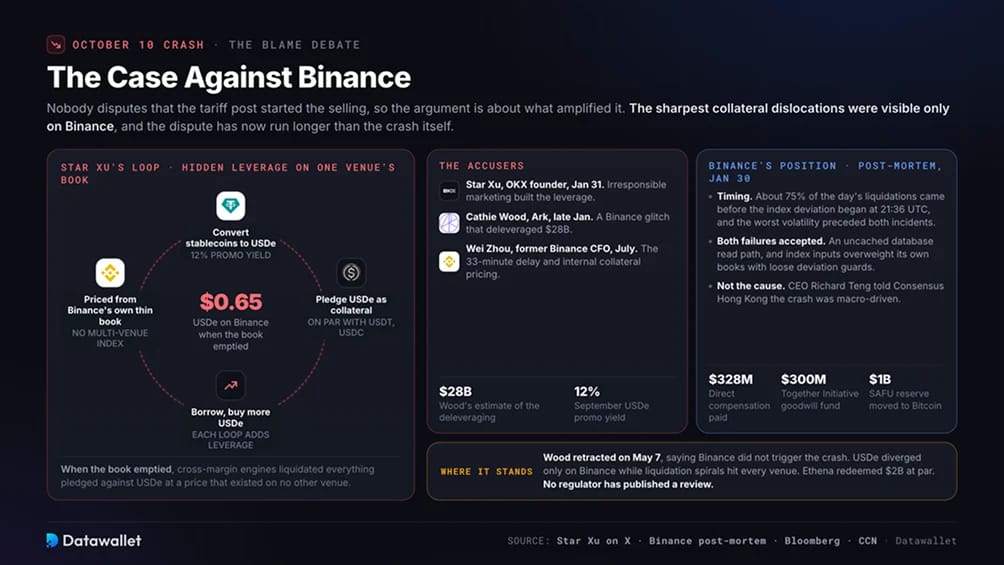
Le 31 janvier, Star Xu, fondateur d'OKX, a publié que 10/10 était dû à des campagnes marketing irresponsables, formulant l'accusation la plus détaillée contre Binance. Il a pointé une promotion de septembre offrant un rendement annuel de 12 % sur les USDe détenus sur la plateforme d'échange. Binance autorisait aussi les traders à utiliser USDe comme garantie, à égalité avec USDT et USDC.
Xu a décrit des traders convertissant des stablecoins en USDe, empruntant en le donnant en garantie, puis utilisant les fonds pour acheter davantage d'USDe. La répétition du processus a ajouté un effet de levier caché à un jeton dont le prix provenait du carnet d'ordres peu profond de Binance. Une fois ce carnet vidé, l'USDe est tombé à 0,65 $. Les moteurs de marge croisée ont alors liquidé tout ce qui était apporté en garantie.
Cathie Wood, d'Ark Invest, a porté la critique auprès d'un public plus large fin janvier en attribuant le krach à un bug logiciel de Binance. Elle a estimé qu'il avait réduit l'effet de levier du système de 28 milliards de dollars.
En juillet, l'ancien directeur financier de Binance Wei Zhou a mis en évidence le délai de traitement de 33 minutes et un système de marge unifié qui valorisait les garanties à partir de cotations internes plutôt que de prix de référence multi-plateformes. Xu a souscrit à l'analyse de Zhou, estimant que rebâtir la confiance perdue prend des années.
La position de Binance
Le calendrier est au cœur de l'analyse a posteriori de Binance du 30 janvier. Environ 75 % des liquidations de la journée ont eu lieu avant le début de l'écart de l'indice à 21:36 UTC. Le rapport situe aussi la fenêtre de volatilité maximale, de 21:10 à 21:20 UTC, avant les deux incidents de la plateforme. Binance estime que le choc macroéconomique et l'effet de levier excessif avaient déjà causé l'essentiel des dégâts.
La plateforme d'échange a reconnu sa responsabilité dans les deux incidents. Un chemin de lecture de base de données sans mise en cache a été saturé sous un trafic de cinq à dix fois supérieur à la normale, provoquant le ralentissement des transferts. Ses indices de prix accordaient trop de poids aux carnets d'ordres internes et trop peu aux valeurs de rachat. Les limites d'écart étaient en outre trop souples pour un marché évoluant rapidement.
Au 12 octobre, Binance avait versé environ 283 millions de dollars aux utilisateurs touchés pendant la période de décrochage. Ce montant est ensuite passé à 328 millions de dollars. Le 14 octobre, la plateforme a lancé la Together Initiative, avec un programme de gestes commerciaux de 300 millions de dollars pour les utilisateurs liquidés hors des critères d'indemnisation et un fonds de prêts à faible taux de 100 millions de dollars pour les institutions.
Binance a converti en Bitcoin fin janvier sa réserve d'urgence SAFU, le Secure Asset Fund for Users, d'un montant de 1 milliard de dollars. Le mois suivant, le PDG Richard Teng a déclaré à Consensus Hong Kong que la chute était due à des facteurs macroéconomiques et que Binance n'en était pas la cause.
Où en est le débat
Wood, la critique la plus en vue, a depuis changé de position. Le 7 mai, elle a précisé que Binance n'avait pas déclenché le krach, tout en maintenant qu'une erreur logicielle s'était produite. Haseeb Qureshi, de Dragonfly, a observé que l'USDe n'avait décroché que sur Binance alors que les spirales de liquidation touchaient toutes les plateformes, ce qui pointe vers un effet de levier généralisé sur le marché plutôt que vers une seule plateforme d'échange. Evgeny Gaevoy, PDG de Wintermute, a jugé malhonnêtes à la fois le récit du bug et celui du coupable unique.
Les données d'Ethena étayent des éléments des deux thèses. Le fondateur Guy Young a indiqué que la création et le rachat ont continué normalement, avec environ 2 milliards de dollars remboursés à parité en 24 heures. Il a attribué le prix de Binance à un problème d'oracle interne, et non au collatéral du jeton. Son récit concorde avec la description de la défaillance par Binance et avec les critiques selon lesquelles celle-ci résulte des choix de conception de Binance.
Aucun régulateur n'a publié d'examen formel. Salman Banaei, ancien responsable de la CFTC, a réclamé une enquête calquée sur le rapport conjoint de la SEC et de la CFTC sur le flash crash des actions de 2010. Protos a rapporté en février que les poursuites et les demandes d'arbitrage contre Binance s'accumulaient. Sans bilan neutre, le différend refera surface chaque fois que le marché faiblira.
Ce qui a changé après le 10 octobre
Les plateformes d'échange ont surtout révisé leurs tarifs et leurs règles de garantie plutôt que d'imposer des restrictions générales sur l'effet de levier. Les régulateurs ont privilégié les produits approuvés aux interdictions.
Les changements concrets que nous pouvons vérifier :
- Binance a refondu sa méthodologie d'indice : la plateforme d'échange a ajouté les prix de rachat aux pondérations de l'indice pour USDe, WBETH et BNSOL. Elle a instauré un seuil de prix minimal pour USDe et des garde-fous d'écart plus stricts, ainsi qu'un engagement à réviser plus fréquemment les paramètres de risque. La capacité de la base de données et la mise en cache ont été étendues sur le chemin de transfert qui avait échoué.
- Durcissement des décotes sur les garanties et des plafonds d'effet de levier : l'analyse de FTI Consulting a constaté que plusieurs grandes plateformes ont augmenté les décotes sur les garanties fragiles et abaissé l'effet de levier maximal sur certaines paires. Elles ont aussi commencé à orienter les oracles clés vers une tarification multiplateforme. Les flux entrants des particuliers vers les produits à effet de levier se sont refroidis pendant plusieurs mois.
- L'auto-deleveraging a fait l'objet d'un examen académique : une étude de décembre sur les données on-chain d'ADL de Hyperliquid a dénombré 34 983 exécutions sur 19 337 wallets. Elle estime que la file d'attente a réduit les positions d'environ 653 millions de dollars de plus que les déficits qui se sont réellement matérialisés. Le fondateur de Hyperliquid a indiqué que les recherches sur des formules d'ADL affinées se poursuivent.
- Les régulateurs américains ont approuvé les contrats perpétuels au lieu de les interdire : le 29 mai, la CFTC a approuvé le premier contrat perpétuel réglementé sur bitcoin aux États-Unis, référencé par Kalshi, et a classé les contrats perpétuels parmi les contrats à terme. Sa conception limite l'effet de levier, comprend des contrôles de volatilité et n'autorise que la marge isolée. C'est la réponse réglementaire la plus proche de 10/10 à ce jour. Notre guide des contrats perpétuels de Kalshi explique en quoi ce produit diffère des contrats offshore.
- L'indemnisation est devenue une référence : le versement de 328 millions de dollars de Binance reste la plus importante indemnisation d'utilisateurs de l'histoire des plateformes d'échange. Aucune autre grande plateforme n'a annoncé de programme comparable pour les pertes du 10 octobre.
- La liquidité n'est pas totalement revenue : CoinDesk indiquait en février que les carnets d'ordres restaient peu profonds et fragmentés après le krach. L'élargissement des spreads a été tenu pour responsable de la poursuite de la baisse de Bitcoin, tandis que les teneurs de marché dont le bilan avait été fragilisé sont revenus lentement.
Comment le 10 octobre a remodelé le marché des cryptos
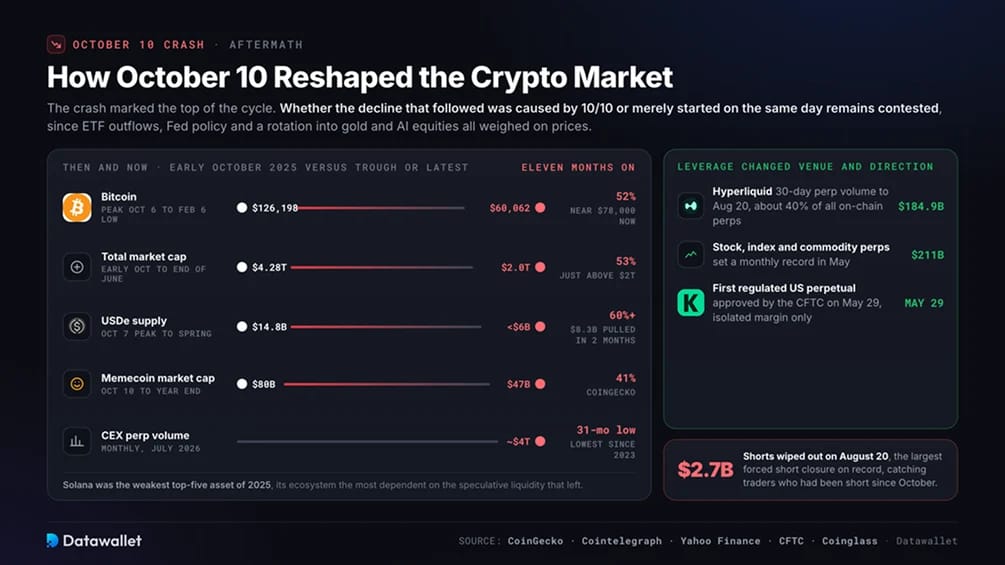
Le krach a marqué le sommet du cycle. Le Bitcoin n'a pas été échangé au-dessus de 126 000 $ depuis, et la capitalisation boursière totale des cryptomonnaies est passée d'environ 4 280 milliards de dollars début octobre à un peu plus de 2 000 milliards de dollars fin juin. Reste débattue la question de savoir si 10/10 a provoqué ce recul ou en a simplement marqué le début. Les sorties des ETF et la politique de la Fed ont aussi pesé sur les prix tout au long de l'année, parallèlement à une rotation générale vers l'or et les actions liées à l'IA.
USDe a été la victime la plus évidente. L'offre a culminé près de 14,8 milliards de dollars le 7 octobre, puis est tombée sous 6 milliards de dollars au printemps, soit une baisse de plus de moitié. Les investisseurs ont retiré environ 8,3 milliards de dollars dans les deux mois suivant le krach. Depuis, Ethena a orienté une partie de sa stratégie de réserve vers le prêt institutionnel et les actifs du monde réel. Notre article explicatif sur le fonctionnement d'Ethena et d'USDe détaille les mécanismes à l'origine du rendement.
Les altcoins spéculatifs ont perdu en liquidité à mesure que les traders qui l'alimentaient se retiraient. CoinGecko a constaté que la capitalisation boursière des memecoins était passée d'environ 80 milliards de dollars le 10 octobre à 47 milliards de dollars à la fin de l'année. Solana, dont l'écosystème dépendait le plus de cette activité, a terminé 2025 comme l'actif le plus faible du top cinq. Le volume mensuel des contrats perpétuels sur les plateformes d'échange centralisées est tombé à environ 4 000 milliards de dollars en juillet, un plus bas depuis 31 mois, documenté sur notre page de statistiques des contrats à terme perpétuels.
L'effet de levier a persisté, mais son lieu et son sens ont changé. Au cours des 30 jours précédant le 20 août, Hyperliquid a traité 184,9 milliards de dollars de volume en contrats perpétuels, soit environ 40 % de l'ensemble des contrats perpétuels on-chain. Les contrats perpétuels sur actions, indices et matières premières avaient établi un record mensuel de 211 milliards de dollars en mai.
La hausse du 20 août a pris au piège des traders qui détenaient des positions vendeuses depuis octobre, liquidant environ 2,7 milliards de dollars de positions courtes. C'est la plus importante fermeture forcée de positions courtes de l'histoire. Notre suivi des liquidations en direct montre à quelle vitesse le positionnement peut s'inverser.
Enseignements pour les traders
Ce sont des décisions de trading précises, et non l'effet de levier seul, qui ont déterminé les pertes du 10 octobre.
Ce qui aurait limité les pertes ce jour-là :
- Considérez le collatéral comme une position à part entière : mettre en garantie un dollar synthétique porteur de rendement à sa valeur nominale revient à parier sur son ancrage, quelle que soit la façon dont l'interface le présente. Partez du principe que tout collatéral autre que USDT, USDC ou l'actif que vous négociez subira une décote. Attendez-vous à ce que les rendements promotionnels disparaissent en période de tension.
- Sachez comment votre plateforme d'échange construit son prix d'indice : le décrochage de Binance s'est produit parce qu'elle valorisait le collatéral à partir du carnet d'ordres d'une seule plateforme. Avant de trader avec un volume important, vérifiez l'indice utilisé pour valoriser le collatéral et déclencher les liquidations. Il devrait s'appuyer sur plusieurs plateformes, intégrer les valeurs de rachat des actifs wrappés et comporter des garde-fous contre les écarts.
- Privilégiez la marge isolée pour les paris directionnels : la marge croisée répartit les pertes d'un seul actif en liquidations sur l'ensemble du portefeuille. La marge isolée limite les dégâts à une seule position, mais exige des ajouts de marge manuels.
- Lisez ensemble le financement et l'open interest : un financement proche de 30 % en rythme annualisé, combiné à un open interest record, signalait des positions surchargées début octobre. Réduisez l'effet de levier ou couvrez-vous lorsque les deux atteignent des extrêmes, en particulier avant les week-ends, lorsque la profondeur du carnet d'ordres diminue.
- Gardez une marge de réserve sur la plateforme où vous tradez : avec un gas Ethereum supérieur à 100 gwei, des garanties détenues dans un wallet peuvent ne pas atteindre une plateforme d'échange à temps. Approvisionnez à l'avance vos marges de sécurité là où vous détenez des positions et gardez des comptes sur plusieurs plateformes d'échange.
- Comprenez l'auto-deleveraging avant qu'il ne vous arrive : si un fonds d'assurance est épuisé, votre position vendeuse gagnante peut être clôturée contre votre gré. Vérifiez l'indicateur de classement ADL et envisagez une position couverte seulement partiellement pendant une cascade. Notre carte thermique des liquidation BTC identifie les niveaux de liquidation regroupés avant un mouvement.
- Documentez tout pendant la volatilité : Binance a calculé les indemnisations à partir des journaux système et des tentatives d'action documentées. Conservez des captures d'écran horodatées et ouvrez des tickets d'assistance pendant l'événement afin de pouvoir étayer une réclamation ultérieure.
Conclusion
Le 10 octobre a mis en évidence des défaillances susceptibles de se reproduire sans fraude. Les carnets d'ordres se sont vidés, Binance a évalué des garanties à partir de son propre marché peu liquide, et la congestion d'Ethereum a retardé les transferts nécessaires pour combler les écarts de prix. L'événement est donc plus inquiétant que FTX : nul besoin d'enfreindre la loi pour qu'il se reproduise.
Binance a corrigé ses deux défaillances reconnues et versé une indemnisation record, mais onze mois plus tard, aucun examen neutre n'existe et des dirigeants concurrents contestent encore les responsabilités. La réponse structurelle la plus forte est venue de l'extérieur des marchés offshore : l'approbation par la CFTC de contrats perpétuels onshore à effet de levier limité.
Pour les traders, la conception des places de marché compte autant que l'orientation du marché. Un nouveau 10/10 dépend moins de la prochaine actualité que de l'effet de levier reconstitué, des garanties qui le soutiennent et de la façon dont les plateformes d'échange valorisent ces garanties.