Cos'è stato il crollo delle criptovalute del 10 ottobre (10/10)?
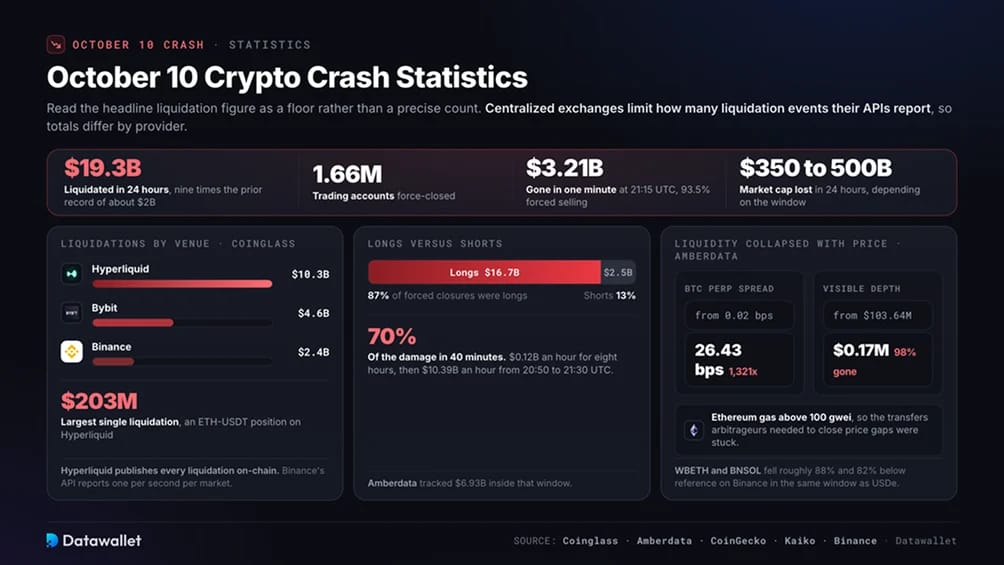
Il crollo crypto del 10 ottobre è stato uno smobilizzo meccanico di posizioni in derivati con leverage. È iniziato un venerdì sera, con la maggior parte dei danni concentrata nell'arco di 40 minuti. Nessun exchange è fallito e nessun protocollo ha ceduto, distinguendolo dal collasso di FTX e dall'implosione di Terra trattati nella nostra classifica dei maggiori crolli crypto della storia.
Quattro giorni prima, il 6 ottobre, Bitcoin aveva raggiunto il record di 126.198 USD. L'open interest nei perpetual futures, ovvero il valore totale dei contratti con leverage ancora aperti, si attesta intorno ai 217 miliardi di dollari. Con i long concentrati attorno a nuovi massimi, anche un modesto calo poteva spingere contemporaneamente molti account oltre le rispettive soglie di liquidation.
Le altcoin e i token di collaterale che hanno perso il proprio peg su una piattaforma sono stati quelli che hanno subito i danni maggiori. Bitcoin è sceso di circa il 14,5%, mentre i token più piccoli hanno registrato cali intraday dal 40% al 70%. L'USDe di Ethena, un dollaro sintetico che genera yield da posizioni in derivati coperti, è stato scambiato brevemente a 0,65 USD su Binance, pur mantenendosi vicino a 1 USD ovunque altrove.
Statistiche del crollo crypto del 10 ottobre
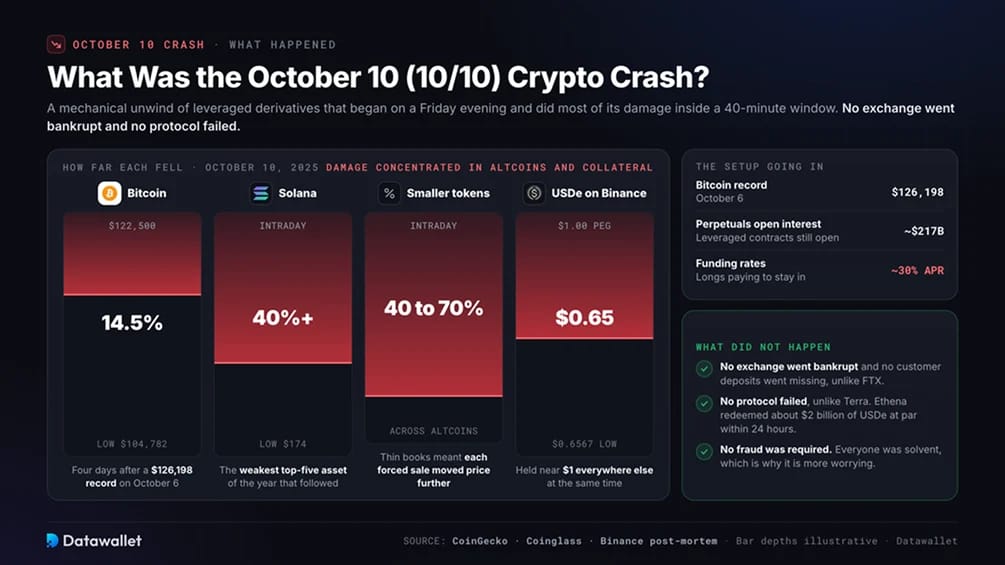
La cifra complessiva delle liquidation rappresenta una base minima, non un conteggio preciso. Gli exchange centralizzati limitano gli eventi di liquidation segnalati tramite le proprie API, quindi i totali variano a seconda del provider. Le cifre seguenti si basano su Coinglass, Amberdata, CoinGecko e sui post-mortem dei singoli exchange.
I numeri che contano di più:
- Nove volte il record precedente: i dati di Coinglass collocano le chiusure forzate a quasi 19,3 miliardi di USD, rispetto a un precedente massimo giornaliero di circa 2 miliardi di USD. I long hanno rappresentato l'87% del totale.
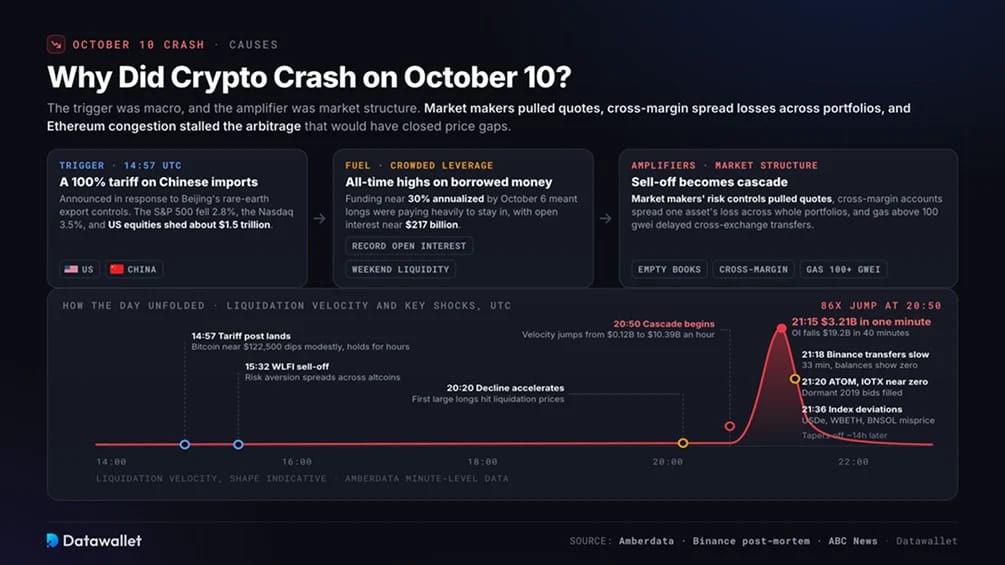
- Settanta percento del danno in quaranta minuti: l'analisi al minuto di Amberdata mostra che le liquidation viaggiavano a 0,12 miliardi di USD all'ora per otto ore, prima di impennarsi a 10,39 miliardi di USD all'ora tra le 20:50 e le 21:30 UTC. Alle 21:15 UTC, sono svaniti 3,21 miliardi di USD in 60 secondi, con le vendite forzate che hanno rappresentato il 93,5%.
- Hyperliquid ha registrato la quota più alta segnalata: I suoi 10,3 miliardi di dollari hanno superato la metà del totale di Coinglass. La reportistica spiega parte di tale quota. Ogni liquidation su Hyperliquid è visibile on-chain, mentre l'API di Binance segnala una liquidation al secondo per mercato, sottostimando l'attività effettiva nella sua cifra di 2,4 miliardi di dollari.
- La liquidità è crollata insieme al prezzo: La profondità visibile sui book degli ordini tracciati è scesa del 98% e i spread dei perpetual su BTC si sono ampliati di 1.321 volte. Ogni vendita forzata ha quindi mosso i prezzi molto più di quanto avrebbe fatto un'ora prima.
- USDe ha perso un terzo del suo valore su un exchange: Tra le 21:36 e le 22:15 UTC, il dollaro sintetico è sceso a 0,6567 USD su Binance, pur mantenendosi vicino a 1 USD altrove. I token di staking con wrapper di Binance, WBETH e BNSOL, sono stati scambiati rispettivamente a circa l'88% e l'82% al di sotto dei loro valori di riferimento durante la stessa finestra.
- La revisione dei prezzi non è finita quel fine settimana: Bitcoin ha raggiunto 60.062 USD il 6 febbraio, mentre il nostro Fear and Greed Index registrava un minimo storico pari a 5. È sceso sotto i 59.000 USD a fine giugno, per poi essere scambiato vicino a 78.000 USD all'inizio di settembre 2026.
Perché le criptovalute sono crollate il 10 ottobre?
Alle 14:57 UTC, il presidente Trump ha annunciato un dazio del 100% sulle importazioni cinesi, in vigore dal 1° novembre, in risposta ai nuovi controlli sulle esportazioni di terre rare da parte di Pechino. L'indice S&P 500 è sceso di circa il 2,8% e il Nasdaq di circa il 3,5%. Alla chiusura, le azioni statunitensi avevano perso circa 1,5 mila miliardi di dollari di valore.
Le criptovalute sono entrate nel sell-off fortemente indebitate dopo aver trascorso la prima settimana di ottobre ai massimi storici. Entro il 6 ottobre, i funding rates avevano raggiunto circa il 30% annualizzato. Questi pagamenti periodici dai long agli short quando i prezzi dei perpetual superano i prezzi spot hanno dimostrato quanto pesantemente i trader stessero pagando per mantenere l'esposizione long. Il nostro tracker dei funding rates e la nostra pagina dell'open interest di Bitcoin hanno entrambi mostrato un posizionamento pari o vicino ai livelli record in vista del fine settimana.
Con l'aumento della volatilità, i controlli automatici del rischio dei market maker hanno ritirato le quotazioni, lasciando quasi nessun ordine in sospeso vicino al prezzo corrente. Gli account con margin incrociato hanno utilizzato un unico pool di collaterale per coprire tutte le posizioni aperte, diffondendo le perdite dai singoli asset a interi portafogli.
La congestione di Ethereum ha aggravato il problema. Il gas è salito oltre i 100 gwei, ritardando i trasferimenti tra exchange necessari agli arbitraggisti per colmare i divari di prezzo. Un sell-off guidato da fattori macroeconomici si era trasformato in una cascata sulla struttura del mercato.
Come si è svolta la giornata
Gli shock principali, in ordine:
- 14:57 UTC: Viene pubblicato il post sui dazi. Bitcoin, scambiato vicino a 122.500 USD, subisce un calo modesto e tiene per diverse ore.
- 15:32 UTC: Le vendite sul token WLFI diffondono avversione al rischio tra le altcoin, secondo la cronologia di Amberdata.
- 20:20 UTC: Il calo di Bitcoin accelera mentre la liquidità del fine settimana si assottiglia. Le prime grandi posizioni long raggiungono i loro prezzi di liquidation.
- 20:50 UTC: Inizia la cascata, con la velocità di liquidation che balza di 86 volte rispetto al tasso pre-cascata.
- 21:15 UTC: Le chiusure forzate raggiungono 3,21 miliardi di dollari in un solo minuto. Nell'arco della finestra di 40 minuti, l'open interest nel set di dati di Amberdata diminuisce di 19,2 miliardi di dollari.
- Dalle 21:18 alle 21:51 UTC: Il sottosistema di trasferimento interno degli asset di Binance rallenta per 33 minuti. Alcuni utenti vedono saldi pari a zero mentre le loro posizioni vengono liquidate.
- 21:20 UTC: ATOM e IOTX vengono brevemente scambiati vicino allo zero sul mercato spot di Binance. Con i book degli ordini vuoti, vengono evasi ordini di acquisto dormienti risalenti al 2019.
- 21:31 UTC: I spread dei perpetual su BTC raggiungono un picco di 26,43 punti base, in aumento rispetto ai normali 0,02.
- Dalle 21:36 alle 22:15 UTC: I prezzi di indice di Binance per USDe, seguiti da WBETH e BNSOL, divergono dai loro valori di riferimento. Gli account che utilizzano questi token come collaterale vengono liquidati a prezzi non riscontrabili su nessun'altra piattaforma.
- Durante la notte fino all'11 ottobre: Le vendite forzate si attenuano circa 14 ore dopo il loro inizio. Bitcoin tocca il fondo vicino a 104.782 USD. Entro 24 ore, Ethena elabora circa 2 miliardi di dollari di rimborsi di USDe alla pari.
Quali exchange sono stati colpiti più duramente?
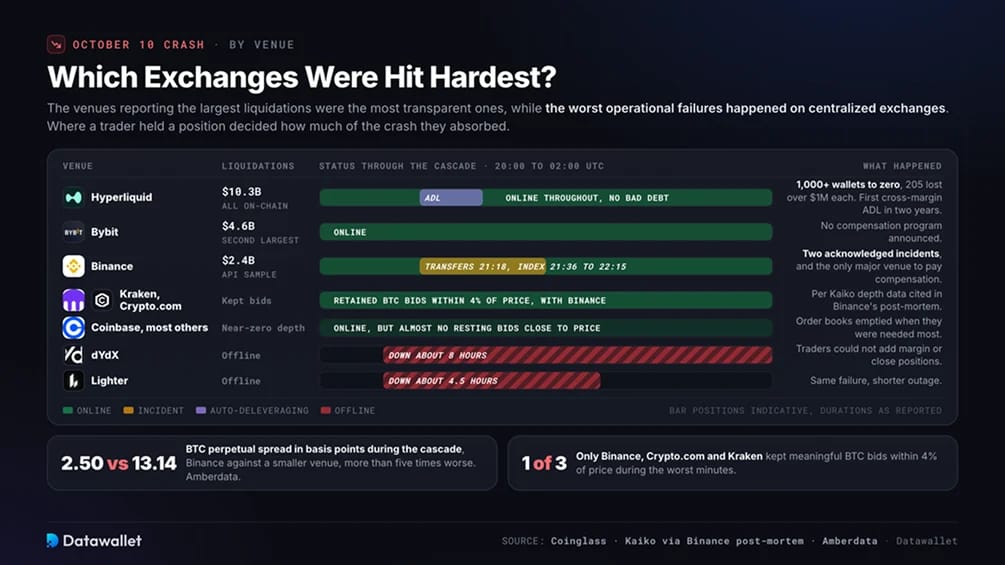
Le piattaforme più trasparenti hanno registrato i totali di liquidation più alti. Gli exchange centralizzati hanno subito i peggiori problemi operativi.
- Hyperliquid: Coinglass ha attribuito 10,3 miliardi di dollari in liquidations all'exchange di perpetual on-chain. Più di 1.000 wallet sono stati azzerati e 205 hanno perso oltre 1 milione di dollari ciascuno. Hyperliquid è rimasto online senza debiti inesigibili, sebbene abbia attivato il suo primo evento di auto-deleveraging basato sul margin incrociato in più di due anni. Gli short in profitto sono stati chiusi forzatamente per coprire i long insolventi.
- Bybit: Le liquidations hanno raggiunto un totale di 4,6 miliardi di dollari, il secondo importo più alto segnalato. Bybit non ha annunciato alcun programma di risarcimento.
- Binance: L'exchange ha registrato 2,4 miliardi di dollari in liquidazioni e ha riportato il maggior numero di guasti documentati. Il suo report interno identifica due incidenti: il rallentamento dei trasferimenti durato 33 minuti e la deviazione dell'indice a tre token. Binance è la principale piattaforma ad aver annunciato un risarcimento.
- Kraken, Coinbase e Crypto.com: i dati sulla profondità di Kaiko, citati nel post-mortem di Binance, hanno mostrato che solo Binance, Crypto.com e Kraken hanno mantenuto offerte di BTC significative entro il 4% del prezzo prevalente durante i minuti peggiori. Coinbase e la maggior parte delle altre principali piattaforme avevano una profondità vicina allo zero vicino a quel prezzo.
- dYdX e Lighter: Entrambe le piattaforme decentralizzate sono andate offline. Il blackout di dYdX è durato circa otto ore e quello di Lighter circa quattro ore e mezza, impedendo ai trader di aggiungere margin o chiudere posizioni durante la cascata.
Lo spread perpetual di BTC su Binance si è attestato in media a 2,50 punti base durante la cascata, secondo Amberdata. Una piattaforma più piccola ha raggiunto quota 13,14, un valore peggiore di oltre cinque volte. L'exchange utilizzato da un trader ha determinato quanta parte del crollo si è trovata a subire.
Binance, USDe e il dibattito sulle colpe
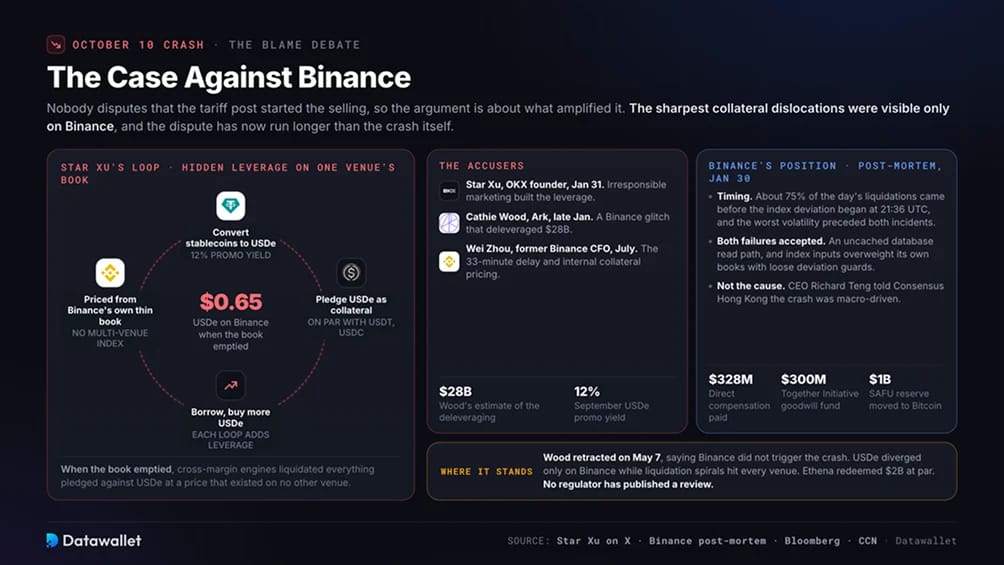
Le distorsioni di collaterale più acute si sono verificate solo su Binance, ponendo il più grande exchange del mondo al centro di una disputa che è sopravvissuta al crollo. Il post sui dazi è indiscusso come fattore scatenante. Il disaccordo riguarda ciò che ha amplificato le vendite.
Le accuse contro Binance
Il 31 gennaio, il fondatore di OKX Star Xu ha pubblicato un post in cui affermava che il crollo del 10/10 è stato causato da campagne di marketing irresponsabili, formulando l'accusa più dettagliata contro Binance. Ha puntato il dito contro una promozione di settembre che offriva un yield annuo del 12% sull'USDe detenuto sull'exchange. Binance ha anche permesso ai trader di usare l'USDe come collaterale a condizioni paritarie rispetto a USDT e USDC.
Xu ha descritto i trader che convertivano stablecoin in USDe, contraendo prestiti basati su di esse per poi usare i fondi ottenuti per comprare altro USDe. Ripetere il processo ha aggiunto leverage nascosta a un token prezzato a partire dal sottile order book di Binance. Una volta svuotato quel libro ordini, l'USDe è sceso a 0,65 $. I motori di cross-margin hanno quindi liquidato tutto ciò che era stato dato in pegno.
Cathie Wood di Ark Invest ha portato le critiche a un pubblico più ampio alla fine di gennaio attribuendo il crollo a un errore software di Binance. Ha stimato che ciò abbia ridotto la leverage del sistema di 28 miliardi di dollari.
A luglio, l'ex CFO di Binance Wei Zhou ha evidenziato il ritardo di elaborazione di 33 minuti e un sistema di margin unificato che valutava le garanzie utilizzando quotazioni interne anziché prezzi di riferimento multi-sede. Xu ha condiviso l'analisi di Zhou, sostenendo che ci vogliono anni per ricostruire la fiducia perduta.
La posizione di Binance
Le tempistiche costituiscono la base del post-mortem di Binance del 30 gennaio. Circa il 75% delle liquidazioni della giornata si è verificato prima che la deviazione dell'indice iniziasse alle 21:36 UTC. Il report colloca inoltre la finestra a maggiore volatilità, dalle 21:10 alle 21:20 UTC, prima di entrambi gli incidenti della piattaforma. La posizione di Binance è che lo shock macroeconomico e la leverage eccessiva avessero già causato la maggior parte dei danni.
L'exchange si è assunto la responsabilità di entrambi gli incidenti. Un percorso di lettura del database privo di caching si è saturato sotto un traffico da cinque a dieci volte superiore al normale, causando il rallentamento dei trasferimenti. I suoi indici di prezzo attribuivano un peso eccessivo ai libri ordini interni e troppo ridotto ai valori di rimborso. Anche i limiti di deviazione erano troppo ampi per un mercato in rapido movimento.
Entro il 12 ottobre, Binance aveva pagato circa 283 milioni di dollari agli utenti colpiti durante la finestra di depeg. Tale importo è poi salito a 328 milioni di dollari. Il 14 ottobre ha introdotto la Together Initiative, che prevede un programma di buona volontà da 300 milioni di dollari per gli utenti liquidati al di fuori dei criteri di risarcimento e un fondo di prestiti a basso interesse da 100 milioni di dollari per le istituzioni.
Binance ha convertito in Bitcoin la sua riserva di emergenza SAFU da 1 miliardo di dollari, il Secure Asset Fund for Users, a fine gennaio. Il mese successivo, il CEO Richard Teng ha dichiarato a Consensus Hong Kong che il crollo è stato guidato da fattori macroeconomici e che Binance non ne è stata la causa.
A che punto è la discussione
Wood, la critica più nota, ha in seguito cambiato posizione. Il 7 maggio ha chiarito che Binance non ha causato il crollo, pur sostenendo che si sia verificato un errore software. Haseeb Qureshi di Dragonfly ha osservato che USDe ha deviato solo su Binance, mentre le spirali di liquidation hanno colpito ogni piattaforma, indicando un ricorso alla leverage a livello di mercato piuttosto che a un singolo exchange. Il CEO di Wintermute, Evgeny Gaevoy, ha definito disonesta sia la narrazione del bug sia quella del singolo colpevole.
I dati di Ethena supportano elementi di entrambi gli argomenti. Il fondatore Guy Young ha affermato che conio e rimborso sono proseguiti normalmente, con circa 2 miliardi di dollari riscattati alla pari entro 24 ore. Ha attribuito il prezzo di Binance a un problema di oracolo interno, non al collaterale del token. La sua ricostruzione coincide con la descrizione del guasto fornita da Binance e con i critici secondo cui tale guasto è derivato dalle scelte di progettazione di Binance.
Nessun regolatore ha pubblicato una revisione formale. L'ex funzionario della CFTC Salman Banaei ha chiesto un'indagine modellata sul report congiunto di SEC e CFTC sul flash crash azionario del 2010. Protos ha riferito a febbraio che le cause legali e le richieste di arbitraggio contro Binance si stanno accumulando. Senza un'analisi post-mortem neutrale, la disputa si ripresenterà ogni volta che il mercato subirà un indebolimento.
Cosa è cambiato dopo il 10 ottobre
Gli exchange hanno principalmente rivisto le regole sui prezzi e sul collaterale anziché imporre restrizioni globali sulla leverage. I regolatori hanno privilegiato i prodotti approvati rispetto ai divieti.
I cambiamenti concreti che possiamo verificare:
- Binance ha modificato la metodologia del suo indice: L'exchange ha aggiunto i prezzi di riscatto ai pesi dell'indice per USDe, WBETH e BNSOL. Ha introdotto una soglia di prezzo minima per USDe e limiti di deviazione più rigorosi, insieme all'impegno a revisionare più frequentemente i parametri di rischio. La capacità del database e il caching sono stati ampliati sul percorso di trasferimento che aveva registrato problemi.
- Haircut delle garanzie e tetti di leverage irrigiditi: la revisione di FTI Consulting ha rilevato che diverse grandi piattaforme hanno aumentato gli sconti sulle garanzie volatili e ridotto il leverage massimo su coppie selezionate. Hanno anche iniziato a spostare gli oracle chiave verso un pricing multi-venue. Gli afflussi retail nei prodotti a leverage sono diminuiti per mesi.
- L'auto-deleveraging è finito sotto la lente accademica: Un studio di dicembre sui dati on-chain di ADL di Hyperliquid ha contato 34.983 esecuzioni su 19.337 wallet. È stato stimato che la coda abbia ridotto le posizioni di circa 653 milioni di dollari in più rispetto ai deficit che si sono materializzati. Il fondatore di Hyperliquid ha dichiarato che la ricerca su formule di ADL perfezionate è ancora in corso.
- I regolatori statunitensi hanno approvato i perpetual anziché vietarli: Il 29 maggio, la CFTC ha approvato il primo perpetual su Bitcoin regolamentato negli Stati Uniti, quotato da Kalshi, classificando i perpetual come futures. Il design limita la leverage, include controlli di volatilità e consente solo il margine isolato. È finora la risposta normativa più vicina al 10/10. La nostra guida ai perpetual di Kalshi spiega in cosa differisce il prodotto dai contratti offshore.
- I risarcimenti sono diventati un punto di riferimento: Il pagamento di 328 milioni di dollari da parte di Binance rimane il più grande rimborso agli utenti nella storia degli exchange. Nessun'altra grande piattaforma ha annunciato un programma comparabile per le perdite del 10 ottobre.
- La liquidità non è completamente tornata: CoinDesk ha riportato a febbraio che gli order book sono rimasti sottili e frammentati dopo il crollo. Gli spread più ampi sono stati ritenuti responsabili della continua discesa di Bitcoin, mentre i market maker con bilanci compromessi sono tornati lentamente.
Come il 10 ottobre ha ridefinito il mercato crypto
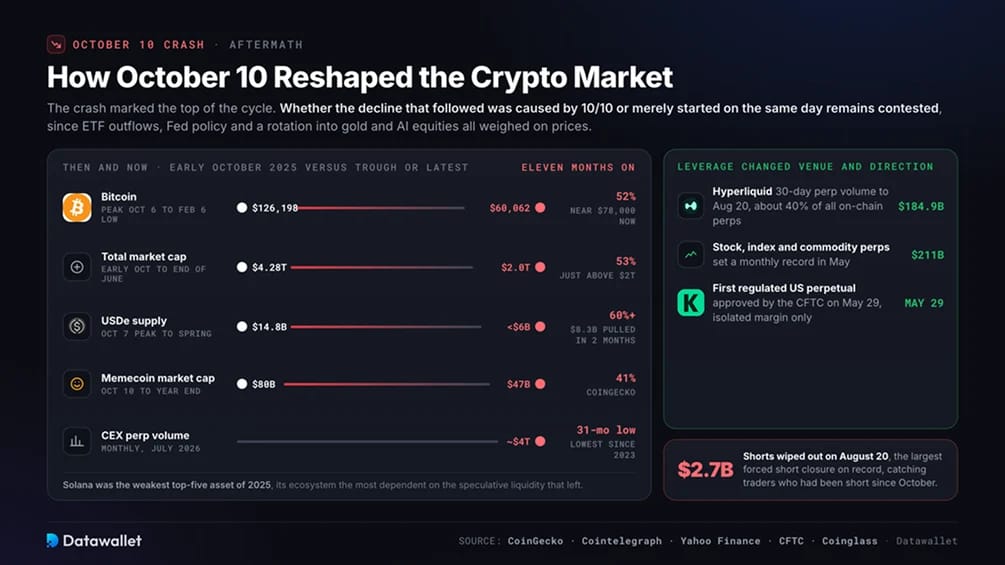
Il crollo ha segnato il picco del ciclo. Da allora Bitcoin non ha più scambiato sopra i 126.000 $, e la capitalizzazione totale del mercato crypto è scesa da circa 4,28 mila miliardi di dollari all'inizio di ottobre a poco più di 2 mila miliardi di dollari entro la fine di giugno. Se il 10/10 abbia causato quel calo o ne abbia semplicemente segnato l'inizio rimane oggetto di dibattito. I deflussi dagli ETF e la politica della Fed hanno pesato sui prezzi durante l'anno, insieme a una generale rotazione verso l'oro e le azioni legate all'AI.
USDe è stata la vittima più evidente. L'offerta ha raggiunto un picco vicino a 14,8 miliardi di dollari il 7 ottobre, per poi scendere sotto i 6 miliardi di dollari entro primavera, un calo di oltre la metà. Gli investitori hanno prelevato circa 8,3 miliardi di dollari nei due mesi successivi al crollo. Da allora Ethena ha orientato parte della sua strategia di riserva verso il prestito istituzionale e gli asset del mondo reale. Il nostro articolo di approfondimento su come funzionano Ethena e USDe tratta i meccanismi alla base dello yield.
Le altcoin speculative hanno perso liquidità man mano che i trader che la fornivano si ritiravano. CoinGecko ha rilevato che la capitalizzazione di mercato delle memecoin è scesa da circa 80 miliardi di dollari il 10 ottobre a 47 miliardi di dollari entro la fine dell'anno. Solana, il cui ecosistema faceva affidamento soprattutto su quell'attività, ha chiuso il 2025 come l'asset con le performance peggiori tra i primi cinque. Il volume mensile dei perpetual sugli exchange centralizzati è sceso a circa 4 mila miliardi di dollari a luglio, un minimo di 31 mesi documentato sulla nostra pagina delle statistiche dei perpetual futures.
La leverage è persistita, ma la sede e la direzione sono cambiate. Nei 30 giorni fino al 20 agosto, Hyperliquid ha gestito 184,9 miliardi di dollari di volume in perpetual, circa il 40% di tutti i perpetual on-chain. I perpetual su azioni, indici e materie prime avevano registrato un record mensile di 211 miliardi di dollari a maggio.
Il rally del 20 agosto ha sorpreso i trader che avevano mantenuto posizioni short da ottobre, azzerando circa 2,7 miliardi di dollari di posizioni short. È stata la più grande chiusura forzata di posizioni short mai registrata. Il nostro tracker delle liquidation in tempo reale mostra quanto velocemente il posizionamento possa invertirsi.
Lezioni per i trader
Le decisioni di trading specifiche, piuttosto che la sola leverage, hanno determinato le perdite del 10 ottobre.
Cosa avrebbe limitato le perdite in quella giornata:
- Tratta il collaterale come una posizione a sé stante: Impegnare un dollaro sintetico fruttifero (yield-bearing) alla pari è un trade sul suo peg, indipendentemente da come viene presentato dall'interfaccia. Presumi che qualsiasi collaterale diverso da USDT, USDC o dall'asset che stai scambiando subirà uno sconto. Aspettati che gli yield promozionali svaniscano sotto stress.
- Comprendi come il tuo exchange calcola il suo index price: La dislocazione di Binance si è verificata perché ha valutato il collaterale basandosi sull'order book di un singolo exchange. Prima di operare con size consistenti, controlla l'indice utilizzato per valutare il collaterale e attivare le liquidation. Dovrebbe attingere a più exchange, incorporare i valori di riscatto per gli asset wrappati e disporre di protezioni contro le deviazioni.
- Preferisci il margine isolato per le scommesse direzionali: Il cross-margin propaga le perdite di un singolo asset in liquidation a livello di intero portafoglio. Il margine isolato circoscrive il danno a una sola posizione, sebbene richieda ricariche manuali del margine.
- Analizza funding e open interest insieme: Un tasso di funding vicino al 30% annualizzato combinato con un open interest record segnalava un posizionamento affollato all'inizio di ottobre. Riduci la leverage o copri la posizione quando entrambi raggiungono livelli estremi, in particolare prima del fine settimana, quando la profondità dell'order book si assottiglia.
- Mantieni del margine di riserva sull'exchange che usi per fare trading: Con il gas di Ethereum sopra i 100 gwei, il collaterale detenuto in un wallet non poteva raggiungere un exchange in tempo. Finanzia preventivamente i buffer di margine dove detieni posizioni e mantieni account su più di un exchange.
- Comprendi l'auto-deleveraging prima che ti accada: Se un fondo assicurativo si esaurisce, la tua posizione short in profitto può essere chiusa contro la tua volontà. Controlla l'indicatore del ranking ADL e considera una posizione coperta come solo parzialmente coperta durante una cascata. La nostra heatmap delle liquidation di BTC identifica i livelli di liquidation raggruppati prima di un movimento.
- Documenta tutto durante la volatilità: Binance ha calcolato i risarcimenti utilizzando i log di sistema e documentando i tentativi di azione. Conserva screenshot con timestamp e apri ticket di supporto durante l'evento in modo da poter avvalorare una richiesta successiva.
Considerazioni finali
Il 10 ottobre ha esposto fallimenti che possono ripetersi anche in assenza di frodi. Gli order book si sono svuotati, Binance ha prezzato il collaterale dal proprio mercato sottile e la congestione di Ethereum ha ritardato i trasferimenti necessari per colmare i gap di prezzo. Ciò rende l'evento più preoccupante di FTX: nessuno deve infrangere la legge affinché accada di nuovo.
Binance ha risolto i suoi due noti problemi e ha pagato risarcimenti record, ma undici mesi dopo non esiste alcuna revisione neutrale e i dirigenti rivali continuano a disputarsi le responsabilità. La risposta strutturale più forte è arrivata da fuori dei mercati offshore: l'approvazione da parte della CFTC di perpetual onshore a leverage limitata.
Per i trader, il design della piattaforma conta tanto quanto la direzione del mercato. Un altro 10/10 dipende meno dalla prossima notizia e più da quanta leverage si è ricostruita, dal collaterale che la sostiene e da come gli exchange prezzano quel collaterale.