
I prediction market rappresentano una delle categorie di volume più grandi nel settore crypto. I dati di CoinGecko indicano un nozionale per l'intero settore nel secondo trimestre del 2026 pari a 113,8 miliardi di dollari, poiché eventi sportivi, dati macroeconomici e soglie di prezzo vengono scambiati sempre più spesso come probabilità anziché come posizioni.
Hyperliquid ha risposto con HIP-4, spostando i contratti di esito sul motore di matching già utilizzato per i perpetual. Quattro mesi dopo il lancio su mainnet, l'aggiornamento è passato da un singolo binario su BTC a un marketplace in cui gli sviluppatori possono distribuire i propri mercati.
Continua a leggere per scoprire come funzionano meccaniche, sviluppatori, commissioni e rischi. 👇
Cos'è la proposta di miglioramento di Hyperliquid 4 (HIP-4)?
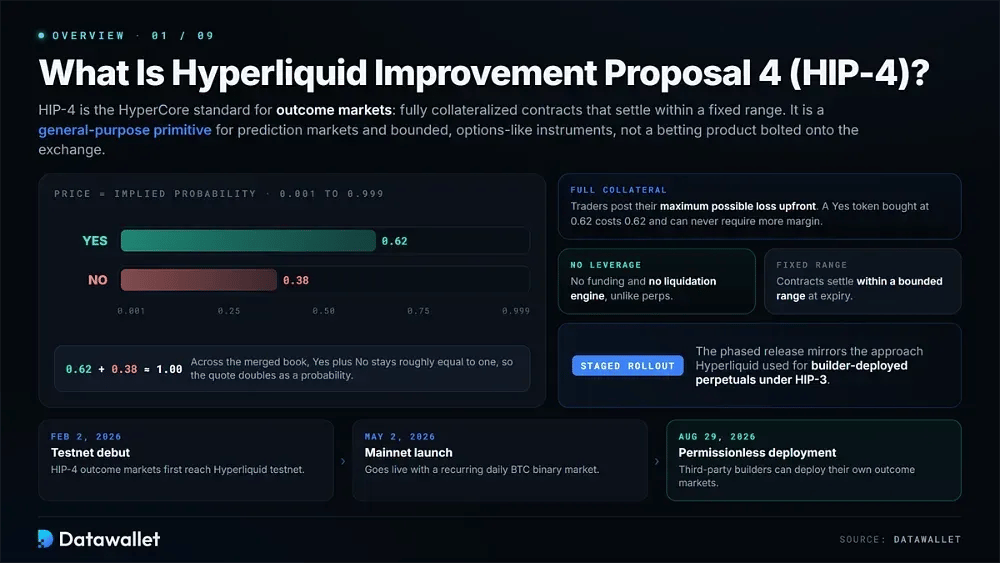
Hyperliquid Improvement Proposal 4 (HIP-4) è lo standard di protocollo per i "prediction market" su HyperCore. La specifica ufficiale di HIP-4 definisce gli esiti come contratti con collateralizzazione completa che si regolano entro un intervallo fisso. Questo li rende un sistema primitivo multiuso per i prediction market e strumenti con limiti simili alle opzioni, anziché un prodotto di scommessa separato aggiunto all'exchange.
Un mercato presenta solitamente lati Sì e No, ciascuno prezzato tra 0,001 e 0,999 in modo che la quotazione rappresenti anche una probabilità implicita. I trader versano in anticipo la loro perdita massima possibile. Di conseguenza, gli esiti non utilizzano leverage o funding e non richiedono alcun motore di liquidation, differenziandoli nettamente dai mercati perpetual di Hyperliquid.
HIP-4 ha raggiunto per la prima volta la testnet il 2 febbraio 2026. La mainnet è seguita il 2 maggio 2026 con un contratto binario giornaliero ricorrente su BTC, mentre la distribuzione permissionless di terze parti è stata aperta il 29 agosto 2026. Il rilascio graduale ricorda l'approccio utilizzato da Hyperliquid per i perpetual distribuiti dagli sviluppatori nell'ambito di HIP-3.
Come funziona l'HIP-4 di Hyperliquid?
HIP-4 tratta ciascun esito come un asset nativo di HyperCore con il proprio order book. Il regolamento, il collaterale e le commissioni si basano sullo stesso modello di account che Hyperliquid utilizza già per il trading spot e perpetual.
Le sue meccaniche possono essere comprese attraverso tre aree: il contratto di esito, il sistema di book unito che mantiene allineati i prezzi Sì e No, e le regole che governano il regolamento e le commissioni.
1. Meccaniche del contratto di esito
Un contratto di esito è intuitivo dal punto di vista del trader, sebbene diverse regole di protocollo determinino il modo in cui le posizioni vengono aperte, negoziate e regolate. Ogni utente di HIP-4 interagisce con questi componenti direttamente o tramite un frontend di sviluppo.
I componenti fondamentali di un contratto di esito HIP-4 includono:
- Collaterale completo: Ogni posizione è coperta dall'importo massimo che potrebbe perdere al momento del regolamento. Un token Sì acquistato a 0,62 costa pertanto 0,62 e non può mai richiedere margin aggiuntivo.
- Prezzi basati sulla probabilità: I prezzi variano da 0,001 a 0,999 ed esprimono direttamente la probabilità implicita del mercato. All'interno del book unito, Sì più No rimane approssimativamente pari a uno.
- Regolamento binario: Alla scadenza, il protocollo applica un settleFraction. I token Sì si convertono in quella frazione dell'asset di quotazione e i token No ricevono la parte restante, tipicamente uno e zero.
- Scadenza a data fissa: Gli esiti vengono regolati a un timestamp fisso anziché durare in eterno. Questo introduce valore temporale e consente ai trader di esprimere un'opinione sia su quando accadrà qualcosa sia sul fatto che accada.
- Asset nativi: I lati Sì e No sono asset di HyperCore, non token ERC-20 wrapped. I tool esistenti per ordini, cancellazioni e WebSocket richiedono pertanto solo modifiche di codifica minori.
- Account condiviso: Le posizioni dei risultati rimangono nello stesso account dello spot e dei perps, consentendo di gestire le esposizioni correlate senza trasferire collaterale tra mercati separati.
- Interpolazione del mark: I mercati basati sui prezzi vengono regolati rispetto a un prezzo di mark di HyperCore interpolato linearmente in prossimità del timestamp di regolamento. Questo riduce l'impatto di un singolo valore anomalo o non aggiornato.
- Asset di quotazione: Con AQAv2, i mercati dei risultati canonici sono quotati in USDC. Le coppie originali in USDH sono state dismesse dopo che Coinbase è diventata la tesoreria ufficiale di Hyperliquid a maggio.
2. Order book uniti e domande
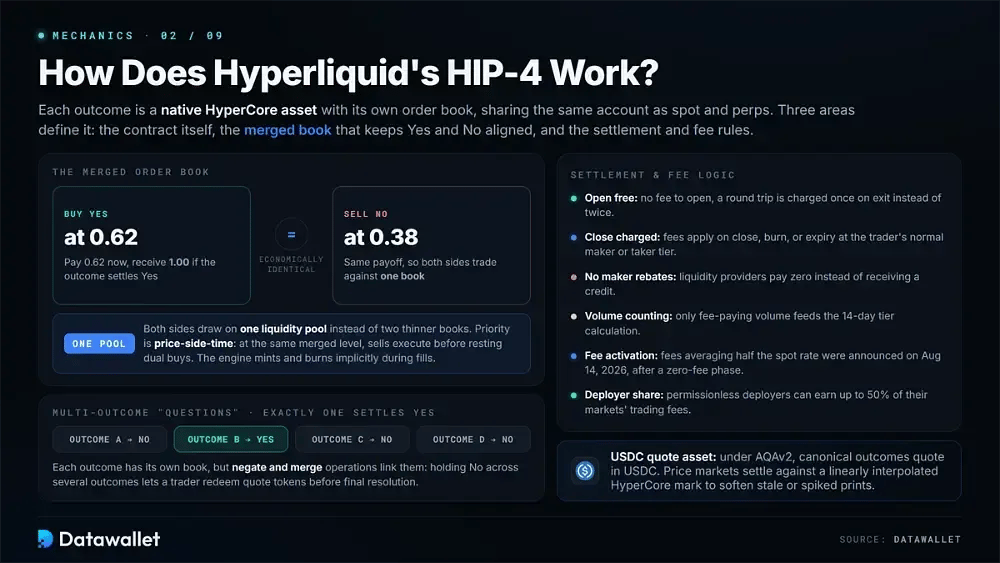
L'order book unito dell'HIP-4 è una delle sue scelte ingegneristiche più distintive. Acquistare Sì al prezzo p è economicamente identico a vendere No a 1 meno p. Entrambe le parti possono quindi attingere a un'unica liquidity pool anziché operare attraverso book separati e meno capienti.
Gli ordini seguono la priorità "prezzo-lato-tempo". Quando gli ordini restano allo stesso livello di prezzo unito, gli ordini di vendita vengono eseguiti prima degli ordini di acquisto duali in attesa. Gli utenti esperti possono anche suddividere o unire manualmente i risultati per spostarsi tra i saldi primari e duali. In caso contrario, il motore di matching gestisce implicitamente il conio e la distruzione durante l'esecuzione degli ordini.
I mercati a più risultati sono organizzati in "Domande". Esattamente un risultato si chiude su Sì, mentre tutti gli altri risultati si chiudono su No. Ogni risultato ha un book separato, ma le operazioni di negazione e unione li collegano. Un trader che detiene No su diversi risultati all'interno della stessa domanda può quindi riscattare i token di quotazione prima della risoluzione finale.
3. Logica di regolamento e commissioni
L'HIP-4 non utilizza la stessa struttura di commissioni dello spot o dei perpetuals. Tali differenze influiscono sui costi di un'operazione completa, sulla progressione del livello VIP e sull'economia del market making. La documentazione sulle commissioni di Hyperliquid specifica i casi in cui un'operazione sui risultati comporta un costo.
Ecco come vengono applicate le commissioni e il regolamento nella pratica:
- Apertura gratuita: L'apertura di una posizione sui risultati non prevede commissioni. Un'operazione completa viene addebitata una sola volta in chiusura anziché due, come avviene comunemente nel trading di perpetual.
- Chiusura a pagamento: Viene applicata una commissione quando la posizione viene chiusa, viene bruciata contro la controparte o viene regolata alla scadenza. Il livello normale da maker o taker del trader determina la tariffa.
- Nessun rimborso: I rimborsi per i maker non si applicano ai risultati. I liquidity provider che potrebbero guadagnare un rimborso sullo spot pagano zero anziché ricevere un credito.
- Calcolo del volume: Solo il volume che genera commissioni contribuisce al calcolo del livello sui 14 giorni. Il nozionale grezzo dei risultati accumula quindi lo storico dei livelli di commissione più lentamente di quanto suggerisca il volume principale.
- Attivazione delle commissioni: I risultati su mainnet inizialmente venivano scambiati senza commissioni durante la fase di test. Il 14 agosto 2026, Hyperliquid ha dichiarato che il successivo aggiornamento avrebbe attivato commissioni pari in media alla metà del tasso spot.
- Codici builder: I builder possono applicare commissioni agli ordini di vendita instradati tramite il proprio codice, proprio come possono fare sullo spot. Questo offre ai frontend una fonte di ricavo separata dalle commissioni di protocollo.
- Quota del deployer: I deployer di mercati permissionless possono ricevere fino al 50% delle commissioni di trading generate dai loro mercati. Sono previste commissioni configurabili per un aggiornamento successivo.
Quando è stato lanciato l'HIP-4 sulla mainnet di Hyperliquid?
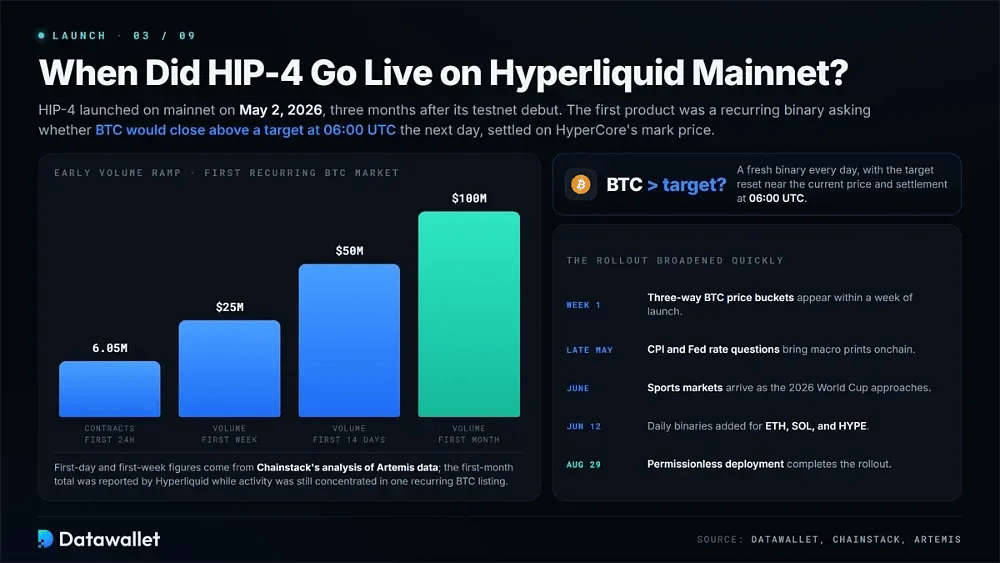
L'HIP-4 è stato lanciato sulla mainnet di Hyperliquid il 2 maggio 2026, circa tre mesi dopo il suo debutto su testnet avvenuto il 2 febbraio. Il suo primo prodotto è stato un contratto binario ricorrente che chiedeva se il BTC si sarebbe chiuso sopra un prezzo obiettivo alle 06:00 UTC del giorno successivo, con regolamento basato sul prezzo di mark di HyperCore.
L'analisi di Chainstack sui dati di Artemis ha rilevato che il mercato inaugurale ha generato 6,05 milioni di contratti nelle prime 24 ore e circa 25 milioni di dollari nella prima settimana. In seguito, Hyperliquid ha riportato circa 100 milioni di dollari di volume sui risultati durante il primo mese completo di trading su mainnet.
Il rollout si è ampliato rapidamente. Le fasce di prezzo a tre vie per il BTC sono comparse nel giro di una settimana, seguite dalle domande su CPI e tassi della Fed a fine maggio. I mercati sportivi sono arrivati a giugno e i contratti binari giornalieri per ETH, SOL e HYPE sono stati aggiunti il 12 giugno. Il deployment permissionless ha completato il rollout il 29 agosto 2026.
Come funziona il deployment permissionless dell'HIP-4
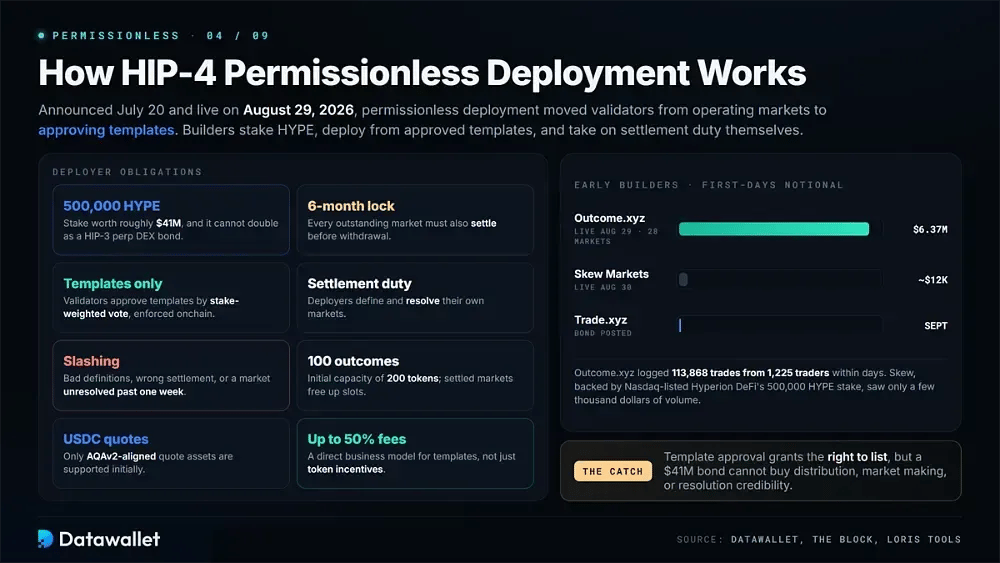
Il deployment permissionless ha trasformato l'HIP-4 da una funzionalità curata a vera e propria infrastruttura. Annunciato il 20 luglio 2026 e attivato sulla mainnet il 29 agosto, il sistema ha spinto i validatori ad abbandonare la gestione dei singoli mercati per concentrarsi sull'approvazione di modelli utilizzabili da builder indipendenti.
1. Requisiti per il deployer
Hyperliquid ha adottato il modello di sicurezza economica già utilizzato da HIP-3 per i perpetual distribuiti dai builder, aggiungendo poi regole specifiche sulla capacità di esito e sui termini di regolamento. The Block ha riportato i requisiti al momento dell'annuncio della specifica.
Gli obblighi principali per un deployer HIP-4 sono i seguenti:
- Stake di HYPE: Un deployer deve effettuare lo stake di 500.000 HYPE, un valore pari a circa 41 milioni di dollari ai prezzi recenti. Lo stesso stake non può essere conteggiato contemporaneamente per il deployment di un DEX perpetual HIP-3 esistente.
- Blocco di sei mesi: Lo stake rimane bloccato per almeno sei mesi. Ciascun mercato aperto deve inoltre essere regolato prima che una parte di esso possa essere prelevata.
- Utilizzo dei template: I builder possono istanziare esclusivamente i template approvati dai validatori tramite una votazione ponderata in base allo stake. Le relative specifiche vengono memorizzate e applicate onchain anziché off-chain.
- Obbligo di regolamento: Ciascun deployer definisce e risolve i mercati in base ai criteri del template scelto, assumendosi la responsabilità operativa precedentemente gestita dai validatori per i mercati canonici.
- Esposizione al slashing: I validatori possono applicare il slashing su parte o sulla totalità dello stake in caso di mercati mal definiti, regolamenti errati o di qualsiasi mercato che rimanga irrisolto per più di una settimana.
- Capacità di esito: Un deployer riceve inizialmente una capacità per 100 esiti, equivalente a 200 token di esito. Le domande con più esiti utilizzano più slot, mentre i mercati regolati liberano capacità.
- Quote allineate: I mercati di esiti permissionless supportano inizialmente solo asset di quotazione allineati ad AQAv2, il che attualmente significa USDC.
- Ricavi da commissioni: I deployer possono guadagnare fino al 50% delle commissioni generate dai loro mercati, creando un modello di business diretto per i template anziché fare affidamento esclusivamente sugli incentivi in token.
2. Primi builder HIP-4
Outcome.xyz è diventato il primo deployer HIP-4 permissionless il 29 agosto 2026. Ha effettuato lo stake di 500.000 HYPE e aperto 28 mercati relativi ai tocchi di prezzo delle criptovalute, ai risultati delle politiche della Fed e ai traguardi degli indici. Nel giro di pochi giorni, Loris Tools ha registrato 6,37 milioni di dollari di nozionale su 113.868 trade da parte di 1.225 trader unici su tali mercati.
Skew Markets ha effettuato il deployment il giorno successivo con il supporto di Hyperion DeFi, società quotata al Nasdaq, che fornisce il proprio stake di 500.000 HYPE. I suoi primi inserimenti, tuttavia, hanno registrato solo poche migliaia di dollari di volume. Trade.xyz, la principale piattaforma HIP-3, ha depositato la propria cauzione e dovrebbe iniziare il deployment all'inizio di settembre.
La differenza tra quei primi due deployer evidenzia la sfida principale per i mercati di esiti permissionless. L'approvazione del template offre la possibilità di quotare un mercato, ma non crea distribuzione né impegni di market-making, né stabilisce la credibilità del regolamento. Una cauzione di 41 milioni di dollari da sola non è in grado di garantire tali condizioni.
Tipi di mercati HIP-4 di Hyperliquid
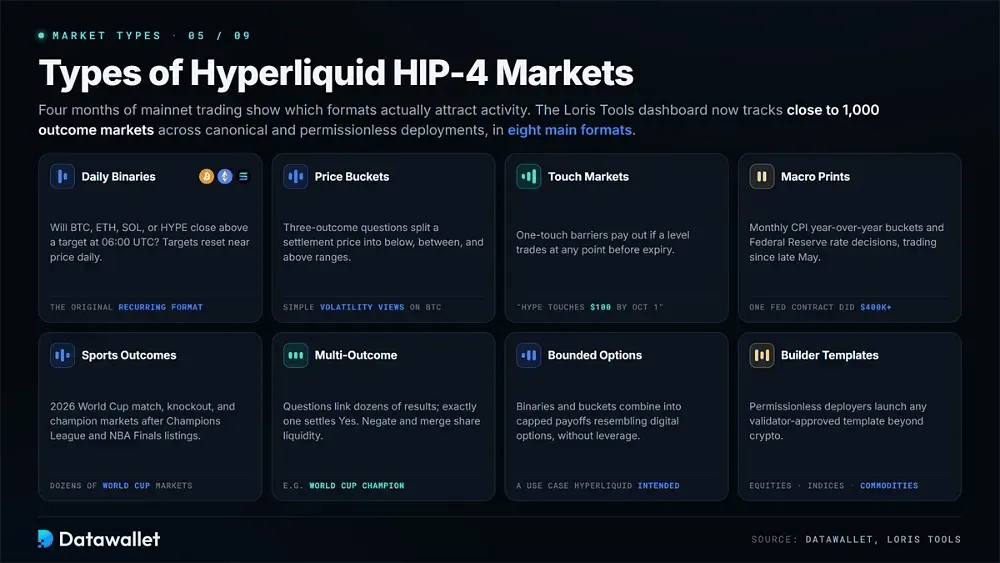
Quattro mesi di trading su mainnet hanno fornito un quadro più chiaro di quali formati HIP-4 attraggano attività. La dashboard HIP-4 di Loris Tools traccia ora quasi 1.000 singoli mercati di esiti in diverse categorie.
I principali tipi di mercato che hanno registrato effettivi scambi includono:
- Binari giornalieri: Il formato ricorrente originale chiede se BTC, ETH, SOL o HYPE chiuderanno al di sopra di un determinato target alle 06:00 UTC. Il target di ogni giorno si azzera vicino al prezzo corrente.
- Fasce di prezzo: Le domande a tre esiti suddividono un prezzo di regolamento in intervalli inferiori, intermedi e superiori, offrendo un modo relativamente semplice per esprimere opinioni sulla volatilità del Bitcoin.
- Mercati Touch: I template dei builder hanno introdotto barriere one-touch come "HYPE tocca i 100 $ entro il 1° ottobre", che pagano se il livello specificato viene scambiato in qualsiasi momento prima della scadenza.
- Dati macroeconomici: Le fasce mensili dell'IPC su base annua e le decisioni sui tassi della Federal Reserve sono state negoziate dalla fine di maggio. Un singolo contratto su una politica di invarianza ha generato da solo più di 400.000 $ di volume.
- Risultati sportivi: La Coppa del Mondo 2026 ha generato decine di mercati sulle partite, sulla fase a eliminazione diretta e sul vincitore, dopo che i validatori avevano già curato le quotazioni sul vincitore della Champions League e sulle NBA Finals.
- Domande a più esiti: I mercati come quello sul vincitore della Coppa del Mondo collegano decine di possibili risultati, esattamente uno dei quali si conclude con un esito Sì. Le operazioni di negazione e fusione consentono loro di condividere la liquidità.
- Simili a opzioni con limiti: I contratti binari e le fasce possono essere combinati in payoff con cap che ricordano le opzioni digitali senza leverage, un caso d'uso che Hyperliquid intendeva esplicitamente supportare con questa primitiva.
- Template dei builder: I deployer permissionless possono lanciare qualsiasi template approvato dai validatori. I primi builder inseriscono già azioni, indici, materie prime e una copertura sportiva più ampia nelle loro roadmap pubbliche.
Statistiche e tendenze di adozione di HIP-4
HIP-4 rimane di dimensioni ridotte rispetto al settore più ampio dei mercati di previsione, ma i suoi primi quattro mesi offrono diversi parametri utili per l'adozione. I dati sottostanti si basano sui volumi dichiarati da Hyperliquid insieme ai dati e alle analisi di Chainstack, Privy e della dashboard HIP-4 di Loris Tools.
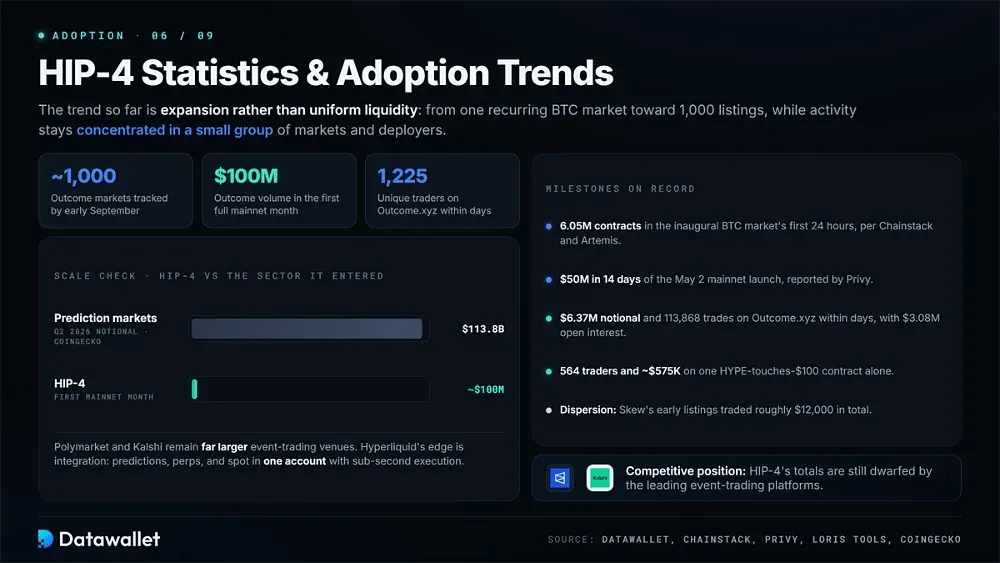
- Scala del settore: i dati di CoinGecko collocano il nozionale dei mercati di previsione a 113,8 miliardi di dollari nel secondo trimestre del 2026, definendo il mercato più ampio in cui HIP-4 è in competizione.
- Attività del primo giorno: il primo mercato ricorrente su BTC ha elaborato 6,05 milioni di contratti durante le prime 24 ore, secondo l'analisi di Chainstack sui dati di Artemis.
- Volume della prima settimana: lo stesso mercato ha generato circa 25 milioni di dollari nella sua prima settimana.
- Traguardo delle due settimane: Privy ha riportato che HIP-4 ha superato i 50 milioni di dollari di volume entro 14 giorni dal lancio della mainnet avvenuto il 2 maggio 2026.
- Primo mese completo: in seguito Hyperliquid ha registrato circa 100 milioni di dollari di volume di esito durante il primo mese completo di attività della mainnet, quando l'attività era ancora concentrata su un'unica quotazione ricorrente di BTC e le commissioni erano pari a zero.
- Numero di mercati: all'inizio di settembre, Loris Tools monitorava quasi 1.000 mercati di esito individuali tra distribuzioni canoniche e senza permessi.
- Adozione di Outcome.xyz: a pochi giorni dal lancio, Outcome.xyz ha generato 6,37 milioni di dollari di nozionale da 113.868 trade effettuati da 1.225 trader unici. I suoi mercati detenevano circa 3,08 milioni di dollari di open interest a fine giornata.
- Domanda per singolo mercato: un contratto HYPE-touches-$100 ha attirato 564 trader unici e circa 575.000 dollari di nozionale in pochi giorni.
- Dispersione della liquidità: l'adozione rimane disomogenea tra i vari sviluppatori. Mentre Outcome.xyz ha raggiunto milioni di dollari di attività, le prime quotazioni di Skew hanno registrato circa 12.000 dollari in totale.
- Posizione competitiva: Polymarket e Kalshi rimangono piattaforme di trading di eventi molto più grandi, mentre le statistiche generali sui mercati di previsione continuano a sminuire i totali di HIP-4.
La tendenza finora è orientata all'espansione piuttosto che a una liquidità uniforme. HIP-4 è iniziato con un singolo mercato ricorrente su BTC, per poi aggiungere nuove classi di attività e formati di eventi prima che gli sviluppatori senza permessi spingessero il numero di esiti disponibili verso quota 1.000. L'attività di trading, tuttavia, rimane concentrata in un gruppo relativamente ristretto di mercati e operatori.
Vantaggi e svantaggi di HIP-4
HIP-4 espande Hyperliquid oltre i suoi mercati consolidati, ma il trading sugli esiti introduce presupposti differenti relativi alle fonti di risoluzione, al comportamento degli sviluppatori e alle commissioni. I trader dovrebbero tenere conto di queste differenze anziché considerare gli esiti come un'altra forma di perpetual contract.
I principali vantaggi e compromessi sono i seguenti:
In che modo HIP-4 ha influenzato il token HYPE di Hyperliquid
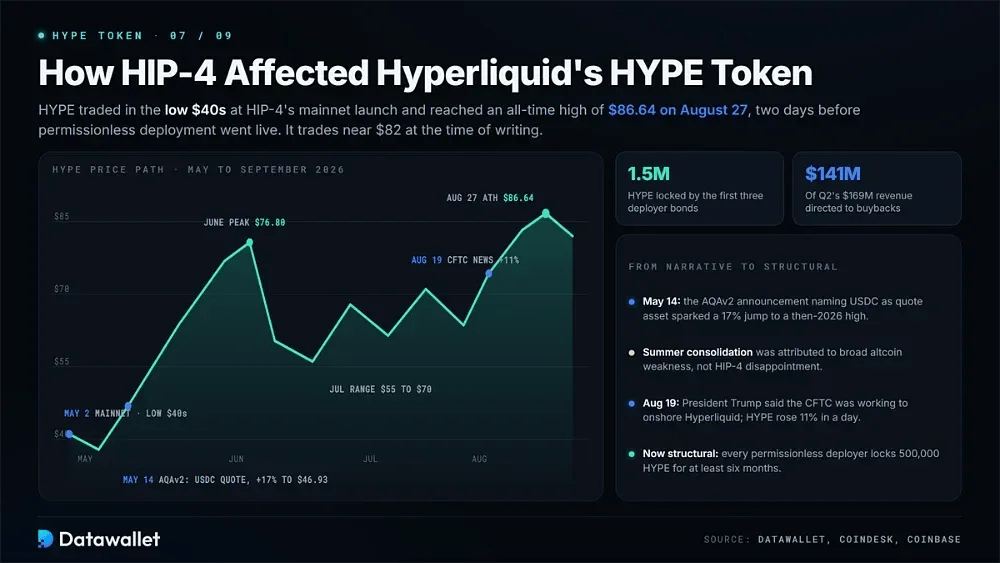
HYPE è stato scambiato nella fascia bassa dei 40$ in prossimità del lancio della mainnet di HIP-4 il 2 maggio, prima di scendere sotto i 39$ a metà maggio. Il 14 maggio, l'annuncio di AQAv2 ha identificato USDC come il futuro asset di quotazione per i mercati canonici di HIP-4. HYPE ha poi registrato un balzo del 17% a 46,93$, il suo massimo del 2026 fino a quel momento.
Il token ha continuato a salire nel corso di giugno, stabilendo un nuovo record vicino a 76,80$ prima di subire un forte calo verso i 52$. Per gran parte di luglio e all'inizio di agosto, è stato scambiato in un range orientativo compreso tra 55$ e 70$. Gli analisti hanno attribuito tale consolidamento principalmente alla debolezza generale delle altcoin piuttosto che a una delusione rispetto all'adozione di HIP-4.
La fine di agosto ha portato il movimento più deciso. La dichiarazione del presidente Trump del 19 agosto secondo cui la CFTC stava lavorando per portare Hyperliquid negli Stati Uniti ha spinto HYPE in rialzo dell'11% in un solo giorno. Il token ha raggiunto un massimo storico di 86,64$ il 27 agosto, due giorni prima dell'avvio del deployment permissionless di HIP-4.
L'effetto diretto di HIP-4 sul token è ora di natura strutturale anziché narrativa. Ciascun deployer permissionless deve bloccare 500.000 HYPE per almeno sei mesi, e tre deployer hanno già impegnato le proprie cauzioni. Separatamente, l'Assistance Fund ha destinato 141 milioni di dollari dei 169 milioni di ricavi del secondo trimestre ai riacquisti. HYPE viene scambiato intorno a 82$ al momento della stesura di questo articolo.
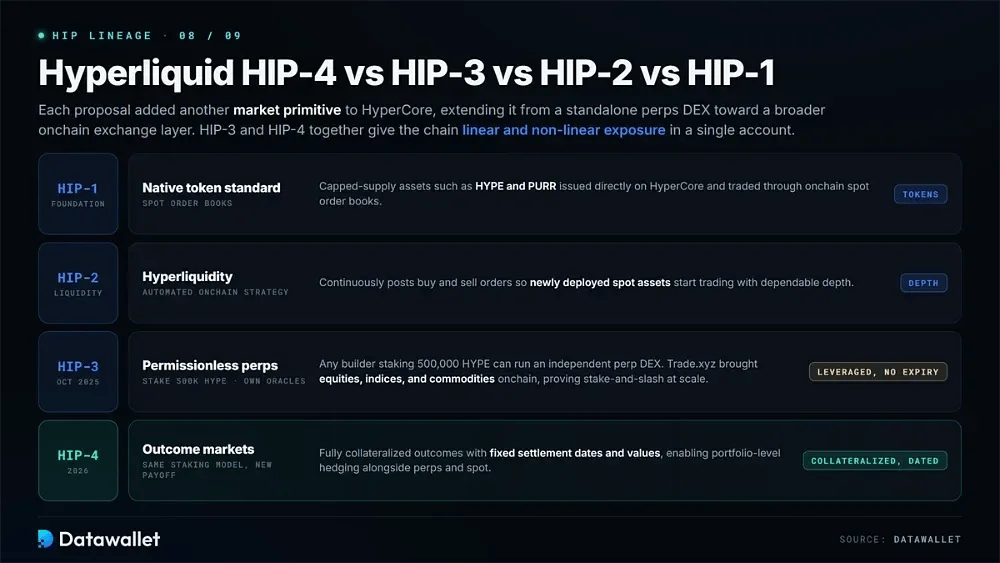
Hyperliquid HIP-4 vs HIP-3 vs HIP-2 vs HIP-1
Ciascuna proposta di miglioramento di Hyperliquid ha aggiunto un ulteriore elemento primitivo di mercato a HyperCore, estendendo progressivamente il protocollo oltre un semplice perpetuals DEX verso un layer di exchange onchain più ampio. Esaminare le proposte in sequenza mostra quali parti di HIP-4 derivino da aggiornamenti precedenti e quali capacità siano invece nuove.
HIP-1 ha introdotto lo standard di token nativo di HyperCore, consentendo di emettere direttamente asset a offerta limitata come HYPE e PURR e di scambiarli tramite order book spot onchain. HIP-2 è seguito con Hyperliquidity, una strategia onchain automatizzata che inserisce continuamente ordini di acquisto e vendita in modo che i nuovi asset spot possano iniziare a essere scambiati con una profondità affidabile.
Nell'ottobre 2025, HIP-3 ha introdotto il deployment permissionless per i futures perpetual. Qualsiasi builder che effettui lo stake di 500.000 HYPE poteva gestire un DEX perpetual indipendente con propri oracoli, margini e impostazioni delle commissioni. I builder, tra cui Trade.xyz, hanno utilizzato il modello per portare onchain azioni, indici e materie prime, dimostrando su scala il framework di stake e slashing.
HIP-4 estende tale modello di staking a una struttura di rendimento differente. Piuttosto che contratti a leverage senza scadenza, offre risultati interamente collateralizzati con date di scadenza e valori fissi. HIP-3 e HIP-4 forniscono congiuntamente a HyperCore un'esposizione lineare e non lineare, rendendo possibile la copertura a livello di portafoglio all'interno di un unico account.
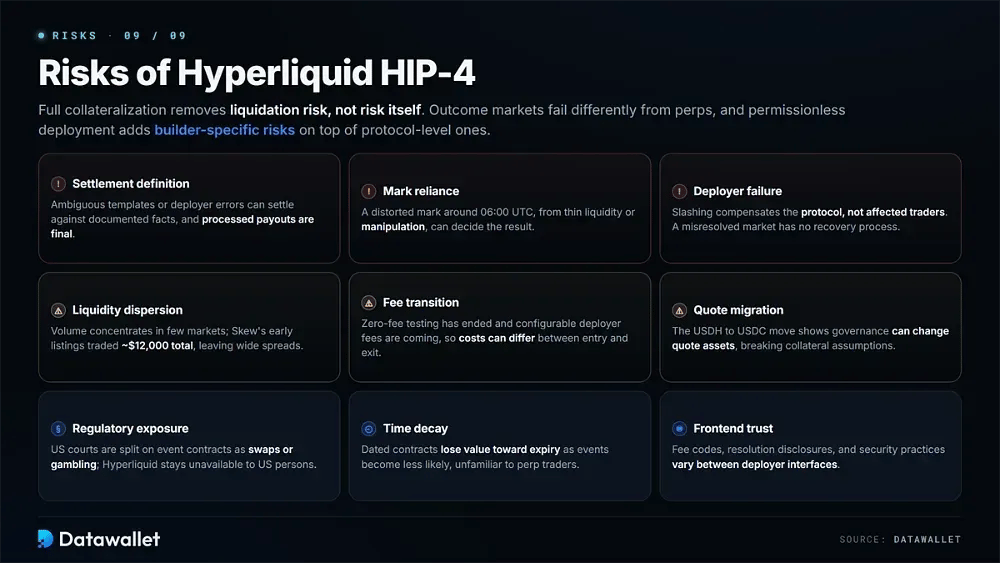
Rischi di Hyperliquid HIP-4
La collateralizzazione completa rimuove il rischio di liquidation, ma non il rischio in sé. I mercati basati sui risultati presentano modalità di fallimento diverse rispetto ai perpetuals, e il deployment permissionless aggiunge rischi specifici legati ai singoli builder che si sommano a quelli a livello di protocollo.
Considera questi rischi pratici prima di fare trading o di effettuare un deployment:
- Definizione del regolamento: Un mercato dipende dalla sua regola di risoluzione. Template ambigui o errori del deployer possono produrre un regolamento in conflitto con i fatti documentati, e i payout elaborati sono definitivi.
- Dipendenza dal mark: I mercati dei prezzi si regolano in base ai mark interpolati di HyperCore. Un mark distorto intorno alle 06:00 UTC, causato da una liquidità ridotta o da una manipolazione deliberata, può pertanto determinare il risultato.
- Fallimento del deployer: Lo slashing penalizza un deployer in seguito a un errore, ma lo stake compensa il protocollo anziché i trader interessati. Un mercato risolto in modo errato non dispone di un processo di recupero integrato.
- Dispersione della liquidità: Il volume è concentrato in un numero limitato di mercati. Le prime quotazioni di Skew hanno registrato scambi per circa 12.000$ in totale, lasciando molte posizioni esposte a spread ampi e prezzi di uscita inaffidabili.
- Transizione delle commissioni: La fase iniziale di test a Zero-Fee si è conclusa, mentre le commissioni configurabili dei deployer devono ancora essere introdotte. I costi di trading effettivi possono quindi variare tra l'ingresso e l'uscita.
- Migrazione della quotazione: Il passaggio da USDH a USDC dimostra che la governance può modificare gli asset di quotazione. Tali modifiche incidono sulle ipotesi di collateralizzazione del builder e sugli strumenti che rimangono denominati in USDH.
- Esposizione normativa: I tribunali statunitensi sono divisi sulla questione se i contratti su eventi debbano essere trattati come swap o come giochi d'azzardo. Hyperliquid rimane inoltre non disponibile per le persone statunitensi nonostante le continue discussioni sull'onshoring con la CFTC.
- Decadimento temporale: I contratti con scadenza possono perdere valore con l'avvicinarsi della scadenza quando l'evento sottostante diventa meno probabile, una dinamica che potrebbe risultare non familiare ai trader abituati ai futures perpetual senza scadenza.
- Fiducia nel frontend: La maggior parte degli utenti accede ai mercati dei builder tramite interfacce di terze parti. Codici di commissione, informative sulla risoluzione e pratiche di sicurezza possono variare significativamente tra i diversi deployer.
Considerazioni finali
HIP-4 è passato rapidamente da proposta a produzione per gli standard di Hyperliquid. Nel giro di quattro mesi, ha lanciato un contratto binario ricorrente su BTC, si è espanso a bucket, questioni macroeconomiche e sport, ha spostato il proprio asset di quotazione su USDC, ha attivato le commissioni e ha aperto il deployment ai builder pronti a depositare obbligazioni per 41 milioni di USD.
Per i trader, il vantaggio pratico è il consolidamento. Un perpetual direzionale, una copertura attorno a un dato macroeconomico e una posizione su una partita di calcio possono coesistere nello stesso conto, mentre i rami dei risultati rimangono al di fuori del motore di liquidation. La regola di risoluzione deve essere trattata come il prodotto, non come l'interfaccia.
Per HYPE, HIP-4 crea un secondo pozzo di staking accanto a HIP-3 e collega la domanda dei builder direttamente ai blocchi di token. Se i risultati riusciranno a conquistare una quota significativa del volume di Hyperliquid dipenderà ora dai builder, oltre a come le autorità di regolamentazione statunitensi e il Clarity Act risolveranno in ultima analisi la questione dei prediction market.