
Resumen de perps frente a spot trading en criptomonedas
El spot trading significa comprar o vender una criptomoneda para su liquidación inmediata al precio de mercado vigente. Alguien que compra BTC en un mercado spot recibe las monedas directamente. Puede conservarlas, moverlas a un wallet personal, hacer staking con ellas o venderlas más tarde, manteniendo una estructura sencilla y basada en la propiedad.
Los perpetual futures, comúnmente llamados perps, son derivados que siguen el precio de un activo sin transferir el activo subyacente. Los contratos no tienen fecha de caducidad, por lo que las posiciones pueden permanecer abiertas mientras se cumplan los requisitos de margin. Esta estructura permite la especulación con leverage, así como la venta en corto y la cobertura.
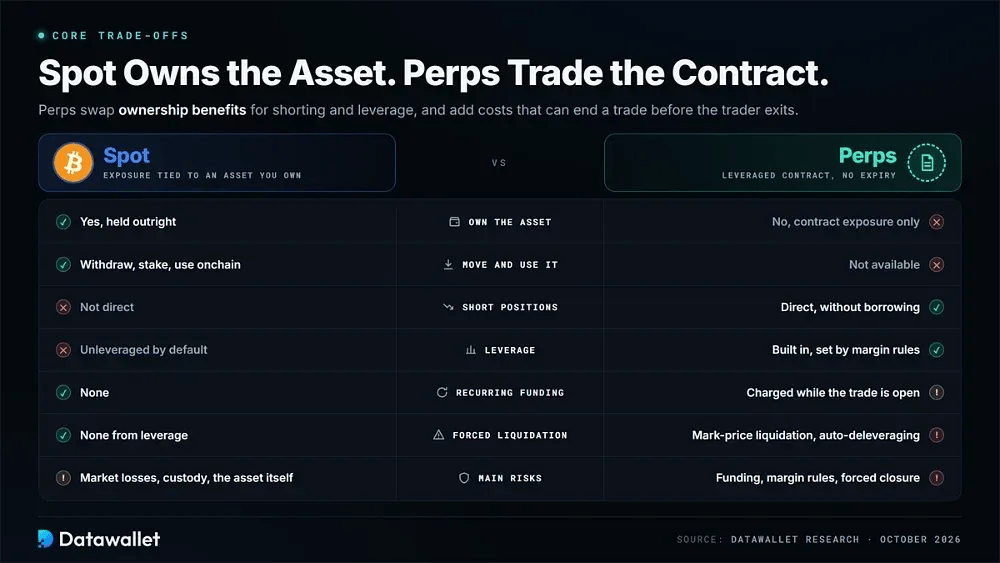
Lo que un operador posee en realidad es la diferencia central. Una operación spot intercambia un activo por otro, dejando al operador expuesto principalmente a los movimientos de precios. Una posición en perps es un derecho respaldado por margin sobre dichos movimientos. Los recurrentes pagos de financiación entre posiciones long y short ayudan a mantener el contrato alineado con el spot, al tiempo que generan un flujo de costes o de ingresos.
La actividad de trading también está muy concentrada en los perps. CoinDesk Research informó de 3,40 billones de dólares de volumen en derivados centralizados en agosto de 2026 frente a 891 000 millones en spot, lo que sitúa a los derivados en el 79,3 % de la actividad combinada. Nuestras estadísticas de perpetual futures muestran que los perps de BTC en Binance suelen generar entre cinco y diez veces el volumen spot del exchange.
Diferencias clave entre spot y perps
Spot mantiene la exposición de un operador vinculada a un activo que realmente posee, sin cargos por funding recurrentes y sin liquidation provocada por el leverage. La posición también se puede retirar, hacer stake o utilizar Onchain. Sus principales riesgos provienen de las pérdidas de mercado, fallos de custodia y problemas que afecten al propio activo.
Perps cambia esos beneficios de propiedad por una mayor flexibilidad de negociación. Permiten posiciones short directas y exposición con leverage sin pedir prestado el activo subyacente, pero las reglas de margin afectan el tiempo que una operación puede permanecer abierta. Los costes de funding, las liquidation basadas en el precio mark y el auto-deleveraging pueden influir en el resultado antes de que el operador decida salir.
Mecanismos de precios en perps frente a spot trading
Los precios spot se forman directamente cuando los compradores y vendedores se encuentran a través de un libro de órdenes o liquidity pool. Los contratos perpetuos se basan en una estructura diferente: los exchanges utilizan precios indexados, precios mark y pagos de funding para mantener el derivado anclado al mercado spot subyacente.
Precios en spot trading
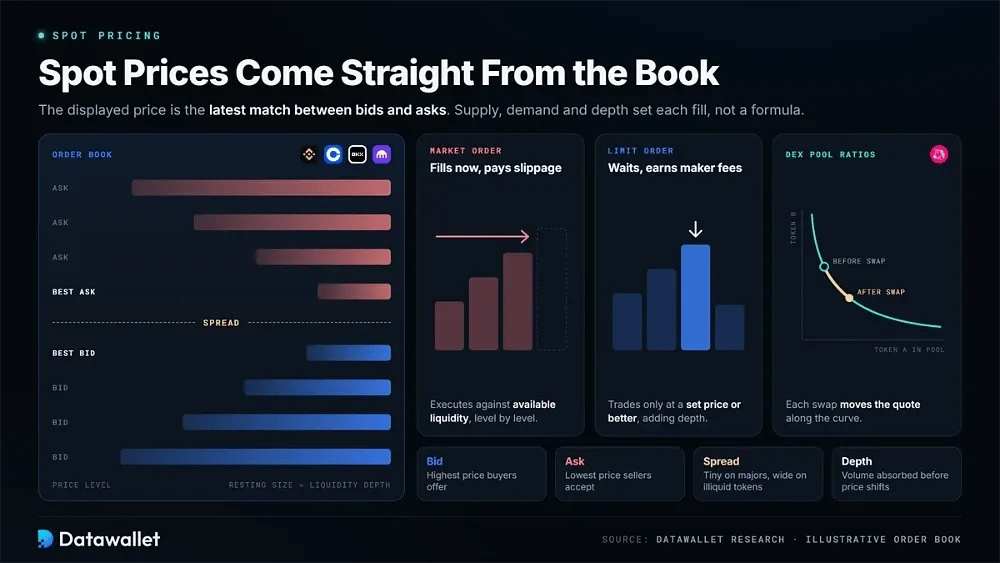
En plataformas como Binance, Coinbase, OKX y Kraken, el precio spot mostrado proviene de la última coincidencia entre ofertas de compra y venta. Cada ejecución depende de la oferta, la demanda y la profundidad de mercado disponible en lugar de una fórmula de precios externa.
Las principales señales de precios en los mercados spot son:
- Precio de compra (Bid): El precio más alto que los compradores ofrecen actualmente, que muestra la demanda inmediata y aproximadamente dónde se podría ejecutar una market order de venta.
- Precio de venta (Ask): El precio más bajo que los vendedores aceptan actualmente, que indica la oferta disponible y aproximadamente lo que los compradores pagarían por una ejecución inmediata.
- Spread: La diferencia entre el mejor precio de compra y de venta, a menudo una pequeña fracción de un porcentaje en pares principales, pero mucho mayor en tokens ilíquidos.
- Libro de órdenes: Un registro en tiempo real de las órdenes de compra y venta pendientes organizadas por precio, que muestra cuánta liquidez se encuentra en cada nivel alrededor del precio medio.
- Market orders: Instrucciones para ejecutar inmediatamente frente a la liquidez disponible. Garantizan una ejecución, pero exponen a los operadores a slippage cuando el libro es poco profundo o los precios se mueven rápidamente.
- Limit orders: Instrucciones para operar únicamente a un precio específico o mejor. Aportan liquidez al encontrarse en el libro y suelen recibir comisiones de maker más bajas.
- Profundidad de liquidez: El tamaño total de la orden disponible cerca del precio actual, que determina cuánto volumen puede absorber el mercado antes de que los precios comiencen a cambiar.
- Proporciones de pools: En los exchanges descentralizados, las proporciones de tokens dentro de los liquidity pools determinan los precios, y cada swap mueve el precio cotizado a lo largo de una curva.
Precios de perpetual futures
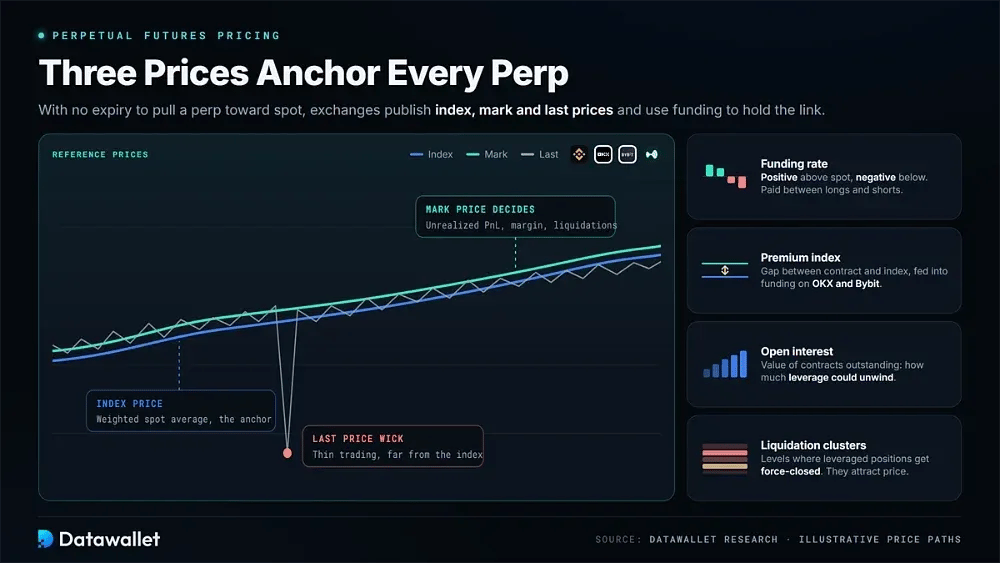
Las plataformas de derivados como Binance Futures, OKX, Bybit y Hyperliquid no pueden depender de una fecha de caducidad para acercar un perp al spot. En su lugar, publican varios precios de referencia y utilizan el funding para mantener esa relación a lo largo del tiempo.
Las principales señales de precios en los mercados perpetuos son:
- Precio indexado: Un promedio ponderado de los precios spot de varios exchanges importantes. Reduce la influencia de cualquier plataforma individual y proporciona un ancla para el contrato.
- Precio mark: Una estimación suavizada del valor razonable derivada del índice y la base de funding. Los exchanges lo utilizan para ganancias no realizadas, cálculos de margin y liquidations en lugar de depender de la última operación.
- Último precio: El precio de ejecución más reciente del contrato. Es útil para realizar un seguimiento de las ejecuciones, pero puede alejarse considerablemente del índice durante períodos de negociación poco líquidos.
- Funding rate: Un pago recurrente transferido directamente entre posiciones long y short. Es positivo cuando el perp cotiza por encima del spot y negativo cuando el contrato cotiza por debajo del spot.
- Índice de prima: La diferencia medida entre el contrato y su precio indexado. Plataformas como OKX y Bybit lo incorporan directamente en los cálculos programados de funding.
- Open interest: El valor total de los contratos que aún están pendientes. Los paneles de control, como nuestra página de Bitcoin open interest, lo utilizan para mostrar cuántas posiciones con leverage podrían deshacerse durante un movimiento brusco del mercado.
- Liquidation Clusters: Niveles de precio en los que un gran número de posiciones con leverage serían cerradas de forma forzosa. Estas zonas suelen atraer la acción del precio y se pueden identificar de antemano con un mapa de calor de liquidation en Bitcoin.
Cómo funcionan las funding rates
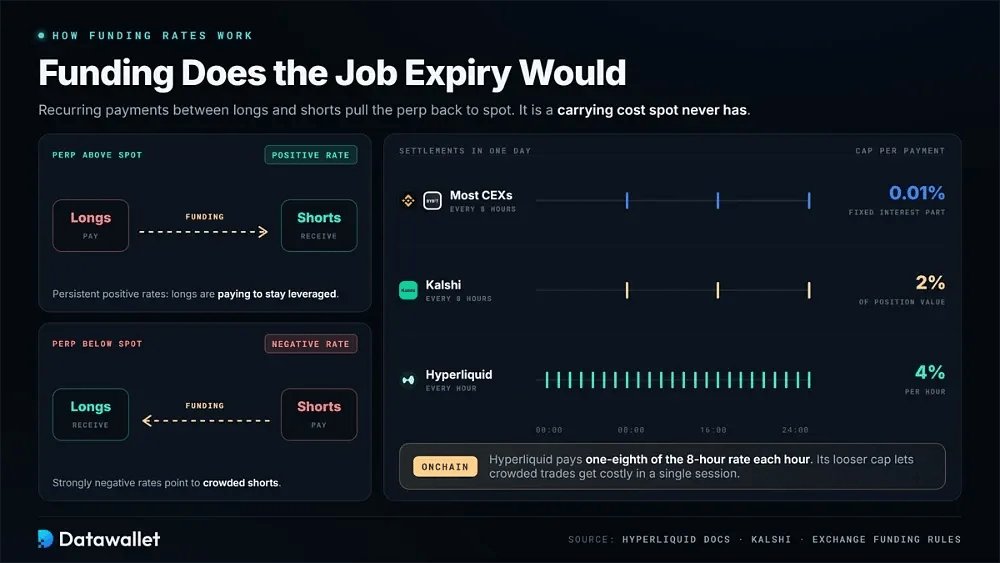
El funding cumple la función de convergencia que de otro modo proporcionaría el vencimiento. La mayoría de los exchanges centralizados liquidan los pagos cada ocho horas utilizando un pequeño componente de interés fijo, comúnmente del 0,01 % por intervalo, más una prima vinculada a la diferencia con el spot. Los perpetuals regulados en EE. UU. de Kalshi también operan en ventanas de ocho horas y limitan cada pago al 2 % del valor de la posición.
La liquidación puede ocurrir con mayor frecuencia Onchain. Según la documentación de Hyperliquid, el funding se paga por hora a una octava parte de la funding rate calculada de ocho horas y tiene un límite del 4 % por hora. Ese límite es más flexible que los utilizados por la mayoría de los exchanges centralizados, lo que permite que las operaciones saturadas se vuelvan costosas durante una sola sesión.
El funding importa tanto como gasto como señal de mercado. Las funding rates persistentemente positivas significan que los longs están pagando para mantener posiciones con leverage; las funding rates fuertemente negativas indican shorts saturados. Consultar las funding rates en vivo en todas las plataformas antes de abrir una operación ayuda a estimar un coste de mantenimiento que no existe para las tenencias spot.
Perps vs. trading spot: comisiones
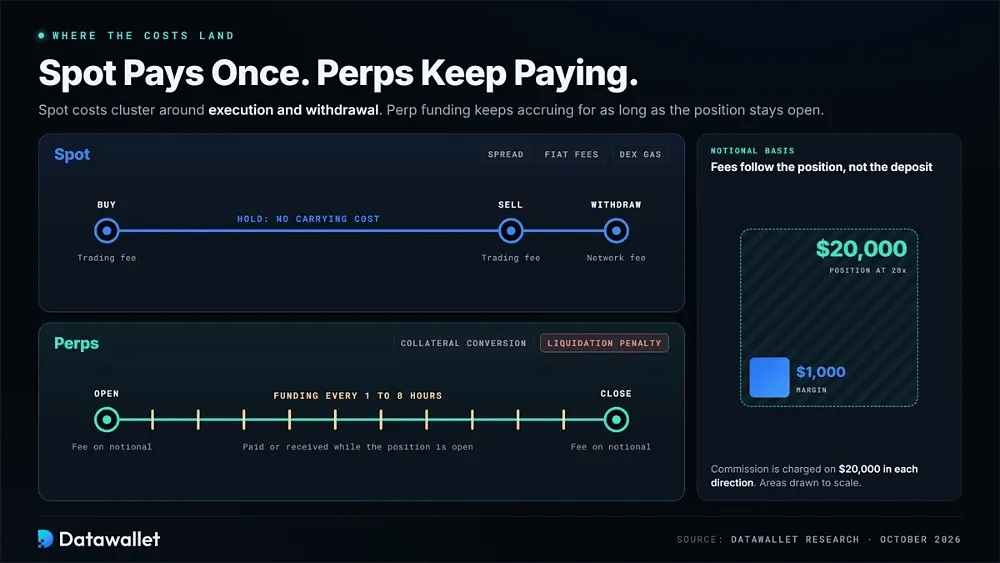
Los costes spot se concentran generalmente en torno a la ejecución, los spreads y los retiros, y la mayoría de los cargos ocurren una sola vez. Las comisiones de perps suelen ser más bajas en porcentaje, pero se aplican a un nocional con leverage mayor. A partir de entonces, el funding puede seguir acumulándose o recibiéndose mientras la posición permanezca abierta.
Tarifas de Trading spot
Las comisiones spot son relativamente fáciles de seguir porque la liquidación ocurre una vez y el trader es dueño del activo después. Los costes reales siguen variando según el nivel de cuenta, el tipo de orden, el método de financiación y si las monedas se retiran posteriormente.
Los tipos de comisiones de trading spot comunes que se deben comprobar incluyen:
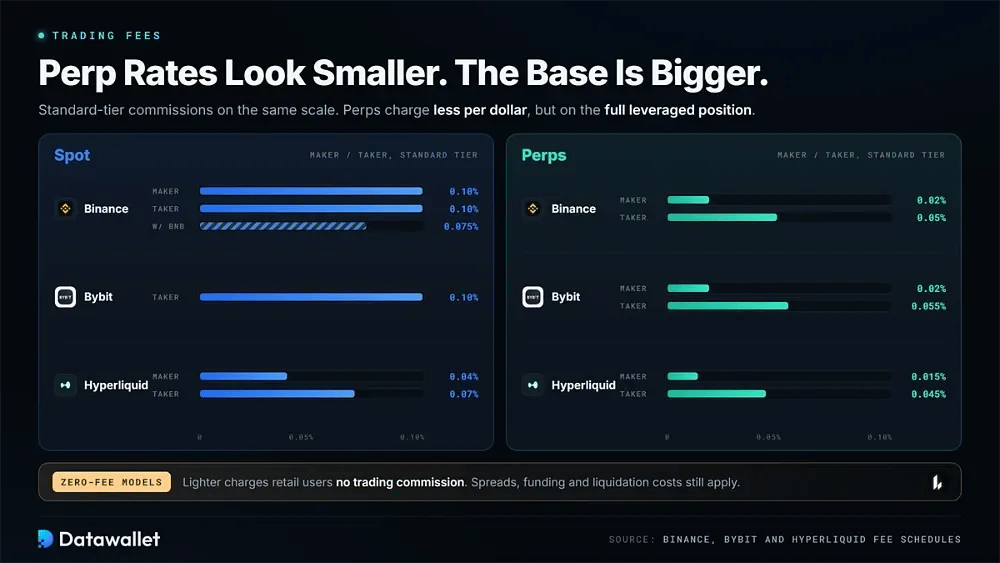
- Maker Fees: Se aplican a los limit orders que permanecen en el libro. El nivel regular de Binance cobra un 0,10 %, que se reduce al 0,075 % cuando las comisiones se pagan con BNB.
- Taker Fees: Se aplican cuando las órdenes se ejecutan de inmediato. Tanto Binance como Bybit cobran un 0,10 % para cuentas estándar, mientras que el libro de órdenes spot de Hyperliquid comienza un poco más bajo, en el 0,07 %.
- Costes de spread: Las herramientas de conversión y compra instantánea presentan un precio cotizado con un margen de beneficio incluido, lo que significa que el coste efectivo puede superar la comisión que se muestra en la pantalla de confirmación.
- Niveles de volumen: La mayoría de los exchanges reducen las comisiones a medida que aumenta el volumen de trading de los últimos 30 días. Las comisiones de Coinbase Advanced comienzan muy por encima de las de la competencia offshore antes de caer drásticamente para cuentas más grandes.
- Descuentos por tokens: Mantener monedas o pagar comisiones con un token de exchange como BNB puede reducir las comisiones en alrededor de una cuarta parte, aunque hacerlo añade exposición al precio de ese token.
- Comisiones de retiro: Enviar monedas a self-custody normalmente conlleva una comisión de red o un cargo fijo de la plataforma que varía según la cadena, lo que hace que los retiros frecuentes sean relativamente caros para saldos más pequeños.
- Comisiones de fiat: Las compras con tarjeta y ciertas transferencias bancarias implican costes de procesamiento separados. En aplicaciones minoristas e interfaces de compra instantánea, estos cargos pueden superar la propia comisión de trading.
- Gas Fees: Los swaps en exchanges descentralizados incluyen costes de transacción de blockchain y comisiones de pools. Durante los periodos de congestión, los precios de gas de Ethereum pueden superar por completo la comisión de trading.
Comisiones de futures perpetuos
Las tasas de comisiones de perps pueden parecer pequeñas, pero tanto las comisiones de entrada como las de salida se cobran sobre la posición completa con leverage en lugar de solo sobre el margin aportado. Los traders también pueden incurrir en costes de funding, penalizaciones por liquidation y gastos de conversión de colateral a los que los tenedores spot no se enfrentan.
Los tipos de comisiones de futures perpetual comunes que se deben comprobar incluyen:
- Maker Fees: Los limit orders que descansan reciben las comisiones más bajas. Bybit y Binance indican un 0,02 % para cuentas estándar, mientras que el programa de comisiones de Hyperliquid comienza en el 0,015 % para los makers.
- Taker Fees: Los market orders cuestan más: 0,055 % en Bybit, 0,05 % en Binance y 0,045 % en Hyperliquid antes de descuentos por volumen, referidos o staking.
- Base nocional: Las comisiones utilizan el valor completo de la posición en lugar del depósito de margin. Por lo tanto, un depósito de 1.000 $ con un leverage de 20x incurre en comisión sobre 20.000 $ en cada dirección.
- Funding Fees: Los longs y los shorts intercambian pagos cada una a ocho horas. Durante mercados persistentemente unilaterales, estos cargos pueden superar fácilmente a las comisiones de trading iniciales.
- Descuentos VIP: Los traders de gran volumen pueden calificar para comisiones de maker reducidas o incluso negativas, lo que hace que programas como los niveles VIP de Bybit sean particularmente relevantes para estrategias de derivados activas.
- Costes de liquidation: El cierre forzoso normalmente envía el maintenance margin restante al motor de liquidation o fondo de seguros, además de la pérdida de trading ya realizada.
- Moneda de liquidación: Los contratos con margined en USDT, con margined en USDC y contratos inversos con coin-margined denominan las ganancias, las pérdidas y las comisiones de forma diferente. A medida que los precios se mueven, esa elección cambia la exposición de la garantía subyacente del operador.
- Modelos de Zero-Fee: Algunas plataformas Onchain, incluido Lighter, no cobran comisión de trading a los usuarios minoristas y, en su lugar, obtienen ingresos de las cuentas prémium. Los spreads, el funding y los costes de liquidation siguen presentes.
Uso de leverage en perps frente a spot trading
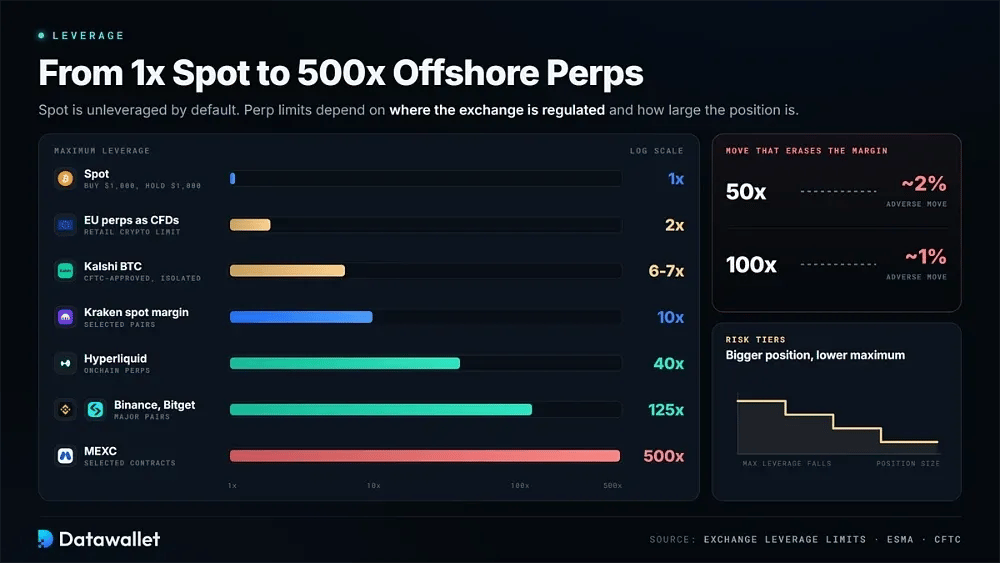
Los mercados spot no tienen leverage por defecto. Comprar con 1.000 USD le otorga al operador 1.000 USD del activo. Algunos exchanges también ofrecen spot margin, lo que permite que las tenencias existentes garanticen fondos prestados. Kraken ofrece hasta 10x en pares seleccionados, aunque los operadores siguen realizando transacciones con el activo subyacente y pagan intereses sobre lo que piden prestado.
El leverage es fundamental en los perpetual futures y los límites offshore siguen siendo sustanciales. MEXC anuncia hasta 500x en contratos seleccionados. Bitget y Binance generalmente limitan los pares principales a 125x, mientras que Hyperliquid alcanza 40x. Con un leverage de 100x, un movimiento de precio adverso de aproximadamente el 1 % puede borrar el margin depositado.
Los límites son mucho más bajos en las plataformas reguladas. Los contratos aprobados por la CFTC de Kalshi permiten un leverage máximo de Bitcoin de aproximadamente 6x a 7x utilizando isolated margin, como se detalla en nuestra guía sobre exchanges perpetual regulados en EE. UU. Los perps de la EU tratados como CFDs entran en el límite de leverage minorista de 2:1 para criptomonedas.
El leverage máximo publicado no está disponible en todos los tamaños de posición. Los exchanges utilizan niveles de riesgo que reducen el múltiplo permitido a medida que crece la exposición nocional, al tiempo que aumentan el maintenance margin. Por lo tanto, el leverage efectivo cambia con el tamaño de la posición, la volatilidad del activo y la elección entre cross margin y isolated margin.
Perpetual Futures vs Spot Trading: Regulaciones
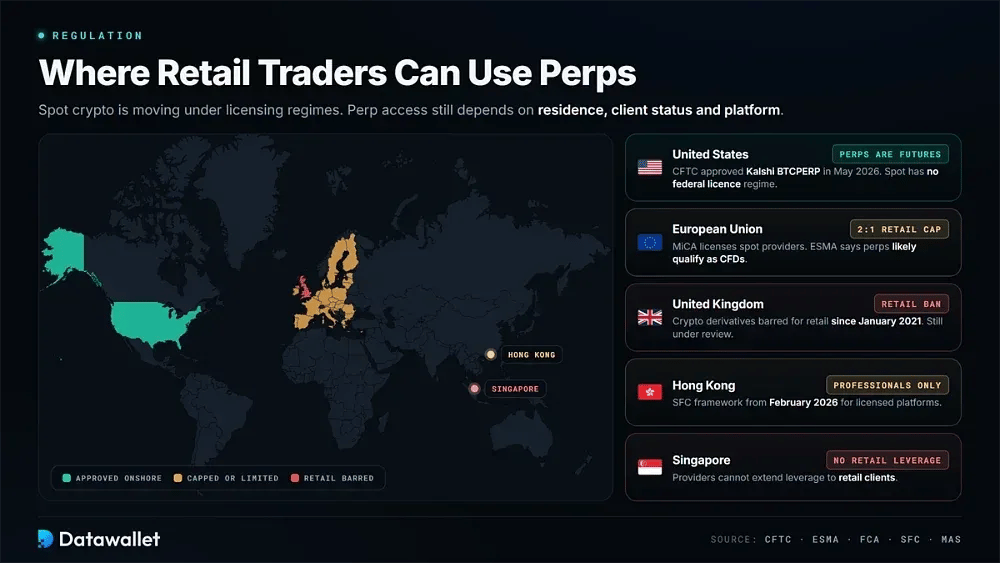
Las criptomonedas en spot entran cada vez más bajo marcos de licencias, custodia y divulgación. MiCA ahora regula a los proveedores de servicios en la EU, incluidos los exchanges con licencia MiCA utilizados por muchos residentes. Los perps quedan fuera de MiCA. En febrero de 2026, ESMA afirmó que estos contratos probablemente califican como CFDs, lo que incorpora restricciones de leverage, advertencias de riesgo y protección contra saldo negativo.
La política de derivados de EE. UU. se movió en la dirección opuesta. El 29 de mayo de 2026, la CFTC aprobó el BTCPERP de Kalshi como el primer contrato perpetual real en un exchange registrado. Clasificó los perps de materias primas digitales como futures y concedió a Coinbase una exención que permite a los clientes estadounidenses acceder a los contratos cotizados por su filial offshore.
El cambio sigue siendo disputado y no resuelve el panorama regulatorio general. CME Group demandó a la CFTC en junio, argumentando que los perps son swaps, y ese caso aún está pendiente. La CLARITY Act fracasó posteriormente en una votación de clausura en el Senado por 49 votos contra 50 el 15 de septiembre. Por lo tanto, los exchanges spot de EE. UU. siguen sin un régimen de licencias federal, con la elaboración de normativas aplazada hacia agencias individuales.
Los derivados cripto para minoristas siguen estando restringidos en el UK. La FCA ha prohibido su venta a consumidores minoristas desde enero de 2021. Aunque el acceso a los ETN de criptomonedas se reabrió en octubre de 2025, el regulador señala en su resumen del régimen de criptoactivos que la posición de los derivados sigue bajo revisión. El régimen cripto general entra en vigor en octubre de 2027.
Las normas en Asia están divididas. La Securities and Futures Commission de Hong Kong introdujo un marco en febrero de 2026 según el cual las plataformas con licencia pueden ofrecer perpetuals únicamente a inversores profesionales. Singapur continúa prohibiendo a los proveedores extender leverage a clientes minoristas. En la práctica, la disponibilidad depende de la residencia, el estatus del cliente y las restricciones específicas de la plataforma.
Riesgos
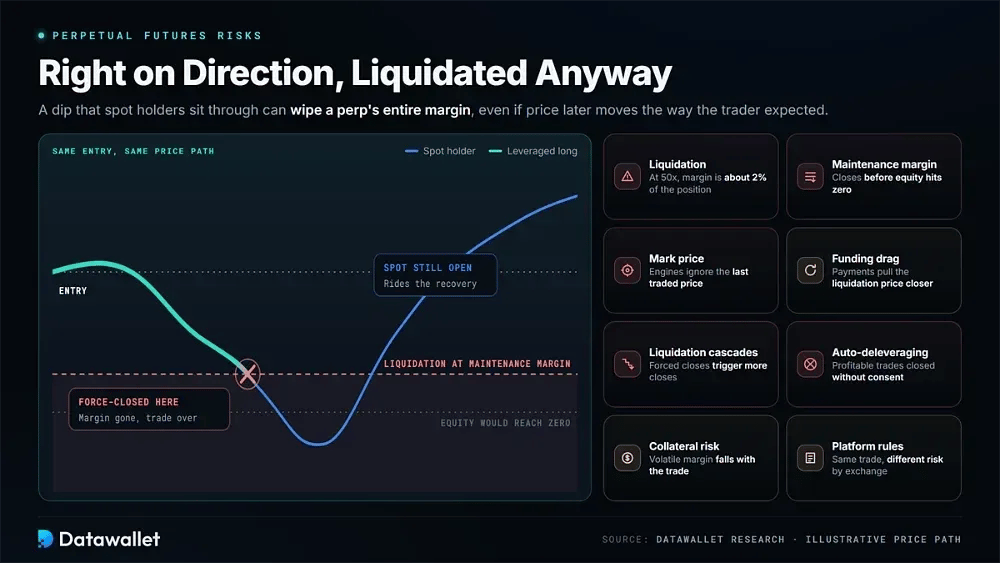
Tanto los mercados spot como los perpetual están expuestos a la volatilidad de las criptomonedas, pero las pérdidas ocurren de manera diferente. Un tenedor de spot pierde valor cuando el activo cae. En cambio, a un operador de perps se le puede liquidar todo el balance de margin, incluso si el mercado se mueve posteriormente en la dirección prevista originalmente.
Risks of Spot Trading
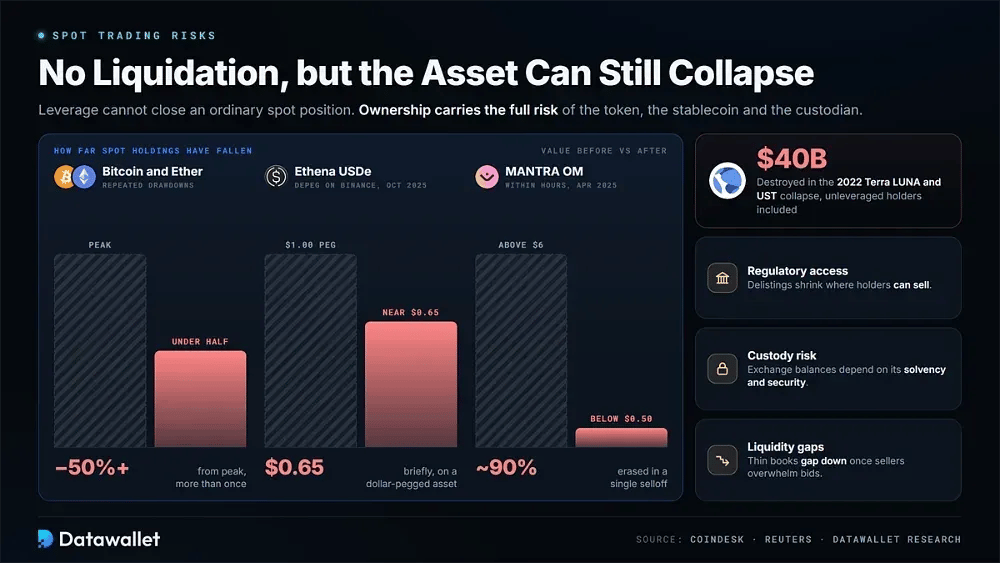
El leverage no puede liquidar una posición spot ordinaria, pero la propiedad sigue conllevando todo el riesgo del propio activo. La tensión del mercado, la acción regulatoria o el fallo de un proyecto pueden hacer caer drásticamente un token, sin importar cuánto tiempo esté dispuesto a esperar el tenedor.
Los principales riesgos del spot trading a evaluar incluyen:
- Correcciones del mercado: Bitcoin y Ether han bajado repetidamente más de un 50 % desde sus máximos, y los tokens más pequeños suelen caer aún más, como se documenta en nuestro historial de caídas de criptomonedas.
- Colapso de altcoins: El token OM de MANTRA cayó alrededor de un 90 % en cuestión de horas en abril de 2025, pasando de más de 6 USD a menos de 0,50 USD y demostrando la rapidez con la que las tenencias en spot pueden perder valor.
- Fallo de protocolos: El colapso de Terra LUNA y UST de 2022 destruyó un valor estimado de 40.000 millones de USD, afectando tanto a los tenedores sin leverage como a los operadores que utilizaban capital prestado.
- Desacoplamientos de stablecoins: Los activos de cotización no son inmunes a las rupturas de precios. El USDe de Ethena cotizó brevemente cerca de 0,65 USD en Binance en octubre de 2025, por lo que incluso las stablecoins más seguras requieren un escrutinio.
- Acceso regulatorio: Las decisiones de cumplimiento pueden obligar a los exchanges a excluir de la lista o restringir activos. Bajo MiCA, las stablecoins que no cumplían con la normativa fueron restringidas para los usuarios europeos, lo que redujo las plataformas donde los tenedores podían vender.
- Riesgo de custodia: Los activos guardados en un exchange centralizado siguen dependientes de la solvencia y las prácticas de seguridad de dicha plataforma. Por lo tanto, tanto las divulgaciones de proof-of-reserves como la self-custody personal pueden ser importantes.
- Brechas de liquidez: Un token con escasa actividad de trading puede parecer estable mientras las condiciones son tranquilas, pero luego experimentar una caída brusca una vez que los vendedores superan las limitadas ofertas de compra en el libro de órdenes.
Risks of Perpetual Futures
Los contratos perpetual añaden leverage, funding, requisitos de margin y liquidation forzada por encima de la volatilidad normal de los precios. Dado que las ganancias y las pérdidas se aplican a toda la posición nocional, un movimiento de mercado relativamente pequeño puede consumir el depósito completo del operador antes de que haya tiempo para reaccionar.
Los principales riesgos de los perpetual futures a evaluar incluyen:
- Riesgo de liquidation: Con un leverage de 50x, el margin representa aproximadamente el 2 % del valor de la posición. Por lo tanto, un pequeño movimiento adverso puede cerrar la operación y eliminar la garantía aportada.
- Margin de mantenimiento: Una posición es liquidada una vez que el patrimonio cae por debajo del requisito de mantenimiento, en lugar de cuando llega a cero. Por lo tanto, el cierre puede ocurrir antes de lo que sugiere un cálculo simple de leverage.
- Mark price: Los motores de liquidación utilizan el mark price en lugar del último precio negociado del contrato. En consecuencia, un movimiento impulsado por un índice puede cerrar una posición que todavía parece segura en el gráfico de trading.
- Funding drag: Los pagos de funding recurrentes reducen el margin disponible a lo largo de los días o semanas. Incluso cuando el mercado subyacente apenas se mueve, esto puede acercar gradualmente el precio de liquidación.
- Cascadas de liquidación: Los cierres forzosos pueden empujar los precios hacia niveles adicionales de liquidación. Los datos en vivo de liquidation de criptomonedas muestran cuán rápido las posiciones amontonadas pueden deshacerse en una sola dirección.
- Auto-deleveraging: Si un fondo de seguro no puede cubrir las pérdidas, un exchange puede cerrar de forma forzosa las operaciones contrarias rentables mediante auto-deleveraging, lo que interrumpe las coberturas sin el consentimiento del operador afectado.
- Riesgo de colateral: El margin mantenido en tokens volátiles o stablecoins con yield puede perder valor al mismo tiempo que la posición, lo que empeora un déficit de colateral durante el estrés del mercado.
- Reglas de la plataforma: Las plataformas utilizan diferentes niveles de leverage, sistemas de oráculos, fondos de seguro y motores de liquidación. Como resultado, una misma operación puede conllevar un riesgo de liquidación diferente según dónde se abra.
Lecciones de la cascada de liquidation de octubre de 2025
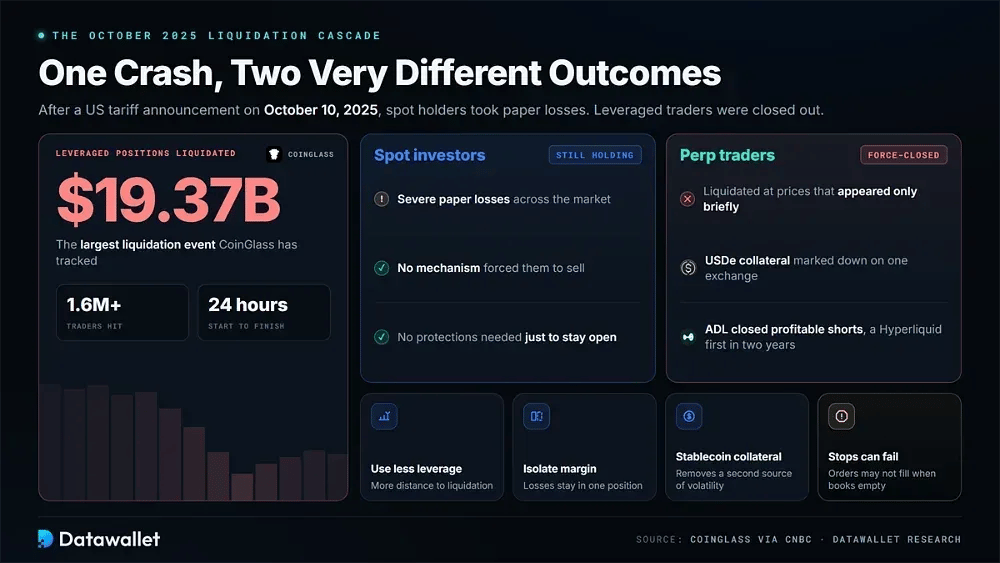
El 10 de octubre de 2025 ofreció el ejemplo más claro. Tras un anuncio de aranceles en EE. UU., más de 1,6 millones de operadores perdieron 19 370 millones de dólares en posiciones con leverage en un plazo de 24 horas. Fue el mayor evento de liquidation que CoinGlass ha registrado. Nuestra guía sobre la caída del 10 de octubre detalla la cronología completa.
Los inversores de spot experimentaron graves pérdidas en papel, pero ningún mecanismo los obligó a vender. Los operadores de perps fueron liquidados a precios que aparecieron solo brevemente. El colateral en USDe fue marcado a la baja en un exchange, mientras que el auto-deleveraging cerró cortos rentables en varios lugares, incluido Hyperliquid por primera vez en dos años.
De ese episodio se desprenden varias lecciones prácticas. Utilizar menos leverage aumenta la distancia hasta la liquidación, mientras que el margin aislado limita las pérdidas a una sola posición. El colateral en stablecoins elimina una fuente adicional de volatilidad. Las órdenes limit order aún pueden fallar cuando los libros de órdenes se vacían. Una posición de spot sin leverage no requiere esas protecciones simplemente para permanecer abierta durante una caída.
Trading de perps frente a spot en mercados descentralizados
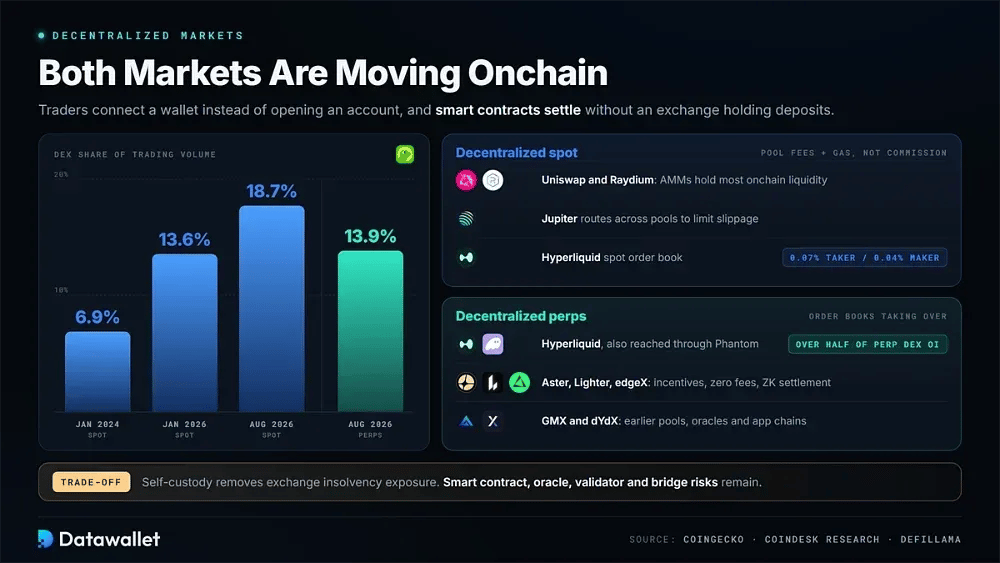
Los mercados Onchain continúan acaparando una mayor parte del trading tanto de spot como de perpetual a medida que las redes más rápidas, el enrutamiento mejorado y el self-custody atraen a los usuarios. En lugar de abrir una cuenta en un exchange, los operadores conectan un wallet, mientras que los contratos inteligentes gestionan la liquidación sin requerir que una plataforma centralizada mantenga los depósitos.
Según CoinGecko, los DEX aumentaron su cuota de trading de spot del 6,9 % en enero de 2024 al 13,6 % en enero de 2026. CoinDesk Research situó la cuota de spot de los DEX en el 18,7 % en agosto de 2026 y descubrió que las plataformas descentralizadas procesaban el 13,9 % del volumen total de futures perpetual.
Trading spot descentralizado
El trading de spot descentralizado utiliza contratos inteligentes para hacer un swap de tokens mientras los fondos del usuario permanecen en un wallet. Los DEX a menudo listan activos de larga cola, tokens recién lanzados y pares de stablecoins de nicho semanas antes que las plataformas centralizadas, lo que les otorga un papel importante en el descubrimiento temprano de precios.
Los creadores de mercado automatizados siguen albergando la mayor parte de la liquidez de spot onchain. Uniswap es central para Ethereum y sus redes de capa 2, mientras que Raydium proporciona liquidez en todo Solana. Los agregadores de DEX como Jupiter enrutan las órdenes a través de múltiples pools para limitar el slippage. En lugar de una comisión de exchange, los operadores pagan comisiones de pool y gas de red.
El trading de libros de órdenes también se está trasladando cada vez más onchain. Hyperliquid opera un libro de órdenes de spot junto con su mercado perpetual, con comisiones de nivel base del 0,07 % para los takers y del 0,04 % para los makers. Su bridge Unit también admite depósitos directos de BTC, ETH y SOL nativos. El riesgo de los contratos inteligentes y del bridge sigue siendo el compromiso en los mercados onchain.
Perpetuales descentralizados
Los perpetual DEX descentralizados trasladan los derivados con leverage onchain, con diseños más nuevos centrados cada vez más en los libros de órdenes. Los sistemas anteriores, incluidos GMX y dYdX, utilizaban liquidity pools, precios basados en oráculos o cadenas específicas de aplicaciones. Las plataformas más recientes combinan libros de órdenes de límite central con una liquidación rápida en un esfuerzo por acercarse a la calidad de ejecución centralizada.
Hyperliquid sigue siendo el referente principal. Representa bastante más de la mitad de todo el open interest de perps DEX rastreado por DefiLlama, a pesar de tener una cuota menor de volumen de trading, lo que sugiere que el capital permanece en la plataforma entre operación y operación. Competidores como Aster, Lighter y edgeX utilizan incentivos, estructuras de Zero-Fee y liquidación zero-knowledge para competir.
El acceso también se está expandiendo a través de los wallets. Phantom Perpetuals, por ejemplo, envía órdenes al libro de órdenes de Hyperliquid directamente desde una aplicación de self-custody. La jurisdicción sigue importando, y Hyperliquid restringe formalmente a los usuarios de EE. UU., como se explica en nuestra guía sobre la disponibilidad de Hyperliquid en USA.
Estos mercados introducen un conjunto diferenciado de riesgos onchain. Los listados sin permisos pueden tener libros poco profundos donde una sola orden mueve los precios bruscamente, mientras que los fallos en los oráculos pueden causar liquidaciones incorrectas. El open interest también está concentrado en un solo protocolo. El self-custody elimina la exposición a la insolvencia de los exchanges centralizados, pero persisten los riesgos de los contratos inteligentes, los validadores y los bridges.
Perps más allá de las criptomonedas: acciones, materias primas e índices
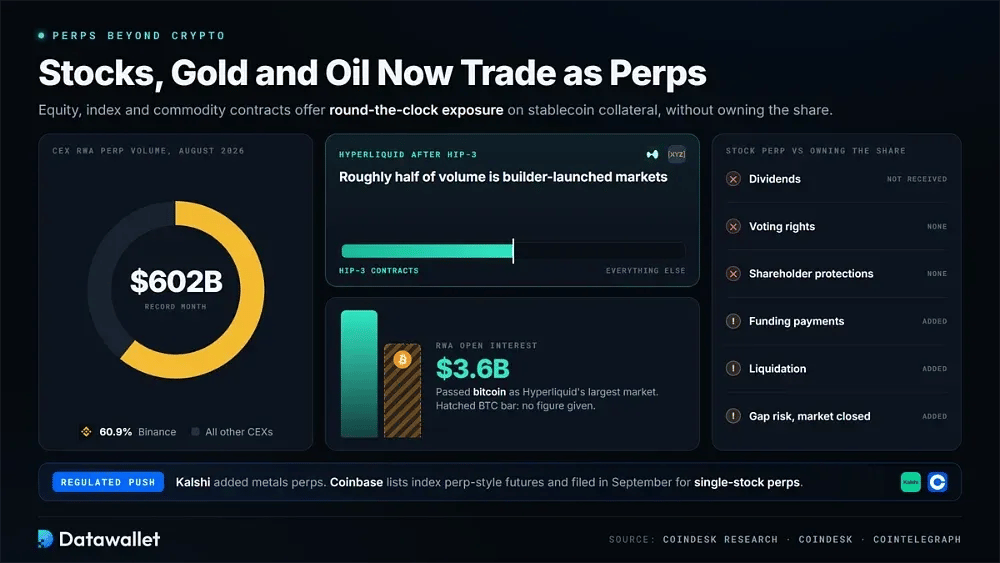
Uno de los mayores cambios estructurales de 2026 es la expansión de los perpetuals más allá de las criptomonedas. Los contratos de renta variable, índices, oro, plata y petróleo ofrecen ahora exposición ininterrumpida utilizando colateral en stablecoins. CoinDesk Research informó de un volumen récord de 602 000 millones de dólares en perps de activos del mundo real centralizados en agosto, y Binance representó el 60,9 %.
El crecimiento onchain ha sido impulsado por la actualización HIP-3 de Hyperliquid, que permite a los desarrolladores como Trade.xyz lanzar sus propios mercados. En agosto, CoinDesk informó de que estos contratos representaban aproximadamente la mitad del volumen de Hyperliquid. El open interest de activos del mundo real alcanzó los 3600 millones de dólares y superó a bitcoin como el mercado más grande de la plataforma.
Los proveedores regulados se están expandiendo en la misma dirección. Kalshi ha introducido perpetuals de metales junto con productos cripto, mientras que Coinbase Derivatives lista futures de estilo perp sobre índices bursátiles de EE. UU. En septiembre, Coinbase presentó una solicitud ante la CFTC para ofrecer perpetuals de acciones individuales a los operadores estadounidenses. Las plataformas offshore ya empaquetan mercados similares, incluidos los productos Bybit TradFi que cubren acciones, divisas y materias primas.
Para la exposición de spot, el equivalente más cercano es un tokenized stock o la propiedad de la acción en sí. La distinción refleja los mercados de criptomonedas. Los tenedores de perps no reciben dividendos, derechos de voto ni protecciones para los accionistas. También pagan funding y se enfrentan a liquidation, con un riesgo de brecha adicional mientras el mercado subyacente está cerrado. Nuestra guía sobre contratos perpetuals de petróleo cubre dichos mecanismos.
Cómo combinan los operadores el spot y los perps
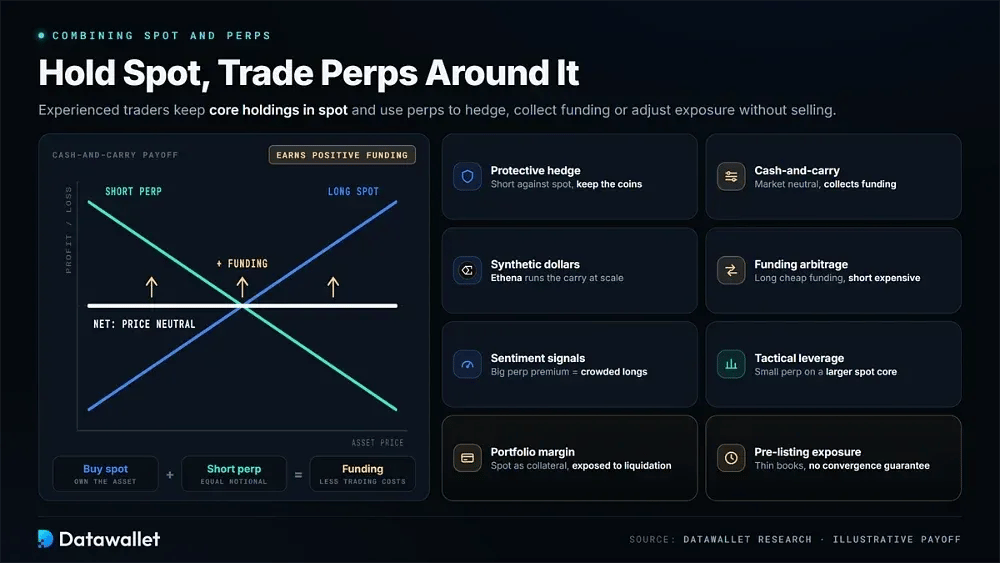
El spot y los perpetuals no tienen por qué utilizarse por separado. Los operadores experimentados suelen mantener participaciones principales en spot mientras utilizan perps en torno a esas posiciones para cubrir el riesgo, cobrar el funding rate o cambiar la exposición a corto plazo sin vender el activo subyacente.
Las estrategias comunes que combinan las tenencias de spot con perps incluyen:
- Cobertura protectora: Un operador puede abrir una posición short de perp frente a una posición spot existente para mitigar las caídas durante periodos de incertidumbre mientras conserva las monedas, la exposición de staking y el coste base original.
- Cash-and-carry: Comprar spot mientras se abre una posición short de perp por un importe nocional equivalente genera una posición neutral respecto al mercado que obtiene un rendimiento de funding cuando las tasas son positivas, tras contabilizar los costes de trading y de endeudamiento.
- Dólares sintéticos: Protocolos como Ethena implementan esta estructura a escala, combinando garantías de criptomonedas en spot con posiciones short de perpetual contrarias en varios exchanges para respaldar un token vinculado al dólar.
- Arbitraje de funding: Los operadores pueden abrir una posición long donde el funding sea más barato y short donde sea más caro, capturando la diferencia sin verse afectados por la dirección del precio.
- Señales de sentimiento: Una gran prima de un perp sobre el spot puede indicar posiciones long apalancadas saturadas. Algunos inversores de spot utilizan las lecturas extremas de funding como señal para reducir la exposición o retrasar la entrada.
- Leverage táctico: Añadir una pequeña posición de perp a un núcleo de spot más grande puede aumentar la exposición a corto plazo sin requerir transferir sustancialmente más capital a un exchange.
- Margin de cartera: Las cuentas unificadas permiten que los activos spot sirvan de garantía para las posiciones de perp. Esto mejora la eficiencia del capital, pero expone directamente las tenencias a largo plazo a resultados de liquidation a corto plazo y a cambios en la valoración de las garantías.
- Exposición previa a la cotización: Los perps de premercado y pre-IPO pueden proporcionar exposición al precio antes de que exista un mercado spot. Estos mercados suelen tener poca liquidez, spreads amplios y ninguna garantía de que los precios terminen convergiendo.
Cuándo elegir spot frente a perps
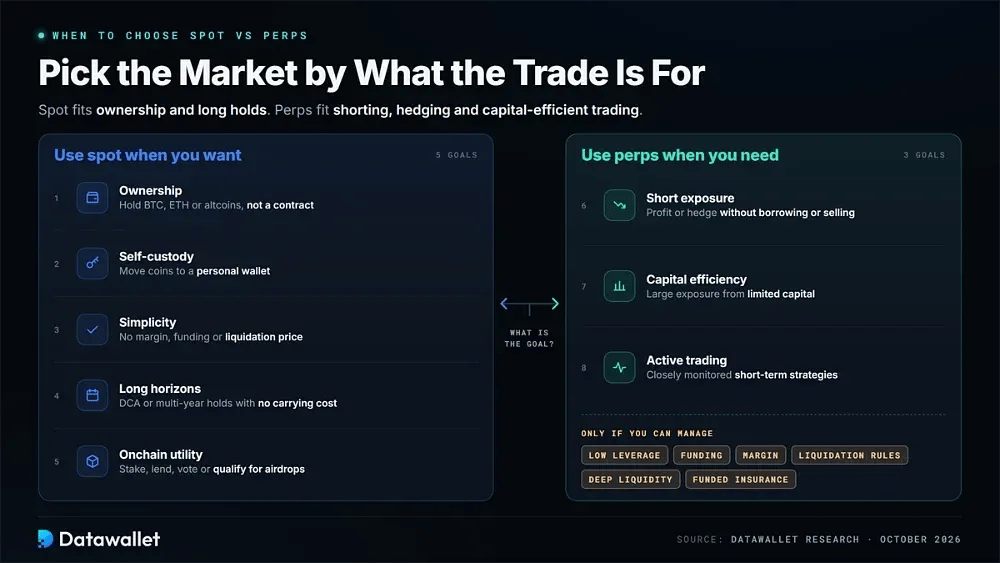
El mercado adecuado depende del uso previsto. El spot está mejor alineado con la propiedad, la mecánica sencilla y los periodos de tenencia largos. Los perps están diseñados para la exposición a corto plazo, la cobertura y el trading eficiente en capital, siempre que el usuario pueda gestionar el funding, los requisitos de margin y el riesgo de liquidation.
Utilice este marco de decisión antes de elegir un mercado:
- Objetivos de propiedad: Utilice el spot cuando el objetivo sea poseer directamente BTC, ETH o altcoins, ya que la posición representa el activo subyacente y no un contrato.
- self-custody: Utilice el spot cuando las monedas se vayan a mover a un wallet personal. La garantía del perp debe permanecer depositada en el exchange o protocolo mientras la posición esté abierta.
- Simplicidad: Utilice el spot para evitar el margin de mantenimiento, los funding rates y los precios de liquidation. Esto hace que las posiciones sean más fáciles de gestionar para principiantes e inversores pasivos a largo plazo.
- Horizontes largos: Utilice el spot para el Dollar-Cost averaging o para la tenencia plurianual porque no hay costes de mantenimiento continuos y la volatilidad por sí sola no puede forzar el cierre de la posición.
- Utilidad Onchain: Utilice el spot si el activo se va a destinar a staking, préstamo, uso en gobernanza o retención para optar a airdrops, ya que los derivados no otorgan esos derechos.
- Exposición a la baja: Utilice los perps para beneficiarse de la caída de los precios o protegerse contra ella sin pedir prestado el activo subyacente ni vender participaciones a largo plazo con un coste base bajo.
- Eficiencia de capital: Utilice los perps cuando una estrategia requiera una exposición significativa a partir de un capital limitado, manteniendo el leverage lo suficientemente bajo como para que la volatilidad diaria ordinaria no alcance el nivel de liquidation.
- Trading activo: Utilice los perps para estrategias a corto plazo monitorizadas de cerca en exchange de futures de criptomonedas con gran liquidez, reglas de liquidation claras y fondos de seguro adecuadamente dotados.
Diferencias fiscales y contables
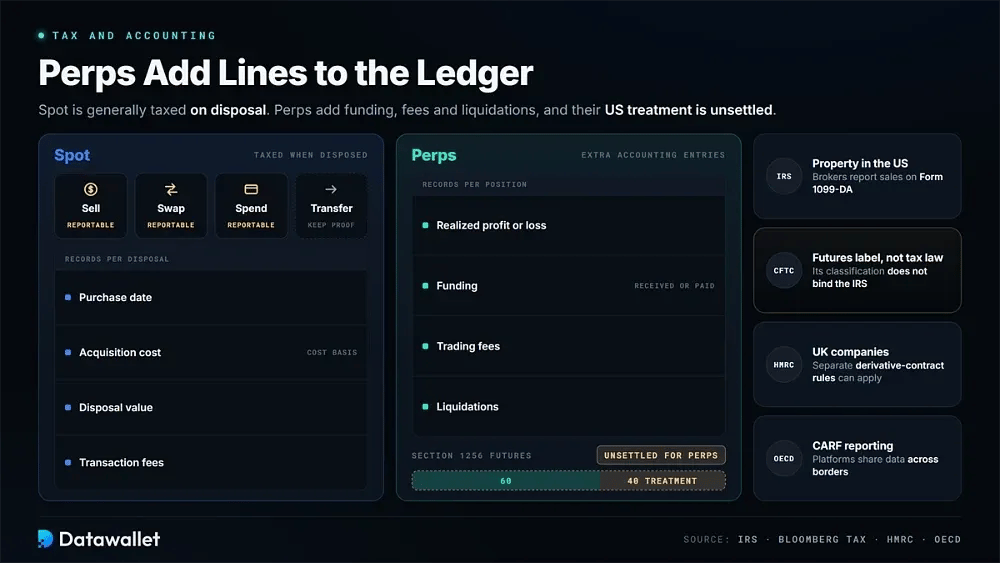
Las normas fiscales dependen de la jurisdicción, aunque el spot de criptomonedas suele gravarse cuando se vende, se hace un swap o se gasta. En los Estados Unidos, el IRS clasifica los activos digitales como propiedad. Los corredores informan ahora de las ventas a través del formulario 1099-DA, lo que exige calcular las ganancias y pérdidas de cada enajenación en relación con el coste base.
Por lo tanto, el registro de operaciones spot se centra en la fecha de compra, el coste de adquisición, el valor de enajenación y las comisiones de transacción. Vender BTC a moneda fiduciaria puede generar un hecho imponible, al igual que hacer un swap de ETH por otro token o gastar criptomonedas. Las transferencias entre wallets también exigen registros que demuestren que no se produjo ninguna enajenación.
Los perpetuals generan asientos contables adicionales, incluidos los beneficios o pérdidas realizados, el funding cobrado o pagado, las comisiones de trading y las liquidations. Los futures regulados en EE. UU. pueden acogerse al tratamiento 60/40 de la Sección 1256. Sin embargo, Bloomberg Tax señala que la clasificación de los perps como futures por parte de la CFTC no es vinculante para el IRS, por lo que el tratamiento de los perpetuals nacionales sigue sin estar claro.
Otras jurisdicciones utilizan marcos normativos diferentes. HMRC establece que los derivados de empresas vinculados a criptoactivos pueden estar sujetos a normas específicas de contratos de derivados. Los estándares de presentación de informes se están endureciendo de forma más general a través del marco de presentación de informes de criptoactivos de la OECD, en virtud del cual las plataformas recopilan y comparten información de transacciones con las autoridades fiscales a través de las fronteras. Por lo tanto, los operadores de ambos mercados deben mantener registros completos.
Conclusión
El spot trading y los perpetual futures sirven para propósitos diferentes. Una posición spot representa la propiedad de un activo que se puede mantener en self-custody y utilizar onchain. Un perp, en cambio, ofrece exposición a los movimientos de precios en cualquier dirección, por lo general con leverage, sin transferir la criptomoneda subyacente.
Esa flexibilidad conlleva una mayor complejidad. Los inversores spot gestionan principalmente el riesgo de mercado, de custodia y del proyecto. Los operadores de perps también deben lidiar con la financiación, la liquidation, el auto-deleveraging y la mecánica específica de cada exchange. La cascada de octubre de 2025 demostró cómo esas capas adicionales pueden cerrar una posición de forma forzosa incluso cuando la tesis de mercado a más largo plazo del operador resulta ser correcta.
Los perps son cada vez más accesibles a través de mercados regulados de EE. UU., libros de órdenes onchain y contratos vinculados a acciones y materias primas. La progresión básica sigue siendo la misma: aprender a través del spot, introducir los perps solo con un leverage bajo y dimensionar cada operación teniendo en cuenta el evento de liquidation que espera que nunca ocurra.