
Las 8 mejores estadísticas y tendencias de los futures perpetual de criptomonedas
Las ocho estadísticas a continuación muestran la situación actual del volumen, el open interest y la cuota de mercado de los futures perpetual. Las cifras se basan en registros de Coinglass, CoinGecko, DefiLlama, CoinDesk Research y la CFTC para que los lectores puedan verificar cada número en su fuente.
1. El volumen diario de perpetual alcanzó un pico cercano a los $750 mil millones
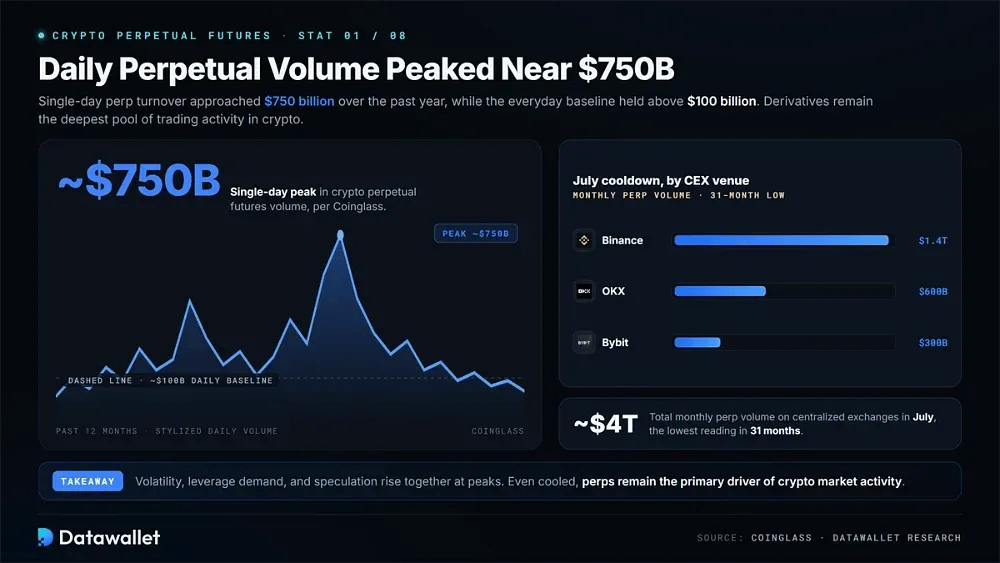
El volumen de los futures perpetual de criptomonedas alcanzó un pico en un solo día de casi 750 000 millones de dólares durante el año pasado, según los datos de Coinglass. La volatilidad, la demanda de leverage y la participación especulativa tienden a aumentar conjuntamente durante picos de esa magnitud. El resultado subraya la posición de los perpetuals como el grupo de actividad de trading más profundo en activos digitales.
La base diaria es igual de significativa. A lo largo del periodo de un año, el volumen de perpetual superó reiteradamente los 100 000 millones de dólares diarios y ascendió mucho más durante los periodos de volatilidad. Por lo tanto, el trading de derivados siguió siendo el principal impulsor de la actividad del mercado de criptomonedas en las plataformas centralizadas y descentralizadas.
Desde la primavera, la actividad se ha enfriado. El volumen mensual de perpetual en los exchanges centralizados descendió a aproximadamente 4 billones de dólares en julio, el nivel más bajo en 31 meses según las cifras reportadas por Coinglass. Binance representó cerca de 1,4 billones de dólares, mientras que OKX gestionó alrededor de 600 000 millones y Bybit unos 300 000 millones.
2. Las crypto perps multiplican por entre 5 y 10 el volumen spot
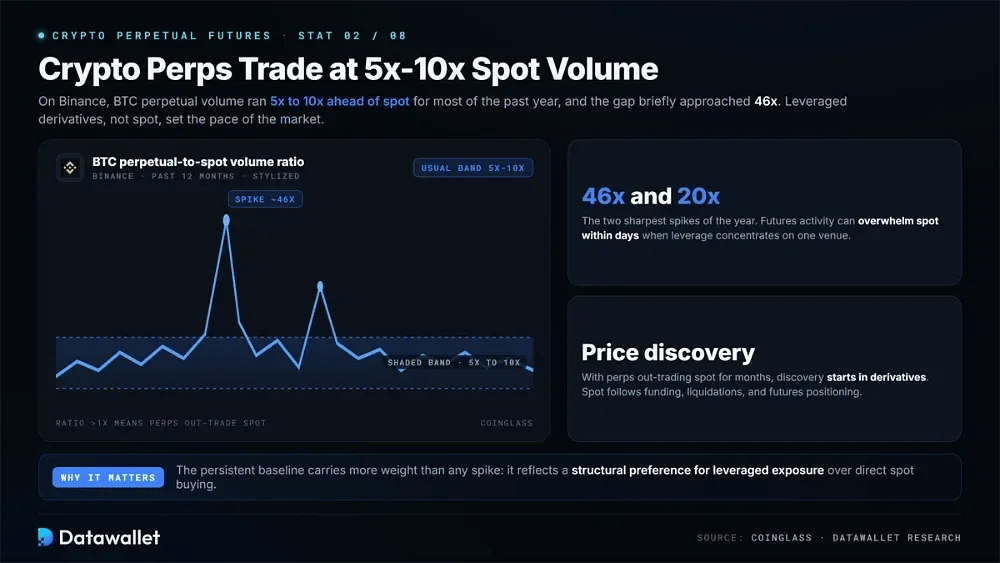
En Binance, los futures perpetual de BTC mantuvieron una ventaja considerable sobre el volumen spot a lo largo del año pasado. Los datos de Coinglass muestran que el ratio de perpetual a spot por lo general se mantuvo entre aproximadamente 5x y 10x, lo que refleja la fuerte preferencia de los operadores por los derivados con leverage frente a la exposición spot directa.
En los extremos, la brecha se hizo mucho más amplia. El ratio se acercó brevemente a 46x y superó las 20x durante otro pico pronunciado. Esas lecturas muestran con qué rapidez la actividad de futures puede abrumar al trading spot durante breves periodos de especulación, volatilidad o posicionamiento con leverage concentrado en una sola plataforma.
Para los operadores, la base persistente tiene más peso que un pico aislado. Cuando el volumen de perpetual supera al spot por un margen tan grande durante meses, el descubrimiento de precios comienza cada vez más en los derivados. A menudo, los mercados spot responden entonces a las tasas de financiación, a las liquidations y al posicionamiento en futures en lugar de liderarlos.
3. Binance lidera el open interest de perps de Bitcoin
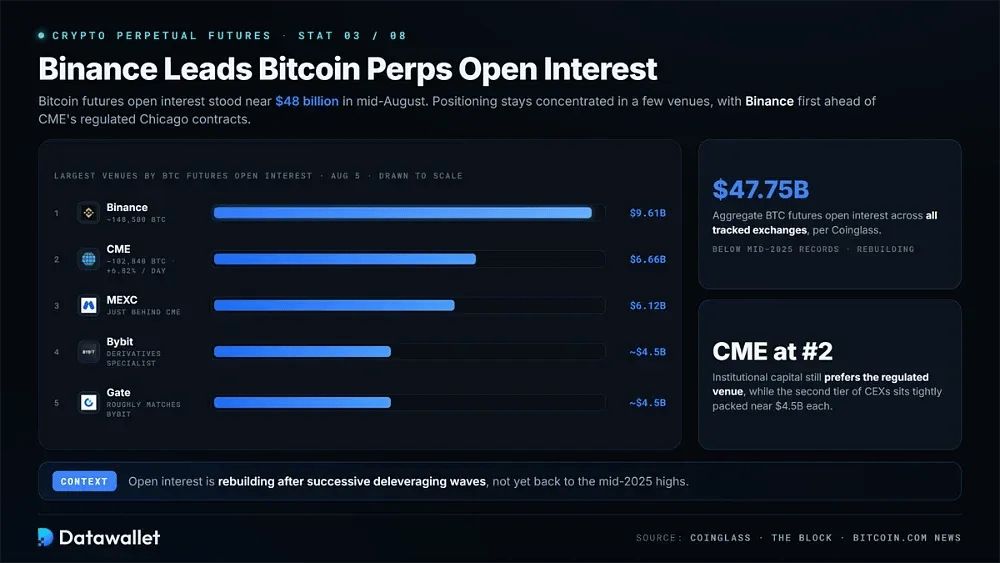
El open interest de los futures de Bitcoin se situó cerca de los 48 000 millones de dólares a mediados de agosto. La mayor parte del posicionamiento sigue concentrada entre un pequeño grupo de plataformas, con Binance poseyendo la mayor cuota individual por delante de los contratos regulados de CME.
Principales plataformas por open interest de futures de Bitcoin, según una lectura de Coinglass del 5 de agosto:
- Binance: Alrededor de 148 500 BTC en contratos abiertos, con un valor de unos 9610 millones de dólares. Eso mantiene al exchange en el primer puesto en cuanto a riesgo de futures de Bitcoin entre todas las plataformas rastreadas.
- CME: Cerca de 102 840 BTC, o 6660 millones de dólares, sitúan a CME en segundo lugar tras un salto diario del 6,82 % y muestran que el capital institucional sigue prefiriendo claramente la plataforma regulada de Chicago.
- MEXC: Cerca de 6,12 mil millones de dólares en open interest de futures de Bitcoin, lo que sitúa al exchange justo detrás de CME, pero muy por delante de la mayoría de los rivales enfocados en el público minorista.
- Bybit: Cerca de 4,5 mil millones de dólares en contratos de Bitcoin pendientes. Este total mantiene al especialista en derivados en el nivel superior a pesar de haber perdido terreno frente a competidores más nuevos en este ciclo.
- Gate: También alrededor de 4,5 mil millones de dólares en open interest de futures de Bitcoin, lo que coincide aproximadamente con Bybit y demuestra lo estrechamente agrupado que permanece el segundo nivel de plataformas centralizadas.
- Total del mercado: El open interest agregado de futures de Bitcoin se sitúa cerca de 47,75 mil millones de dólares en todos los exchanges, según Coinglass. Esto sigue por debajo de los récords de mediados de 2025, pero se está recuperando tras sucesivas oleadas de desapalancamiento.
Fuentes de datos: Datos de futures de Bitcoin de Coinglass y The Block, Cuota de Open Interest en los futures de Bitcoin.
4. Los reguladores de EE. UU. abrieron la puerta a los perps nacionales
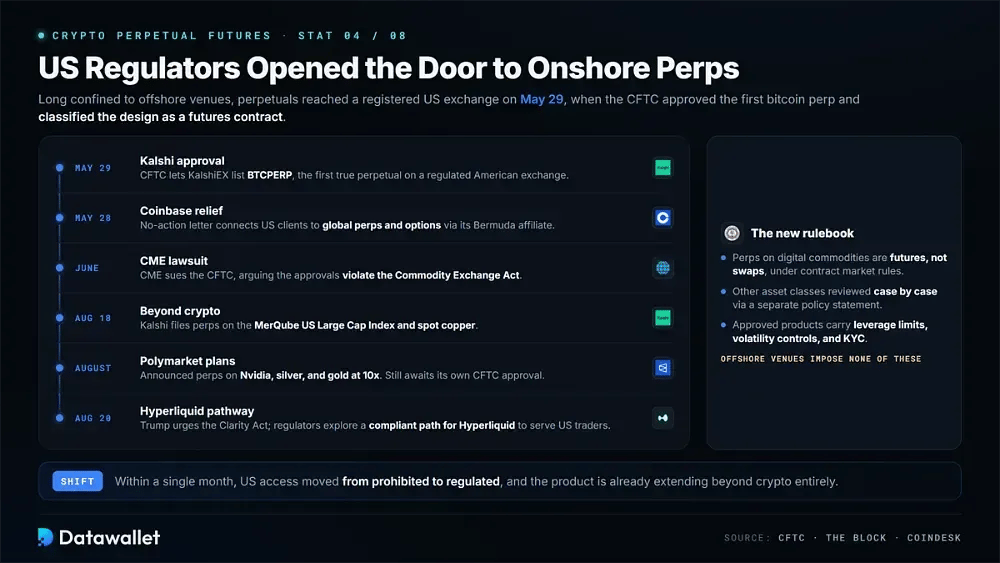
Para los operadores estadounidenses, los futures perpetual estuvieron confinados durante mucho tiempo a los mercados extraterritoriales. Eso cambió el 29 de mayo, cuando la CFTC aprobó el primer perpetual de bitcoin en un exchange registrado en EE. UU. y clasificó el diseño como un contrato de futures.
Hitos clave en el cambio de los futures perpetual en EE. UU. hasta el momento:
- Aprobación de Kalshi: La CFTC emitió una orden de aprobación que permite a KalshiEX listar BTCPERP, un contrato liquidado en efectivo que toma como referencia el bitcoin spot y es el primer perpetual real en un exchange estadounidense regulado.
- Alivio para Coinbase: Una carta de no acción emitida el mismo día permite a Coinbase Financial Markets conectar a los clientes estadounidenses con perpetuals y opciones globales a través de su filial en las Bermudas, utilizando criptomonedas como colateral de margin.
- Declaración de política: La Comisión clasificó los contratos perpetual sobre materias primas digitales como futures en lugar de swaps. También se comprometió a revisar los perpetuals de otras clases de activos caso por caso.
- Medidas de protección: Los productos aprobados incluyen límites de leverage, controles de volatilidad y comprobaciones de conocimiento del cliente (KYC). Las plataformas extraterritoriales como Hyperliquid no imponen esas restricciones en sus mercados sin permisos.
- Demanda contra CME: CME Group demandó a la CFTC y al presidente Michael Selig en junio, argumentando que las aprobaciones de Kalshi y Coinbase violaban la Ley de Exchange de Materias Primas y perjudicaban su franquicia.
- Nuevas solicitudes: Kalshi presentó una solicitud el 18 de agosto para listar perpetuals que rastrean el índice MerQube US Large Cap y cobre spot, ampliando el producto totalmente más allá de las criptomonedas.
- Planes de Polymarket: El rival de Kalshi en los mercados de predicción ha anunciado perpetuals que toman como referencia acciones como Nvidia, además de plata y oro, con un leverage de 10x. Todavía espera su propia aprobación de la CFTC.
- Camino de Hyperliquid: El presidente Trump instó al Congreso a aprobar el Clarity Act en agosto y afirmó que los reguladores están explorando una vía conforme a la normativa para que Hyperliquid preste servicios a los traders de EE. UU.
Fuentes de datos: Orden de aprobación de la CFTC del 29 de mayo, además de los informes de The Block y CoinDesk hasta el 20 de agosto.
5. La cuota de los DEX perps alcanzó el 10,2 % frente a los CEX
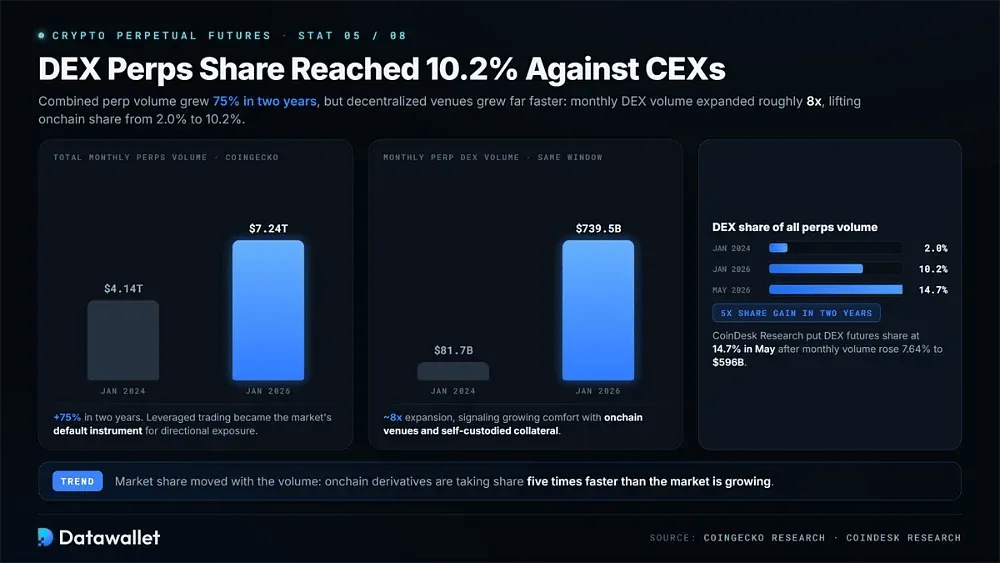
El volumen combinado de los futures perpetuals de criptomonedas aumentó un 75 % en dos años, pasando de 4,14 billones de dólares en enero de 2024 a 7,24 billones en enero de este año, según CoinGecko Research. Durante ese periodo, los perpetuals siguieron ganando tracción a medida que el trading con leverage se convertía en el instrumento predeterminado del mercado para la exposición direccional.
El crecimiento más rápido provino de las plataformas descentralizadas. El volumen mensual de perp DEX aumentó de 81 740 millones de dólares a 739 480 millones durante el mismo periodo, una expansión de aproximadamente 8x. Ese ritmo superó con creces el crecimiento general del mercado y evidenció una mayor comodidad de los traders con las plataformas de derivados Onchain y el colateral autocustodiado.
La cuota de mercado se movió con el volumen. Los DEXs se expandieron desde el 2,0% del volumen total de futures perpetuals en enero de 2024 hasta el 10,2% en enero de este año, un aumento de cinco veces. CoinDesk Research situó posteriormente la cuota de futures de los DEXs en el 14,7% en mayo, después de que los volúmenes mensuales aumentaran un 7,64% hasta los 596 000 millones de dólares.
6. Los perp DEXs liquidaron 2,41 billones de dólares en el primer trimestre
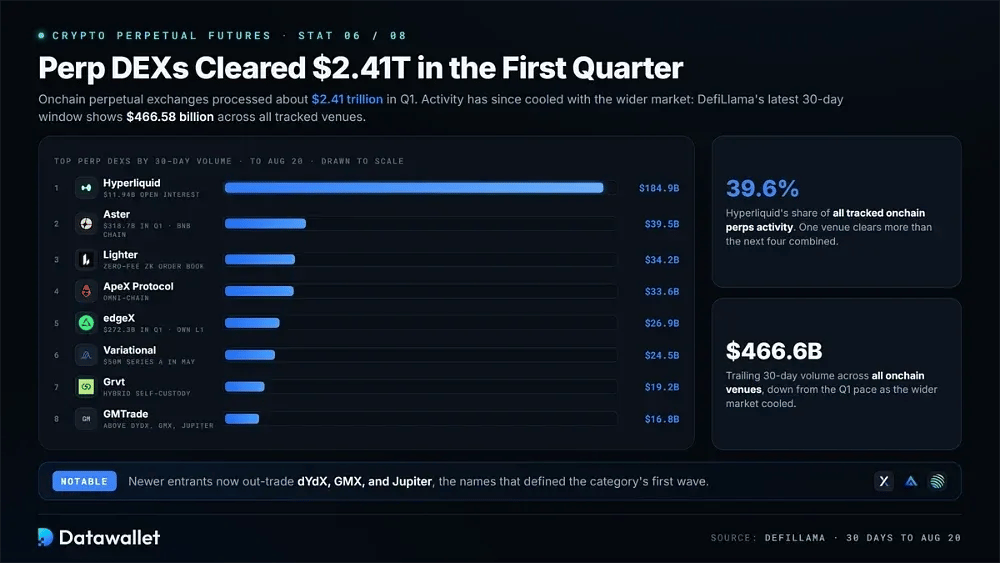
Perpetual DEXs procesaron unos 2,41 billones de dólares desde el 1 de enero hasta el 30 de marzo. Desde entonces, la actividad se ha enfriado junto con el mercado en general, y la ventana más reciente de 30 días de DefiLlama muestra 466.580 millones de dólares en todas las plataformas Onchain rastreadas.
Principales perpetual DEXs por volumen de trading, 30 días hasta el 20 de agosto:
- Hyperliquid: 184.910 millones de dólares en volumen a 30 días y 11.940 millones de dólares en open interest. La plataforma representa aproximadamente el 39,6% de toda la actividad de perpetuals Onchain rastreada por DefiLlama.
- Aster: 39.490 millones de dólares durante el último mes, suficiente para el segundo puesto entre los perp DEXs después de que la plataforma de BNB Chain liquidara 318.700 millones de dólares en el Q1.
- Lighter: 34.230 millones de dólares en su libro de órdenes zkLighter de Zero-Fee, manteniendo al exchange de ZK-rollup cerca del frente del grupo al que se unió durante la carrera de puntos del año pasado.
- ApeX Protocol: 33.580 millones de dólares durante los últimos 30 días, un resultado sólido para el exchange omnichain que se situó sexto en general por volumen durante el primer trimestre.
- edgeX: 26.860 millones de dólares en su Layer 1 dedicada, extendiendo el impulso que llevó al exchange a 272.280 millones de dólares en volumen durante los primeros tres meses.
- Variational: 24.500 millones de dólares en la última ventana, respaldado por una Serie A de 50 millones de dólares recaudada en mayo para expandir su cobertura de futures perpetuals de materias primas y criptomonedas.
- Grvt: 19.230 millones de dólares para el exchange híbrido. Combina self-custody con un motor de emparejamiento de estilo centralizado y lista una gama cada vez mayor de pares de acciones y materias primas.
- GMTrade: 16.840 millones de dólares en volumen mensual, elevando al nuevo participante por encima de varios rivales más conocidos, incluidos dYdX, GMX y Jupiter, en las clasificaciones actuales de DefiLlama.
Fuente de datos: DefiLlama, 30 días hasta el 20 de agosto.
7. Los perps de RWA establecen un récord mensual de 211.000 millones de dólares
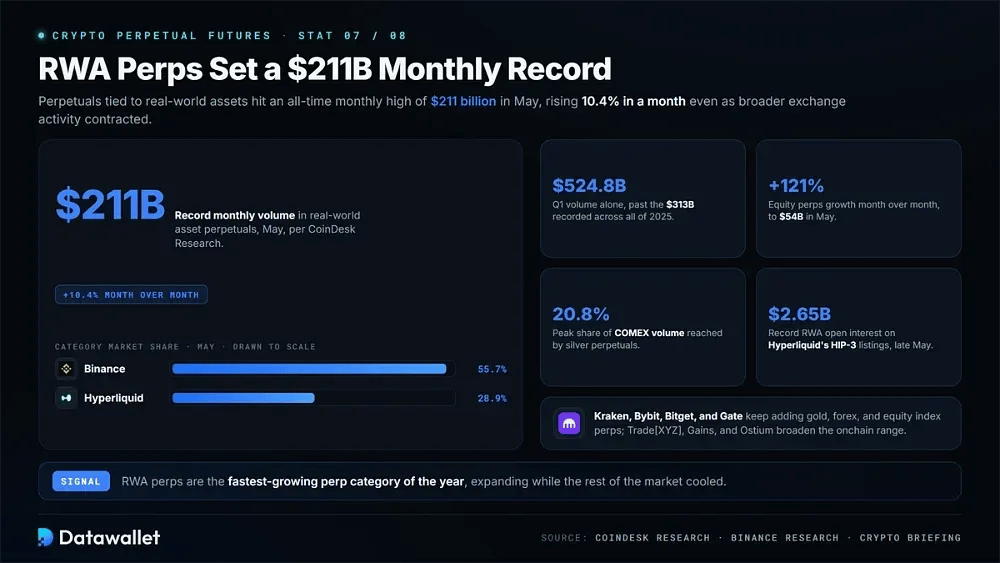
Los futures perpetuals vinculados a activos del mundo real alcanzaron un máximo histórico mensual de 211.000 millones de dólares en mayo, según CoinDesk Research. El volumen aumentó un 10,4% en un mes a pesar de que la actividad general de los exchanges se contrajo. Binance lideró la categoría con una cuota de mercado del 55,7%, seguida por Hyperliquid con el 28,9%.
El crecimiento de este año ha sido pronunciado. El volumen del Q1 alcanzó aproximadamente 524.800 millones de dólares, superando los 313.000 millones de dólares registrados en todo 2025. Los perps de acciones subieron un 121% mes a mes hasta los 54.000 millones de dólares en mayo. Binance Research también informó de que los perpetuals de plata alcanzaron un pico del 20,8% del volumen de COMEX.
Plataformas centralizadas como Kraken, Bybit, Bitget y Gate continúan añadiendo perps de oro, forex y índices bursátiles. Onchain, Trade[XYZ], Gains Network y Ostium están ampliando la gama de productos disponibles. A través de sus listings HIP-3 sin permisos, el open interest de activos del mundo real de Hyperliquid alcanzó un récord de 2.650 millones de dólares a finales de mayo.
8. Hyperliquid L1 lidera las cadenas en volumen de perps
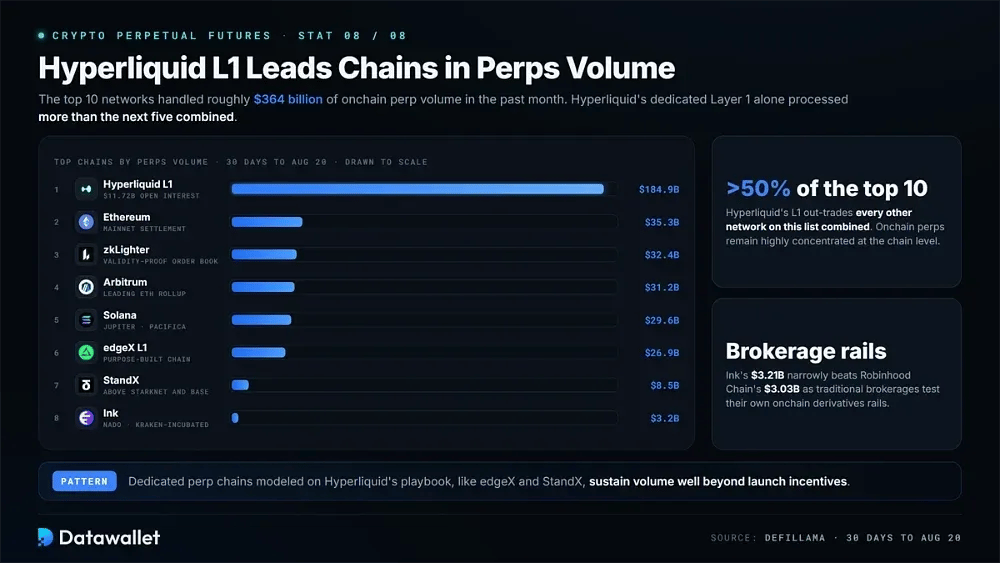
El trading de perpetuals Onchain sigue estando muy concentrado a nivel de cadena. Las 10 redes principales gestionaron aproximadamente 364.000 millones de dólares en volumen durante el mes pasado. La Layer 1 dedicada de Hyperliquid por sí sola procesó más que las siguientes cinco juntas.
Principales cadenas por volumen de perpetuals, 30 días hasta el 20 de agosto:
- Hyperliquid L1: 184.920 millones de dólares en volumen mensual de perps más 11.720 millones de dólares en open interest, lo que le otorga una huella Onchain mayor que la de cualquier otra red de esta lista combinada.
- Ethereum: 35.340 millones de dólares en perpetuals liquidados en mainnet. La cifra muestra que la cadena de contratos inteligentes más antigua todavía admite un trading con leverage significativo a pesar de los costes más elevados que las plataformas más nuevas.
- zkLighter: 32.430 millones de dólares procesados a través del libro de órdenes zero-knowledge de Lighter, que liquida las coincidencias con pruebas de validez mientras mantiene velocidades de ejecución adecuadas para los exigentes market makers profesionales.
- Arbitrum: 31.180 millones de dólares en sus protocolos de perps residentes, lo que mantiene al rollup de Ethereum líder ligeramente por delante de Solana para el trading con leverage durante esta ventana mensual.
- Solana: 29.640 millones de dólares procedentes de plataformas como Jupiter y Pacifica. Por lo tanto, la cadena de alto rendimiento conserva una base activa de trading con leverage más allá de sus mercados spot de memecoins.
- edgeX L1: 26.860 millones de dólares en la cadena diseñada para tal fin del exchange, lo que demuestra que las redes de perps dedicadas modeladas según el manual de Hyperliquid pueden sostener un volumen muy por encima de sus incentivos de lanzamiento.
- StandX: 8.520 millones de dólares para la red dedicada más nueva, cómodamente por encima de los 6.710 millones de Starknet y los 5.210 millones de Base durante la misma ventana de comparación de los últimos 30 días.
- Ink: 3.210 millones de dólares a través de Nado, la plataforma de perps insignia de la cadena incubada por Kraken. Eso superó por poco los 3.030 millones de dólares de Robinhood Chain a medida que los brokers tradicionales prueban sus propios raíles de derivados onchain.
Fuente de datos: DefiLlama, 30 días hasta el 20 de agosto.
¿Qué son los Perpetual futures de criptomonedas?
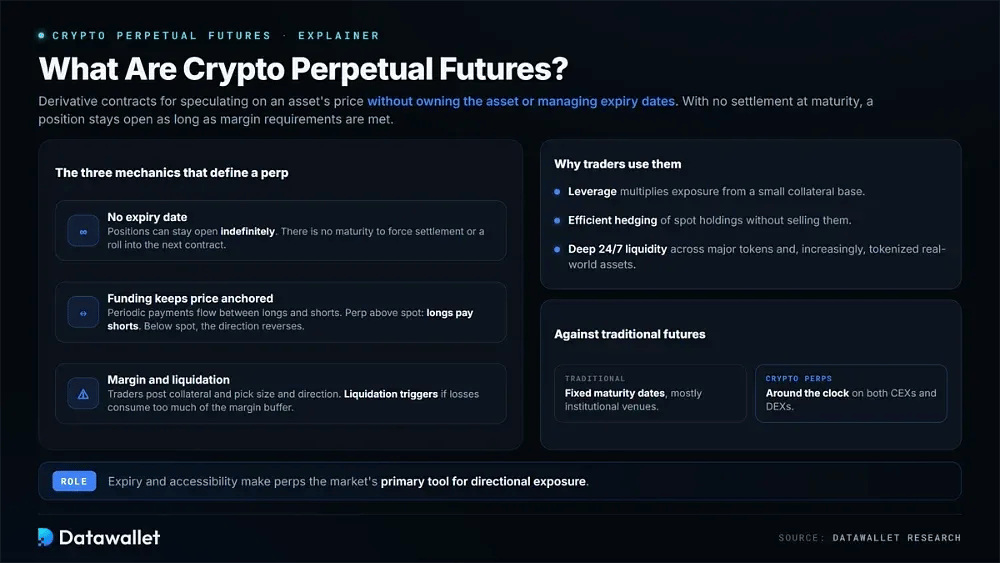
Los exchanges de crypto perpetual futures ofrecen contratos de derivados que permiten a los operadores especular sobre el precio de un activo subyacente sin poseerlo ni gestionar fechas de caducidad. Como no hay liquidación al vencimiento, una posición puede permanecer abierta indefinidamente siempre que el operador siga cumpliendo con los requisitos de margin.
Para mantener los contratos anclados a los precios spot, los exchanges utilizan un mecanismo de financiación que transfiere periódicamente pagos entre posiciones long y short. Cuando los perpetuals cotizan por encima del spot, las posiciones long generalmente pagan a las short. Si caen por debajo del spot, la dirección del pago suele invertirse hasta que los precios vuelven a converger.
Los perps son populares por su leverage, su cobertura eficiente y su gran liquidez las 24 horas en los principales tokens y, cada vez más, en activos del mundo real tokenizados. Los operadores depositan collateral y eligen el tamaño y la dirección de su posición. La liquidation se produce si las pérdidas consumen demasiado el búfer de margin que respalda la posición abierta.
El vencimiento y la accesibilidad son las principales diferencias estructurales con los futures tradicionales. Los contratos tradicionales vencen en fechas fijas y se utilizan principalmente en plataformas institucionales. Los crypto perpetuals, en cambio, operan las 24 horas en exchanges centralizados y descentralizados, lo que los convierte en la herramienta principal del mercado para la exposición direccional.
Cómo funcionan las liquidaciones de perpetuals de criptomonedas
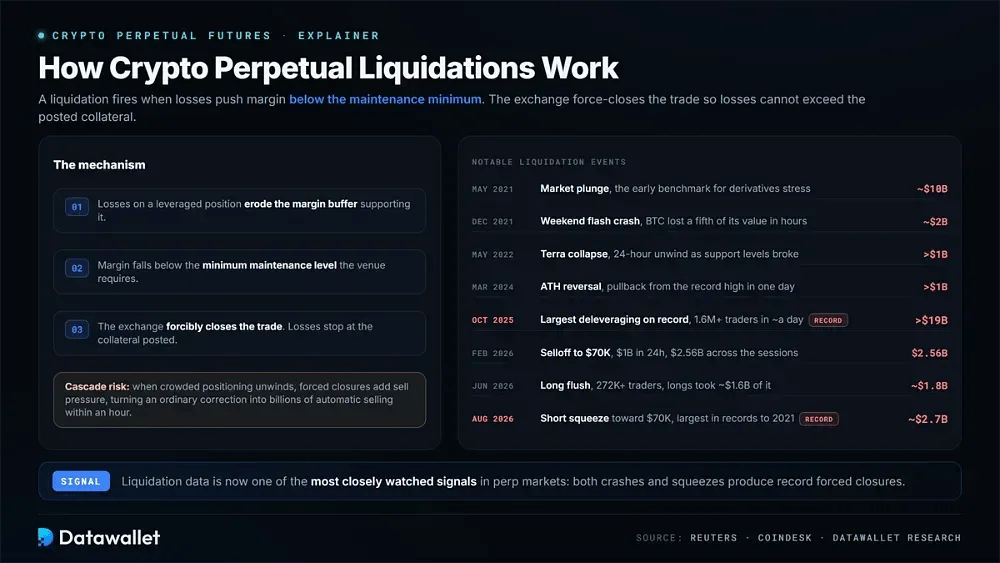
Una liquidation de criptomonedas ocurre cuando las pérdidas empujan el margin de un operador por debajo del nivel mínimo de mantenimiento requerido para mantener abierta una posición de perpetual futures. En ese momento, el exchange cierra la operación de manera forzosa para que las pérdidas no superen el collateral depositado originalmente.
Este mecanismo protege a las plataformas y a las contrapartes, pero puede amplificar la volatilidad. Si muchos operadores con leverage se posicionan en la misma dirección, los cierres forzosos generan presión inmediata en el mercado. Una corrección ordinaria puede entonces convertirse en miles de millones de dólares en ventas automáticas en el espacio de una sola hora de trading.
Como resultado, los datos de liquidation se han convertido en una de las señales más vigiladas en los mercados de perpetual futures. Ayuda a explicar los movimientos violentos de las criptomonedas durante operaciones masificadas, la escasa liquidez de los fines de semana y las sacudidas macroeconómicas más amplias. Tanto las caídas como los short squeezes producen ahora regularmente cierres forzosos récord.
Eventos de liquidation de criptomonedas destacados
- Caída de mayo de 2021: Aproximadamente 10 mil millones de dólares en posiciones de criptomonedas con leverage se liquidaron durante el desplome del mercado. El evento se convirtió más tarde en un referente del estrés extremo impulsado por los derivados en el todavía joven mercado de perpetuals.
- Caída repentina de diciembre de 2021: Una fuerte venta masiva de Bitcoin durante el fin de semana eliminó alrededor de 2 mil millones de dólares en posiciones, ya que BTC perdió brevemente alrededor de una quinta parte de su valor en cuestión de horas.
- Colapso de Terra en mayo de 2022: Más de mil millones de dólares en posiciones de futures de criptomonedas se liquidaron en un periodo de 24 horas a medida que el ecosistema de Terra se desmoronaba y los principales activos rompían niveles de soporte técnico clave.
- Reversión récord en marzo de 2024: El retroceso de Bitcoin tras alcanzar un nuevo all-time high desencadenó más de mil millones de dólares en liquidations con leverage en activos digitales en un solo día.
- Choque de liquidation en octubre de 2025: Se liquidaron más de 19 mil millones de dólares en posiciones con leverage en aproximadamente un día, afectando a más de 1,6 millones de operadores en el mayor evento de desapalancamiento cripto registrado.
- Venta masiva de febrero: Reuters informó sobre cerca de mil millones de dólares en liquidations de Bitcoin en 24 horas el 5 de febrero. En las sesiones circundantes, el total alcanzó los 2560 millones de dólares a medida que los precios probaban los 70 000 dólares.
- Ajuste de junio: Alrededor de 1800 millones de dólares en operaciones con leverage se liquidaron el 2 de junio, afectando a más de 272 000 operadores. Las posiciones long representaron casi 1600 millones de dólares de las pérdidas.
- Short squeeze de agosto: Un repunte hacia los 70 000 dólares el 20 de agosto eliminó casi 2700 millones de dólares en shorts en 24 horas, el cierre forzoso de shorts más grande en registros que datan de 2021.
Terminología clave del trading de Crypto Perps
Un pequeño conjunto de términos recurrentes de perp facilita la interpretación de los paneles de los exchanges y la comparación de productos entre plataformas centralizadas y descentralizadas. También son fundamentales para gestionar el riesgo de trading.
Cómo los funding rates mantienen los perps anclados
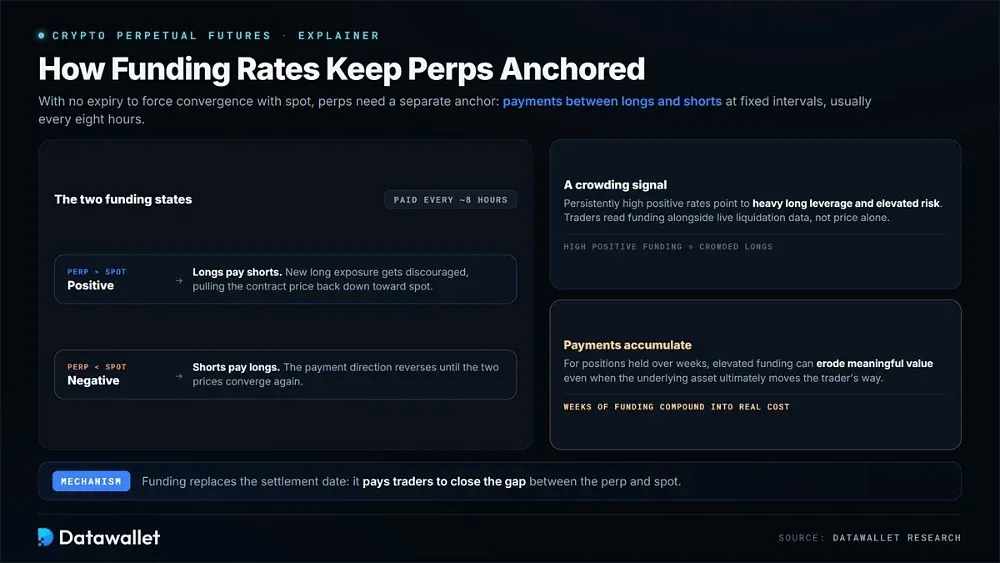
Dado que los contratos perpetual no tienen fecha de expiración para forzar la convergencia con el spot, necesitan un mecanismo independiente de anclaje de precios. Los funding rates lo proporcionan mediante pagos entre los tenedores de posiciones long y short a intervalos fijos, normalmente cada ocho horas.
Si un perpetual cotiza por encima del spot, el funding se vuelve positivo. Los longs pagan a los shorts, desalentando la exposición long adicional y ayudando a hacer bajar el precio del contrato. Cuando el perpetual cotiza por debajo del spot, el funding negativo invierte la dirección de dichos pagos.
El funding también indica cuán concurrida se ha vuelto la posición. Las tasas positivas persistentemente altas apuntan a un fuerte leverage long y a un riesgo elevado. Por lo tanto, los operadores monitorean el funding junto con datos de liquidation en vivo, en lugar de depender únicamente del precio.
Para las posiciones mantenidas durante periodos más largos, dichos pagos se acumulan. Semanas de funding elevado pueden erosionar un valor significativo incluso cuando el activo subyacente finalmente se mueve a favor del operador.
Regulaciones de los perpetuals cripto
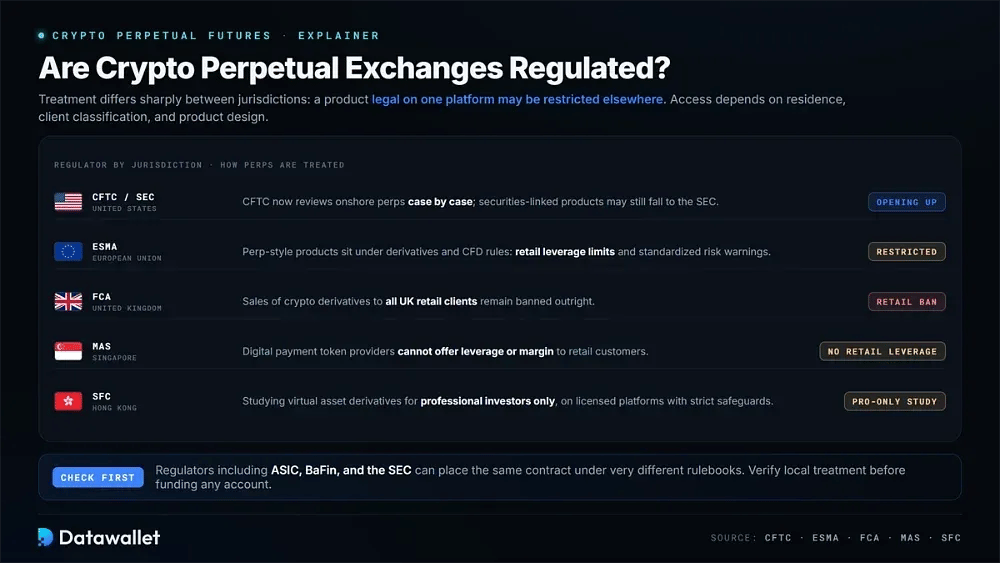
La regulación de los futures perpetual difiere drásticamente entre jurisdicciones. Un producto disponible legalmente en una plataforma puede estar restringido en otra. En Estados Unidos, la supervisión de los futures recae en la CFTC, que ahora revisa los perpetuals nacionales caso por caso. Los productos vinculados a valores aún pueden entrar dentro del ámbito de la SEC.
En toda Europa y el UK, los productos de estilo perpetual suelen situarse bajo las normas existentes de derivados o CFD en lugar de marcos específicos solo para criptomonedas. El marco de la ESMA impone límites de leverage a los CFD minoristas y advertencias de riesgo estandarizadas. La FCA, por su parte, sigue prohibiendo por completo las ventas de derivados cripto a todos los clientes minoristas del UK.
Las normas en Asia también están fragmentadas. La MAS de Singapur ha prohibido a los proveedores de tokens de pago digital ofrecer leverage o margin a clientes minoristas. La SFC de Hong Kong está estudiando los derivados de activos virtuales exclusivamente para inversores profesionales, sujetos a estrictas salvaguardas de plataformas con licencia y requisitos de conducta más estrictos.
Para los operadores, el acceso depende en última instancia de la residencia, la clasificación del cliente y el diseño del producto. Reguladores como ASIC, BaFin y la SEC pueden ubicar el mismo contrato bajo normativas muy diferentes. Por lo tanto, se debe verificar el trato local antes de financiar cualquier cuenta de trading.
Cómo Estados Unidos se abrió a los perps
En el transcurso de un solo mes, el acceso en EE. UU. a los perpetuals pasó de estar prohibido a estar regulado, un cambio que The Block cubrió a medida que se desarrollaba. El cambio ayuda a explicar las diferencias estructurales que ahora separan los productos nacionales de sus contrapartes extraterritoriales.
La decisión de la CFTC
Michael Selig, confirmado como presidente de la CFTC en diciembre de 2025, señaló el cambio en el Instituto Milken en marzo. Dijo que los perpetuals cotizados en EE. UU. llegarían en aproximadamente un mes. La Comisión cumplió el 29 de mayo.
La aprobación fue solo una parte de la importancia. Por primera vez, la CFTC clasificó los contratos perpetual como futures en lugar de swaps. Eso los colocó bajo las reglas de mercados de contratos designados en lugar de un régimen regulador mucho más pesado.
La Comisión también emitió una declaración de política separada que establece una revisión caso por caso para otras clases de activos, mientras que la guía del personal cubrió los perpetuals cotizados en el extranjero y el margin de los clientes. Kalshi ha presentado desde entonces solicitudes para perps sobre un índice de acciones de gran capitalización de EE. UU. y cobre.
Para agosto, esa dirección regulatoria se había endurecido. Trump organizó una cumbre cripto en la Casa Blanca a la que asistieron Selig y el presidente de la SEC, Paul Atkins, junto con ejecutivos de Coinbase, Ripple, Kraken, Nasdaq y CME. Instó a los legisladores a aprobar la CLARITY Act.
Al día siguiente, la CFTC convocó su primera reunión del Comité Asesor de Innovación, abarcando criptoactivos, inteligencia artificial y prediction markets. Selig había dicho en junio que este tipo de tecnología Onchain transformará los mercados y que los reguladores quieren crear un camino de cumplimiento para ella.
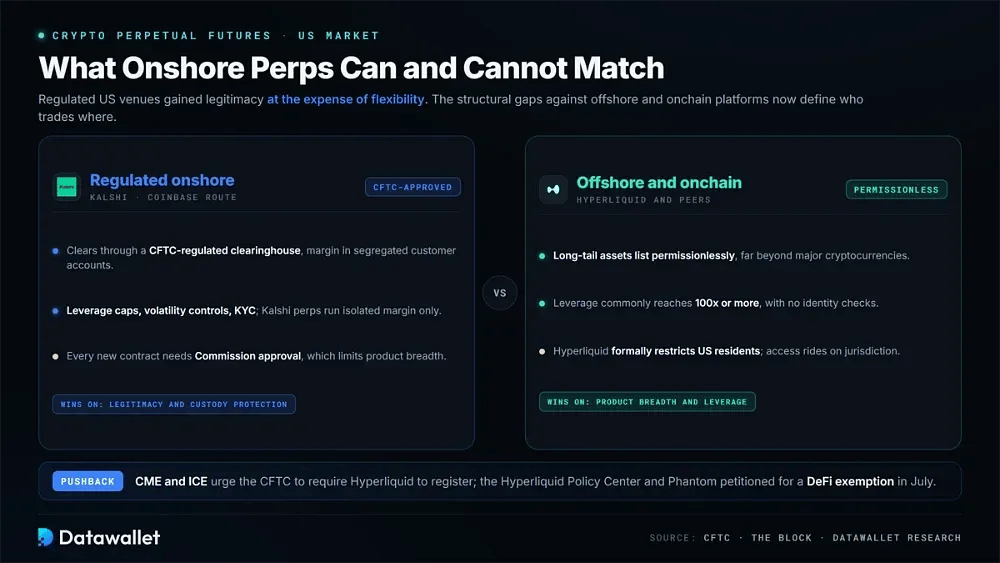
Lo que los perps nacionales no pueden igualar
Las plataformas reguladas ganan legitimidad a costa de la flexibilidad. Los contratos de Kalshi se compensan a través de una cámara de compensación regulada por la CFTC, con el margin retenido en cuentas de clientes segregadas. Asimismo, cada nuevo contrato requiere la aprobación de la Comisión antes de poder cotizar.
Ese requisito limita la variedad de productos. Las plataformas offshore y Onchain pueden listar activos de cola larga sin necesidad de permisos, lo que deja a los traders que buscan exposición más allá de las principales criptomonedas recurriendo a plataformas como Hyperliquid, que restringe formalmente a los residentes de EE. UU.
También existe una marcada brecha de leverage. Los contratos nacionales incluyen controles de volatilidad y verificación de identidad, mientras que el leverage offshore suele alcanzar 100x o más. Los productos perpetual de Kalshi operan actualmente solo con margin aislado.
Los exchanges tradicionales han contraatacado. CME e ICE han instado a la CFTC a exigir el registro de Hyperliquid, citando lagunas en la supervisión de los clientes y riesgos de manipulación relacionados con contratos de petróleo. En julio, el Hyperliquid Policy Center y Phantom solicitaron una exención para DeFi.
DEX perps frente a CEX perps
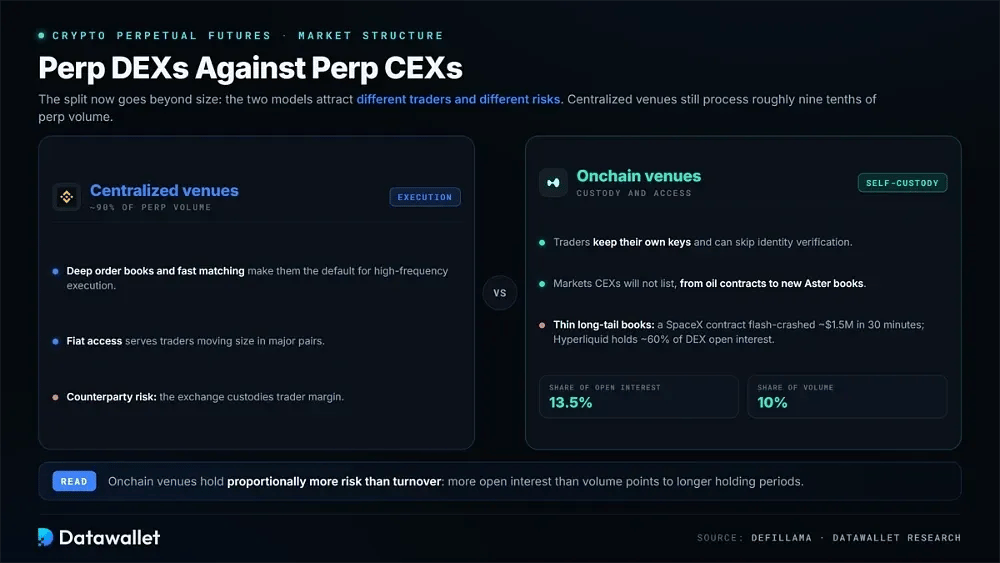
La diferencia entre las plataformas de perpetuals centralizadas y Onchain va ahora más allá del tamaño del mercado. Atraen a distintos tipos de traders y conllevan diferentes formas de riesgo, una división reflejada en los datos de derivados de DefiLlama.
Dónde gana cada modelo
Los exchanges centralizados siguen procesando aproximadamente nueve décimas partes del volumen de perpetuals. Sus profundos libros de órdenes y su rápido emparejamiento los convierten en la opción predeterminada para la ejecución de alta frecuencia, mientras que el acceso a fiat atiende a los traders que mueven grandes volúmenes en los principales pares.
Las plataformas Onchain compiten en su lugar a través de la custodia y el acceso. Los traders conservan sus propias claves y pueden omitir la verificación de identidad. También obtienen acceso a mercados que los exchanges centralizados no listan, incluidos contratos de petróleo y libros más nuevos disponibles en Aster.
El open interest muestra la diferencia más clara entre ambos modelos. Las plataformas Onchain representan el 13,5 % de las posiciones abiertas, pero solo el 10 % del volumen. Soportar proporcionalmente más riesgo que volumen de negociación apunta a periodos de tenencia más prolongados.
Los riesgos que conllevan las plataformas Onchain
Los contratos de cola larga pueden volverse peligrosos cuando la liquidez es escasa. En un ejemplo, una caída repentina en el contrato de valoración de SpaceX en Hyperliquid borró aproximadamente 1,5 millones de dólares en valor nocional en treinta minutos después de que una posición desproporcionada se encontrara con un libro vacío.
El listado sin permisos genera un compromiso relacionado. Los mismos marcos que permiten a cualquiera crear un mercado pueden producir contratos con casi nula profundidad. En esas condiciones, una sola operación puede mover el precio mucho más de lo que justificaría la valoración subyacente.
También existe una concentración sustancial dentro del segmento. Solo Hyperliquid concentra cerca del 60 % del open interest en perp DEX, lo que deja al mercado fuertemente dependiente de un único protocolo que opera sin incidentes, tal como rastrea nuestra página de estadísticas de Hyperliquid.
Riesgos del trading de futures perpetuals
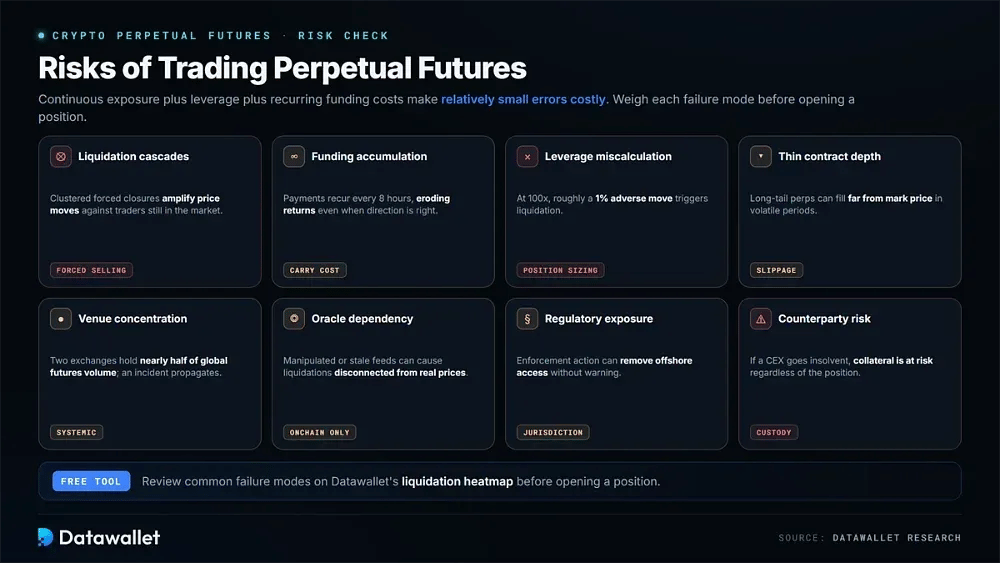
Los perpetual combinan una exposición continua con leverage y costos de financiación recurrentes, lo que hace que los errores relativamente pequeños salgan caros. Antes de abrir una posición, los operadores pueden revisar los modos de fallo comunes en un mapa de calor de liquidation sin costo alguno.
Valora cada uno de estos riesgos antes de operar con contratos perpetuals:
- Cascadas de liquidation: Las posiciones que utilizan leverage se cierran automáticamente cuando el margin se vuelve insuficiente. Cuando las liquidations se agrupan, pueden amplificar los movimientos de precios en contra de los operadores que aún están en el mercado.
- Acumulación de financiación: Los pagos de financiación se repiten cada ocho horas, erosionando los rendimientos durante periodos de tenencia prolongados, incluso cuando el operador acierta en la dirección final del precio.
- Cálculo erróneo del leverage: Los múltiplos más altos reducen el movimiento adverso necesario para liquidar una posición. A un leverage de 100x, aproximadamente un movimiento del 1% en contra del operador activa la liquidation.
- Poca profundidad de contratos: Durante periodos de volatilidad, los perpetuals de cola larga pueden ejecutarse muy lejos del precio de marca, produciendo ejecuciones materialmente peores que las entradas simuladas.
- Concentración de plataformas: Dos exchanges concentran casi la mitad del volumen global de futures, por lo que un incidente en cualquiera de ellos puede propagarse por todo el mercado.
- Dependencia de oráculos: Los perpetuals Onchain dependen de fuentes de oráculos para la fijación de precios. Por lo tanto, los datos manipulados o desactualizados pueden provocar liquidations desconectadas de los precios reales del mercado.
- Exposición regulatoria: Las plataformas extraterritoriales aplican restricciones jurisdiccionales y las medidas de cumplimiento pueden retirar el acceso sin previo aviso.
- Riesgo de contraparte: Los exchanges centralizados custodian el margin del operador. Si un exchange se vuelve insolvente, la garantía sigue estando en riesgo independientemente del rendimiento de la posición.
Conclusión
Los perpetual futures ocupan el centro de la estructura del mercado de criptomonedas. El volumen de trading es varias veces superior al del spot, los derivados lideran cada vez más el descubrimiento de precios y los contratos perpetual se han expandido más allá de las criptomonedas hacia las materias primas y las acciones.
Dos cambios estructurales definieron el año pasado. El volumen de trading centralizado cayó drásticamente, incluso cuando las plataformas onchain capturaron más riesgo retenido. Al mismo tiempo, los reguladores estadounidenses pasaron los perpetuals de prohibidos a aprobados en cuestión de semanas.
Las cifras principales siguen requiriendo cautela. El volumen reportado varía ampliamente según las plataformas que incluya cada fuente, mientras que el wash trading puede inflar la actividad. Por lo tanto, comparar plataformas de contratos inversos y lineales por open interest ofrece una imagen más honesta.
Nuestra metodología
Estas estadísticas se recopilaron a partir de datos de mercado primarios en lugar de resúmenes agregados. Las fuentes incluyen CoinGecko Research, Coinglass, The Block, DefiLlama y presentaciones ante la CFTC, y las cifras se contrastaron siempre que las fuentes no coincidían.
Cinco principios dieron forma a lo que aparece aquí:
- Fuentes primarias: Cada cifra se puede rastrear hasta un panel de un exchange, informe de investigación o presentación regulatoria en lugar de a informes secundarios.
- Divulgación del alcance: Dado que los totales de volumen cambian según la cobertura de la plataforma, el editor se menciona junto con cada cifra.
- Ponderación del open interest: Consideramos que el open interest es más fiable que el volumen porque el wash trading distorsiona la facturación con mayor facilidad que las posiciones mantenidas.
- Verificación regulatoria: Los detalles sobre los perpetuals en EE. UU. se basan en ordenanzas de la CFTC y comunicados de prensa en lugar de en materiales de marketing de los exchanges.
- Anclaje de fechas: Cada cifra utiliza el periodo de medición indicado por su fuente, ya que los datos del mercado de perpetuals pueden cambiar sustancialmente de una semana a otra.
Los datos de derivados cambian rápidamente a medida que se mueve la volatilidad y las plataformas ganan o pierden cuota de mercado. Verifique las cifras actuales en los paneles en vivo antes de actuar basándose en cualquier información de aquí.