
Per un decennio, Washington non è riuscita a stabilire quale autorità di regolamentazione governi le crypto. Il CLARITY Act è stato concepito per rispondere a questo interrogativo e, nell'arco di quattordici mesi, ha fatto più strada di qualsiasi precedente normativa sulla struttura del mercato, ottenendo l'approvazione della Camera con 78 voti democratici e superando due commissioni del Senato.
Il suo percorso si è concluso il 15 settembre 2026, in corrispondenza della soglia procedurale decisiva del Senato. Il cloture è fallito con 49-50. Tutti i Democratici hanno votato no, lasciando la proposta di legge sulle crypto più pesantemente sostenuta da attività di lobbying nella storia degli Stati Uniti a undici voti di distanza da un dibattito che non ha mai potuto avere luogo.
Ecco cosa prevede la proposta di legge, perché ha fallito e cosa succede adesso. 👇
Cos'è il CLARITY Act?
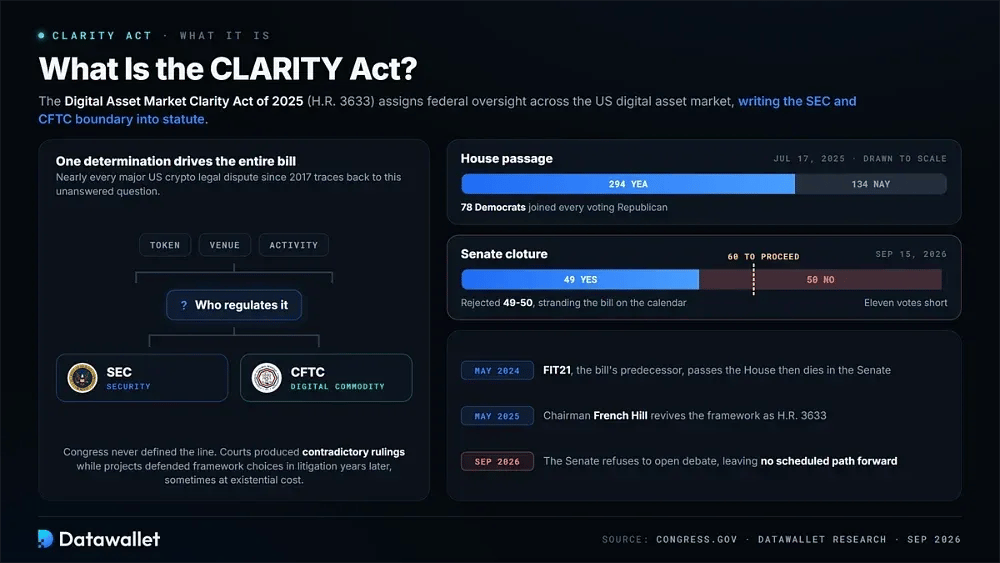
Il CLARITY Act, formalmente denominato Digital Asset Market Clarity Act del 2025 (H.R. 3633), assegna la supervisione federale all'interno del mercato degli asset digitali negli Stati Uniti. Definisce quando un token rientra nell'autorità della SEC in qualità di security e quando si qualifica invece come commodity digitale regolamentata dalla CFTC.
Questo confine ha alimentato quasi tutte le principali dispute legali sulle crypto negli Stati Uniti dal 2017 in poi. Il Congresso non lo ha mai definito, lasciando che entrambe le agenzie rivendicassero territori sovrapposti. I tribunali hanno prodotto sentenze contraddittorie, mentre i progetti hanno scelto un quadro normativo salvo poi dover difendere tale decisione in sede di contenzioso anni dopo, talvolta a un costo esistenziale.
La legislazione è nata dal FIT21, che aveva ottenuto il via libera alla Camera nel maggio 2024 per poi arenarsi al Senato. Il presidente della Commissione Servizi Finanziari della Camera French Hill ha rilanciato il quadro normativo nel maggio 2025. Il 17 luglio 2025, la Camera lo ha approvato con 294-134 voti, con 78 Democratici che si sono uniti a tutti i Repubblicani votanti.
Da quel momento, la battaglia si è spostata interamente al Senato, dove erano necessari 60 voti solo per iniziare il dibattito. Quel banco di prova è arrivato il 15 settembre 2026. L'aula lo ha respinto con 49-50 voti, lasciando la legislazione bloccata sul calendario senza un percorso pianificato per il futuro.
Perché il Clarity Act è importante
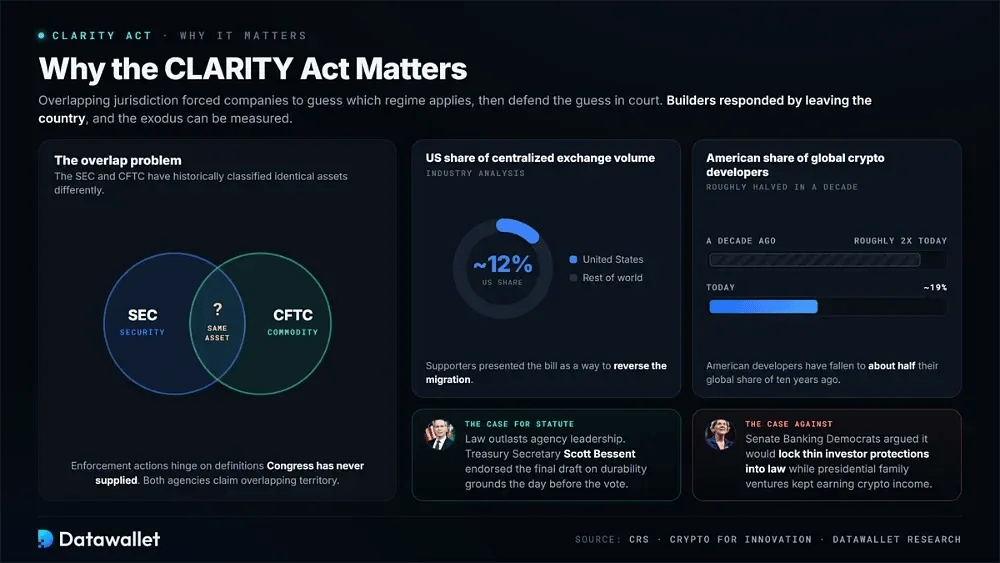
Il problema centrale risiede nella sovrapposizione delle giurisdizioni. Storicamente, SEC e CFTC hanno classificato asset identici in modo diverso, costringendo le aziende a determinare autonomamente quale regime si applichi. Le azioni di esecuzione possono quindi dipendere da definizioni che il Congresso non ha mai fornito. Gli sviluppatori hanno risposto lasciando il Paese.
L'impatto economico è misurabile. Le analisi di settore stimano che la quota statunitense del volume degli exchange centralizzati si attesti intorno al 12%. Gli sviluppatori di criptovalute americani sono scesi a circa il 19% del totale globale, circa la metà della loro quota di dieci anni fa. I sostenitori hanno presentato la proposta di legge come un modo per invertire tale migrazione.
Inserire il quadro normativo in una legge conferisce inoltre una durata che va oltre i funzionari attualmente alla guida delle agenzie. Le regole adottate da una SEC favorevole oggi possono essere ribaltate da una ostile domani, motivo per cui il settore ha spinto per una normativa anziché per semplici linee guida delle agenzie. Il segretario al Tesoro Scott Bessent ha sostenuto la bozza finale del Senato esattamente su queste basi il giorno prima del voto.
I critici hanno visto la stessa permanenza come una criticità. I Democratici della Commissione Bancaria del Senato hanno sostenuto che la proposta di legge avrebbe sancito per legge deboli tutele per gli investitori, mentre le attività della famiglia del presidente avrebbero continuato a generare proventi crypto che la legislazione non avrebbe limitato in modo significativo. Tale obiezione è infine risultata decisiva in aula.
Come funziona il Clarity Act
Nella sua essenza, la proposta di legge classifica gli asset digitali, assegna l'autorità di regolamentazione e applica quindi gli obblighi in base alla categoria risultante. La questione cruciale è stabilire se una blockchain sia diventata sufficientemente decentralizzata affinché il suo token possa abbandonare completamente la supervisione della SEC.
1. La divisione delle competenze tra SEC e CFTC
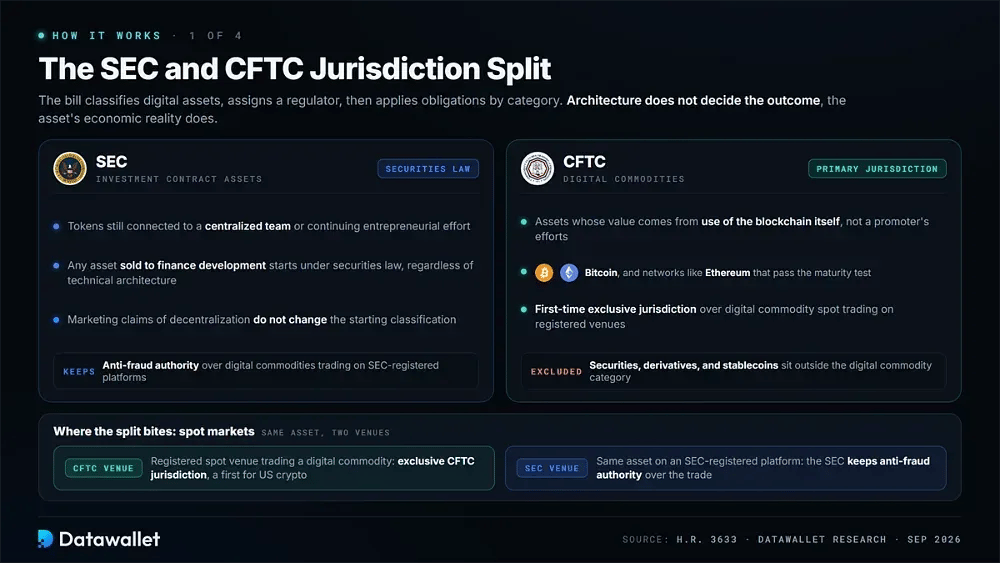
La SEC mantiene l'autorità sugli asset legati a contratti d'investimento. Ciò include i token ancora collegati a un team centralizzato, a una raccolta di capitale o a un continuo sforzo imprenditoriale. Qualsiasi asset venduto per finanziarne lo sviluppo inizia sotto la legge sui titoli, indipendentemente dalla sua architettura tecnica o da come il marketing descriva la decentralizzazione.
La giurisdizione primaria sulle commodity digitali spetta alla CFTC. Si tratta di asset il cui valore deriva dall'utilizzo della blockchain stessa. Titoli, derivati e stablecoin sono esclusi da questa categoria, la quale comprende asset come Bitcoin e, subordinatamente al test di maturità descritto di seguito, reti come Ethereum che sono cresciute oltre i loro team fondatori.
La distinzione è particolarmente rilevante nei mercati spot. Per la prima volta, la CFTC otterrebbe la giurisdizione esclusiva sul trading spot di commodity digitali su sedi registrate. La SEC conserverebbe tuttavia l'autorità antifrode sugli stessi asset quando questi vengono scambiati su piattaforme registrate presso la SEC.
2. Il test della blockchain matura
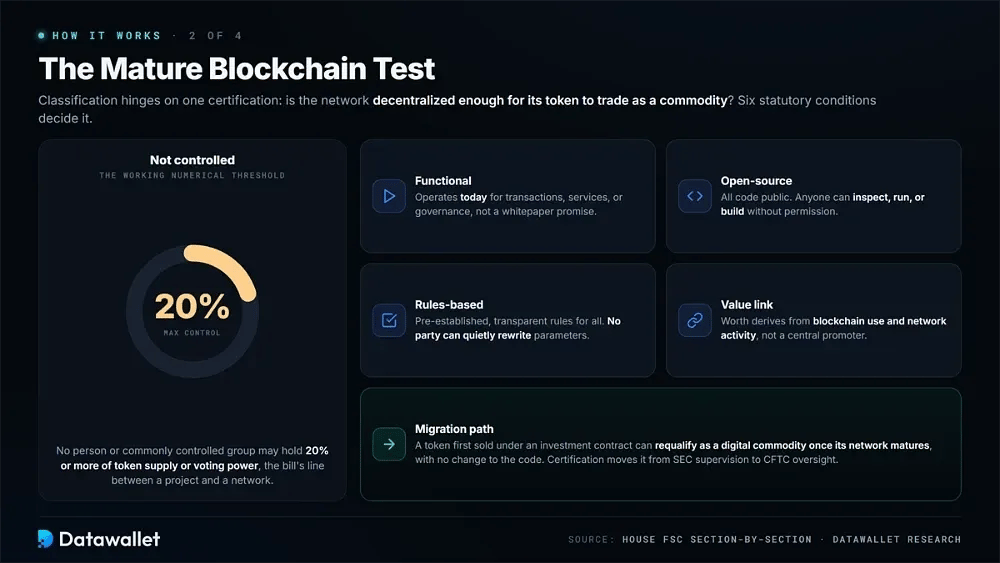
La classificazione dipende in ultima analisi da una certificazione nota come test della blockchain matura. Indica la fase in cui una rete è sufficientemente decentralizzata affinché il suo token venga scambiato come una commodity. Il riepilogo sezione per sezione della Camera ne stabilisce le condizioni.
Una blockchain deve soddisfare questi requisiti di legge per potersi qualificare come matura:
- Funzionale: La rete deve essere concretamente operativa per transazioni, servizi o governance già oggi, anziché esistere come promessa da whitepaper relativa a funzionalità che gli sviluppatori intendono rilasciare in seguito.
- Open-source: Tutto il codice sottostante deve essere pubblico, consentendo a chiunque di ispezionarlo, eseguirlo o svilupparlo sulla rete senza dover chiedere l'autorizzazione a un operatore che ne controlla l'accesso.
- Basato su regole: Le operazioni devono seguire regole prestabilite e trasparenti applicate in modo coerente a tutti i partecipanti, e non parametri che una singola parte possa modificare silenziosamente a propria discrezione.
- Non controllato: Nessuna persona o gruppo sotto controllo comune può detenere il 20% o più della fornitura di token o del potere di voto, la soglia numerica operativa del disegno di legge per la decentralizzazione.
- Legame di valore: Il valore dell'asset deve derivare dall'effettivo utilizzo della blockchain e dall'attività di rete piuttosto che dagli sforzi manageriali continui di un promotore centrale identificabile.
- Percorso di migrazione: Un token inizialmente venduto nell'ambito di un contratto di investimento può successivamente essere requalificato come commodity digitale una volta che la sua rete matura, senza richiedere alcuna modifica al codice.
3. Autocertificazione e registrazione
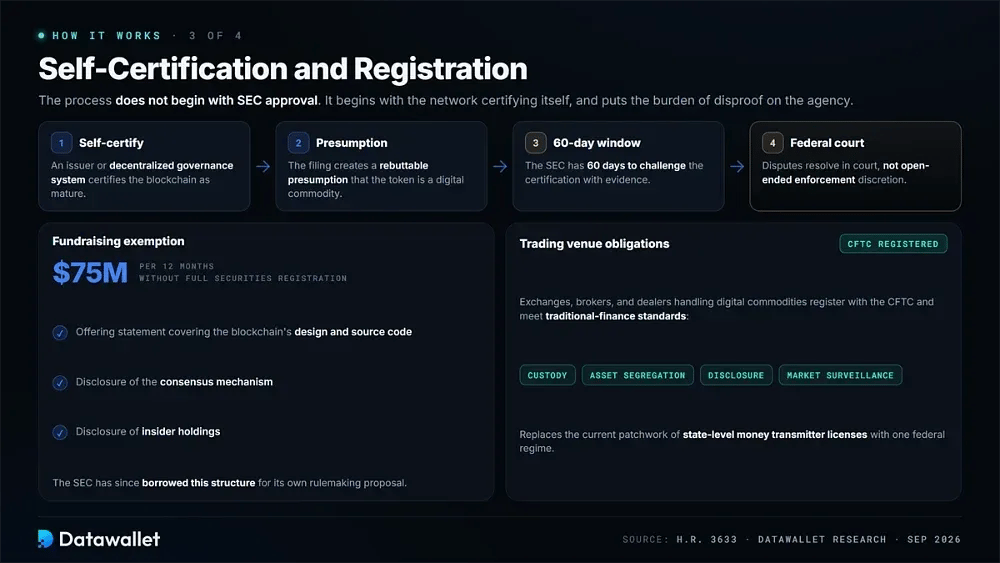
Il processo non inizia con l'approvazione della SEC. Un emittente o un sistema di governance decentralizzato può autocertificare una blockchain come matura, creando una presunzione confutabile. L'agenzia ha quindi 60 giorni per contestare tale certificazione, con le controversie che vengono infine risolte in tribunale federale anziché tramite un'applicazione discrezionale aperta.
La raccolta fondi riceve un'esenzione separata. I progetti potrebbero raccogliere fino a 75 milioni di dollari in 12 mesi senza una registrazione completa dei titoli, a condizione che presentino una dichiarazione di offerta che copra il design e il codice sorgente della blockchain, il suo meccanismo di consenso e le partecipazioni degli insider. Da allora la SEC ha preso in prestito questa struttura per la propria proposta di regolamentazione.
Le sedi di trading affrontano requisiti più convenzionali. Exchange, broker e dealer che gestiscono commodity digitali si registrerebbero presso la CFTC. Dovrebbero inoltre soddisfare gli standard della finanza tradizionale per la custodia, la segregazione degli asset dei clienti, l'informativa e la sorveglianza del mercato, sostituendo l'attuale mosaico di licenze statali per money transmitter.
4. L'eccezione per la DeFi e gli sviluppatori
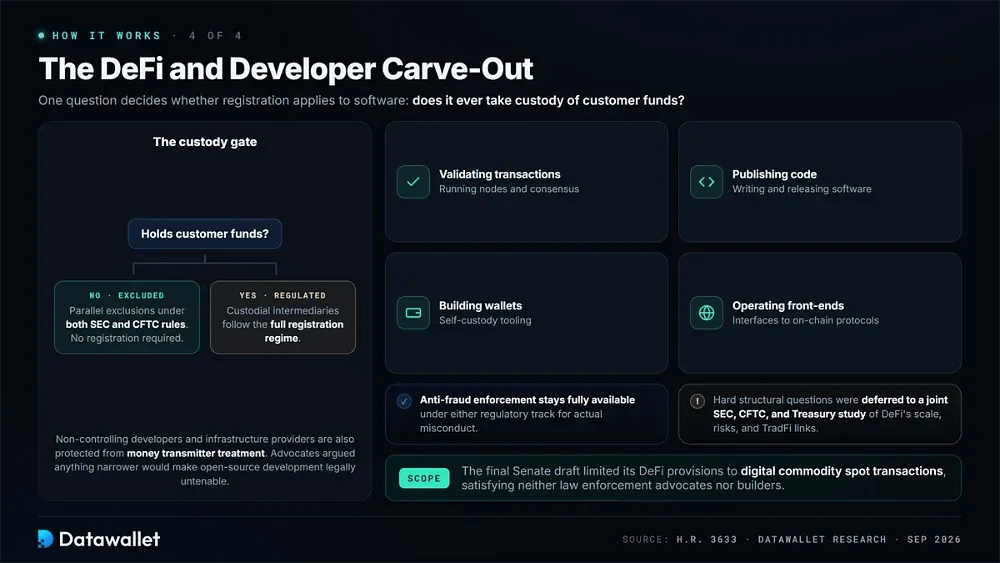
Il software che non prende mai in custodia i fondi dei clienti riceve esclusioni parallele sia ai sensi delle norme della SEC che della CFTC. Attività come la convalida delle transazioni, la pubblicazione di codice, la creazione di wallet e la gestione di interfacce frontend esulano dai requisiti di registrazione. L'azione di contrasto antifrode per condotte illecite effettive rimane pienamente disponibile sotto entrambi i percorsi normativi.
Un'altra disposizione protegge gli sviluppatori senza poteri di controllo e i fornitori di infrastrutture dall'essere trattati come money transmitter. I sostenitori dei decentralized exchanges hanno sostenuto durante i negoziati che una protezione più limitata avrebbe reso lo sviluppo open-source giuridicamente insostenibile. La bozza finale del Senato ha limitato le sue disposizioni DeFi alle transazioni spot di commodity digitali.
La legislazione ha anche richiesto uno studio congiunto di SEC, CFTC e Tesoro sulla scala, sui rischi e sui legami della DeFi con i mercati tradizionali. Invece di risolvere le questioni strutturali più difficili nella legge, i legislatori le hanno rinviate a successive norme. Il compromesso non ha soddisfatto pienamente né i sostenitori dell'applicazione della legge né i costruttori che copriva.
Cronologia del CLARITY Act
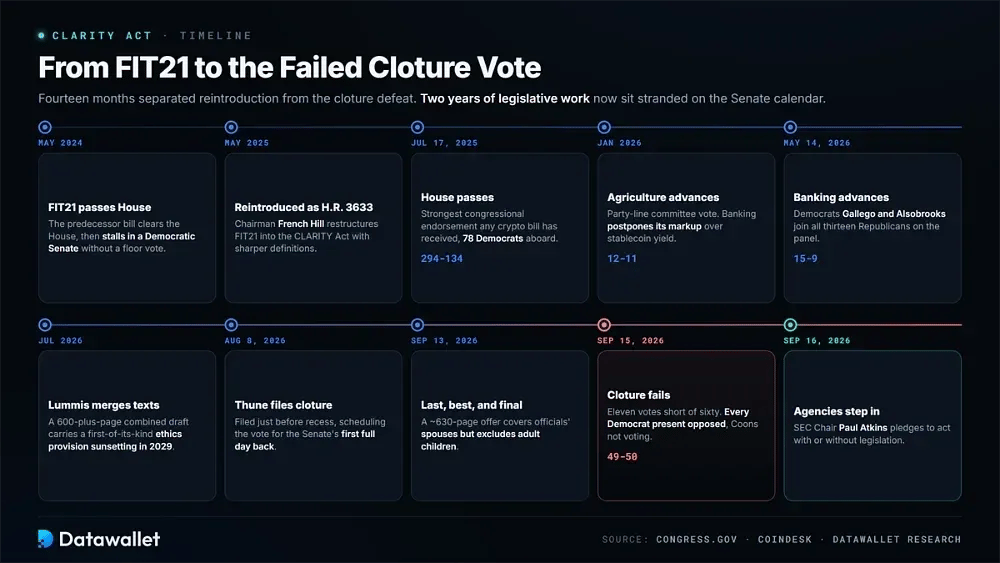
La quantità di tempo legislativo consumato in ogni fase aiuta a spiegare perché il voto fallito sia importante. Questo resoconto attinge dalle azioni legislative ufficiali e dai report coevi nei quattordici mesi intercorsi tra la reintroduzione e la bocciatura della mozione di chiusura.
Il percorso del disegno di legge da FIT21 al voto di chiusura fallito:
- Maggio 2024: Il disegno di legge predecessore FIT21 passa alla Camera con sostegno bipartisan, per poi bloccarsi in un Senato controllato dai Democratici che non concede mai un voto in aula.
- Maggio 2025: Il presidente French Hill reintroduce il quadro normativo come H.R. 3633, ristrutturando FIT21 nel CLARITY Act con definizioni più precise ed esenzioni riviste.
- Luglio 2025: La Camera approva il disegno di legge con 294-134 voti il 17 luglio, con 78 Democratici a favore, il più forte sostegno congressuale che qualsiasi legislazione crypto abbia ricevuto.
- Gennaio 2026: La commissione Agricoltura del Senato fa avanzare il testo complementare con un voto di partito di 12-11, mentre la commissione Bancaria del Senato posticipa il proprio esame a causa delle dispute sullo yield delle stablecoin.
- Maggio 2026: La commissione Bancaria del Senato fa avanzare il disegno di legge con 15-9 voti il 14 maggio, con i Democratici Ruben Gallego e Angela Alsobrooks che si uniscono a tutti e tredici i Repubblicani della commissione.
- Luglio 2026: La senatrice Cynthia Lummis rilascia un testo unito di oltre 600 pagine che combina le bozze delle commissioni Bancaria e Agricoltura, introducendo una disposizione etica senza precedenti che scadrà nel 2029.
- 8 agosto 2026: Il capogruppo della maggioranza John Thune presenta la mozione di chiusura poco prima della pausa, programmando il voto procedurale per il primo giorno pieno di rientro del Senato a settembre.
- 13 settembre 2026: I Repubblicani fanno circolare un'offerta finale di circa 630 pagine con restrizioni etiche riviste che coprono i coniugi dei funzionari ma escludono i figli adulti, presentata come l'ultima, la migliore e la definitiva.
- 15 settembre 2026: La mozione di chiusura fallisce con 49-50, a undici voti dai sessanta necessari, con ogni Democratico presente contrario e il senatore Chris Coons non votante.
- 16 settembre 2026: Il presidente della SEC Paul Atkins promette che l'agenzia agirà con o senza legislazione, spostando il baricentro normativo verso la regolamentazione dell'agenzia.
Perché il CLARITY Act è fallito il 15 settembre
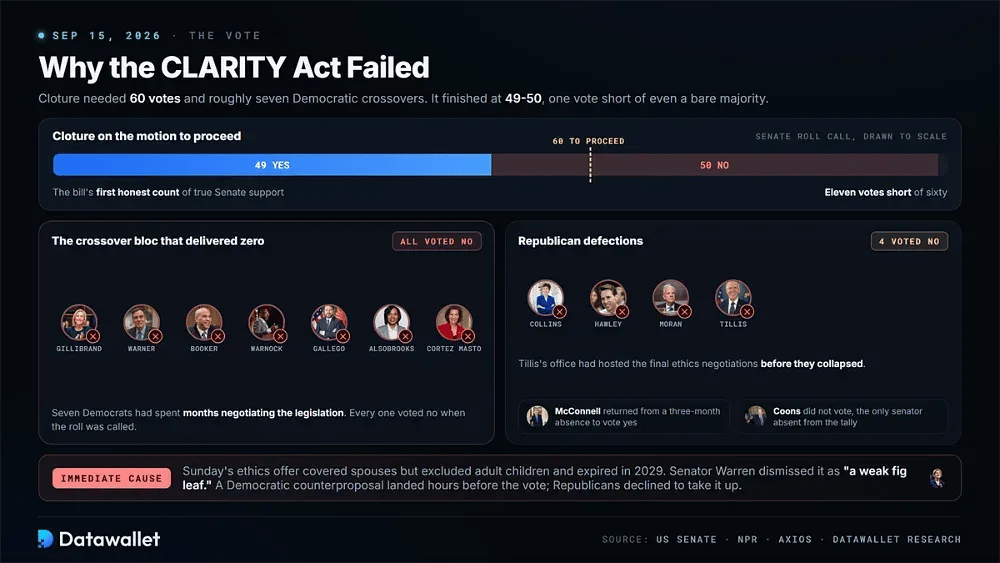
La procedura del Senato ha lasciato poco margine di errore. La chiusura sulla mozione di procedere richiedeva 60 voti prima che potessero iniziare il dibattito, gli emendamenti o un voto di approvazione finale. I Repubblicani avevano quindi bisogno di circa sette transfughi Democratici. Invece, il conteggio si è fermato a 49-50, a un voto di distanza persino dalla maggioranza semplice.
Il sostegno dei Democratici è svanito completamente. I senatori Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks e Cortez Masto avevano trascorso mesi a negoziare la legislazione, eppure hanno votato tutti no. Un blocco da cui ci si aspettava sette voti favorevoli dall'altra parte non ne ha portato nessuno, dando al disegno di legge il suo primo conteggio sincero del vero supporto al Senato.
Anche i Repubblicani hanno perso voti. Quattro si sono opposti alla chiusura del dibattito: Susan Collins, Josh Hawley, Jerry Moran e Thom Tillis. L'ufficio di Tillis aveva ospitato le ultime trattative etiche prima del loro fallimento. Mitch McConnell è tornato dopo un'assenza di tre mesi per votare a favore, ma quelle defezioni hanno eliminato qualsiasi margine di errore.
L'etica è stata la causa immediata. L'offerta finale di domenica vietava ai funzionari e ai loro coniugi di trarre profitto da asset digitali, ma escludeva i figli adulti. Le questioni relative all'applicazione sono rimaste irrisolte e la disposizione scadeva nel gennaio del 2029. La senatrice Elizabeth Warren l'ha liquidata definendola "una debole foglia di fico". I Democratici hanno presentato una controproposta poche ore prima del voto, che i Repubblicani hanno rifiutato di prendere in considerazione.
Le tre controversie che hanno affondato la proposta di legge
Le argomentazioni che hanno definitivamente ucciso la legislazione non si sono incentrate sul suo quadro giurisdizionale fondamentale. Il vasto sostegno alla divisione della supervisione tra la SEC e la CFTC è durato fino alle fasi finali. I negoziatori non sono invece riusciti a risolvere le ulteriori controversie legate a tale consenso.
La clausola sull'etica
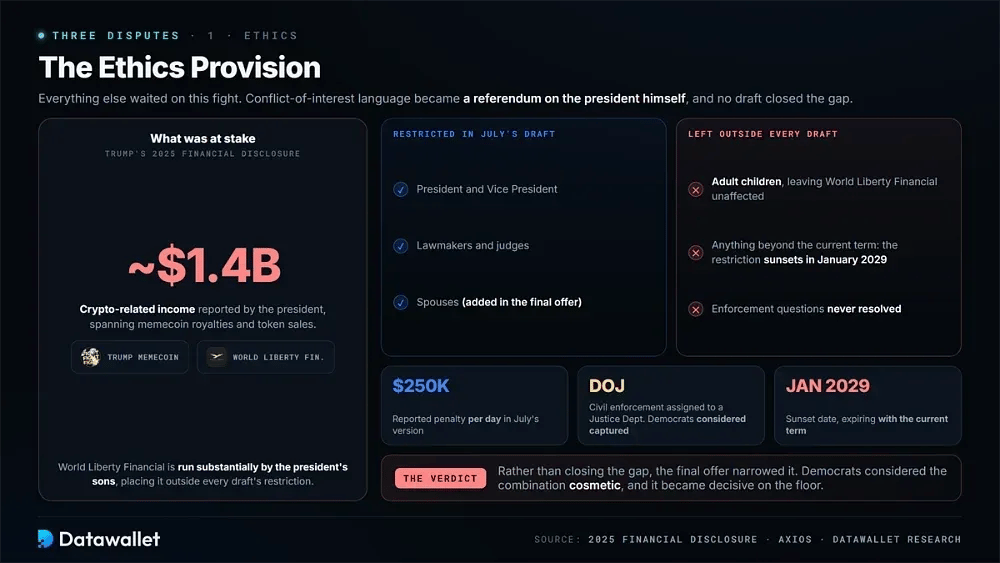
Tutto il resto è rimasto in sospeso a causa della disputa sull'etica. La dichiarazione finanziaria del 2025 di Trump ha mostrato circa 1,4 miliardi di dollari di entrate legate alle criptovalute, inclusi i diritti sulle memecoin e le vendite di token collegate a World Liberty Financial. Di conseguenza, il linguaggio sui conflitti di interesse è diventato un referendum sul presidente stesso.
Il confine è cambiato a ogni bozza. La versione di luglio vietava al presidente, al vicepresidente, ai legislatori, ai giudici e ai loro coniugi di emettere o sponsorizzare asset digitali in cambio di un compenso. Le sanzioni sono state segnalate fino a 250.000 dollari al giorno. L'applicazione civile è stata quindi assegnata a un Dipartimento di Giustizia che i Democratici consideravano compromesso.
Piuttosto che colmare il divario, l'offerta finale lo ha ristretto. I figli adulti sono rimasti esclusi dalla restrizione, lasciando inalterata World Liberty Financial, gestita in modo sostanziale dai figli del presidente. La scadenza del gennaio 2029 significava anche che il vincolo sarebbe scaduto con il mandato in corso. I Democratici hanno considerato questa combinazione puramente cosmetica.
yield sulle stablecoin
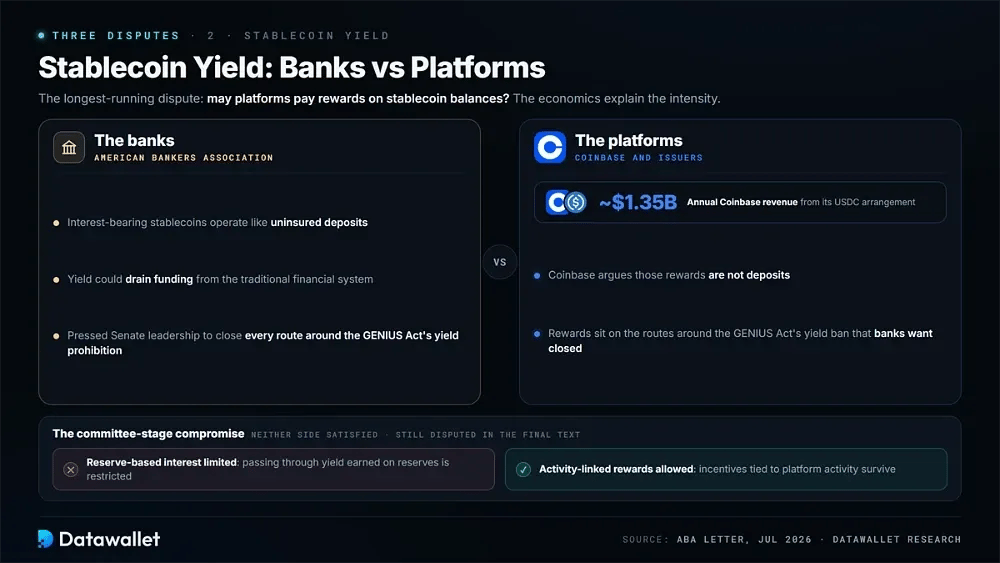
La possibilità per le piattaforme di pagare ricompense sui saldi in stablecoin è diventata la disputa più duratura. Le banche hanno sostenuto che le stablecoin fruttifere operano come depositi non assicurati e potrebbero prosciugare i fondi dal sistema finanziario tradizionale. L'American Bankers Association ha fatto pressione sulla leadership del Senato affinché chiudesse ogni via d'accesso che aggirasse il divieto sullo yield previsto dal GENIUS Act.
La portata economica aiuta a spiegare l'intensità della questione. Coinbase guadagna circa 1,35 miliardi di dollari all'anno grazie al suo accordo sulla USDC e sostiene che tali ricompense non siano depositi. Durante la fase di commissione, i negoziatori hanno proposto di limitare gli interessi basati sulle riserve pur consentendo le ricompense legate all'attività. Nessuna delle due parti è rimasta pienamente soddisfatta e la questione è rimasta controversa nel testo finale.
DeFi e finanza illecita
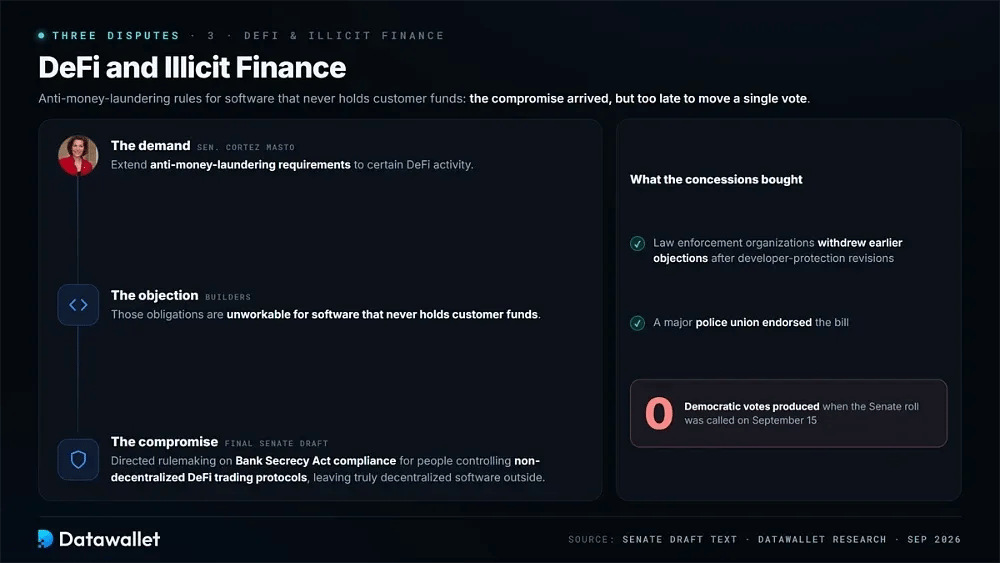
La senatrice Catherine Cortez Masto ha cercato di estendere i requisiti antiriciclaggio a determinate attività DeFi. Gli sviluppatori hanno affermato che tali obblighi erano inapplicabili per software che non detengono mai i fondi dei clienti. L'ultima bozza del Senato ha tentato un compromesso ordinando la stesura di norme sulla conformità al Bank Secrecy Act per le persone che controllano protocolli di trading DeFi non decentralizzati.
Quel movimento è arrivato troppo tardi per cambiare il voto. Le organizzazioni di contrasto alla criminalità hanno ritirato le precedenti obiezioni dopo le revisioni alle tutele per gli sviluppatori, e un importante sindacato di polizia ha appoggiato la proposta di legge. Ciononostante, le concessioni non hanno prodotto alcun voto Democratico quando il Senato è stato chiamato all'appello il 15 settembre.
Come hanno reagito i mercati al voto fallito
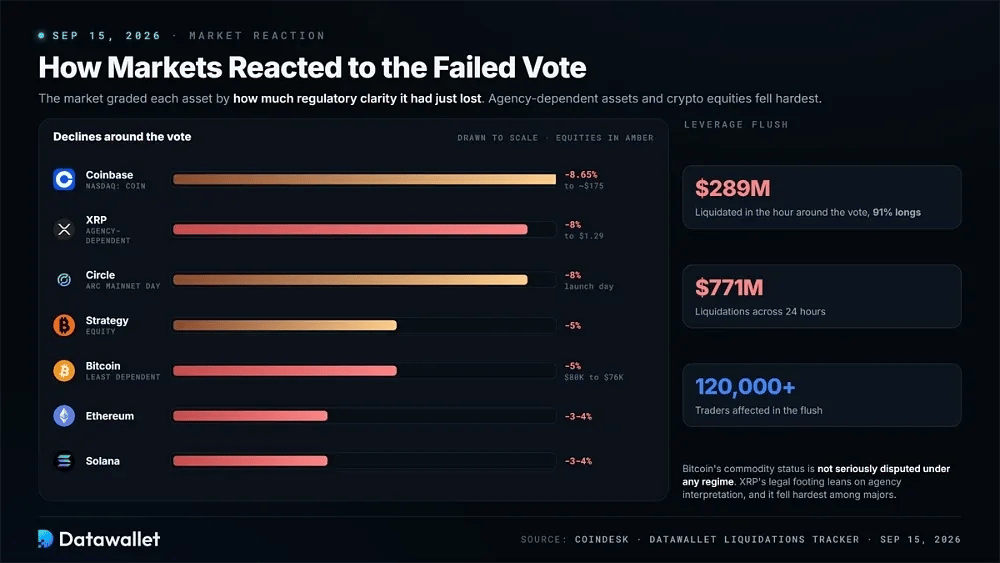
Bitcoin è passato da quasi 80.000 dollari durante la notte a circa 76.000 dollari con l'arrivo del conteggio dei voti, un calo relativamente contenuto per l'asset meno dipendente dalla legislazione. Le altcoin sono scese più drasticamente. XRP ha perso quasi l'8% scendendo a 1,29 dollari, mentre Ethereum e Solana sono calate ciascuna di circa il 3-4%.
La leverage ha amplificato la svendita. Posizioni per circa 289 milioni di dollari sono state liquidate nell'ora intorno al voto, e circa il 91% erano posizioni long. Nell'arco di 24 ore, le liquidazioni hanno raggiunto i 771 milioni di dollari e hanno interessato più di 120.000 trader. Puoi seguire crolli di questo tipo in tempo reale sul tracker delle liquidazioni crypto di Datawallet.
Le azioni hanno registrato le perdite più pesanti. Coinbase è scesa dell'8,65% a circa 175 dollari. Circle è calata di circa l'8% nello stesso giorno in cui ha lanciato la sua mainnet Arc insieme a BlackRock e BNY, mentre Strategy ha perso il 5%. I mercati hanno rivisto il prezzo delle aziende i cui modelli davano per scontato che un quadro normativo fosse vicino.
Il modello in sé è stato istruttivo. Gli asset come XRP, il cui status legale si basa più fortemente sull'interpretazione delle agenzie che sulla legge, hanno subito i cali maggiori. La classificazione di Bitcoin come commodity, al contrario, non è seriamente contestata sotto alcun regime. In pratica, il mercato ha valutato ogni asset in base alla chiarezza normativa appena persa.
Quote dei prediction market per il CLARITY Act
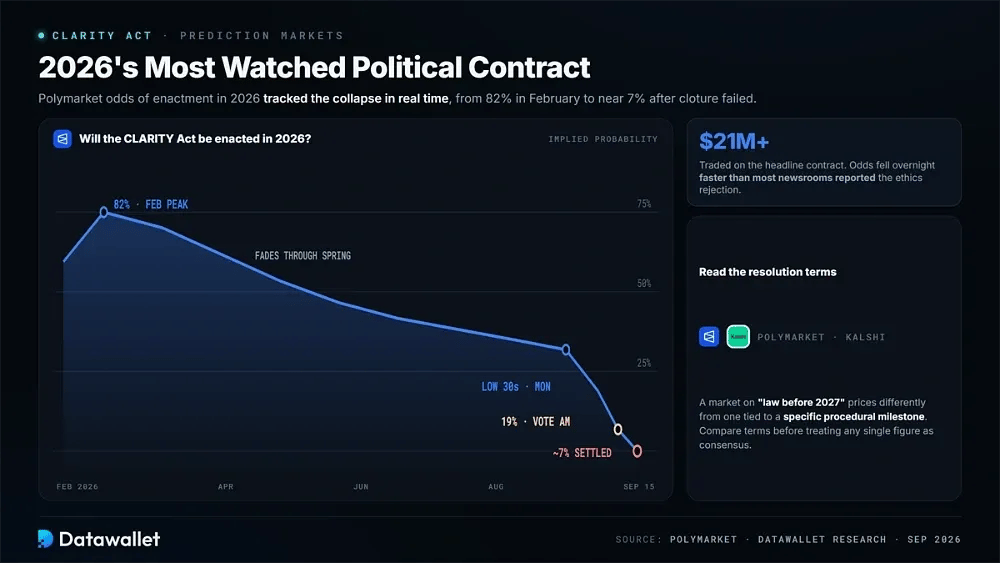
La legislazione è diventata il contratto politico più seguito del 2026 e l'andamento dei prezzi ne ha seguito da vicino il crollo. Su Polymarket, le probabilità di approvazione nel 2026 hanno raggiunto l'82% a febbraio prima di affievolirsi durante la primavera. Si attestavano al 19% la mattina del voto e si sono stabilizzate intorno al 7% dopo il fallimento della chiusura del dibattito.
Il volume degli scambi ha rafforzato il segnale. Più di 21 milioni di dollari sono passati di mano sul contratto principale. Le probabilità sono scese durante la notte dai livelli bassi del 30% di lunedì fino alla decina di martedì, indicando che i trader stavano elaborando il rifiuto democratico dell'offerta etica finale più velocemente di quanto la maggior parte delle testate giornalistiche avesse riportato.
La struttura di ciascun contratto è ancora importante quando si confrontano le piattaforme. Un mercato che chiede se la proposta di legge diventerà legge prima del 2027 avrà una quotazione diversa rispetto a uno legato a una specifica pietra miliare procedurale. Questa distinzione è visibile quando si confrontano i listini di Polymarket e Kalshi costruiti attorno alla stessa domanda di fondo. I termini di risoluzione dovrebbero quindi essere letti prima di considerare una qualsiasi singola cifra come consenso.
Il piano B della SEC e della CFTC
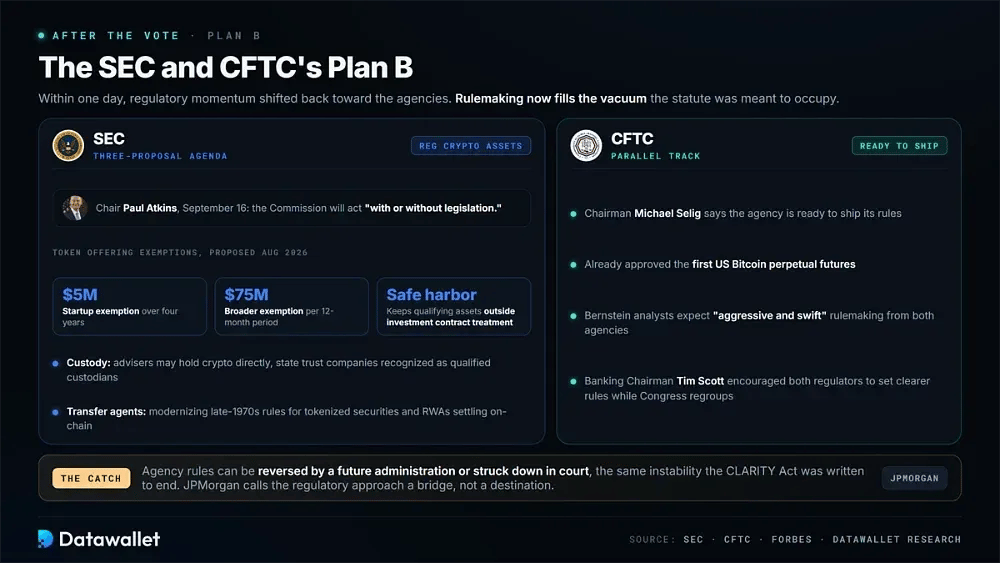
Nel giro di un giorno dal voto, lo slancio normativo è tornato verso le agenzie. Il presidente della SEC Paul Atkins ha promesso che la Commissione agirà "con o senza legislazione". Anche il presidente della commissione bancaria Tim Scott ha incoraggiato entrambi i regolatori a stabilire regole più chiare sugli asset digitali mentre il Congresso si riorganizza.
La SEC ha già un veicolo in posizione. La Regulation Crypto Assets, proposta ad agosto, fornirebbe un'esenzione iniziale per le offerte di token fino a 5 milioni di dollari in quattro anni. Un'esenzione più ampia consentirebbe 75 milioni di dollari per periodo di 12 mesi, mentre un porto sicuro condizionato terrebbe gli asset idonei al di fuori del trattamento dei contratti di investimento.
Due ulteriori proposte completano l'agenda. Una permetterebbe ai consulenti finanziari di detenere criptovalute direttamente e riconoscerebbe le società fiduciarie statali come custodi qualificati. L'altra modernizzerebbe le regole sugli agenti di trasferimento risalenti alla fine degli anni '70 per i titoli tokenizzati e gli real-world assets regolati on-chain.
La CFTC sta portando avanti il proprio lavoro allo stesso tempo. Il presidente Michael Selig ha dichiarato che l'agenzia è pronta a rilasciare le sue regole dopo aver già approvato i primi futures perpetui su Bitcoin negli Stati Uniti. Con la via legislativa bloccata per l'anno, gli analisti di Bernstein prevedono ora una stesura di norme "aggressiva e rapida" da parte di entrambe le agenzie.
L'azione delle agenzie presenta una debolezza nota. Le regole emesse in base all'autorità esistente possono essere ribaltate da una futura amministrazione o contestate in tribunale. Questa è la stessa instabilità che il CLARITY Act è stato scritto per eliminare, motivo per cui JPMorgan e altri descrivono l'approccio normativo come un bridge piuttosto che come una destinazione.
Qual è il futuro del CLARITY Act
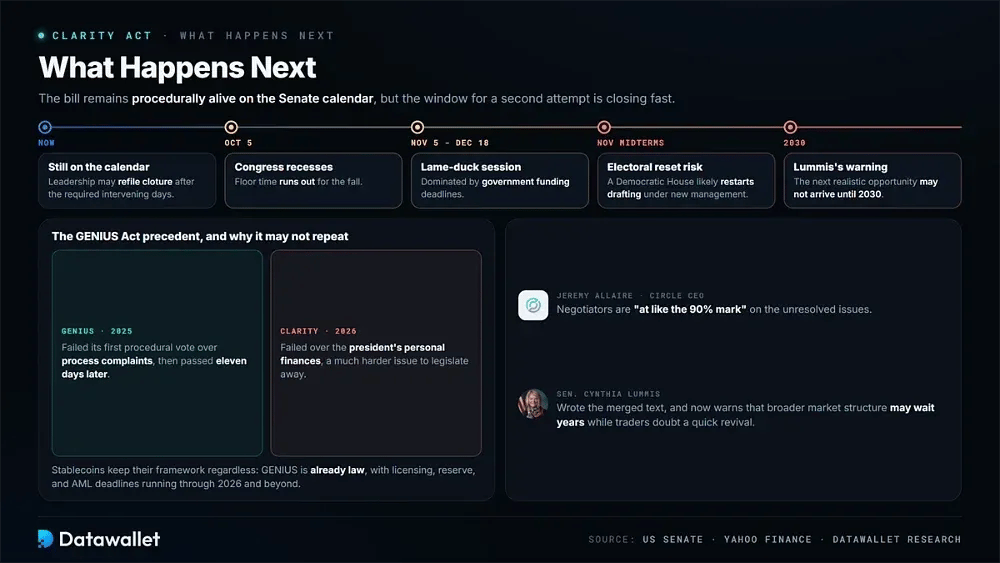
La legislazione rimane proceduralmente attiva. Si trova ancora nel calendario del Senato e la leadership potrebbe ripresentare la richiesta di cloture dopo i giorni di intervallo previsti. I sostenitori citano ripetutamente il GENIUS Act, che fallì la sua prima votazione procedurale prima di essere approvato undici giorni dopo.
Il CEO di Circle Jeremy Allaire afferma che i negoziatori sono "circa al 90%" sui problemi irrisolti. I trader sono meno convinti che il precedente del GENIUS Act si ripeterà. La differenza è strutturale: il GENIUS è inizialmente fallito a causa di contestazioni procedurali, mentre il CLARITY è fallito a causa delle finanze personali del presidente, una questione molto più difficile da risolvere per via legislativa.
Il tempo stringe anche. Il Congresso entrerà in pausa il 5 ottobre. La sessione post-elettorale (lame-duck) dal 5 novembre al 18 dicembre sarà dominata dai finanziamenti governativi e, se i Democratici dovessero vincere il controllo della Camera nelle elezioni di metà mandato di novembre, è probabile che il quadro normativo torni in fase di stesura sotto una nuova gestione e con richieste completamente nuove.
La regolamentazione delle stablecoin prosegue a prescindere da tale esito. Il GENIUS Act è già legge e le sue scadenze in materia di licenze, riserve e antiriciclaggio si estendono fino al 2026 e oltre. I token di pagamento mantengono quindi il loro quadro federale mentre la struttura di mercato più ampia resta in attesa. La senatrice Lummis ha avvertito che la prossima occasione realistica per quest'ultima potrebbe non arrivare prima del 2030.
Rischi e questioni aperte
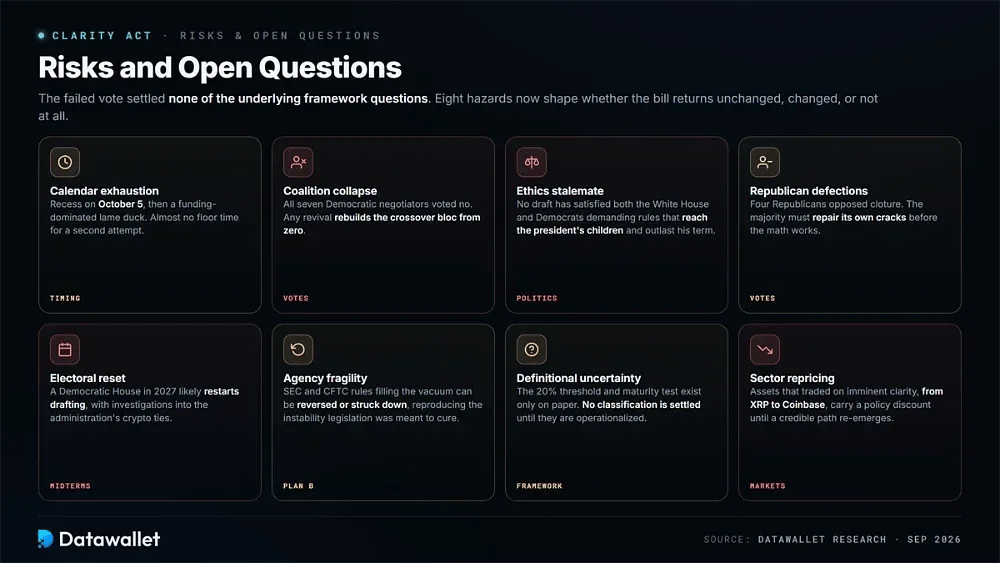
Il voto di cloture fallito non ha risolto alcuna delle questioni di fondo del quadro normativo e ciascun gruppo coinvolto deve ora affrontare una diversa forma di esposizione. Questi rischi determineranno se il CLARITY Act tornerà invariato, se tornerà in una forma diversa o se non tornerà affatto.
I principali rischi che attualmente minacciano la struttura del mercato crypto statunitense:
- Esaurimento del calendario: Il Congresso entrerà in pausa il 5 ottobre e la sessione post-elettorale sarà dominata dalle scadenze di bilancio, lasciando quasi zero tempo effettivo in aula per un secondo tentativo di cloture.
- Collasso della coalizione: Tutti e sette i negoziatori democratici hanno votato no, il che significa che qualsiasi rilancio dovrà ricostruire il blocco bipartisan da zero anziché convertire uno o due irriducibili rimasti.
- Stallo etico: Nessuna bozza ha soddisfatto sia una Casa Bianca impegnata a proteggere le attività di famiglia sia i Democratici che esigono restrizioni capaci di coinvolgere i figli del presidente e di sopravvivere al suo mandato.
- Diserzioni repubblicane: Quattro Repubblicani si sono opposti al cloture, quindi persino un negoziato democratico perfetto richiede ora di riparare le crepe all'interno della maggioranza prima che i numeri tornino a quadrare.
- Reset elettorale: Una Camera a guida democratica nel 2027 probabilmente riavvierebbe completamente la stesura, e si prevede che le nuove maggioranze apriranno indagini che toccheranno i legami dell'amministrazione con il settore crypto.
- Fragilità delle agenzie: Le regole di SEC e CFTC che ora colmano il vuoto normativo possono essere ribaltate da future amministrazioni o annullate dai tribunali, riproducendo quell'instabilità che la legge intendeva sanare.
- Incertezza definitoria: La soglia di controllo del 20% e il test di maturità esistono solo sulla carta, quindi la classificazione di nessun token è certa finché un'agenzia o una legge non li renderà finalmente operativi.
- Rivalutazione del settore: Gli asset e i titoli azionari che scambiavano sulla base di una chiarezza normativa imminente, da XRP a Coinbase, incorporano ora uno sconto politico che persisterà fino a quando non riemergerà un percorso credibile.
Considerazioni finali
Nessun disegno di legge sulla struttura del mercato crypto è arrivato così vicino all'approvazione come il CLARITY Act, eppure è mancato di undici voti. Il suo quadro di riferimento fondamentale, ovvero chiarezza giurisdizionale, test di maturità e percorsi di registrazione definiti, continua a riscontrare un ampio supporto in entrambi i partiti. Le dinamiche politiche collaterali si sono rivelate fatali.
Il 15 settembre ha anche dimostrato che la politica crypto non riguarda più solo le crypto. Le definizioni dei token e i finanziamenti della CFTC non hanno affossato il disegno di legge. L'etica presidenziale lo ha fatto, legando il suo futuro al ciclo politico più ampio anziché semplicemente ai budget di lobbying dell'industria.
Fino alla fine dell'anno, monitora tre segnali: se Thune pianificherà un altro tentativo di cloture prima del 5 ottobre, a che punto è il progresso di Regulation Crypto Assets presso la SEC e come le elezioni di metà mandato di novembre ridisegneranno le commissioni responsabili della prossima bozza. Nulla di tutto ciò costituisce consulenza d'investimento.