






Le 10 statistiche e tendenze principali sullo staking di Solana nel 2026
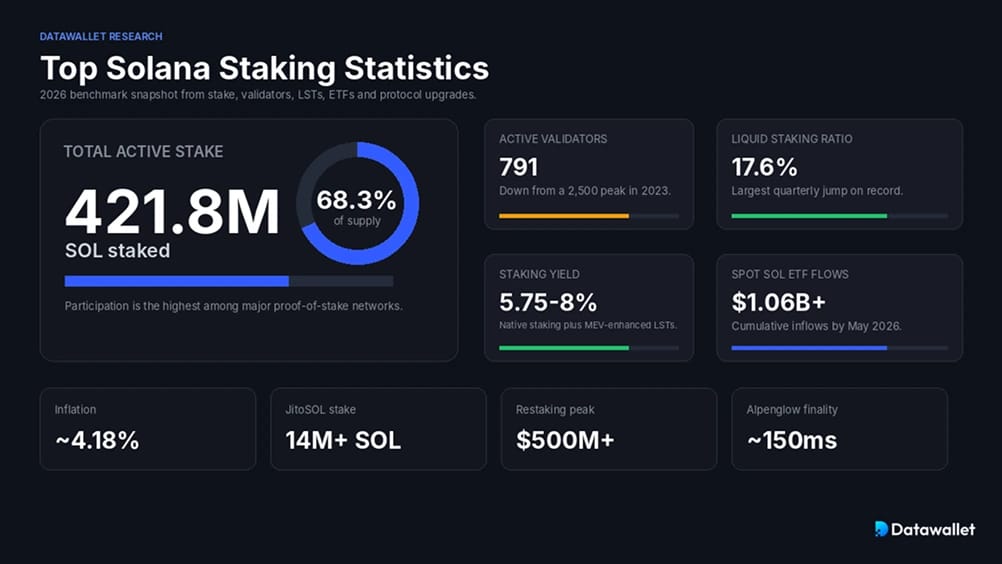
La tabella seguente riassume i parametri di riferimento chiave della nostra analisi, offrendo una panoramica semplificata dell'ecosistema di staking di Solana nel 2026.
1. Oltre 421 milioni di SOL sono in staking, rappresentando il 68% dell'offerta
Il rapporto State of Solana del Q4 2025 di Messari indica lo stake attivo a 421,8 milioni di SOL, pari al 68,3% dell'offerta circolante. Si tratta del tasso di partecipazione allo staking più alto tra le principali reti proof-of-stake.
Lo stake totale è cresciuto del 3,0% trimestre su trimestre, passando da 409,6 milioni a 421,8 milioni, nonostante il valore in dollari del SOL in stake sia diminuito insieme al mercato più ampio. Lo stake in USD ha raggiunto il picco a un all-time high di 102 miliardi di $ il 18 settembre 2025, quando il SOL veniva scambiato vicino a 248 $, prima di stabilizzarsi intorno a 52,5 miliardi di $ alla fine del trimestre.
La crescita è di natura strutturale anziché speculativa. Gli spot ETF che mettono in stake le proprie riserve, le tesorerie aziendali che aggiungono SOL e l'ascesa del liquid staking hanno fatto sì che i saldi in stake continuassero a salire anche durante il ritracciamento dei prezzi.
2. I validatori attivi scendono a circa 791, sollevando interrogativi sulla decentralizzazione
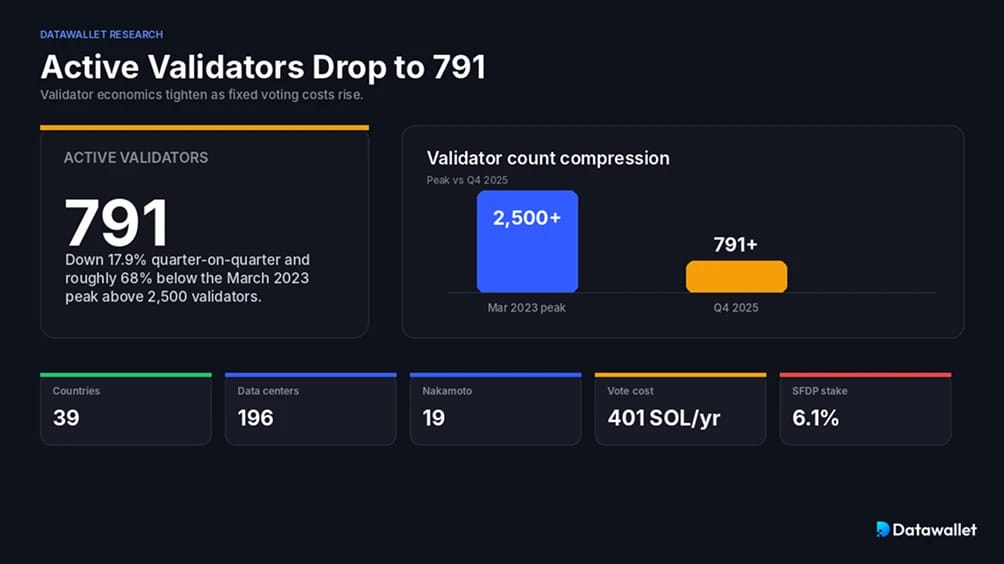
Solana ha chiuso il Q4 2025 con 791 validatori attivi, un calo trimestrale del 17,9% e un crollo di circa il 68% rispetto al picco di oltre 2.500 registrato a marzo 2023. I validatori sono ospitati in 39 paesi e 196 data center unici, con un coefficiente Nakamoto pari a 19.
La contrazione riflette l'economia dei validatori piuttosto che una diminuzione della domanda. Solo il voto costa ora circa 1,1 SOL al giorno, ovvero circa 401 SOL all'anno, che ai prezzi attuali rappresentano circa 34.000 $ di costi fissi annuali prima dell'hardware. I validatori più piccoli precedentemente supportati dal Solana Foundation Delegation Program (SFDP) sono stati estromessi dai costi; lo stake dell'SFDP è crollato dal 12,4% al 6,1% dello stake totale su base annua, registrando un calo del 50,9%.
Segnali chiave di concentrazione all'interno del set di validatori:
- Primi 3 enti: Helius, Binance Staking e Galaxy detengono complessivamente oltre il 26% del SOL in stake.
- Singolo validatore più grande: Helius gestisce il validatore più grande della rete con oltre 14 milioni di SOL delegati tramite un'infrastruttura con commissione dello 0%.
- Concentrazione dei data center: Il coefficiente Nakamoto dell'hosting è pari a 6, il che significa che sei provider coprono un terzo di tutto lo stake.
- Diffusione geografica: I validatori operano in 39 paesi, con concentrazioni in Nord America ed Europa.
- Supporto della fondazione: La delega dell'SFDP è stata deliberatamente ridimensionata per spingere i validatori verso l'autosufficienza economica.
3. Lo yield dello staking nativo di Solana si attesta tra il 5,75% e il 6,5% di APY
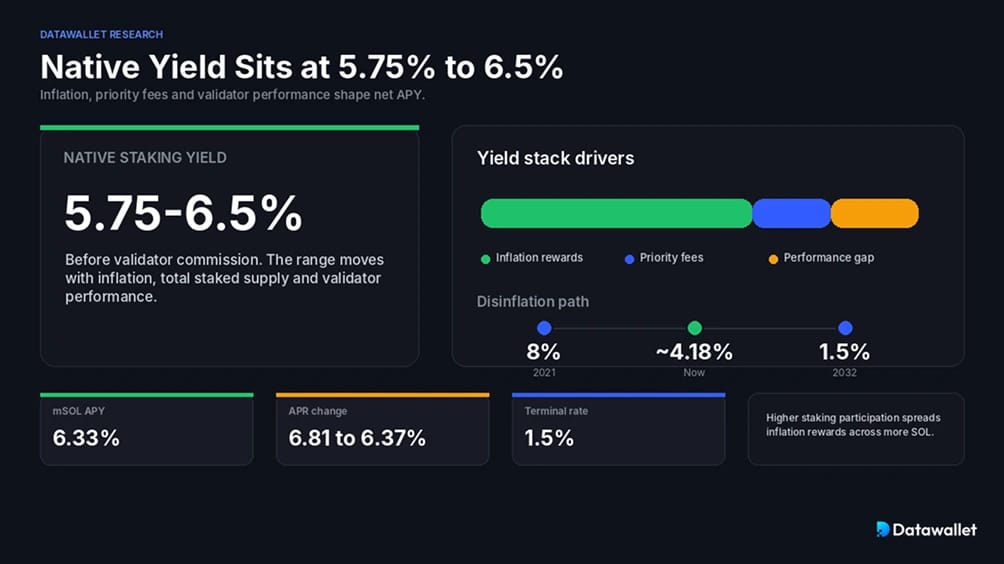
Lo yield dello staking nativo è attualmente intorno al 5,75% di APY al netto delle commissioni dei validatori, secondo Staking Rewards. Questa cifra include i reward da inflazione (attualmente intorno al 4,18% di emissione annuale) suddivisi sull'offerta in stake, oltre a un piccolo contributo derivante dalle priority fee.
Tre variabili guidano lo yield. In primo luogo, il calendario disinflazionistico, iniziato all'8% nel 2021 e in calo del 15% per anno-epoca verso un tasso terminale dell'1,5%. In secondo luogo, il rapporto di staking: man mano che viene messo in stake più SOL, la quota di ciascun staker del pool di inflazione fissa si riduce. In terzo luogo, le performance dei validatori, che determinano se riesci a ottenere la tua quota completa dei reward di blocco.
Per contestualizzare, l'APY di mSOL di Marinade ha chiuso il Q4 2025 a circa il 6,33%, mentre gli APR dello staking nativo sono scesi dal 6,81% al 6,37% durante lo stesso trimestre a causa di una minore generazione di priority fee.
4. Il rapporto di liquid staking sale al 17,6%, il più grande aumento trimestre su trimestre mai registrato
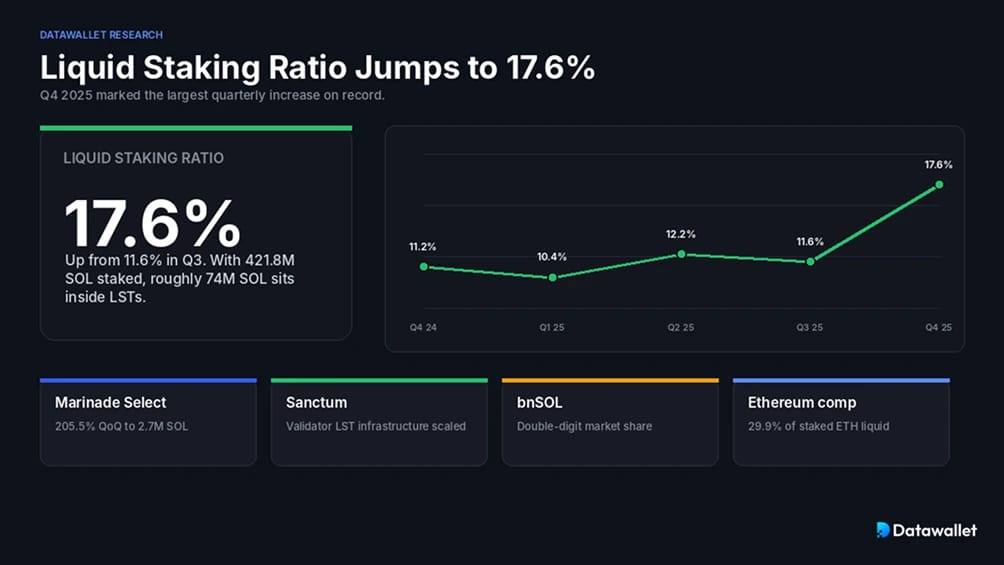
Il rapporto di liquid staking è salito dall'11,6% al 17,6% trimestre su trimestre nel Q4 2025, il più grande balzo trimestrale mai registrato. Con 421,8 milioni di SOL in stake, ciò significa che circa 74 milioni di SOL si trovano all'interno di token di liquid staking (LST).
La traiettoria è stata costante ma disomogenea tra gli emittenti di LST:
- Q4 2024: 11,2% di rapporto di liquid staking
- Q1 2025: ~10,4% (leggero ritracciamento)
- Q2 2025: 12,2% (crescita del 16,8% trimestre su trimestre)
- Q3 2025: 11,6% (piccola contrazione)
- Q4 2025: 17,6% (il più grande aumento trimestrale di sempre)
Tre forze hanno guidato la crescita del quarto trimestre: gli emittenti di ETF come Canary che indirizzano gli asset tramite Marinade Select (cresciuto del 205,5% su base trimestrale a 2,7 milioni di SOL), l'infrastruttura di validatori e LST di Sanctum che si estende ai validatori più piccoli e la quota di mercato a doppia cifra detenuta dal bnSOL di Binance. La cifra comparabile di Ethereum, circa il 29,9% di ETH in stake in forma liquid, lascia a Solana un ampio margine di crescita.
5. Jito guida il mercato dei LST con oltre 938 milioni di USD di TVL
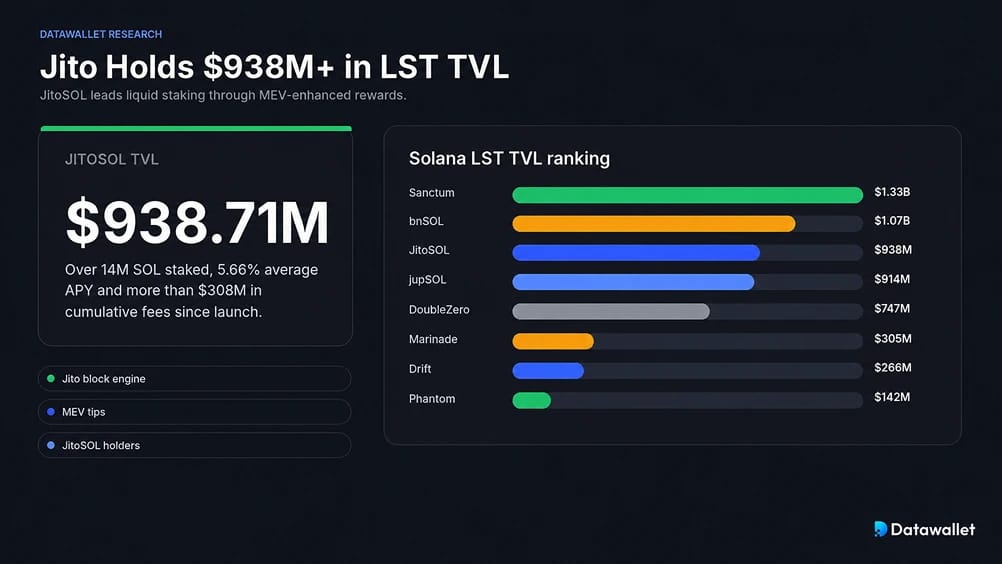
Jito rimane il protocollo di liquid staking dominante su Solana. A maggio 2026, JitoSOL detiene 938,71 milioni di USD di TVL nel pool di stake di Solana, con un APY medio del 5,66% e oltre 14 milioni di SOL in staked. Le commissioni cumulative dal lancio hanno superato i 308 milioni di USD.
Il panorama più ampio dei LST di Solana, secondo DefiLlama a maggio 2026:
Il vantaggio di JitoSOL è il suo motore di blocco. I validatori che eseguono il client Jito-Solana catturano le mance MEV e ne ridistribuiscono una quota ai possessori di JitoSOL, aumentando l'APY principale rispetto ai pool senza cattura MEV. Per un'analisi più approfondita, consulta la nostra guida a Jito e JitoSOL.
6. Gli ETF spot su Solana negli Stati Uniti superano 1 miliardo di USD di flussi in entrata cumulativi
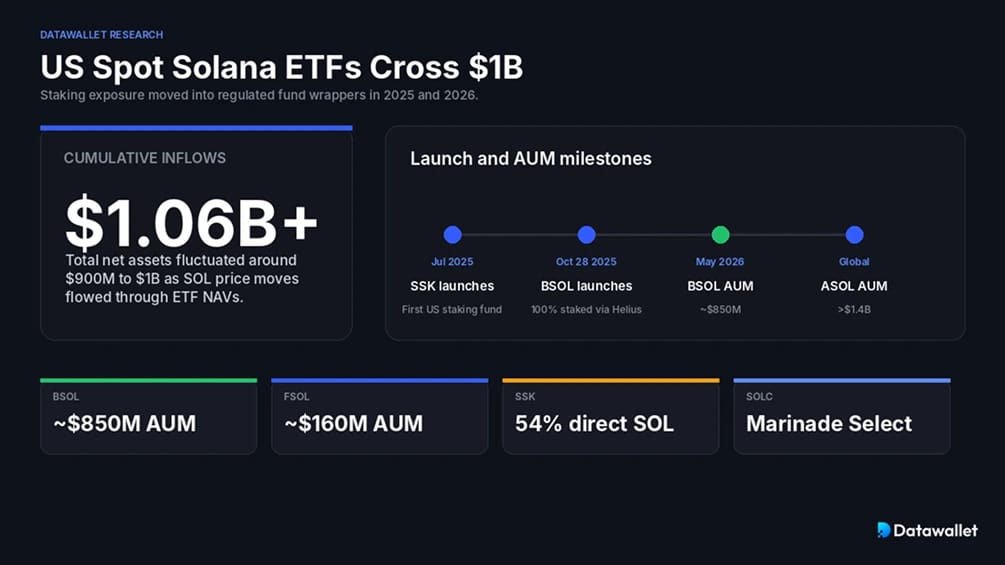
I primi ETF spot su Solana negli Stati Uniti con esposizione allo staking sono stati lanciati tra luglio e ottobre 2025 e la categoria è cresciuta rapidamente. A maggio 2026, i flussi netti in entrata cumulativi sono saliti a circa 1,06 miliardi di USD, con un totale di asset netti che oscilla tra i 900 milioni e 1 miliardo di USD man mano che il prezzo si muove attraverso i NAV degli ETF.
Lanci e strutture chiave degli ETF su Solana negli Stati Uniti:
- REX-Osprey Solana Staking ETF (SSK): Il primo fondo di staking su Solana negli Stati Uniti, lanciato a luglio 2025 ai sensi dell'Investment Company Act del 1940, con circa il 54% in SOL diretto e il 43,5% nel CoinShares Physical Staked Solana ETP.
- Bitwise Solana Staking ETF (BSOL): Lanciato il 28 ottobre 2025 su NYSE Arca. BSOL effettua lo staking del 100% delle proprie detenzioni tramite un validatore dedicato gestito da Helius, puntando a un yield annuo di circa il 7%. L'AUM ha raggiunto circa 850 milioni di dollari a maggio 2026.
- Fidelity Solana Fund (FSOL): Emittente attivo con circa 160 milioni di dollari di AUM e afflussi settimanali costanti.
- Grayscale Solana Trust (GSOL): Convertito da trust chiuso a formato ETF poco dopo BSOL.
- VanEck, Franklin Templeton, Canary, 21Shares: Ulteriori emittenti, con il Canary Marinade Solana ETF (SOLC) che effettua lo staking tramite Marinade Select.
- Morgan Stanley: Ha presentato richiesta per un ETF spot su Solana a gennaio 2026, con un modulo S-1 modificato a maggio 2026 sotto il ticker proposto MSOL.
Al di fuori degli Stati Uniti, il 21Shares ASOL (Svizzera) detiene oltre 1,4 miliardi di dollari in AUM, e gli ETF su Solana canadesi di Purpose, 3iQ, CI Galaxy ed Evolve sono attivi dal 2025. Il SOL in staking all'interno di wrapper ETF regolamentati contribuisce ora sia alla sicurezza della rete sia allo yield per gli azionisti.
7. Il restaking emerge come il prossimo livello di yield
Il restaking assegna al SOL in staking o ai LST un secondo compito: proteggere servizi aggiuntivi e generare uno yield incrementale in aggiunta alle ricompense di base dello staking. Due protocolli dominano le fasi iniziali dell'ecosistema Solana.
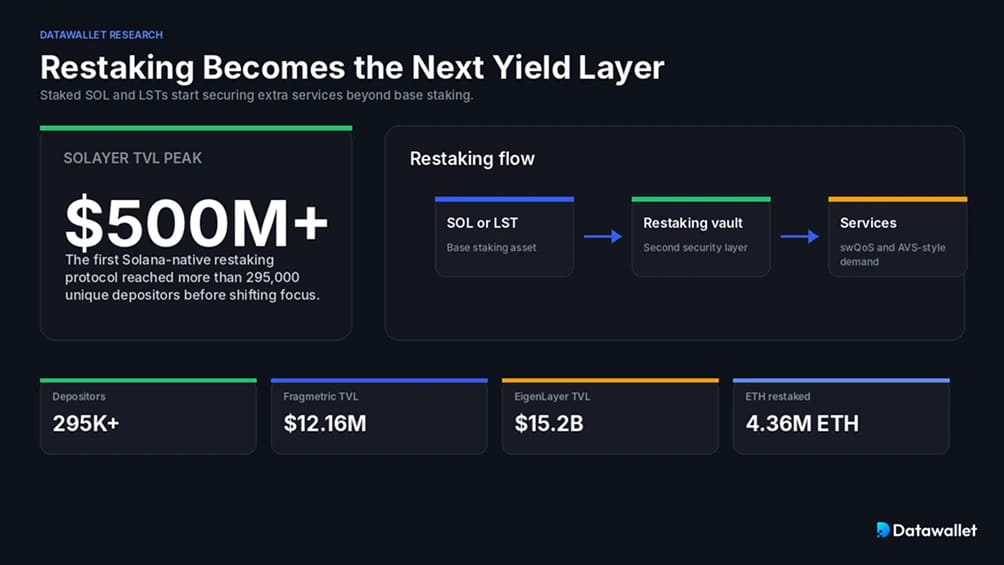
Solayer è stato il primo protocollo di restaking nativo di Solana, raggiungendo il picco di oltre 500 milioni di dollari di TVL con più di 295.000 depositi unici prima di orientarsi verso la sua catena InfiniSVM con accelerazione hardware. Il suo token sSOL alimenta ora anche la qualità del servizio basata sullo stake (swQoS), consentendo alle applicazioni di acquistare spazio di blocco prioritario.
Jito Restaking, lanciato a ottobre 2024, utilizza un modello Vault Receipt Token (VRT) con partner tra cui Fragmetric (che emette fragSOL), Renzo (ezSOL) e Kyros. Il TVL attuale di Fragmetric si attesta a 12,16 milioni di dollari, in calo rispetto al picco del terzo trimestre del 2025 man mano che i rendimenti del restaking si sono normalizzati.
Il confronto con il restaking di Ethereum è istruttivo: solo EigenLayer detiene oltre 15,2 miliardi di dollari di TVL con 4,36 milioni di ETH in restaking. Il restaking su Solana è circa due ordini di grandezza inferiore in termini di dollari, suggerendo o margini di recupero o un insieme di opportunità AVS strutturalmente diverso.
8. L'adozione di Firedancer raggiunge circa il 20% dello stake
Solana ha trascorso i suoi primi cinque anni eseguendo un singolo client validatore. La situazione è cambiata con Frankendancer, il client ibrido sviluppato da Jump Crypto che unisce il livello di networking ad alte prestazioni di Firedancer con il runtime esistente di Agave.
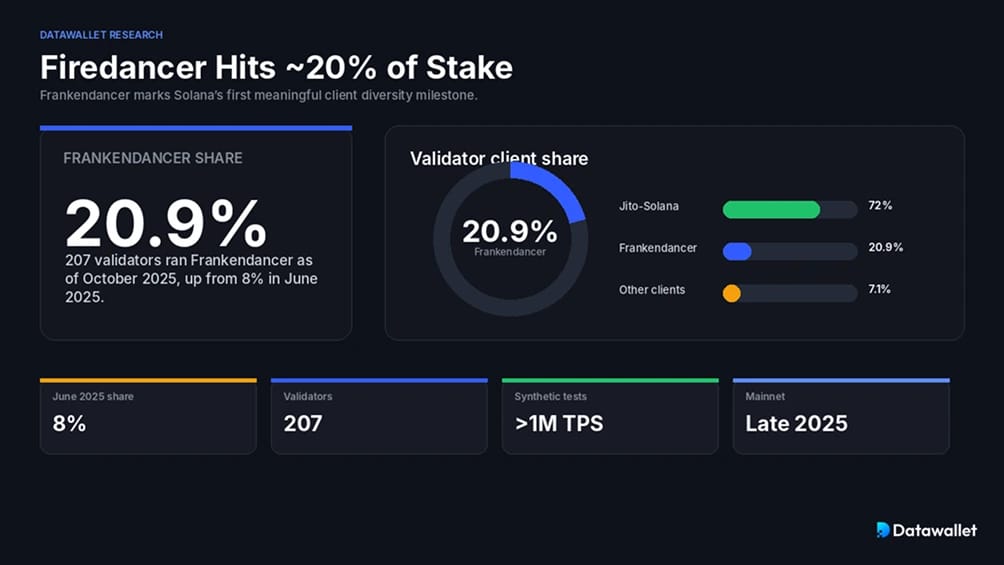
A ottobre 2025, 207 validatori eseguono Frankendancer, rappresentando circa il 20,9% di tutto il SOL in staking, in aumento rispetto all'8% di giugno 2025. Il client Jito-Solana (un fork di Agave con infrastruttura MEV) rimane dominante con circa il 72% dello stake, ma Frankendancer segna la prima significativa diversificazione dei client nella storia di Solana.
Il client Firedancer completo, scritto da zero in C/C++ e testato con benchmark a oltre 1 milione di TPS in test sintetici, ha raggiunto la mainnet alla fine del 2025 e viene adottato progressivamente. La diversificazione dei client riduce il rischio sistemico che un singolo bug comprometta l'intera rete.
9. SIMD-228 respinto; SIMD-411 ora sul tavolo
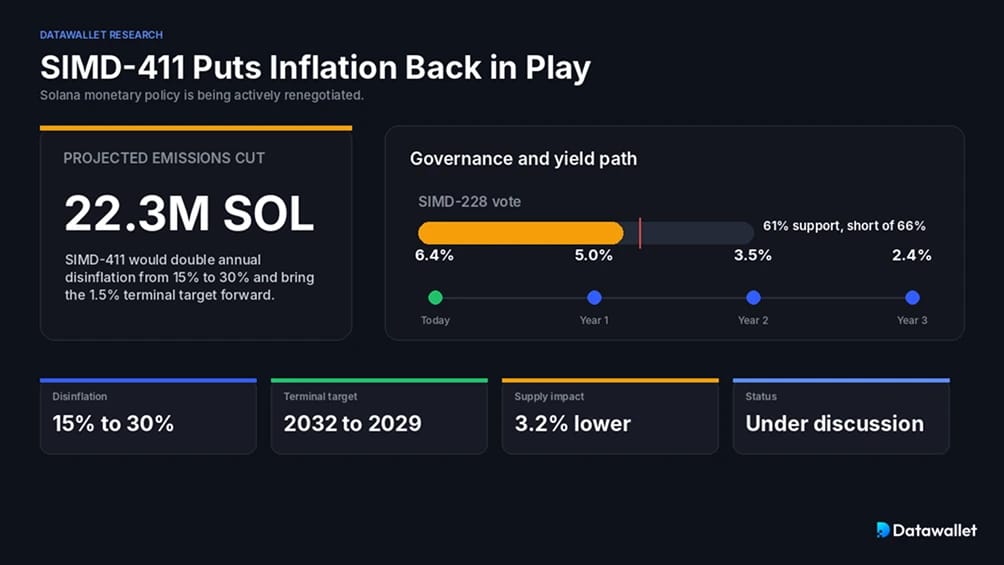
La votazione di governance più seguita del 2025 è stata la SIMD-228, una proposta di Multicoin Capital per sostituire il programma di disinflazione fissa di Solana con un modello guidato dal mercato che avrebbe ridotto l'inflazione al di sotto dell'1% con l'attuale partecipazione allo staking. La proposta è stata respinta a marzo 2025 con il 61% dei voti a favore, al di sotto della supermaggioranza richiesta del 66%.
La SIMD-411, pubblicata a novembre 2025 dagli sviluppatori di Helius Labs, adotta un approccio più semplice: raddoppiare il tasso di disinflazione annuo dal 15% al 30%, anticipando l'obiettivo terminale dell'1,5% dal 2032 al 2029. La modifica eliminerebbe circa 22,3 milioni di SOL dalle emissioni previste in sei anni, con una riduzione dell'offerta del 3,2%.
Implicazioni per gli staker in caso di approvazione della SIMD-411:
- I rendimenti nominali diminuiscono: Lo yield da inflazione scende da circa il 6,4% attuale a ~5,0% nel primo anno, poi a ~3,5% e infine a ~2,4%.
- Il rendimento reale migliora: Minore diluizione per i non-staker, maggiore pressione di scarsità sul SOL in circolazione.
- L'economia dei validatori si stringe: I validatori più piccoli che fanno affidamento sulle ricompense da inflazione affrontano una maggiore pressione al consolidamento.
- Il MEV diventa più importante: Con la riduzione dell'inflazione, i tip MEV di Jito e le priority fee assumono una quota maggiore dei ricavi dei validatori.
La proposta rimane in discussione a metà del 2026, ma la direzione è chiara: la politica monetaria di Solana viene negoziata attivamente.
10. I tip MEV di Jito ora guidano la maggior parte delle priority fee di Solana
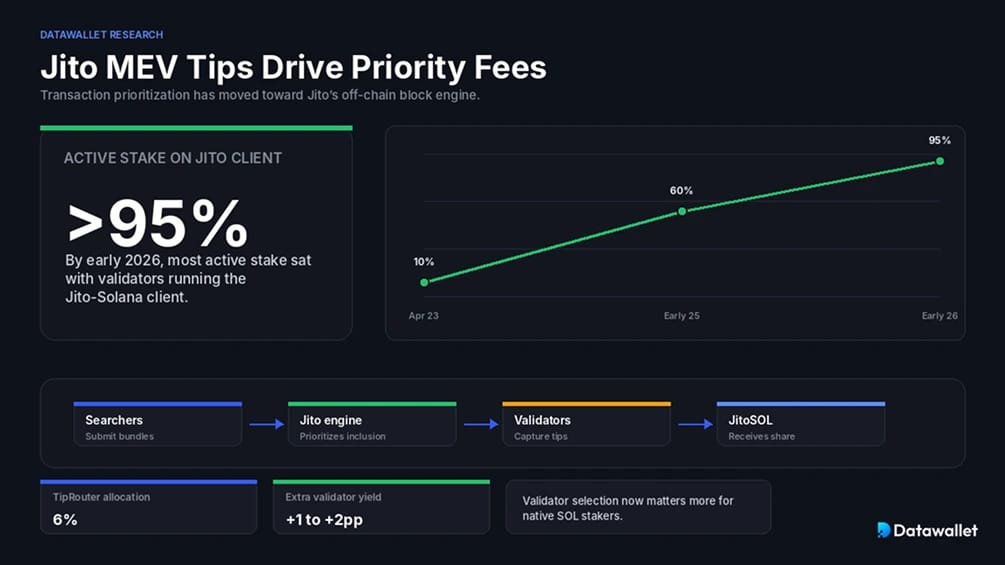
Il motore dei blocchi di Jito è diventato il meccanismo dominante per la liberazione delle transazioni su Solana. Nell'aprile 2023, i tip di Jito rappresentavano appena il ~10% del SOL pagato in priority fee. All'inizio del 2025, questa cifra superava regolarmente il 60% e all'inizio del 2026 oltre il 95% dello stake attivo appartiene a validatori che eseguono il client Jito-Solana.
Il ciclo economico è diretto. I searcher inviano bundles al motore dei blocchi off-chain di Jito e pagano tip per un'inclusione prioritaria. I validatori catturano la maggior parte dei tip, con una parte reindirizzata ai possessori di JitoSOL come yield aggiuntivo. L'NCN TipRouter, la rete di consenso dei nodi di Jito per la distribuzione dei tip, assegna il 6% dei tip MEV alla DAO di Jito, agli stakers di JitoSOL e ai governance stakers di JTO.
Per i nativo stakers, la selezione del validatore conta ora più che mai. I validatori che eseguono il client Jito con una solida produzione di blocchi offrono in genere da 1 a 2 punti percentuali di yield extra rispetto a quelli che non lo fanno.
Che cos'è lo staking di Solana?
Lo staking di Solana consiste nel delegare SOL a validatori che producono blocchi e votano nel consenso. I validatori guadagnano l'emissione da inflazione, le priority fee delle transazioni e (quando eseguono il client Jito) i tip MEV, per poi passarne una parte ai delegatori dopo aver dedotto la commissione.
A differenza di Ethereum, Solana non ha requisiti di stake minimo per delegare. Qualsiasi quantità di SOL può essere assegnata a qualsiasi validatore attivo tramite un wallet come Phantom o Solflare, oppure attraverso una piattaforma di staking di Solana o un protocollo LST. Lo staking nativo prevede un periodo di attesa di 2 o 3 giorni durante l'unstaking; gli LST consentono di uscire istantaneamente scambiando il token di ricevuta su un DEX.
La maggior parte degli utenti sceglie tra tre percorsi: delega nativa (custodia completa, sblocco in due giorni), liquid staking (token di ricevuta scambiabile, yield potenziato dal MEV) o staking su exchange centralizzato (semplice ma custodial). Il liquid staking è sempre più la scelta predefinita per gli utenti che mantengono il SOL produttivo nell'ecosistema DeFi di Solana.
Come funziona lo staking di Solana?
Lo staking di SOL utilizza un modello di consenso proof-of-stake, in cui i validatori effettuano lo stake (e accettano lo stake delegato) per guadagnare il diritto di produrre blocchi e votare.
Ci sono diversi modi principali per fare stake di SOL oggi:
- Delega nativa: Gli utenti assegnano SOL a un validatore tramite il loro wallet. L'account di stake rimane sotto la custodia dell'utente e guadagna ricompense proporzionali alle performance del validatore. Lo sblocco richiede da 2 a 3 giorni.
- Liquid staking: Gli utenti depositano SOL in protocolli come Jito, Marinade o Sanctum e ricevono un LST scambiabile che accumula valore man mano che le ricompense arrivano a ogni epoca. Uscita istantanea tramite swap su DEX.
- Staking su exchange centralizzato: Piattaforme come Binance o Coinbase gestiscono l'infrastruttura dei validatori per gli utenti. L'opzione più semplice, ma l'exchange mantiene la custodia.
- restaking: SOL o LST vengono depositati in Jito Restaking o Solayer per proteggere servizi aggiuntivi (NCN o AVS) in cambio di uno yield incrementale.
- ETF con staking: Gli ETF spot su Solana come BSOL fanno lo stake del 100% del loro SOL tramite un validatore designato, trasferendo lo yield agli azionisti al netto delle commissioni.
- Validazione in solitaria: Gli operatori gestiscono il proprio nodo con lo stake personale più le deleghe. Richiede operatività continua, hardware e circa 401 SOL all'anno in costi di voto.
Staking di Solana vs. Staking di Ethereum
Entrambe le reti utilizzano il consenso proof-of-stake, ma il design e l'esperienza utente differiscono sostanzialmente.
Solana non ha una delega minima, nessuna coda di validatori e offre liquidità immediata tramite LST. Il compromesso è rappresentato da requisiti hardware più elevati per i validatori e da un set di validatori più concentrato (791 validatori attivi contro gli 1,1 milioni di Ethereum).
Lo staking di Ethereum richiede 32 ETH per eseguire un validatore, o fino a 2.048 ETH dopo l'aggiornamento Pectra, e gestisce entrate e uscite tramite code. Gli yield sono inferiori (~3,3% APY incluso il MEV), ma il set di validatori è molto più ampio, migliorando la decentralizzazione a scapito della complessità operativa.
Solana privilegia la flessibilità, la componibilità DeFi e l'elevata partecipazione. Ethereum privilegia la decentralizzazione dei validatori e un quadro di sicurezza più conservativo. Entrambe ora stratificano il restaking in cima, con EigenLayer su Ethereum e Solayer insieme a Jito Restaking su Solana che definiscono i modelli.
Quanto guadagnerai facendo staking di Solana?
I rendimenti del native staking si attestano attualmente intorno al 5,75% - 6,5% APY prima della commissione del validatore. La maggior parte dei validatori applica dal 0% al 10%, lasciando agli stakers nativi circa il 5,5% - 6,5% di yield inflazionistico puro.
Il liquid staking e il MEV si aggiungono a questa base. L'APY misto di JitoSOL è variato tra il 5,89% e il 7,46% all'inizio del 2026, a seconda dell'attività MEV della rete. Gli LST sovvenzionati come JupSOL hanno talvolta registrato l'8% - 9%, sebbene tali tassi dipendano dai sussidi del protocollo piuttosto che da un'economia sostenibile.
Calcola i tuoi rendimenti con il nostro calcolatore di staking per Solana. Mettendo in staking 1.000 SOL al 6,5% di APY si ottengono circa 65 SOL all'anno prima delle commissioni, ovvero circa 5.500 $ ai prezzi attuali. Gli stessi 1.000 SOL tramite JitoSOL a un rendimento misto del 7,2% si avvicinano a 72 SOL, con l'LST che rimane utilizzabile in tutto il panorama DeFi di Solana.
Se la SIMD-411 viene approvata, la curva dell'inflazione si comprime più rapidamente. I rendimenti del primo anno potrebbero scendere a circa il 5,0%, poi al 3,5% e infine al 2,4%, con il MEV che assume una quota maggiore dei ricavi totali dello staking.
Vantaggi e svantaggi dello staking di Solana
Lo staking di Solana offre rendimenti interessanti e liquidità istantanea tramite gli LST, ma comporta compromessi tecnici ed economici. La tabella seguente illustra le principali considerazioni.
Previsioni 2026 per lo staking di Solana
Quattro forze stanno plasmando l'economia dello staking di Solana nel 2026: l'aggiornamento del consenso Alpenglow, la continua riforma dell'inflazione, la domanda istituzionale di ETF e una maggiore diversità dei client dei validatori tramite Firedancer.
Il co-fondatore di Solana, Anatoly Yakovenko, ha dichiarato a CoinDesk a maggio 2026 che l'aggiornamento Alpenglow potrebbe arrivare sulla mainnet già nel terzo trimestre del 2026. Alpenglow sostituisce Proof of History e TowerBFT con Votor e Rotor, riducendo la finalità delle transazioni da circa 12,8 secondi a circa 150 millisecondi. Per gli stakers, riduce i costi di voto dei validatori e ridefinisce l'economia del MEV rendendo meno redditizio l'ordinamento basato sui ritardi.
Gli sviluppatori di Helius Labs dietro la SIMD-411 sostengono che Solana stia pagando troppo per la sicurezza e che il tasso di inflazione terminale dell'1,5% debba essere anticipato di anni. Se approvato, gli stakers dovrebbero aspettarsi rendimenti nominali inferiori ma rendimenti reali migliorati grazie a una ridotta diluizione.
Sul fronte istituzionale, Brian Smith, presidente della Jito Foundation, ha descritto l'espansione di JitoSOL tramite ETP regolamentati (incluso il nuovo prodotto 21Shares JSOL lanciato a gennaio 2026) come un modo per portare lo yield di liquid staking agli investitori europei tramite i conti di intermediazione esistenti. L'analista di ETF di Bloomberg Intelligence Eric Balchunas ha definito il BSOL di Bitwise il miglior debutto di un ETF nel 2025 in qualsiasi asset class, segnalando un appetito istituzionale duraturo per l'esposizione a SOL potenziata dallo staking.
Rischi dello staking di SOL
Lo staking di Solana comporta rischi tecnici ed economici che si aggravano man mano che gli stakers passano dalla delega nativa ai LST e al restaking.
I principali rischi da valutare prima di effettuare lo staking di SOL:
- Scarse prestazioni del validatore: un validatore con scarsa operatività o crediti di voto bassi offre rendimenti nettamente inferiori. Monitora le prestazioni e ridelega se necessario.
- Slashing: l'implementazione dello slashing di Solana è attiva per violazioni di doppia firma, con penalità ridotte ma diverse da zero per il comportamento scorretto dei validatori.
- Rischio di smart contract: i LST come JitoSOL, mSOL e i token emessi da Sanctum dipendono dagli smart contract. Un bug potrebbe influenzare il peg o lo stake sottostante.
- Rischio di peg: durante lo stress di mercato, i LST possono essere scambiati al di sotto di 1:1 con SOL. La profondità di liquidità e la struttura del protocollo determinano la rapidità con cui il peg si riprende.
- Blocco dell'unbonding: l'unstaking nativo richiede da 2 a 3 giorni, un'esposizione reale nei periodi di volatilità. I LST riducono questo rischio ma aggiungono il rischio di contract.
- Stratificazione del restaking: SOL o LST in restaking ereditano il rischio di smart contract di ogni protocollo nello stack, oltre alle condizioni di slashing di qualsiasi Node Consensus Network protetta.
- Rischio di centralizzazione: il client Jito gestisce ora circa il 95% dello stake. Un bug o un'interruzione che colpisce Jito-Solana potrebbe influenzare la maggior parte della rete.
- Esposizione alla riforma dell'inflazione: se la SIMD-411 o una proposta simile viene approvata, i rendimenti nominali dello staking potrebbero scendere del 30% o più in tre anni.
Considerazioni finali
Lo staking di Solana si è evoluto in un sistema stratificato. La delega nativa ancora la sicurezza della rete, ma il liquid staking rappresenta ora il 17,6% dello stake totale, il restaking sta costruendo un secondo livello di yield e gli ETF spot statunitensi stanno canalizzando capitale istituzionale nel set di validatori per la prima volta.
I compromessi principali rimangono. L'elevata partecipazione allo staking si accompagna a un'economia dei validatori concentrata. I rendimenti generosi arrivano con una riforma attiva dell'inflazione che potrebbe comprimerli. Il liquid staking offre flessibilità ma aggiunge il rischio di contract.
Il nuovo fattore è il ritmo del consolidamento. Otto ETF statunitensi, progressi reali nella diversità dei client con Firedancer, la riscrittura del consenso Alpenglow e un livello di restaking in fase di maturazione stanno arrivando contemporaneamente. I prossimi 12 mesi stabiliranno probabilmente se l'ecosistema di staking di Solana può assorbire capitale istituzionale senza sacrificare la decentralizzazione che 791 validatori stanno ancora cercando di difendere.
Domande frequenti
In che modo il MEV di Jito contribuisce al mio yield di staking su Solana?
Il client Jito-Solana esegue un block engine off-chain in cui i searcher offrono un'offerta per l'inclusione prioritaria delle transazioni. I validatori catturano queste mance e ne passano una quota ai delegatori. Per i possessori di JitoSOL, il MEV aggiunge in genere da 1 a 2 punti percentuali in cima allo yield di inflazione base, a seconda dell'attività di rete e delle prestazioni dei validatori.
Qual è il periodo di unbonding durante lo staking nativo di SOL?
L'unstaking nativo richiede un'epoca intera per essere disattivato, circa 2 o 3 giorni. Durante questa finestra il SOL smette di generare ricompense ma non è ancora liquido. I token di liquid staking aggirano il cooldown consentendo agli utenti di effettuare uno swap in SOL su un DEX come Jupiter o Orca.
Le ricompense dello staking di Solana sono tassabili?
Nella maggior parte delle giurisdizioni, le ricompense dello staking sono trattate come reddito ordinario nel momento in cui vengono ricevute, in base al valore equo di mercato di SOL in quel momento. Un evento di capital gains separato si applica quando il SOL viene successivamente venduto. I possessori di LST affrontano maggiori sfumature poiché le ricompense maturano attraverso l'apprezzamento del prezzo del token anziché tramite nuova emissione. Non siamo consulenti fiscali; verifica il trattamento nella tua giurisdizione.
Qual è la differenza tra liquid staking e restaking su Solana?
Il liquid staking emette un token negoziabile (come JitoSOL) che rappresenta i SOL in stake, il quale genera ricompense da inflazione e, in alcuni casi, MEV. Il restaking prende SOL o un LST e riutilizza quello stake per proteggere servizi aggiuntivi (NCN o AVS) in cambio di un yield extra. Il restaking stratifica il rischio: un errore a qualsiasi livello può compromettere la posizione sottostante.
SIMD-411 ridurrà il mio yield di staking su Solana?
Se i validatori approvano SIMD-411, il tasso di disinflazione raddoppierà dal 15% al 30% all'anno. I modelli di Galaxy e Helius suggeriscono che i yield di staking nominali potrebbero scendere da circa il 6,4% attuale a circa il 5,0% nel primo anno, circa il 3,5% nel secondo e circa il 2,4% nel terzo. Il compromesso è una minore diluizione per i possessori di SOL e un'emissione a lungo termine inferiore, con il MEV che si assicura una fetta maggiore dei ricavi dei validatori.
In che modo lo staking su Solana si confronta con quello su Ethereum?
Solana vanta una partecipazione più elevata (68% contro il 28,9%), yield nominali superiori (dal 5,75% all'8% contro il 3,3%), nessuna delega minima e un unbonding più rapido. Ethereum dispone di un set di validatori molto più ampio (1,1 milioni contro 791), di uno slashing più severo e di un ecosistema di liquid restaking più profondo tramite EigenLayer. I compromessi riflettono priorità differenti in termini di throughput, decentralizzazione ed efficienza del capitale.
