






Топ-10 статистических данных и трендов по staking Solana в 2026 году
В таблице ниже обобщены основные показатели нашего анализа, предоставляющие наглядный обзор экосистемы staking Solana в 2026 году.
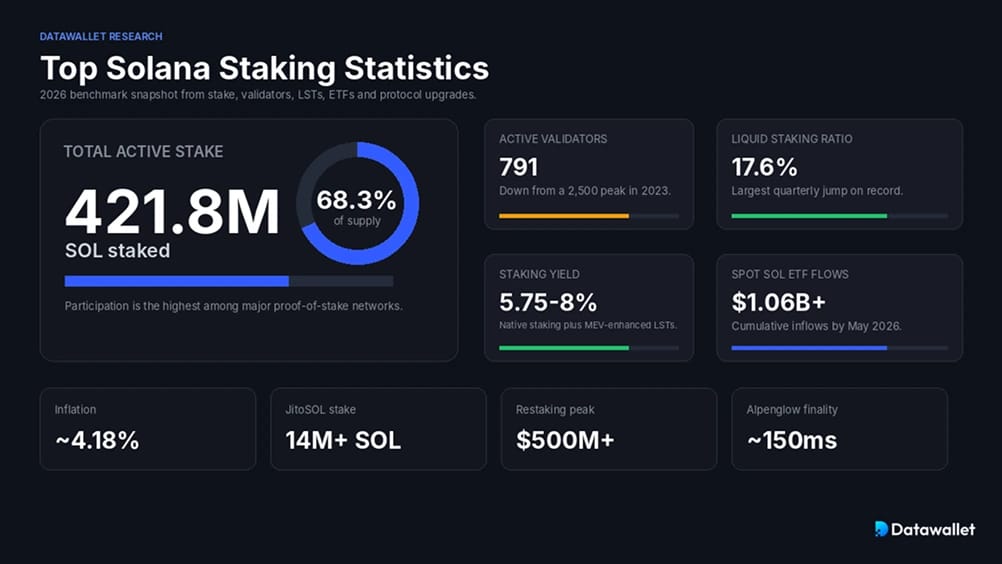
1. Застейкано более 421 миллиона SOL, что составляет 68% предложения
Отчет Messari о состоянии сети Solana за IV квартал 2025 г. оценивает активный stake в 421,8 миллиона SOL, что эквивалентно 68,3% циркулирующего предложения. Это самый высокий показатель участия в staking среди крупных сетей proof-of-stake.
Общий stake вырос на 3,0% по сравнению с предыдущим кварталом, с 409,6 миллиона до 421,8 миллиона, даже несмотря на то, что долларовая стоимость застейканных SOL снизилась вместе с более широким рынком. Stake в USD достиг исторического максимума в 102 миллиарда долларов 18 сентября 2025 года, когда SOL торговался около 248 долларов, а к концу квартала стабилизировался вблизи отметки 52,5 миллиарда долларов.
Рост носит структурный, а не спекулятивный характер. Спотовые ETFs, добавляющие свои активы в staking, корпоративные казначейства, пополняющие запасы SOL, и рост ликвидного staking позволили балансам stake расти даже на фоне ценовой коррекции.
2. Количество активных валидаторов сократилось примерно до 791, что вызывает вопросы о децентрализации
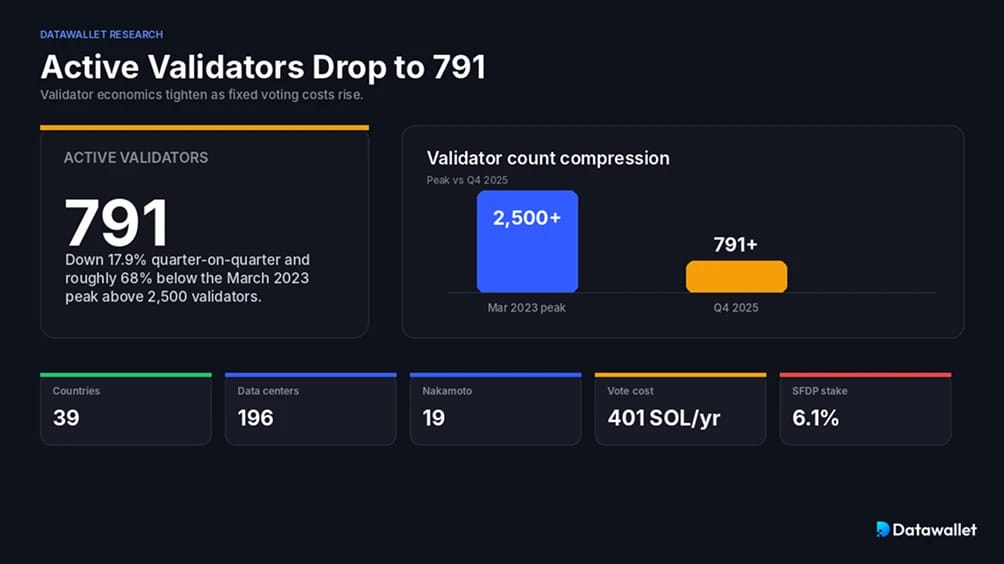
Solana завершила IV квартал 2025 года с 791 активным валидатором, что означает квартальное снижение на 17,9% и падение примерно на 68% по сравнению с мартовским пиком 2023 года, составлявшим более 2500. Валидаторы размещены в 39 странах и 196 уникальных дата-центрах, при этом коэффициент Nakamoto составляет 19.
Это сокращение отражает экономику валидаторов, а не ослабление спроса. Только голосование теперь обходится примерно в 1,1 SOL в день, или примерно в 401 SOL в год, что по текущим ценам составляет около 34 000 долларов США в виде фиксированных ежегодных расходов без учета аппаратного обеспечения. Мелкие валидаторы, ранее получавшие поддержку от Программы делегирования Solana Foundation (SFDP), оказались вытеснены из-за высоких затрат; доля stake SFDP снизилась с 12,4% до 6,1% от общего объема stake в годовом исчислении, что составляет падение на 50,9%.
Ключевые сигналы концентрации по набору валидаторов:
- Топ-3 сущности: Helius, Binance Staking и Galaxy в совокупности удерживают более 26% staked SOL.
- Крупнейший отдельный валидатор: Helius управляет крупнейшим валидатором сети с более чем 14 млн SOL, делегированными через инфраструктуру с комиссией 0%.
- Концентрация дата-центров: Коэффициент Nakamoto для хостинга равен 6, что означает, что шесть провайдеров обеспечивают треть всего stake.
- Географическое распределение: Валидаторы работают в 39 странах, основные скопления находятся в Северной Америке и Европе.
- Поддержка фондов: Делегирование SFDP было намеренно сокращено, чтобы подтолкнуть валидаторов к экономической самодостаточности.
3. Доходность нативного staking Solana составляет от 5,75% до 6,5% APY
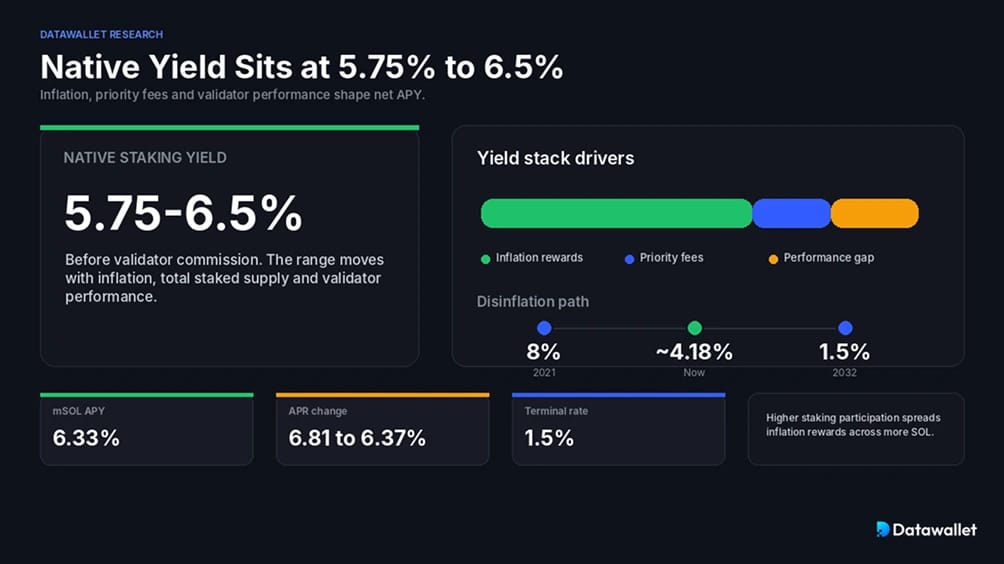
Доходность нативного staking в настоящее время составляет около 5,75% APY до вычета комиссии валидатора, согласно Staking Rewards. Эта цифра включает инфляционные награды (в настоящее время около 4,18% годовой эмиссии), распределенные между staked предложением, а также небольшой вклад от priority fee.
Три переменные определяют доходность. Во-первых, график дефляции, который начался с 8% в 2021 году и снижается на 15% за эпоху-год в направлении целевого показателя в 1,5%. Во-вторых, коэффициент staking: по мере увеличения количества staked SOL доля каждого staker в фиксированном пуле инфляции уменьшается. В-третьих, производительность валидатора, которая определяет, получаете ли вы свою полную долю наград за блок.
Для контекста: mSOL APY от Marinade завершил IV квартал 2025 года на уровне примерно 6,33%, в то время как APR нативного staking снизились с 6,81% до 6,37% в течение того же квартала на фоне более слабого формирования priority fee.
4. Коэффициент ликвидного staking подскочил до 17,6%, что является рекордным квартальным ростом
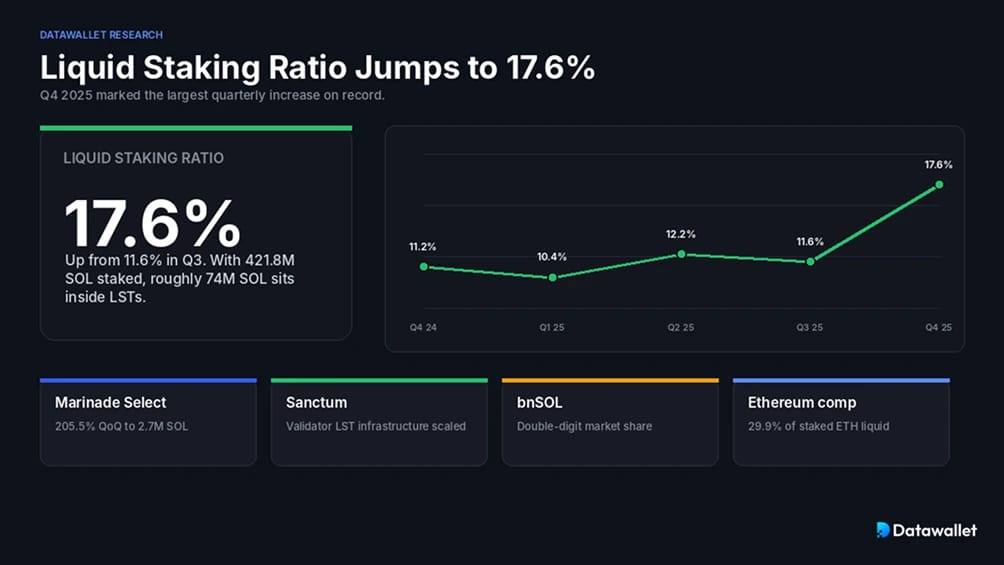
Коэффициент ликвидного staking вырос с 11,6% до 17,6% по сравнению с предыдущим кварталом в IV квартале 2025 года, что стало рекордным ростом за один квартал. При 421,8 млн staked SOL это означает, что примерно 74 млн SOL находятся в токенах ликвидного staking (LST).
Динамика была стабильной, но неравномерной среди эмитентов LST:
- IV кв. 2024: коэффициент liquid staking на уровне 11,2%
- I кв. 2025: ~10,4% (небольшой откат)
- II кв. 2025: 12,2% (рост на 16,8% кв./кв.)
- III кв. 2025: 11,6% (небольшое сокращение)
- IV кв. 2025: 17,6% (самый крупный квартальный прирост за всю историю)
Всплеск в IV квартале был обусловлен тремя факторами: эмитенты ETF, такие как Canary, направлявшие активы через Marinade Select (рост составил 205,5% кв./кв. до 2,7 млн SOL), масштабирование инфраструктуры валидаторов и LST от Sanctum среди небольших валидаторов, а также удержание доли рынка двузначным числом со стороны bnSOL от Binance. Сопоставимый показатель для Ethereum, составляющий около 29,9% staked ETH в ликвидной форме, оставляет для Solana значительный потенциал для роста.
5. Jito лидирует на рынке LST с TVL более $938 млн
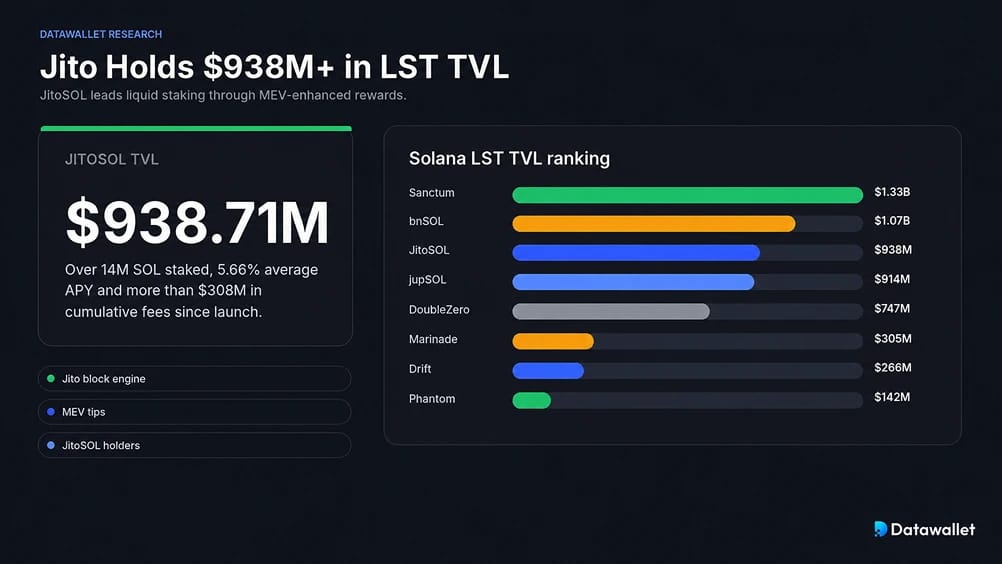
Jito остается доминирующим протоколом liquid staking на Solana. По состоянию на май 2026 года JitoSOL удерживает $938,71 млн в TVL в пуле stake сети Solana при среднем APY 5,66% и более чем 14 млн staked SOL. Совокупный объем комиссий с момента запуска превысил $308 млн.
Более широкий ландшафт LST на Solana по данным DefiLlama на май 2026 года:
Преимущество JitoSOL заключается в его движке блоков. Валидаторы, использующие клиент Jito-Solana, собирают MEV-чаевые и перераспределяют их часть среди держателей JitoSOL, что повышает базовую APY по сравнению с пулами без сбора MEV. Более подробный разбор читайте в нашем руководстве по Jito и JitoSOL.
6. Совокупный приток средств в спотовые ETF на Solana в США превысил $1 миллиард
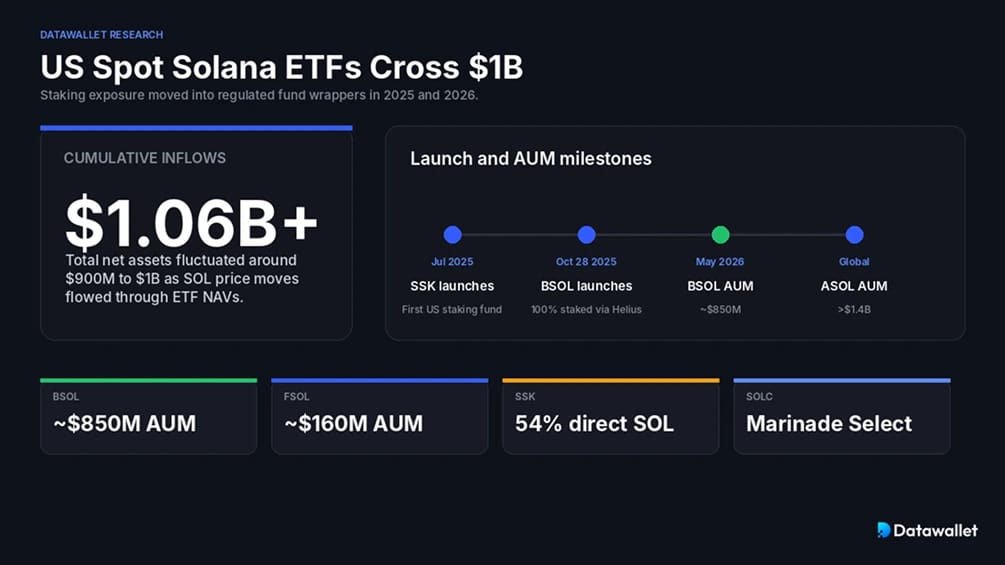
Первые спотовые ETF на Solana в США с возможностью staking были запущены в период с июля по октябрь 2025 года, и эта категория быстро масштабировалась. По состоянию на май 2026 года совокупный чистый приток капитала вырос примерно до 1,06 млрд долларов, а общая сумма чистых активов колеблется в районе от 900 млн до 1 млрд долларов по мере изменения цен через чистую стоимость активов (NAV) ETF.
Основные запускаемые спотовые ETF на Solana в США и их структура:
- REX-Osprey Solana Staking ETF (SSK): Первый фонд staking для Solana в США, запущенный в июле 2025 года в соответствии с Законом об инвестиционных компаниях 1940 года, с примерно 54% в прямом SOL и 43,5% в CoinShares Physical Staked Solana ETP.
- Bitwise Solana Staking ETF (BSOL): Запущен 28 октября 2025 года на бирже NYSE Arca. BSOL отправляет в staking 100% активов через выделенный валидатор под управлением Helius, ориентируясь на ~7% годовой доходности. AUM достиг примерно 850 млн долларов к маю 2026 года.
- Fidelity Solana Fund (FSOL): Активный эмитент с AUM около 160 млн долларов и стабильным недельным притоком средств.
- Grayscale Solana Trust (GSOL): Конвертирован из закрытого траста в формат ETF вскоре после BSOL.
- VanEck, Franklin Templeton, Canary, 21Shares: Дополнительные эмитенты, причем Canary Marinade Solana ETF (SOLC) осуществляет staking через Marinade Select.
- Morgan Stanley: Подал заявку на спотовый Solana ETF в январе 2026 года с обновленной формой S-1 в мае 2026 года под предполагаемым тикером MSOL.
За пределами США фонд 21Shares ASOL (Швейцария) удерживает более 1,4 млрд долларов в управлении (AUM), а канадские спотовые Solana ETF от Purpose, 3iQ, CI Galaxy и Evolve функционируют с 2025 года. Застейканные SOL внутри регулируемых оболочек ETF теперь вносят свой вклад как в безопасность сети, так и в доходность для инвесторов.
7. Restaking становится следующим уровнем доходности
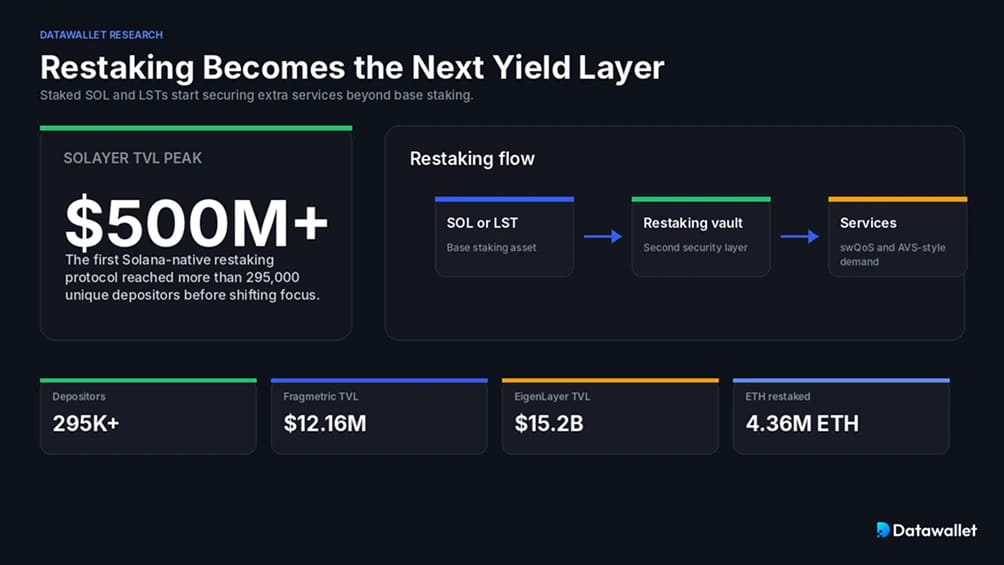
Restaking дает застейканным SOL или LST дополнительную задачу: обеспечение безопасности дополнительных сервисов и получение дополнительной доходности поверх базовых наград за staking. В ранней экосистеме Solana доминируют два протокола.
Solayer стал первым нативным протоколом restaking в сети Solana, достигшим пика на отметке более 500 млн долларов TVL при числе уникальных депозиторов свыше 295 000 до переориентации на свою аппаратно-ускоренную сеть InfiniSVM. Его токен sSOL теперь также обеспечивает функцию Quality of Service с учетом стейкинга (swQoS), позволяя приложениям покупать приоритетное блочное пространство.
Jito Restaking, запущенный в октябре 2024 года, использует модель токена квитанции хранилища (VRT) совместно с такими партнерами, как Fragmetric (выпускающий fragSOL), Renzo (ezSOL) и Kyros. Текущий TVL Fragmetric составляет 12,16 млн долларов, снизившись по сравнению с пиком третьего квартала 2025 года на фоне нормализации доходности restaking.
Сравнение restaking в Ethereum является показательным: только в EigenLayer заблокировано более 15,2 млрд долларов TVL при 4,36 млн restaked ETH. В долларовом выражении restaking в Solana примерно на два порядка меньше, что говорит либо о потенциале для догоняющего роста, либо о принципиально ином наборе возможностей AVS.
8. Внедрение Firedancer достигает ~20% stake
Первые пять лет Solana работала на одном валидаторном клиенте. Ситуация изменилась с выходом Frankendancer, гибридного клиента, созданного Jump Crypto, который объединяет высокопроизводительный сетевой уровень Firedancer с существующей средой выполнения Agave.
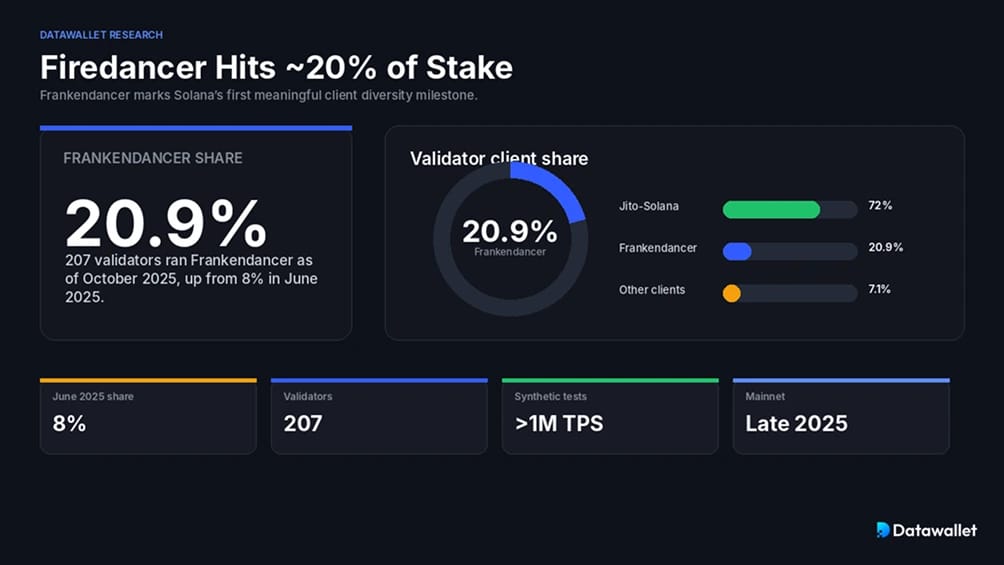
По состоянию на октябрь 2025 года 207 валидаторов используют Frankendancer, что составляет примерно 20,9% от общего объема staked SOL по сравнению с всего 8% в июне 2025 года. Клиент Jito-Solana (форк Agave с MEV-инфраструктурой) сохраняет доминирующее положение (около 72% stake), однако Frankendancer знаменует собой первое значимое разнообразие клиентов за всю историю Solana.
Полноценный клиент Firedancer, написанный с нуля на C/C++ и показавший в тестах более 1 млн TPS в синтетических тестах, вышел в mainnet в конце 2025 года и внедряется постепенно. Диверсификация клиентов снижает системный риск того, что одна ошибка выведет из строя всю сеть.
9. SIMD-228 отклонено; SIMD-411 теперь на рассмотрении
Самым обсуждаемым голосованием по управлению в 2025 году стал SIMD-228, предложение Multicoin Capital заменить фиксированный график дефляции Solana рыночной моделью, которая сократила бы инфляцию ниже 1% при текущем уровне участия в staking. Предложение было отклонено в марте 2025 года при поддержке 61%, что меньше требуемого супербольшинства в 66%.
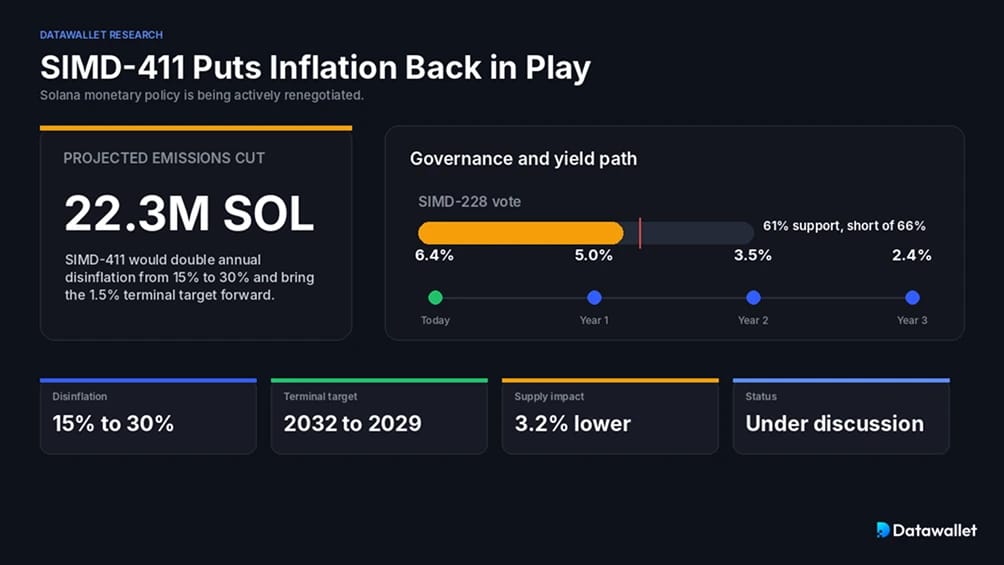
SIMD-411, опубликовано в ноябре 2025 года разработчиками Helius Labs, предлагает более простой подход: удвоить годовой темп дезинфляции с 15% до 30%, перенеся достижение целевого показателя в 1,5% с 2032 на 2029 год. Это изменение исключит около 22,3 миллиона SOL из прогнозируемых эмиссий за шесть лет, что приведет к сокращению предложения на 3,2%.
Последствия для stakers в случае принятия SIMD-411:
- Номинальная доходность снижается: Доходность от инфляции падает примерно с 6,4% сегодня до ~5,0% в первый год, затем до ~3,5% и далее до ~2,4%.
- Реальная доходность растет: Меньшее размывание для тех, кто не занимается stake, и усиление дефицита циркулирующего SOL.
- Экономика валидаторов ужесточается: Меньшие валидаторы, зависящие от инфляционных наград, сталкиваются с усилением давления консолидации.
- MEV становится важнее: По мере сокращения инфляции Jito MEV tips и priority fee начинают занимать большую долю доходов валидаторов.
Предложение остается предметом обсуждения по состоянию на середину 2026 года, но вектор развития понятен: денежно-кредитная политика Solana активно пересматривается.
10. Jito MEV Tips теперь генерируют большую часть priority fee в Solana
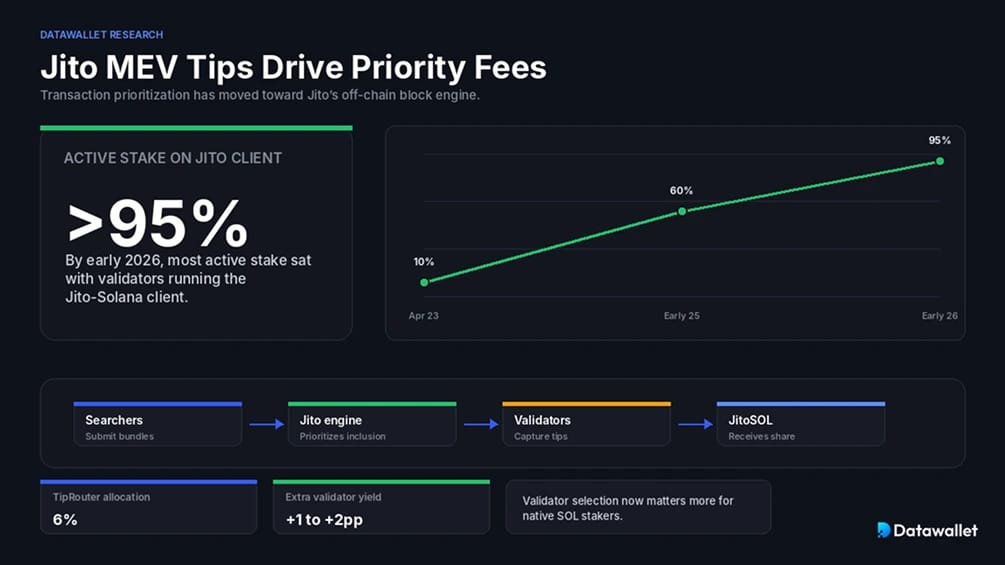
Мотор блоков Jito стал доминирующим механизмом приоритизации транзакций на Solana. В апреле 2023 года чаевые Jito составляли всего около 10% от SOL, уплаченных в качестве priority fee. К началу 2025 года этот показатель регулярно превышал 60%, а к началу 2026 года более 95% активного stake приходится на валидаторов, использующих клиент Jito-Solana.
Экономическая петля работает напрямую. Searchers отправляют bundles в офчейн-мотор блоков Jito и платят чаевые за приоритетное включение. Валидаторы забирают большую часть чаевых, а часть перенаправляется держателям JitoSOL в качестве дополнительной yield. TipRouter NCN, сеть консенсуса нод Jito для распределения чаевых, выделяет 6% MEV-чаевых между Jito DAO, stakers JitoSOL и stakers управления JTO.
Для нативных stakers выбор валидатора сейчас важен как никогда. Валидаторы, запускающие клиент Jito с высокой производительностью создания блоков, обычно обеспечивают на 1–2 процентных пункта дополнительной yield по сравнению с теми, которые этого не делают.
Что такое Solana Staking?
Solana staking представляет собой делегирование SOL валидаторам, которые создают блоки и голосуют в консенсусе. Валидаторы зарабатывают инфляционную эмиссию, priority fee за транзакции и (при запущенном клиенте Jito) MEV-чаевые, а затем передают часть делегаторам за вычетом комиссии.
В отличие от Ethereum, у Solana нет минимального требования к stake для делегирования. Любое количество SOL можно закрепить за любым активным валидатором через кошелёк вроде Phantom или Solflare, либо через платформу staking Solana или LST-протокол. Нативный staking имеет период охлаждения от 2 до 3 дней при unstaking; LST позволяют выйти мгновенно путем swap токена получения на DEX.
Большинство пользователей выбирают один из трех путей: нативное делегирование (полное кастодиальное хранение, двухдневный период разблокировки), ликвидный staking (торгуемый токен получения, доходность с поддержкой MEV) или staking на централизованной бирже (простой, но custodial). Ликвидный staking все чаще становится стандартным выбором для пользователей, которые сохраняют SOL продуктивным в экосистеме DeFi Solana.
Как работает Solana Staking?
SOL staking использует модель консенсуса Proof-of-Stake, в которой валидаторы делают stake (и принимают делегированный stake), чтобы заработать право производить блоки и голосовать.
Сегодня существует несколько основных способов для stake SOL:
- Нативная делегация: Пользователи выделяют SOL валидатору через свой кошелёк. Аккаунт stake остается под управлением пользователя и приносит награды пропорционально производительности валидатора. Анбондинг занимает от 2 до 3 дней.
- Ликвидный staking: Пользователи вносят SOL в такие протоколы, как Jito, Marinade или Sanctum, и получают торгуемый LST, который накапливает ценность по мере начисления наград в каждую эпоху. Выход происходит мгновенно через DEX обмен.
- Staking на централизованной бирже: Платформы вроде Binance или Coinbase управляют инфраструктурой валидаторов для пользователей. Это самый простой вариант, но биржа сохраняет кастодиальный контроль.
- Restaking: SOL или LST вносятся в Jito Restaking или Solayer для обеспечения безопасности дополнительных сервисов (NCN или AVS) ради дополнительной доходность.
- ETF со staking: Спотовые Solana ETF, такие как BSOL, отправляют в staking 100% своих SOL через назначенного валидатора, передавая доходность акционерам за вычетом комиссий.
- Соло-валидация: Операторы запускают собственную ноду с личным stake плюс делегированиями. Требует времени безотказной работы, оборудования и ~401 SOL в год на расходы по голосованию.
Solana staking против Ethereum staking
Обе сети используют консенсус proof-of-stake, но их архитектура и пользовательский опыт существенно различаются.
В сети Solana нет минимального порога делегирования, очереди валидаторов и обеспечивается мгновенная ликвидность с помощью LST. Обратной стороной являются более высокие требования к оборудованию валидаторов и их меньшая децентрализация (791 активный валидатор против 1,1 миллиона у Ethereum).
Ethereum staking требует 32 ETH для запуска валидатора или до 2048 ETH после обновления Pectra, а заявки на вход и выход обрабатываются через очереди. Доходность здесь ниже (~3,3% APY, включая MEV), но набор валидаторов намного шире, что повышает децентрализацию за счет усложнения работы.
Solana делает ставку на гибкость, DeFi композитность и высокую активность. Ethereum отдает приоритет децентрализации валидаторов и более консервативной системе безопасности. Теперь обе сети добавляют поверх рестейкинг: шаблонами для этого стали EigenLayer на Ethereum, а также Solayer и Jito Restaking на Solana.
Какую доходность вы получите от staking в Solana?
Нативная staking доходность в настоящее время составляет от 5,75% до 6,5% APY до вычета комиссии валидатора. Большинство валидаторов взимают от 0% до 10%, оставляя тем, кто выполняет нативный staking, примерно от 5,5% до 6,5% чистой инфляционной доходности.
Ликвидный staking и MEV увеличивают эту базовую доходность. Смешанная доходность APY для JitoSOL находилась в диапазоне от 5,89% до 7,46% в начале 2026 года в зависимости от активности MEV в сети. Субсидируемые LST, такие как JupSOL, временами достигали 8–9%, хотя эти показатели зависят от субсидий протокола, а не от устойчивой экономики.
Рассчитайте собственную доходность с помощью нашего калькулятора staking для Solana. Стейкинг 1 000 SOL под 6,5% APY приносит примерно 65 SOL в год до вычета комиссии, или около $5 500 по текущим ценам. Те же 1 000 SOL через JitoSOL при смешанной доходности 7,2% дают ближе к 72 SOL, при этом LST можно использовать в различных протоколах DeFi на базе Solana.
Если SIMD-411 будет принят, кривая инфляции начнет сжиматься быстрее. Доходность в первый год может упасть примерно до 5,0%, затем до 3,5% и до 2,4%, при этом MEV будет забирать большую долю общей выручки от staking.
Плюсы и минусы staking Solana
staking Solana предлагает привлекательную доходность и мгновенную ликвидность через LST, но сопряжен с техническими и экономическими компромиссами. В таблице ниже рассмотрены основные факторы.
Прогноз для staking Solana на 2026 год
Четыре фактора формируют экономику staking Solana в 2026 году: обновление консенсуса Alpenglow, продолжающаяся инфляционная реформа, институциональный спрос на ETF и более широкое разнообразие клиентского ПО валидаторов благодаря Firedancer.
Сооснователь Solana Anatoly Yakovenko сообщил изданию CoinDesk в мае 2026 года, что обновление Alpenglow может быть развернуто в mainnet уже в третьем квартале 2026 года. Alpenglow заменяет Proof of History и TowerBFT на Votor и Rotor, сокращая время финализации транзакций с ~12,8 секунды до ~150 миллисекунд. Для stakers это снижает затраты на голосование валидаторов и меняет экономику MEV, делая упорядочение на основе задержек менее выгодным.
Разработчики Helius Labs, стоящие за SIMD-411, утверждают, что Solana переплачивает за безопасность и что конечный уровень инфляции в размере 1,5% должен быть ускорен на годы вперед. В случае одобрения stakers должны ожидать более низкую номинальную доходность, но улучшенную реальную доходность за счет снижения разводнения.
С институциональной стороны Brian Smith, президент Jito Foundation, охарактеризовал расширение JitoSOL через регулируемые ETP (включая новый продукт 21Shares JSOL, запущенный в январе 2026 года) как способ предоставить доходность liquid staking европейским инвесторам через существующие брокерские счета. Аналитик ETF из Bloomberg Intelligence Eric Balchunas назвал BSOL от Bitwise лучшим дебютом ETF 2025 года среди всех классов активов, что сигнализирует о сохраняющемся институциональном спросе на подверженность SOL с поддержкой staking.
Риски staking SOL
staking SOL сопряжен с техническими и экономическими рисками, которые усугубляются по мере перехода stakers от нативного делегирования к LST и restaking.
Основные риски, которые следует взвесить перед staking SOL:
- Низкая производительность валидатора: Валидатор с плохим аптаймом или малым количеством кредитов на голосование приносит существенно меньшую доходность. Следите за производительностью и при необходимости перенаправляйте делегирование.
- Slashing: В Solana реализован механика slashing за double-signing offenses, предусматривающая небольшие, но ненулевые штрафы за некорректное поведение валидаторов.
- Smart contract risk: LST, такие как JitoSOL, mSOL и токены, выпущенные Sanctum, зависят от смарт-контрактов. Ошибка может повлиять на привязку (peg) или базовый stake.
- Peg risk: В условиях рыночного стресса LST могут торговаться ниже соотношения 1:1 к SOL. Глубина ликвидности и устройство протокола определяют, насколько быстро восстановится привязка.
- Unbonding lockup: Нативная процедура unstaking занимает от 2 до 3 дней, что создает реальные риски в периоды волатильности. LST снижают этот риск, но добавляют риски смарт-контрактов.
- Restaking layering: Restaked SOL или LST наследуют риски смарт-контрактов каждого протокола в стеке, а также условия slashing любой защищаемой сети консенсуса нод (Node Consensus Network).
- Centralization risk: Клиент Jito в настоящее время обеспечивает около 95% stake. Ошибка или сбой в работе Jito-Solana могут затронуть большую часть сети.
- Inflation reform exposure: Если SIMD-411 или аналогичное предложение будет принято, номинальная доходность staking может упасть на 30% или более в течение трех лет.
Заключение
Стейкинг в Solana превратился в многоуровневую систему. Нативная делегация по-прежнему обеспечивает безопасность сети, однако liquid staking теперь составляет 17.6% от общего объема stake, restaking формирует второй слой доходности, а американские спотовые ETFs впервые направляют институциональный капитал в пул валидаторов.
Основные компромиссы остаются прежними. Высокий уровень участия в staking сопровождается централизованной экономикой валидаторов. Щещдрая доходность сопряжена с активной реформой инфляции, которая может ее снизить. Liquid staking дает гибкость, но добавляет риски смарт-контрактов.
Новым фактором является скорость консолидации. Восемь ETF в США, реальный прогресс в разнообразии клиентов благодаря Firedancer, переписывание консенсуса Alpenglow и взрослеющий слой restaking появляются одновременно. Ближайшие 12 месяцев, вероятно, определят, сможет ли экосистема staking Solana поглотить институциональный капитал без ущерба для децентрализации, которую все еще пытаются защитить 791 валидатор.
Часто задаваемые вопросы
Как Jito MEV увеличивает мою доходность staking в Solana?
Клиент Jito-Solana управляет офчейн-блок-движком, где ищущие выгоду участники (searchers) делают ставки на приоритетное включение транзакций. Валидаторы забирают эти чаевые и передают часть делегаторам. Для держателей JitoSOL MEV обычно добавляет от 1 до 2 процентных пунктов к базовой инфляционной доходности в зависимости от сетевой активности и производительности валидатора.
Каков период unbonding при нативном staking SOL?
Нативный unstaking занимает одну полную эпоху для деактивации, примерно от 2 до 3 дней. В течение этого окна SOL перестает приносить вознаграждения, но еще не является ликвидным. Токены liquid staking обходят этот период ожидания, позволяя пользователям выполнить swap обратно в SOL на такой DEX, как Jupiter или Orca.
Облагаются ли налогами вознаграждения за staking в Solana?
В большинстве юрисдикций вознаграждения за staking рассматриваются как обычный доход в момент их получения, исходя из справедливой рыночной стоимости SOL на тот момент. Отдельное событие прироста капитала применяется при последующей продаже SOL. Держатели LST сталкиваются с большим количеством нюансов, поскольку вознаграждения начисляются за счет роста цены токена, а не за счет новой эмиссии. Мы не являемся налоговыми консультантами; уточняйте порядок налогообложения в вашей юрисдикции.
В чем разница между ликвидным staking и restaking на Solana?
Ликвидный staking выпускает торгуемый токен (например, JitoSOL), представляющий staked SOL, который приносит инфляционные вознаграждения и, в некоторых случаях, MEV. Restaking берет SOL или LST и повторно использует этот stake для обеспечения дополнительных услуг (NCN или AVS) ради дополнительной доходность. Restaking наслаивает риски: сбой на любом уровне может повлиять на базовую позицию.
Сократит ли SIMD-411 мою доходность staking на Solana?
Если валидаторы одобрят SIMD-411, темпы дезинфляции удвоятся с 15% до 30% в год. Моделирование от Galaxy и Helius показывает, что номинальная доходность staking может упасть примерно с 6,4% сегодня до ~5,0% в первый год, ~3,5% во второй год и ~2,4% в третий год. Компромисс заключается в снижении размытия для держателей SOL и уменьшении долгосрочной эмиссии, при этом MEV будет занимать большую долю доходов валидатора.
Как staking на Solana соотносится со staking на Ethereum?
Solana имеет более высокое участие (68% против 28,9%), более высокую номинальную доходность (от 5,75% до 8% против 3,3%), отсутствие минимальной делегации и более быстрое снятие с блокировки. У Ethereum гораздо более крупный набор валидаторов (1,1 миллиона против 791), более строгий slashing и более глубокая экосистема ликвидного restaking через EigenLayer. Эти компромиссы отражают разные приоритеты в отношении пропускной способности, децентрализации и эффективности капитала.
