Что такое Dollar Milkshake Theory?
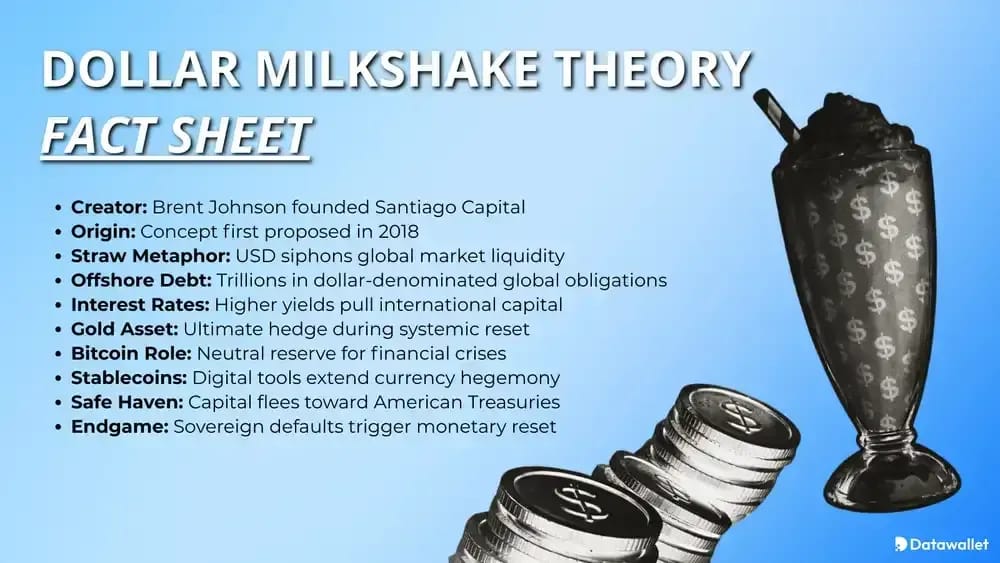
Dollar Milkshake Theory — это макроэкономическая концепция Брента Джонсона (Brent Johnson), основателя Santiago Capital, в которой используется метафора «молочного коктейля»: глобальная ликвидность смешивается вместе, но доллар США действует как соломинка, которая концентрирует спрос в периоды стресса, придавая США необычайно сильное финансовое притяжение.
Джонсон заявляет, что представил эту идею на презентациях примерно в октябре 2018 года и развил ее на конференции MacroVoices в январе 2019 года. Данный тезис связывает рост ставок в США и ужесточение фондирования в долларах с самоподдерживающимся ралли доллара.
Согласно этой концепции, рост ставок в США, дефицит оффшорного долларового финансирования и спрос на гособлигации могут в первую очередь вытягивать ликвидность из более слабых экономик. Результатом становятся более сильный доллар, ужесточение глобальных условий и стресс для стран или заемщиков, имеющих долларовые обязательства.
Экономисты не рассматривают эту теорию как догму, но ее элементы пересекаются с общепринятыми взглядами на нехватку долларов, спрос на резервную валюту и бегство от кризиса в безопасные активы. Она пользуется высокой популярностью в кругах макроинвесторов и криптовалютных энтузиастов, в то время как мейнстримные экономисты сохраняют скептицизм.
Компоненты Dollar Milkshake Theory
Ключевые составляющие Dollar Milkshake включают создание глобальной ликвидности, статус резервной валюты, оффшорный долларовый долг, рынки евродолларового финансирования, дифференциалы процентных ставок, бегство капитала, спрос на безопасные активы, риски суверенного долга и вероятность того, что золото или Bitcoin в конечном итоге поглощат недоверие к фиатным активам.
1. Создание глобальной ликвидности
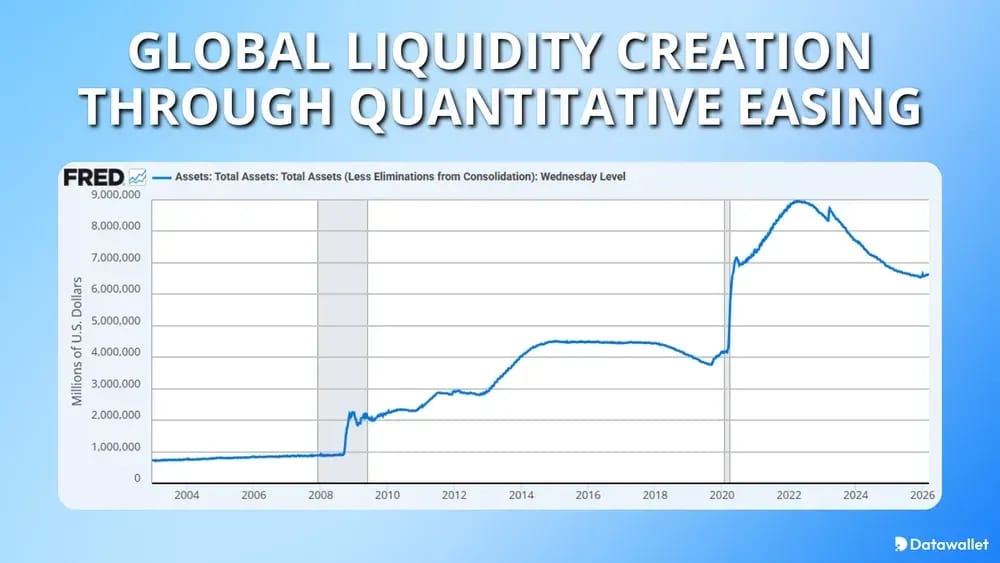
Метафора Джонсона начинается с самого «молочного коктейля»: многолетнего количественного смягчения, низких процентных ставок и скоординированных мер стимулирования в ведущих экономиках мира. По его мнению, центральные банки наполнили мир ликвидностью, но не все валюты сохранили равную силу после возвращения стресса.
Это имеет значение, поскольку общий глобальный цикл смягчения может раздуть цены на активы повсеместно, а затем заставить капитал искать наиболее глубокое, безопасное и ликвидное направление. Джонсон утверждает, что финансовая система США, несмотря на ее недостатки, по-прежнему предлагает самую сильную соломинку во время паники.
2. Долларовый долг и евродолларовая система расчетов
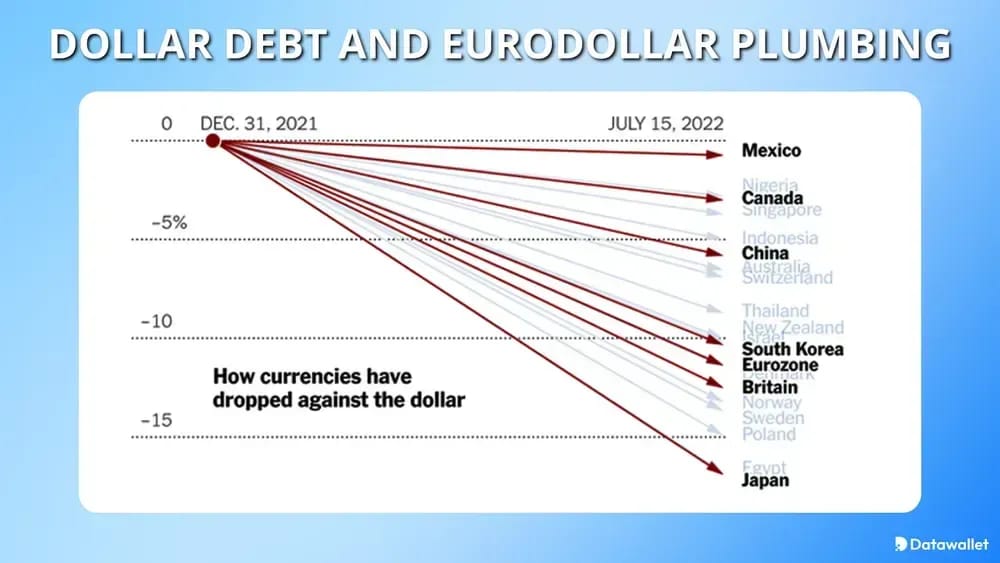
Важнейшим столпом этой теории является зависимость мира от долларовых обязательств за пределами Соединенных Штатов. Исследования Банка международных расчетов показывают наличие крупных балансовых и внебалансовых долларовых обязательств у заемщиков не из США, что делает условия фондирования в долларах важными в глобальном масштабе.
Когда рефинансирование становится сложнее, заемщикам необязательно любить доллар, чтобы нуждаться в нем. Им просто необходимы доллары для пролонгации долга, удовлетворения требований по марже или урегулирования обязательств, что может усилить дефицит ликвидности и укрепить позиции доллара.
3. Разница процентных ставок и кэрри-трейд
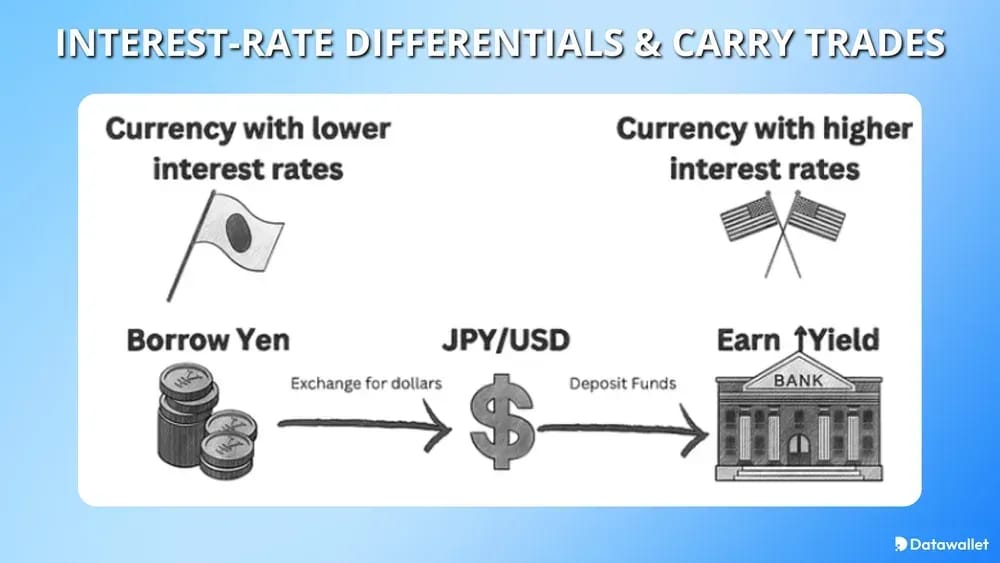
Спрэды процентных ставок помогают объяснить, почему капитал продолжает мигрировать в долларовые активы, особенно когда доходность в США выглядит более безопасной или привлекательной по сравнению с альтернативами.
- Давление кэрри-трейд: Более высокая доходность в США может привлекать заемный капитал (кэрри-трейд) в долларовые активы, уводя его с уязвимых локальных рынков при скачках волатильности.
- Расхождение монетарной политики: Даже когда другие центральные банки также смягчают политику, относительная позиция ФРС по-прежнему играет роль, поскольку глобальные инвесторы сравнивают доходность, ликвидность и доверие.
- Рефлексивное укрепление: Более сильный доллар может усугубить бремя внешнего долга за рубежом, что затем создает еще более высокий экстренный спрос на доллары.
4. Спрос на безопасные активы и бегство капитала
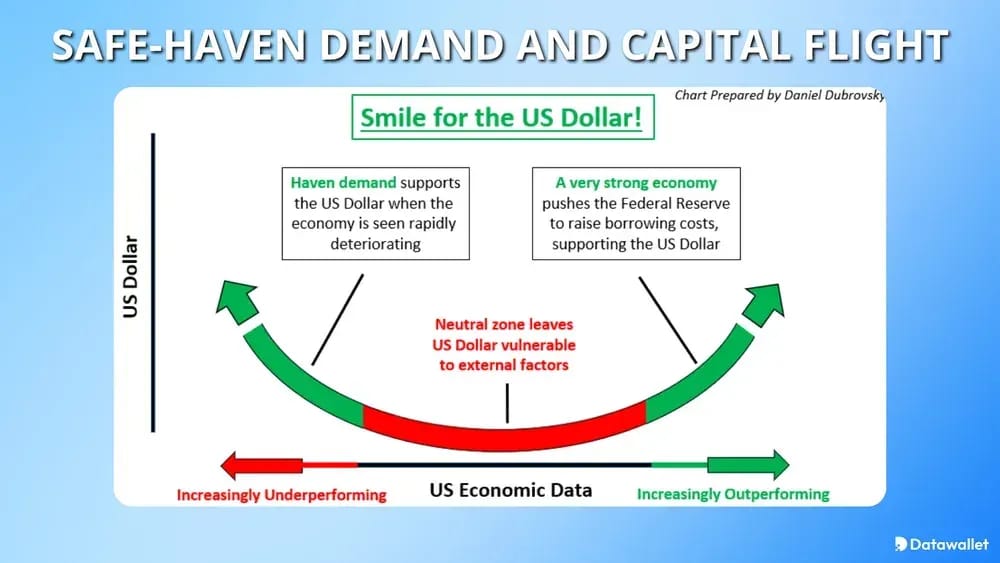
Теория также предполагает, что кризисы перенаправляют капитал в сторону балансов и рынков, которые воспринимаются как наиболее ликвидные, обеспеченные залогом и общепризнанные в мире.
- Предпочтение казначейских облигаций: На стрессовых рынках инвесторы часто по-прежнему тянутся к казначейским облигациям США и наличным долларам, поскольку они остаются ключевым обеспечением в глобальных финансах.
- Институциональная инерция: Управляющие резервами и крупные инвесторы могут быть недовольны политикой США, но при этом по-прежнему испытывают недостаток рынка с сопоставимым масштабом, конвертируемостью и глубиной правового регулирования.
- Поведение в условиях нехватки долларов: Дефицит фондирования может перевесить любые идеологические разговоры о «дедолларизации», поскольку в условиях паники операционные системы важнее предпочтений.
Каков финал Dollar Milkshake Theory?
Концепция Dollar Milkshake Theory Джонсона не сводится к бесконечному укреплению доллара. Она предполагает, что доверие к суверенным облигациям со временем может переориентироваться на более надежные денежные активы, такие как:
- Золото на первом месте: Джонсон неоднократно утверждал, что доллар может превзойти другие фиатные валюты на фоне роста золота по отношению ко всему фиатному комплексу.
- Bitcoin на втором месте: Выпуск подкаста Bankless, посвященный Crypto Milkshake, обобщил мнение Джонсона, представив BTC в качестве надежного средства сбережения, даже если его сложнее использовать в качестве денег.
- Не направлено против доллара по умолчанию: Поздняя стадия теории означает не столько «смерть доллара завтра», сколько «эрозию доверия к суверенному долгу и рост доли альтернативных средств сбережения».
Вывод: На этом этапе доллар все еще может превосходить другие фиатные валюты, но доверие при этом может одновременно мигрировать в золото, Bitcoin и другие несуверенные средства сбережения. Эта концепция меньше говорит о бессмертии доллара и больше об иерархии во время глобального долгового кризиса суверенных государств.
Как Dollar Milkshake Theory влияет на Bitcoin?
В рамках Dollar Milkshake Bitcoin обычно не оказывается первым победителем. Он может пострадать в фазу сжатия доллара, а затем выиграть позже, по мере падения доверия к суверенному долгу и управлению фиатными валютами.
Наиболее актуальные каналы влияния на Bitcoin:
- Сжатие ликвидности доллара: Когда долларовое финансирование ужесточается, глобальная ликвидность рисковых активов обычно сокращается в первую очередь, что может оказать давление на Bitcoin до появления более долгосрочного спроса на него как на средство сбережения.
- Несуверенный хедж: Bankless резюмировал мнение Джонсона о том, что BTC является надежным средством сбережения, когда инвесторы начинают ставить под сомнение балансы суверенных государств и долговечность фиата.
- Последовательность волатильности: Теория подразумевает, что Bitcoin может вести себя как высокобета-актив ликвидности в начале стресса, а затем как денежная страховка позже. Время имеет значение.
- Эффект моста стейблкоинов: Недавнее обсуждение Джонсона на Bankless предполагает, что долларовые стейблкоины могут способствовать распространению использования доллара по всему миру, одновременно привлекая пользователей в криптоинфраструктуру.
- Риск ограничений со стороны правительства: Джонсон также предупреждал, что государства все еще могут сдерживать использование блокчейна, что ограничивает любые упрощенные нарративы о том, что «Bitcoin автоматически заменяет деньги».
- Конкуренция портфелей с золотом: В условиях паники вокруг суверенного долга Bitcoin может перетянуть на себя часть потоков капитала, но центральные банки и консервативные управляющие активами по-прежнему склонны отдавать предпочтение в первую очередь золоту.
Как Dollar Milkshake Theory влияет на золото?
Золото играет особую роль в Dollar Milkshake Theory, поскольку Джонсон не рассматривает его просто как противоположность доллару. Он утверждал, что доллар может превосходить другие фиатные валюты, в то время как золото все равно растет по отношению к более широкой фиатной системе.
Этот взгляд становится более правдоподобным в условиях финала, сосредоточенного на недоверии к суверенному долгу, а не на простой валютной конкуренции. Если правительства продолжают выпускать долг, но покупатели все больше предпочитают более твердые резервные активы, золото может поглотить спрос со стороны центральных банков, институциональных и частных инвесторов.
Dollar Milkshake Theory против дедолларизации
Сравнение Dollar Milkshake Theory и дедолларизации раскрывает противоположные взгляды на глобальную ликвидность, структурный спрос и геополитические сдвиги. Этот анализ освещает роль Bitcoin, золота и процентных ставок в будущей мировой резервной системе.
Критика Dollar Milkshake Theory
Наиболее веская критика не отвергает доминирование доллара полностью, а ставит под сомнение то, переоценивает ли концепция Джонсона структурное преимущество Америки и недооценивает ли ее собственную уязвимость по балансу.
Основные заслуживающие упоминания критические замечания:
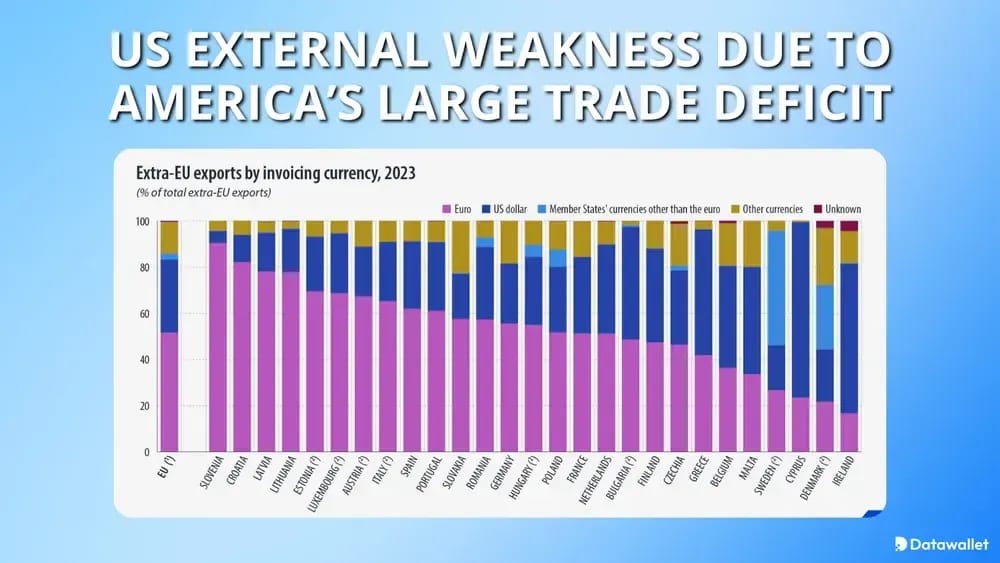
- Внешняя уязвимость США: Лин Алден выступала с менее Bullish прогнозом по доллару из-за огромного торгового дефицита Америки и отрицательной чистой международной инвестиционной позиции.
- Фондирование шире понятия дефицита: исследователи из Банка международных расчетов (BIS) отметили, что даже после масштабной реформы рынка денег глобальное долларовое фондирование неамериканских банков все равно выросло, что усложняет простое описание ситуации как дефицита.
- Импульс дедолларизации: скептики утверждают, что санкции и геополитика со временем ускоряют диверсификацию резервов, подрывая предпосылку о «неизбежном спросе на доллар».
- Проблема тайминга: даже если теория полезна с точки зрения направления, она не является точной моделью для определения того, когда именно происходят отток капитала, суверенный стресс или ротация активов.
- Альтернативные пути для резервов: критики также утверждают, что мир может эволюционировать в сторону более многополярной резервной системы вместо единого драматического взлета доллара.
- Чрезмерный упор на рыночные нарративы: мейнстримные экономисты в целом рассматривают эту концепцию как инвестиционную рамку, а не как прошедшую формальное тестирование макромодель с консенсусной академической поддержкой.
Кто такой Brent Johnson?
Brent Johnson — основатель и генеральный директор Santiago Capital, и в компании его называют автором Dollar Milkshake Theory. В Santiago заявляют, что у него около двадцати пяти лет опыта работы на финансовом рынке в сфере управления благосостоянием и консультирования частных клиентов.
До запуска Santiago Capital Джонсон проработал более девяти лет в BakerAvenue и девять лет в Credit Suisse. Он также часто выступает на конференциях, появляется на макроплатформах, включая Real Vision и Blockworks, и вещает в качестве соавтора шоу Markets Milkshakes and Madness вместе с Джоном Кутсмедой.
Заключение
Dollar Milkshake Theory лучше всего понимать как сценарий развития кризиса по этапам: сначала рост доллара, затем более глубокий суверенный стресс и, наконец, переход к более надежным средствам сбережения.
Ценность этой теории заключается в объединении долларовой инфраструктуры, структуры долга и поведения инвесторов, однако читателям следует воспринимать её скорее как полезную оптику, а не как устоявшийся макроэкономический консенсус.