¿Está disponible Hyperliquid en Estados Unidos?
No. La interfaz bloquea a los usuarios de EE. UU. en la entrada. Según sus Términos de uso, las «Personas restringidas» abarcan a cualquier persona que resida, se encuentre o esté constituida en Estados Unidos, además de los ciudadanos estadounidenses dondequiera que estén. Si cargas la aplicación desde una dirección IP de EE. UU., se te informará que tu jurisdicción está prohibida.
Lo que diferencia a Hyperliquid de sus rivales centralizados es el mecanismo. Binance y Bybit limitan el acceso con controles de Know Your Customer (KYC); Hyperliquid no realiza ninguno. Su operador, Hyperliquid Corp., depende del geofencing y de tu promesa contractual de que no eres una Persona restringida.
Una distinción clave: Hyperliquid Corp. administra la interfaz alojada en el sitio web, no la cadena de bloques en sí. La Layer 1 sigue liquidando transacciones sin importar quién pueda cargar la aplicación, y esa división se encuentra en el centro de todas las disputas regulatorias en EE. UU. al respecto.
Nuestra guía sobre los países admitidos y restringidos de Hyperliquid enumera cada jurisdicción bloqueada.

¿Por qué Hyperliquid bloquea a los usuarios de EE. UU.?
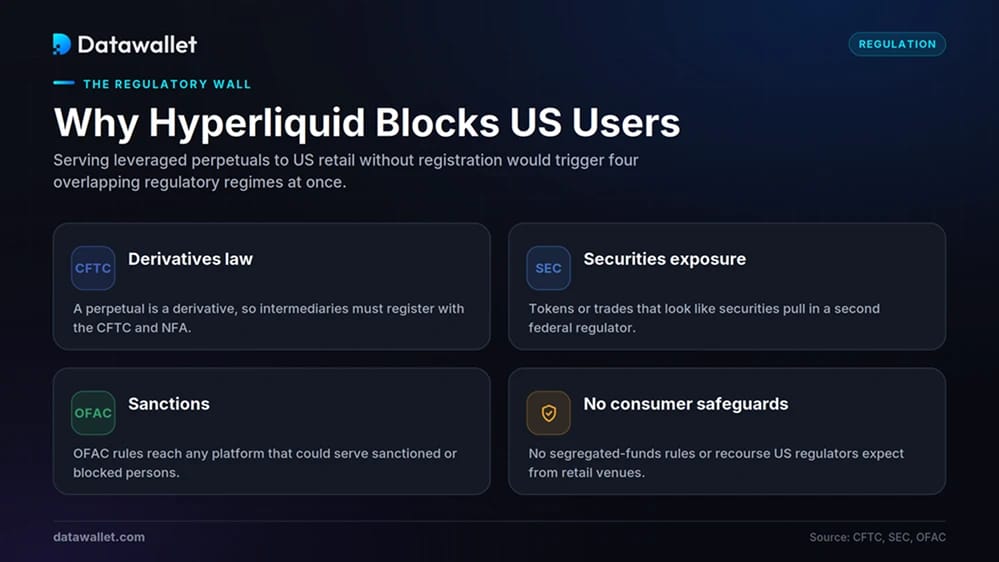
Evitación de riesgos. Ofrecer perpetuals con leverage a inversores minoristas estadounidenses sin registrarse activaría varios regímenes regulatorios de EE. UU. a la vez, con sanciones severas en caso de incumplimiento. Hyperliquid tomó el camino que eligieron la mayoría de las plataformas offshore y cerró el acceso al país.
Las presiones detrás de esa decisión:
- Ley de derivados: La Commodity Futures Trading Commission (CFTC) supervisa los futures de criptomonedas en EE. UU., y por lo general se espera que los intermediarios que los facilitan se registren en la CFTC y en la National Futures Association. Un perpetual es un derivado, lo que sitúa el producto principal de Hyperliquid en el ámbito de dicha agencia.
- Exposición a valores: La Securities and Exchange Commission (SEC) puede reclamar jurisdicción siempre que un token o transacción se parezca a un valor, lo que añade un segundo regulador federal y una carga de registro.
- Sanciones: Las normas de la Office of Foreign Assets Control alcanzan a cualquier plataforma que pueda dar servicio a personas bloqueadas, razón por la cual los términos excluyen por separado a los territorios sancionados y con control de exportaciones.
- Sin salvaguardas para el consumidor: Una plataforma non-custodial y sin permisos no ofrece ninguna de las normas de fondos segregados ni los recursos que los reguladores de EE. UU. esperan de las plataformas minoristas.
Estas preocupaciones son de peso. La CFTC ha acusado anteriormente a los operadores de protocolos de derivados descentralizados por no registrarse como mercados de contratos designados o comisionistas de futuros, lo que demuestra que ser «descentralizado» no es un escudo automático. El geobloqueo mantiene a Hyperliquid fuera de esa línea de fuego mientras se reescriben las reglas.
La CFTC y Hyperliquid: Un panorama regulatorio cambiante
El trasfondo que justificaba el bloqueo está cambiando rápidamente. A finales de mayo de 2026, la CFTC aprobó el primer contrato de futures perpetuals real en un exchange registrado en EE. UU., el producto de bitcoin de KalshiEX, y lo acompañó con una declaración de política que establece una revisión caso por caso para futuros perpetuals.
El presidente de la CFTC, Mike Selig, calificó la medida como una ruptura definitiva con la era de «regulación mediante aplicación de la ley» que, según su versión, empujó a los desarrolladores al extranjero. Argumentó que traer los perpetuals al mercado interno permite a los reguladores contener el leverage y el riesgo sistémico dentro de un marco supervisado en lugar de exportarlo. El mismo día, el personal de la CFTC permitió que Coinbase dirigiera a los clientes de EE. UU. hacia perpetuals en su filial offshore Deribit como futuros extranjeros.
Tres puntos son importantes específicamente para Hyperliquid:
- Hyperliquid no fue mencionado. Las aprobaciones fueron para Kalshi, Kraken y Coinbase, entidades estadounidenses registradas en cada caso. La interfaz de Hyperliquid sigue estando restringida; la CFTC abrió una categoría, no una puerta para este protocolo.
- Es una directriz, no una regla. Las declaraciones de política institucional y las cartas de no acción tienen peso, pero carecen de la durabilidad de una regla formal o un estatuto, por lo que una futura comisión podría cambiar de rumbo.
- La categoría es el verdadero premio. Los traders interpretan la decisión como luz verde para los perpetuals en general, el mercado que domina Hyperliquid, y la agencia cuenta ahora con una plantilla para contratos que toman como referencia otros activos.
La campaña de presión de Hyperliquid en Washington
Hyperliquid no se queda esperando a los reguladores. El 18 de febrero de 2026, la Hyper Foundation dotó al Hyperliquid Policy Center, una organización sin fines de lucro dedicada a la defensa de intereses en Washington, con un millón de tokens HYPE valuados en aproximadamente 29 millones de dólares, según CoinDesk. La entidad está dirigida por el abogado de criptomonedas Jake Chervinsky, exjefe legal de la Blockchain Association, y trabaja en normativas para exchanges descentralizados, perpetuals e infraestructura de mercado on-chain.
El argumento es que los derivados DeFi deben formar parte del mercado estadounidense a través de una vía diseñada a medida y no quedar excluidos por defecto, apoyándose en la transparencia. En una carta de comentarios enviada a la revisión de perpetuals de la CFTC, Hyperliquid argumentó que la ejecución on-chain hace que cada orden, ejecución, liquidation y pago de financiamiento sea verificable públicamente, lo que expone más actividad de mercado que un libro de órdenes opaco, y no menos. Desde entonces, el Policy Center ha defendido el mismo argumento en reuniones con la CFTC.
Esto sitúa a Hyperliquid en una mesa concurrida junto al DeFi Education Fund, el Solana Policy Institute y la Blockchain Association. La apuesta es sencilla: ayudar a redactar el marco normativo antes de que se endurezca, de modo que la vía estadounidense final se adapte a una plataforma non-custodial en lugar de a una diseñada para intermediarios centralizados.
CME, ICE y la presión para regular Hyperliquid
No todos en Washington quieren que se abra la puerta a Hyperliquid. A mediados de mayo de 2026, Bloomberg informó que CME Group y Intercontinental Exchange, empresa matriz de la Bolsa de Nueva York, estaban presionando a la CFTC y al Congreso para someter a Hyperliquid a supervisión federal. Su preocupación declarada es la integridad del mercado: a medida que los perpetuals de materias primas han aumentado, incluyendo un fuerte volumen de negociación de petróleo durante los fines de semana, advierten que una plataforma grande y con escasa supervisión podría distorsionar el descubrimiento de precios de referencias como el crudo. También mencionan el riesgo de evasión de sanciones.
Su solicitud es que Hyperliquid se registre en la CFTC, lo que obligaría a la plataforma a implementar la identificación de clientes y la vigilancia de transacciones, exactamente la capa de KYC que se diseñó para evitar. El Policy Center rechazó este enfoque, argumentando que un exchange tradicional que empareja a compradores y vendedores a cambio de comisiones difiere estructuralmente de un protocolo on-chain.
El ángulo competitivo es evidente. Tanto CME como ICE han estado lanzando sus propios derivados cripto; CME introdujo futures de volatilidad de bitcoin y un índice cripto vinculado a Nasdaq a principios de junio de 2026. Los críticos interpretan esta campaña como un esfuerzo por frenar a un rival mediante la regulación en lugar de superarlo en el libro de órdenes.
El resultado es un tira y afloja: un bando cabildea para abrir un carril en EE. UU. y otro para exigir el registro, con la CFTC redactando la normativa.
Cómo los traders de EE. UU. pueden obtener exposición a Hyperliquid hoy en día
La aplicación de Hyperliquid sigue bloqueada para los usuarios de EE. UU. Lo que cambió en 2026 es que ahora se puede obtener exposición regulada y en el mercado interno a HYPE y a perpetuals basados en HYPE sin necesidad de usarla. Ninguna de estas opciones equivale a operar en Hyperliquid, pero hace un año no existía ninguna alternativa legal.
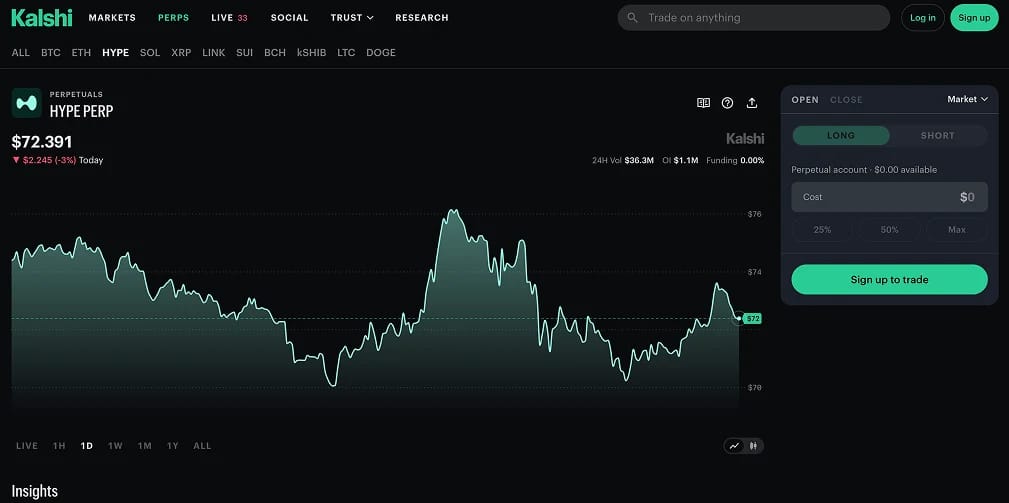
- Los "perpetuals estadounidenses" de Kalshi: Kalshi lista en su exchange regulado en EE. UU. perpetuals regulados por la CFTC que siguen a HYPE. Los desarrolló junto con Hyperliquid mediante la actualización HIP-4, por lo que es la opción más cercana a un perp de HYPE real sin tener que usar la aplicación bloqueada.
- ETF de spot HYPE: Bitwise y 21Shares lanzaron fondos de spot HYPE en mayo de 2026, y el GHYP de Grayscale está pendiente de revisión por parte de la SEC. Los fondos poseen HYPE y cotizan en exchanges de EE. UU., por lo que cualquier cuenta de corretaje o de jubilación puede adquirir exposición al precio sin necesidad de un wallet ni de pasos on-chain.
- De Coinbase a Deribit: Una carta de no acción de la CFTC permite a Coinbase enviar a los clientes estadounidenses hacia los perpetuals en su filial extraterritorial Deribit, tratados como futures extranjeros. Es posible depositar criptomonedas o stablecoins como margin.
Todas estas opciones son alternativas indirectas. Un ETF sigue el precio de HYPE, no tus operaciones, y los perpetuals de Kalshi operan bajo las reglas de Kalshi, no bajo la liquidez de Hyperliquid ni sus más de 100 mercados. Ninguna de ellas te otorga acceso directo a Hyperliquid.
Para saber dónde desplegar capital ahora, consulta nuestros rankings de los mejores exchanges de perpetuals descentralizados y los mejores exchanges de futures de criptomonedas, que cubren las plataformas disponibles en todos los mercados.
¿Se puede usar Hyperliquid con una VPN en EE. UU.?
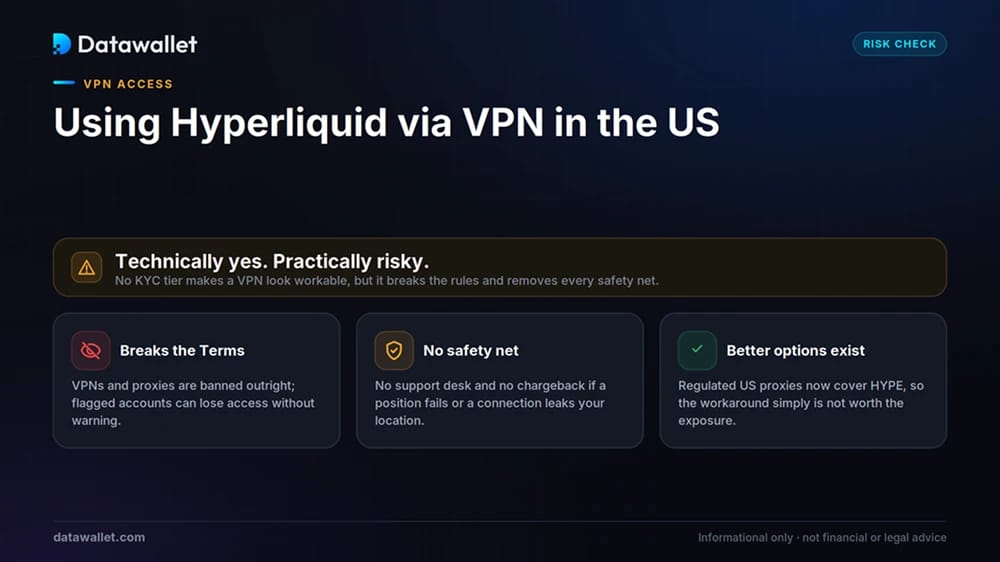
La ausencia de la capa de KYC hace que el uso de una VPN parezca más viable aquí que en un exchange centralizado, donde la identificación expondría tu jurisdicción. En la práctica, es una mala decisión.
En primer lugar, incumple el contrato. Los términos de Hyperliquid prohíben expresamente las VPN, los proxies y cualquier herramienta de enmascaramiento de ubicación, además de prohibir la falsificación de tu residencia o ciudadanía. Las cuentas marcadas pueden perder el acceso y, dado que la restricción afecta a los ciudadanos estadounidenses en cualquier lugar, la excusa de "estaba viajando" no es una defensa que los términos acepten.
La red de seguridad también es frágil. Si la conexión se cae a mitad de una posición y revela tu ubicación real, o si se te retira el acceso mientras mantienes una posición con leverage, no hay servicio de soporte técnico, ni devolución de cargos, ni recurso legal. El protocolo sigue visible incluso cuando la interfaz está geofocada, tentando a los usuarios restringidos a usar métodos alternativos sin ningún respaldo detrás. Con la disponibilidad actual de alternativas reguladas en EE. UU., los cálculos en torno a la elusión resultan aún menos favorables.
¿Qué podría cambiar respecto al acceso a Hyperliquid en EE. UU.?
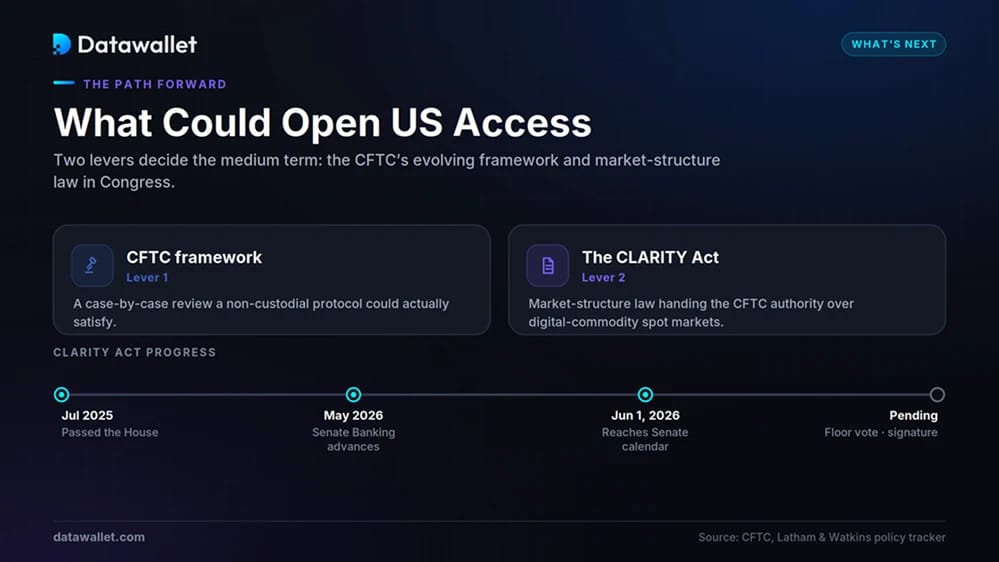
Dos factores determinan el medio plazo: el marco en evolución de los perpetuals de la CFTC y el proyecto de ley de estructura de mercado en el Congreso.
En el ámbito legislativo, la Ley Digital Asset Market Clarity (CLARITY) otorgaría a la CFTC autoridad exclusiva sobre los mercados spot de materias primas digitales y protegería a los desarrolladores que publican código sin custodiar fondos de usuarios. También incluye una regulación adaptada para intermediarios que no son verdaderamente descentralizados.
La Cámara de Representantes la aprobó en julio de 2025 y el Comité Bancario del Senado avanzó su versión en mayo de 2026. El 1 de junio de 2026, el proyecto de ley llegó al calendario del Senado para su debate en el pleno, según el rastreador de políticas de Latham & Watkins. Una votación en el pleno, la conciliación y una firma se interponen todavía entre el proyecto y su conversión en ley.
El proceso caso por caso de la CFTC es la palanca a más corto plazo. Si la agencia diseña un marco que un protocolo non-custodial pueda cumplir, o Hyperliquid establece una estructura estadounidense compatible, el mayor mercado bloqueado de las criptomonedas podría abrirse. Eso sigue siendo un «si», y el bando de CME/ICE trabaja para vincular el registro completo a cualquier vía en el país. La secuencia probable: los intermediarios regulados se ampliarán primero, el acceso directo después y bajo las condiciones de los reguladores, si es que llega a ocurrir.
Conclusión
A fecha de junio de 2026, no se puede operar en Hyperliquid directamente en Estados Unidos. Las personas estadounidenses son personas restringidas (Restricted Persons), el geobloqueo aplica la prohibición y los términos prohíben las artimañas con VPN a las que recurre la gente. Esa parte se mantiene.
Todo lo que rodea al muro está cambiando. La CFTC ha abierto la categoría estadounidense de perpetuals por primera vez, los perpetuals de HYPE regulados y los ETF de HYPE spot ya existen para los estadounidenses, y el brazo de defensa de Hyperliquid presiona para conseguir un marco DeFi adaptado, mientras que CME y ICE presionan para imponer el registro.
La respuesta directa sigue siendo no. La útil es que el país ha pasado de una prohibición total a una negociación activa y disputada, y las vías de acceso reguladas de este año muestran hacia dónde se dirige. Para entender cómo funciona la plataforma, consulta nuestra guía Hyperliquid explained.