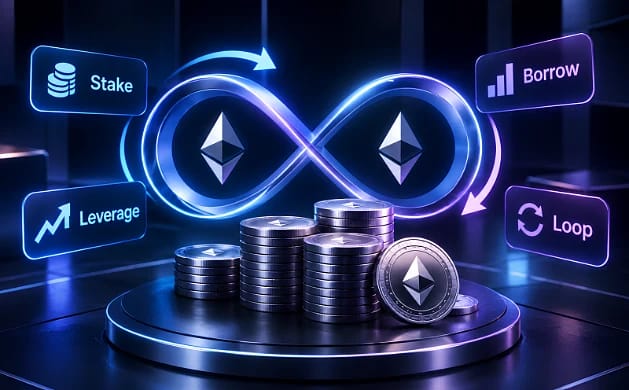


Cos'è la strategia di staking con leverage e looping?
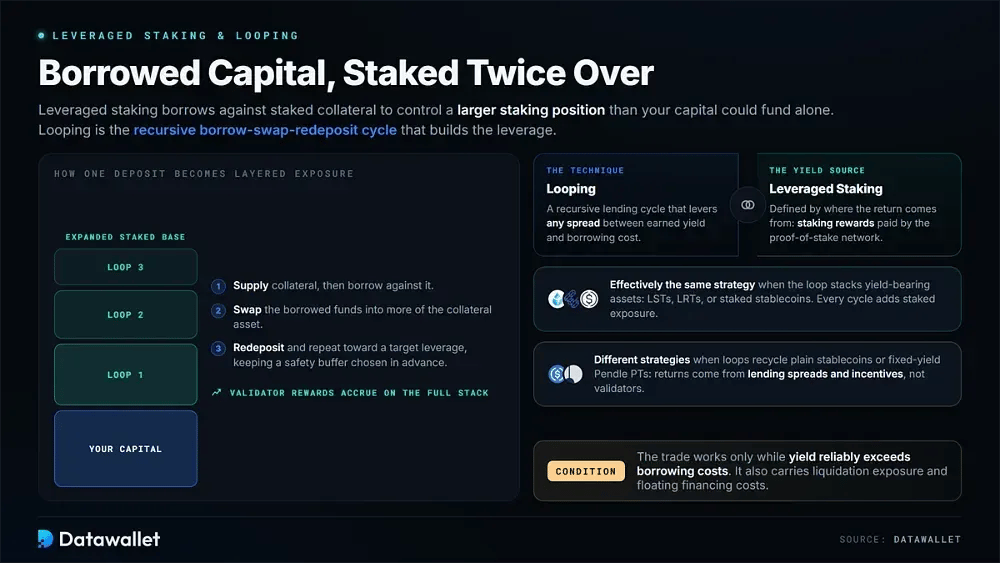
Lo staking con leverage prende in prestito contro il collaterale in staking in modo da poter controllare una posizione di staking più grande di quella che il tuo capitale potrebbe finanziare da solo. Le ricompense dei validatori si accumulano sulla base ampliata, ma l'operazione comporta anche un'esposizione alla liquidation e costi di finanziamento variabili. Funziona solo finché lo yield supera in modo affidabile i costi di prestito.
Il looping è il processo di prestito ricorsivo comunemente usato per creare quel leverage. Fornisci collaterale, prendi in prestito contro di esso, scambi i fondi presi in prestito in una quantità maggiore dell'asset collaterale, quindi ridepositi. Il ciclo continua finché la posizione raggiunge un livello di leverage target, mantenendo al contempo un buffer di sicurezza scelto in anticipo.
I concetti si sovrappongono notevolmente, ma si riferiscono a diversi livelli della strategia. Il looping è una tecnica per sfruttare qualsiasi spread tra lo yield guadagnato e il costo del prestito. Lo staking con leverage è definito dalla fonte del rendimento del collaterale: le ricompense di staking della proof-of-stake network sottostante.
Diventano effettivamente la stessa strategia quando il loop accumula asset che generano yield come LST, LRT o stablecoin in staking, poiché ogni ciclo aumenta l'esposizione in staking. La distinzione è importante quando i loop riciclano normali stablecoin o Pendle PT a rendimento fisso. In questi casi, i rendimenti derivano interamente dagli spread di prestito e dagli incentivi piuttosto che dalle ricompense dei validatori.
Come funziona il leveraged staking crypto?
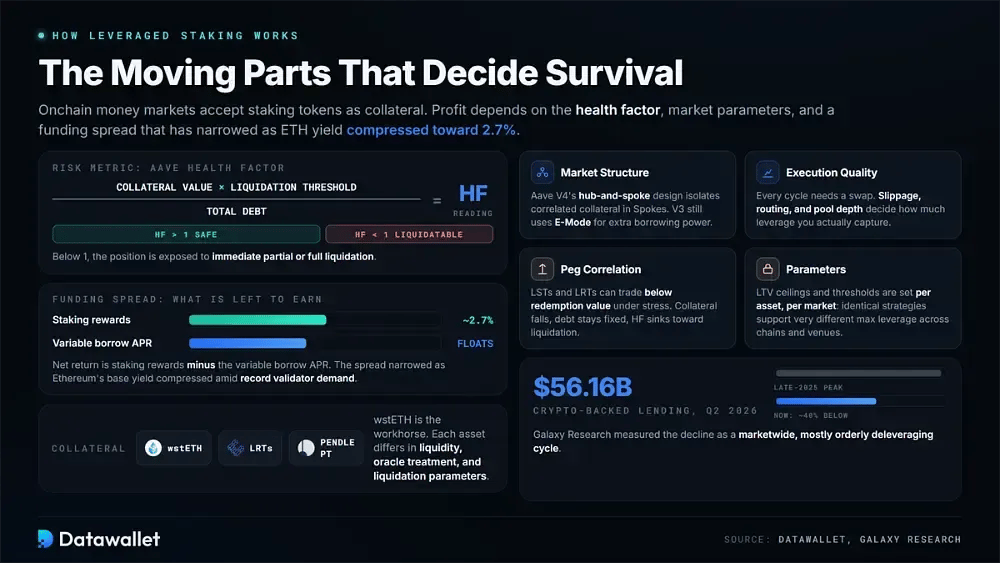
Lo staking con leverage crypto utilizza i money market onchain che accettano token di staking come collaterale. Gli utenti prendono in prestito contro tali asset per scalare verso un'esposizione target gestendo al contempo i costi di finanziamento, i parametri del protocollo e i meccanismi di liquidation.
Questi sono gli elementi chiave che determinano la redditività e la sopravvivenza:
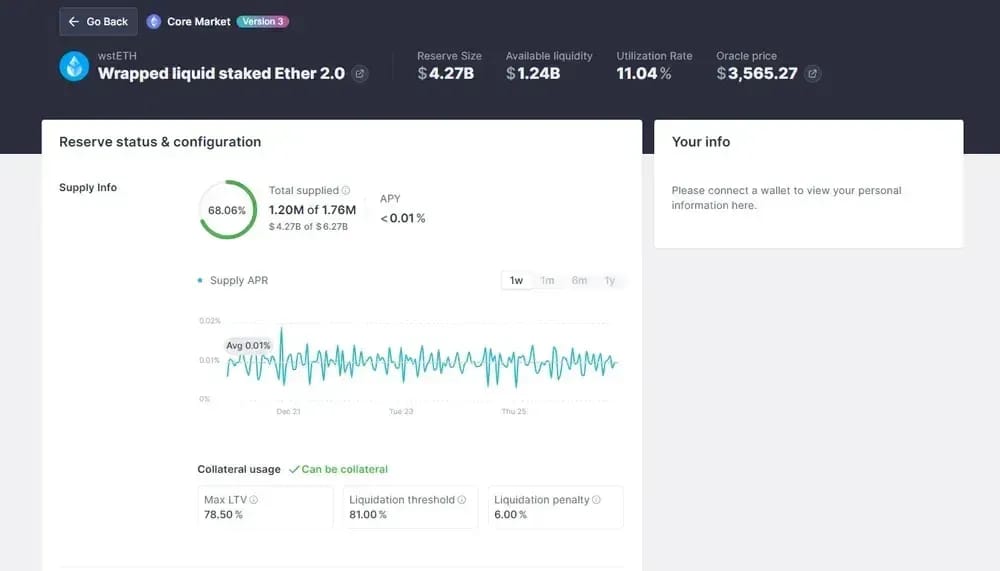
- Scelta del collaterale: wstETH rimane il pilastro principale, mentre i token di restaking e gli asset Pendle PT ora competono con esso. Ognuno ha una profondità di liquidità, un trattamento degli oracle e parametri di liquidation diversi tra le piattaforme di prestito.
- Struttura del mercato: Aave V4 utilizza un design hub-and-spoke che isola il collaterale correlato in Spoke dedicati. I mercati V3 si affidano ancora all'E-Mode per aumentare la capacità di prestito per coppie di asset allineate.
- Metriche di rischio: L'health factor di Aave divide il valore del collaterale moltiplicato per la soglia di liquidation per il debito totale. Un valore inferiore a 1 espone la posizione a una liquidation immediata parziale o totale.
- Parametri: Ciascun mercato stabilisce il proprio limite di LTV e la soglia di liquidation per asset. Di conseguenza, strategie identiche possono supportare leverage massimi molto diversi tra chain, piattaforme e tipi di collaterale.
- Funding spread: Il ritorno netto è rappresentato dalle ricompense di staking meno l'APR di prestito variabile. Questo spread si è ridotto man mano che lo yield di base di Ethereum si è compresso verso il 2,7% a fronte di una domanda record di validatori.
- Qualità di esecuzione: Ogni ciclo richiede uno swap. Lo slippage, il routing e la profondità del pool determinano quindi quanto leverage riesci effettivamente a catturare, soprattutto quando i mercati sotto stress diventano sottili e unidirezionali durante uno smobilizzo.
- Correlazione del peg: LST e LRT possono essere scambiati al di sotto del valore di riscatto in condizioni di stress. Il valore del collaterale diminuisce quindi mentre il debito rimane fisso, spingendo gli health factor verso la liquidation.
- Contesto di sistema: Galaxy Research ha misurato i prestiti collateralizzati in criptovalute a 56,16 miliardi di dollari nel secondo trimestre del 2026, circa il 40% in meno rispetto al picco di fine 2025. Il calo riflette un ciclo di deleveraging a livello di mercato, per lo più ordinato.
Come funziona la strategia di looping crypto?
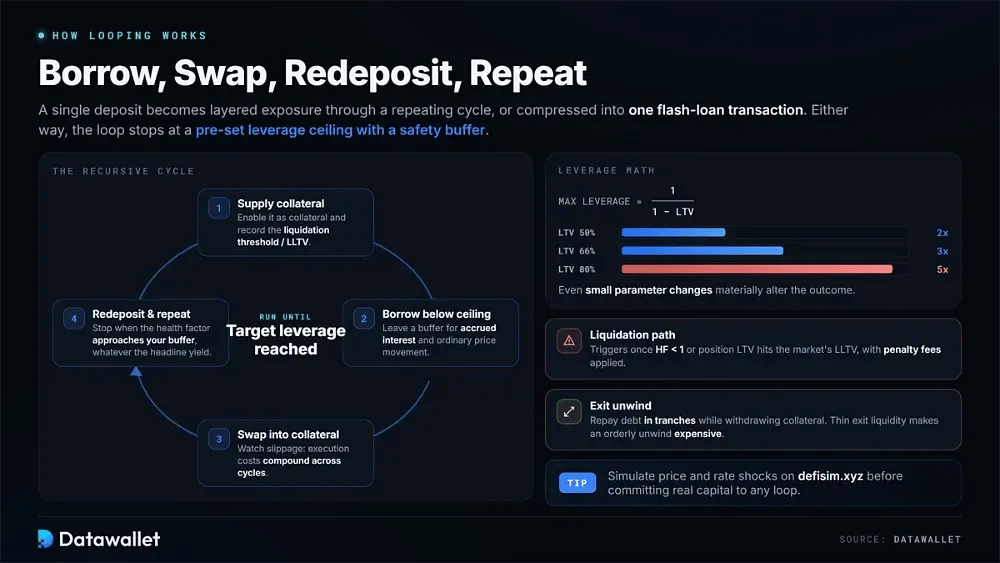
Una strategia di looping trasforma un singolo deposito in un'esposizione stratificata ripetendo il processo di prestito, swap e rideposito. La stessa sequenza può anche essere compressa in un'unica transazione di flash-loan. Entrambi gli approcci continuano finché il leverage non raggiunge il limite scelto.
Ecco come si compone un tipico loop, passo dopo passo:
- Configurazione del collaterale: deposita l'asset, abilitalo come collaterale e registra la soglia di liquidation o l'LLTV. Tale parametro stabilisce il prestito totale massimo che la posizione può sostenere.
- Dimensionamento del prestito: contrai il primo prestito rimanendo comodamente al di sotto del limite. Il margine di sicurezza dovrebbe lasciare spazio agli interessi maturati e ai normali movimenti di prezzo tra un controllo e l'altro, senza spingere la posizione nel territorio della liquidation.
- Esecuzione dello swap: converti i fondi presi in prestito in ulteriore collaterale e monitora attentamente lo slippage indicato. I costi di esecuzione si accumulano attraverso cicli ripetuti e riducono il leverage effettivamente ottenuto.
- Ciclo di rideposito: deposita il collaterale appena acquisito e prendi nuovamente in prestito. Continua finché il fattore di salute non si avvicina al margine di sicurezza impostato in precedenza, quindi smetti di aggiungere leverage indipendentemente dagli yield di riferimento.
- Matematica del leverage: il leverage effettivo massimo è approssimativamente pari a 1 diviso per 1 meno l'LTV. Un limite dell'80% consente pertanto circa un 5x, e anche piccoli cambiamenti dei parametri possono alterare in modo significativo il risultato.
- Percorso di liquidation: quando il valore del collaterale diminuisce o il debito aumenta, la liquidation ha inizio non appena il fattore di salute scende sotto 1 o l'LTV della posizione raggiunge l'LLTV del mercato, con l'applicazione di commissioni di penale.
- Chiusura della posizione: la chiusura del loop richiede il rimborso del debito in tranche mentre si preleva il collaterale. Se la liquidità di uscita è scarsa durante fasi di stress, una chiusura altrimenti ordinata può diventare costosa.
Consiglio: simula l'impatto dei movimenti di prezzo e delle variazioni dei tassi sul tuo fattore di salute su defisim.xyz prima di impegnare capitale reale in qualsiasi loop.
Come combinare lo staking con leverage e il looping
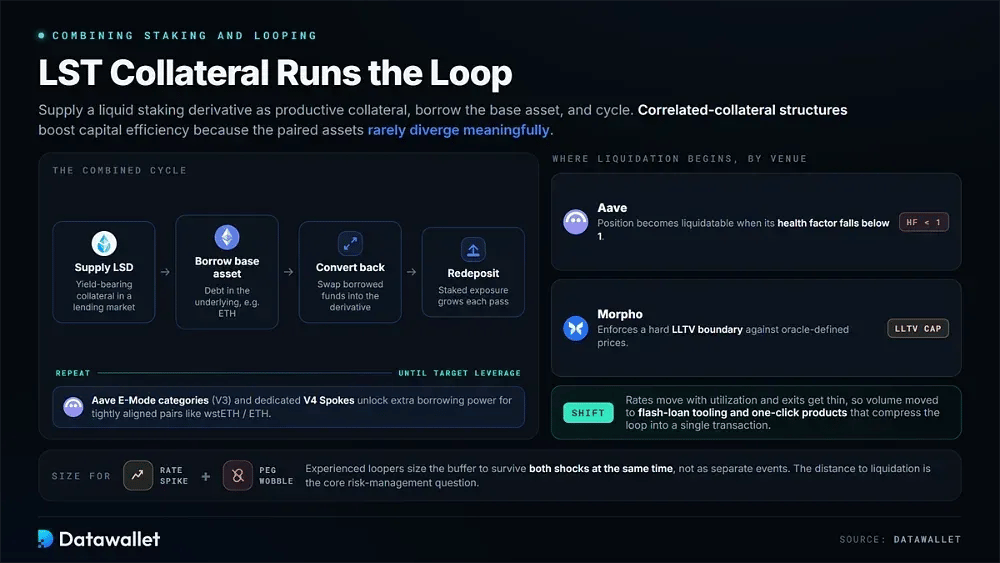
Combinare i due elementi inizia fornendo un liquid staking derivative come collaterale produttivo in un mercato di lending. Prendi in prestito l'asset base, riconvertilo nel derivato e ridepositadlo. Le strutture a collaterale correlato, come le categorie E-Mode di Aave o gli Spokes dedicati di V4, migliorano l'efficienza del capitale perché gli asset abbinati divergono raramente in modo significativo.
La principale questione legata alla gestione del rischio riguarda la distanza della posizione dalla liquidation. Su Aave, una posizione diventa liquidabile quando il suo fattore di salute scende sotto 1. Morpho applica invece un limite rigido di LLTV rispetto ai prezzi definiti dagli oracolo. I looper esperti dimensionano le posizioni affinché il margine di sicurezza possa resistere contemporaneamente a un picco dei tassi e a un'oscillazione del peg, anziché trattare tali shock come eventi separati.
L'esecuzione determina se il carry teorico sopravvive nei mercati reali. I tassi di prestito variano in base all'utilizzo, la liquidità può svanire durante uscite in condizioni di stress e ogni ciclo comporta delle commissioni. Tali vincoli contribuiscono a spiegare perché gran parte del volume si sia spostata verso strumenti di flash-loan e prodotti one-click che comprimono il loop in un'unica transazione.
Ultime tendenze nel leveraged staking e nel looping
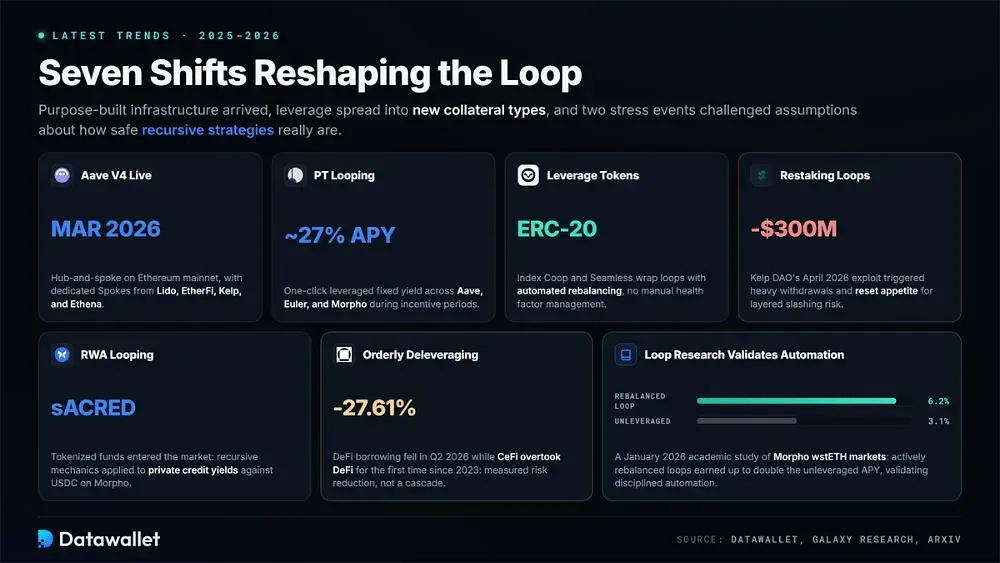
Tra il 2025 e il 2026, il panorama del looping è cambiato rapidamente. I protocolli hanno introdotto infrastrutture realizzate appositamente, il leverage si è esteso a nuovi tipi di collaterale e due eventi di stress hanno messo in discussione le supposizioni sulla sicurezza delle strategie ricorsive.
Sette sviluppi che attualmente plasmano le strategie di leveraged staking e looping:
- Aave V4: lanciato sulla mainnet di Ethereum a marzo 2026, la sua architettura hub-and-spoke indirizza la liquidità condivisa verso Spokes isolati, inclusi mercati dedicati da Lido, EtherFi, Kelp e Ethena.
- PT looping: il PT Looping one-click di Pendle automatizza posizioni a yield fisso con leverage su Aave, Euler e Morpho. Durante i periodi di incentivo, gli APY di riferimento sui principal token di stablecoin hanno raggiunto circa il 27%.
- Token a leverage: Index Coop e Seamless aggregano posizioni in loop all'interno di ERC-20 con bilanciamento automatizzato. I detentori ottengono un leverage protetto dalla liquidation senza dover gestire manualmente i fattori di salute o i propri piani di uscita.
- Loop di restaking: il collaterale basato su LRT ha esteso il looping allo yield di restaking. Tuttavia, l'exploit da circa 300 milioni di dollari di Kelp DAO nell'aprile 2026 ha innescato ingenti prelievi e ridimensionato l'interesse verso il rischio di slashing stratificato.
- Loop di RWA: i fondi tokenizzati sono entrati nel mercato del looping. Strategie come il collaterale sACRED rispetto a USDC su Morpho applicano meccaniche ricorsive ai rendimenti del credito privato anziché alle ricompense di staking.
- Deleveraging ordinato: Galaxy Research riporta che i prestiti in DeFi sono diminuiti del 27,61% nel secondo trimestre del 2026, mentre la CeFi ha superato la DeFi per la prima volta dal 2023. Questo cambiamento indica una riduzione misurata del rischio anziché una cascata.
- Ricerca sui loop: uno studio accademico di gennaio 2026 sui mercati wstETH di Morpho ha rilevato che i loop ribilanciati attivamente hanno generato fino al 6,2% di APY, rispetto al 3,1% senza leverage, confermando il valore di un'automazione disciplinata.
Esempi di staking con leverage e looping crypto
Gli esempi sottostanti spaziano dai loop completamente manuali all'automazione one-click. Insieme, coprono i tre modi principali in cui gli utenti accedono oggi al leveraged staking: il ciclo diretto nei money market, la ricorsione PT a yield fisso e i prodotti di loop tokenizzati gestiti per conto del detentore.
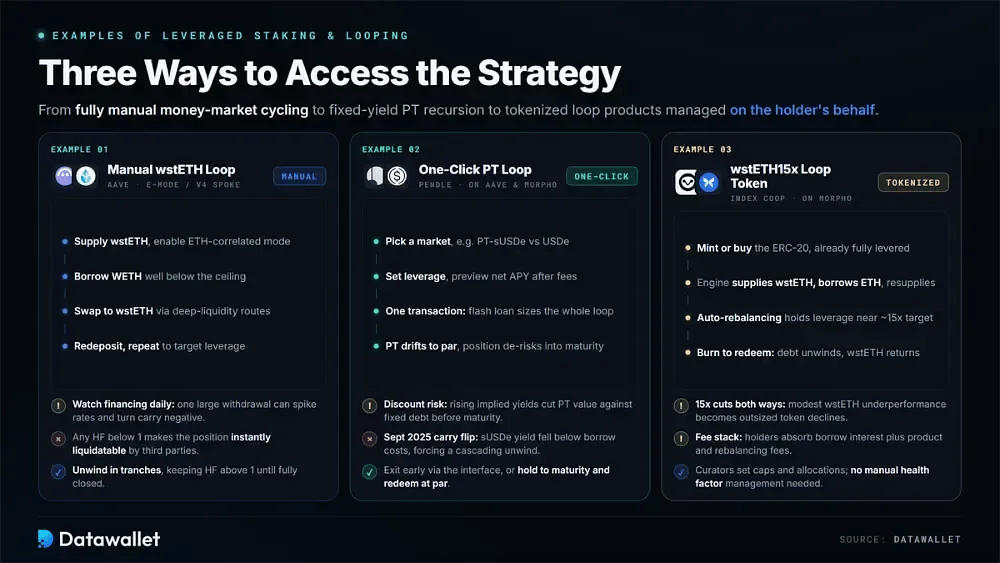
1. Looping manuale di wstETH su Aave tramite E-Mode
Su Aave, gli utenti possono depositare wstETH all'interno di una categoria correlata a ETH e prendere in prestito WETH a fronte di esso. Successivamente, convertono il WETH nuovamente in wstETH e lo ridepositano, ripetendo il processo mantenendo il fattore di salute comodamente al di sopra di un margine di liquidation predefinito.
Un looping manuale per l'esposizione a LST con leverage in genere si svolge in questo modo:
- Seleziona il collaterale: acquisisci wstETH e verifica la sua soglia di liquidation nel mercato scelto. Tale valore determina il leverage massimo che la posizione può teoricamente sostenere.
- Abilita la modalità correlata: su V3, attiva la categoria E-Mode correlata a ETH. Su V4, utilizza uno Spoke ETH. Entrambi gli approcci sbloccano una maggiore capacità di prestito per coppie di collaterali strettamente allineate.
- Deposita e verifica: deposita wstETH, abilitalo come collaterale e annota l'health factor iniziale. Usa quel valore come base per ogni decisione di prestito successiva.
- Prendi in prestito WETH: ottieni il primo prestito ben al di sotto del limite. Qualsiasi valore dell'health factor inferiore a 1 rende la posizione immediatamente idonea alla liquidation da parte di terzi.
- Esegui lo swap inverso: scambia il WETH preso in prestito con altro wstETH attraverso un percorso ad alta liquidità. Lo slippage ripetuto si accumula e può erodere silenziosamente il rendimento che stai cercando di catturare.
- Rideposita e ripeti: fornisci il wstETH aggiuntivo e prendi nuovamente in prestito fino a raggiungere il leverage di riferimento. Una volta arrivato lì, evita di aggiungere altro semplicemente perché gli incentivi temporanei sembrano attraenti.
- Monitora i finanziamenti: monitora quotidianamente il tasso di prestito variabile di WETH e l'utilizzo. Un singolo prelievo di grandi dimensioni può far impennare i tassi e rendere negativo il rendimento dello staking.
- Chiudi in modo graduale: rimborsa il debito a rate e preleva il collaterale progressivamente. Mantieni l'health factor superiore a 1 per tutto il processo fino alla completa chiusura della posizione.
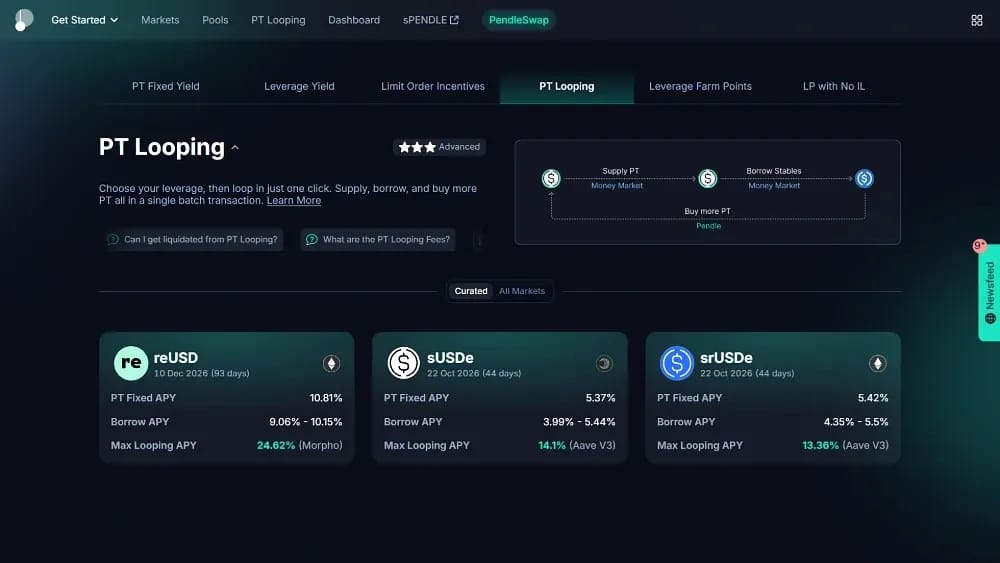
2. Looping PT con un clic con Pendle su Aave e Morpho
La funzione di PT Looping di Pendle converte automaticamente i principal token a rendimento fisso in posizioni con leverage carry. Fornisce PT come collaterale, prende in prestito stablecoin e quindi ricicla quei fondi in PT aggiuntivi attraverso un flusso guidato su piattaforme di prestito supportate.
Il rendimento fisso con leverage tramite il looping PT funziona in questo modo:
- Comprendi i PT: i principal token vengono scambiati al di sotto del valore nominale e rimborsati alla pari alla scadenza. Detenere PT blocca quindi un rendimento fisso che non dipende dai tassi di mercato variabili.
- Scegli un mercato: seleziona una coppia supportata come PT-sUSDe rispetto a USDe di Ethena. Prima di procedere, confronta il rendimento fisso dei PT con l'attuale tasso di prestito delle stablecoin sulla piattaforma.
- Imposta il leverage: scegli un multiplo di leverage nell'interfaccia. Il sistema dimensiona automaticamente il loop assistito da flash loan e mostra in anteprima l'APY netto stimato dopo le commissioni di protocollo e i costi di prestito.
- Esegui in un solo passaggio: in un'unica transazione, la funzione fornisce PT, prende in prestito la stablecoin abbinata, esegue lo swap in PT aggiuntivi e li rideposita, anziché richiedere diversi cicli manuali e dispendiosi in termini di gas.
- Tieni d'occhio la scadenza: i PT si muovono verso la pari man mano che la scadenza si avvicina, riducendo gradualmente il rischio delle posizioni con leverage. Il passaggio a una nuova scadenza, tuttavia, azzera sia il rendimento che il rischio.
- Rischio di sconto: i prezzi dei PT possono scendere prima della scadenza se i rendimenti impliciti aumentano. Ciò riduce il valore del collaterale rispetto al debito fisso e può innescare una liquidation anche se il token alla fine viene rimborsato alla pari.
- Inversione del carry: il settembre 2025 ha dimostrato la modalità di fallimento. I rendimenti di sUSDe sono scesi al di sotto dei costi di prestito delle stablecoin, provocando la chiusura delle posizioni PT con leverage in un'uscita a cascata e meccanica.
- Percorsi di uscita: chiudi in anticipo tramite l'interfaccia azzerando il debito e vendendo i PT, oppure mantieni la posizione fino alla scadenza, riscatta al valore nominale pieno e rimborsa direttamente i prestiti in sospeso.
3. Token smart loop wstETH15x tramite Index Coop e Morpho
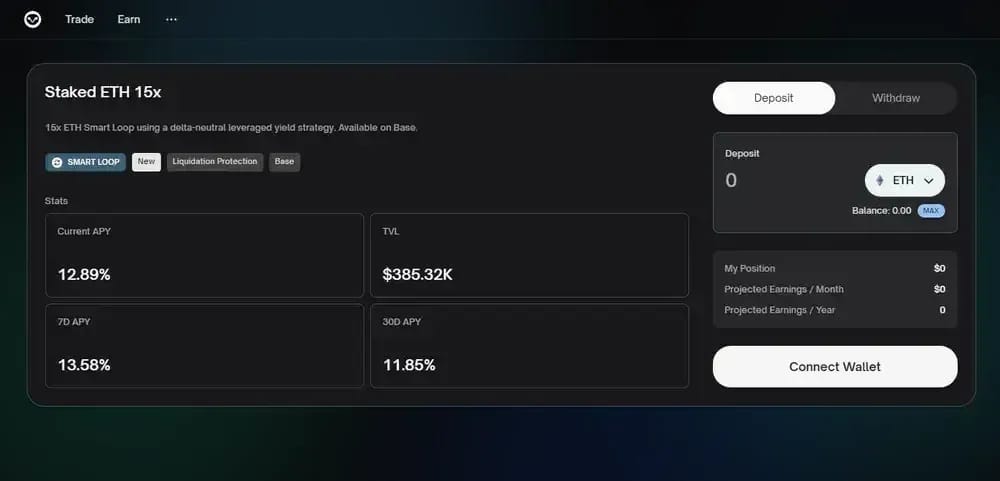
Index Coop racchiude una strategia di looping automatica di Morpho in un singolo ERC-20 chiamato wstETH15x. Il prodotto punta a un'esposizione a ETH in staking di circa 15x, mentre la sua logica di ribilanciamento gestisce la manutenzione del leverage per il detentore.
Staking con leverage senza pensieri tramite un token di loop strutturato in questo modo:
- Comprendi il wrapper: wstETH15x rappresenta una posizione Morpho in looping piuttosto che wstETH detenuto alla pari. Il suo prezzo segue quindi la performance dello staking con leverage, e non quella del token sottostante uno a uno.
- Accedi al prodotto: Acquisisci wstETH, quindi conia o acquista wstETH15x tramite l'interfaccia del prodotto. Il token è già completamente a leverage al momento dell'ingresso.
- Motore automatizzato: Dietro al wrapper, la strategia fornisce wstETH su Morpho, prende in prestito ETH e fornisce nuovamente in modo continuativo. Il ribilanciamento continuo mantiene il leverage vicino al target pubblicizzato.
- Parametri di mercato: Ciascun mercato Morpho definisce l'LTV e la configurazione dell'oracolo per la propria coppia. Tali impostazioni determinano quando la posizione wrapped potrebbe subire pressioni di liquidation durante i movimenti di mercato più marcati.
- Livello del curator: I curator del vault impostano i limiti di allocazione e ribilanciano tra i mercati sottostanti. Il rischio realizzato dipende quindi in parte dalle decisioni di allocazione prese al di fuori del contratto stesso del token.
- Insieme di commissioni: I detentori assorbono continuamente gli interessi sul prestito insieme alle commissioni di prodotto e di ribilanciamento. L'APY netto dichiarato cambia giornalmente in base ai tassi, agli incentivi e alle condizioni generali di mercato.
- Sensibilità amplificata: Un target 15x amplifica sia lo yield dello staking che i calo. Anche una modesta sottoperformance di wstETH rispetto a ETH può tradursi rapidamente in cali sproporzionati nel prezzo del token.
- Meccaniche di riscatto: Il burning di wstETH15x estingue il debito e restituisce il wstETH sottostante. Durante gli episodi di deleveraging volatile, tuttavia, i riscatti potrebbero essere elaborati notevolmente più lentamente e a costi superiori.
Quanto APY con il Looping dello Staking con Leverage?
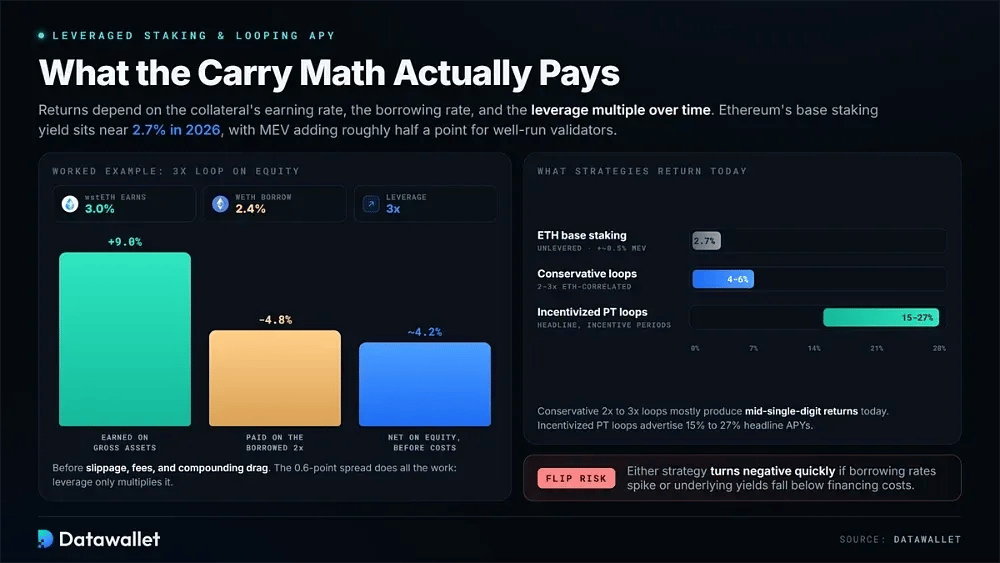
I rendimenti in looping dipendono in ultima analisi dal tasso di guadagno del collaterale, dal tasso di prestito e dal multiplo del leverage nel corso del tempo. Lo yield di staking di base di Ethereum si è ridotto a circa il 2,7% nel 2026 con l'aumento della domanda dei validatori. Per i validatori gestiti in modo ottimale, il MEV può aggiungere circa un altro mezzo punto.
Lo spread di carry guida il risultato. Supponendo che wstETH renda il 3% all-in mentre il prestito di WETH costa il 2,4%. Con un leverage 3x, la posizione guadagna il 9% sulle attività lorde e paga circa il 4,8% sulla porzione presa in prestito, lasciando circa il 4,2% sul capitale prima dello slippage, delle commissioni e dell'attrito della capitalizzazione.
I risultati variano in modo significativo a seconda della strategia. I loop conservativi 2x-3x correlati a ETH producono principalmente rendimenti a una cifra medio-alta oggi, mentre i loop PT incentivati hanno pubblicizzato APY di punta dal 15% al 27%. Entrambi possono diventare negativi rapidamente se i tassi di prestito subiscono picchi o se i rendimenti sottostanti scendono al di sotto dei costi di finanziamento.
Lezioni dagli eventi di stress del looping del 2025
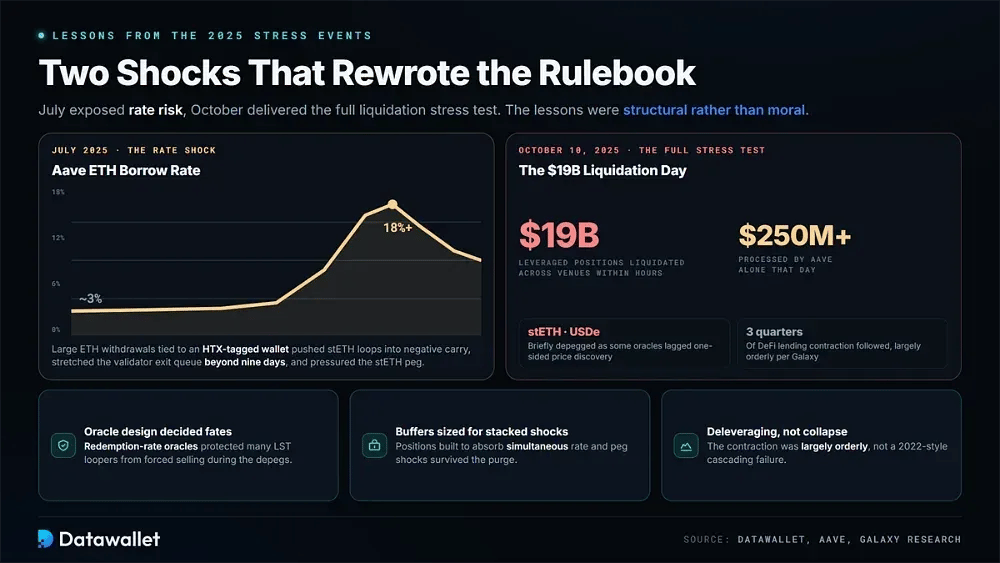
Il mese di luglio 2025 ha evidenziato il problema del rischio legato ai tassi. Grandi prelievi di ETH da Aave collegati a un wallet etichettato HTX hanno fatto impennare i tassi di prestito da circa il 3% a oltre il 18%. Questo movimento ha spinto i loop di stETH in un carry negativo, ha esteso la coda di uscita dei validatori di Ethereum oltre i nove giorni e ha esercitato una leggera pressione al ribasso sul peg di stETH.
Il vero stress test è arrivato il 10 ottobre 2025. Circa 19 miliardi di dollari in posizioni a leverage sono stati liquidati sulle piattaforme nel giro di poche ore. Solo Aave ha elaborato oltre 250 milioni di dollari quel giorno, mentre i collaterali tra cui stETH e USDe hanno perso temporaneamente il peg poiché alcuni oracoli hanno ritardato la scoperta del prezzo violenta e unidirezionale in corso sui book sottili.
Le lezioni sono state di tipo strutturale anziché morale. Gli oracoli basati sul tasso di riscatto hanno protetto molti looper di LST dalle vendite forzate, mentre le posizioni dimensionate per shock simultanei sono sopravvissute. I prestiti DeFi hanno poi subito una contrazione per tre trimestri consecutivi in quello che Galaxy Research descrive come un deleveraging ampiamente ordinato piuttosto che un fallimento a cascata in stile 2022.
Rischi dello staking con leverage e dei loop
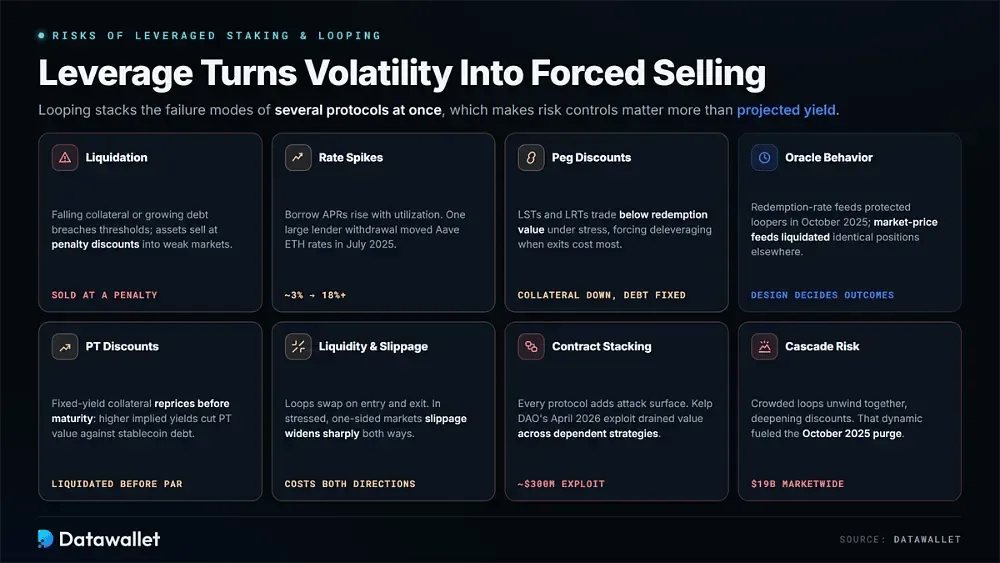
Il leverage trasforma la volatilità ordinaria in potenziali vendite forzate. Il looping combina inoltre le modalità di fallimento di più protocolli, rendendo i controlli del rischio più importanti dello yield previsto.
Valuta attentamente questi rischi prima di ampliare qualsiasi posizione in looping:
- Rischio di liquidation: La diminuzione del valore del collaterale o l'aumento del debito possono infine violare le soglie di liquidation. Le liquidation vendono quindi gli asset a sconti di penalizzazione, spesso quando i prezzi di mercato sono già sotto forte pressione.
- Picchi dei tassi: Gli APR di prestito variabili aumentano con l'utilizzo. Nel luglio 2025, il prelievo di un grande finanziatore ha spinto i tassi di ETH su Aave da circa il 3% a oltre il 18%.
- Sconti sul peg: Gli LST e gli LRT potrebbero essere scambiati al di sotto del valore di riscatto durante lo stress. Ciò riduce il collaterale a fronte di un debito fisso e può costringere al deleveraging quando le uscite sono più costose.
- Comportamento degli oracoli: Gli oracoli basati sul tasso di riscatto hanno protetto i looper durante la perdita del peg nell'ottobre 2025, mentre i feed dei prezzi di mercato altrove hanno innescato le liquidation. La progettazione degli oracoli può quindi produrre risultati molto diversi per posizioni altrimenti identiche.
- Rischio di sconto PT: Il collaterale a rendimento fisso viene comunque prezzato nuovamente prima della scadenza. Rendimenti impliciti più elevati riducono il valore del PT rispetto al debito in stablecoin e possono liquidare le posizioni di carry a leverage.
- Liquidità e slippage: I loop richiedono swap in fase di ingresso e di uscita. Nei mercati stressati e unidirezionali, lo slippage può ampliarsi notevolmente e aumentare il costo effettivo in entrambe le direzioni.
- Contract stacking: Ogni protocollo aggiuntivo introduce un'altra superficie d'attacco. L'exploit di Kelp DAO dell'aprile 2026 ha dimostrato come un singolo errore possa azzerare il valore del collaterale tra strategie dipendenti.
- Rischio di cascata: I loop affollati spesso si liquidano nello stesso momento, accentuando i sconti e assottigliando gli order book. Questa dinamica ha contribuito a trasformare le liquidation isolate dell'ottobre 2025 in una purge generalizzata del mercato pari a 19 miliardi di dollari.
Considerazioni finali
Il leveraged staking e il looping rimangono praticabili nel 2026, ma il facile carry è svanito. Gli yield di base si sono contratti, i tassi di prestito possono muoversi bruscamente e due reali eventi di stress hanno mostrato con quale rapidità le posizioni ricorsive possano scomporsi. L'infrastruttura è migliorata notevolmente, sebbene strumenti migliori rendano la leverage disciplinata e indisciplinata ugualmente efficienti.
Tratta ogni loop come un budget di rischio prima di guardare il numero dello yield. Sottoponi a stress test un raddoppio del tasso di prestito, modella uno sconto sul peg e prezza l'uscita in condizioni di scarsa liquidità. La leverage dovrebbe essere limitata a un livello in cui tutti e tre possono verificarsi contemporaneamente senza attivare la liquidation. L'APY che rimane dopo quel test è l'unico che conta.