







Какие банки в USA дружелюбны к криптовалюте?
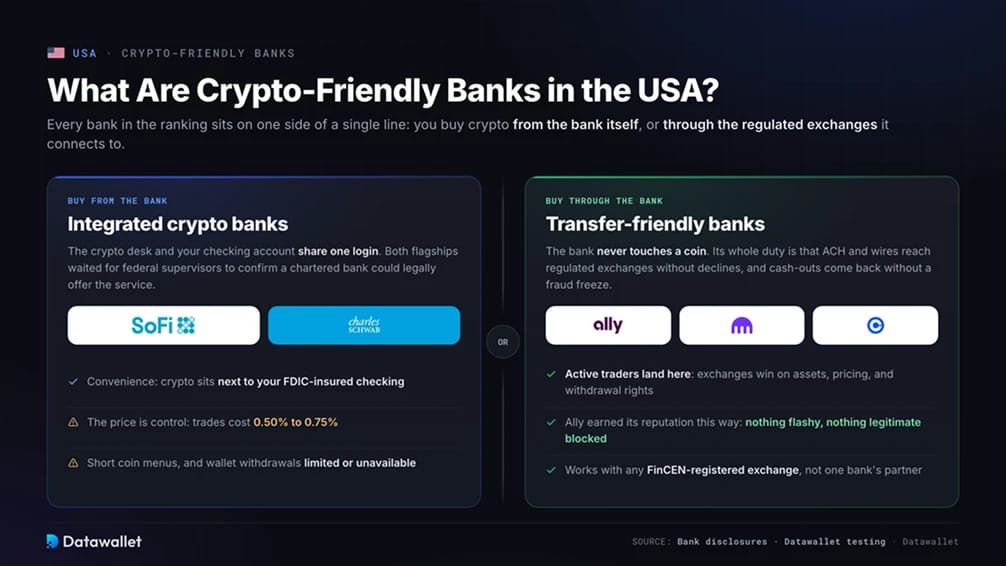
Понятие «дружелюбный к криптовалюте» в USA имеет более широкое значение, чем почти где-либо еще, поскольку американские банки теперь могут продавать цифровые активы по собственным лицензиям. Каждый банк в нашем рейтинге находится по одну сторону четкой границы, независимо от того, покупаете ли вы криптовалюту у самого банка или через одну из регулируемых криптовалютных бирж в USA, с которой он связан.
Интегрированные криптобанки
Покупка через банк означает, что криптоотдел и ваш текущий счет имеют общий вход в систему. SoFi и Schwab реализуют флагманские программы, и обе компании ждали, пока федеральные надзорные органы подтвердят, что зарегистрированный банк может на законных основаниях предоставлять эту услугу, — вопрос, который оставался открытым до начала 2025 года.
Цена такого удобства — контроль. Сделки стоят от 0,50% до 0,75% у крупных игроков, список монет остается коротким по сравнению с любой биржей, а вывод монет на кошелек, которым вы управляете, ограничен или недоступен.
Банки, дружелюбные к переводам
Покупка через банк означает, что банк никогда не касается монет. Его единственная задача заключается в том, чтобы переводы ACH (стандартная система США для перемещения денег между банковскими счетами) и исходящие банковские переводы доходили до таких бирж, как Kraken и Coinbase, без отклонений, а ваш вывод средств возвращался без блокировки из-за мошенничества.
Активные трейдеры в основном выбирают этот вариант, так как биржа превосходит любую банковскую программу по количеству активов, ценообразованию и правам на вывод средств. Ally заработала свою репутацию среди пользователей криптовалюты именно так: без лишнего шума и без блокировок легитимных операций.
Лучшие лояльные к криптовалюте банки в США
Мы оцениваем банки США по тому, как они работают с реальной криптовалютной активностью. Это включает прямую торговля при ее наличии, а также надежность переводов ACH и банковских переводов на биржи, зарегистрированные в Сети по борьбе с финансовыми преступлениями (FinCEN) — федеральном агентстве, которое осуществляет надзор за предприятиями денежных услуг.
Ниже представлена наша сравнительная таблица самых лояльных к криптовалюте банков в США:
1. SoFi
SoFi занимает первое место в нашем рейтинге, поскольку стер границу между банковским счетом и биржевым аккаунтом. SoFi Crypto запустился в ноябре 2025 года, сделав SoFi первым американским банком с национальной хартией и страхованием FDIC, который предлагает розничную торговля криптовалютой, и позволяющим участникам финансировать покупку Bitcoin, Ethereum, Solana и десятков других монет прямо с текущего или сберегательного счета.
Ранее SoFi уже предлагала криптовалютные услуги, но затем закрыла их в 2023 году в качестве условия для получения банковской лицензии. Перезапуск под эгидой Управления контролера денежного обращения (OCC), федерального регулятора национальных банков, показывает, насколько изменилось отношение надзорных органов.
Компромисс заключается в глубине. Специализированная биржа по-прежнему превосходит SoFi по выбору монет, типам ордеров и ценообразованию для крупных сделок, а криптовалюта, хранящаяся в SoFi, не имеет защиты FDIC, поскольку страхование депозитов распространяется только на доллары.
2. Chase
Chase занимает второе место благодаря самому неожиданному повороту в американском банках. В июле 2025 года JPMorganChase объявил о стратегическом партнерстве с Coinbase, которое охватывает использование кредитных карт Chase на Coinbase, прямую привязку банковских аккаунтов к wallet и конвертацию баллов Ultimate Rewards в USDC.
Пополнение с помощью карт было запущено в первую очередь, а функции привязки аккаунта и вознаграждений станут доступны клиентам в текущем году. Для примерно 80 миллионов клиентов Chase это устраняет большую часть преград, которые раньше сопровождали депозиты на Coinbase.
Покупки криптовалюты с помощью кредитной карты могут подпадать под условия получения наличных в аванс (cash advance), что влечет за собой дополнительные комиссионные и немедленное начисление процентов, поэтому мы по-прежнему рекомендуем пополнять счет через привязанный текущий счет (checking account) или ACH. Данное партнерство также является эксклюзивным для Coinbase, и Chase не распространила аналогичный подход на другие биржи.
3. Charles Schwab
Schwab запустила сервис Schwab Crypto в мае этого года, предоставив розничным клиентам прямой spot trading Bitcoin и Ethereum с комиссией 0,75% за сделку. Charles Schwab Premier Bank выступает в роли кастодиана, а Paxos отвечает за исполнение ордеров.
Для тех, у кого уже есть брокерский или банковский счет в Schwab, главным преимуществом является возможность видеть криптовалюту рядом с акциями и фондами в едином интерфейсе под управлением финансового института, удерживающего триллионы долларов клиентских активов.
Поддерживаются только две монеты, клиенты пока не могут вносить или выводить криптовалюту, а жители Нью-Йорка и Луизианы исключены из обслуживания. Schwab заявляет, что в дальнейшем появится поддержка других активов и переводов, однако точные сроки пока не называются.
4. Revolut
Revolut остается сильнейшим финтех-решением для тех, кому нужны криптовалюта и повседневные траты в одном приложении. Пользователи из США получают доступ к внутриприложному trading по широкому списку монет, а Revolut X предлагает интерфейс биржевого уровня с расширенными типами ордеров и более низкими комиссиями за trading.
Банковские услуги в США предоставляются через Lead Bank, являющийся членом Федеральной корпорации по страхованию вкладов (FDIC), поэтому долларовая часть счета обеспечена стандартным страхованием депозитов, в то время как криптовалютная часть — нет.
Главным недостатком является отсутствие полной свободы кастодиального хранения. На внешний wallet можно вывести лишь отдельные монеты, поэтому большая часть активов остается заблокированной внутри Revolut, а затраты на trading в основном приложении выше, чем на крупных биржах.
5. Ally Bank
Ally — это банк, который мы рекомендуем, когда кто-то ищет обычный checking account, который никогда не препятствует переводам на биржи. Ally не предлагает самостоятельный crypto trading. Переводы ACH и банковские переводы (wire transfers) на зарегистрированные в FinCEN биржи проходят без торговых блокировок, от которых страдают многие крупные банки.
Нюанс, который следует учитывать, — это лимит для новых клиентов. Внешние переводы ограничены общей суммой в 25 000 USD в течение первых 90 дней после открытия счета, поэтому любой, кто планирует крупный первый депозит на биржу, должен открыть счет заблаговременно.
Ally Invest также предлагает spot exchange-traded funds (ETFs) на Bitcoin для тех, кто хочет получить доступ к изменению цен в рамках брокерского счета вместо владения монетами напрямую.
6. Cash App
Cash App фокусируется на одном активе вместо того, чтобы охватывать множество. Сервис поддерживает покупку Bitcoin на сумму от 1 USD, вывод средств на контролируемые вами wallet и мгновенные платежи через Lightning Network — быстрый платежный уровень Bitcoin. В феврале этого года сервис снизил комиссии на покупку Bitcoin до нуля или близких к нулю значений и увеличил лимиты на вывод средств для соответствующих критериям пользователей.
Cash App представляет собой финансовую платформу, а не традиционный банк с полным спектром лицензий: банковские услуги предоставляются партнерскими институтами, а дебетовая карта выпускается Sutton Bank, являющимся членом FDIC. Некоторые функции Bitcoin недоступны жителям Нью-Йорка.
Если вас интересует исключительно Bitcoin, это наиболее полноценный вариант из представленных в списке. Если же вам нужны любые другие активы, вам потребуется дополнительно использовать биржу.
7. Fifth Third Bank
Fifth Third — это региональный банк, за которым мы следим наиболее пристально. Он создал специализированную рабочую группу по криптовалютам, вынес стратегию в отношении цифровых активов на уровень совета директоров и сообщил аналитикам о своем намерении предоставлять резервные счета и платежные услуги эмитентам стейблкоинов и компаниям из сферы криптоинфраструктуры, имея за плечами опыт работы с такими компаниями, как Stripe и Fireblocks.
Для розничного клиента на сегодняшний день Fifth Third является скорее банком, дружественным к переводам, нежели источником профильных криптопродуктов. Стандартные банковские переводы на крупные регулируемые биржи работают успешно, а публичные аналитические материалы банка рассматривают стейблкоины как базовую платежную инфраструктуру, а не как угрозу.
Мы ставим его в середину таблицы, поскольку намерения пока не подкреплены готовыми продуктами, а его крипторепутации еще предстоит доказать свою состоятельность на практике.
8. Customers Bank
Customers Bank обслуживает корпоративную сторону криптоиндустрии. Его сеть Customers Bank Instant Token (CBIT) позволяет биржам, эмитентам стейблкоинов и trading-компаниям осуществлять расчеты в долларах США между собой в круглосуточном режиме, что сделало его одним из немногих банков, на которые криптовалютные компании могли положиться после 2023 года.
В августе 2024 года Федеральная резервная система поместила банк под письменное соглашение из-за недочетов в управлении рисками цифровых активов и средствах контроля против отмывания денег (AML), которые банк проводит для предотвращения поступления средств преступного происхождения. Банк продолжил работу сервиса CBIT, одновременно устраняя выявленные недостатки.
Для обычного пользователя, пополняющего аккаунт на Coinbase, Customers Bank — неподходящий инструмент. Для криптобизнеса, которому требуются расчеты в долларах в режиме 24/7, это один из очень немногих вариантов.
Недружественные к криптовалютам банки в USA
В этом году список заблокированных стал короче, но он не исчез. Оставшиеся трудности касаются почти исключительно кредитных карт: эмитенты либо полностью отклоняют криптотранзакции, либо оформляют их как операции по выдаче наличных в долг.
- Capital One: Не разрешает покупку криптовалюты с кредитной карты и имеет долгую историю отклонения переводов ACH на биржи в соответствии с правилами борьбы с мошенничеством. Мы считаем его наименее надежным крупным банком для пополнения биржевых счетов.
- Bank of America: Согласно соглашениям по картам, криптовалюта относится к транзакциям, аналогичным наличным, что влечет за собой комиссии за выдачу наличных в долг и немедленное начисление процентов. Стандартные банковские переводы на регулируемые биржи обычно работают, но карты здесь — плохой способ пополнения счета.
- Wells Fargo: Блокирует транзакции по кредитным картам у продавцов, которые преимущественно продают криптовалюту. Розничные клиенты по-прежнему могут пополнять лицензированные биржи с помощью ACH или банковского перевода, а состоятельным клиентам доступ к продуктам в виде фондов Bitcoin предоставляется через консультационное подразделение.
Если банк учитывает криптовалюту как операцию по выдаче наличных в долг или его платежные шлюзы предупреждают о продавцах криптовалюты, не используйте кредитные карты и пополняйте биржевые счета банковским переводом.
Почему американские банки блокируют некоторые криптовалютные платежи?
Банки блокируют криптовалютные платежи, когда их системы рисков оценивают транзакцию как потенциальное мошенничество, вероятное мошенничество или операцию, которую сложно отменить. Значительная доля платежных мошенничеств заканчивается тем, что жертва отправляет деньги на криптовалютную платформу, а после завершения перевода вернуть их практически невозможно, поэтому банки вмешиваются до того, как деньги покидают счет.
Обязательства по AML добавляют еще один фильтр. Банки должны отслеживать направление движения средств клиентов, и платеж в адрес незарегистрированной оффшорной платформы сопряжен с гораздо большим риском с точки зрения комплаенса, чем платеж на биржу, зарегистрированную в FinCEN. Именно поэтому переводы на Kraken, Coinbase или Gemini проходят гораздо чаще, чем переводы на малоизвестные площадки.
Карточные сети создают дополнительные трудности. Покупка криптовалюты имеет собственный код категории продавца, который позволяет эмитенту отклонять или изменять стоимость каждой транзакции в этой категории одним правилом. Именно это объясняет, почему банк может заблокировать вашу дебетовую карту на бирже и при этом успешно обрабатывать ваш перевод ACH в адрес той же компании.
Что изменилось в сфере криптобанкинга в USA в этом году?
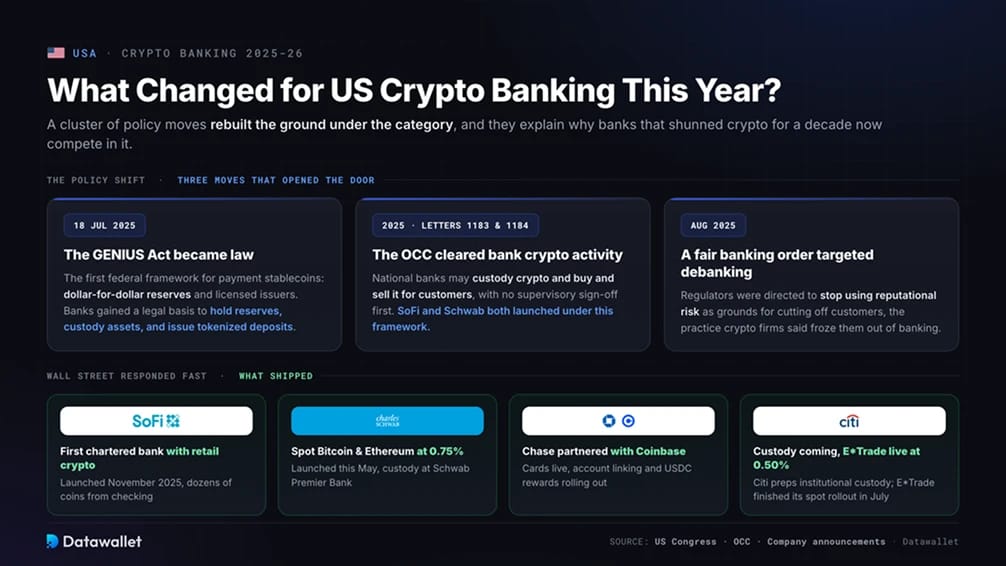
Ряд политических шагов изменил ситуацию в этой сфере и объясняет, почему банки, избегавшие криптовалюты целое десятилетие, теперь конкурируют в ней.
- Закон GENIUS стал законом: Принятый 18 июля 2025 года закон GENIUS создал первую федеральную нормативно-правовую базу для платежных стейблкоинов, потребовав обеспечения один к одному и лицензированных эмитентов. Он предоставил банкам правовую основу для хранения резервов стейблкоинов, хранения активов и выпуска токенизированных депозитов.
- OCC разрешила банкам операции с криптовалютой: Разъяснительные письма 1183 и 1184 подтвердили, что национальные банки могут хранить криптовалюту, покупать и продавать ее для клиентов и использовать сторонних провайдеров, а также отменили старое правило, согласно которому банкам предварительно требовалось одобрение надзорных органов. SoFi и Schwab запустили свои сервисы в рамках этой нормативной базы.
- Приказ о справедливом банкинге был направлен против закрытия счетов: Указ от августа 2025 года предписал регуляторам прекратить использовать репутационный риск в качестве оснований для отключения клиентов — практику, которую криптокомпании считали средством выдавливания индустрии из банковской сферы.
Wall Street отреагировала быстро. Помимо SoFi и Schwab, подразделение E*Trade компании Morgan Stanley завершило внедрение spot Bitcoin, Ethereum и Solana trading в июле этого года по ставке 0,50% за сделку, а Citi готовит институциональный сервис криптокастодиального хранения, в то время как несколько крупных банков изучают стейблкоины.
Потребительские уловки пошли по другому пути. Quontic, первый застрахованный в FDIC банк, предложивший дебетовую карту с вознаграждением в Bitcoin, теперь продвигает версию этого счета с кэшбэком. Рынок отошел от новинок ради получения прибыли в сторону инфраструктуры прямой торговли и расчетов.
Какая криптовалютная биржа является самой безопасной в USA?
Coinbase — наш выбор в качестве самой безопасной биржи для связки с банковским счетом в USA. Ею управляет публичная компания, акции которой котируются на NASDAQ, поэтому ее финансовые показатели и данные о хранении клиентских активов публикуются в аудированной отчетности для SEC, обеспечивая уровень прозрачности, с которым не может сравниться ни одна частная американская биржа.
Хранение активов осуществляется под надзором банковского типа. Coinbase Custution Trust Company представляет собой трастовую компанию с ограниченной сферой деятельности, получившую лицензию Департамента финансовых услуг штата Нью-Йорк, что обязывает ее соблюдать требования к капитализации, противодействию отмыванию денег и проходить проверки, при этом платформа хранит примерно 98% клиентских активов на холодное хранение.
Это также биржа, с которой американские банки интегрируются наиболее тесно. Партнерство с Chase напрямую связывает крупнейший американский банк с Coinbase, поэтому депозиты из крупных банков проходят проверку на риски с меньшим количеством задержек по сравнению с платежами в адрес слабо регулируемых площадок.
Заключение
Наш совет для большинства пользователей из USA — использовать схему с двумя аккаунтами. Выберите банк с прямым криптовалютным продуктом или подтвержденной историей переводов в качестве основного счета, держите второй счет, удобный для переводов, в качестве резервного, а серьезные сделки совершайте на бирже, зарегистрированной в FinCEN.
Пополняйте биржевые счета с помощью ACH или банковского перевода, а не с карт, отправляйте небольшой тестовый перевод на любую новую платформу и выводите средства на тот же счет, с которого вы их внесли, чтобы обе стороны могли отследить движение денег.
Вектор движения наконец-то в вашу пользу. Теперь, когда национальные банки напрямую продают криптовалюту, а регуляторам запрещено давить на банки с требованием отказываться от криптоклиентов, эпоха гадания о том, пройдет ли ваш депозит, подходит к концу.
