Сравните лучшие DePIN-проекты в 2026 году
1. Bittensor (TAO)
Bittensor возглавляет наш рейтинг 2026 года благодаря самой глубокой ончейн-структуре рынка в секторе DePIN, которая координирует машинный интеллект, а не «железо». Его subnets представляют собой независимые рынки AI, где майнеры создают результаты, а валидаторы оценивают их, при этом реальная выручка от использования AI-сервисов в первом квартале 2026 года составила около $43 миллионов.
Обновление dTAO изменило экономику сети. Теперь каждый подсеть выпускает alpha токен, обеспеченный собственным liquidity pool, поэтому эмиссию определяют рынки, а не валидаторы. Изучив таблицы лидеров подсетей самостоятельно, мы сочли это самой четкой на сегодняшний день попыткой честно оценить работу в сфере AI, хотя сложность представляет собой реальную проблему для исследователей.
Эмиссия похожа на Bitcoin: жесткий лимит в 21 миллион, а halving в декабре 2025 года сократил суточную эмиссию с 7200 до 3600 TAO. Расширение "Robin τ" в мае 2026 года удвоило мощность подсетей Bittensor со 128 до 256, в то время как доверительный фонд GTAO компании Grayscale, торгуемый на NYSE, открыл канал для институционального доступа.
Плюсы
- Реальная выручка: Около $43 миллионов в первом квартале 2026 года от услуг AI ставит проект далеко впереди большинства конкурентов по сегменту DePIN по показателю платного использования.
- Ограниченное предложение: Жесткий лимит в 21 миллион плюс декабрьский halving 2025 года структурно ужесточают выпуск по мере роста спроса на подсети.
- Эмиссия по рыночным ценам: dTAO позволяет потокам капитала, а не комитетам, определять, какие подсети AI получают вознаграждения каждый день.
Минусы
- Управленческие риски: Уход Covenant AI в апреле 2026 года и liquidation на $10 миллионов обвалили TAO на 28% и обнажили проблемы с централизацией.
- Высокая сложность: Подсети, alpha токены и консенсус Yuma делают сеть действительно сложной для оценки обычными инвесторами.
- Концентрация эмиссии: Горстка команд контролирует большую долю суточной эмиссии, сосредоточив в своих руках влияние на экосистему.
2. Grass (GRASS)
Grass — выдающийся проект в сфере данных DePIN, который платит пользователям за предоставление неиспользуемой пропускной способности домашнего интернета, чтобы лаборатории AI могли собирать общедоступные веб-данные в больших масштабах. Сеть превратилась в суверенный роллап данных на Solana, насчитывающий около 2,5 миллиона нод в 190 странах и 8,5 миллиона пользователей.
Запуск ноды занял у нас меньше двух минут через расширение для браузера, и привлекательность очевидна: простаивающая полоса пропускания превращается в доход без затрат на оборудование. За кулисами ZK Processor генерирует доказательства того, что спарсенные данные не подвергались изменениям, предоставляя покупателям AI проверяемое происхождение, с которым не могут сравниться централизованные парсеры.
С коммерческой точки зрения это один из лучших показателей в секторе: годовая выручка составляет около $33 миллионов, а объем доставленных веб-данных превышает 7000 терабайт. Октябрьское обновление системы поинтов 2025 года теперь вознаграждает реальное использование пропускной способности, а не пассивный простой, и на 2026 год запланирован airdrop 2 на 170 миллионов токенов.
Плюсы
- Участие без затрат: Для участия нужны лишь расширение для браузера и свободный интернет, что делает проект самым доступным DePIN для подключения.
- Проверяемое происхождение: ZK proofs подтверждают подлинность собранных данных, что является реальным конкурентным преимуществом для лабораторий AI, приобретающих обучающие выборки.
- Сильная коммерческая динамика: Около $33 миллионов годовой выручки и более 7000 поставленных терабайт демонстрируют наличие реальных покупателей, а не просто фарминг токенов.
Минусы
- Навес предложения от airdrop: Airdrop 2 на 170 миллионов токенов создает значительное давление со стороны продавцов после того, как получатели заберут токены и начнут выводить их.
- Регулирование парсинга: Веб-парсинг сталкивается с растущим юридическим контролем, и неблагоприятные решения судов могут напрямую угрожать базовой бизнес-модели сети.
- Размытие вознаграждений: По мере того как количество нод превышает 2,5 миллиона, доход на одного пользователя сокращается до незначительных сумм для случайных участников.
3. Render (RENDER)
Render остается эталоном децентрализованных вычислений на GPU, объединяя создателей контента и разработчиков AI с распределенной графической мощностью. Сеть уже обработала 69,4 миллиона кадров кумулятивно, причем на один только 2025 год приходится 24,3 миллиона, что представляет собой рост фактической производительности рендеринга на 156% в годовом исчислении.
Его экономика — самая прозрачная в DePIN. В рамках Burn-Mint Equilibrium токены, потраченные на задачи, сжигаются, в то время как операторы получают новую эмиссию, связывая предложение напрямую с использованием. Изучая данные о сжигании, мы были поражены тем, что сжигание выросло на 158% год к году, что свидетельствует о реальном ускорении потребления, а не о субсидировании.
Расширение Render в 2026 году сосредоточено на Dispersed, подсети вычислений AI для инференса стоимостью примерно $0,69 за час работы GPU, а также на интеграции Salad, которая добавляет около 60 000 потребительских GPU. Тем не менее, его токен по-прежнему торгуется с высоким мультипликатором к раскрытой выручке, что остается главным аргументом «медведей».
Плюсы
- Сжигание, привязанное к использованию: Burn-Mint Equilibrium уничтожает токены при каждой оплаченной задаче, создавая дефляционное давление, которое масштабируется вместе с реальным спросом.
- Подтвержденная производительность: Почти 70 миллионов отрендеренных кадров демонстрируют работающий рынок, а не амбициозный whitepaper.
- Creative-AI bridge: Наследие OctaneRender и подсеть Dispersed придают ему авторитет как в сфере производства медиаконтента, так и в сфере инференса AI.
Минусы
- Высокая оценка: Аналитики оценивают мультипликатор выручки примерно в 400x, что означает, что в цену уже заложены годы безупречной работы.
- Непрозрачная отчетность: Брны видны ончейн, но выручка в USD не публикуется в стандартизированном аудированном формате.
- Конкуренция со стороны гиперскейлеров: AWS и Azure по-прежнему выигрывают по надежности и корпоративной поддержке, что пока ограничивает целевой рынок RENDER.
4. BitTorrent (BTT)
BitTorrent заслуживает своего места благодаря колоссальному масштабу, обслуживая более 100 миллионов активных пользователей в месяц в крупнейшей в мире peer-to-peer сети. Там, где другим DePIN приходится формировать базу с нуля, BitTorrent токенизировала протокол, за которым уже стояли два десятилетия укоренившегося распространения.
Обновление BTTC 2.0 перевело сеть на Proof-of-Stake с дефляционными бернами и примерно 7% staking APY. В июне 2026 года состоялся запуск BitTorrent Speed с поддержкой опциональных платежей в BTT, позволяющих пользователям платить другим участникам за более быстрое скачивание, что наконец-то создало механизм поглощения спроса, напрямую привязанный к нативной активности сети.
Регуляторная ясность наступила, когда в марте 2026 года SEC отклонила все претензии к BitTorrent Foundation, устранив давний фактор давления. Честно говоря, полезность токена все еще значительно отстает от числа пользователей, а монетизация привычки к бесплатному обмену файлами остается нерешенной проблемой.
Плюсы
- Беспрецедентное распространение: База в 100 миллионов ежемесячных пользователей дает преимущество на старте, которое не способен повторить ни один другой DePIN.
- Регуляторная ясность: Отклонение иска SEC в марте 2026 года устранило судебный навес, годами сдерживавший институциональный интерес.
- Новый инструмент поглощения спроса: Платежи в BitTorrent Speed, запущенные в июне 2026 года, позволяют пользователям тратить BTT на пропускную способность, связывая токены с нативным использованием.
Минусы
- Слабая монетизация: Огромная популярность никогда не трансформировалась в пропорциональный спрос на токены, что является главной структурной проблемой проекта.
- Опасения по поводу централизации: Владение TRON и крупные аллокации фонда оставляют значительный контроль вне зоны влияния сообщества.
- Размытое предложение: При общем объеме в 990 триллионов токенов рост стоимости каждого токена требует экстраординарного увеличения спроса.
5. io.net (IO)
io.net объединяет простаивающие GPU из дата-центров, бывших майнинговых ферм и потребительского оборудования в ИИ-кластеры по требованию в более чем 130 странах, предлагая цены на 70% ниже, чем у AWS и GCP. Интеграция фреймворка Ray является главным практическим преимуществом: существующие задачи Ray развертываются без переписывания кода приложений.
Главной темой 2026 года стал интерес со стороны корпоративного сектора: только в первом квартале были заключены корпоративные сделки на $8 миллионов. В июне 2026 года заработал Incentive Dynamic Engine, привязывающий берны токенов к верифицированному использованию вычислительных мощностей за эпоху, а конфиденциальные вычисления на базе Intel TDX ставят его впереди большинства конкурентов по DePIN в плане корпоративной безопасности.
Однако после детального анализа данных у нас возникли сомнения. Независимый анализ показывает, что берн IDE в настоящее время финансируется за счет эмиссии, а не за счет заявленного выкупа за счет выручки, годовая выручка составляет около $12,5 миллиона вместо ранее прогнозируемых цифр, а основной оркестрационный стек остается проприетарным, несмотря на позиционирование с открытым исходным кодом.
Плюсы
- Корпоративная выручка: Заключение корпоративных сделок на $8 миллионов в первом квартале 2026 года подтверждает наличие платящих клиентов, а не только спекулятивных операторов нод.
- Удобство для разработчиков: Нативная интеграция Ray означает, что команды машинного обучения могут развертывать существующие задачи кластера без переписывания своих пайплайнов.
- Значительное преимущество в стоимости: Экономия в 50-70% по сравнению с гиперскейлерами обеспечивает проекту устойчивое преимущество для чувствительных к затратам задач обучения AI.
Минусы
- Завышенные показатели GPU: Около 327 000 зарегистрированных GPU против примерно 6 720 ежедневно верифицированных активных устройств демонстрируют устойчивый разрыв в утилизации.
- Закрытый исходный код ядра: Оркестрационный движок и бинарный файл воркера остаются проприетарными, подрывая позиционирование с открытым исходным кодом и проверяемость.
- Берны за счет эмиссии: Берн IDE пока не является обещанным выкупом за счет выручки, из-за чего токен на данный момент остается инфляционным.
6. Arweave (AR)
Arweave завершает список как уровень перманентности сектора, сохраняя данные навсегда за единовременный авансовый платеж. Ее модель Storage Endowment финансирует 200 лет репликации, предполагая, что затраты на хранение снижаются примерно на 0,5% ежегодно, позволяя эндаументу бессрочно субсидировать майнеров.
Загружая данные в permaweb самостоятельно, мы ощутили, что модель единовременной оплаты кардинально отличается от аренды облачного хранилища, а AO Computer, запущенный в феврале 2025 года, выводит Arweave за рамки архивирования в сферу децентрализованных вычислений для AI-агентов и автономных процессов, привязанных к постоянным данным.
Экономика предложения исключительно жесткая: около 65,65 миллиона из жесткого лимита в 66 миллионов уже находятся в обращении, а графиков разблокировки венчурных токенов не предвидится. Вопрос 2026 года заключается в спросе: происхождение данных для AI — это убедительный нарратив, но для запуска маховика эндаумента необходимо реальное внедрение AO разработчиками.
Плюсы
- Истинная перманентность: Хранение с оплатой при покупке, поддерживаемое 200-летним эндаументом, решает проблему «гниения ссылок» так, как арендованное хранилище не может.
- Никакого размытия в будущем: Учитывая, что около 99,4% от лимита в 66 миллионов находится в обращении, венчурных разблокировок для поглощения больше не осталось.
- Соответствие происхождению AI: Неизменяемые, проверяемые наборы данных становятся все более ценными по мере того, как обучающие данные для AI сталкиваются с проверкой на происхождение и подлинность.
Минусы
- Неопределенность внедрения: Вычислительный потенциал AO остается не доказанным, и бычий сценарий во многом зависит от того, будут ли разработчики действительно создавать проекты на ее базе.
- Риск неизменяемости: Данные не могут быть удалены, что создает неразрешимую напряженность с законами о конфиденциальности, такими как право на забвение.
- Скорость извлечения: Производительность шлюза при высокой параллельной нагрузке по-прежнему отстает от инфраструктуры Web2, ограничивая приложения, чувствительные к задержкам.
Что такое DePIN?
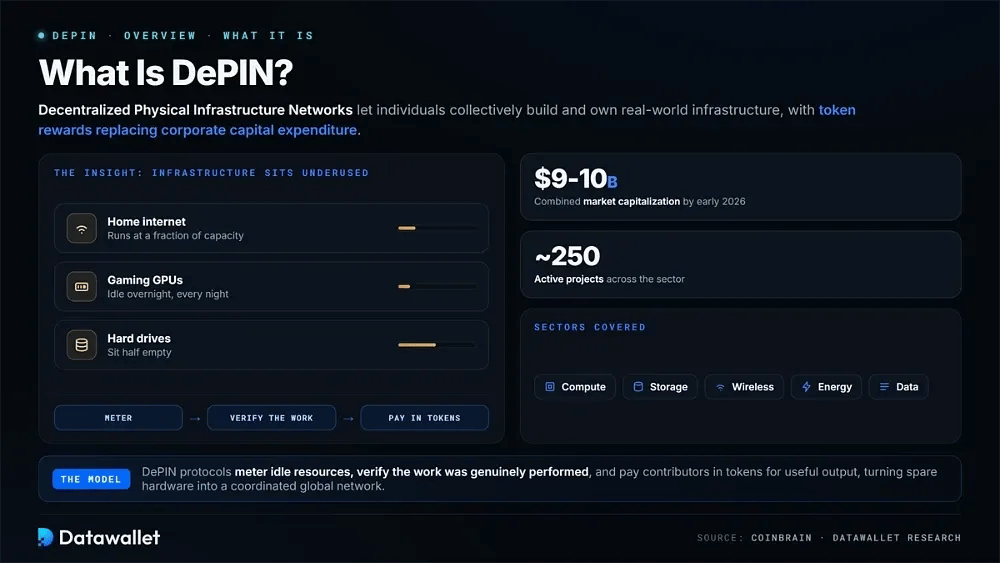
DePIN, что расшифровывается как Decentralized Physical Infrastructure Network (децентрализованная сеть физической инфраструктуры), описывает криптовалютные проекты, которые позволяют людям коллективно создавать и владеть реально существующей инфраструктурой, такой как GPU-вычисления, беспроводное покрытие, пропускная способность или хранилище. Вознаграждения в токенах заменяют корпоративные капитальные затраты, превращая простатывающее оборудование в скоординированную глобальную сеть.
Эта модель работает, потому что огромная часть инфраструктуры используется неэффективно. Домашние интернет-соединения работают лишь на малую часть своей мощности, игровые GPU простаивают по ночам, а жесткие диски заполнены наполовину. Протоколы DePIN измеряют эти ресурсы, проверяют, что работа действительно была выполнена, и выплачивают участникам вознаграждение в токенах за полезный результат.
К началу 2026 года совокупная рыночная капитализация сектора достигла примерно от 9 до 10 миллиардов долларов США среди почти 250 активных проектов, охватывающих вычисления, хранение данных, беспроводные сети, энергетику и информацию. Эта цифра скромна по сравнению с целевыми рынками этих сетей, и именно поэтому данная категория по-прежнему привлекает серьезный капитал.
Типы проектов DePIN
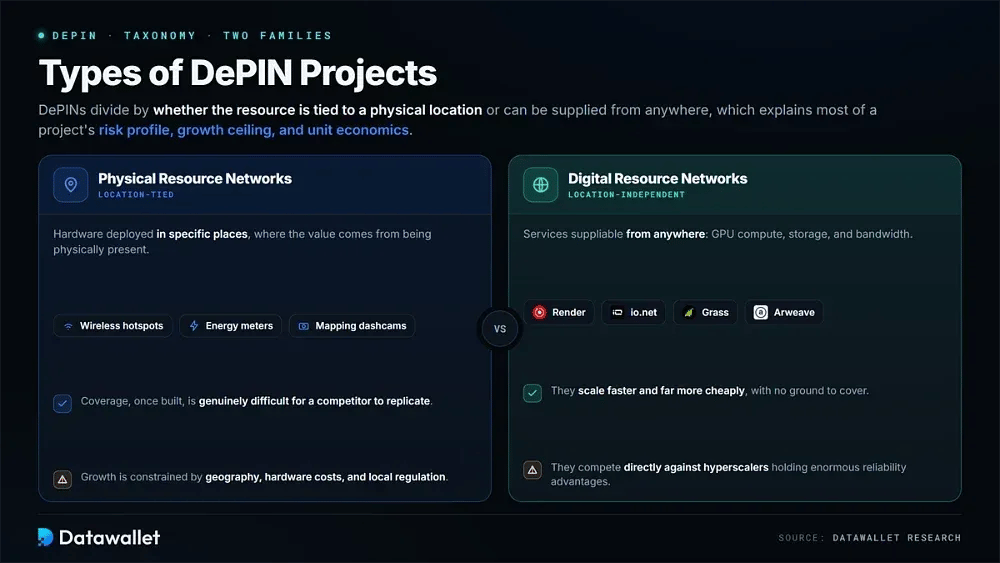
Проекты DePIN в целом делятся на две группы в зависимости от того, привязан ли базовый ресурс к физическому местоположению или может ли он предоставляться из любой точки. Понимание того, к какому типу относится проект, объясняет большинство параметров его профиля риска, потолка роста и юнит-экономики.
Сети физических ресурсов (Physical Resource Networks) зависят от оборудования, развернутого в определенных местах, таких как беспроводные точки доступа, счетчики энергии или видеорегистраторы для картографии. Их рост ограничен географией, затратами на оборудование и местным регулированием, но получаемое покрытие действительно сложно воспроизвести конкурентам.
Сети цифровых ресурсов (Digital Resource Networks) предоставляют не зависящие от местоположения услуги, такие как GPU-вычисления, хранение данных и пропускная способность. Render, io.net, Grass и Arweave находятся в этом лагере, именно поэтому они масштабируются быстрее и значительно дешевле, хотя они также напрямую конкурируют с гиперскейлерами, обладающими огромными преимуществами в надежности.
Что такое токен DePIN?
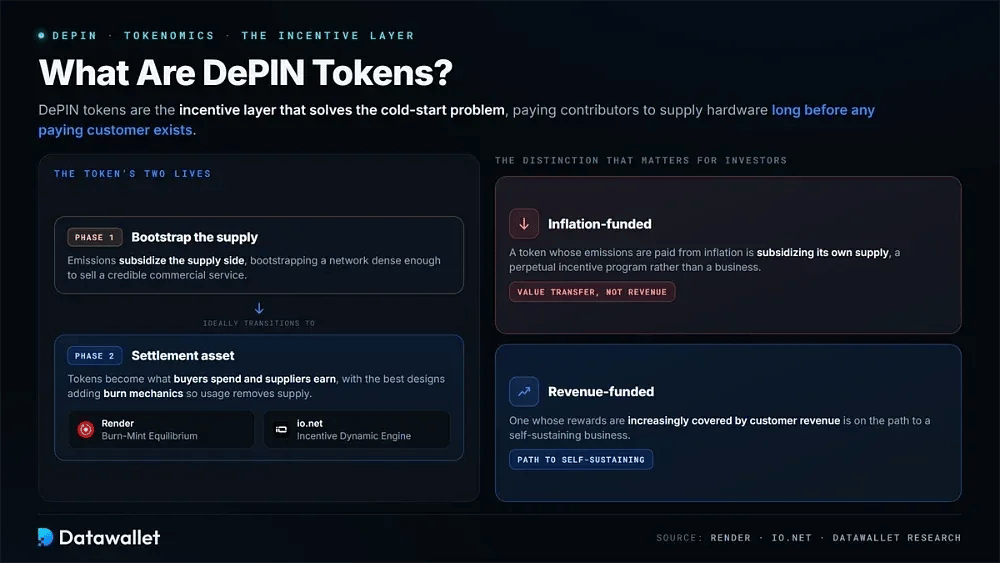
Токены DePIN представляют собой уровень стимулов, который решает проблему холодного старта, выплачивая участникам вознаграждение за предоставление оборудования задолго до появления хотя бы одного платящего клиента. На этих ранних этапах эмиссия фактически субсидирует сторону предложения, обеспечивая начальный рост сети, достаточный для продажи надежного коммерческого сервиса.
Зрелая версия выглядит иначе. Токены становятся расчетным средством, которое покупатели тратят, а поставщики зарабатывают, причем лучшие архитектуры добавляют механизмы сжигания, благодаря которым использование сокращает предложение. Равновесие сжигания и чеканки (Burn-Mint Equilibrium) от Render и механизм динамического стимулирования от io.net нацелены именно на этот переход.
Это различие имеет колоссальное значение для инвесторов. Токен, чья эмиссия финансируется за счет инфляции, субсидирует собственное предложение, в то время как токен, чьи вознаграждения все больше покрываются за счет выручки от клиентов, находится на пути к самоокупаемому бизнесу, а не к бессрочной программе стимулирования.
Как работает DePIN?
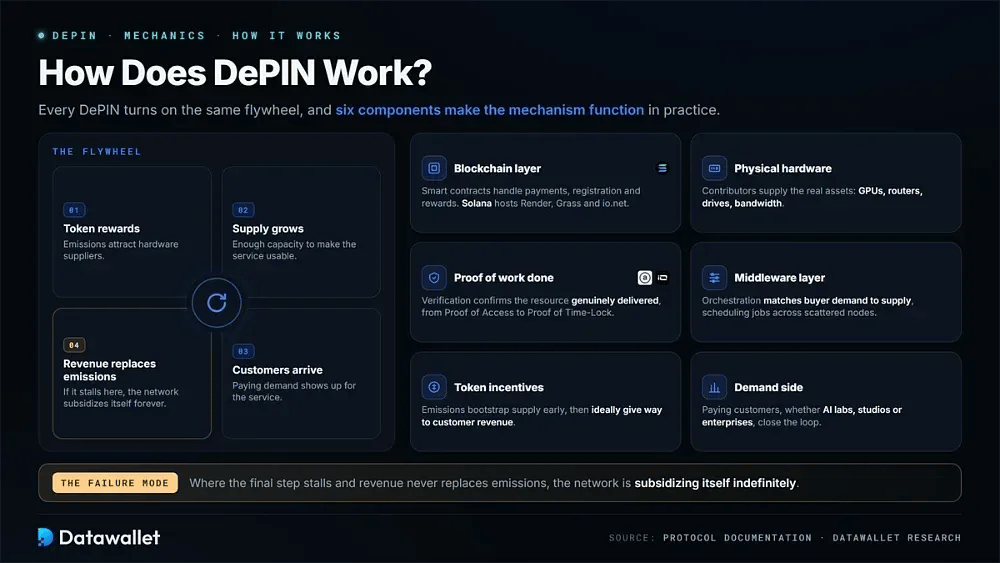
Каждый проект DePIN работает по одному и тому же маховику: вознаграждения в токенах привлекают поставщиков оборудования, рост предложения делает услугу пригодной для использования, появляются платятщие клиенты, и их выручка в идеале заменяет эмиссию в качестве источника вознаграждений. Если этот финальный шаг забуксует, сеть начнет субсидировать себя бесконечно.
Шесть компонентов обеспечивают работу механизма на практике:
- Слой блокчейна: Смарт-контракты прозрачно обрабатывают платежи, регистрацию и распределение вознаграждений, а Solana выступает базой для Render, Grass и io.net для недорогих расчетов.
- Физическое оборудование: Участники предоставляют реальные активы, будь то GPU, роутеры, накопители или пропускная способность, формируя фактическую производственную мощность сети.
- Доказательство выполненной работы: Системы верификации подтверждают фактическую доставку ресурса, от Proof of Access в Arweave до проверок Proof of Time-Lock в io.net.
- Слой промежуточного ПО: Программное обеспечение оркестрации сопоставляет спрос покупателей с доступным предложением, планируя задачи и направляя трафик через географически рассредоточенные узлы.
- Токен-стимулы: Эмиссия стимулирует предложение на раннем этапе, а затем в идеале уступает место клиентской выручке по мере того, как сеть находит реальное соответствие продукта рынку.
- Сторона спроса: Платящие клиенты, будь то AI лаборатории, студии или предприятия, замыкают цикл, превращая инфраструктуру в регулярную выручку.
Как выбрать проект DePIN
Выбор инвестиций в DePIN в 2026 году означает отделение сетей с реальными платящими клиентами от тех, которые обладают впечатляющими показателями количества оборудования. Рынок перестал военизировать одну лишь концепцию, поэтому аналитическая планка теперь находится гораздо ближе к тому, как вы оценивали бы любой инфраструктурный бизнес.
Метрики, которые действительно имеют значение
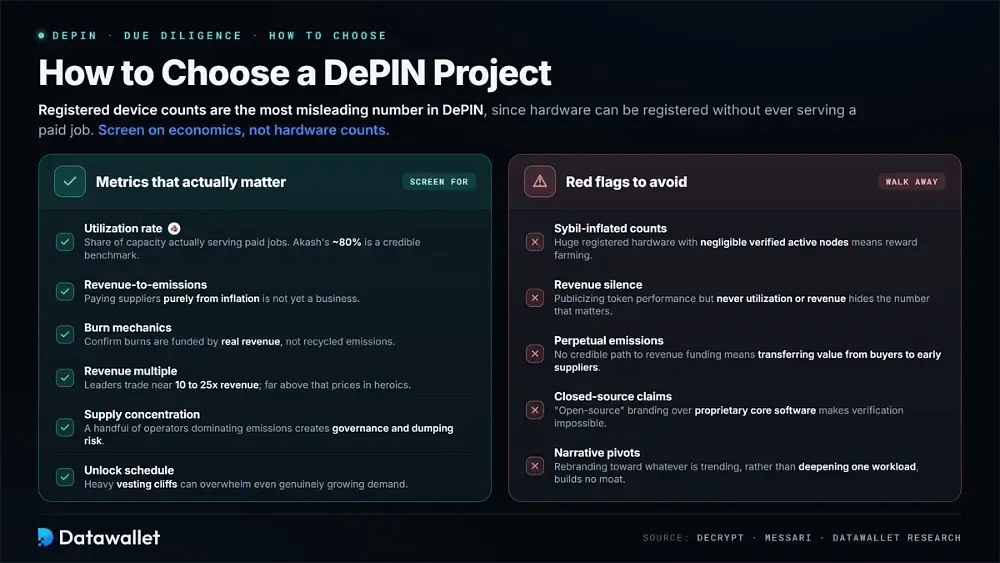
Количество зарегистрированных устройств является наиболее вводящим в заблуждение показателем в DePIN, поскольку оборудование может быть зарегистрировано без выполнения оплачиваемых задач. Приведенные ниже метрики показывают, работает ли сеть реально или просто субсидирует простаивающие мощности.
Проверяйте каждый проект по этим индикаторам перед распределением капитала:
- Коэффициент использования: Доля зарегистрированной мощности, фактически обслуживающей оплачиваемые задачи, где примерно 80% у Akash задают надежный ориентир.
- Выручка к эмиссии: Сравните выручку от клиентов с эмиссией токенов, поскольку сеть, выплачивающая вознаграждения поставщикам исключительно за счет инфляции, еще не является бизнесом.
- Механика сжигания: Убедитесь, финансируется ли сжигание за счет реальной выручки или просто за счет рециркулируемой эмиссии, замаскированной под дефляцию.
- Мультипликатор выручки: Ведущие проекты DePIN торгуются на уровне 10–25 годовых выручек, поэтому все, что значительно выше этого, закладывает в цену завышенные ожидания.
- Концентрация предложения: Проверьте, не доминирует ли горстка операторов в эмиссии, поскольку сосредоточение контроля создает риски для управления и дампинга.
- График разблокировки: Составьте карту предстоящих разблокировок токенов, так как крупные периоды вестинга могут перегрузить даже реально растущий спрос.
Тревожные сигналы, которых следует избегать
Определенные паттерны надежно предшествуют разочарованию, и большинство из них видны в публичных данных еще до того, как их отразит цена токена. Их раннее распознавание — лучший инструмент управления рисками в этом секторе.
Откажитесь от проекта при обнаружении любого из следующих сигналов:
- Метрики, раздутые Сивиллой: Огромное количество зарегистрированного оборудования при ничтожно малом числе подтвержденных активных узлов обычно указывает на фарминг вознаграждений, а не на реальную мощность.
- Молчание о выручке: Проекты, которые публикуют показатели токенов, но никогда не раскрывают данные об использовании или выручке, скрывают цифру, которая имеет значение.
- Бессрочные эмиссии: Программы вознаграждений без надежного пути к финансированию за счет выручки переносят ценность от покупателей к ранним поставщикам.
- Заявления об открытом коде: Маркировка «открытый исходный код» поверх проприетарного основного ПО делает невозможной независимую проверку заявлений сети.
- Смена концепции: Сети, которые проводят ребрендинг в сторону того, что находится в тренде, вместо углубления одной рабочей нагрузки, редко создают долговечные конкурентные преимущества.
Сфера DePIN в 2026 году: переход к фундаментальным показателям
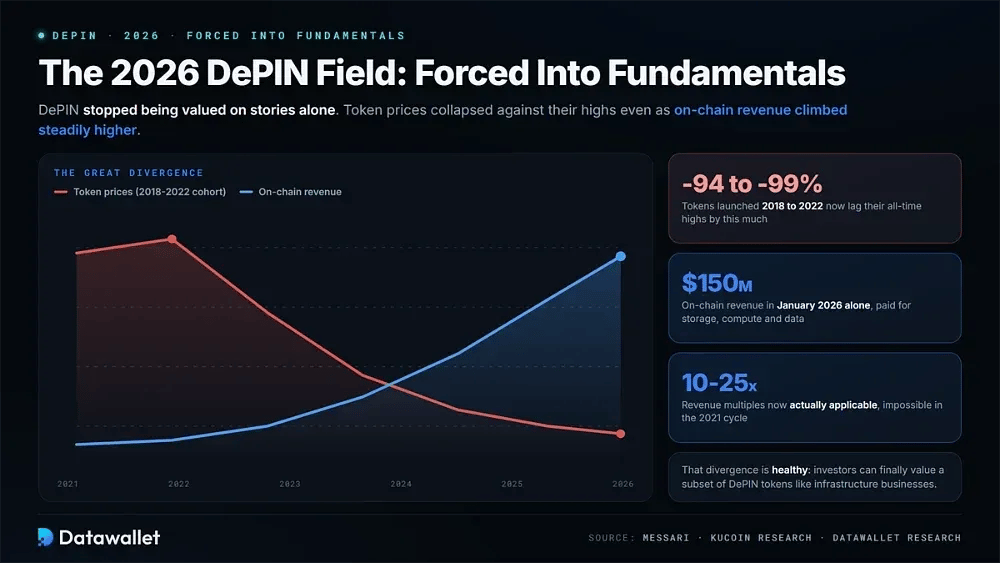
Главное изменение этого года заключается в том, что проекты DePIN перестали оцениваться исключительно на основе историй. Анализ Messari показал, что токены, запущенные в период с 2018 по 2022 год, теперь отстают от своих исторических максимумов на 94-99%, даже несмотря на то, что ончейн-доходность в секторе стабильно растет.
Это расхождение является здоровым признаком. Ведущие сети сгенерировали примерно $150 миллионов ончейн-дохода только в январе 2026 года, выплаченного реальными клиентами за сделки с хранилищем, вычислительные задачи и кредиты данных. Инвесторы теперь могут применять мультипликаторы выручки к подмножеству токенов DePIN, что было невозможно во время цикла 2021 года.
Узкое место вычислительных мощностей AI
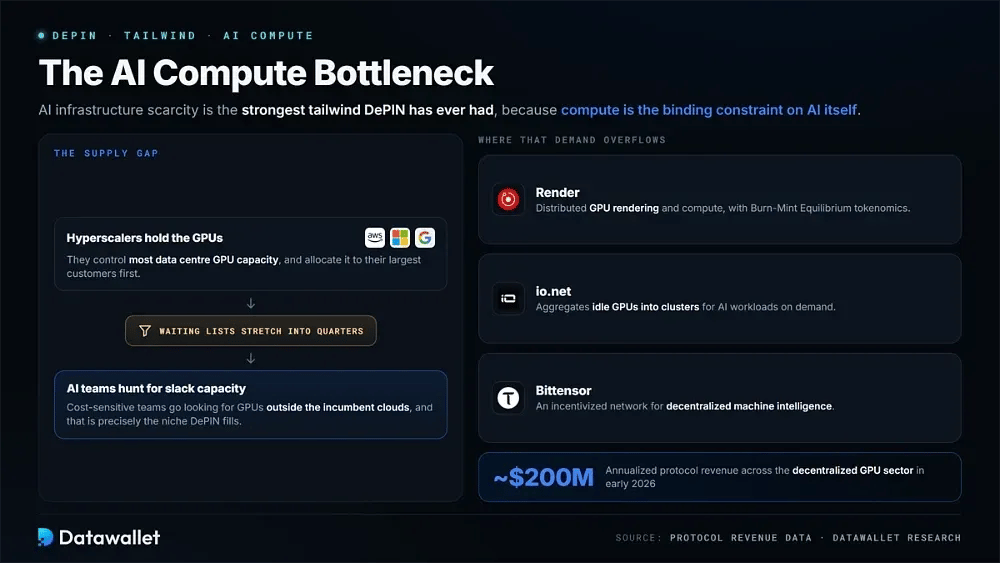
Дефицит инфраструктуры AI является сильнейшим драйвером, который когда-либо был у DePIN. Гиперскейлеры контролируют большую часть емкости GPU в дата-центрах, списки ожидания растягиваются на кварталы, и возникающий дефицит предложения заставляет чувствительные к затратам команды AI искать свободные мощности за пределами традиционных облачных провайдеров.
Именно эту нишу занимают Render, io.net и Bittensor. Совокупный годовой доход децентрализованного сектора GPU в начале 2026 года оценивался в $200 миллионов, а лучшие AI-криптопроекты все больше пересекаются с DePIN, поскольку вычислительные мощности являются ключевым ограничивающим фактором для самого AI.
Куда сектор движется дальше
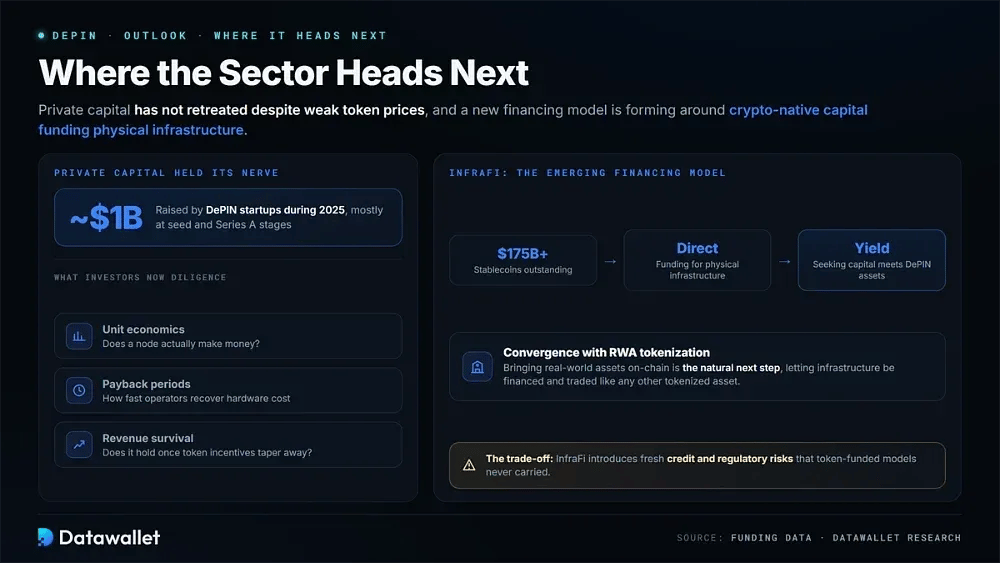
Частный капитал не отступил несмотря на слабые цены токенов: стартапы DePIN привлекли около $1 миллиарда в течение 2025 года, в основном на посевной стадии и стадии Серии А. Теперь инвесторы проводят детальный анализ юнит-экономики, периодов окупаемости и, что крайне важно, проверяют, сохранятся ли доходы после того, как стимулы в виде токенов со временем иссякнут.
Новой моделью финансирования становится InfraFi, использующая криптовалютный капитал, такой как стейблкоины, для прямого финансирования физической инфраструктуры. При объеме стейблкоинов в обращении более $175 миллиардов активы DePIN могут привлечь капитал в поисках доходности, хотя это и влечет за собой новые кредитные и регуляторные риски. Интеграция с токенизацией реальных активов является естественным следующим шагом.
Риски инвестирования в проекты DePIN
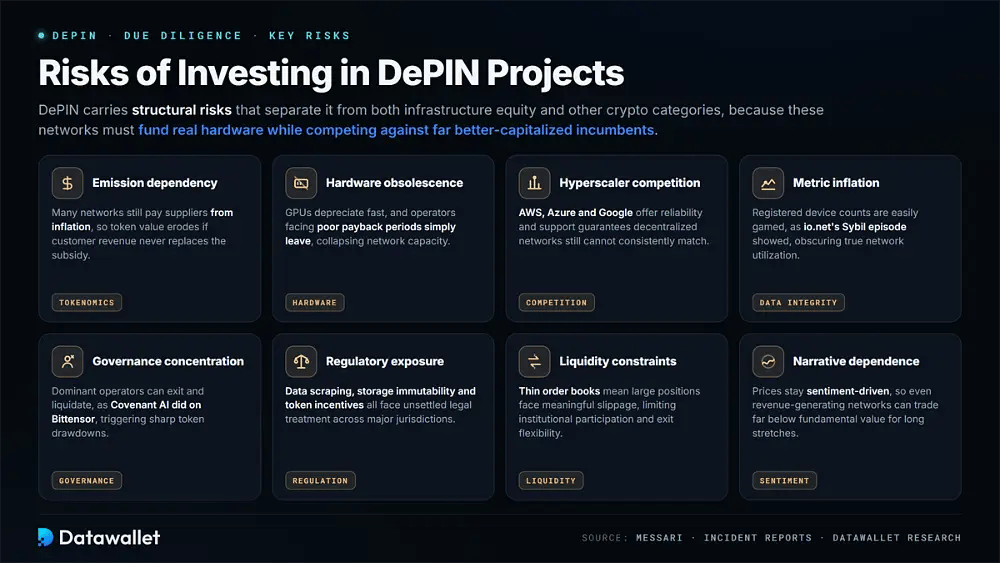
DePIN несет в себе структурные риски, которые четко отделяют его как от традиционного инфраструктурного капитала, так и от других криптовалютных категорий, во многом потому, что эти сети должны финансировать реальное физическое оборудование, конкурируя при этом напрямую с гораздо более капиталоемкими устоявшимися игроками.
Оцените каждый из этих рисков, прежде чем инвестировать капитал в какой-либо токен DePIN:
- Зависимость от эмиссии: Многие сети по-прежнему выплачивают вознаграждения поставщикам за счет инфляции, поэтому стоимость токена падает, если доходы от клиентов так и не заменяют субсидии.
- Устаревание оборудования: Графические процессоры и устройства быстро обесцениваются, и операторы, сталкивающиеся с плохими периодами окупаемости, просто уходят, что приводит к краху емкости сети.
- Конкуренция с гиперскейлерами: AWS, Azure и Google предлагают гарантии надежности и поддержки, с которыми децентрализованные сети все еще не могут стабильно конкурировать.
- Инфляция метрик: Количество зарегистрированных устройств легко подделать, как показал инцидент с Sybil у io.net, что искажает реальное использование сети.
- Концентрация управления: Доминирующие операторы могут выйти из проекта и провести liquidation, как это сделал Covenant AI на Bittensor, что вызовет резкое падение курса токенов.
- Регуляторные риски: Скрапинг данных, неизменяемость хранилищ и стимулирование токенами сталкиваются с неопределенным правовым статусом в ключевых юрисдикциях.
- Ограничения ликвидности: Тонкие order books означают, что крупные позиции сталкиваются со значительным slippage, что ограничивает институциональное участие и гибкость выхода.
- Зависимость от нарративов: Цены токенов по-прежнему зависят от настроений рынка, поэтому даже приносящие доход сети могут долгое время торговаться значительно ниже своей фундаментальной стоимости.
Заключение
DePIN в 2026 году — это принципиально иной сектор по сравнению с тем, который был на пике в 2024 году. Цены токенов остаются на глубоком дне, в то время как ончейн-доход продолжает расти, и именно в этом заключается суть: рынок наконец-то учится оценивать инфраструктуру как инфраструктуру.
Bittensor возглавляет наш рейтинг благодаря реальным доходам от subnets и жесткой токеномике в категории, за ним следуют Grass и Render с подтвержденными показателями использования. io.net и Arweave предлагают более интересное соотношение риска и доходности для инвесторов, готовых к неопределенным кривым принятия.
Рассматривайте это как вложение в инфраструктуру, а не как спекулятивную сделку на нарративе. Проверяйте показатели использования перед покупкой, распределяйте позиции так, чтобы сбой любой отдельной сети не стал критическим, и помните, что токен с реальными клиентами — это принципиально иной актив по сравнению с тем, за которым стоят лишь впечатляющие показатели оборудования.
Наша методология
Мы оценивали каждую сеть, изучая не ее громкие заявления, а реальные функции: самостоятельно запускали ноды там, где участие было открытым, анализировали ончейн-доходы и данные по сжиганию, изучали отчеты фондов и сопоставляли заявленное количество устройств с независимо проверенными данными об активных нодах.
Шесть критериев легли в основу итогового рейтинга с акцентом на свидетельства реальной экономической активности:
- Качество выручки: Мы измерили ончейн-выручку, выплаченную реальными клиентами, исключив проекты, чей доход формировался за счет циркулирующих токен-эмиссий.
- Утилизация сети: Мы сравнили зарегистрированное оборудование с проверенными активными нодами, чтобы выявить накрутку Sybil и простаивающие мощности.
- токеномика: Мы оценили, привязывают ли сжигания, лимиты и эмиссии предложение к использованию или просто размывают существующих держателей.
- Технический ров: Мы изучили механизмы верификации, системы proofs и то, насколько архитектура действительно сложна для копирования конкурентами.
- Состояние управления: Мы проанализировали концентрацию операторов, контроль со стороны фондов и то, как каждая сеть справлялась с кризисными ситуациями в 2026 году.
- Траектория принятия: Мы отслеживали рост пользователей, корпоративные сделки и активность разработчиков, чтобы отличить ускорение от стагнации.
Метрики DePIN быстро меняются по мере запуска обновлений сетей и пересмотра токеномика, поэтому наш период исследования длился с февраля по июль 2026 года, а показатели проверялись по проектной документации, отчетам фондов и независимым ончейн-трекерам.