






Что показывает тепловая карта liquidation Bitcoin?
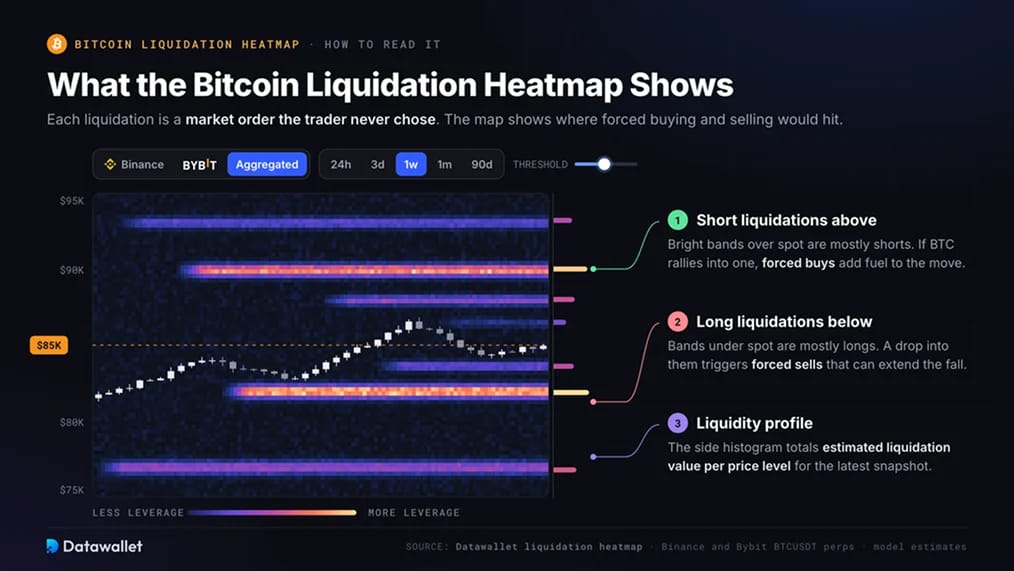
Тепловая карта liquidation Bitcoin оценивает уровни цен, на которых бессрочные контракты с кредитным плечом по BTC будут принудительно закрыты. Каждая liquidation представляет собой market order, который трейдер не выбирал размещать. Таким образом, карта показывает, где принудительные покупки и продажи столкнутся с текущей ценой Bitcoin.
Datawallet строит график на основе данных по perpetual futures BTCUSDT на Binance и Bybit. Вы можете просматривать каждую биржу по отдельности или использовать агрегированный вид (Aggregated), а также задавать диапазон от 24 часов до 90 дней.
- Яркие полосы: Это уровни цен, на которых будет ликвидирован значительный объем предполагаемого кредитного плеча. Полосы выше цены в основном представляют собой liquidation шортов, которые превращаются в принудительные покупки. Полосы ниже цены в основном представляют собой liquidation лонгов, которые превращаются в принудительные продажи.
- Ползунок порога: Скрывает более слабые уровни, оставляя на графике только самые крупные кластеры. Это помогает, когда вид за 90 дней становится перегруженным.
- Профиль ликвидности: Боковая гистограмма суммирует оценочную стоимость liquidation на каждом уровне цен для последнего снимка данных. Она позволяет легко сравнить ближайшие пулы лонгов и шортов.
- Панель ключевых уровней: Перечисляет крупнейшие кластеры выше и ниже спота рядом с общими 24-часовыми итогами по liquidation лонгов и шортов.
Как рассчитываются цены liquidation для BTC?
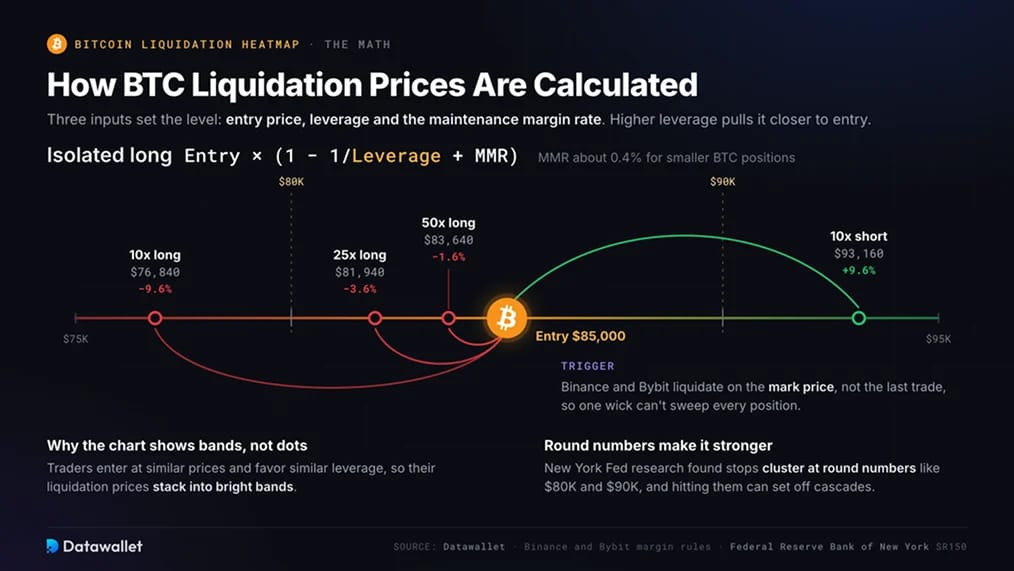
Три параметра определяют цену liquidation: цена входа, кредитное плечо и ставка поддерживающей маржи биржи. Когда маржа, оставшаяся в позиции, падает ниже поддерживающей маржи, рисковый механизм биржи перебирает позицию на себя и закрывает её.
И Binance, и Bybit запускают liquidation по индексной цене, а не по последней цене сделки. Индексная цена представляет собой ориентир справедливой стоимости, рассчитываемый на основе спот-индекса, поэтому единичная тень свечи в тонком стакане заявок не может уничтожить каждую позицию поблизости.
Для изолированной длинной позиции приблизительная цена liquidation равна: цена входа × (1 − 1 / кредитное плечо + ставка поддерживающей маржи). При ставке поддержания около 0,4%, что типично для небольших позиций по BTC, лонг, открытый на отметке $85 000, ликвидируется вблизи следующих уровней:
- Лонг с плечом 10x: около $76 840, примерно на 9,6% ниже цены входа
- Лонг с плечом 25x: около $81 940, примерно на 3,6% ниже цены входа
- Лонг с плечом 50x: около $83 640, примерно на 1,6% ниже цены входа
Короткая позиция (шорт) с плечом 10x с той же точки входа ликвидируется около $93 160. Трейдеры склонны заходить по схожим ценам и использовать одинаковое кредитное плечо, поэтому их цены liquidation формируют скопления в те диапазоны, которые вы видите на графике.
Круглые числа усиливают такие скопления. Исследование Федерального резервного банка Нью-Йорка показало, что stop-loss ордера группируются вокруг круглых чисел и способны запускать самоподдерживающиеся ценовые каскады при достижении этих уровней ценой. То же самое происходит, когда BTC торгуется вблизи плотной зоны liquidation.
Биржи не публикуют индивидуальные цены liquidation, поэтому каждая тепловая карта является моделью. Она объединяет open interest, цены добавления этого open interest и предполагаемое распределение кредитного плеча. Результат показывает, где сосредоточен риск liquidation. Это не реестр реальных позиций.
Что стимулирует рост кредитного плеча в Bitcoin?
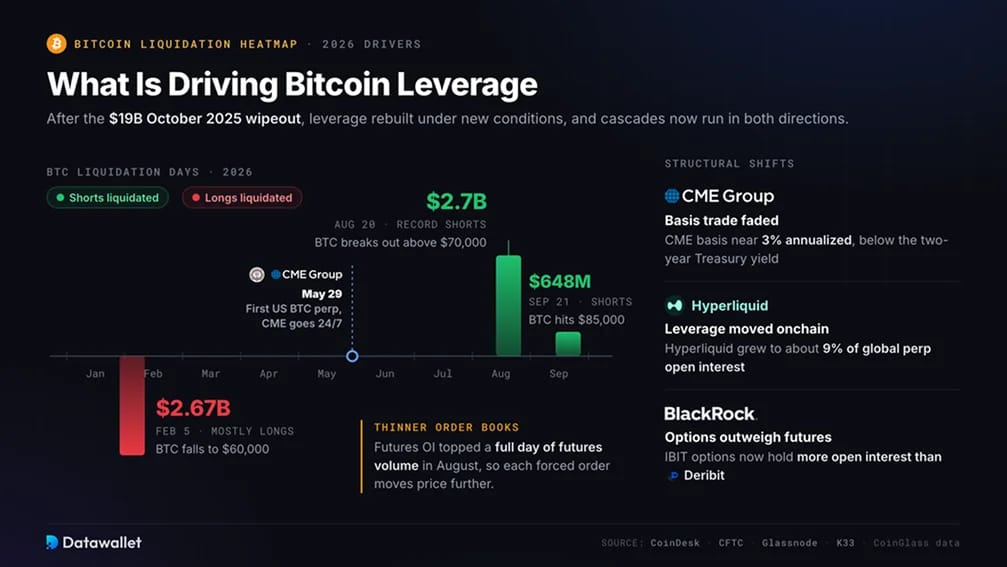
Рынок деривативов Bitcoin изменился после обвала 10 октября 2025 года. Примерно $19 миллиардов позиций были ликвидированы за 24 часа, а open interest по бессрочным контрактам сократился на 43%. С тех пор кредитное плечо восстановилось, но уже в других условиях.
- Каскады теперь работают в обе стороны: в феврале 2026 года за один день было ликвидировано $2,67 миллиарда, большей частью лонгов, так как BTC упал до $60 000. К августу давление сменилось на противоположное. 20 августа шортисты потеряли рекордные $2,7 миллиарда по мере выхода BTC из шестинедельного диапазона выше $70 000. Ещё $648 миллионов в шортах были ликвидированы 21 сентября, когда BTC достиг $85 000.
- Низкая ликвидность увеличивает масштабы каждой liquidation: данные Glassnode за август 2026 года показали, что open interest по фьючерсам на BTC превышал суточный объем торгов по фьючерсам, в то время как объем на спот-рынке оказался самым низким с 2019 года. На тонких стаканах заявок каждый принудительный ордер сильнее двигает цену и вовлекает в liquidation новые позиции.
- Кредитное плечо сместилось в офшоры и в ончейн: базисная торговля на CME, которая ранее служила якорем для институционального позиционирования, сократилась примерно до 3% годовых, оказавшись ниже доходности двухлетних казначейских облигаций США. Open interest на CME впервые с 2023 года упал ниже показателей Binance. Hyperliquid, децентрализованная биржа бессрочных контрактов, выросла примерно до 9% от глобального open interest по бессрочным контрактам.
- Бессрочные контракты появились на регулируемом рынке США: 29 мая 2026 года CFTC одобрила первый фьючерсный контракт на Bitcoin perpetual на регулируемой в США бирже. В тот же день CME начала торговлю криптовалютными фьючерсами и опционами в режиме 24/7. Движения в выходные дни, которые раньше происходили только на офшорных площадках, теперь случаются и на регулируемых рынках.
- Open interest по опционам теперь превышает фьючерсы: показатели open interest по опционам на BTC превосходят аналогичные значения по фьючерсам с середины 2025 года. Опционы на спот Bitcoin ETF IBIT от BlackRock теперь удерживают больший open interest, чем Deribit. Крупные страйки также влияют на цену. Пут-опцион со страйком $60 000 аккумулировал более $1 миллиарда open interest во время распродажи в июне 2026 года.
Как использовать тепловую карту BTC в сочетании с другими данными
Кластер liquidation указывает на расположение принудительных ордеров. Другие данные помогают понять, дойдет ли до них цена.
- Оценивайте расстояние, а не только яркость: кластер на $1 миллиард в 2% от спот-цены имеет гораздо большее значение, чем такой же кластер на расстоянии 15%. Используйте таймфреймы 24h и 3d для краткосрочных уровней, а 1m или 90d — для уровней, удержавшихся после нескольких ралли.
- Сравнивайте биржи перед тем, как доверять уровню: полоса, отображаемая на Binance, Bybit и в агрегированном виде, отражает широкое позиционирование. Полоса только на одной площадке может оказаться позицией одного крупного игрока.
- Проверяйте open interest: рост open interest вблизи плотного диапазона означает продолжающийся приток нового кредитного плеча на этот уровень. Трекер открытого интереса по Bitcoin от Datawallet показывает, формируются новые позиции или происходит их сокращение на разных биржах.
- Используйте финансирование для разрешения неопределенности: положительная ставка funding с крупными кластерами лонгов ниже спот-цены указывает на перенасыщение лонгов. Отрицательный funding с крупными кластерами шортов выше спот-цены указывает на топливо для шорт-сквиза, что и произошло в августе 2026 года.
- Следите за образованием пустот после пробоя: после liquidation кластера этот уровень обычно исчезает на тепловой карте. Цена может быстро пройти пустое пространство до достижения следующего пула leverage.
Чего не может показать тепловая карта Bitcoin
- Уровни являются оценочными: Кросс-margin и портфельные margin-аккаунты используют весь свой баланс в качестве обеспечения, поэтому их реальная liquidation цена может значительно отличаться от той, которую предполагает модель.
- Опубликованные данные о ликвидациях занижены: Публичная лента liquidation Binance показывает не более одной ликвидации по каждому символу в секунду. Во время резких обвалов реальные общие показатели могут быть намного выше публичных цифр.
- Охватывается лишь часть рынка: Карта не включает futures CME, хеджирование опционов, потоки spot ETF или onchain-площадки вроде Hyperliquid. Распродажа, вызванная spot-продажами, может сдвинуть BTC через уровни, где задействовано мало ликвидаций.
- Это не предсказывает направление: Тепловая карта показывает, где окажутся принудительные ордера, а не какая сторона прорвется первой. Макрошоки, потоки ETF и новости о тарифах или центральных банках обычно решают это.
- Защитные механизмы бирж меняют исход: Движки частичной liquidation уменьшают крупные позиции по шагам. Когда страховые фонды истощаются, auto-deleveraging может закрыть прибыльные позиции на противоположной стороне сделки.