قارن بين أفضل مشاريع DePIN في 2026
1. Bittensor (TAO)
Bittensor يتصدر تصنيفنا لعام 2026 لأنه يمتلك أعمق بنية سوقية على السلسلة في DePIN، إذ ينسّق الذكاء الآلي بدلاً من العتاد الخام. شبكاته الفرعية هي أسواق مستقلة للذكاء الاصطناعي ينتج فيها المعدّنون المخرجات ويقيّمها مدققون، مع نحو 43 مليون دولار من الإيرادات في الربع 1 من عام 2026 من الاستخدام الفعلي لخدمات الذكاء الاصطناعي.
حوّلت ترقية dTAO اقتصاداته. فكل شبكة فرعية تصدر الآن رمز ألفا مميزًا مدعومًا بمجمع سيولة خاص بها، بحيث تحدد الأسواق لا المدققون الإصدارات. وبعد دراسة لوحات صدارة الشبكات الفرعية بأنفسنا، وجدنا أن هذه أوضح محاولة حتى الآن لتسعير أعمال الذكاء الاصطناعي بصدق، رغم أن التعقيد يمثل عبئًا بحثيًا حقيقيًا.
المعروض يشبه بيتكوين: سقف ثابت قدره 21 مليون، وقد خفّض تنصيف ديسمبر 2025 الإصدار اليومي من 7,200 إلى 3,600 TAO. وضاعف توسع "Robin τ" في مايو 2026 سعة الشبكات الفرعية في Bittensor من 128 إلى 256، بينما فتح صندوق GTAO التابع لـ Grayscale والمدرج في بورصة نيويورك قناة وصول للمؤسسات.
المزايا
- إيرادات حقيقية: نحو 43 مليون دولار في الربع 1 من عام 2026 من خدمات الذكاء الاصطناعي تضعه في موقع متقدم جدًا على معظم أقرانه في DePIN من حيث الاستخدام المدفوع.
- معروض شحيح: سقف ثابت قدره 21 مليون إلى جانب تنصيف ديسمبر 2025 يشدّد الإصدار هيكليًا مع نمو الطلب على الشبكات الفرعية.
- إصدارات مسعّرة بالسوق: تتيح dTAO لتدفقات رأس المال، لا اللجان، تحديد الشبكات الفرعية للذكاء الاصطناعي التي تحصل على المكافآت يوميًا.
العيوب
- ضغوط الحوكمة: تسبّب خروج Covenant AI في أبريل 2026 وتصفية بقيمة 10 ملايين دولار في انخفاض TAO بنسبة 28% وكشفا مخاوف المركزية.
- تعقيد مرتفع: الشبكات الفرعية ورموز ألفا المميزة وإجماع Yuma تجعل تقييم الشبكة صعبًا حقًا على المستثمرين العاديين.
- تركّز الإصدارات: تتحكم حفنة من الفرق في حصة كبيرة من الإصدارات اليومية، ما يركّز النفوذ على المنظومة.
2. Grass (GRASS)
Grass هي أبرز شبكة DePIN للبيانات، إذ تدفع للناس مقابل مشاركة عرض النطاق السكني غير المستخدم ليتمكن مختبرات الذكاء الاصطناعي من جمع بيانات الويب العامة على نطاق واسع. وقد نمت الشبكة لتصبح رول أب سياديًا للبيانات على Solana، وتفيد بوجود نحو 2.5 مليون عقدة في 190 دولة و8.5 مليون مستخدم.
استغرق تشغيل عقدة بأنفسنا أقل من دقيقتين عبر إضافة المتصفح، والجاذبية واضحة: يتحول عرض النطاق الخامل إلى دخل دون أي تكلفة عتاد. وفي الخلفية، يولّد معالج ZK إثباتات بأن البيانات المجمعة لم يُعبث بها، ما يمنح مشتري الذكاء الاصطناعي مصدرًا قابلاً للتحقق لا تستطيع أدوات الجمع المركزية مجاراته.
تجاريًا هي من أفضل مشاريع القطاع أداءً، بنحو 33 مليون دولار من الإيرادات السنوية وأكثر من 7,000 تيرابايت من بيانات الويب المسلّمة. ويكافئ إصلاح النقاط في أكتوبر 2025 الآن الاستخدام الفعلي لعرض النطاق بدلاً من الخمول السلبي، ومن المقرر إجراء إيردروب 2 بـ 170 مليون رمز مميز في 2026.
المزايا
- مشاركة بلا تكلفة: تحتاج المساهمة فقط إلى إضافة متصفح وعرض نطاق فائض، ما يجعلها أسهل شبكة DePIN للانضمام.
- مصدر قابل للتحقق: تثبت إثباتات ZK أصالة البيانات المجمعة، وهو فارق حقيقي لمختبرات الذكاء الاصطناعي التي تشتري مجموعات التدريب.
- زخم تجاري قوي: نحو 33 مليون دولار من الإيرادات السنوية وأكثر من 7,000 تيرابايت مسلّمة تدل على مشترين حقيقيين، لا مجرد استخراج رموز مميزة.
العيوب
- ضغط الإيردروب: يخلق إيردروب 2 بـ 170 مليون رمز مميز ضغط بيع مؤثرًا عندما يطالب المستلمون بالرموز ويخرجون منها.
- تنظيم جمع البيانات: يواجه جمع بيانات الويب تدقيقًا قانونيًا متزايدًا، وقد تهدد الأحكام السلبية نموذج عمل الشبكة الأساسي بشكل مباشر.
- تخفيف المكافآت: مع تجاوز عدد العقد 2.5 مليون، تتقلص أرباح كل مستخدم إلى مبالغ ضئيلة للمشاركين العاديين.
3. Render (RENDER)
Render لا يزال المعيار لأعمال GPU اللامركزية، إذ يربط المبدعين ومطوري الذكاء الاصطناعي بقدرة رسومية موزعة. عالجت الشبكة حتى الآن 69.4 مليون إطار تراكمي، منها 24.3 مليون في 2025 وحدها، بما يمثل نموًا سنويًا بنسبة 156% في إنتاجية العرض الفعلية.
اقتصاداته هي الأنظف في DePIN. ففي ظل توازن الحرق والسك، تُحرق الرموز المميزة المنفقة على المهام بينما يحصل المشغلون على إصدارات جديدة، ما يربط المعروض مباشرة بالاستخدام. وعند مراجعة بيانات الحرق لفت انتباهنا أن عمليات الحرق نمت بنسبة 158% على أساس سنوي، وهو دليل على أن الاستهلاك يتسارع فعلاً دون دعم مصطنع.
يتمحور توسع Render في 2026 حول Dispersed، شبكته الفرعية لحوسبة الذكاء الاصطناعي التي تقدم الاستدلال بنحو 0.69 $ لكل ساعة GPU، إضافة إلى تكامل Salad الذي يضيف نحو 60,000 من وحدات GPU الاستهلاكية. ومع ذلك، لا يزال رمزه المميز يتداول عند مضاعف مرتفع جدًا للإيرادات المعلنة، وهذه تبقى الحجة الهبوطية الرئيسية.
المزايا
- حرق مرتبط بالاستخدام: يدمّر توازن الحرق والسك رموزًا مميزة مع كل مهمة مدفوعة، ما يخلق ضغطًا انكماشيًا يتناسب مع الطلب الحقيقي.
- إنتاجية مثبتة: يدل عرض قرابة 70 مليون إطار على سوق عاملة لا على ورقة بيضاء طموحة.
- جسر الذكاء الاصطناعي الإبداعي: إرث OctaneRender والشبكة الفرعية Dispersed يمنحانه مصداقية في كل من إنتاج الوسائط واستدلال الذكاء الاصطناعي.
العيوب
- تقييم مرتفع: يقدّر المحللون مضاعف الإيرادات بنحو 400x، ما يعني أن السعر يفترض بالفعل سنوات من التنفيذ المثالي.
- تقارير غير شفافة: عمليات الحرق ظاهرة على السلسلة، لكن الإيرادات بالدولار USD غير منشورة بصيغة موحدة ومدققة.
- منافسة مزودي الحوسبة الضخمة: لا تزال AWS وAzure تتفوقان في الموثوقية ودعم المؤسسات، ما يحد من السوق المتاحة لـ Render حاليًا.
4. BitTorrent (BTT)
BitTorrent يستحق مكانه بفضل حجمه الهائل، إذ يخدم أكثر من 100 مليون مستخدم نشط شهريًا عبر أكبر شبكة من نظير إلى نظير في العالم. وفي حين تضطر شبكات DePIN الأخرى إلى بناء المعروض من الصفر، حوّل BitTorrent إلى رمز مميز بروتوكولاً يستند إلى عقدين من التبني الراسخ.
نقلت ترقية BTTC 2.0 السلسلة إلى إثبات الحصة مع حرق انكماشي ونحو 7% من APY للستيكينغ. وفي يونيو 2026، أطلقت BitTorrent Speed مدفوعات BTT الاختيارية ليتمكن المستخدمون من الدفع للأقران مقابل تنزيلات أسرع، ما خلق أخيرًا مصدر طلب مرتبطًا مباشرة بنشاط الشبكة الأصلي.
جاء الوضوح التنظيمي عندما أسقطت SEC جميع الدعاوى ضد BitTorrent Foundation في مارس 2026، ما أزال عبئًا قائمًا منذ فترة طويلة. والتحفظ الصريح هو أن فائدة الرمز المميز لا تزال متأخرة كثيرًا عن عدد المستخدمين، وأن تحقيق دخل من عادات مشاركة الملفات المجانية يظل مشكلة بلا حل.
المزايا
- توزيع لا مثيل له: قاعدة مستخدمين شهرية قدرها 100 مليون تمنحه ميزة انطلاق لا تستطيع أي شبكة DePIN أخرى تكرارها.
- وضوح تنظيمي: أزال إسقاط SEC للدعوى في مارس 2026 عبء التقاضي الذي كبح اهتمام المؤسسات لسنوات.
- مصدر جديد للطلب: تتيح مدفوعات BitTorrent Speed في يونيو 2026 للمستخدمين إنفاق BTT مقابل عرض النطاق الترددي، مما يربط الرموز المميزة بالاستخدام الأصلي.
العيوب
- ضعف تحقيق الإيرادات: لم يتحول الاستخدام الهائل يوماً إلى طلب متناسب على الرمز المميز، وهي المشكلة الهيكلية الأبرز للمشروع.
- مخاوف المركزية: تترك ملكية TRON والمخصصات الكبيرة للمؤسسة قدراً مهماً من السيطرة خارج المجتمع.
- تخفيف المعروض: مع وجود 990 تريليون من الرموز المميزة المتداولة، يتطلب ارتفاع سعر الرمز الواحد نمواً استثنائياً في الطلب حتى يظهر أثره.
5. io.net (IO)
تجمع io.net وحدات GPU الخاملة من مراكز البيانات ومزارع التعدين السابقة والأجهزة الاستهلاكية في مجموعات ذكاء اصطناعي عند الطلب عبر أكثر من 130 دولة، وتقدم أسعاراً أقل من AWS وGCP بما يصل إلى 70%. ويُعد تكاملها مع إطار Ray الميزة العملية الفارقة: إذ تُنشر مهام Ray الحالية دون إعادة كتابة شيفرة التطبيق.
يُعد الزخم لدى الشركات عنوان عام 2026، إذ أُبرمت صفقات مؤسسية بقيمة 8 ملايين دولار في الربع 1 وحده. وبدأ تشغيل Incentive Dynamic Engine في يونيو 2026، ويربط حرق الرموز المميزة بالاستخدام الحاسوبي الموثق في كل حقبة، كما أن الحوسبة السرية باستخدام Intel TDX تضعه في موقع أفضل من معظم منافسيه في DePIN من حيث أمان المؤسسات.
لدينا تحفظات بعد التعمق في البيانات. يُظهر تحليل مستقل أن حرق IDE يُموَّل حالياً من الإصدار وليس من إعادة شراء ممولة بالإيرادات كما يُروَّج، وأن الإيرادات السنوية أقرب إلى 12.5 مليون دولار مما أوحت به التوقعات السابقة، وأن حزمة التنسيق الأساسية تبقى مغلقة المصدر رغم العلامة المفتوحة المصدر.
المزايا
- إيرادات المؤسسات: إبرام صفقات مؤسسية بقيمة 8 ملايين دولار في الربع 1 من 2026 يثبت وجود عملاء يدفعون فعلاً، وليس مجرد مشغلي عقد مضاربين.
- صديق للمطورين: يتيح التكامل الأصلي مع Ray لفرق تعلم الآلة نشر مهام المجموعات الحالية دون إعادة كتابة مسارات عملها.
- ميزة تكلفة عميقة: توفير بنسبة 50–70% مقارنة بمزودي الحوسبة الضخمة يمنحها أفضلية دائمة لأعباء تدريب الذكاء الاصطناعي الحساسة للتكلفة.
العيوب
- مقاييس GPU مضخمة: نحو 327,000 وحدة GPU مسجلة مقابل نحو 6,720 نشطة موثقة يومياً يكشف فجوة استخدام مستمرة.
- نواة مغلقة المصدر: يظل محرك التنسيق وملف العامل التنفيذي مملوكين، مما يقوض موقعها كمشروع مفتوح المصدر وقابليتها للتدقيق.
- حرق ممول بالإصدار: لا يمثل حرق IDE بعد إعادة الشراء المدعومة بالإيرادات كما وُعد، مما يجعل الرمز المميز تضخمياً صافياً اليوم.
6. Arweave (AR)
تختتم Arweave القائمة بوصفها طبقة الديمومة في القطاع، إذ تخزن البيانات إلى الأبد مقابل دفعة مقدمة واحدة. ويموّل نموذج Storage Endowment لديها نسخاً متكرراً لمدة 200 عام بافتراض انخفاض تكاليف التخزين بنحو 0.5% سنوياً، مما يتيح للوقف دعم المعدّنين إلى أجل غير محدد.
عند الرفع إلى permaweb بأنفسنا، بدا نموذج الدفع مرة واحدة مختلفاً فعلاً عن استئجار التخزين السحابي، ويوسّع AO Computer، العامل منذ فبراير 2025، نطاق Arweave من الأرشفة إلى الحوسبة اللامركزية لوكلاء الذكاء الاصطناعي والعمليات المستقلة المرتبطة ببيانات دائمة.
آليات المعروض محكمة بشكل غير معتاد، إذ يتداول نحو 65.65 مليون من سقف أقصى ثابت يبلغ 66 مليون ولا يوجد جدول لفك أقفال المستثمرين المغامرين مستقبلاً. والسؤال في 2026 هو الطلب: فمصدرية بيانات الذكاء الاصطناعي سردية مقنعة، لكن لا بد أن يتحقق تبني المطورين لـ AO حتى تدور عجلة الوقف.
المزايا
- ديمومة حقيقية: يحل التخزين بدفعة واحدة المدعوم بوقف مدته 200 عام مشكلة تعطل الروابط بطريقة لا يستطيعها التخزين المستأجر.
- لا تخفيف قادم: مع تداول نحو 99.4% من السقف البالغ 66 مليون، لم يتبق أي فك أقفال للمستثمرين المغامرين لاستيعابه.
- ملاءمة مصدرية الذكاء الاصطناعي: تزداد قيمة مجموعات البيانات غير القابلة للتغيير والقابلة للتدقيق مع خضوع بيانات تدريب الذكاء الاصطناعي لتدقيق في المصدرية والأصالة.
العيوب
- عدم اليقين بشأن التبني: لا يزال زخم الحوسبة في AO غير مثبت، وتعتمد الحالة الصعودية بشدة على بناء المطورين فعلاً هناك.
- مخاطر عدم القابلية للتغيير: لا يمكن حذف البيانات، مما يخلق توتراً لم يُحسم مع أنظمة الخصوصية مثل الحق في المحو.
- سرعة الاسترجاع: لا يزال أداء البوابات تحت الحمل المتوازي الكبير متأخراً عن بنية Web2 التحتية، مما يحد من التطبيقات الحساسة لزمن الاستجابة.
ما هي DePIN؟
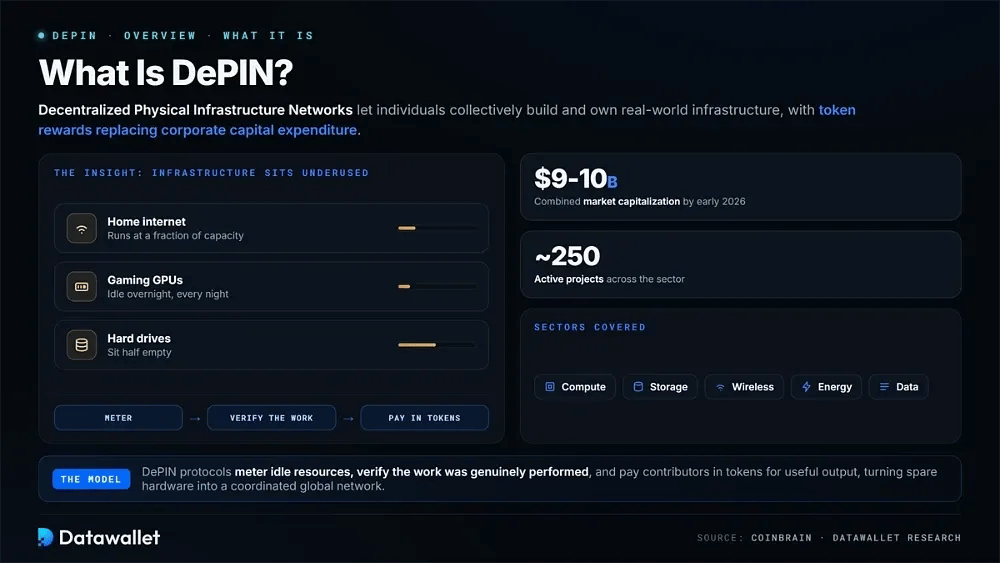
DePIN، اختصاراً لـ Decentralized Physical Infrastructure Network (شبكة البنية التحتية المادية اللامركزية)، تصف مشاريع التشفير التي تتيح للأفراد بناء بنية تحتية واقعية وامتلاكها بشكل جماعي، مثل حوسبة GPU والتغطية اللاسلكية وعرض النطاق الترددي أو التخزين. وتحل مكافآت الرموز المميزة محل الإنفاق الرأسمالي للشركات، فتحوّل الأجهزة الخاملة إلى شبكة عالمية منسقة.
ينجح هذا النموذج لأن قدراً كبيراً من البنية التحتية لا يُستغل بالكامل. فاتصالات الإنترنت المنزلية تعمل بجزء من طاقتها، ووحدات GPU الخاصة بالألعاب تبقى خاملة طوال الليل، والأقراص الصلبة نصف فارغة. وتقيس بروتوكولات DePIN هذه الموارد وتتحقق من أن العمل أُنجز فعلاً وتكافئ المساهمين بالرموز المميزة على المخرجات المفيدة.
بحلول مطلع 2026 بلغ القطاع نحو 9 إلى 10 مليارات دولار من القيمة السوقية المجمعة عبر قرابة 250 مشروع نشط، تشمل الحوسبة والتخزين والاتصالات اللاسلكية والطاقة والبيانات. وهذا الرقم متواضع مقارنة بالأسواق النهائية التي تستهدفها هذه الشبكات، وهو بالضبط سبب استمرار جذب الفئة لرؤوس أموال جادة.
أنواع مشاريع DePIN
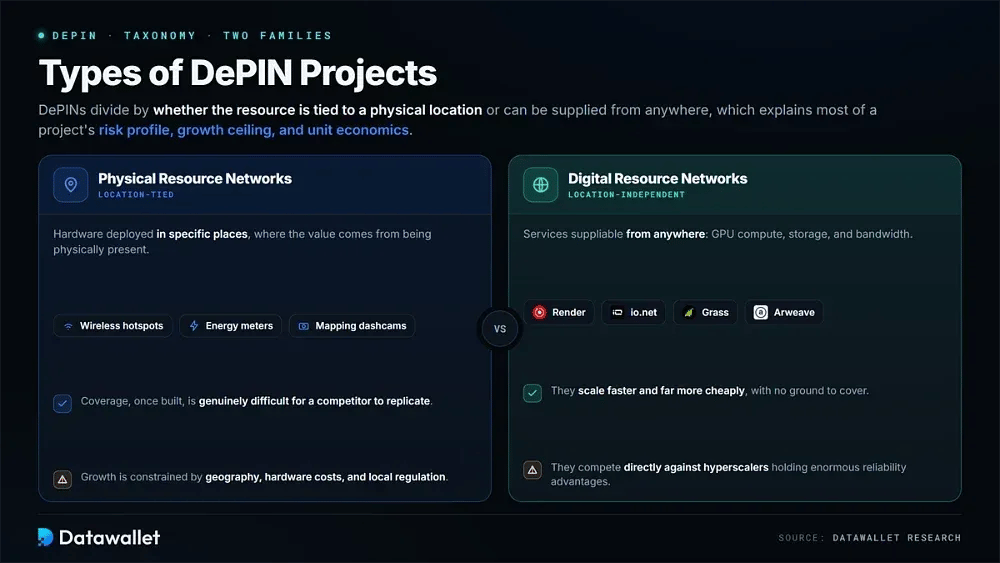
تنقسم DePIN عموماً إلى عائلتين، بحسب ارتباط المورد الأساسي بموقع مادي أو إمكانية توفيره من أي مكان. ويفسر فهم العائلة التي ينتمي إليها المشروع معظم ملف مخاطره وسقف نموه واقتصاديات وحدته.
تعتمد شبكات الموارد المادية على أجهزة منشورة في أماكن محددة، مثل نقاط الاتصال اللاسلكية أو عدادات الطاقة أو كاميرات السيارات لرسم الخرائط. ويقيّد نموها الجغرافيا وتكاليف الأجهزة والتنظيم المحلي، لكن من الصعب فعلاً على المنافس تكرار التغطية الناتجة.
توفر شبكات الموارد الرقمية خدمات لا ترتبط بموقع، مثل حوسبة GPU والتخزين وعرض النطاق الترددي. وتندرج Render وio.net وGrass وArweave جميعها ضمن هذه الفئة، ولذلك تتوسع أسرع وبتكلفة أقل بكثير، رغم أنها تنافس مباشرة مزودي الحوسبة الضخمة الذين يتمتعون بمزايا موثوقية هائلة.
ما هي الرموز المميزة في DePIN؟
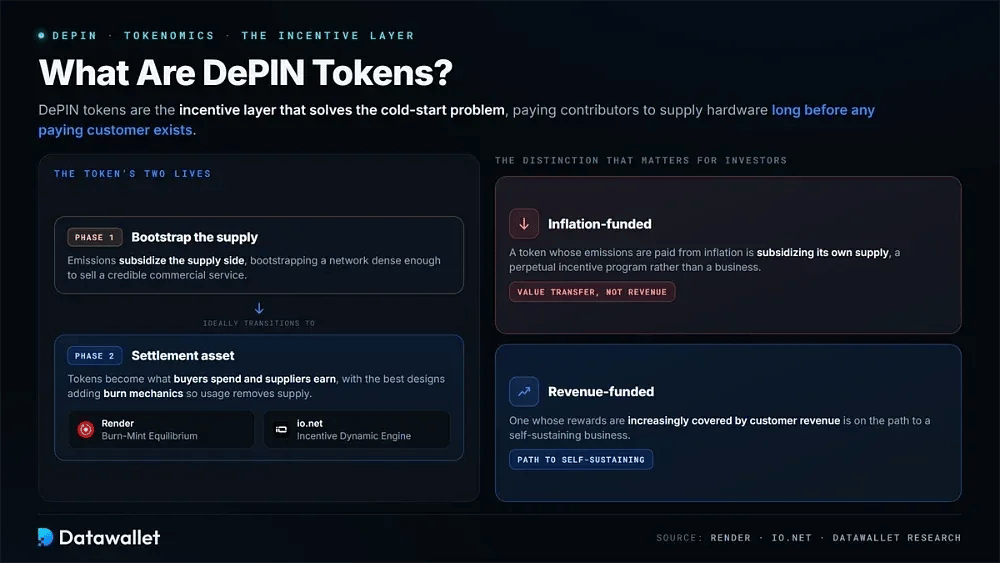
الرموز المميزة في DePIN هي طبقة الحوافز التي تحل مشكلة البداية الباردة، إذ تدفع للمساهمين لتوفير الأجهزة قبل وقت طويل من وجود أي عميل يدفع. وفي هذه المراحل المبكرة، تدعم الإصدارات جانب العرض فعلياً، مما يهيئ شبكة كثيفة بما يكفي لبيع خدمة تجارية موثوقة.
تبدو النسخة الناضجة مختلفة. تصبح الرموز المميزة أصل التسوية الذي ينفقه المشترون ويكسبه الموردون، وتضيف أفضل التصاميم آليات حرق بحيث يقلل الاستخدام المعروض. ويستهدف كل من Burn-Mint Equilibrium في Render وIncentive Dynamic Engine في io.net هذا التحول.
يهم هذا التمييز المستثمرين كثيراً. فالرمز المميز الذي تُموَّل إصداراته بالتضخم يدعم معروضه الذاتي، أما الذي تُغطى مكافآته بإيرادات العملاء بشكل متزايد فيسير نحو نشاط تجاري مكتفٍ ذاتياً بدلاً من برنامج حوافز دائم.
كيف تعمل DePIN؟
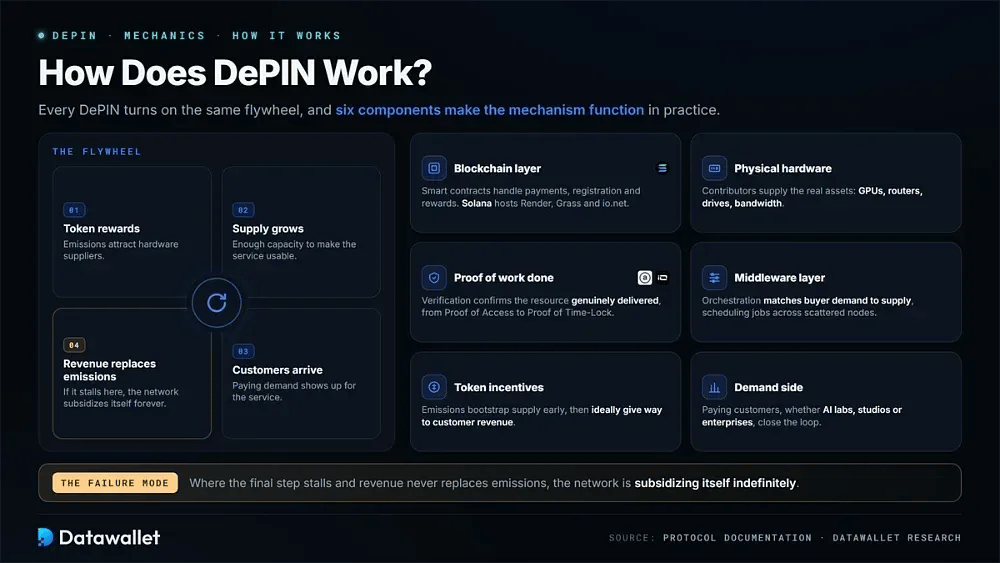
تدور كل DePIN حول العجلة نفسها: مكافآت الرموز المميزة تجذب موردي الأجهزة، ونمو العرض يجعل الخدمة قابلة للاستخدام، ثم يصل العملاء الدافعون، وتحل إيراداتهم مثالياً محل الإصدارات كمصدر للمكافآت. وحيثما تتعثر هذه الخطوة الأخيرة، تظل الشبكة تدعم نفسها إلى أجل غير محدد.
ستة مكونات تجعل الآلية تعمل عملياً:
- طبقة البلوكشين: تتولى العقود الذكية المدفوعات والتسجيل وتوزيع المكافآت بشفافية، بينما تستضيف Solana كلاً من Render وGrass وio.net لإتمام التسويات بتكلفة منخفضة.
- العتاد المادي: يوفّر المساهمون الأصول الفعلية، سواء كانت وحدات GPU أو أجهزة توجيه أو وحدات تخزين أو عرض نطاق ترددي، وهي تشكّل الطاقة الإنتاجية الفعلية للشبكة.
- إثبات العمل المنجز: تؤكد أنظمة التحقق أن المورد قد قُدّم فعلاً، بدءاً من Proof of Access في Arweave وصولاً إلى فحوص Proof of Time-Lock في io.net.
- طبقة الوسيط البرمجي: تقوم برمجيات التنسيق بمطابقة طلب المشترين مع المعروض المتاح، فتجدول المهام وتوجّه حركة البيانات عبر عقد موزعة جغرافياً.
- حوافز الرموز المميزة: تساعد الإصدارات على تكوين المعروض في المراحل الأولى، ثم يُفترض أن تفسح المجال لإيرادات العملاء عندما تجد الشبكة ملاءمة حقيقية بين المنتج والسوق.
- جانب الطلب: يُكمل العملاء الذين يدفعون الحلقة، سواء كانوا مختبرات ذكاء اصطناعي أو استوديوهات أو شركات، عبر تحويل البنية التحتية إلى إيرادات متكررة.
كيف تختار مشروع DePIN
يعني اختيار التعرض لـ DePIN في 2026 التمييز بين الشبكات التي لديها عملاء حقيقيون يدفعون وتلك التي تكتفي بأعداد أجهزة تبدو مبهرة. لم يعد السوق يكافئ السرد وحده، لذا أصبح المعيار التحليلي أقرب بكثير إلى طريقة تقييمك لأي شركة بنية تحتية.
المقاييس المهمة فعلاً
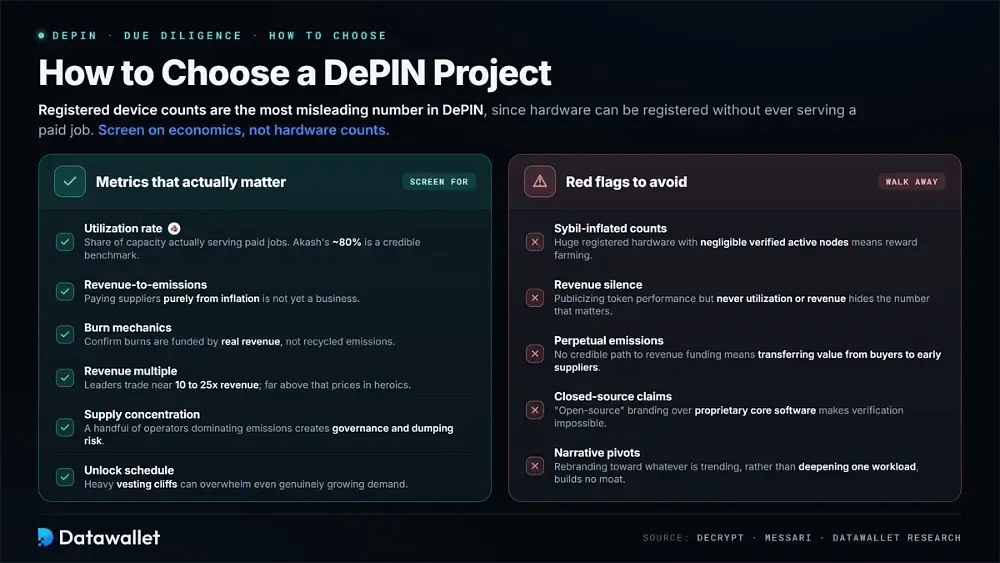
أعداد الأجهزة المسجلة هي أكثر الأرقام تضليلاً في DePIN، إذ يمكن تسجيل العتاد دون أن يخدم أي مهمة مدفوعة. تكشف المؤشرات أدناه ما إذا كانت الشبكة تعمل فعلاً أم أنها تدعم طاقة معطلة فقط.
افحص كل مشروع وفق هذه المؤشرات قبل تخصيص رأس المال:
- معدل الاستخدام: حصة الطاقة المسجلة التي تخدم فعلاً مهام مدفوعة، ويشكّل معدل Akash البالغ نحو 80% معياراً موثوقاً.
- الإيرادات مقابل الإصدارات: قارن إيرادات العملاء بإصدارات الرموز المميزة، فالشبكة التي تدفع للموردين من التضخم فقط ليست شركة بعد.
- آليات الحرق: تأكد مما إذا كانت عمليات الحرق ممولة من إيرادات حقيقية أم مجرد إصدارات مُعاد تدويرها تُقدَّم على أنها انكماش.
- مضاعف الإيرادات: تتداول أبرز مشاريع DePIN قرب 10 إلى 25 أضعاف الإيرادات، لذا فأي مضاعف أعلى بكثير يعكس افتراضات مفرطة التفاؤل.
- تركّز المعروض: تحقق مما إذا كانت حفنة من المشغلين تهيمن على الإصدارات، فالسيطرة المركزة تخلق مخاطر في الحوكمة والبيع المكثف.
- جدول فك القفل: حدّد مواعيد فك قفل الرموز المميزة القادمة، لأن جداول الاستحقاق الثقيلة قد تطغى حتى على طلب ينمو فعلاً.
علامات تحذيرية يجب تجنبها
هناك أنماط معينة تسبق خيبة الأمل بشكل متكرر، ومعظمها ظاهر في البيانات العامة قبل أن ينعكس في سعر الرمز المميز. إن إدراكها مبكراً هو أرخص وسيلة لإدارة المخاطر في هذا القطاع.
ابتعد عند ظهور أي من الإشارات التالية:
- أعداد مضخّمة بحسابات Sybil: تشير أعداد العتاد المسجلة الضخمة مع عدد ضئيل من العقد النشطة الموثقة عادةً إلى استخراج المكافآت وليس إلى طاقة حقيقية.
- صمت بشأن الإيرادات: المشاريع التي تروّج لأداء رمزها المميز دون أن تفصح عن الاستخدام أو الإيرادات تخفي الرقم الأهم.
- إصدارات دائمة: برامج المكافآت التي لا تملك مساراً موثوقاً للتمويل من الإيرادات تنقل القيمة من المشترين إلى الموردين الأوائل.
- ادعاءات المصدر المغلق: إن وصف المشروع بأنه "مفتوح المصدر" بينما برمجياته الأساسية مملوكة يجعل التحقق المستقل من ادعاءات الشبكة مستحيلاً.
- تحولات السرد: نادراً ما تبني الشبكات التي تغيّر هويتها نحو أي موضة رائجة، بدلاً من تعميق عبء عمل واحد، حواجز تنافسية دائمة.
ساحة DePIN في 2026: إجبار على العودة إلى الأساسيات
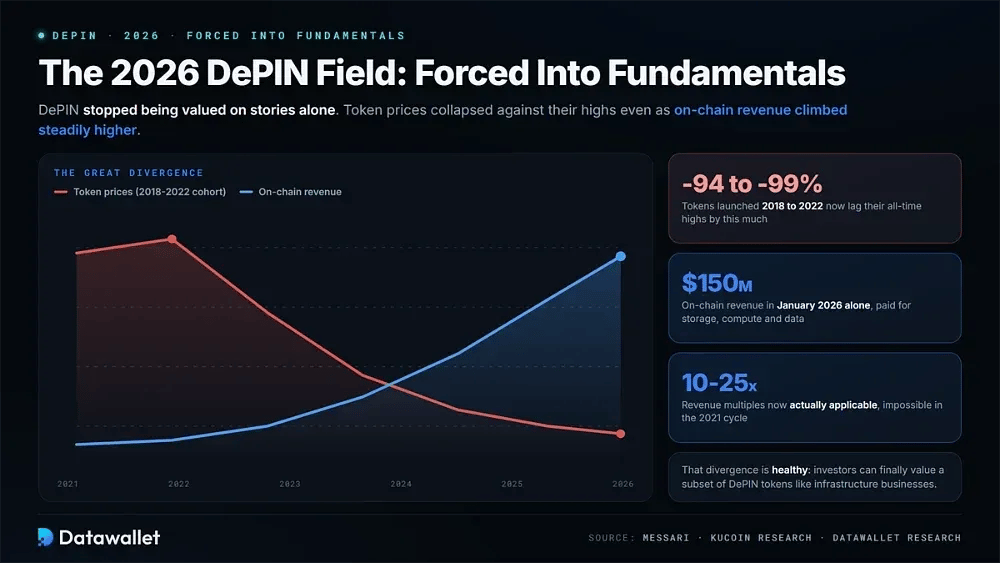
التحول الأبرز هذا العام هو أن DePIN لم تعد تُقيَّم بالقصص وحدها. وجد تحليل Messari أن الرموز المميزة التي أُطلقت بين 2018 و2022 تقل الآن عن أعلى مستوياتها على الإطلاق بنسبة 94–99%، حتى مع استمرار ارتفاع الإيرادات على السلسلة في القطاع.
هذا التباين صحي. فقد حققت الشبكات الرائدة نحو 150 مليون دولار من الإيرادات على السلسلة في يناير 2026 وحده، دفعها عملاء حقيقيون مقابل صفقات تخزين ومهام حوسبة واعتمادات بيانات. يمكن للمستثمرين الآن تطبيق مضاعفات الإيرادات على مجموعة فرعية من رموز DePIN المميزة، وهو أمر كان مستحيلاً في دورة 2021.
عنق الزجاجة في حوسبة الذكاء الاصطناعي
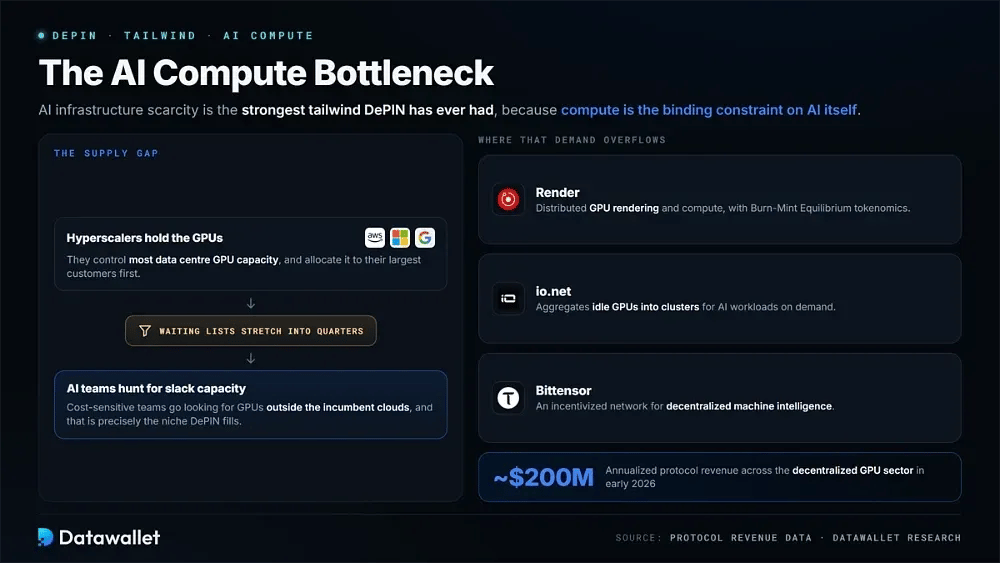
إن ندرة البنية التحتية للذكاء الاصطناعي هي أقوى رياح مواتية شهدتها DePIN. تسيطر الشركات العملاقة على معظم طاقة GPU في مراكز البيانات، وتمتد قوائم الانتظار لأرباع سنوية، وتدفع فجوة المعروض الناتجة فرق الذكاء الاصطناعي الحساسة للتكلفة إلى البحث عن طاقة فائضة خارج السحابات القائمة.
هذا بالضبط هو المجال الذي تشغله Render وio.net وBittensor. أدار قطاع GPU اللامركزي مجتمعاً نحو 200 مليون دولار من إيرادات البروتوكولات السنوية في أوائل 2026، وأفضل مشاريع الكريبتو في الذكاء الاصطناعي تتداخل بشكل متزايد مع DePIN لأن الحوسبة هي القيد الحاسم أمام الذكاء الاصطناعي نفسه.
إلى أين يتجه القطاع
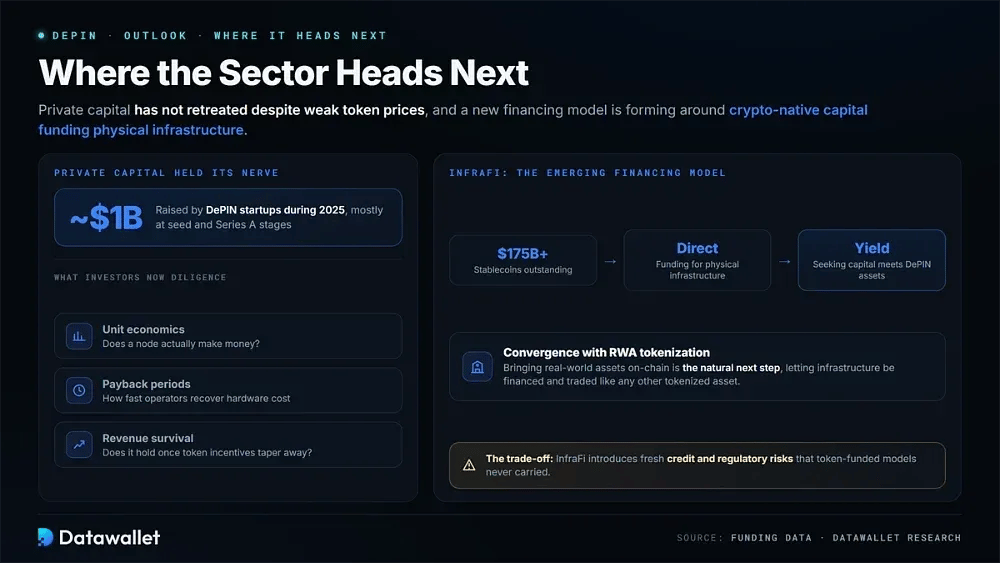
لم ينسحب رأس المال الخاص رغم ضعف أسعار الرموز المميزة، إذ جمعت الشركات الناشئة في DePIN نحو 1 مليار دولار خلال 2025، معظمها في مرحلتي البذرة والسلسلة A. ويدقق المستثمرون الآن في اقتصاديات الوحدة وفترات الاسترداد، والأهم ما إذا كانت الإيرادات ستستمر بعد تلاشي حوافز الرموز المميزة تدريجياً.
نموذج التمويل الناشئ هو InfraFi، الذي يستخدم رأس مال أصلياً في الكريبتو مثل العملات المستقرة لتمويل البنية التحتية المادية مباشرة. ومع وجود أكثر من 175 مليار دولار من العملات المستقرة المتداولة، قد تجذب أصول DePIN رأس مال يبحث عن عائد، لكن ذلك يُدخل مخاطر ائتمانية وتنظيمية جديدة. ويمثل التقارب مع ترميز الأصول الواقعية الخطوة التالية الطبيعية.
مخاطر الاستثمار في مشاريع DePIN
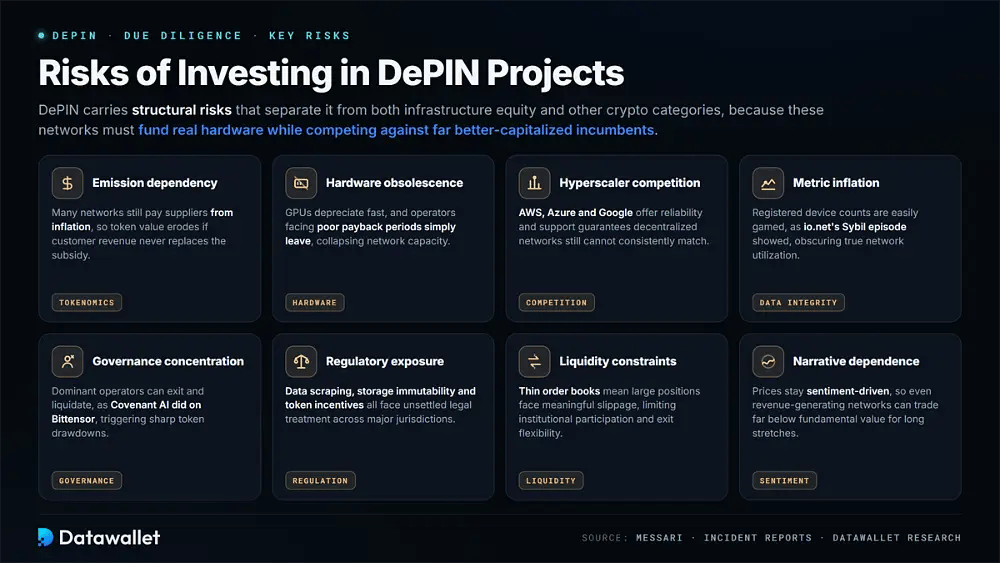
تنطوي DePIN على مخاطر هيكلية تميزها بوضوح عن أسهم البنية التحتية التقليدية وعن فئات الكريبتو الأخرى، ويعود ذلك إلى حد كبير إلى أن هذه الشبكات يجب أن تموّل عتاداً مادياً حقيقياً بينما تنافس مباشرة جهات قائمة تملك رؤوس أموال أكبر بكثير.
قيّم كل خطر من هذه المخاطر قبل تخصيص رأس المال لأي رمز مميز في DePIN:
- الاعتماد على الإصدارات: لا تزال شبكات كثيرة تدفع للموردين من التضخم، لذا تتآكل قيمة الرمز المميز إذا لم تحل إيرادات العملاء محل الدعم.
- تقادم العتاد: تفقد وحدات GPU والأجهزة قيمتها بسرعة، ويغادر المشغلون الذين يواجهون فترات استرداد ضعيفة ببساطة، مما يؤدي إلى انهيار طاقة الشبكة.
- منافسة مزوّدي الحوسبة الضخمة: تقدّم AWS وAzure وGoogle ضمانات للموثوقية والدعم لا تزال الشبكات اللامركزية عاجزة عن مجاراتها بصورة ثابتة.
- تضخيم المقاييس: من السهل التلاعب بأعداد الأجهزة المسجّلة، كما أظهرت واقعة Sybil في io.net، مما يحجب الاستخدام الفعلي للشبكة.
- تركّز الحوكمة: يمكن للمشغّلين المهيمنين الانسحاب والتصفية، كما فعلت Covenant AI على Bittensor، مما تسبب في تراجعات حادة في الرموز المميزة.
- التعرض التنظيمي: تواجه عمليات جمع البيانات وثبات التخزين وحوافز الرموز المميزة معاملة قانونية غير محسومة في الولايات القضائية الكبرى.
- قيود السيولة: تعني دفاتر الأوامر الضعيفة أن المراكز الكبيرة تواجه انزلاقًا سعريًا ملحوظًا، مما يحد من مشاركة المؤسسات ومرونة الخروج.
- الاعتماد على الرواية السائدة: تظل أسعار الرموز المميزة مدفوعة بالمعنويات، لذا قد تتداول حتى الشبكات المولّدة للإيرادات بأقل بكثير من قيمتها الأساسية لفترات طويلة.
الخلاصة
قطاع DePIN في 2026 مختلف حقًا عن القطاع الذي شهد ازدهارًا في 2024. لا تزال أسعار الرموز المميزة منخفضة جدًا بينما تواصل الإيرادات على السلسلة الارتفاع، وهذا التباين هو القصة كلها: السوق يتعلم أخيرًا تسعير البنية التحتية كما تُسعَّر البنية التحتية.
يتصدر Bittensor تصنيفنا بفضل إيرادات فعلية للشبكات الفرعية وأحكم آليات للمعروض في هذه الفئة، يليه عن قرب Grass وRender اعتمادًا على استخدام يمكن التحقق منه. أما io.net وArweave فتقدمان عائدًا أفضل مقابل المخاطر للمستثمرين المرتاحين لمنحنيات تبنٍّ لم تثبت بعد.
تعامل مع هذا كتخصيص للبنية التحتية لا كصفقة قائمة على الرواية السائدة. تحقق من الاستخدام قبل الشراء، وحدد أحجام المراكز بحيث يكون فشل أي شبكة منفردة قابلًا للتحمل، وتذكّر أن الرمز المميز ذا العملاء الحقيقيين أصل مختلف جوهريًا عن رمز لا يملك سوى أعداد أجهزة مثيرة للإعجاب.
منهجيتنا
قيّمنا كل شبكة بفحص ما تفعله فعليًا لا ما تدّعيه، وشغّلنا العُقد بأنفسنا حيث كانت المشاركة مفتوحة، وراجعنا الإيرادات وبيانات الحرق على السلسلة، وقرأنا تقارير المؤسسات، وقارنّا أعداد الأجهزة المعلنة بأرقام العُقد النشطة الموثّقة بصورة مستقلة.
شكّلت ستة معايير التصنيف النهائي، مع ترجيح الأدلة على النشاط الاقتصادي الحقيقي:
- جودة الإيرادات: قسنا الإيرادات على السلسلة التي يدفعها عملاء حقيقيون، واستبعدنا المشاريع التي كان دخلها إعادة تدوير لإصدارات الرموز المميزة.
- استخدام الشبكة: قارنّا الأجهزة المسجّلة بالعُقد النشطة الموثّقة لكشف تضخيم Sybil والطاقة غير المستغلة.
- اقتصاد الرمز: قيّمنا ما إذا كانت عمليات الحرق والحدود القصوى والإصدار تربط المعروض بالاستخدام أم تخفّف حصص الحائزين الحاليين فحسب.
- الحاجز التقني: راجعنا آليات التحقق وأنظمة الإثبات، وما إذا كان من الصعب فعلًا على المنافسين نسخ البنية.
- سلامة الحوكمة: فحصنا تركّز المشغّلين وسيطرة المؤسسة وكيفية تعامل كل شبكة مع أحداث الضغط خلال 2026.
- مسار التبنّي: تتبعنا نمو المستخدمين وصفقات المؤسسات ونشاط المطورين للتمييز بين التسارع والركود.
تتغير مقاييس DePIN بسرعة مع إطلاق الشبكات للتحديثات ومراجعة اقتصاد الرمز، لذا امتدت دورة بحثنا من فبراير إلى يوليو 2026، مع التحقق من الأرقام عبر وثائق المشاريع وتقارير المؤسسات ومتتبعات مستقلة على السلسلة.