
Real-World-Asset-Projekte vergleichen
1. Ondo
Ondo Finance belegt bei der Vielfalt seiner Live-Produkte den ersten Platz. Das Unternehmen hat sich zum größten Emittenten sowohl bei tokenisierten US-Staatsanleihen als auch bei tokenisierten Aktien entwickelt, während OUSG und USDY zusammen etwa 2 Milliarden USD halten. Diese Produkte bieten globalen Investoren einen kontinuierlichen Zugang zu den yields von kurzfristigen Staatsschulden.
Ondo-Aktien wurden zur bedeutenderen Geschichte des Jahres 2026. Die Plattform überschritt innerhalb von acht Monaten nach dem Start die Marke von 1 Milliarde USD an gesperrtem Wert und listet mittlerweile mehr als 450 tokenisierte US-Aktien und ETFs auf Ethereum, Solana und BNB Chain. Diese Skalierung verschafft Ondo die Mehrheit am Markt für tokenisierte Aktien.
Weitere Meilensteine umfassen die Ausführungsschicht von Ondo Network, die FINRA-Freigabe für den Broker-Dealer Oasis Pro sowie tokenisierte Portfolios, die auf den Strategien von BlackRock-Modellen basieren. Unsere vollständige Ondo Finance-Analyse erläutert die Funktionsweise der einzelnen Produkte.
Vorteile
- Größter Anbieter von tokenisierten Staatsanleihen und tokenisierten Aktien.
- Tokenisierte Aktien bilden die Gesamtrendite einschließlich Dividendenzahlungen ab.
- Die SEC hat ihre Untersuchung gegen Ondo ohne Anklageerhebung eingestellt.
Nachteile
- Die meisten Produkte bleiben US-Kleinanlegern nicht zugänglich.
- Auf einen Streit über die Unternehmensführung folgte governance-bezogene Unsicherheit.
- Die primäre Minting-Funktion erfordert eine Akkreditierung und hohe Mindestbeträge.
2. Robinhood
Die Robinhood Chain belegt den zweiten Platz, da sie eine öffentliche RWA-Blockchain mit einem großen bestehenden Endkunden-Vertriebsnetz kombiniert. Ihr auf Arbitrum basierendes Ethereum Layer 2-wechselte am 1. Juli 2026 zum öffentlichen mainnet. Neue Stock-Token sind für berechtigte Robinhood wallet-Nutzer in mehr als 120 Ländern verfügbar und unterstützen den Onchain-Handel rund um die Uhr, vorbehaltlich lokaler Beschränkungen.
Robinhood hatte bereits im Juni 2025 mehr als 200 US-Aktien- und ETF-Token für europäische Kunden eingeführt und seinen Katalog an Classic Stock Tokens bis zum vierten Quartal auf rund 2.000 erweitert. Bei den neueren Robinhood Chain Stock Tokens handelt es sich um ERC-20-tokenisierte Schuldverschreibungen, die wirtschaftliche Teilhabe an zugrundeliegenden Aktien oder ETFs ermöglichen, ohne rechtliche oder wirtschaftliche Eigentumsrechte an diesen Wertpapieren zu verleihen.
Die Adaption auf der neuen Chain ist schnell vorangeschritten. Bis zum 4. September unterstützte Robinhood Chain mehr als 190 Stock Tokens und 149,4 Millionen USD an tokenisiertem Wert. Aktuelle DefiLlama-Daten beziffern das aktive RWA AUM auf fast 295 Millionen USD und das DeFi TVL auf über 1 Milliarde USD. Uniswap, Alchemy, BitGo und Chainlink gehören zu den Infrastruktur- und Liquiditätsintegrationen im Netzwerk.
Vorteile
- Öffentliche RWA-Chain verbindet tokenisierte Aktien mit dem Vertrieb von Robinhood.
- Stock Tokens nutzen standardmäßige ERC-20-Infrastruktur und Onchain-Preisfindung.
- Das mainnet unterstützt Handels-, Leih-, Borrowing- und self-custody-Workflows.
Nachteile
- Stock Tokens sind für US-Personen nicht verfügbar und anderswo eingeschränkt.
- Inhaber erhalten keine Eigentumsrechte an den zugrundeliegenden Wertpapieren.
- Das öffentliche mainnet ist erst seit Juli 2026 in Betrieb.
3. Canton
Das Canton Network belegt den dritten Platz hinsichtlich institutioneller Adaption anstelle des Retail-Vertriebs. Digital Asset und eine Gruppe großer Marktteilnehmer kündigten Canton im Mai 2023 an. Dessen Global Synchronizer und der native Canton Coin (CC) gingen am 1. Juli 2024 live und schufen eine datenschutzfreundliche Interoperabilitätsschicht für regulierte Finanzanwendungen.
Das Netzwerk meldet mehr als 6 Billionen USD an tokenisierten realen Vermögenswerten, über 300 Milliarden USD an täglichen US-Treasury-Repo-Geschäften und mehr als 700 angeschlossene Unternehmen. Canton ermöglicht regulierten Anwendungen die Synchronisierung von Transaktionen bei gleichzeitiger Wahrung der Vertraulichkeit sensibler Daten – eine Struktur, die für Kapitalmärkte konzipiert wurde, bei denen standardmäßig öffentliche Ledgers schwer nutzbar sein können.
Institutionelle Arbeitsabläufe gingen im Jahr 2026 über Pilotprojekte hinaus. Die DTCC nutzte Canton für die Produktion neben ihrem privaten Besu-Netzwerk bei Transaktionen mit tokenisierten Wertpapieren, während Tradeweb einen Echtzeit-US-Treasury-Trade auf Canton unter Verwendung von tokenisiertem Bargeld abwickelte. Im August schlossen Tradeweb, Virtu Financial und M1X Global zudem einen vollständig Onchain-Repo-Handel ab, bei dem eine digitale Staatsanleihe als Sicherheit diente.
Vorteile
- Datenschutz und Interoperabilität sind für regulierte Finanzmärkte konzipiert.
- DTCC und Tradeweb nutzen Canton in Live-Tokenisierungs-Workflows.
- Die Netzwerkaktivität umfasst groß angelegte institutionelle Repos und tokenisierte Vermögenswerte.
Nachteile
- Anwendungen werden in Daml geschrieben und nicht als standardmäßige EVM-Smart-Contracts.
- Ein Großteil der Netzwerkaktivität konzentriert sich auf die institutionelle Marktinfrastruktur.
- Canton Coin hat eine kürzere Geschichte an den öffentlichen Märkten als etablierte Krypto-Assets.
4. Chainlink
Chainlink bildet die Verbindungsschicht der Tokenisierung und stellt Preisdaten, Reservenverifizierungen und cross-chain Messaging für RWA-Emittenten bereit. CCIP hat sich zum Standardweg für die Verschiebung tokenisierter Assets zwischen öffentlichen Chains und privaten Blockchain-Umgebungen entwickelt.
Die institutionelle Integration vertiefte sich im Jahr 2026. Die DTCC integrierte Chainlink in ihre Collateral AppChain für ein rund um die Uhr verfügbares Sicherheitenmanagement. Eine separate Unternehmensinitiative mit Swift, Euroclear und UBS schritt in Richtung produktionsreifer Tests bei zwei Dutzend großen Finanzfirmen voran.
Chainlink verankert außerdem das Project Pangea, eine grenzüberschreitende Abwicklungsinitiative mit mehr als 50 Banken, und liefert weiterhin Daten an das von institutionellen Ledgern genutzte Canton Network. Für viele Allokatoren dient LINK als breites Exposure gegenüber der Tokenisierungs-Infrastrukturschicht statt als einzelnes Asset-Kategorie.
Vorteile
- Proof of Reserve verifiziert die Sicherheiten hinter tokenisierten Assets automatisch.
- CCIP verbindet institutionelle Ledger mit Dutzenden von öffentlichen Chains.
- Von DTCC, Swift und Euroclear für Live-Workflows übernommen.
Nachteile
- Die Erfassung des Token-Werts aus Unternehmensgeschäften entwickelt sich relativ langsam.
- Der Betrieb von Node-Infrastruktur erfordert erhebliche LINK staking-Verpflichtungen.
- Die komplexe Produktsuite sorgt für eine steile Lernkurve bei Entwicklern.
5. Pendle
Für yield-Strategien trennt Pendle yield-bringende Token in Kapital- und yield-Komponenten auf, wodurch Nutzer feste Zinsen oder leverage-Positionen rund um tokenisierte Assets aufbauen können. Das Protokoll hat sich zum Standard-Handelsplatz für die Preisgestaltung von Stablecoin- und RWA-yields im gesamten dezentralen Finanzwesen entwickelt.
Seine Märkte erstrecken sich mittlerweile weit über krypto-native Sicherheiten hinaus. Tokenisierte Treasury-Produkte und yield-bringende Stablecoins dominieren inzwischen die Einlagen, während Boros den margin-Handel bei funding rates einführte. Diese Neuerung verbreitert Pendles Einnahmebasis über die laufzeitgetriebenen Märkte hinaus, die dessen früheres Wachstum angetrieben hatten.
Etwa 40 % des zirkulierenden PENDLE sind im vePENDLE-System gesperrt, wodurch Halter an Protokollgebühren und Governance-Anreize gebunden sind. Unser Leitfaden zu how Pendle Finance works behandelt die Mechaniken von Principal-Token und Yield-Token detaillierter.
Vorteile
- Sichern Sie feste yields in tokenisierten Treasury- und Stablecoin-Pools.
- Boros erweitert die Einnahmen durch den Handel mit funding rates mit margin.
- Das vePENDLE-Sperren lenkt Protokollgebühren an langfristige Halter.
Nachteile
- Yield-Token verfallen bei Marktreife zu einem Wert von Null.
- Der TVL schwankt stark, wenn Anreizprogramme enden oder rotieren.
- Leveraged-looping-Strategien verstärken Verluste, wenn Spreads negativ werden.
6. Ethena
Institutionelles Momentum ist der Hauptgrund dafür, dass Ethena hier platziert ist. USDe, der synthetische Dollar, wuchs zu einem der größten Stablecoins im Umlauf heran, wobei das Angebot nahe bei 6 Milliarden USD liegt. Die yield wird durch Delta-Neutral-Derivatepositionen und Reserven generiert, die teilweise in tokenisierten Instrumenten gehalten werden.
USDtb bietet eine direktere RWA-Verbindung, da er primär durch den BUIDL-Fonds von BlackRock besichert ist. Im Juni 2026 hat BlackRock USDe in seine Aladdin-Risiko-Plattform integriert und eine BUIDL-Liquiditätsfazilität in Höhe von 100 Millionen USD mit Securitize gestartet.
Janus Henderson tätigte eine strategische ENA-Investition, Coinbase Ventures ging seine erste Beteiligung ein, und Kraken verwahrt inzwischen die USDe-Reserven. Weitere Hintergründe zur Struktur und zu den Kompromissen finden Sie in unserer Erläuterung zu was Ethena ist und in unserem Leitfaden zu den sichersten Stablecoins.
Vorteile
- USDtb-Reserven liegen primär im tokenisierten BUIDL-Fonds von BlackRock.
- Gestakter USDe schüttet yield ohne traditionelle Bankintermediäre aus.
- Tiefe Integrationen über Aave, Pendle und große Börsen hinweg.
Nachteile
- Yields komprimieren sich oder werden negativ, wenn funding rates umschlagen.
- Das synthetische Design birgt Derivate- und Börsengegenpartei-Risiken.
- Die Stabilität der Bindung hängt davon ab, dass Absicherungen bei Marktstress funktionieren.
7. Maple
Maple Finance betreibt das größte onchain-Kreditgeschäft und platziert sich hier für institutionelles Kreditexposure. Bis September 2026 wurden 4,8 Milliarden USD an verwalteten Vermögen und 7,4 Milliarden USD an Kreditvergaben im laufenden Jahr gemeldet. Das überarbeitete Risikorahmenwerk erfordert nun, dass jeder Kredit überbesichert ist.
Privatanleger erreichen diesen Kreditmotor über syrupUSDC und syrupUSDT, liquide Token, die institutionelle Kredit-yields an Einleger weitergeben. Das neuere syrupUSDG-Produkt expandierte auf die Robinhood Chain und verschafft Maple Distribution innerhalb eines rasant wachsenden, konsumentenorientierten Krypto-Ökosystems.
Der SYRUP-Token ersetzt den älteren MPL und erhält 25 % der Protokolleinnahmen durch Rückkäufe und den strategischen Fonds. Unsere Übersicht der besten Stablecoin-Zinsen deckt vergleichbare Wege ab, yield auf auf Dollar lautende Guthaben zu erzielen.
Vorteile
- Jeder Kredit ist mit transparenter onchain-Buchhaltung überbesichert.
- Syrup-Token machen institutionelle Kredit-yields für jeden zugänglich.
- Protokolleinnahmen finanzieren wiederkehrende SYRUP-Rückkäufe gemäß den Governance-Regeln.
Nachteile
- Kreditentscheidungen stützen sich weiterhin auf off-chain-Underwriting-Teams.
- Auszahlungen können sich in Phasen hoher Kreditauslastung in Warteschlangen einreihen.
- Frähere Kreditausfälle zeigen, dass Kreditnehmer-Defaults ein reales Risiko bleiben.
Was sind Real World Assets (RWA)?
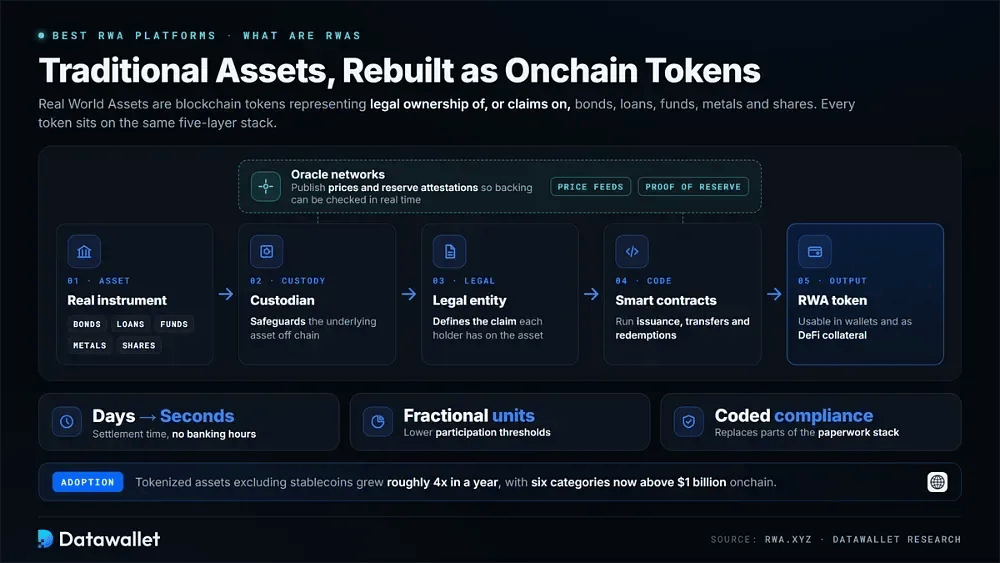
Real World Assets sind Blockchain-Token, die rechtliches Eigentum an oder Ansprüche auf Instrumente außerhalb von Krypto repräsentieren. Anleihen, Kredite, Fonds, Metalle und Aktien fallen alle in diese Kategorie. Die Verlagerung dieser Ansprüche onchain kann Märkte öffnen, die zuvor durch Broker, Banköffnungszeiten oder geografischen Zugang eingeschränkt waren.
Eine typische RWA-Struktur umfasst einen Verwahrer, der den zugrunde liegenden Vermögenswert absichert, und eine juristische Person, die den Anspruch des Inhabers definiert. Smart Contracts verwalten Ausgabe, Transfers und Rücknahmen. Orakel-Netzwerke können anschließend Preise und Reserveattestierungen veröffentlichen, sodass die Deckung in Echtzeit überprüft werden kann.
Das wirtschaftliche Argument konzentriert sich auf Effizienz. Abwicklungen, die früher Tage dauerten, können in Sekunden abgeschlossen werden, Bruchteile von Einheiten senken die Beteiligungsschwellen, und programmierbare Compliance kann Teile des manuellen Papierkrams ersetzen. Ein regulierter Fondsanteil kann daher als DeFi-Sicherheitenvermögen fungieren, ohne zu einem separaten Instrument zu werden.
Adoptionsdaten spiegeln diese Verschiebung wider. Tracking von rwa.xyz zeigt, dass tokenisierte Vermögenswerte ohne Stablecoins im vergangenen Jahr um das Vierfache gestiegen sind, wobei sich mittlerweile sechs verschiedene Kategorien onchain jenseits von 1 Milliarde USD befinden. Unsere Tokenisierungs-Statistikseite verfolgt diese Zahlen im Zuge der Marktentwicklung.
Arten von Real World Asset-Projekten
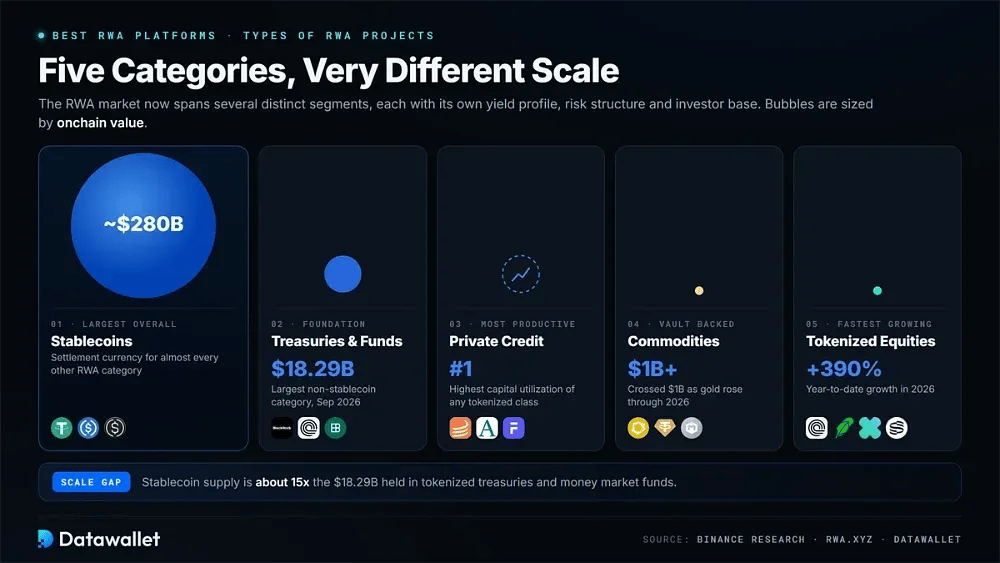
Der RWA-Markt umfasst mittlerweile mehrere verschiedene Kategorien anstelle eines einzigen dominanten Produkts. Jedes Segment weist ein anderes yield-Profil, eine andere Risikostruktur und eine typische Investorenbasis auf.
1. Tokenisierte US-Staatsanleihen und Fonds
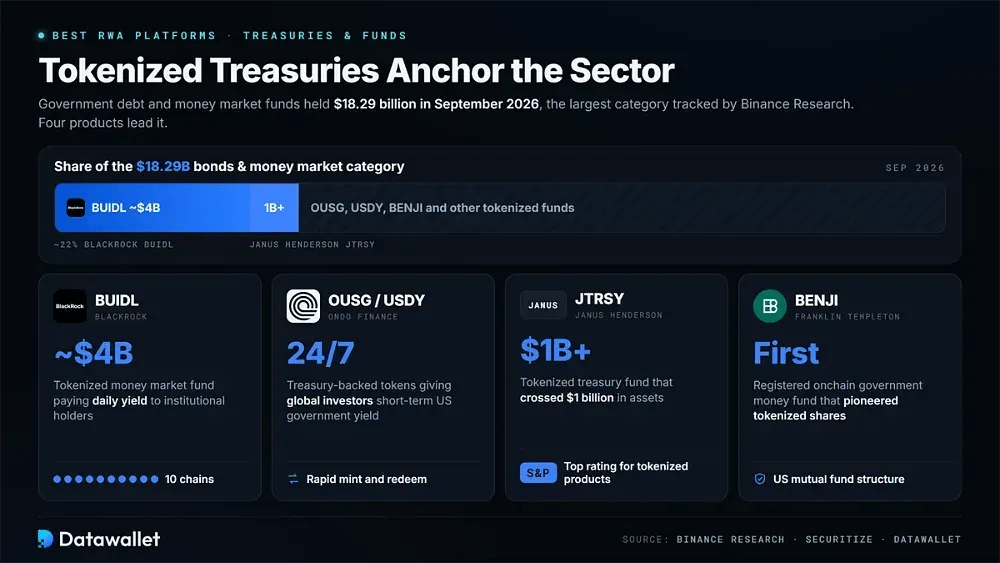
Staatsschulden und Geldmarktfonds bilden nach wie vor das Fundament des Sektors. Anleihen und Geldmarktprodukte beliefen sich im September 2026 auf rund 18,29 Milliarden USD und sind damit die größte von Binance Research erfasste Kategorie.
Zu den führenden Produkten in dieser Kategorie gehören:
- BlackRock BUIDL: Ein tokenisierter Geldmarktfonds mit einem Volumen von rund 4 Milliarden USD, der tägliche yield an institutionelle Halter über zehn Blockchain-Netzwerke hinweg ausschüttet.
- Ondo OUSG/USDY: Durch US-Staatsanleihen besicherte Token, die globalen Investoren kontinuierlichen Zugang zu kurzfristigen US-Staatsanleihen-yields mit schneller Erstellung und Einlösung bieten.
- Janus Henderson JTRSY: Ein tokenisierter Staatsanleihenfonds, der die Marke von 1 Milliarde USD überschritten hat und das höchste S&P-Rating trägt, das je für tokenisierte Produkte vergeben wurde.
- Franklin Templeton BENJI: Ein registrierter Onchain-Staatsanleihen-Geldmarktfonds, der tokenisierte Anteile innerhalb einer von den USA regulierten Investmentfondsstruktur Pionierarbeit geleistet hat.
2. Stablecoins
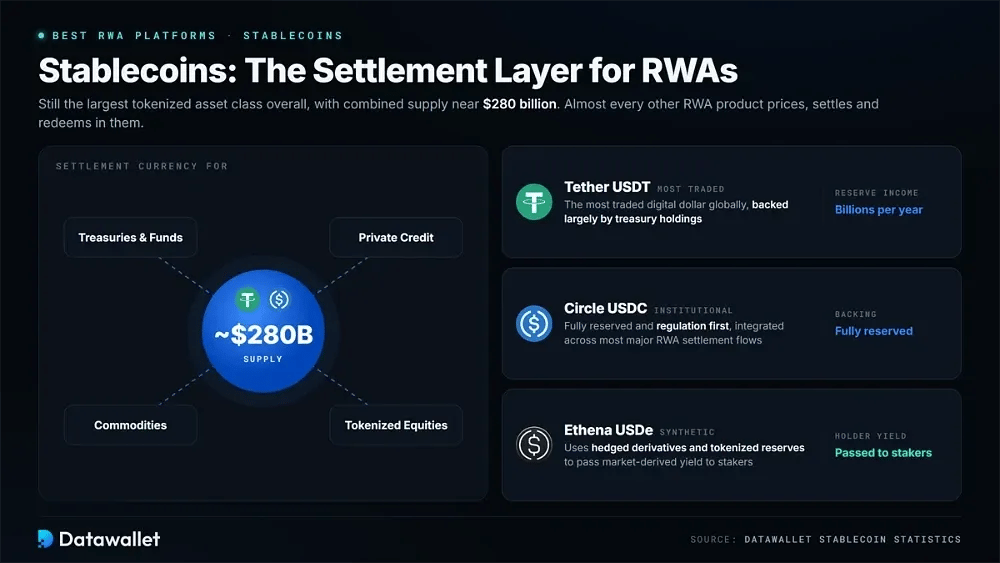
Stablecoins sind nach wie vor die insgesamt größte tokenisierte Anlageklasse. Das kombinierte Angebot beläuft sich auf nahe 280 Milliarden USD, und diese Vermögenswerte dienen als Abwicklungswährung für fast jede andere RWA-Produktkategorie.
Die wichtigsten Emittenten, die dieses Segment prägen, sind:
- Tether USDT: Der weltweit am häufigsten gehandelte digitale Dollar, der größtenteils durch Staatsanleihenbestände abgesichert ist und Milliarden an jährlichen Reserveerträgen generiert.
- Circle USDC: Ein vollständig gedeckter, auf Regulierung ausgerichteter Stablecoin, der von Institutionen bevorzugt wird und in die meisten großen RWA-Abwicklungsströme weltweit integriert ist.
- Ethena USDe: Ein synthetischer Dollar, der abgesicherte Derivate und tokenisierte Reserven nutzt, um marktbasierte yields direkt an Staker weiterzugeben.
Unser Stablecoin-Statistik-Dashboard schlüsselt Angebot, Chains und den Marktanteil der Emittenten detaillierter auf.
3. Private Credit
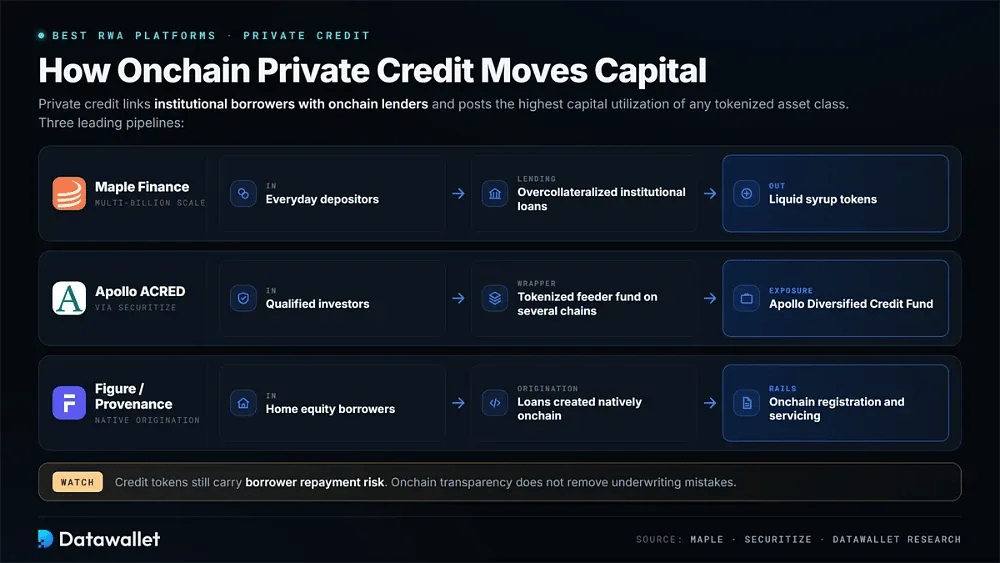
Private Credit hat sich zu einem der produktivsten RWA-Segmente entwickelt, das institutionelle Kreditnehmer mit Onchain-Kreditgebern verbindet und die höchsten Kapitalauslastungsraten aller tokenisierten Anlageklassen aufweist.
Empfohlene Plattformen für ein Kreditengagement umfassen:
- Maple Finance: Betreibt überbesicherte institutionelle Kreditvergabe im Multimilliarden-Maßstab und bündelt Kredit-yields in liquide Syrup-Token für alltägliche Einleger.
- Apollo ACRED: Ein tokenisierter Feeder-Fonds, der qualifizierten Investoren Onchain-Zugang zum Apollo Diversified Credit Fund über mehrere Blockchain-Netzwerke hinweg ermöglicht.
- Figure/Provenance: Originiert Eigenheimkredite (Home Equity Loans) nativ Onchain und verarbeitet Verbraucherkredite im Wert von Milliarden über Blockchain-basierte Registrierungs- und Abwicklungsschienen.
4. Rohstoffe
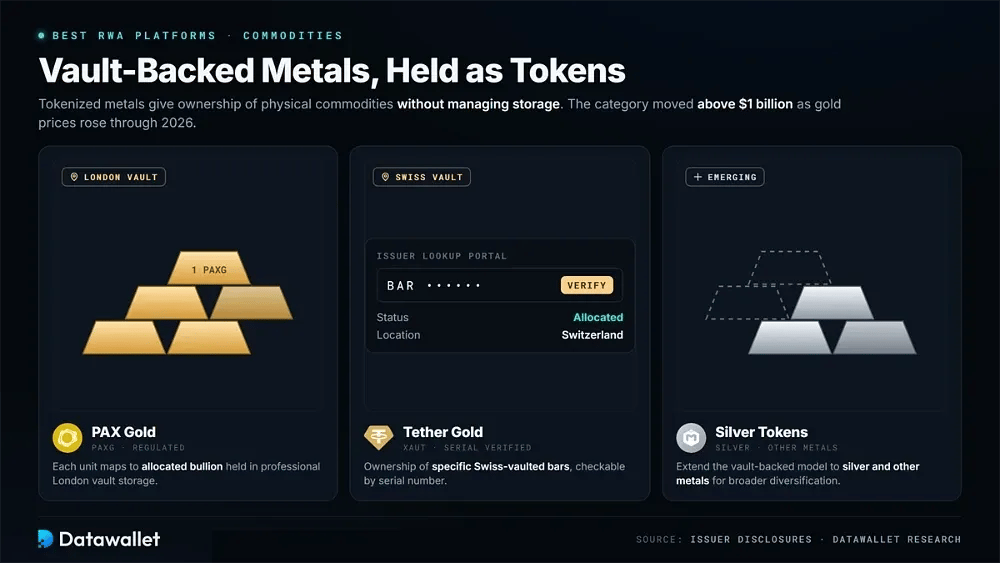
Tokenisierte Metalle bieten durch Tresore abgesichertes Eigentum an physischen Rohstoffen, ohne dass Anleger die Lagerhaltung verwalten müssen. Die Kategorie überschritt die Marke von 1 Milliarde USD, als die Goldpreise im Laufe des Jahres 2026 stiegen.
Hauptakteure bei tokenisierten Rohstoffen sind:
- PAX Gold: Ein regulierter Gold-Token, bei dem jede Unit einem zugewiesenen Barren in professionellen Londoner Tresorlagern entspricht.
- Tether Gold: Repräsentiert das Eigentum an bestimmten in Schweizer Tresoren gelagerten Goldbarren, verifizierbar über die Seriennummer im Suchportal des Emittenten.
- Silber-Token: Aufstrebende Produkte, die das tresorbezogene Modell auf Silber und andere Metalle ausweiten, um eine breitere Rohstoffdiversifizierung zu ermöglichen.
Vergleichen Sie die führenden Optionen in unseren Leitfäden zu den besten goldgedeckten Kryptowährungen und den besten tokenisierten Silberwerten.
5. Tokenisierte Aktien
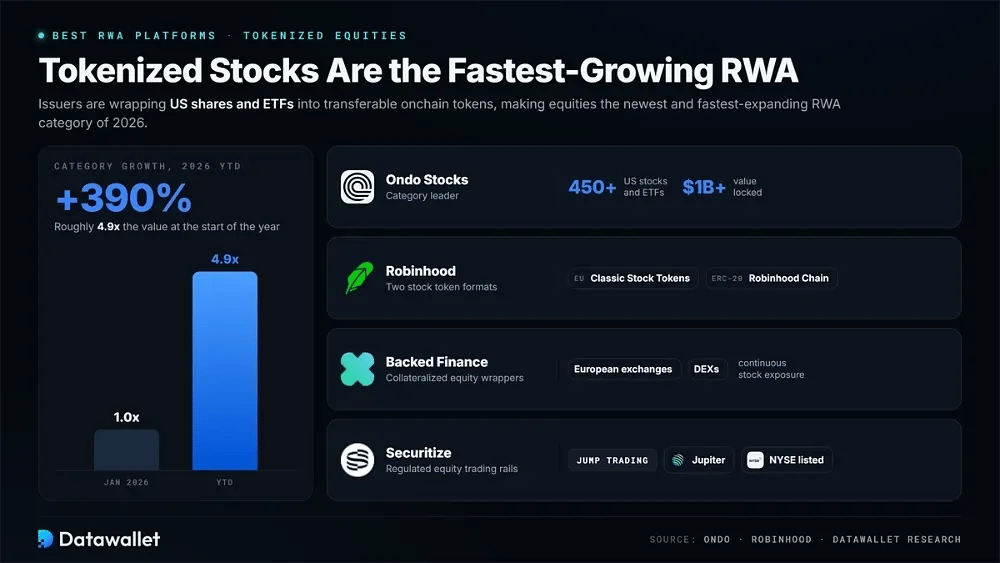
Aktien sind die neueste und am schnellsten wachsende RWA-Kategorie, die im Jahr 2026 im Jahresvergleich um etwa 390 % gewachsen ist, da Emittenten US-Aktien und ETFs in übertragbare Onchain-Token verpackt haben.
Zu den wichtigsten Namen, die die Aktientokenisierung vorantreiben, gehören:
- Ondo Stocks: Der Kategoriemeister mit über 450 tokenisierten US-Aktien und ETFs sowie einem gebundenen Wert von mehr als 1 Milliarde USD.
- Robinhood Stock Tokens: Bietet tokenisiertes US-Aktien-Exposure über Classic Stock Tokens in Europa und komposable ERC-20 Stock Tokens auf Robinhood Chain.
- Backed Finance: Gibt besicherte Aktien-Wrapper aus, die an europäischen Handelsplätzen und dezentralen Börsen für ein kontinuierliches Aktien-Exposure genutzt werden.
- Securitize: Baut nach dem eigenen Börsengang in Zusammenarbeit mit Jump Trading und Jupiter eine regulierte Handelsinfrastruktur für tokenisierte Aktien auf.
In unserem Vergleich der besten Börsen für den Handel mit tokenisierten Aktien erfahren Sie, wo Sie diese Produkte handeln können.
In welche RWA-Projekte investiert BlackRock?
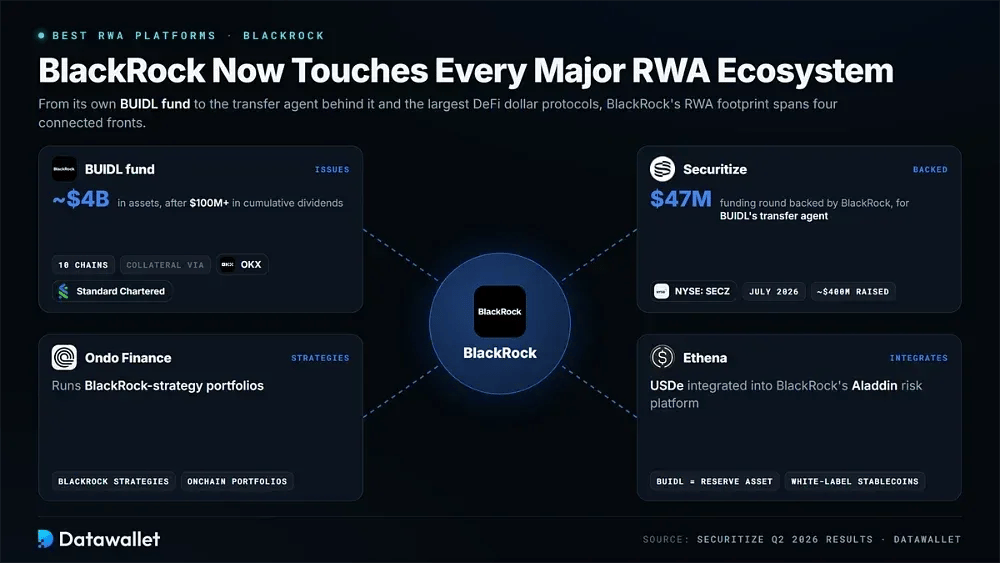
BlackRock's BUIDL fund has grown to roughly $4 billion in assets, according to Securitize's Q2 2026 results, after passing $100 million in cumulative dividends. The fund settles across ten blockchains and is accepted as trading collateral through frameworks involving OKX and Standard Chartered.
Securitize, die von BlackRock im Rahmen einer Finanzierungsrunde über 47 Millionen USD unterstützte Transferstelle, ging im Juli 2026 unter dem Tickersymbol SECZ an die NYSE und nahm etwa 400 Millionen USD ein. Dieser Börsengang verschaffte Investoren an den öffentlichen Märkten ihr erstes direktes Aktien-Exposure in die Tokenisierungsinfrastruktur.
BlackRock hat sein DeFi-Exposure zudem durch die Integration von Ethena's USDe in die Aladdin-Risikoplattform und die Verwendung von BUIDL als Reservewert für die White-Label-Stablecoins von Ethena erweitert. Zusammen mit den Portfolios der BlackRock-Strategie von Ondo bedeuten diese Beziehungen, dass das Unternehmen nun fast jedes wichtige RWA-Ökosystem berührt.
Wie man in RWA-Projekte investiert
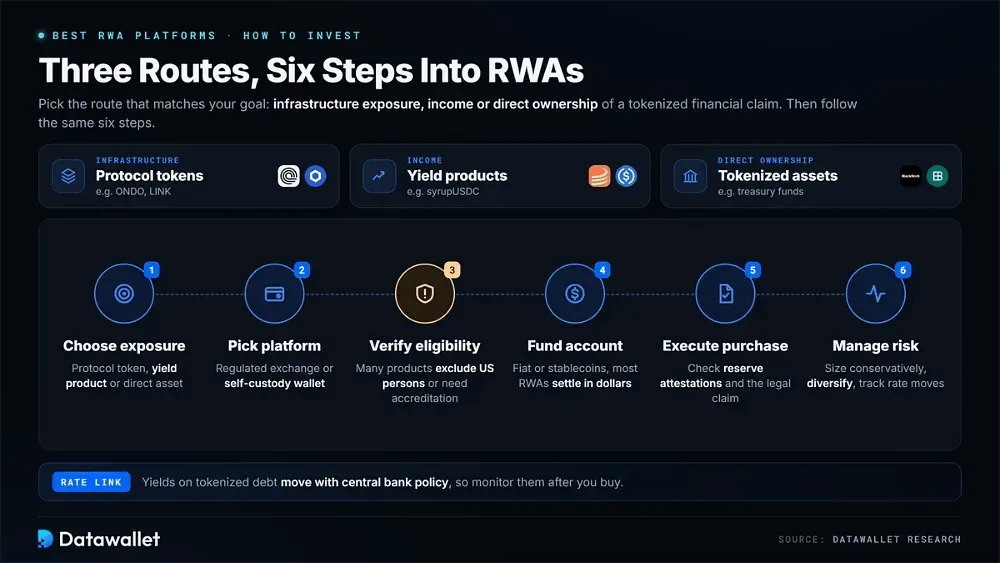
Das Exposure gegenüber dem RWA-Sektor erfolgt im Allgemeinen über einen von drei Wegen: Protokoll-Token, yield-Produkte oder die tokenisierten Vermögenswerte selbst. Der richtige Weg hängt davon ab, ob das Ziel ein Infrastruktur-Exposure, Erträge oder das direkte Eigentum an einem tokenisierten Finanzanspruch ist.
Befolgen Sie diese Schritte, um Ihre RWA-Position aufzubauen:
- Exposure wählen: Entscheiden Sie sich zwischen Protokoll-Token wie ONDO oder LINK, yield-Produkten wie syrupUSDC und direkten tokenisierten Vermögenswerten wie Treasury-Fonds.
- Plattform auswählen: Eröffnen Sie ein Konto bei einer regulierten Börse, die RWA-Token listet, oder verbinden Sie eine self-custody-wallet für Onchain-Produkte.
- Berechtigung prüfen: Prüfen Sie regionale Beschränkungen sorgfältig, da viele tokenisierte Treasury- und Aktienprodukte US-Personen ausschließen oder Akkreditierungsprüfungen erfordern.
- Konto aufladen: Zahlen Sie Fiat-Geld oder Stablecoins ein und behalten Sie dabei die Abwicklungswährung im Auge, da die meisten RWA-Produkte in USD bepreist werden und in diesen eingelöst werden.
- Kauf ausführen: Kaufen Sie Ihre gewählten Token, bestätigen Sie gegebenenfalls die Reserve-Attestierungen und überprüfen Sie den Rechtsanspruch, den die einzelnen Token tatsächlich repräsentieren.
- Risiko managen: Bemessen Sie Positionen konservativ, diversifizieren Sie über Kategorien hinweg und überwachen Sie die yield, da sich die Zinssätze für tokenisierte Schuldtitel im Einklang mit der Zentralbankpolitik bewegen.
Risiken und Herausforderungen für RWAs
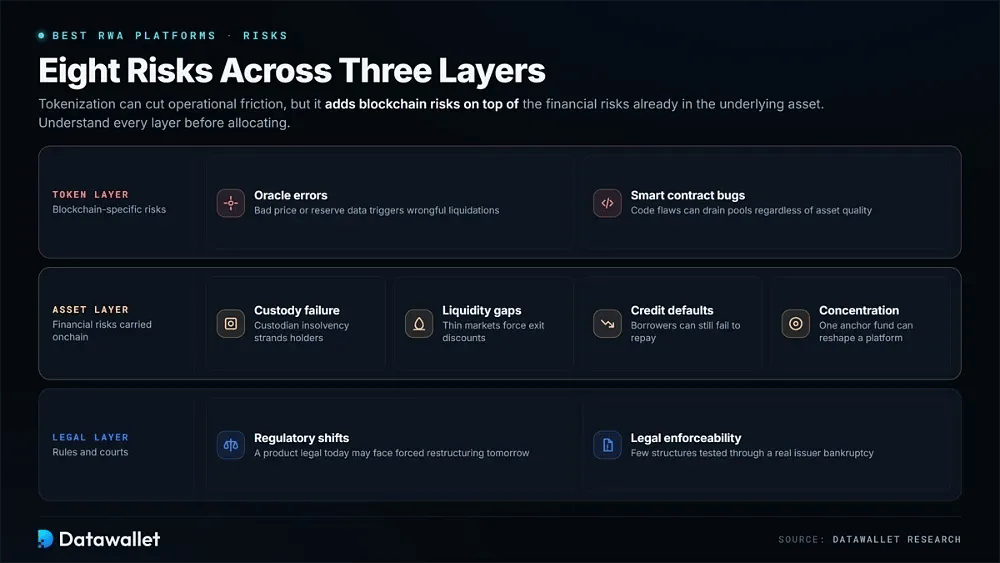
Die Tokenisierung kann die operationelle Reibung verringern, fügt jedoch den bereits im zugrunde liegenden Vermögenswert vorhandenen finanziellen Risiken blockchain-spezifische Risiken hinzu. Investoren müssen beide Ebenen verstehen, bevor sie Kapital allokieren.
Zu den wesentlichen Risikofaktoren gehören:
- Regulatorische Verschiebungen: Die Wertpapiervorschriften unterscheiden sich je nach Jurisdiktion und entwickeln sich ständig weiter. Das bedeutet, dass ein heute noch legales Produkt morgen bereits von Einschränkungen oder einer erzwungenen Umstrukturierung betroffen sein kann.
- Verwahrungsausfall: Token sind immer nur so sicher wie der Verwahrer, der den zugrunde liegenden Vermögenswert hält. Eine Insolvenz an dieser Stelle kann Token-Inhaber vollständig blockieren.
- Orakel-Fehler: Fehlerhafte Preis- oder Reservendaten können fehlerhafte liquidation auslösen oder eine Unterbesicherung verbergen, bis die Verluste für die Teilnehmer bereits unvermeidbar geworden sind.
- Liquiditätslücken: Viele tokenisierte Instrumente weisen auf Sekundärmärkten geringe Handelsvolumina auf, sodass der Ausstieg aus größeren Positionen in Stressphasen die Akzeptanz signifikanter Abschläge erfordern kann.
- Smart-Contract-Bugs: Code-Schwachstellen können Pools unabhängig von der Qualität der Vermögenswerte leeren, weshalb Audits von renommierten Smart-Contract-Wirtschaftsprüfungsgesellschaften wichtig sind.
- Kreditausfälle: Private-Credit-Token bergen ein Kreditrückzahlungsrisiko für den Kreditnehmer, und vergangene Zyklen zeigen, dass Onchain-Transparenz altmodische Underwriting-Fehler nicht beseitigt.
- Rechtliche Durchsetzbarkeit: Ansprüche von Token-Inhabern müssen vor realen Gerichten Bestand haben, und bisher wurden nur wenige Strukturen anhand einer tatsächlichen Emittentenpleite Stresstests unterzogen.
- Konzentrationsrisiko: Mehrere Plattformen hängen von ein oder zwei Ankerfonds oder Allokatoren ab, sodass eine einzige Rücknahmeentscheidung ihre gesamte Wirtschaftlichkeit verändern kann.
Prognose zur Marktgröße von RWAs
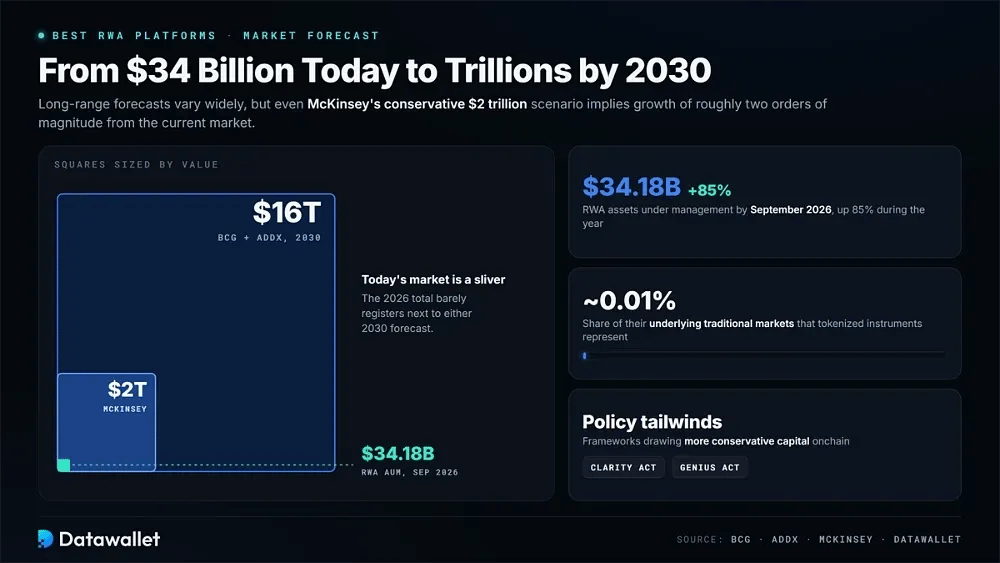
Langfristige Prognosen gehen weit auseinander. Die Boston Consulting Group und ADDX schätzen, dass tokenisierte Vermögenswerte bis 2030 ein Volumen von 16 Billionen USD erreichen könnten, während die konservativere Modellierung von McKinsey bei etwa 2 Billionen USD liegt. Selbst das niedrigere Szenario würde ein Wachstum um etwa zwei Größenordnungen gegenüber dem aktuellen Markt bedeuten.
Kurzfristige Daten geben diesen Prognosen Kontext. Die verwalteten RWA-Vermögenswerte stiegen im Laufe des Jahres 2026 um 85 % und erreichten im September 34,18 Milliarden USD. Dennoch machen tokenisierte Instrumente nach wie vor nur etwa 0,01 % ihrer traditionellen Basisهای aus. Regulatorische Rahmenbedingungen wie der CLARITY Act und der GENIUS Act ziehen weiterhin konservativeres Kapital Onchain an.
Fazit
Die Tokenisierung hat sich von Pilotprogrammen zu produktiver Finanzierung entwickelt. DTCC, BlackRock, Janus Henderson, Robinhood und andere große Finanzunternehmen betreiben oder unterstützen mittlerweile Live-Onchain-Produkte. Die Frage ist nicht länger, ob RWAs skalieren können, sondern welche Infrastruktur den Fluss über Emission, Vertrieb, Abwicklung, Daten und Liquidität hinweg erfassen wird.
Die sieben Projekte in diesem Ranking nehmen jeweils eine verteidigbare Position in diesem Stack ein. Ondo konzentriert sich auf tokenisierte Wertpapiere, Robinhood auf den globalen Verbrauchervertrieb, Canton auf die institutionelle Abwicklung, Chainlink auf Daten und Interoperabilität, Pendle auf yield-Märkte, Ethena auf synthetische US-Dollar und Maple auf Kredite. Diese Funktionen erfordern eine dedizierte Infrastruktur, und eine Diversifizierung über die verschiedenen Layer hinweg ist nach wie vor vorzuziehen, als sich auf ein einzelnes Projekt zu verlassen.
Investoren sollten die Plattformadoption dennoch von der Token-Wertschöpfung trennen. Umsatzmechaniken, regionale Zugangsregeln, rechtliche Strukturen und regulatorische Entwicklungen verdienen genaue Beachtung, da diese Details langlebige RWA-Investitionen von kurzlebigen Narrativ-Trades unterscheiden werden.