Las 10 principales estadísticas y tendencias de Bitcoin
1. Bitcoin cotiza cerca de 85.300 $ tras una recuperación del 46 % desde los mínimos de junio
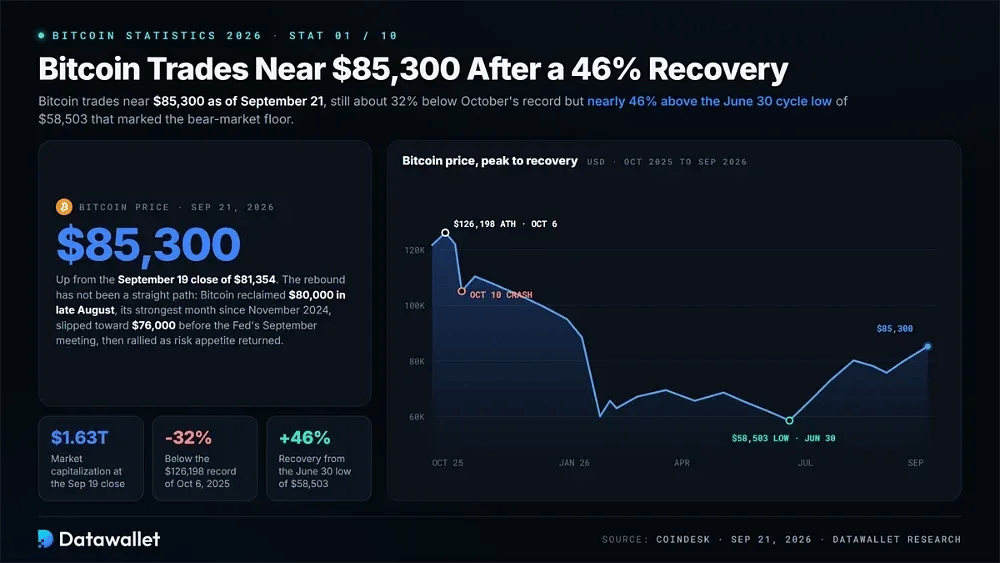
Bitcoin cotiza cerca de 85.300 $ según CoinDesk a 21 de septiembre de 2026, frente a su nivel de cierre del 19 de septiembre de 81.354 $, cuando la capitalización de mercado se situaba en torno a 1,63 billones de dólares. El activo sigue alrededor de un 32 % por debajo de su máximo histórico del 6 de octubre de 2025, de 126.198 $. Se ha recuperado casi un 46 % desde el mínimo del ciclo del 30 de junio, de 58.503 $, que marcó el suelo de este mercado bajista.
Esa recuperación no ha seguido una trayectoria lineal. Bitcoin recuperó los 80.000 $ a finales de agosto, durante su mejor rendimiento mensual desde noviembre de 2024, y después retrocedió hacia los 76.000 $ antes de la reunión de septiembre de la Reserva Federal. Posteriormente los precios repuntaron al volver el apetito por el riesgo. Puedes seguir los niveles en directo en nuestra página del precio de Bitcoin.
Los modelos de valoración sitúan la zona de precio actual en un territorio neutral, entre las bandas de sobrecalentamiento de finales de 2025 y las zonas históricas de acumulación alcanzadas en febrero de 2026. Nuestro gráfico arcoíris de Bitcoin muestra dónde se sitúa el precio actual dentro de esas bandas de regresión logarítmica a largo plazo.
2. La caída del 52 % es el mercado bajista más suave de Bitcoin
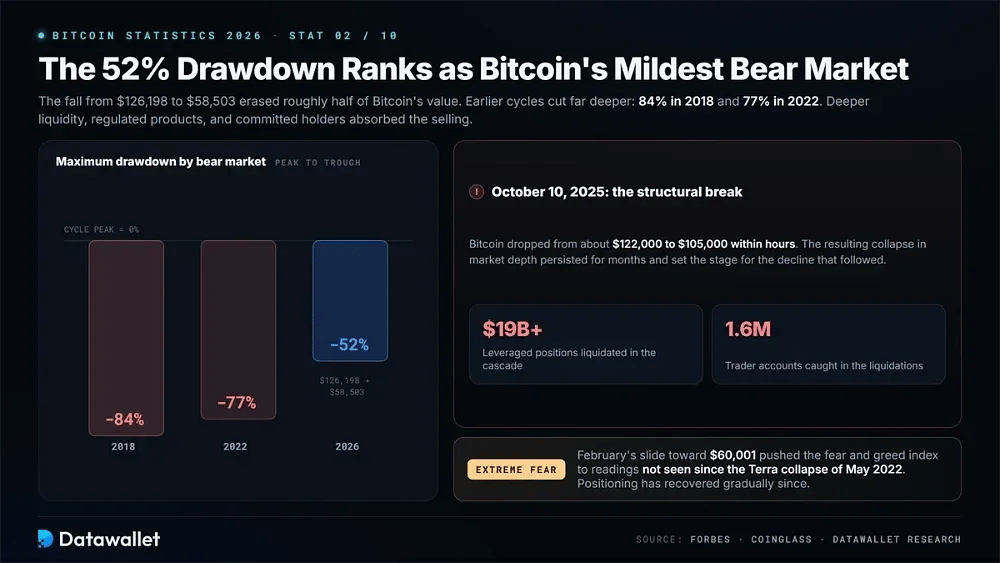
Bitcoin cayó de 126.198 $ a 58.503 $, lo que supuso una caída máxima desde el pico de aproximadamente el 52 %. Los mercados bajistas anteriores fueron bastante más profundos: el descenso de 2018 borró el 84 % del valor de Bitcoin, mientras que el ciclo de 2022 terminó un 77 % por debajo de su máximo. Una mayor liquidez del mercado y los productos de inversión regulados ayudaron a absorber la presión vendedora, con el respaldo de titulares comprometidos a largo plazo.
La ruptura estructural inicial se produjo el 10 de octubre de 2025. Bitcoin cayó de aproximadamente 122.000 $ a 105.000 $ en pocas horas, lo que provocó la liquidación de más de 19.000 millones de dólares en posiciones apalancadas en más de 1,6 millones de cuentas de traders.
El colapso resultante de la profundidad del mercado persistió durante meses. Nuestro análisis del desplome cripto del 10 de octubre examina cómo se desarrolló la cascada de liquidaciones y cómo afectó a las condiciones de negociación posteriores.
El sentimiento del mercado empeoró aún más durante el descenso de febrero hacia 60.001 $. El índice de miedo y codicia de las criptomonedas registró lecturas de miedo extremo que no se veían desde el colapso de Terra en mayo de 2022. Desde entonces, el posicionamiento y la confianza se han recuperado gradualmente, aunque las condiciones de negociación siguen siendo desiguales.
3. Los activos de los ETF de Bitcoin spot vuelven a superar los 103.000 millones de dólares
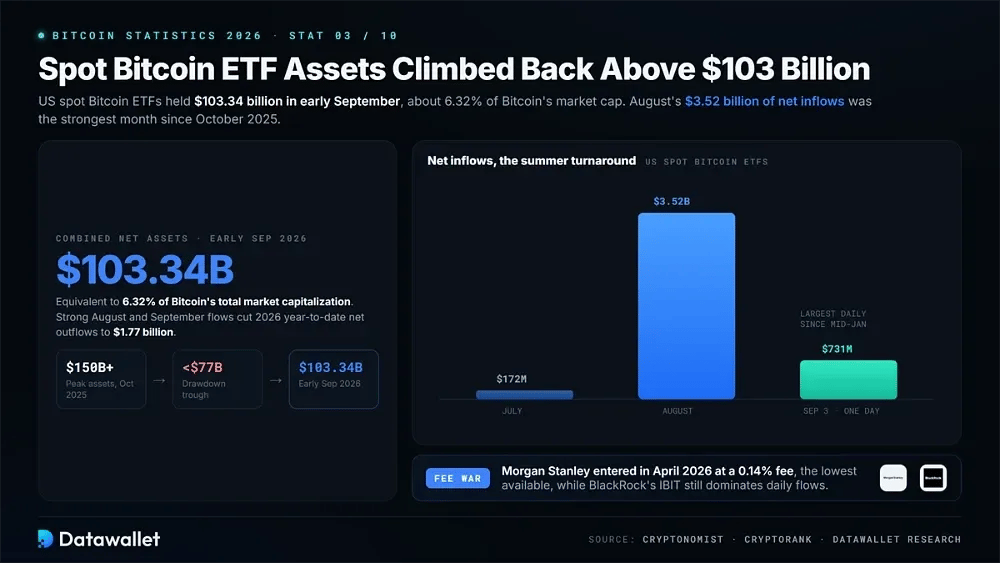
Los ETF de Bitcoin spot de EE. UU. han recuperado buena parte del valor de los activos perdido durante el mercado bajista. Los activos netos combinados alcanzaron 103.340 millones de dólares a principios de septiembre, lo que equivale aproximadamente a 6,32 % de la capitalización de mercado total de Bitcoin. El sector había superado los 150.000 millones de dólares en octubre de 2025 antes de que los activos cayeran por debajo de 77.000 millones de dólares durante la corrección.
Agosto trajo una mejora sustancial en los flujos de los fondos. Los ETF spot atrajeron 3.520 millones de dólares en entradas netas, su mejor resultado mensual desde octubre de 2025 y un fuerte aumento frente a los 172 millones de dólares de julio. Esto redujo las salidas netas acumuladas de 2026 a 1.770 millones de dólares. Septiembre comenzó con una entrada de 731 millones de dólares en un solo día, el 3, el mayor total diario desde mediados de enero.
La competencia entre emisores también ha aumentado. IBIT de BlackRock sigue dominando los flujos diarios, pero Morgan Stanley entró en el mercado en abril de 2026 con una comisión del 0,14 %, la más baja disponible, lo que presiona a los fondos ya establecidos. Nuestro seguimiento de ETF de Bitcoin ofrece monitorización en tiempo real de los flujos diarios, los activos y las comisiones de los emisores.
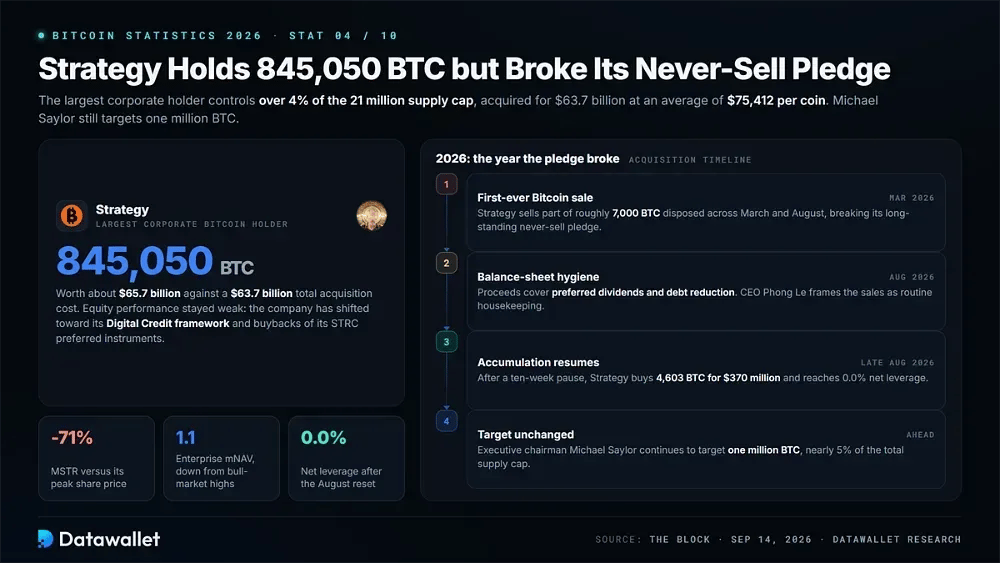
4. Strategy mantiene 845.050 BTC, pero rompió su promesa de no vender nunca
Strategy sigue siendo el mayor poseedor corporativo de Bitcoin, con 845.050 BTC valorados en aproximadamente 65.700 millones de dólares. Su coste total de adquisición asciende a 63.700 millones de dólares, o una media de 75.412 $ por moneda. La posición supera el 4 % del límite de suministro de 21 millones de Bitcoin, y el presidente ejecutivo Michael Saylor sigue apuntando a un millón de BTC.
La estrategia de acumulación de la empresa cambió en 2026, cuando vendió unos 7.000 BTC entre marzo y agosto. Fueron las primeras ventas de Bitcoin de Strategy, que rompieron su compromiso histórico de no vender nunca. Los ingresos se usaron para cubrir dividendos preferentes y reducir deuda. El CEO Phong Le describió las operaciones como higiene del balance.
La acumulación se reanudó a finales de agosto tras una pausa de diez semanas: Strategy compró 4.603 BTC por 370 millones de dólares y alcanzó un apalancamiento neto del 0,0 %. Sin embargo, el comportamiento de sus acciones sigue siendo débil. MSTR cotiza aproximadamente un 71 % por debajo de su máximo, mientras que el mNAV empresarial ha caído a solo 1,1.
En consecuencia, la empresa ha virado hacia su marco de Digital Credit y la recompra de instrumentos preferentes. Nuestra guía sobre STRC explica las acciones preferentes con rendimiento que ahora ocupan un lugar central en la estructura de capital de Strategy.
5. 197 empresas cotizadas ya aplican modelos de tesorería en Bitcoin
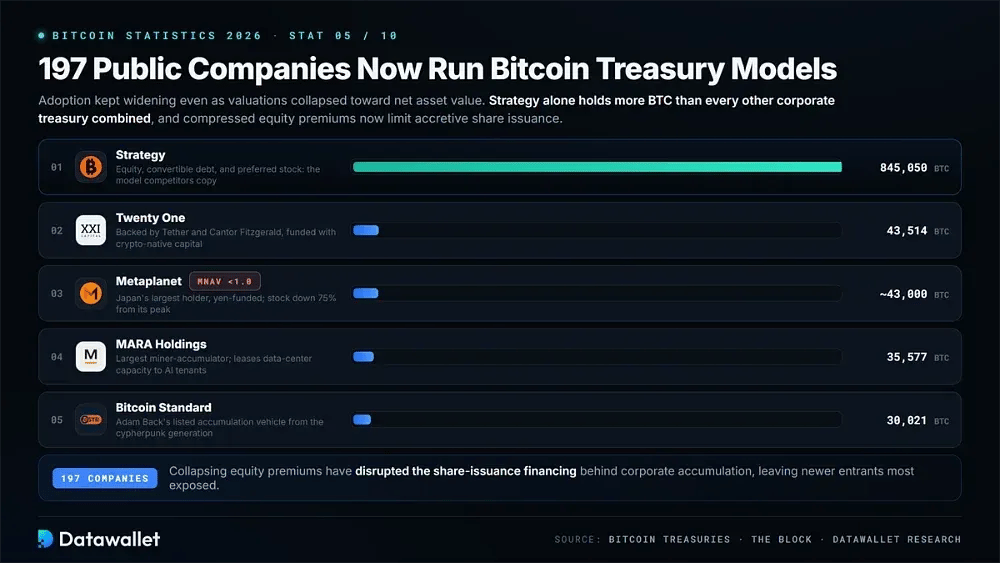
La adopción de Bitcoin en las tesorerías corporativas ha continuado pese a la fuerte presión sobre las valoraciones de las empresas. Los datos de Bitcoin Treasuries citados por The Block muestran que 197 empresas cotizadas han adoptado alguna forma de modelo de adquisición de Bitcoin. El hundimiento de las primas sobre el valor en bolsa ha alterado la estrategia de emisión de acciones que antes financiaba la acumulación, lo que deja especialmente expuestos a los recién llegados.
Las mayores tesorerías corporativas de Bitcoin y qué cambió en 2026:
- Dominio de Strategy: Strategy posee 845.050 BTC, más que todas las demás tesorerías corporativas juntas. Su enfoque de captar capital mediante acciones, deuda convertible y acciones preferentes sigue siendo el modelo que siguen las empresas con tesorería cripto competidoras.
- Twenty One: Respaldada por Tether y Cantor Fitzgerald, Twenty One ocupa el segundo puesto con 43.514 BTC. Su estrategia de acumulación se basa en capital nativo del sector cripto, y no en la financiación mediante deuda convertible que impulsó la expansión original de Strategy.
- Metaplanet: el mayor titular corporativo de Bitcoin de Japón posee aproximadamente 43.000 BTC tras un agresivo programa de acumulación financiado en yenes. Sus acciones han caído 75 %, mientras que su mNAV descendió brevemente por debajo de 1.0, de modo que la empresa cotiza por debajo del valor de sus tenencias de Bitcoin.
- MARA Holdings: El mayor minero acumulador posee 35.577 BTC. MARA conserva las monedas minadas para compensar la reducción de las recompensas por bloque y, a la vez, alquila capacidad de sus centros de datos a clientes de inteligencia artificial, lo que aporta una fuente adicional de ingresos.
- Bitcoin Standard: Bitcoin Standard Treasury Company, de Adam Back, posee 30.021 BTC, lo que la sitúa en quinto lugar entre los titulares corporativos públicos y establece un vehículo cotizado de acumulación de Bitcoin asociado a la generación cypherpunk.
- Desplome de la prima: las capitalizaciones de mercado del sector de tesorerías se han acercado al valor liquidativo, lo que limita las oportunidades de emitir acciones con efecto positivo. Nuestro rastreador de tesorerías de Bitcoin supervisa a diario las posiciones de las empresas que las mantienen.
6. El Gobierno de EE. UU. posee 328.372 BTC como reserva estratégica
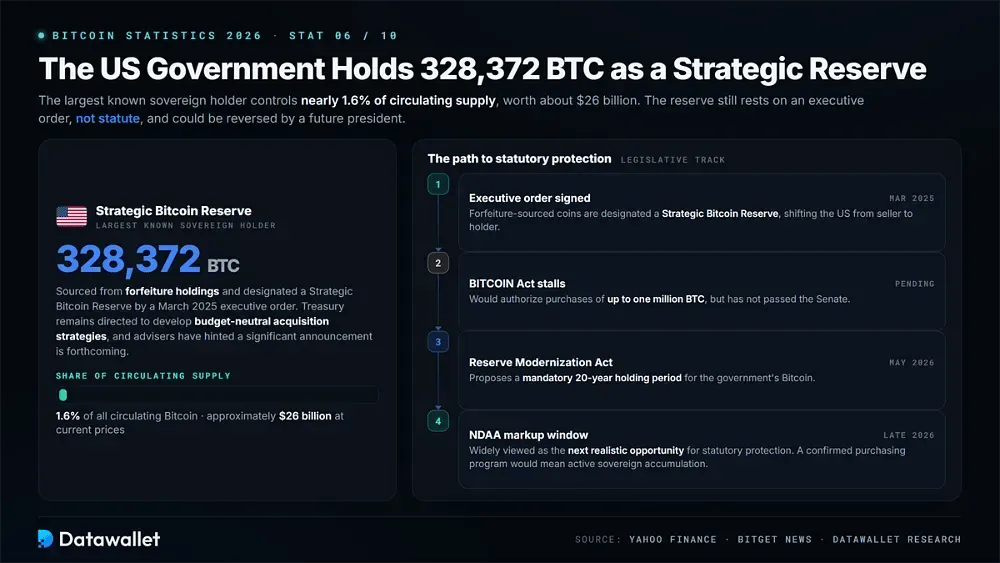
Estados Unidos formalizó sus tenencias de Bitcoin como reserva estratégica durante este ciclo. Sus 328.372 BTC estimados representan casi un 1,6 % del suministro circulante y valen aproximadamente 26.000 millones de dólares a los precios actuales. Esto convierte a EE. UU. en el mayor poseedor soberano conocido de Bitcoin. Una orden ejecutiva de marzo de 2025 designó las monedas del Gobierno procedentes de decomisos como Reserva Estratégica de Bitcoin.
La reserva aún no cuenta con protección legal. La BITCOIN Act, que autorizaría compras de hasta un millón de BTC, no ha sido aprobada por el Senado. Mientras tanto, la American Reserve Modernization Act, presentada en mayo de 2026, propone un periodo de tenencia obligatorio de 20 años. Sin legislación, la reserva sigue establecida por orden ejecutiva y un futuro presidente podría revertirla.
La revisión de la Ley de Autorización de Defensa Nacional (NDAA) de finales de 2026 se considera ampliamente la próxima oportunidad realista para establecer una protección legal. Asesores de activos digitales de la Casa Blanca han sugerido que se avecina un anuncio importante sobre la reserva. Además, se mantiene el encargo al Tesoro de desarrollar estrategias de adquisición neutras en términos presupuestarios.
Un programa federal de compras confirmado cambiaría el papel del Gobierno: pasaría de la custodia pasiva de Bitcoin a una acumulación soberana activa.
7. La tasa de hash de la red lleva 320 días por debajo de su máximo histórico
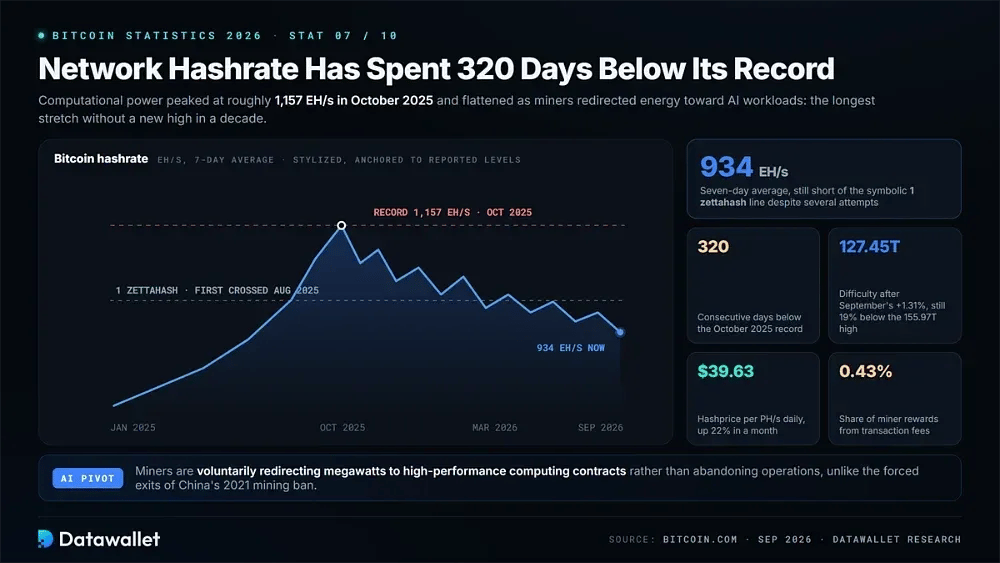
La potencia computacional de Bitcoin ha dejado de crecer tras varios años de expansión sostenida. El hashrate alcanzó su máximo junto con el precio del activo a finales de 2025 y después se estancó, a medida que los operadores de minería empezaron a reorientar su infraestructura energética hacia cargas de trabajo de inteligencia artificial que ofrecían rendimientos más atractivos que la producción de bloques.
Las principales métricas de minería que definen la red de Bitcoin en septiembre de 2026:
- Sequía récord: La tasa de hash alcanzó aproximadamente 1.157 EH/s en octubre de 2025 y lleva por debajo de ese récord 320 días consecutivos, la racha más larga sin un nuevo máximo en una década.
- Nivel actual: La media de siete días ronda los 934 EH/s. Pese a varios intentos, no ha logrado recuperar el umbral simbólico de 1 zettahash que Bitcoin superó por primera vez en agosto de 2025.
- Reajuste de la dificultad: la dificultad de minería alcanzó 127,45 billones tras el aumento de 1,31 % de septiembre. Sigue aproximadamente 19 % por debajo del máximo histórico de 155,97 billones registrado en octubre de 2025.
- Alivio del hashprice: los ingresos por petahash aumentaron un 22 % en un mes hasta 39,63 $ al día a medida que se recuperaba el precio de Bitcoin. Esto alivió la presión sobre los operadores después de que la rentabilidad de la minería tocara mínimos de catorce meses a principios de 2026.
- Sequía de comisiones: las comisiones de transacción representaron apenas el 0,43 % de las recompensas de los mineros en las últimas sesiones. Por ello, el sector sigue dependiendo casi por completo del subsidio por bloque y de la revalorización del precio spot.
- Giro hacia la IA: los mineros han redirigido voluntariamente megavatios hacia contratos de computación de alto rendimiento en lugar de abandonar simplemente las operaciones. Esto distingue el descenso actual de la tasa de hash de la prohibición de la minería en China en 2021 y de salidas forzadas anteriores del sector.
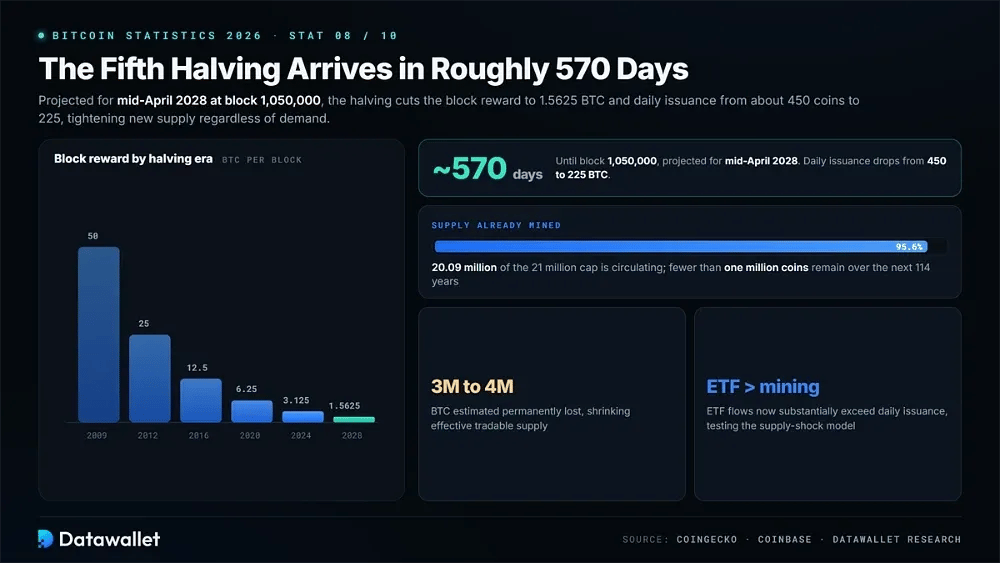
8. El quinto halving llega en aproximadamente 570 días
Se prevé que el quinto halving de Bitcoin se produzca a mediados de abril de 2028, en el bloque 1.050.000. El evento reducirá la recompensa por bloque de 3,125 BTC a 1,5625 BTC, con lo que la emisión diaria pasará de unas 450 monedas a 225. La reducción limitará el flujo de nuevos Bitcoin que entran en circulación, con independencia de la demanda existente.
La red se acerca a su suministro máximo. Aproximadamente 20,09 millones BTC están en circulación, lo que supone más del 95,6 % del límite de 21 millones. Quedan menos de un millón de monedas por minar durante los próximos 114 años. Las estimaciones también sugieren que entre tres y cuatro millones de BTC se han perdido de forma permanente, lo que reduce el suministro negociable efectivo.
Si los halvings conservan su influencia histórica sobre los precios de mercado sigue siendo una cuestión abierta. Los flujos de ETF superan ya con creces la emisión diaria de Bitcoin, lo que lleva a algunos analistas a sostener que los ciclos de demanda institucional han debilitado el modelo tradicional de choque de oferta. Nuestra cuenta regresiva del halving de Bitcoin sigue el calendario bloque a bloque hasta el evento de 2028.
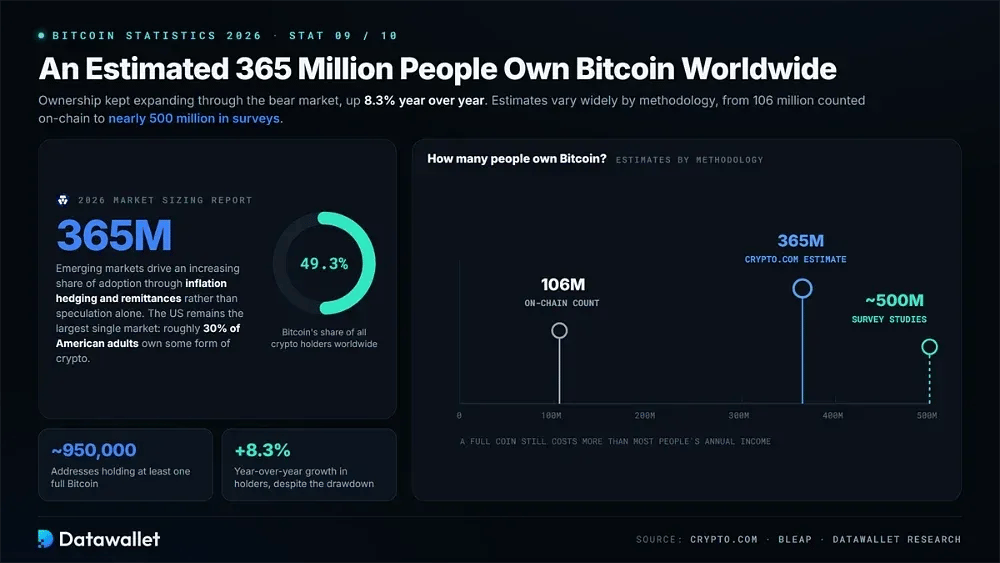
9. Se estima que 365 millones de personas poseen Bitcoin en todo el mundo
La titularidad de Bitcoin siguió creciendo durante el mercado bajista. El informe de dimensionamiento del mercado de 2026 de Crypto.com estima que 365 millones de personas poseen Bitcoin, un aumento interanual del 8,3 %. Eso representa el 49,3 % de todos los titulares de criptomonedas del mundo. Las estimaciones difieren mucho según la metodología: los recuentos on-chain llegan a ser de apenas 106 millones y los estudios basados en encuestas se acercan a 500 millones.
Poseer una moneda completa es mucho menos habitual. Aproximadamente 950.000 direcciones tienen al menos un Bitcoin, que aún cuesta más que los ingresos anuales de la mayoría de las personas pese a la caída. Estados Unidos sigue siendo el mayor mercado individual, con aproximadamente el 30 % de los adultos estadounidenses con alguna forma de criptomoneda.
Los mercados emergentes contribuyen cada vez más a la adopción regional, impulsados por usos prácticos como la protección frente a la inflación y las remesas, y no solo por la especulación. Nuestro informe de estadísticas de adopción de cripto analiza los rankings por país y los patrones demográficos, con tasas de crecimiento detalladas en cada región importante.
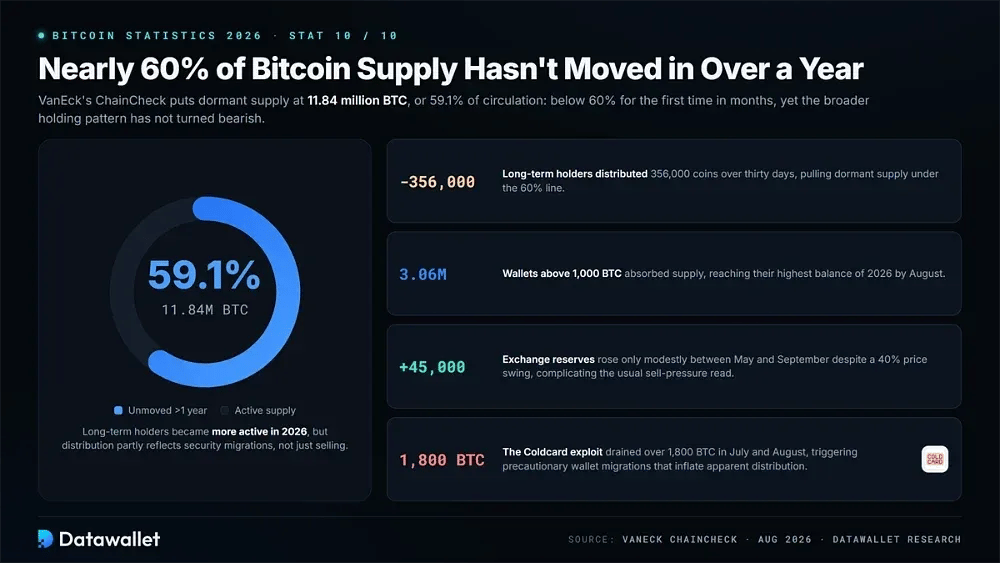
10. Casi el 60 % del suministro de Bitcoin no se ha movido en más de un año
Los poseedores de Bitcoin a largo plazo se volvieron más activos durante 2026, aunque el patrón general no se ha vuelto bajista. Los datos de ChainCheck de VanEck sitúan el suministro sin movimiento durante más de un año en 11,84 millones BTC, equivalente al 59,1 % del suministro circulante. Esta cifra cayó por debajo del 60 % por primera vez en meses después de que los poseedores a largo plazo distribuyeran 356.000 monedas en treinta días.
Las direcciones grandes absorbieron parte de esa oferta. Las carteras con más de 1.000 BTC acumularon 3,06 millones de monedas hasta agosto, su saldo más alto de 2026. Mientras tanto, las reservas de los exchanges aumentaron solo en aproximadamente 45.000 BTC entre mayo y septiembre, a pesar de una oscilación del precio del 40 %. Esto complica la interpretación tradicional de los saldos de los exchanges como señal de presión vendedora.
Las preocupaciones de seguridad también contribuyeron al movimiento on-chain. El ataque a Coldcard, que drenó más de 1.800 BTC entre julio y agosto, dejó al descubierto debilidades en la generación de números aleatorios. Los titulares respondieron con migraciones preventivas de wallet, lo que aumentó la distribución aparente sin que ello implique necesariamente ventas. Nuestro resumen de las mejores wallets de criptomonedas recoge las opciones de hardware y software en las que confían los titulares tras los incidentes de este año.
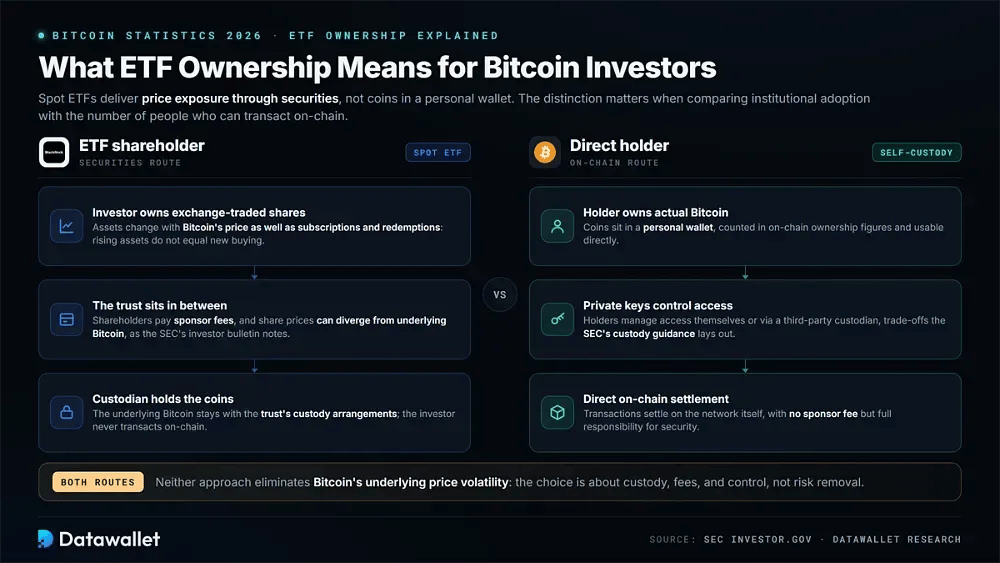
Qué significa la titularidad de ETF para los inversores en Bitcoin
Los productos cotizados spot de Bitcoin ofrecen exposición al precio a través de valores, en lugar de monedas guardadas en una wallet personal. El Bitcoin subyacente permanece bajo los acuerdos de custodia del fideicomiso, mientras que los inversores poseen participaciones cotizadas. Esta distinción importa al comparar las cifras de adopción institucional con el número de personas que pueden operar directamente on-chain.
Los activos y las entradas de los ETF también requieren una interpretación cuidadosa. El valor de los activos cambia con el precio de Bitcoin, además de con las suscripciones y los reembolsos de los inversores, por lo que un aumento de los activos no representa necesariamente nuevas compras equivalentes. El boletín para inversores de la SEC también explica cómo los precios de las acciones pueden divergir de los precios de Bitcoin subyacentes.
La custodia introduce otra diferencia. Los partícipes de un ETF dependen de los acuerdos de custodia del producto y pagan comisiones al promotor, mientras que quienes poseen Bitcoin directamente pueden gestionar el acceso con sus propias claves privadas. La guía de la SEC sobre custodia explica las consideraciones de la autocustodia y de la custodia por terceros. Ninguno de los dos enfoques elimina la volatilidad de precio subyacente de Bitcoin.
Por qué el mercado bajista de Bitcoin en 2026 es diferente
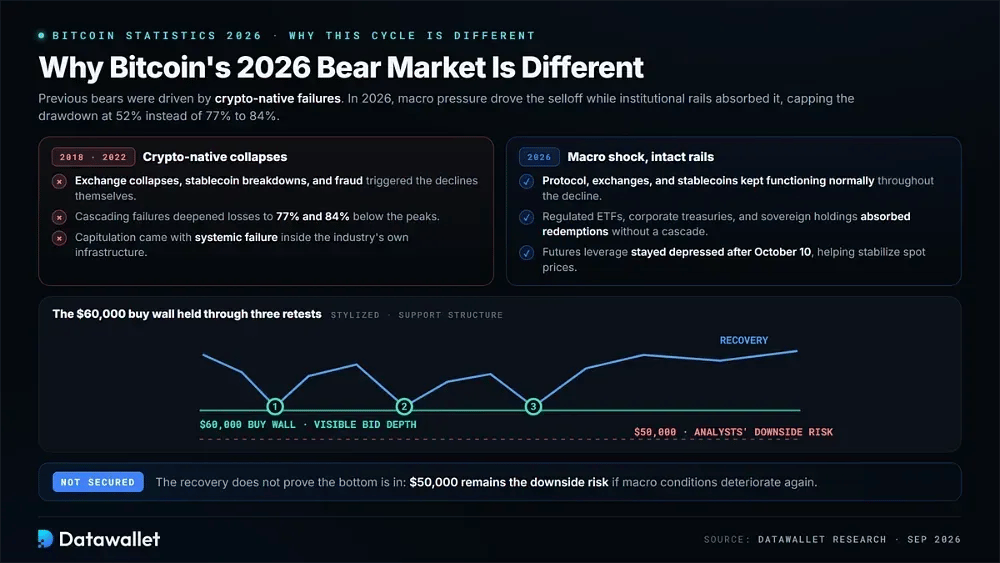
Los anteriores mercados bajistas de Bitcoin estuvieron asociados a fallos propios del sector cripto, como el colapso de exchanges, el hundimiento de stablecoins y los fraudes. La caída de 2026 siguió un patrón distinto. El protocolo de Bitcoin siguió funcionando con normalidad, igual que los exchanges y las stablecoins.
Las presiones macroeconómicas impulsaron la caída, mientras que la infraestructura de mercado institucional ayudó a limitar su gravedad. En conjunto, estas condiciones explican por qué la caída máxima del ciclo alcanzó el 52 %, en lugar de los descensos del 77 a 84 % registrados en mercados bajistas anteriores.
Los canales institucionales absorbieron las ventas
La infraestructura institucional ampliada del mercado afrontó su primera gran prueba en un mercado bajista. Los ETF regulados y las tesorerías corporativas aportaron fondos de capital comprometido, junto con las tenencias soberanas de Bitcoin. Esto ayudó a absorber los reembolsos institucionales sin provocar un fallo en cascada. Un muro de compras visible cerca de 60.000 $ resistió tres pruebas independientes, a diferencia de las condiciones observadas durante episodios de capitulación anteriores.
El apalancamiento también se mantuvo notablemente más bajo después del 10 de octubre. El posicionamiento agregado en futures descendió de forma constante tras el desplome y se mantuvo débil, ya que los traders que habían sufrido pérdidas evitaron el margen. La menor exposición apalancada ayudó a estabilizar los precios spot. Nuestro seguimiento del open interest de Bitcoin y el mapa de calor de liquidaciones de Bitcoin muestran el posicionamiento actual y las zonas donde las ventas forzadas podrían concentrarse.
La recuperación no demuestra que el suelo del ciclo esté asegurado. Los analistas siguen señalando 50.000 $ como riesgo a la baja si las condiciones macroeconómicas vuelven a deteriorarse. Aun así, en comparación con las fuertes caídas de mercado recogidas en nuestro historial de desplomes cripto, el descenso de 2026 mostró una mayor capacidad para absorber la presión vendedora sin fallos sistémicos.
Los shocks macroeconómicos sustituyeron a los fallos propios del sector cripto
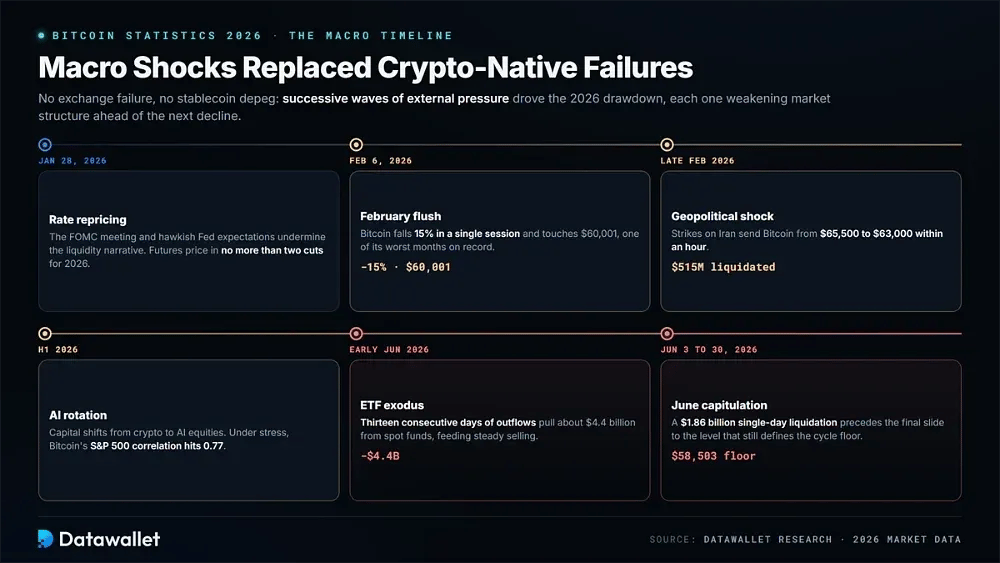
Las presiones económicas externas llegaron en oleadas sucesivas durante 2026 y debilitaron la estructura de mercado de Bitcoin antes de cada caída posterior. Ni el fallo de un exchange ni la pérdida de paridad de una stablecoin provocaron el retroceso. En cambio, los cambios en los mercados financieros tradicionales y en el apetito de riesgo de los inversores determinaron gran parte del movimiento de precios.
La cronología macroeconómica que impulsó la caída de Bitcoin en 2026:
- Reajuste de tipos: la reunión del FOMC del 28 de enero, junto con las expectativas de un liderazgo restrictivo en la Reserva Federal, debilitó el relato de la expansión de liquidez. Después, los mercados de futuros descontaron como máximo dos recortes de tipos durante 2026.
- Caída de febrero: El 6 de febrero, Bitcoin cayó un 15 % en una sola sesión y llegó a tocar los 60.001 $, lo que contribuyó a uno de los peores rendimientos mensuales de su historial de operaciones.
- Shock geopolítico: los ataques a Irán a finales de febrero llevaron a Bitcoin de 65.500 $ a 63.000 $ en una hora. Se liquidaron más de 515 millones de dólares en posiciones apalancadas a lo largo de un día.
- Éxodo de ETF: Trece días consecutivos de salidas de ETF spot a principios de junio retiraron aproximadamente 4.400 millones de dólares de los fondos, lo que convirtió los reembolsos en una presión vendedora sostenida sobre el mercado subyacente.
- Rotación hacia la IA: El capital pasó de los mercados de criptomonedas a las acciones de inteligencia artificial durante el primer semestre de 2026. En periodos de tensión del mercado, la correlación de Bitcoin con el S&P 500 llegó a 0,77.
- Capitulación de junio: Un evento de liquidación en un solo día por un total de 1.860 millones de dólares el 3 de junio precedió a la caída final de Bitcoin hasta 58.503 $, el nivel de precio que desde entonces ha definido el suelo del ciclo.
La seguridad cuántica se convirtió en el principal debate técnico de Bitcoin
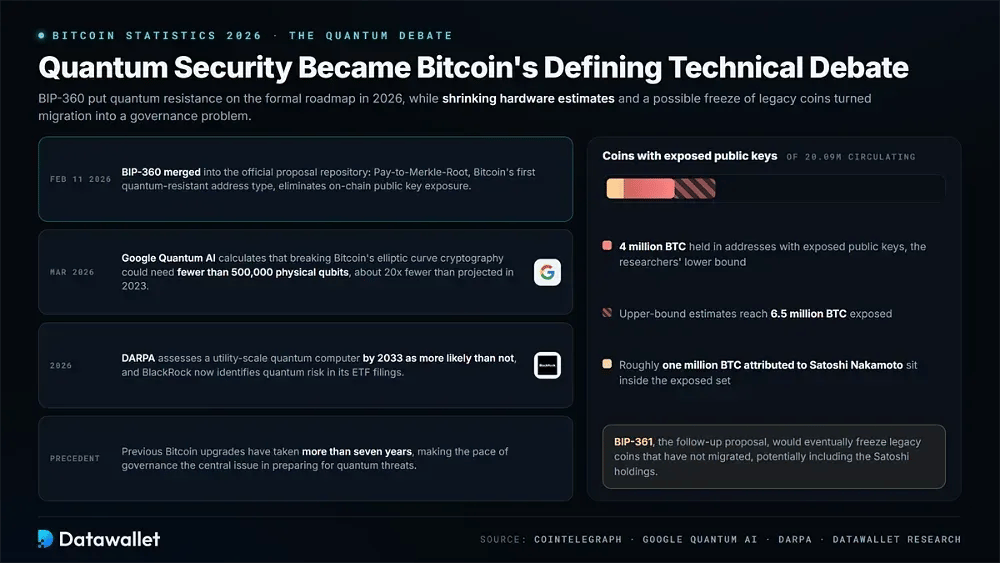
La computación cuántica pasó a formar parte oficial de la hoja de ruta técnica de Bitcoin en 2026. El 11 de febrero, BIP-360 se fusionó en el repositorio oficial de Bitcoin Improvement Proposals. La propuesta introduce Pay-to-Merkle-Root, el primer tipo de dirección resistente a la computación cuántica de Bitcoin, diseñado para eliminar la exposición de la clave pública on-chain.
Las estimaciones recientes sobre hardware han intensificado el debate. Un artículo de Google Quantum AI publicado en marzo de 2026 calculó que romper la criptografía de curva elíptica de Bitcoin podría requerir menos de 500.000 qubits físicos, aproximadamente veinte veces menos de lo proyectado en 2023. Por su parte, DARPA consideró más probable que improbable el desarrollo de un ordenador cuántico a escala industrial para 2033. BlackRock también ha empezado a señalar el riesgo cuántico en sus solicitudes de ETF.
Implementar una migración plantea retos de gobernanza que van más allá de la propia criptografía. Los investigadores estiman que entre cuatro millones y 6,5 millones de BTC se encuentran en direcciones con claves públicas expuestas. Una propuesta posterior, BIP-361, acabaría congelando las monedas antiguas que no hayan migrado, lo que podría incluir aproximadamente un millón de BTC atribuidos a Satoshi Nakamoto.
Las anteriores actualizaciones de Bitcoin han tardado más de siete años, lo que convierte el ritmo de la gobernanza en una cuestión central para prepararse ante las amenazas cuánticas.
Qué vigilar hasta finales de 2026
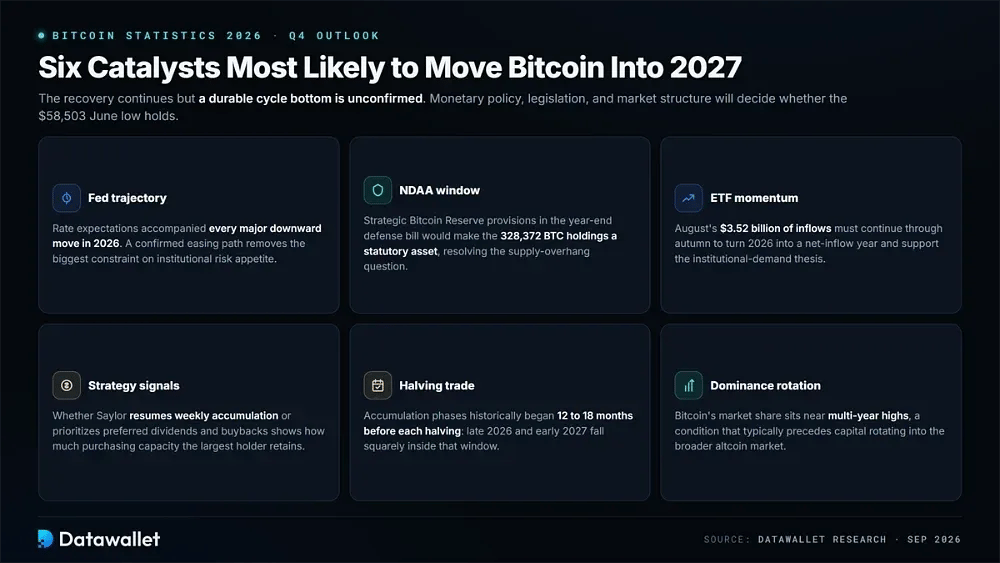
Bitcoin entra en el cuarto trimestre con su recuperación en marcha, aunque todavía no se ha confirmado un suelo de ciclo duradero. La evolución de la política monetaria y la legislación, junto con los cambios en la estructura del mercado, influirán en si se mantiene el mínimo de junio.
Seis catalizadores con más probabilidad de mover Bitcoin hacia 2027:
- Trayectoria de la Fed: los cambios en las expectativas de tipos de interés acompañaron cada gran movimiento a la baja en 2026. Una senda confirmada hacia la relajación monetaria eliminaría una restricción importante para el apetito de riesgo institucional.
- Ventana de la NDAA: la inclusión de las disposiciones sobre la Reserva Estratégica de Bitcoin en el proyecto de ley de defensa de fin de año convertiría las 328.372 BTC en poder del Gobierno en un activo nacional por ley, resolviendo de forma permanente la cuestión del exceso de oferta asociado.
- Impulso de los ETF: las entradas netas de 3.520 millones de dólares de agosto tendrían que mantenerse durante el otoño para que 2026 sea un año de entradas netas y para respaldar la tesis de demanda institucional que sustenta la recuperación.
- Señales de Strategy: la decisión de Saylor de reanudar la acumulación semanal de Bitcoin o de priorizar los dividendos preferentes y las recompras indicará cuánta capacidad de compra queda disponible para el mayor tenedor corporativo.
- Operativa del halving: Históricamente, las fases de acumulación comenzaban entre doce y dieciocho meses antes de cada halving. Por ello, finales de 2026 y principios de 2027 se sitúan dentro del periodo que los traders suelen anticipar antes del próximo evento.
- Rotación de la dominancia: La cuota de mercado de Bitcoin sigue cerca de máximos de varios años, una condición que normalmente precedería a una rotación hacia altcoin. Nuestro gráfico de dominancia de Bitcoin muestra si el capital empieza a desplazarse hacia el conjunto del mercado de criptomonedas.
Conclusiones
El comportamiento de Bitcoin en el mercado en 2026 contrasta claramente con la resiliencia de su infraestructura subyacente. Su precio cayó a la mitad, las acciones de las empresas tesoreras sufrieron pérdidas considerables y el hashrate de la red se estancó. Aun así, el sistema siguió funcionando durante la caída, sin el fallo de ningún exchange ni defectos del protocolo. El mercado bajista menos profundo de la historia aporta más pruebas de la maduración del mercado.
La participación institucional se ha mantenido desde la expansión de 2024 y 2025. Los activos de los ETF spot se recuperaron hasta cerca de 103.000 millones de dólares, mientras que 197 empresas cotizadas siguen operando con modelos de tesorería en Bitcoin. El Gobierno de EE. UU. también formalizó la mayor posición soberana conocida en Bitcoin. La revalorización macroeconómica, y no una pérdida generalizada de confianza en el propio activo, impulsó la presión vendedora durante este ciclo.
Varios acontecimientos marcarán la trayectoria de Bitcoin durante el resto de la década. El halving de abril de 2028 y las decisiones del Congreso sobre la Reserva Estratégica de Bitcoin coincidirán con una importante migración criptográfica. Al margen de los movimientos de precio del próximo trimestre, la integración de Bitcoin en los mercados financieros, los balances corporativos y los marcos legales sigue profundizándose.
Nuestra metodología
Este artículo evalúa el rendimiento de mercado de Bitcoin, el estado de la red y su trayectoria de adopción a fecha de 22 de septiembre de 2026. El análisis combina paneles en directo y analítica on-chain con datos de flujos de fondos, comunicaciones corporativas y documentos de política primarios.
Cómo se recopilaron los datos:
- Datos de precios: los precios spot, la capitalización de mercado y las cifras de caída se obtuvieron de CoinDesk, Coinbase y el seguimiento diario de Fortune, y después se contrastaron con los registros históricos de ciclos de Bitcoin Magazine Pro.
- Flujos de ETF: las entradas diarias, los totales mensuales y los niveles agregados de activos netos se recopilaron a partir de las tablas de flujos de SoSoValue y Farside Investors, tal como se publican en los medios financieros.
- Tenencias corporativas: El número de empresas, los rankings de las cinco primeras y las métricas de compresión entre capitalización de mercado y NAV se extrajeron de la información publicada por Strategy, de la cobertura de tesorerías de The Block y de los datos de BitcoinTreasuries.
- Métricas de la red: Las cifras de hashrate, dificultad, hashprice y proporción de comisiones se recopilaron de Hashrate Index, CoinWarz y de la cobertura sobre minería publicada por Bitcoin.com News durante septiembre de 2026.
- Análisis on-chain: se evaluaron el suministro inactivo, los saldos de las ballenas y los movimientos de reservas de los exchanges con ChainCheck de VanEck, junto con estudios de CryptoQuant, Santiment y Bitfinex Alpha.
- Registros de políticas: El análisis de políticas se basa en la orden ejecutiva de la Reserva Estratégica de Bitcoin y en la legislación pendiente del Senado. También se revisó la documentación oficial del repositorio de Bitcoin Improvement Proposals para la sección de seguridad cuántica.
- Advertencia sobre los datos: Varias cifras proceden de paneles en directo o de estimaciones. Los valores exactos cambiarán a medida que fluctúe el precio de Bitcoin, se asienten los flujos de fondos y se publiquen nuevas comunicaciones corporativas o gubernamentales.