Quelles sont les banques favorables aux cryptomonnaies aux États-Unis ?
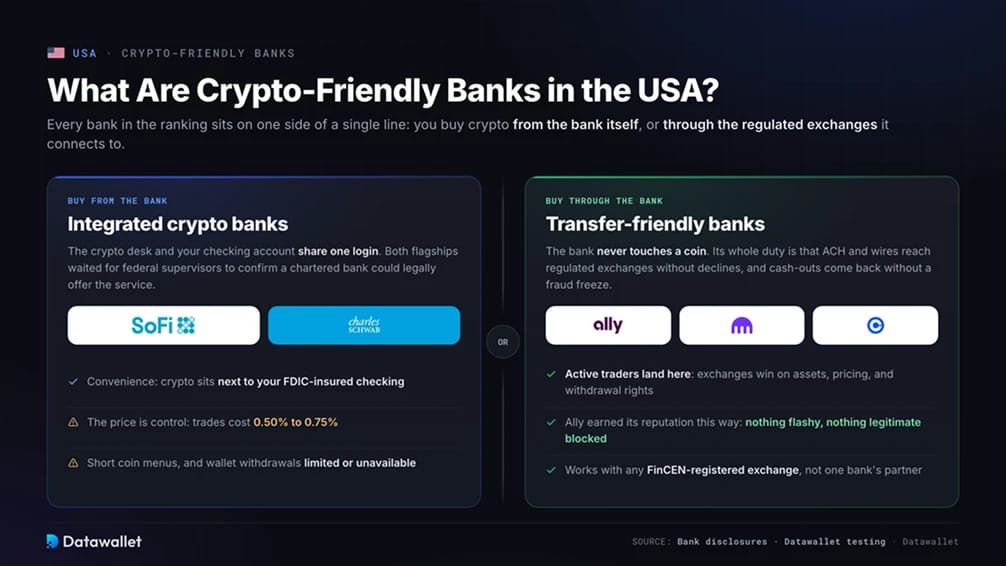
« Favorable aux cryptomonnaies » a un sens plus large aux États-Unis que presque partout ailleurs, car les banques américaines peuvent désormais vendre des actifs numériques sous leur propre statut. Chaque banque de notre classement se situe d'un côté d'une même ligne : soit vous achetez des cryptomonnaies auprès de la banque elle-même, soit via l'une des plateformes d'échange de cryptomonnaies aux États-Unis réglementées auxquelles elle est connectée.
Banques crypto intégrées
Acheter auprès de sa banque signifie que le service crypto et votre compte courant partagent un seul identifiant. SoFi et Schwab gèrent les programmes phares, et tous deux ont attendu que les autorités de supervision fédérales confirment qu'une banque agréée pouvait légalement proposer ce service, une question restée ouverte jusqu'au début de 2025.
Le prix de cette commodité est la perte de contrôle. Les transactions coûtent 0,50 à 0,75 % chez les grands noms, les listes de cryptomonnaies restent courtes par rapport à n'importe quelle plateforme d'échange, et le retrait de cryptos vers un wallet que vous contrôlez est limité, voire impossible.
Banques favorables aux virements
Acheter via la banque signifie que la banque ne touche jamais une cryptomonnaie. Sa seule mission est que les virements ACH, le système américain standard pour transférer de l'argent entre comptes bancaires, et les virements sortants atteignent des plateformes d'échange comme Kraken et Coinbase sans refus, et que vos retraits reviennent sans blocage pour fraude.
Les traders actifs finissent surtout ici, car une plateforme d'échange l'emporte sur tout programme bancaire en nombre d'actifs, en tarification et en droits de retrait. Ally a bâti sa réputation auprès des utilisateurs de cryptos de cette façon, sans rien faire de tape-à-l'œil et sans bloquer aucune opération légitime.
Les meilleures banques favorables aux cryptos aux États-Unis
Nous classons les banques américaines selon leur gestion de la véritable activité crypto. Cela couvre le trading direct lorsqu'il existe, ainsi que la fiabilité des virements ACH et bancaires vers des plateformes d'échange enregistrées auprès du Réseau de lutte contre les crimes financiers (FinCEN), l'agence fédérale qui supervise les entreprises de services monétaires.
Voici notre tableau comparatif des banques les plus favorables aux cryptos aux États-Unis :
1. SoFi
SoFi arrive en tête de notre classement parce qu'elle a comblé l'écart entre un compte bancaire et un compte de plateforme d'échange. SoFi Crypto a été lancé en novembre 2025, faisant de SoFi la première banque américaine à charte nationale et assurée par la FDIC à proposer le trading de crypto pour les particuliers, et elle permet à ses membres de financer des achats de Bitcoin, d'Ethereum, de Solana et de dizaines d'autres cryptomonnaies directement depuis un compte courant ou d'épargne.
SoFi proposait déjà des cryptomonnaies, puis a fermé le service en 2023 comme condition pour obtenir sa licence bancaire. Le relancement sous l'Office of the Comptroller of the Currency (OCC), le régulateur fédéral des banques nationales, montre à quel point l'attitude des autorités de supervision a évolué.
Le compromis est la profondeur. Une plateforme d'échange spécialisée reste supérieure à SoFi pour le choix des coins, les types d'ordres et les prix sur les gros montants, et les cryptomonnaies détenues chez SoFi ne bénéficient d'aucune protection de la FDIC, car l'assurance des dépôts ne couvre que les dollars.
2. Chase
Chase prend la deuxième place grâce au revirement le plus surprenant du secteur bancaire américain. En juillet 2025, JPMorganChase a annoncé un partenariat stratégique avec Coinbase couvrant les cartes de crédit Chase sur Coinbase, la liaison directe entre compte bancaire et wallet, et la conversion des points Ultimate Rewards en USDC.
Le financement par carte a été lancé en premier, et les fonctions de liaison de compte et de récompenses doivent être déployées auprès des clients cette année. Pour les quelque 80 millions de personnes clientes de Chase, cela supprime l'essentiel des frictions qui entouraient les dépôts sur Coinbase.
Les achats de crypto par carte de crédit peuvent relever des conditions d'avance de fonds, qui ajoutent des frais et des intérêts immédiats ; nous financerions donc plutôt via un compte courant lié ou par ACH. Le partenariat est en outre propre à Coinbase, et Chase n'a pas étendu le même traitement à d'autres plateformes d'échange.
3. Charles Schwab
Schwab a lancé Schwab Crypto en mai dernier, offrant à ses clients particuliers un trading spot direct sur Bitcoin et Ethereum à 0,75 % par transaction. Charles Schwab Premier Bank agit comme dépositaire, et Paxos assure l'exécution.
Pour ceux qui ont déjà un compte de courtage ou bancaire chez Schwab, l'attrait est de voir les cryptos à côté des actions et des fonds dans une seule vue, avec le soutien d'une institution qui détient des milliers de milliards d'actifs de clients.
Seules deux cryptomonnaies sont prises en charge, les clients ne peuvent pas encore effectuer de dépôt ni de retrait de cryptomonnaies, et les résidents de New York et de Louisiane sont exclus. Schwab indique que d'autres actifs et transferts suivront, sans date ferme.
4. Revolut
Revolut reste la meilleure option fintech pour ceux qui veulent réunir cryptomonnaies et dépenses quotidiennes dans une seule application. Les clients américains accèdent au trading dans l'application sur une large liste de cryptomonnaies, et Revolut X ajoute une interface de type plateforme d'échange avec des types d'ordres avancés et des frais de trading réduits.
Les services bancaires aux États-Unis sont fournis par Lead Bank, membre de la Federal Deposit Insurance Corporation (FDIC) ; la partie en dollars du compte bénéficie donc de la garantie standard des dépôts, contrairement à la partie crypto.
Le principal point faible est la liberté de conservation. Seules certaines cryptomonnaies peuvent être retirées vers un wallet externe ; la plupart des avoirs restent donc bloqués dans Revolut, et les frais de trading de l'application principale sont plus élevés que sur les grandes plateformes d'échange.
5. Ally Bank
Ally est la banque que nous recommandons à ceux qui veulent un simple compte courant qui ne bloque jamais leurs virements vers des plateformes d'échange. Ally ne propose pas de trading de cryptos. Les virements ACH et bancaires vers les plateformes d'échange enregistrées auprès de FinCEN passent sans les blocages de paiement qui touchent de nombreuses grandes banques.
Le point à anticiper est le plafond pour les nouveaux clients. Les transferts externes sont limités à 25 000 $ au total pendant les 90 premiers jours du compte ; quiconque prévoit un premier dépôt important vers une plateforme d'échange devrait donc ouvrir le compte bien avant d'en avoir besoin.
Ally Invest propose aussi des fonds négociés en bourse (ETF) sur le Bitcoin spot pour ceux qui veulent une exposition au prix dans un compte-titres plutôt que de détenir directement des coins.
6. Cash App
Cash App se concentre sur un seul actif plutôt que d'en couvrir beaucoup. Elle permet d'acheter des Bitcoin à partir de 1 $, d'effectuer des retraits vers des portefeuilles que vous contrôlez et de faire des paiements instantanés via le Lightning Network, la couche de paiement rapide de Bitcoin. En février dernier, elle a ramené les frais d'achat de Bitcoin à zéro ou presque et relevé les limites de retrait pour les utilisateurs éligibles.
Cash App est une plateforme financière plutôt qu'une banque agréée : les services bancaires sont fournis par des établissements partenaires et sa carte de débit est émise par Sutton Bank, Member FDIC. Certaines fonctionnalités Bitcoin ne sont pas disponibles pour les résidents de l'État de New York.
Si seul Bitcoin vous intéresse, c'est l'offre la plus complète de la liste. Si vous voulez un autre actif, il vous faudra une plateforme d'échange en complément.
7. Fifth Third Bank
Fifth Third est la banque régionale que nous suivons le plus attentivement. Elle a mis en place un groupe de travail dédié aux cryptos, porté la stratégie d'actifs numériques au niveau du conseil d'administration et indiqué aux analystes vouloir fournir des comptes de réserve et des services de paiement aux entreprises d'infrastructure de stablecoins et de cryptos, après avoir déjà travaillé avec des sociétés comme Stripe et Fireblocks.
Pour un client particulier aujourd'hui, Fifth Third est un choix adapté aux virements plutôt qu'un produit crypto. Les virements bancaires standard vers les principales plateformes d'échange régulées fonctionnent, et les recherches publiques de la banque considèrent les stablecoins comme une infrastructure de paiement essentielle plutôt que comme une menace.
Nous le classons en milieu de tableau, car l'intention n'est pas encore un produit, et ses références crypto restent un pari sur une direction tant que rien n'est lancé.
8. Customers Bank
Customers Bank sert le versant institutionnel des cryptomonnaies. Son réseau Customers Bank Instant Token (CBIT) permet aux plateformes d'échange, aux émetteurs de stablecoins et aux sociétés de trading de régler entre eux des paiements en dollars américains en continu, ce qui en a fait l'une des rares banques sur lesquelles les entreprises crypto pouvaient compter après 2023.
En août 2024, la Réserve fédérale a placé la banque sous un accord écrit en raison de lacunes dans sa gestion des risques liés aux actifs numériques et dans ses contrôles de lutte contre le blanchiment d'argent (AML), les vérifications que les banques effectuent pour empêcher la circulation de fonds criminels. La banque a continué d'exploiter CBIT tout en traitant ces constats.
Pour un particulier qui alimente un compte Coinbase, Customers Bank n'est pas le bon outil. Pour une entreprise crypto ayant besoin d'un règlement en dollars 24 h/7 j, c'est l'une des très rares options.
Banques peu favorables aux cryptos aux États-Unis
La liste de blocage s'est raccourcie cette année, mais elle n'a pas disparu. Les frictions restantes se situent presque entièrement du côté des cartes de crédit, où les émetteurs refusent purement et simplement les transactions crypto ou les facturent comme des avances de fonds.
- Capital One : n'autorise pas les achats de crypto par carte de crédit et refuse depuis longtemps les virements ACH vers les plateformes d'échange au titre des règles antifraude. Nous la considérons comme la grande banque la moins fiable pour alimenter un compte sur une plateforme d'échange.
- Bank of America : ses contrats de carte classent la crypto comme une transaction assimilée à du cash, ce qui déclenche des frais d'avance de fonds et des intérêts immédiats. Les virements bancaires standard vers des plateformes d'échange régulées fonctionnent généralement, mais la carte est un mauvais moyen de financement ici.
- Wells Fargo : bloque les transactions par carte de crédit auprès des commerçants qui vendent principalement des cryptomonnaies. Les clients particuliers peuvent toujours alimenter des plateformes d'échange agréées par virement ACH ou virement bancaire, et les clients fortunés ont accès à des produits de fonds Bitcoin via la branche de conseil.
Si une banque facture la crypto comme une avance de fonds ou si ses prestataires de paiement mettent en garde contre les commerçants crypto, n'utilisez pas vos cartes de crédit et alimentez plutôt vos plateformes d'échange par virement bancaire.
Pourquoi les banques américaines bloquent-elles certains paiements en crypto ?
Les banques bloquent les paiements en crypto lorsque leurs systèmes de risque jugent la transaction probablement frauduleuse, probablement une arnaque ou difficile à annuler. Une grande partie des arnaques au paiement se termine par l'envoi d'argent par la victime à une plateforme crypto, et une fois le transfert réglé, la récupération est quasi impossible ; les banques interviennent donc avant que l'argent ne parte.
Les obligations AML ajoutent un filtre supplémentaire. Les banques doivent surveiller la destination des fonds de leurs clients, et un paiement vers une plateforme offshore non enregistrée présente un risque de conformité bien plus élevé qu'un paiement vers une plateforme d'échange enregistrée auprès de FinCEN. C'est pourquoi les virements vers Kraken, Coinbase ou Gemini aboutissent bien plus souvent que ceux vers des plateformes obscures.
Les réseaux de cartes ajoutent leurs propres frictions. Les achats de crypto portent leur propre code de catégorie de commerçant, ce qui permet à un émetteur de refuser ou de retarifer toutes les transactions de cette catégorie avec une seule règle. Cela explique pourquoi une banque peut bloquer votre carte de débit sur une plateforme d'échange tout en traitant sans problème votre virement ACH vers la même société.
Qu'est-ce qui a changé cette année pour les services bancaires crypto aux États-Unis ?
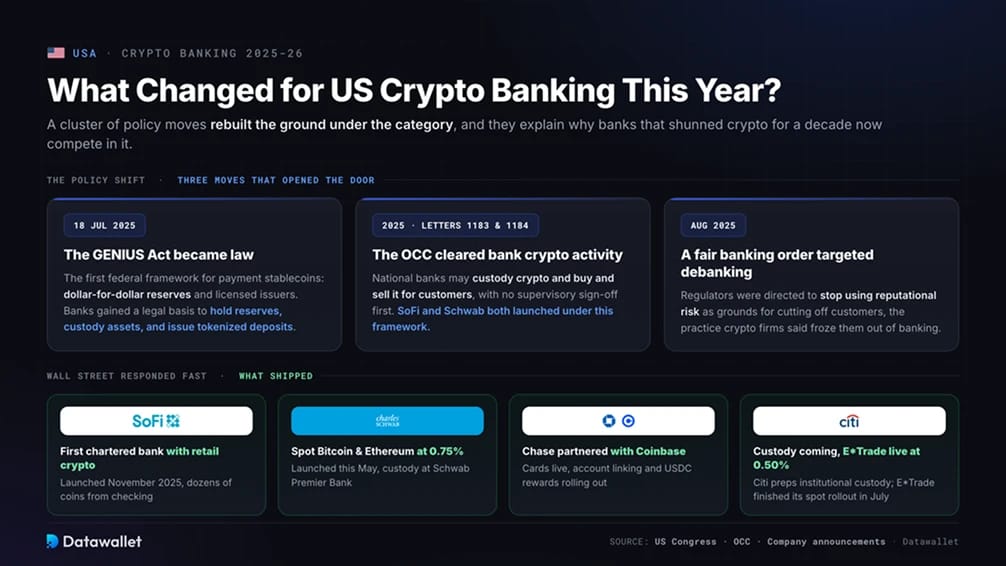
Un ensemble de décisions politiques a remodelé le terrain de cette catégorie, et explique pourquoi des banques qui ont fui la crypto pendant dix ans y font désormais concurrence.
- Le GENIUS Act est devenu loi : signé le 18 juillet 2025, le GENIUS Act a créé le premier cadre fédéral pour les stablecoins de paiement, exigeant des réserves à parité d'un dollar pour un dollar et des émetteurs agréés. Il a donné aux banques une base légale pour détenir des réserves de stablecoins, assurer la conservation des actifs et émettre des dépôts tokenisés.
- L'OCC a validé les activités crypto des banques : les lettres d'interprétation 1183 et 1184 ont confirmé que les banques nationales peuvent assurer la conservation de cryptomonnaies, les acheter et les vendre pour leurs clients, et recourir à des prestataires externes, et elles ont supprimé l'ancienne règle imposant une approbation préalable du superviseur. SoFi et Schwab ont tous deux lancé leurs services dans ce cadre.
- Un décret bancaire équitable contre le debanking : un décret présidentiel d'août 2025 a demandé aux régulateurs de cesser d'invoquer le risque de réputation pour couper l'accès de clients, une pratique qui, selon les entreprises crypto, servait à les exclure du système bancaire.
Wall Street a réagi rapidement. Outre SoFi et Schwab, E*Trade de Morgan Stanley a achevé en juillet le déploiement du trading spot de Bitcoin, d'Ethereum et de Solana à 0,50 % par transaction, et Citi prépare un service de conservation crypto institutionnel tandis que plusieurs grandes banques étudient les stablecoins.
Les gadgets destinés aux consommateurs ont pris la direction inverse. Quontic, la première banque assurée par la FDIC à proposer une carte de débit avec récompenses en Bitcoin, commercialise désormais plutôt une version avec cashback de ce compte. Le marché a dépassé les avantages anecdotiques pour se tourner vers le trading direct et les infrastructures de règlement.
Quelle est la plateforme d'échange crypto la plus sûre aux États-Unis ?
Coinbase est notre choix de la plateforme d'échange la plus sûre à associer à un compte bancaire américain. Elle est exploitée par une société cotée au Nasdaq, de sorte que ses finances et les actifs de ses clients figurent dans des documents audités déposés auprès de la SEC, un niveau de transparence qu'aucune plateforme d'échange américaine privée n'égale.
La conservation est soumise à une supervision de type bancaire. Coinbase Custody Trust Company est une société fiduciaire à objet limité agréée par le New York State Department of Financial Services, ce qui l'assujettit à des exigences de capital, d'AML et de contrôle, et la plateforme conserve environ 98 % des actifs de ses clients en cold storage hors ligne.
C'est aussi la plateforme d'échange avec laquelle les banques américaines s'intègrent le plus en profondeur. Le partenariat avec Chase relie directement la plus grande banque américaine à Coinbase, de sorte que les dépôts des grandes banques passent les contrôles de risque avec moins de blocages que les paiements vers des plateformes peu réglementées.
Conclusion
Notre conseil pour la plupart des utilisateurs américains est de disposer de deux comptes. Conservez comme compte principal une banque proposant un produit crypto direct ou ayant fait ses preuves en matière de virements, gardez un second compte favorable aux virements en secours, et effectuez vos opérations de trading importantes sur une plateforme d'échange enregistrée auprès du FinCEN.
Alimentez les plateformes d'échange par ACH ou virement plutôt que par carte, envoyez un petit transfert test vers toute nouvelle plateforme et encaissez vers le compte depuis lequel vous avez déposé, afin que les deux parties puissent vérifier la traçabilité des fonds.
La tendance vous est enfin favorable. Avec des banques nationales qui vendent désormais directement des cryptomonnaies et des régulateurs qui ne peuvent plus faire pression sur les banques pour qu'elles abandonnent les clients crypto, l'époque où l'on se demandait si son dépôt serait rejeté touche à sa fin.