







Les exchanges décentralisés sont passés d'une solution de contournement marginale à une infrastructure de marché essentielle, et Uniswap se trouve au centre de cette transformation. Il a été le pionnier du modèle de place de marché automatisée (AMM) sur lequel repose encore une grande partie de la DeFi.
Le protocole compte plus en 2026 qu'à n'importe quel autre moment de son histoire. Le commutateur de frais longtemps dormant est actif, BlackRock achemine un fonds de Trésorerie tokenisé via Uniswap, et Unichain a transféré une grande partie de son trading sur une Layer 2 dédiée.
Pour les investisseurs et les chercheurs, la tâche consiste à séparer les fondamentaux durables des narratifs de tokens à court terme. Voici ce qu'il faut savoir avant de se faire un avis sur Uniswap. 👇
Qu'est-ce qu'Uniswap ?
Uniswap est un protocole d'exchange décentralisé sur Ethereum qui permet aux utilisateurs d'échanger des tokens ERC-20 directement depuis leur propre wallet. Le swap sur le protocole sous-jacent ne nécessite aucun compte, aucun transfert de garde et aucune vérification KYC (know-your-customer).
Plutôt que d'apparier acheteurs et vendeurs via un carnet d'ordres, Uniswap fonctionne selon un modèle de place de marché automatisée (AMM). Les traders effectuent des swaps contre des liquidités mises en commun par d'autres utilisateurs, et les prix s'ajustent en fonction du ratio d'actifs dans chaque pool.
Lancé en novembre 2018, il est aujourd'hui la référence des exchanges décentralisés, avec plus de 3 000 milliards de dollars de volume d'échange cumulé et plus de 6 millions de wallet sur ses principales versions.
Il convient de distinguer deux éléments. Le protocole open source est un ensemble de smart contracts immuables que tout le monde peut utiliser ou sur lesquels bâtir, tandis que Uniswap Labs est la société basée à Brooklyn qui se cache derrière l'application principale, le mobile wallet et les produits associés.
Comment fonctionne Uniswap ?
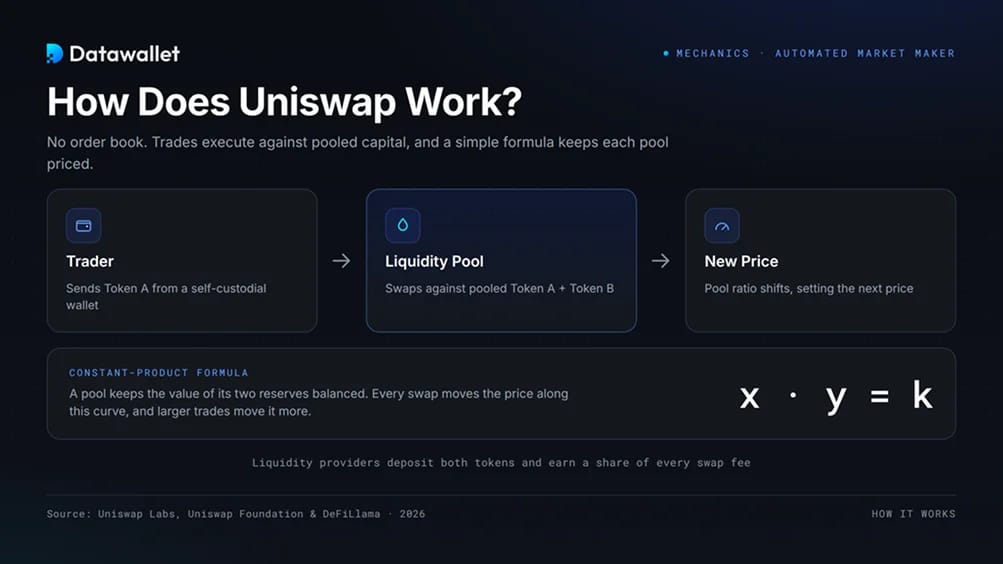
Uniswap remplace le carnet d'ordres par des liquidity pools et une formule de tarification, de sorte que les transactions s'exécutent contre du capital mis en commun au lieu d'une contrepartie en attente.
1. Liquidity pools et l'AMM
Chaque marché est un pool détenant deux tokens, tels que l'ETH et l'USDC. Les fournisseurs de liquidité déposent les deux actifs et perçoivent une part des frais de transaction, tandis qu'une formule à produit constant (x * y = k) fixe le prix et maintient l'équilibre entre les deux côtés.
L'achat d'ETH à partir d'un pool ETH/USDC ajoute de l'USDC et retire de l'ETH, ce qui fait monter le prix le long de la courbe. Des transactions plus importantes le font bouger davantage, et c'est cet impact sur le prix qu'un utilisateur effectuant un swap paie pour prendre de la liquidité.
2. Liquidité concentrée
Uniswap V3 a introduit la liquidité concentrée en mai 2021, permettant aux fournisseurs de capitaux d'allouer leurs fonds à une fourchette de prix choisie plutôt que de les répartir uniformément de zéro à l'infini. Cette même liquidité est devenue bien plus efficace en termes de capital.
Des fourchettes plus étroites génèrent davantage de frais par dollar déployé, mais cessent d'en rapporter dès que le prix sort de la fourchette. Cette précision, ainsi que la gestion active qu'elle exige, continue de définir la manière dont les marchés Uniswap sont conçus.
3. Swapping et UniswapX
La plupart des utilisateurs se servent de l'application web ou du wallet mobile plutôt que des contrats bruts. Derrière l'interface, un moteur de routage recherche la meilleure exécution parmi les pools, les niveaux de frais et les chaînes.
UniswapX ajoute un modèle basé sur les intentions. Au lieu d'envoyer une transaction à un seul pool, l'utilisateur signe un ordre décrivant le résultat souhaité, et des exécuteurs (fillers) se concurrencent lors d'une enchère néerlandaise pour l'exécuter au meilleur prix, y compris entre différentes chaînes et à partir de liquidités off-chain.
4. Gouvernance et DUNI
Les détenteurs de UNI gouvernent le protocole en votant sur les paramètres, l'utilisation de la trésorerie et les mises à niveau majeures. Les propositions sont débattues sur le forum de gouvernance, puis exécutées on-chain via un système de verrouillage temporel (timelock) une fois adoptées.
En 2025, la communauté a officialisé sa structure juridique sous le nom de DUNI, une association à but non lucratif du Wyoming. Cela offre à la DAO une structure reconnue pour les contrats, la gestion fiscale et ses relations avec Uniswap Labs.
Qu'est-ce qu'Uniswap V4 ?
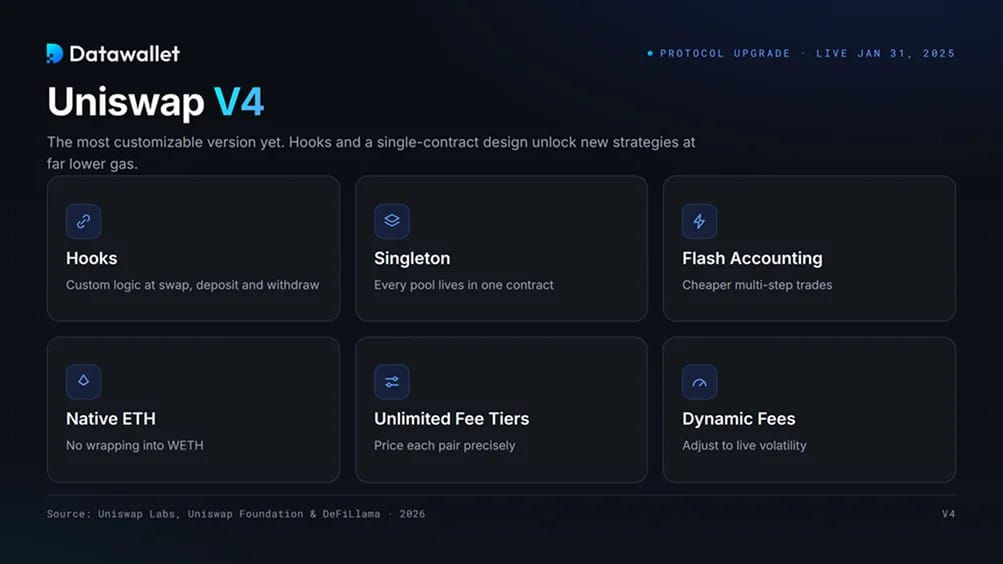
Uniswap V4 a été lancé le 31 janvier 2025 et constitue la version la plus personnalisable et la plus efficace en capital à ce jour. Notre guide d'explication d'Uniswap V4 aborde le sujet en détail ; les principales nouveautés se trouvent ci-dessous.
La fonctionnalité phare réside dans les hooks, des contrats qui attachent une logique personnalisée à un pool à des moments précis, par exemple avant ou après un swap, un dépôt ou un retrait. Les développeurs les utilisent pour les limit order on-chain, les frais modulés selon la volatilité, les oracles personnalisés et les pools restreints pour la liquidité institutionnelle.
V4 regroupe également chaque pool dans un contrat unique, le singleton. Grâce à une technique appelée comptabilité flash, cela réduit considérablement le coût en gas de la création de pools et de l'exécution de trades en plusieurs étapes par rapport au modèle à contrats multiples de la V3.
La prise en charge native d'ETH élimine le besoin d'envelopper l'ETH en WETH sur de nombreux trades, réduisant ainsi les frais, et les niveaux de frais illimités permettent aux créateurs de tarifer chaque paire avec précision. D'ici 2026, les développeurs avaient déployé des milliers de pools basés sur des hooks.
Qu'est-ce qu'Unichain ?
Unichain est le Layer 2 Ethereum propre à Uniswap Labs, en ligne sur le mainnet depuis le 12 février 2025. Construit sur l'OP Stack dans le cadre de l'Optimism Superchain, l'équipe le présente comme le futur foyer de la liquidité inter-chaines.
Contrairement à un rollup généraliste, Unichain est optimisé pour la DeFi. Il est livré avec Uniswap V4 déployé nativement dès le bloc de genèse, vise des blocs d'une seconde et tarifie les transactions à environ 95 % en dessous du mainnet Ethereum, selon Uniswap Labs.
Son séquentieure s'exécute dans un Trusted Execution Environment construit avec Flashbots, ce qui rend la création de blocs vérifiable et limite l'extraction de valeur nuisible. Un réseau de validation UNI offre aux détenteurs un rôle de staking direct dans la sécurisation de la chaîne.
L'adoption a été stimulée par des incitations. Un programme de liquidité DAO d'environ 60 millions de dollars a fait passer la TVL d'Unichain d'environ 9 millions de dollars à 267 millions de dollars en 48 heures suivant son lancement en avril 2025, et d'ici 2026, la chaîne traitait près de la moitié du volume total d'Uniswap V4. Environ 20 pour cent des revenus de son réseau reviennent à Uniswap Labs.
Tokenomics de l'UNI
L'UNI est le token de gouvernance d'Uniswap, et ses tokenomics ont évolué plus profondément fin 2025 qu'au cours des cinq années précédentes. La conception originale et le nouveau modèle basé sur les frais se divisent en deux chapitres.
Distribution des tokens
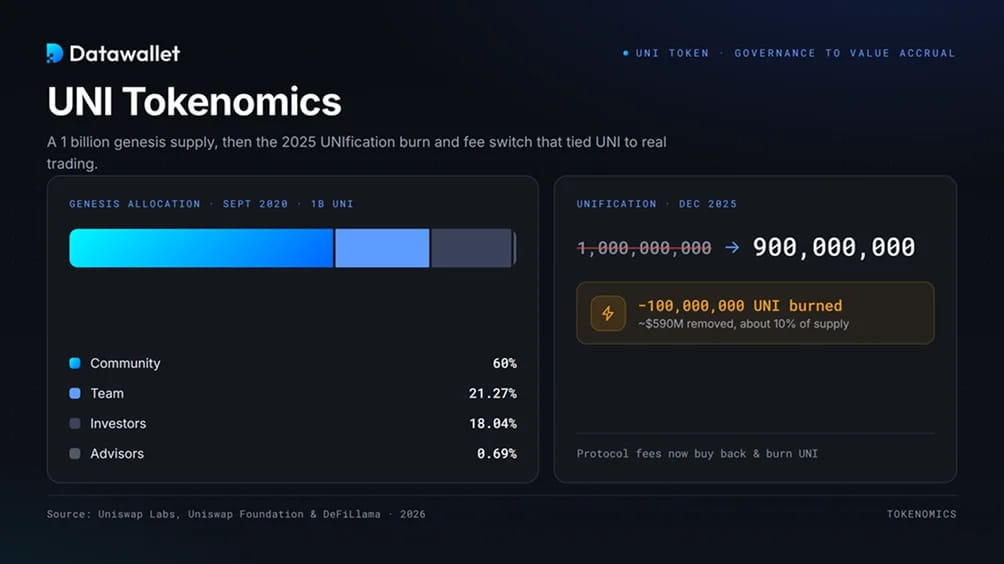
UNI a été lancé en septembre 2020 avec une offre initiale de 1 milliard de tokens. L'allocation officielle a attribué 60 pour cent à la communauté, 21,266 pour cent à l'équipe et aux futurs employés, 18,044 pour cent aux investisseurs et 0,69 pour cent aux conseillers, ces trois derniers étant soumis à une période de vesting de quatre ans.
Le lancement reste surtout dans les mémoires pour son airdrop : toute personne ayant utilisé Uniswap avant le 1er septembre 2020 pouvait réclamer 400 UNI, d'une valeur d'environ 1 400 $ à l'époque et bien plus lors des sommets ultérieurs. Une fois le vesting de quatre ans achevé en 2024, un taux d'inflation annuel perpétuel de 2 pour cent a commencé à financer la participation continue.
Le mécanisme de bascule et de burn des frais UNIfication
Pendant des années, chaque frais de trading allait aux fournisseurs de liquidité et aucun aux détenteurs d'UNI, laissant le token doté de droits de gouvernance mais sans aucun droit sur les revenus. La proposition UNIfication, présentée en novembre 2025, a changé la donne.
La gouvernance l'a approuvée le 25 décembre 2025 avec 125 342 017 UNI pour et 742 contre, et l'exécution a suivi le 28 décembre après un timelock de deux jours. La trésorerie a brûlé 100 millions d'UNI, soit environ 10 pour cent de l'offre, d'une valeur de plus de 590 millions de dollars à l'époque selon CoinDesk. L'offre totale est passée de 1 milliard à 900 millions.
Elle a également activé les frais de protocole. Sur V2, la part des LP est passée de 0,30 à 0,25 pour cent, 0,05 pour cent allant désormais au protocole. Sur les pools V3 sélectionnés, le protocole prélève 25 pour cent des frais de LP sur les niveaux les plus bas et 16,7 pour cent sur les plus élevés. Ces frais financent un rachat et un burn continus d'UNI, et DefiLlama montre le mécanisme s'étendant à Optimism, Arbitrum, Base, Celo, Zora et X Layer à partir du 8 mars 2026.
Utilité des tokens
Après UNIfication, l'UNI assume trois rôles. Il s'agit du token de gouvernance pour les propositions et les votes de trésorerie, il peut être staked dans le réseau de validation Unichain, et il accumule désormais de la valeur grâce à des burns financés par le protocole qui réduisent l'offre à mesure que le trading se développe.
Par conception, les frais servent à racheter et brûler l'UNI plutôt qu'à rémunérer directement les détenteurs. L'équipe a présenté cela comme un avantage pour les détenteurs tout en limitant l'exposition réglementaire que le partage direct des revenus peut attirer.
Écosystème Uniswap et adoption institutionnelle
La portée d'Uniswap s'étend désormais bien au-delà des swaps de détail. Le signal le plus clair est survenu en février 2026, lorsque BlackRock a rendu les parts de son fonds du Trésor américain tokenisé, BUIDL, négociables via UniswapX avec Securitize.
Cela a marqué le premier pas du plus grand gestionnaire d'actifs au monde dans la DeFi. Les investisseurs sur liste blanche et préqualifiés peuvent échanger des BUIDL contre des stablecoins 24 heures sur 24, Securitize gérant la conformité. BlackRock a également révélé un investissement stratégique et acheté de l'UNI, faisant grimper le token d'environ 25 pour cent.
La tendance générale est à la rencontre d'actifs du monde réel tokenisés avec la liquidité on-chain. Faire tourner un produit du Trésor réglementé via Uniswap a pointé vers un modèle où les instruments tokenizados utilisent les rails des DEX pour le règlement et la découverte des prix, et pas seulement des plateformes institutionnelles fermées.
Uniswap Labs a également élargi ses produits avec un wallet mobile en self-custody, l'acquisition de l'équipe d'AMM et de routage Guidestar, et un déploiement multichain continu. Le résultat est un protocole servant à la fois un utilisateur effectuant des swaps sur son téléphone et une institution déplaçant des actifs réglementés.
Comment Uniswap se compare-t-il aux autres DEX ?
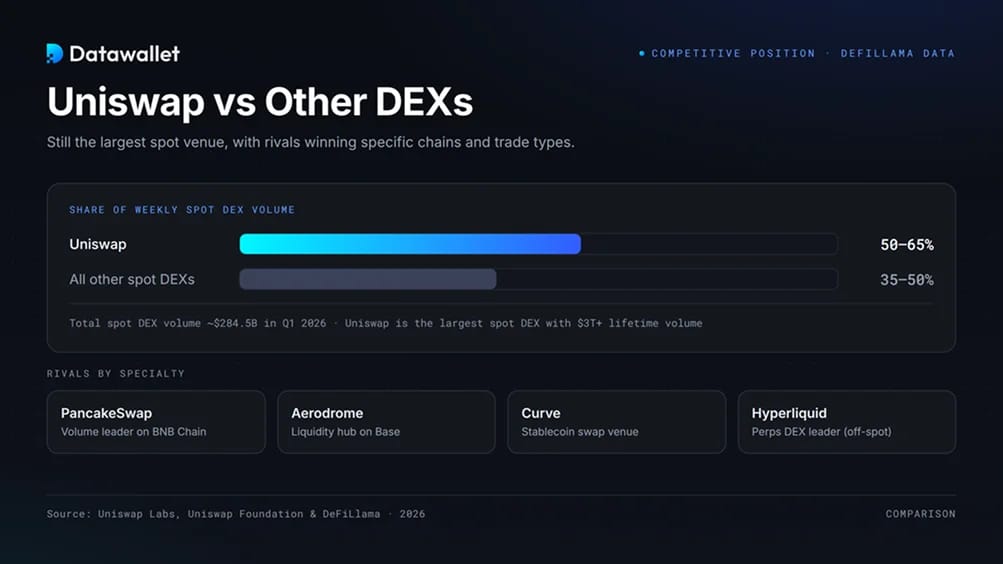
Uniswap reste le plus grand DEX spot selon la plupart des mesures, bien que la concurrence se soit resserrée. D'après les données de DefiLlama et CoinGecko pour 2026, il se classe comme une plateforme de premier plan sur Ethereum, Base, Arbitrum, Optimism et Polygon.
Les outils de suivi placent sa part combinée du volume de DEX hebdomadaire dans une fourchette large, souvent entre 50 et 65 pour cent selon les conditions et les pics de memecoins sur les chaînes rivales. Le volume total des DEX spot a atteint environ 284,5 milliards de dollars au premier trimestre 2026, en baisse par rapport au quatrième trimestre en raison du ralentissement du trading de memecoins.
Les rivaux se partagent le marché selon leur spécialité. PancakeSwap domine sur la BNB Chain et a battu des records mensuels en 2025, Aerodrome ancre la liquidité sur Base et Curve demeure la plateforme de prédilection pour les swaps de stablecoin. De nouveaux noms comme Fluid ont pris des parts de marché sur des périodes spécifiques.
Les futures perpetual se trouvent dans une catégorie distincte. Hyperliquid est devenu la plateforme de perps on-chain dominante en 2025 et 2026, un domaine qu'Uniswap ne dessert pas directement. Pour cet aspect, consultez notre guide sur les plateformes d'échange de perpetuals décentralisées.
Fondateurs et histoire de Uniswap
Uniswap a été créé par Hayden Adams, un ingénieur en mécanique de Stony Brook qui a appris Solidity en autodidacte après son licenciement par Siemens en 2017. Il a conçu la première version après avoir lu la publication de Vitalik Buterin sur les automated market makers on-chain, et Uniswap V1 a été lancé en novembre 2018.
Le protocole a ensuite évolué rapidement : la V2 est arrivée en mai 2020 avec des paires ERC-20 vers ERC-20 directes et des flash swaps, la V3 a introduit la liquidité concentrée en mai 2021, et la V4 a intégré les hooks et l'architecture singleton en janvier 2025.
En matière de financement, Uniswap Labs a levé un tour de Série A de 11 millions de dollars en 2020 auprès de a16z, Paradigm et Union Square Ventures, suivi d'un tour plus important en 2022, puis de l'investissement stratégique de BlackRock en 2026. Cette liste associe Uniswap aux investisseurs les plus actifs de la cryptomonnaie.
Une incertitude majeure a été levée en février 2025 lorsque la SEC a clos son enquête concernant Uniswap Labs sans action corrective, après l'émission d'un avis Wells l'année précédente. Cela a éliminé un risque réglementaire clé et ouvert la voie à l'UNIfication.
Risques liés à l'utilisation d'Uniswap
Uniswap est une infrastructure éprouvée, mais son utilisation comporte toujours de réels compromis en matière d'exécution, de smart contracts, de tokenomics et de dynamique de marché globale. Les investisseurs doivent dissocier la solidité du protocole du token UNI en tant qu'actif spéculatif.
Parmi les principaux risques à prendre en compte figurent :
- Perte impermanente : les fournisseurs de liquidité peuvent se retrouver dans une situation moins favorable que s'ils avaient simplement conservé les deux tokens lorsque les prix divergent, en particulier sur les paires volatiles. La liquidité concentrée des versions V3 et V4 amplifie ce phénomène dès que le prix sort de la fourchette choisie.
- MEV et attaques sandwich : les transactions se trouvant dans le mempool public, des bots peuvent effectuer du front-running et du back-running sur les swap. Les transactions des particuliers sur le mainnet Ethereum sont systématiquement victimes d'attaques sandwich, sauf si elles sont protégées par UniswapX ou un routage d'ordres privé.
- Risque lié aux smart contracts : Uniswap fonctionne sur des smart contracts, et les hooks de la V4 permettent à des tiers d'ajouter une logique personnalisée. Un hook malveillant ou bogué, un pool défectueux ou une approbation de token non sécurisée peuvent menacer les fonds, même lorsque le protocole principal fonctionne correctement.
- Arnaques et faux tokens : n'importe qui pouvant créer un pool pour n'importe quel token, des actifs frauduleux et des honey pots apparaissent constamment. Acheter un token non vérifié peut entraîner une perte totale, et les utilisateurs doivent vérifier eux-mêmes les adresses des contrats.
- Compromis sur l'activation des frais : l'UNIfication redirige une partie des frais de LP vers le protocole, ce qui réduit les gains des fournisseurs. Si cela pousse la liquidité vers des concurrents, cela pourrait exercer une pression sur le volume qui soutient actuellement le burn de l'UNI.
- Volatilité des tokens : l'UNI dépend désormais en partie de l'activité de trading via le burn, mais il conserve une forte volatilité liée au sentiment général du marché crypto, fluctuant brusquement indépendamment des fondamentaux.
- Pression concurrentielle : PancakeSwap, Aerodrome, Curve et les DEX natifs de chaque chaîne se livrent une concurrence acharnée pour attirer la liquidité et le volume, tandis que les plateformes de perps telles que Hyperliquid captent une activité qu'Uniswap ne dessert pas.
- Incertitude réglementaire : la SEC a clos son dossier, mais les règles concernant la DeFi, les actifs tokenisés et les tokens générant de la valeur restent floues selon les juridictions et pourraient redéfinir le mode de fonctionnement d'Uniswap et de l'UNI.
- Dépendance aux Layer 2 : une grande partie de l'activité se déroule désormais sur les Layer 2 networks et Unichain, qui présentent leurs propres risques en matière de séquenceur, de bridging et de décentralisation précoce, distincts de ceux du mainnet Ethereum.
Dernières réflexions
Uniswap a évolué, passant d'un DEX à produit unique à un protocole multichaîne doté de son propre Layer 2, d'un système de trading basé sur les intentions et de partenaires institutionnels. Sa conception AMM fondamentale continue de sous-tendre une grande partie du trading décentralisé.
L'année 2026 est placée sous le signe de l'alignement des valeurs. Avec l'activation des frais et les burn d'UNI liés au volume réel, le token bénéficie enfin d'un droit de regard sur l'activité du protocole, et l'implication de BlackRock montre que les capitaux réglementés utiliseront ces rails.
Beaucoup de choses restent à prouver. La baisse des récompenses pour les LP, la concurrence acharnée, l'exposition au MEV et le flou réglementaire demeurent des questions ouvertes ; par conséquent, Uniswap s'impose comme une infrastructure mature comportant de réels risques d'exécution et de marché, et non comme un pari garanti.
