







Cosa sono le banche favorevoli alle crypto negli USA?
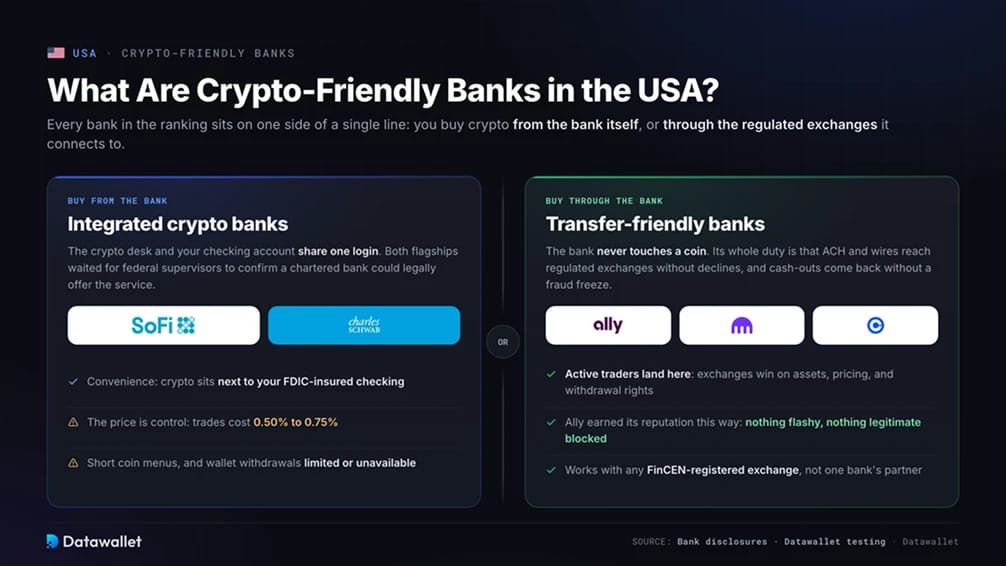
Il termine "favorevole alle crypto" assume un significato più ampio negli Stati Uniti rispetto a quasi ovunque altrove, poiché le banche americane possono ora vendere asset digitali con le proprie licenze. Ogni banca nella nostra classifica si trova da un lato ben definito, a seconda che tu acquisti criptovalute direttamente dalla banca o tramite uno dei crypto exchange regolamentati negli USA a cui si collega.
Banche con servizi crypto integrati
Acquistare tramite la banca significa che il desk crypto e il tuo conto corrente condividono lo stesso accesso. SoFi e Schwab gestiscono i programmi di punta ed entrambi hanno atteso la conferma da parte dei supervisori federali che una banca autorizzata potesse offrire legalmente il servizio, un dubbio rimasto aperto fino all'inizio del 2025.
Il prezzo di questa comodità è il controllo. Le operazioni costano dallo 0,50% allo 0,75% presso i grandi nomi, i menu delle monete rimangono limitati rispetto a qualsiasi exchange e il prelievo di coin verso un wallet sotto il tuo controllo è limitato o non disponibile.
Banche favorevoli ai trasferimenti
Acquistare tramite la banca significa che quest'ultima non entra mai in contatto con le coin. Il suo unico compito è garantire che i trasferimenti ACH, il sistema standard statunitense per il movimento di denaro tra conti bancari, e i bonifici in uscita raggiungano exchange come Kraken e Coinbase senza rifiuti e che i tuoi prelievi rientrino senza blocchi legati a frodi.
I trader attivi scelgono principalmente questa opzione, poiché un exchange supera qualsiasi programma bancario in termini di numero di asset, commissioni e diritti di prelievo. Ally si è guadagnata la sua reputazione tra gli utenti crypto in questo modo, senza fronzoli e senza bloccare alcuna transazione legittima.
Le migliori banche favorevoli alle crypto negli Stati Uniti
Classifichiamo le banche statunitensi in base alla gestione delle attività crypto reali. Ciò include il trading diretto dove disponibile, oltre all'affidabilità dei trasferimenti ACH e dei bonifici verso exchange registrati presso il Financial Crimes Enforcement Network (FinCEN), l'agenzia federale che supervisiona le attività di servizi monetari.
Ecco la nostra tabella comparativa delle banche più favorevoli alle crypto negli USA:
1. SoFi
SoFi si posiziona in cima alla nostra classifica perché ha colmato il divario tra un conto bancario e un conto di un exchange. SoFi Crypto è stato lanciato a novembre 2025, rendendo SoFi la prima banca statunitense con carta federale e assicurata da FDIC a offrire trading di criptovalute per il settore retail, e consente ai membri di finanziare gli acquisti di Bitcoin, Ethereum, Solana e decine di altre criptovalute direttamente dal conto corrente o di risparmio.
SoFi aveva già offerto criptovalute in passato, per poi chiudere il servizio nel 2023 come condizione per ottenere la sua licenza bancaria. Il rilancio sotto l'Office of the Comptroller of the Currency (OCC), l'autorità di regolamentazione federale per le banche nazionali, segnala quanta strada abbia fatto l'atteggiamento della supervisione.
Il compromesso è la profondità. Un exchange dedicato supera ancora SoFi per quanto riguarda la selezione delle criptovalute, i tipi di ordine e i prezzi per i grandi trade, e le criptovalute detenute su SoFi non godono di alcuna protezione FDIC poiché l'assicurazione sui depositi copre solo i dollari.
2. Chase
Chase guadagna il secondo posto grazie all'inversione di tendenza più sorprendente nel settore bancario statunitense. A luglio 2025, JPMorganChase ha annunciato una partnership strategica con Coinbase che copre le carte di credito Chase su Coinbase, il collegamento diretto tra conto bancario e wallet e la conversione dei punti Ultimate Rewards in USDC.
Il finanziamento tramite carta è stato attivato per primo, e le funzioni di collegamento dei conti e dei premi dovrebbero raggiungere i clienti quest'anno. Per i circa 80 milioni di clienti di Chase, questo rimuove la maggior parte degli ostacoli che un tempo caratterizzavano i depositi su Coinbase.
Gli acquisti di criptovalute con carta di credito possono rientrare nei termini di anticipo di contante, che aggiungono commissioni e interessi immediati, quindi consiglieremmo comunque di effettuare il finanziamento tramite un collegamento al conto corrente o ACH. La partnership è inoltre specifica per Coinbase e Chase non ha esteso lo stesso trattamento ad altri exchange.
3. Charles Schwab
Schwab ha lanciato Schwab Crypto questo maggio, offrendo ai clienti retail il trading spot diretto in Bitcoin e Ethereum allo 0,75% per trade. Charles Schwab Premier Bank funge da custode e Paxos gestisce l'esecuzione.
Per chiunque detenga già un conto di intermediazione o un conto bancario presso Schwab, il vantaggio è vedere le criptovalute accanto ad azioni e fondi in un'unica schermata, con il supporto di un'istituzione che detiene migliaia di miliardi in asset di clienti.
Sono supportate solo due criptovalute, i clienti non possono ancora depositare o prelevare criptovalute e i residenti di New York e Louisiana sono esclusi. Schwab afferma che seguiranno altri asset e trasferimenti, senza una data certa.
4. Revolut
Revolut rimane la migliore opzione fintech per chi desidera criptovalute e spese quotidiane in un'unica app. I clienti statunitensi ottengono il trading in-app su un'ampia lista di criptovalute e Revolut X aggiunge un'interfaccia in stile exchange con tipi di ordine avanzati e commissioni di trading inferiori.
I servizi bancari negli Stati Uniti sono forniti tramite Lead Bank, membro della Federal Deposit Insurance Corporation (FDIC), quindi la parte in dollari del conto gode della normale assicurazione sui depositi, mentre la parte in criptovaluta no.
Il limite principale riguarda la custodia. Solo alcune monete selezionate possono essere prelevate verso un wallet esterno, quindi la maggior parte dei fondi rimane bloccata all'interno di Revolut e i costi di trading sull'app principale sono superiori rispetto ai principali exchange.
5. Ally Bank
Ally è la banca a cui facciamo riferimento quando qualcuno cerca un conto corrente semplice che non crei ostacoli ai trasferimenti verso gli exchange. Ally non offre servizi di trading di criptovalute in proprio. I bonifici ACH e i trasferimenti telegrafici verso gli exchange registrati presso FinCEN vengono elaborati senza i blocchi sui commercianti che penalizzano molte grandi banche.
Il dettaglio da considerare è il limite per i nuovi clienti. I trasferimenti esterni sono limitati a un totale di 25.000 USD durante i primi 90 giorni del conto, quindi chiunque preveda un primo deposito ingente su un exchange dovrebbe aprire il conto con largo anticipo rispetto alle proprie necessità.
Ally Invest offre anche ETF spot su Bitcoin per chi desidera un'esposizione al prezzo all'interno di un conto di intermediazione mobiliare anziché detenere direttamente le monete.
6. Cash App
Cash App si concentra su un unico asset anziché coprirne molti. Supporta acquisti di Bitcoin a partire da 1 USD, prelievi verso wallet sotto il vostro controllo e pagamenti istantanei tramite la Lightning Network, il layer di pagamento rapido di Bitcoin. A febbraio, ha ridotto le commissioni di acquisto di Bitcoin a zero o quasi zero e ha innalzato i limiti di prelievo per gli utenti idonei.
Cash App è una piattaforma finanziaria piuttosto che una banca commerciale, con i servizi bancari forniti da istituzioni partner e la carta di debito emessa da Sutton Bank, membro FDIC. Alcune funzionalità di Bitcoin non sono disponibili per i residenti di New York.
Se vi interessa solo Bitcoin, questo è il pacchetto più completo della lista. Se desiderate qualsiasi altro asset, avrete bisogno di un exchange affiancato.
7. Fifth Third Bank
Fifth Third è la banca regionale che monitoriamo con maggiore attenzione. Ha costituito un gruppo di lavoro dedicato alle criptovalute, ha portato la strategia sugli asset digitali a livello di consiglio di amministrazione e ha dichiarato agli analisti di voler fornire conti di riserva e servizi di pagamento alle aziende di stablecoin e infrastrutture crypto, avendo già collaborato con società come Stripe e Fireblocks.
Per un cliente retail oggi, Fifth Third rappresenta una scelta favorevole ai trasferimenti piuttosto che un prodotto crypto. I normali bonifici bancari verso i principali exchange regolamentati funzionano e la ricerca pubblica della banca tratta le stablecoin come infrastruttura di pagamento fondamentale anziché come una minaccia.
La collochiamo a metà classifica perché l'intenzione non si è ancora tradotta in un prodotto e le sue credenziali nel settore crypto rimangono una scommessa sulla direzione futura in attesa di sviluppi concreti.
8. Customers Bank
Customers Bank serve il lato industriale delle criptovalute. La sua rete Customers Bank Instant Token (CBIT) consente a exchange, emittenti di stablecoin e società di trading di regolare i pagamenti in dollari statunitensi tra loro 24 ore su 24, rendendola una delle poche banche su cui le aziende crypto hanno potuto fare affidamento dopo il 2023.
Nell'agosto 2024 la Federal Reserve ha sottoposto la banca a un accordo scritto a causa di carenze nella gestione del rischio legato agli asset digitali e nei controlli antiriciclaggio (AML), ovvero le verifiche che le banche effettuano per bloccare i fondi di ilenia provenienza. La banca ha continuato a gestire la rete CBIT risolvendo al contempo tali rilievi.
Per un privato che finanzia un conto Coinbase, Customers Bank è lo strumento sbagliato. Per un'azienda crypto che necessita di un regolamento in dollari 24/7, è una delle pochissime opzioni disponibili.
Banche non favorevoli alle criptovalute negli USA
La lista nera si è ridotta quest'anno, ma non è scomparsa. Le restanti difficoltà si concentrano quasi interamente sul fronte delle carte di credito, dove gli emittenti rifiutano apertamente le transazioni in criptovaluta o le applicano come anticipi di contante.
- Capital One: Non consente l'acquisto di criptovalute con carta di credito e vanta un lungo storico di rifiuti dei bonifici ACH verso gli exchange in base alle norme antifrode. La consideriamo la grande banca meno affidabile per il finanziamento degli exchange.
- Bank of America: I contratti delle sue carte classificano le criptovalute come una transazione simile al contante, il che comporta commissioni per anticipo di contante e interessi immediati. I normali bonifici bancari verso gli exchange regolamentati di solito funzionano, ma le carte rappresentano un metodo di finanziamento inadeguato in questo caso.
- Wells Fargo: Blocca le transazioni con carta di credito presso esercenti che vendono principalmente criptovalute. I clienti retail possono comunque finanziare gli exchange autorizzati tramite ACH o bonifico telegrafico, e i clienti affluent hanno accesso a prodotti di fondi Bitcoin attraverso la divisione di consulenza.
Se una banca tratta le criptovalute come un anticipo di contante o i suoi processori di pagamento mettono in guardia contro gli esercenti di criptovalute, evitate di usare le vostre carte di credito e finanziate gli exchange tramite bonifico bancario.
Perché le banche statunitensi bloccano alcuni pagamenti in criptovaluta?
Le banche bloccano i pagamenti in criptovalute quando i loro sistemi di rischio valutano la transazione come probabile frode, probabile truffa o difficile da stornare. Gran parte delle truffe nei pagamenti si conclude con la vittima che invia denaro a una piattaforma crypto e, una volta che il trasferimento è finalizzato, il recupero è quasi impossibile, quindi le banche intervengono prima che il denaro esca.
Gli obblighi antiriciclaggio (AML) aggiungono un ulteriore filtro. Le banche devono monitorare la destinazione dei fondi dei clienti e un pagamento a una piattaforma offshore non registrata comporta rischi di conformità molto superiori rispetto a uno verso un exchange registrato presso FinCEN. Ecco perché i trasferimenti verso Kraken, Coinbase o Gemini vanno a buon fine molto più spesso rispetto a quelli verso piattaforme poco note.
I circuiti di pagamento introducono ulteriori ostacoli. Gli acquisti di criptovalute hanno un codice di categoria merceologica dedicato, che consente a un emittente di rifiutare o ricalcolare ogni transazione della categoria con un'unica regola. Questa singola impostazione spiega perché una banca può bloccare la tua carta di debito presso un exchange elaborando al contempo senza problemi il tuo bonifico ACH verso la stessa azienda.
Cosa è cambiato quest'anno per il settore bancario crypto negli USA?
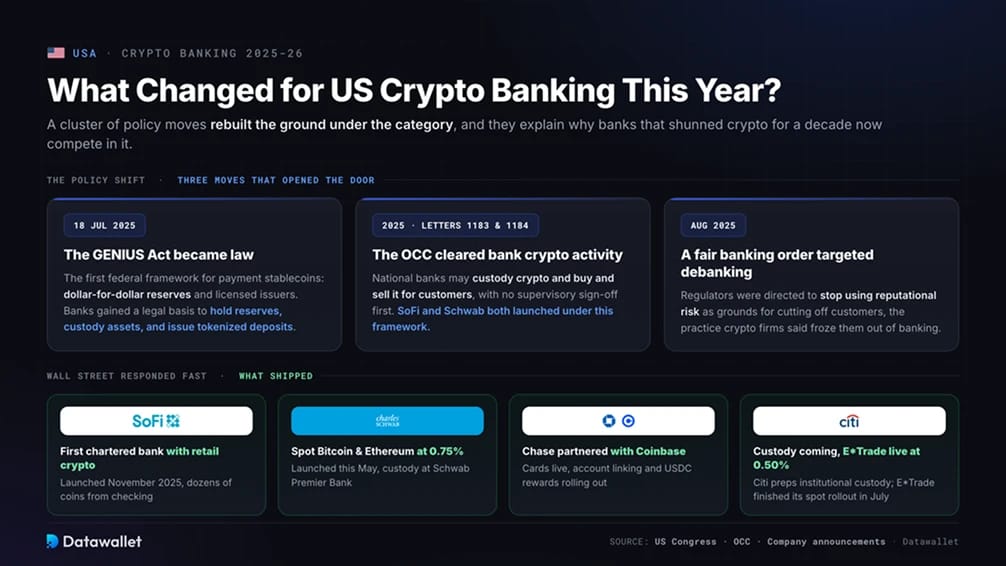
Una serie di interventi politici ha ridefinito le fondamenta di questo settore e spiega perché le banche che evitavano le criptovalute da un decennio ora vi competono.
- Il GENIUS Act è diventato legge: Firmato il 18 luglio 2025, il GENIUS Act ha istituito il primo quadro normativo federale per le stablecoin di pagamento, imponendo riserve 1:1 ed emittenti autorizzati. Ha fornito alle banche una base legale per detenere riserve in stablecoin, custodire gli asset ed emettere depositi tokenizzati.
- L'OCC ha dato il via libera all'attività crypto delle banche: Le lettere interpretative 1183 e 1184 hanno confermato che le banche nazionali possono custodire criptovalute, acquistarle e venderle per conto dei clienti e avvalersi di fornitori esterni, eliminando inoltre la vecchia regola che imponeva una previa approvazione di supervisione. Sia SoFi che Schwab sono state lanciate in questo contesto.
- Un ordine esecutivo per un sistema bancario equo ha preso di mira il debanking: Un ordine esecutivo di agosto 2025 ha imposto ai regolatori di smettere di usare il rischio reputazionale come motivazione per tagliare fuori i clienti, una pratica che secondo le aziende crypto veniva sfruttata per escludere il settore dal sistema bancario.
Wall Street ha risposto rapidamente. Oltre a SoFi e Schwab, E*Trade di Morgan Stanley ha completato questo luglio il rollout del trading spot di Bitcoin, Ethereum e Solana a una commissione dello 0,50% per operazione, mentre Citi sta preparando un servizio di custodia crypto istituzionale e diversi istituti di primo piano esplorano le stablecoin.
Le iniziative commerciali di consumo hanno preso una direzione opposta. Quontic, la prima banca assicurata FDIC a offrire una carta di debito con premi in Bitcoin, commercializza ora una versione con cash back di quel conto. Il mercato ha superato la fase dei vantaggi promozionali per orientarsi verso un'infrastruttura di trading e regolamento diretta.
Qual è l'exchange di criptovalute più sicuro negli USA?
Coinbase è la nostra scelta come exchange più sicuro da collegare a un conto bancario statunitense. È gestito da una società quotata al Nasdaq, quindi i suoi dati finanziari e le detrazioni di asset dei clienti compaiono nei bilanci revisionati depositati presso la SEC, un livello di trasparenza che nessun exchange privato statunitense eguaglia.
La custodia è soggetta a una supervisione di tipo bancario. Coinbase Custody Trust Company è una società di trust a scopo limitato autorizzata dal New York State Department of Financial Services, il che la sottopone a requisiti di capitale, AML e di controllo, mentre la piattaforma custodisce circa il 98% degli asset dei clienti in cold storage offline.
È anche l'exchange con cui le banche statunitensi si integrano in modo più approfondito. La partnership con Chase collega direttamente la principale banca statunitense a Coinbase, consentendo ai depositi provenienti dalle grandi banche di superare i controlli sui rischi con minori blocchi rispetto ai pagamenti verso piattaforme debolmente regolamentate.
Considerazioni finali
Il nostro consiglio per la maggior parte degli utenti statunitensi è di adottare una configurazione a due conti. Mantenere come conto principale una banca con un prodotto crypto diretto o una comprovata esperienza nei trasferimenti, tenere un secondo conto favorevole ai trasferimenti come riserva e fare trading serio su un exchange registrato presso FinCEN.
Finanziare gli exchange tramite ACH o bonifico anziché con carte, inviare un piccolo trasferimento di prova a qualsiasi nuova piattaforma e prelevare sullo stesso conto da cui è stato effettuato il deposito, in modo che entrambe le parti possano verificare il percorso del denaro.
La direzione di marcia è finalmente favorevole. Con le banche nazionali che ora vendono criptovalute direttamente e i regolatori impossibilitati a fare pressione sulle banche per allontanare i clienti crypto, l'era dei dubbi sull'effettivo accredito del proprio deposito volge al termine.
