7 лучших DeFi-проектов в 2026 году
При составлении этого списка мы задали более сложный вопрос, чем просто какой токен растет: какими протоколами люди продолжают пользоваться, когда стимулы иссякают. Мы сравнили общую заблокированную стоимость, аннуализированные комиссии и выручку, накопление стоимости токенов, историю безопасности и поведение в условиях стресса, используя живые дашборды и DefiLlama.
Мы также протестировали каждый продукт так, как это сделал бы обычный пользователь: пополняли счета, вносили депозиты, делали swap и выводили средства на самостоятельное хранение, а также отметили случаи географических ограничений доступа. Отслеживайте общую ситуацию на рынке с помощью инструмента Total Value Locked от Datawallet. В таблице приведено сравнение всех семи проектов.
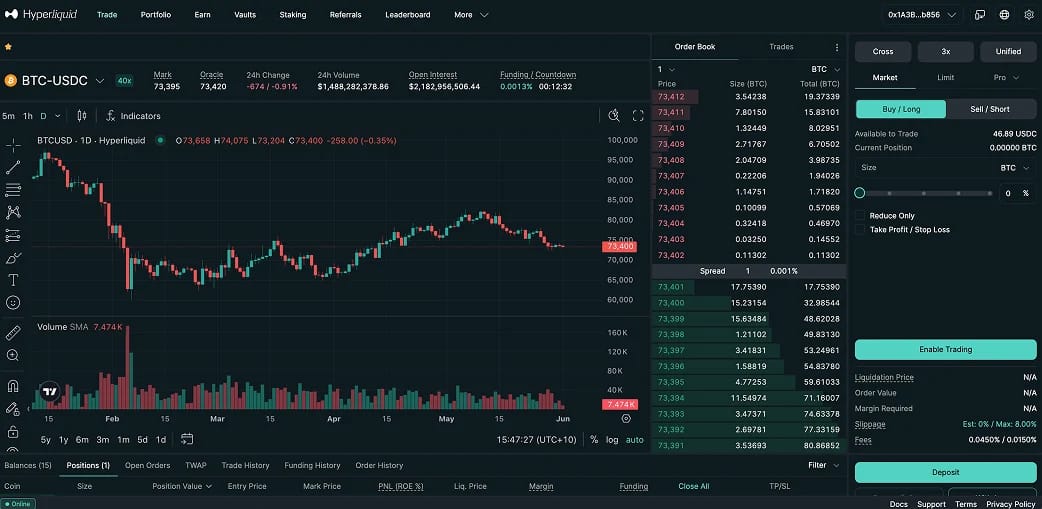
1. Hyperliquid (HYPE)
Hyperliquid — это выдающийся DeFi-проект текущего цикла, занимающий первое место в списке благодаря полноценному ончейн-стакану заявок со скоростью централизованной биржи. Это доминирующая площадка децентрализованных бессрочных контрактов, на которую приходится около 70% от общего объема open interest бессрочных контрактов в ончейн и примерно $180 млрд ежемесячного объема бессрочных контрактов, а open interest составляет почти $9 млрд, согласно странице статистики Hyperliquid от Datawallet.
Это уже не просто интерфейс для криптоконтрактов perps. HyperEVM добавила смарт-контракты, совместимые с Ethereum, а HIP-3 позволяет создателям stake 500 000 HYPE для запуска собственных рынков. Trade.xyz использовала это для вывода в ончейн токенизированной нефти, золота, индекса S&P 500 (лицензированного S&P Dow Jones Indices) и индекса Nasdaq, подняв open interest по HIP-3 почти до $2,5 млрд, где теперь лишь три рынка из первой десятки связаны с криптовалютой. В мае 2026 года HIP-4 добавила контракты в стиле предложений прогнозов, и 97% всех комиссий направляются на выкуп HYPE.
Когда я перевел USDC через bridge, баланс зачислился практически мгновенно, и стакан заявок вел себя как профессиональная площадка, а не типичный DEX. Ограничения вполне реальны: набор валидаторов все еще находится на уровне середины второго десятка, риск liquidation прикредитованом плече и интерфейс, блокирующий несколько регионов, включая США. Если ваша цель — бессрочные контракты, начните с нашего руководства по лучшим децентрализованным биржам бессрочных контрактов.
Основные моменты Hyperliquid:
- Доля рынка: Около 70% открытого интереса по бессрочным контрактам в ончейн.
- Объем торгов: Примерно $180 млрд ежемесячного объема бессрочных контрактов.
- Токен-модель: 97% комиссий протокола направляются на выкуп HYPE.
- Рынки создателей: Для запуска рынка по стандарту HIP-3 требуется stake 500 000 HYPE.
- Бессрочные контракты на реальные активы: Нефть, золото, S&P 500 и Nasdaq через Trade.xyz.
- Примечание по доступу: Интерфейс блокирует несколько регионов, включая США.
2. Aave (AAVE)
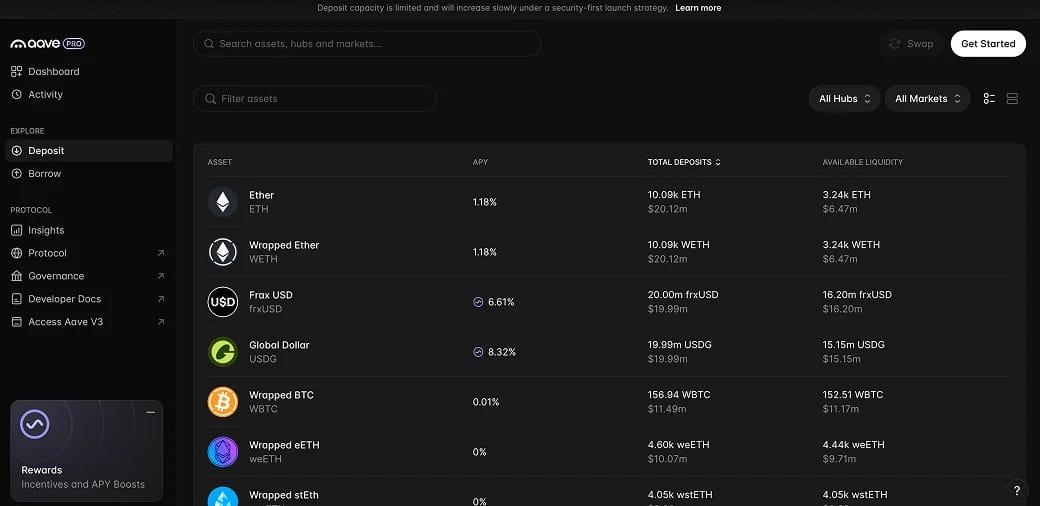
Aave выступает ориентиром для ончейн-кредитования и крупнейшим кредитором по объему депозитов с общей заблокированной стоимостью (TVL) около $14 млрд в 21 сети после весеннего спада 2026 года с пика в $30 млрд. Вы предоставляете активы для получения доходности или размещаете залог для заимствования, а модуль безопасности (Safety Module) и долгая история аудитов делают платформу консервативным выбором по умолчанию. Ее переобеспеченный стейблкоин GHO объемом около $570 млн и сберегательный продукт Aave App выводят проект за рамки обычных денежных рынков.
Главным событием 2026 года стал запуск в марте Aave V4 — модульной архитектуры по принципу «хаб и споке» (hub-and-spoke), которая сохраняет ликвидность единой, позволяя специализированным рынкам управлять собственными рисками. Управление также направило всю выручку от продуктов Aave в казну и установило ежегодный байбек на сумму $50 млн, превращая AAVE в токен с накоплением ценности.
Aave все еще хранит следы прошлых потрясений. В апреле 2026 года в результате эксплойта rsETH от Kelp DAO было сгенерировано около $290 миллионов фиктивного обеспечения, которое попало на рынки Aave и привело к образованию проблемной задолженности примерно на $200 миллионов, которую DAO согласованно погасила. Я высоко оцениваю этот протокол за открытое урегулирование инцидента, но «голубые фишки» кредитования всегда несут риски базовых активов, которые они добавляют в листинги.
Основные характеристики Aave:
- Масштаб: ~$14 млрд TVL на 21 сети, крупнейшая платформа кредитования.
- Архитектура: V4 hub-and-spoke с унифицированной ликвидностью.
- Стейблкоин: GHO, объем предложения около $570 млн, со сберегательным хранилищем sGHO.
- Аккумулирование стоимости: Вся выручка продуктов поступает в казначейство, байбек на сумму $50 млн в год.
- Защитный механизм: Модуль безопасности (Safety Module), созданный для покрытия убытков.
- Примечание о рисках: Эксплойт rsETH в апреле 2026 года привел к появлению проблемной задолженности на ~$200 млн.
3. Lido (LDO / stETH)
Lido представляет собой основу ликвидного staking на Ethereum: здесь застейкано около $25 миллиардов, что составляет примерно четверть всего объема застейканного ETH. Вы делаете stake ETH, получаете stETH и владеете ликвидным токеном, который приносит доход и одновременно может использоваться в качестве обеспечения на других площадках, что делает stETH ключевым элементом инфраструктуры, а не нишевым активом.
В январе 2026 года Lido V3 запустила stVaults — модульную структуру, позволяющую институциональным инвесторам, роллапам и операторам нод осуществлять специализированный staking с использованием ликвидности stETH. Linea и Nansen стали первыми пользователями, а Lido рассчитывает привлечь один миллион ETH через stVaults к концу года. Доходность staking снизилась примерно до 2,6% с примерно 13% годом ранее, а выкуп токенов NEST связывает доходы с курсом LDO.
Я держал stETH достаточно долго, чтобы увидеть его применение в качестве обеспечения в нескольких протоколах без необходимости делать unstaking, в чем и заключается главный смысл. Есть два нюанса: Lido забирает 10% от наград, а его масштаб, распределенный примерно среди 600 операторов нод, по-прежнему вызывает вопросы о концентрации валидаторов. Сравните его в наших руководствах с лучшими платформами ликвидного staking и лучшими платформами staking Ethereum.
Основные характеристики Lido:
- Масштаб: ~$25 млрд застейкано, около 24% от всего объема застейканного ETH.
- Ликвидный токен: stETH, наиболее интегрированное обеспечение в DeFi.
- Обновление: V3 stVaults, с целью достичь 1M ETH к концу года.
- Доходность: Около 2,6% APR staking в начале 2026 года.
- Комиссия: 10% с наград за staking.
- Примечание о рисках: Концентрация валидаторов среди примерно 600 операторов.
4. Uniswap (UNI)
Uniswap остается основным инструментом для swap токенов onchain, удерживая самую глубокую ликвидность среди «голубых фишек» в криптовалюте и проводя объем торгов свыше $1 триллиона в год (только за первый квартал 2026 года этот показатель составил около $231 миллиарда). Созданный проектом автоматический маркет-мейкер задал стандарт, который скопировали все DEX, а версия v4 добавила hooks, позволяющие разработчикам встраивать в пулы пользовательскую логику, такую как динамические комиссии и ончейн лимитные ордера.
Поворотный момент наступил в декабре 2025 года после голосования UNIfication. Было активировано взимание протокольных комиссий, безвозвратно сожжено 100 миллионов UNI на сумму около $596 миллионов, фронтенд-комиссии снижены до нуля, а доходы от протокола и секвенсора Unichain направляются на автоматическое сжигание. Предложение UNI теперь напрямую зависит от интенсивности использования протокола.
Когда я впервые совершил swap через пул версии v4, меня поразило то, что интерфейс больше не удерживал отдельную комиссию. Открытыми остаются вопросы конкуренции: Unichain с ежемесячным объемом около $12 миллиардов должен продолжать наращивать свою долю на Layer 2, в то время как конкурирующие DEX ведут жесткую борьбу за пользователей с помощью стимулов. Как инфраструктура, Uniswap остается площадкой, на которой строится практически все остальное.
Основные характеристики Uniswap:
- Объем торгов: Более $1 трлн в год, около $231 млрд в первом квартале 2026 года.
- Программируемость: v4 hooks для кастомной логики пулов.
- Layer 2: Unichain, с ежемесячным объемом около $12 млрд, подпитывает сжигания UNI.
- Токен-модель: сожжено 100 млн UNI (~$596 млн), переключатель комиссий задействован.
- Ликвидность: самые глубокие рынки голубых фишек в DeFi.
- Заметка о рисках: конкуренция за ликвидность и неопределенность внедрения L2.
5. Ethena (ENA / USDe)
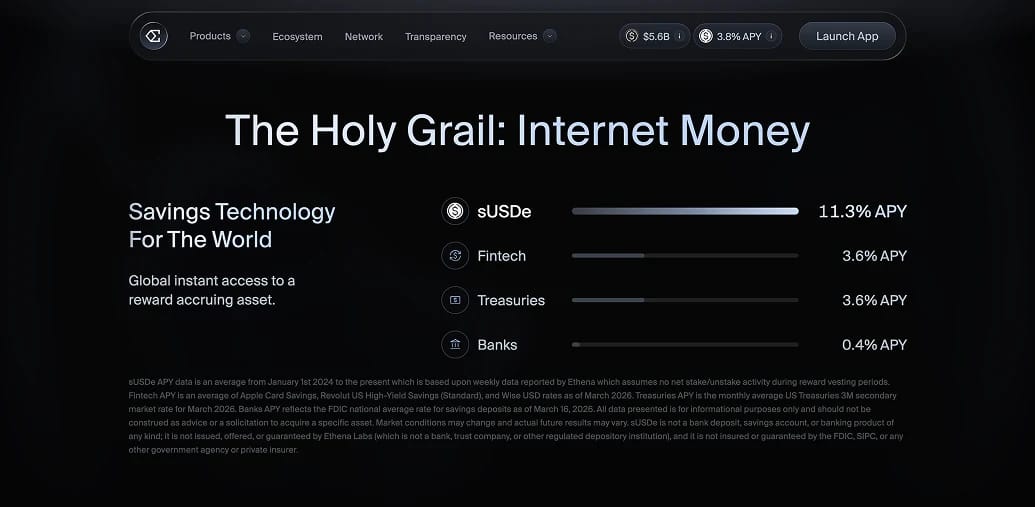
Ethena выпускает USDe, синтетический доллар, который удерживает свою привязку за счет delta-neutral сделки, а не банковского счета. На каждый доллар криптовалюты в лонг (в основном staked ETH и спот BTC) она открывает зеркальный шорт на бессрочные контракты, а финансирование и доходность от staking передаются держателям версии со staking, sUSDe, которая обеспечила 90-дневную среднюю доходность около 12%, а в последнее время — около 9%. Эта модель вывела USDe на уровень выше пика в $14 миллиардов до октябрьского краха 2025 года, который сократил предложение примерно до $6 миллиардов.
Протокол вышел на институциональный уровень: кастодианы, такие как Anchorage, предоставляют еженедельные подтверждение резервов, существует вариант с поддержкой казначейства под названием USDtb, а также Converge — расчетный уровень для токенизированных реальных активов. Токен ENA аккумулирует выручку посредством переключателя комиссий в свою версию со staking, sENA, в рамках обратного выкупа на сумму около $890 млн.
USDe предлагает здесь самую высокую доходность, и эта доходность — и есть риск. Она зависит от того, остается ли финансирование по бессрочным контрактам положительным, в то время как резервный фонд для смягчения периодов отрицательного финансирования составляет около $60 млн, что едва достигает 1% от предложения. Ethena уже поглотила около $8 млрд погашений во время октябрьского обвала, поэтому воспринимайте sUSDe как продукт с доходностью, к которому нужно подходить осторожно, а не как стейблкоин по принципу «купил и забыл».
Основные особенности Ethena:
- Механизм: Delta-neutral базисная торговля между спот и бессрочными контрактами.
- Доходность: sUSDe сейчас составляет около 9%, в среднем за 90 дней — около 12%.
- Масштаб: USDe около $6 млрд после пика 2025 года выше $14 млрд.
- Институциональное продвижение: USDtb, подтверждение резервов от кастодиана, Converge.
- Накопление стоимости: переключатель комиссий на sENA, обратный выкуп на сумму около $890 млн.
- Заметка о рисках: резервный фонд составляет около 1% от общего объема предложения.
6. Morpho (MORPHO)
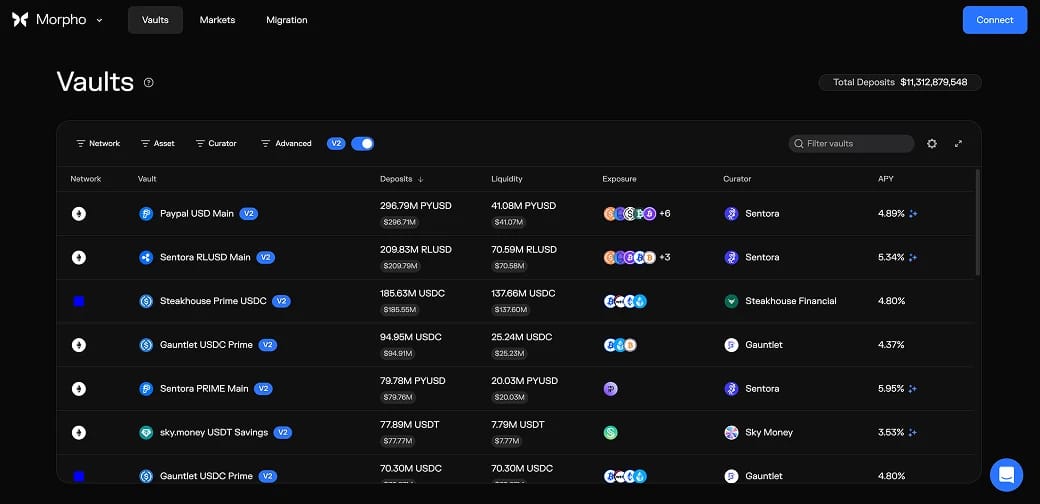
Morpho стала вторым по величине протоколом кредитования с общим объемом заблокированных средств (TVL) около $11 млрд в середине 2026 года после того, как депозиты выросли с $5 млрд до $13 млрд в течение 2025 года, благодаря переосмыслению того, чем является кредитный рынок. Протокол разделяет архитектуру на Morpho Blue, неизменяемый примитив из 650 строк для изолированных рынков, которые может развернуть любой желающий, и Morpho Vaults, где профессиональные кураторы распределяют депозиты между ними. Вместо одного общего пула, управляемого единым DAO, вы сами выбираете, какому куратору и какому профилю риска доверять.
Именно благодаря такому дизайну институциональные игроки приходят в Morpho. На базе Morpho работают обеспеченные криптовалютой кредиты Coinbase (теперь до $100 000 под залог SOL, а также BTC и ETH), DeFi Earn от Kraken и депозиты казначейства Ethereum Foundation, в то время как Apollo Global согласилась выкупить до 9% MORPHO (около 90 миллионов токенов) в течение четырех лет. В Morpho V2 добавлены рыночные ставки, кредиты с фиксированным сроком погашения и поддержка реальных активов.
Внесение средств в курируемое хранилище больше напоминало выбор управляющего фондом, чем использование приложения, поскольку куратор сам решает, куда направляются деньги в рамках установленных лимитов. Нюансы: качество кураторов различается, слабые параметры все еще могут быть использованы злоумышленниками, и несмотря на примерно $175 млн годовых комиссионных, MORPHO пока не выплатила держателям токенов ничего. По глубине кредитования протокол теперь стоит в одном ряду с Aave.
Основные особенности Morpho:
- Масштаб: ~$11 млрд TVL, уступает только Aave.
- Архитектура: Morpho Blue (650 строк) плюс уровень кураторства Vaults.
- Распределение: кредиты Coinbase, Kraken Earn, казначейство EF.
- Институциональный сектор: Apollo покупает до 9% MORPHO в течение четырех лет.
- Комиссии: ~$175 млн в годовом исчислении, держателям пока ничего не выплачивается.
- Примечание о рисках: Зависимость от кураторов и эксплойты изолированных рынков.
7. Pendle (PENDLE)
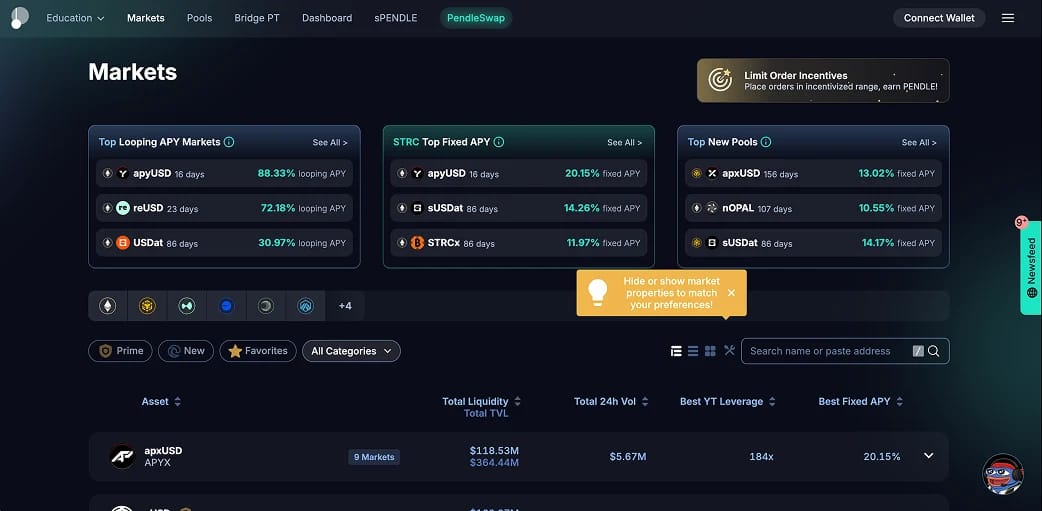
Завершая список, Pendle представляет собой крупнейшую площадку для торговля yield, с TVL около $5 млрд после пика примерно в $13 млрд в 2025 году. Протокол разделяет доходный актив на основной токен (principal token — PT), который действует подобно бескупонному облигационному инструменту, погашаемому по истечении срока, и токен доходности (yield token — YT), фиксирующий переменную доходность до этого момента. Один пользователь фиксирует фиксированную ставку, а другой спекулирует на направлении движения ставок, и всё это ончейн.
Pendle рос вместе с волнами staking и restaking, и теперь охватывает более восьми сетей, включая Solana и TON. Платформа Boros расширяет его возможности на торговлю бессрочными контрактами с учетом ставок финансирования, рынок которой оценивается примерно в $150 миллиардов в день, а обновление sPENDLE направляет около 80% годовой выручки протокола, составляющей почти $40 миллионов, на обратный выкуп.
Pendle дает DeFi то, чего ему не хватало: настоящий рынок фиксированной доходности. Он также является самым сложным для новичков, поскольку ценообразование PT и YT, сроки погашения и особенности поведения после истечения срока требуют времени на изучение. Позиции PT уже принимаются в качестве залога в Aave V4, что является явным сигналом того, насколько глубоко укоренился этот примитив.
Основные характеристики Pendle:
- Масштаб: ~$5 млрд TVL после пика примерно в $13 млрд в 2025 году.
- Механика: Разделяет активы на PT (фиксированные) и YT (плавающие).
- Экспансия: Boros нацелен на рынок бессрочных контрактов объемом около $150 млрд в день.
- Выручка: Почти $40 млн в год, из которых 80% направляется на обратный выкуп sPENDLE.
- Охват: Более восьми сетей, включая Solana и TON.
- Фактор риска: Крутая кривая обучения и особенности механики даты погашения.
Что такое DeFi (децентрализованные финансы)?
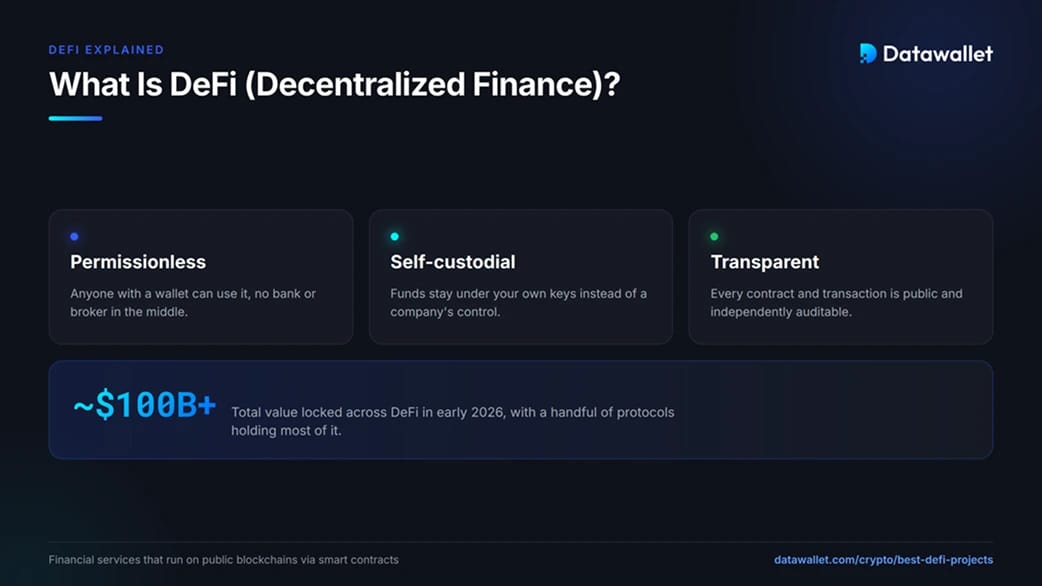
DeFi — это финансовые услуги, которые работают на публичных блокчейнах через смарт-контракты вместо банков или брокеров. Кредитование, торговля, staking и деривативы выполняются в виде кода, поэтому любой человек с кошелек для самостоятельного хранения может использовать их без разрешений, а балансы остаются под контролем собственных ключей пользователя.
Цена такой открытости — ответственность. Никакая служба поддержки не отменит ошибочный перевод, и за большинством протоколов не стоит никакой страховой фонд. Та же прозрачность, которая позволяет проверить контракт, означает, что баг может быть использован любым, кто его обнаружит, поэтому безопасность и послужной список важнее заявленной доходность.
С прошлого цикла категория консолидировалась. Общая заблокированная стоимость в начале 2026 года держалась около отметки в сто миллиардов долларов, причем большая ее часть приходится лишь на несколько протоколов. Использование любого из них требует кошелек, немного gas и фиатный шлюз для приобретения активов, где регулируемая биржа по-прежнему на своем месте. Ознакомьтесь с нашим руководством по лучшим криптокошелькам.
Как протоколы DeFi генерируют доходность?
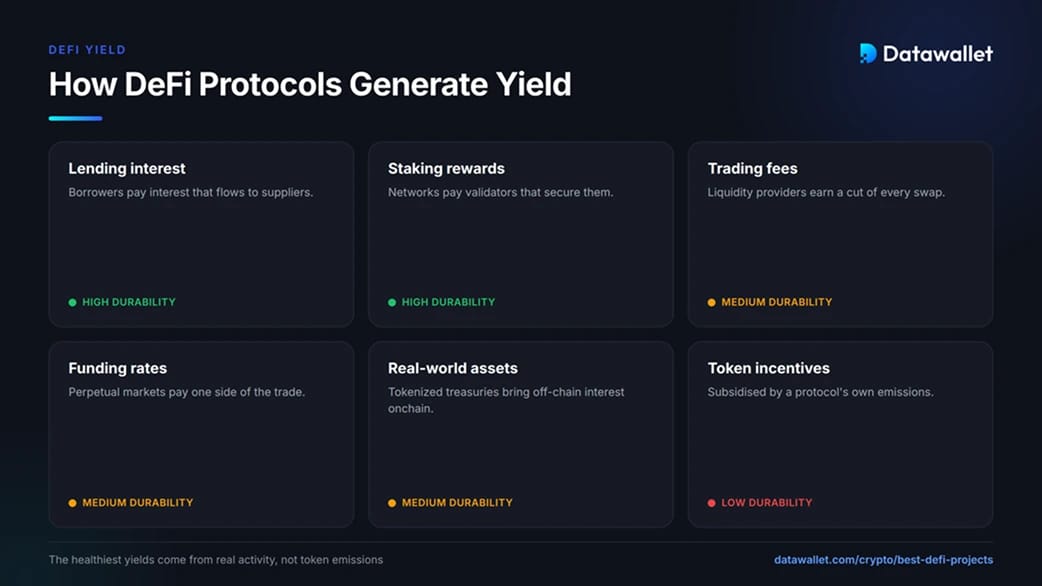
Каждая доходность в DeFi берется из определенного источника, и именно он показывает, насколько она долговечна. Самая здоровая прибыль выплачивается за счет реальной активности, а не эмиссии токенов, поэтому первый вопрос для любого APY заключается в том, кто его финансирует.
Основные источники ончейн-доходности:
- Процент по кредитам: Заемщики платят за получение кредитов, и эти проценты поступают поставщикам ликвидности в таких протоколах, как Aave и Morpho.
- Награды за staking: Сети платят валидаторам за обеспечение безопасности, которые такие токены liquid staking, как stETH, передают держателям.
- Торговые комиссии: Поставщики ликвидности на Uniswap получают часть от каждого swap, с компенсацией за счет риска непостоянных потерь.
- Funding rates: Рынки perpetual выплачивают средства одной из сторон сделки, что является основой для sUSDe от Ethena и Boros от Pendle.
- Активы реального мира: Токенизированные казначейские облигации и кредиты переносят офчейн-доходность ончейн, все чаще через курируемые хранилища.
- Стимулирование токенами: Протоколы иногда субсидируют yield за счет собственных токенов, что временно завышает APY и является наименее устойчивым источником.
Если yield кажется значительно выше, чем оправдывают эти источники, разница обычно выплачивается за счет эмиссии токенов или скрытых рисков. Восприятие APY как отправной точки для вопросов, а не как обещания — это привычка, которая отличает осторожных пользователей от остальных.
Как начать безопасно использовать DeFi
Вам не нужно понимать каждый протокол для начала работы, но продуманная настройка позволяет избежать большинства ошибок новичков. На раннем этапе изучайте механику с суммами, которые вы можете позволить себе полностью потерять.
Разумный первый шаг:
- Заведите self-custody wallet. Установите надежный wallet, запишите фразу восстановления на бумаге и никогда не вводите ее на сайтах. Эта фраза — ваш единственный бэкап.
- Приобретите активы на бирже. Используйте регулируемую платформу, такую как Bybit, чтобы купить нужный токен и gas, а затем выведите их на собственный wallet.
- Начните с протокола blue-chip. Сделайте небольшой первый депозит на проверенной платформе вроде Aave или Lido, прежде чем переходить к новым рынкам или leverage.
- Проверяйте каждый адрес. Добавляйте официальные сайты в закладки, сверяйте адреса контрактов с документацией проекта и игнорируйте ссылки, присланные в личных сообщениях.
- Рассчитывайте на полную потерю. Исходите из того, что любой отдельный протокол может дать сбой, и никогда не вкладывайте больше, чем готовы списать во время обучения.
Самые крупные потери, с которыми я сталкивался, происходили из-за социальной инженерии и поддельных интерфейсов, а не из-за ошибок в протоколах. Замедление на этапе работы с wallet и подтверждением предотвращает самые распространенные атаки.
Легален ли DeFi по всему миру?
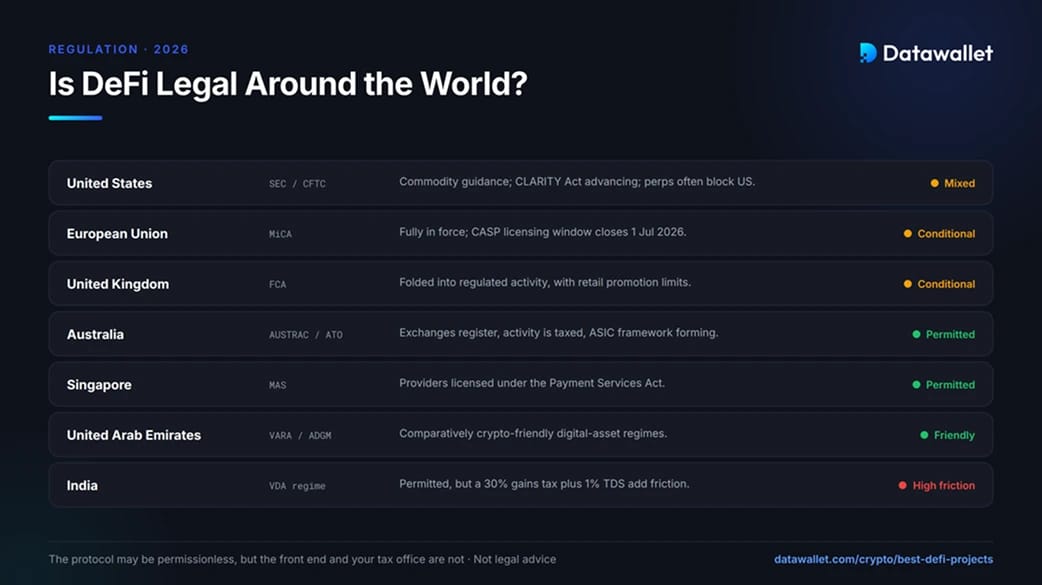
Использование DeFi в целом легально в большинстве крупных стран, но правила его предложения, маркетинга и налогообложения существенно различаются в зависимости от юрисдикции, а интерфейсы все чаще ограничивают доступ по географическому признаку. Заметки ниже представляют собой общий обзор, а не юридическую консультацию, поэтому уточняйте свою ситуацию у местного специалиста.
Как основные регионы подходят к DeFi в 2026 году:
- США: Меморандум SEC и CFTC от марта 2026 года перевел несколько ключевых активов в категорию сырьевых товаров, а закон CLARITY Act прошел банковский комитет Сената. Многие интерфейсы бессрочные контракты, включая Hyperliquid, по-прежнему блокируют пользователей из США.
- Европейский союз: Регламент MiCA полностью вступил в силу, а переходный период для получения лицензий завершается 1 июля 2026 года. Полностью децентрализованные протоколы находятся вне его текущей сферы действия, но интерфейсы и команды, ориентированные на пользователей из ЕС, могут под нее подпадать.
- Великобритания: Управление FCA включает криптовалюты в сферу регулируемой деятельности и ограничивает рекламу продуктов DeFi для розничных инвесторов, определяя то, что на законных основаниях может предлагаться пользователям из Великобритании.
- Австралия: Биржи регистрируются в AUSTRAC, налоговое ведомство ATO облагает налогом большинство операций с DeFi по мере их совершения, а комиссия ASIC разрабатывает нормативную базу для платформ, поэтому местным пользователям необходимо строго вести отчетность.
- Сингапур: Денежно-кредитное управление MAS лицензирует провайдеров в соответствии с Законом об платежных услугах, и интерфейсы, обслуживающие резидентов, могут нуждаться в авторизации, даже если сам протокол в ней не нуждается.
- Объединенные Арабские Эмираты: Регулирующие органы Дубая VARA и ADGM поддерживают относительно благоприятный для криптовалют режим, поэтому ряд команд DeFi размещают там свои операционные центры.
- Индия: Использование разрешено, но 30-процентный налог на прирост капитала от виртуальных цифровых активов вместе с однопроцентным сбором с транзакций создают серьезные препятствия для активных пользователей.
Для глобального пользователя протокол может быть не требующим разрешения, в то время как интерфейс и налоговый орган вашей страны — нет. Проверка обоих аспектов перед внесением средств избавит вас от проблем в будущем.
Риски использования проектов DeFi
Награды в DeFi сопряжены с иным набором рисков, чем хранение криптовалюты на бирже. Ознакомьтесь с ними, прежде чем направлять капитал в какой-либо протокол.
- Сбой смарт-контракта: Ошибка или уязвимость могут привести к опустошению протокола, даже если сеть работает исправно, поэтому аудиты и время работы на рынке имеют значение. Ознакомьтесь с нашим обзором компаний по аудиту смарт-контрактов.
- Риск листинговых активов: Рынки кредитования наследуют слабости токенов, которые они принимают, как показал эпизод с безнадежной задолженностью на Aave весной 2026 года.
- Риск liquidation: Заимствования и с кредитным плечом perps могут быть ликвидированы быстро в волатильных условиях, фиксируя убытки.
- Рефлексивность доходности: Стратегии, построенные на funding rates или закольцованном leverage, могут быстро сворачиваться при развороте рынка, нарушая привязку.
- Ошибки хранения: Самостоятельное хранение означает, что потерянная сид-фраза или вредоносное разрешение необратимы.
- Нормативные изменения и изменения доступа: Интерфейсы могут блокировать ваш регион по географическому признаку или проводить делистинг токенов без предварительного уведомления.
- Накопление ценности токена: Сильный протокол не гарантирует сильный токен, поскольку некоторые передают держателям лишь малую часть доходов.
Заключение
Лучшими DeFi-проектами в 2026 году стали те, которые продолжили работу после угасания стимулов. Hyperliquid лидирует, превращая ончейн perps в продукт, который соперничает с централизованными площадками, а остальные охватывают основы, действительно необходимые пользователям: кредитование через Aave и Morpho, staking через Lido, swap через Uniswap, доходность в долларах через Ethena и рынок реальных ставок через Pendle.
Ни один из них не лишен рисков, и самая высокая доходность несет в себе наибольшую хрупкость. Подбирайте протокол под свои задачи, начинайте с малого, держите активы на самостоятельное хранение и относитесь к любой заявленной доходности как к вопросу о том, откуда берутся деньги.