







什么是 Ethena?
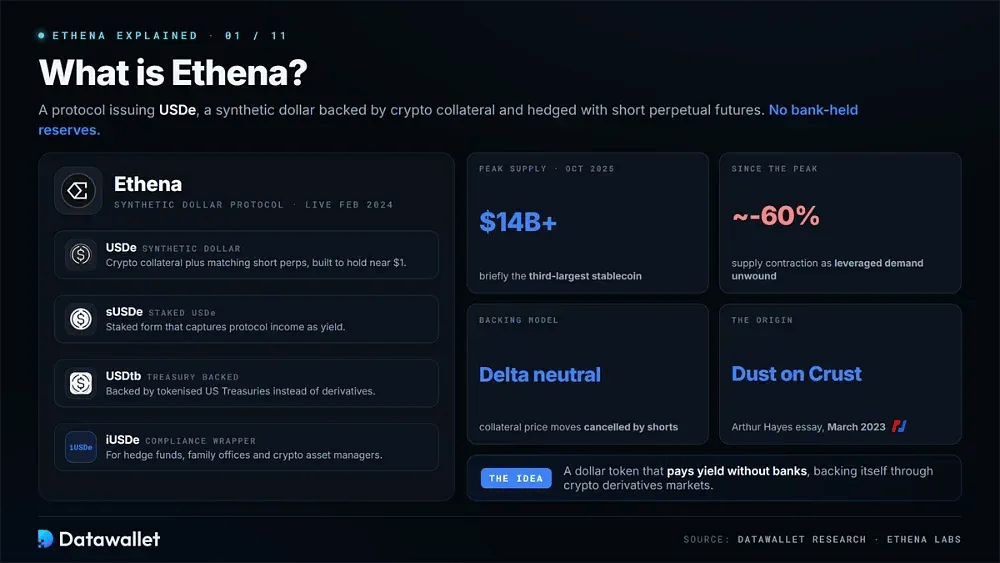
Ethena 提供一种计价为美元的代币,能够在不依赖银行持有准备金的情况下支付收益。其 USDe 合成美元由加密货币抵押品支持,并在永续合约市场中通过等额的空头头寸进行对冲。
Ethena Labs 于 2024 年 2 月推出了 USDe。该代币并非使用银行储备,而是通过加密货币衍生品来为自身提供支撑,其灵感源自 Arthur Hayes 于 2023 年 3 月发表的《Dust on Crust》一文。
除了 USDe 及其 staking 形式 sUSDe 外,Ethena 还发行了由代币化美债支持的 USDtb。它还提供了 iUSDe(一个旨在面向对冲基金、家族办公室和加密原生资产管理机构的合规包装版本)。
在 2025 年 10 月的峰值期,USDe 的流通供应量突破了 140 亿美元,并短暂成为第三大稳定币。随后,随着杠杆需求的去杠杆化以及 funding rate 收益的走弱,其供应量收缩了约 60%。
USDe 的运作原理
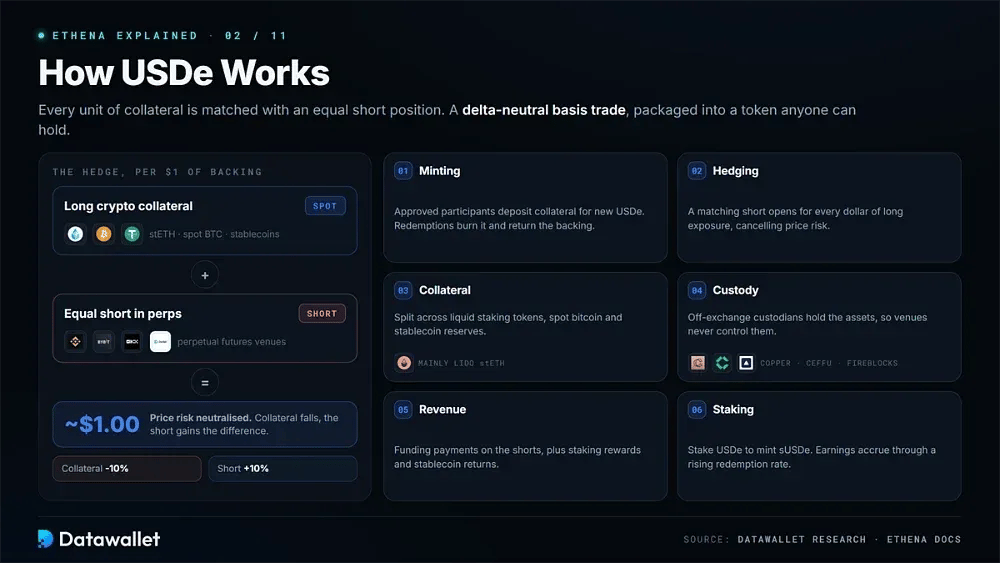
支撑 USDe 的每一单位加密货币抵押品都配有一笔等额的空头仓位,旨在对冲抵押品的价格波动。如果抵押品价值下跌,空头就会获利,从而抵消跌幅,并帮助 USDe 保持在 1 美元附近。
这是一种 Delta-Neutral 基差交易,是对冲基金和市商多年来一直在使用的一种策略,现已被打包成任何人都可以持有的代币。
其运行机制如下:
- 铸造:经批准的参与者存入稳定币或 staked ETH 等抵押品,以换取新发行的 USDe。赎回会销毁代币并退还底层抵押品。
- 对冲:针对每一美元的长仓加密货币风险敞口,Ethena 都会在永续合约中开立一个相匹配的空头仓位,并利用 Binance、Bybit、OKX 和 Deribit 等平台来中和价格风险。
- 抵押品:支撑资产分散在流动性质押代币(主要是Lido stETH)、spot 比特币和稳定币储备中。质押部分还会赚取 Ethereum 奖励。
- custodial:抵押品由 Copper、Ceffu 和 Fireblocks 等场外托管机构保管,从而防止交易所直接控制用于保障 USDe 安全的资产。
- 收入:该协议通过其空头仓位赚取 funding payments。staking 奖励以及作为支撑持有的稳定币储备所产生的回报提供了额外的收入。
- staking:USDe 持有者可以 stake 其代币以铸造 sUSDe。协议收益通过提高赎回率的方式累积,而不是将新代币存入持有者的钱包中。
对于想要了解完整运作机制的人,Ethena 的文档提供了涵盖每个步骤的图表。
sUSDe 如何赚取收益
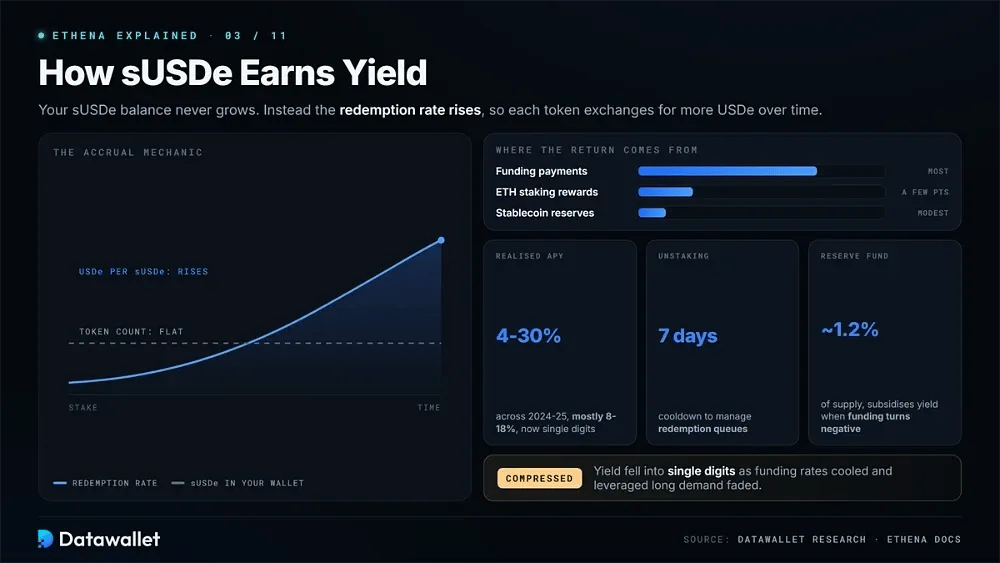
当 USDe 被 staking 时,它会转换为 sUSDe 并开始捕获协议收入。您余额中的 sUSDe 代币数量保持不变。相反,兑换率会上升,以便随着时间的推移,每个 sUSDe 可以兑换更多的 USDe。
大部分回报来自从空头永续头寸中收取的资金费率。抵押品的 Ethereum staking 奖励增加了一些百分点,而稳定币准备金则提供了适度的固定回报。
收益率已经大幅压缩。Realised APY在 2024 年和 2025 年期间大致在 4% 到 30% 之间波动,大部分时期在 8% 到 18% 之间。随着funding rates降温以及对杠杆多头头寸的需求减弱,它后来跌至个位数。
Unstaking 需要经过七天的冷静期,这是为了在市场压力期间管理赎回队列而引入的。Ethena 还将其部分收入保留在约占供应量 1.2% 的准备金中。当资金变为负数时,该基金可以补贴基准利率。
收益率为何下降
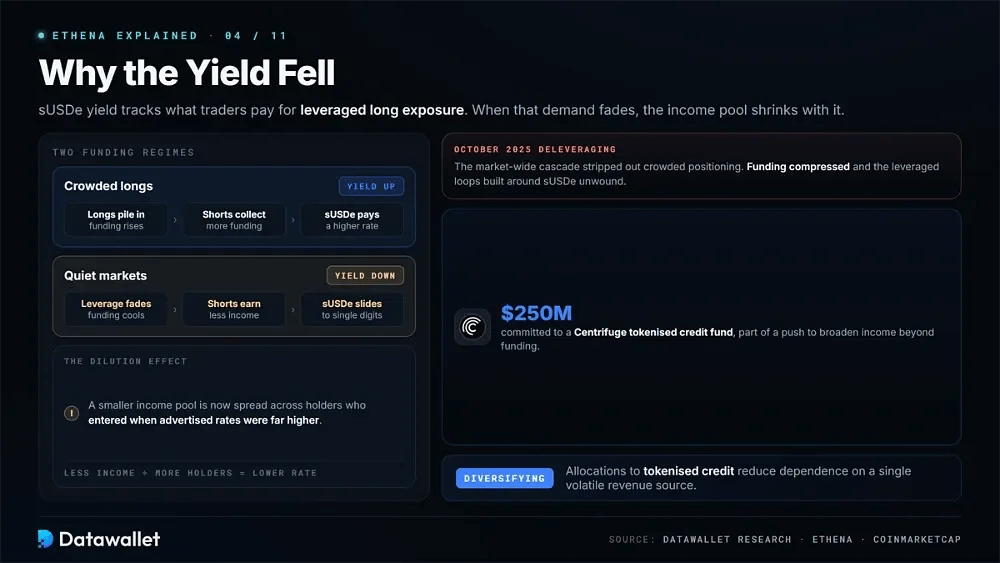
sUSDe 的收益率很大程度上取决于交易员愿意为杠杆多头敞口支付的费用。拥挤的多头头寸将funding rates推高,使 Ethena 的空头能够收取更多费用,并使 sUSDe 支付更多收益。在较安静的市场中,这种效果会逆转。
2025 年 10 月的去杠杆化清除了大量此类头寸。funding rates被压缩,围绕 sUSDe 构建的杠杆循环被解除。与此同时,较小的收入池被分摊给那些在宣传利率高得多时入场的持有者。
此后,Ethena 拓宽了其收入来源。该协议一直在向代币化信贷allocating capital,包括向 Centrifuge 基金承诺投资 2.5 亿美元,从而减少了对单一波动性收入来源的依赖。
什么是 USDtb?
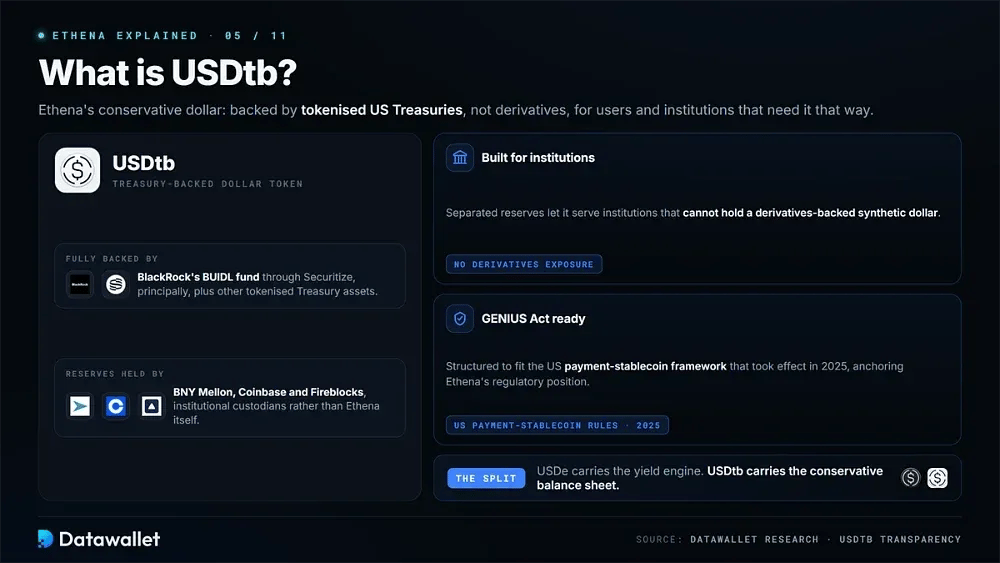
对于倾向于由国债而非衍生品支持的美元代币的用户,USDtb 是 Ethena 更为保守的产品。它由代币化的美国国债资产fully backed,主要通过 Securitize 持有 BlackRock 的 BUIDL 基金。
包括 BNY Mellon、Coinbase 和 Fireblocks 在内的机构托管人持有准备金,而不是 Ethena 本身。这种分离使 USDtb 能够服务于无法持有衍生品支持的合成美元的机构。
该产品还支持 Ethena 在美国的监管定位。USDtb 的结构旨在符合 2025 年生效的针对支付稳定币的GENIUS Act框架。
USDe 与其他稳定币的对比
USDe 属于不同于大多数人已经持有的stablecoins的类别。比较它们的结构会使权衡取舍更加清晰。
USDe 与法币支持的稳定币
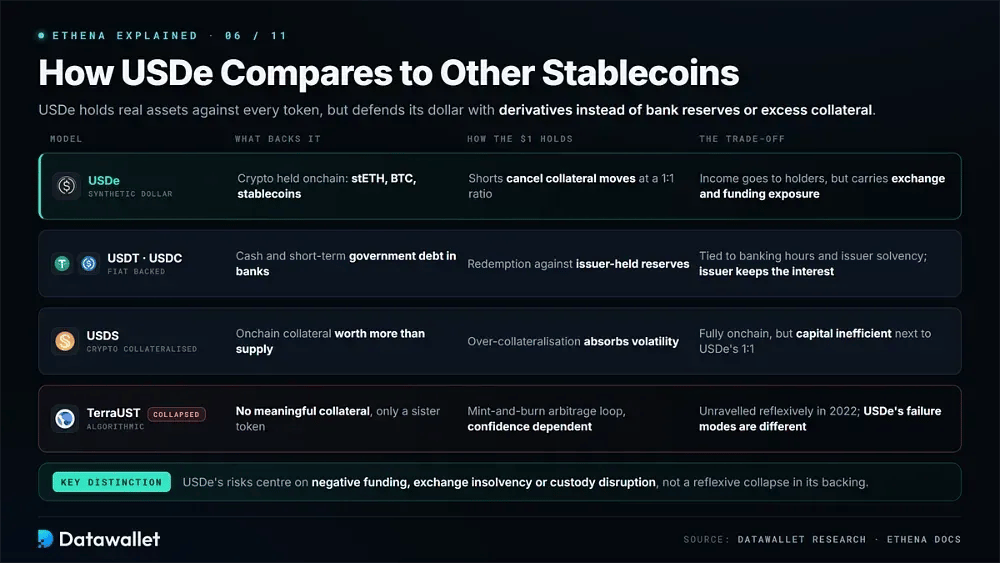
USDT 和 USDC 将现金和短期政府债务存放在银行账户中,将其与银行营业时间、司法管辖区和发行人偿付能力绑定。而 USDe 则在链上持有加密货币,并通过衍生品抵消其价格敞口。
法币支持的发行人保留其准备金产生的利息。Ethena 将其收入传递给 sUSDe 持有者,但 USDe 也承载了 USDC 所没有的交易所和资金敞口。
USDe 与加密货币抵押的稳定币
Sky 的 USDS(前身为 MakerDAO 的 DAI)要求用户存入价值高于其铸造稳定币的抵押品。USDe 能够以一比一的比例运行,是因为其对冲机制中和了波动性,而不是依赖超额抵押缓冲垫。
这种结构提高了资本效率。这也意味着 Ethena 依赖中心化交易所来维持其对冲,从而产生了完全链上抵押品金库所能避免的对手方风险敞口。
USDe 与算法稳定币
将 USDe 与 TerraUST 进行比较,会忽视它们在设计上的一个关键区别。Terra 没有实质性的抵押品,而是依靠与姐妹代币的铸造与销毁套利循环来维护其锚定汇率。当信心崩盘时,该系统随之解体。
USDe 为其发行的每一枚代币持有真实资产。因此,它的失效模式主要集中在长期负费率、交易所破产或托管中断,而不是其支撑的反射性崩盘。
ENA 代币经济学
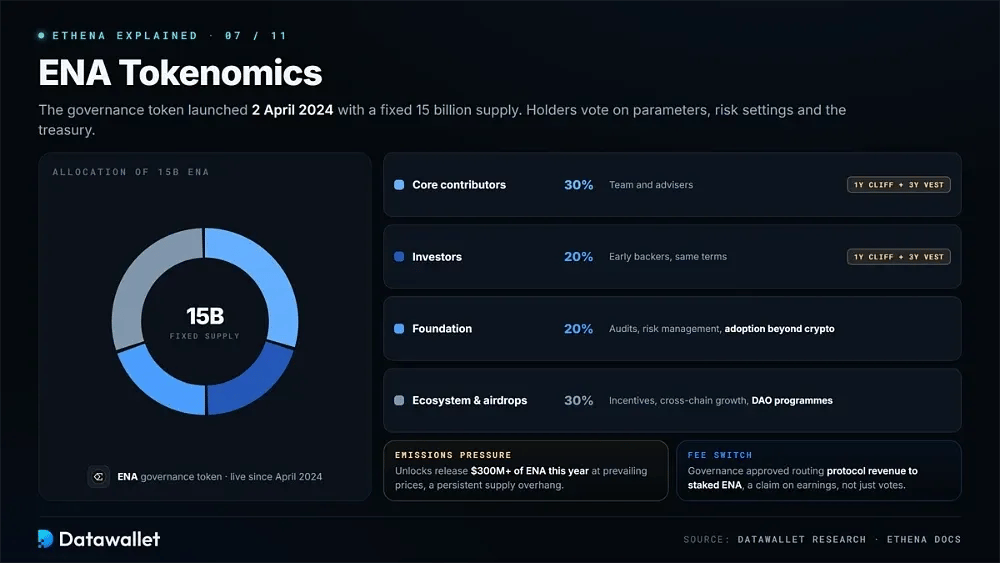
ENA 是 Ethena 的治理代币。它于 2024 年 4 月 2 日推出,固定供应量为 150 亿枚,持有人可对协议参数、风险设置和国库决策进行投票。
分配方案分为四个部分:
- 核心贡献者(30%):预留给 Ethena Labs 团队和顾问,设有一年断崖期,随后进行三年线性释放。
- 投资者(20%):分配给早期支持者,采用相同的断崖期和释放条款,使其时间表与协议的发展保持一致。
- 基金会(20%):用于审计、风险管理以及将 USDe 的采用范围扩大到加密原生市场之外的努力。
- 生态系统与空投(30%):支持激励活动、跨链扩展、交易所合作以及后期的 DAO 控制计划。
- 抛压:按当前价格计算,预定的解锁将在当年释放价值超过 3.03 亿美元的 ENA,为该代币造成持续的供应过剩。
- 费用开关:治理层批准将协议收入发送给质押的 ENA,赋予该代币一种旨在提供收益索取权而非仅有投票权的机制。
ENA 价格与费用开关
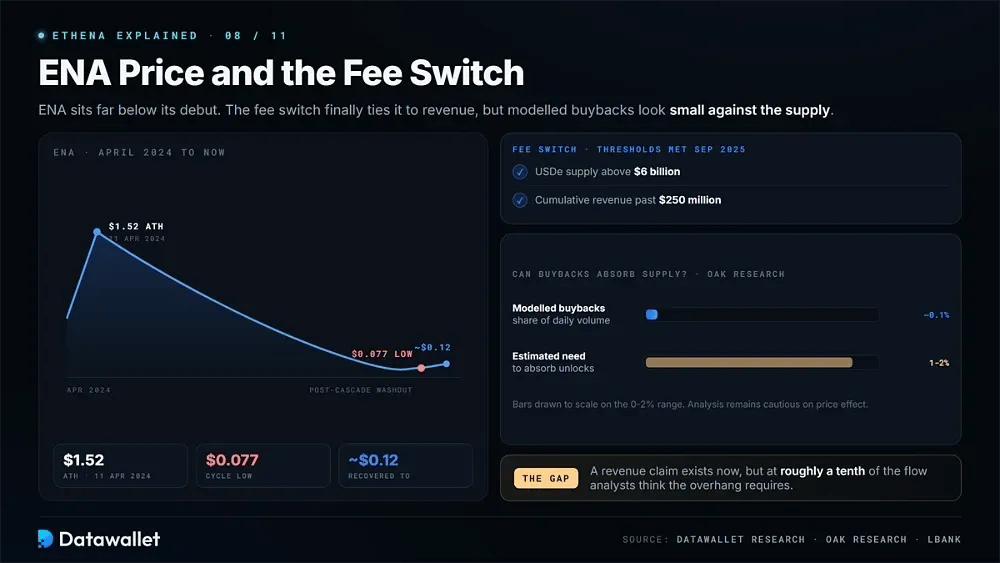
ENA 远低于其首次亮相时的水平。该代币在 2024 年 4 月 11 日达到了 1.52 美元的历史最高价。两年后,在暴跌后的洗盘期间,它触底于 0.077 美元附近,随后回升至约 0.12 美元。
费用开关解决了该代币此前缺乏与收入直接联系的问题。激活该功能需要 USDe 供应量超过 60 亿美元,且累计协议收入超过 2.5 亿美元,Ethena 表示其已于 2025 年 9 月达到了这些阈值。
独立分析对潜在的价格影响保持谨慎。OAK Research 模拟了回购情况,回购量约占 ENA 日交易量的 0.1%,远低于其估计吸收供应所需的 1% 至 2%。
Converge 与机构扩展
Converge 将 Ethena 从一个协议延伸为基础设施。该区块链与代币化公司 Securitize 合作构建,旨在将受监管的机构资本引入由 Ethena 控制的轨道上。
USDe 和 USDtb 是该链的原生结算资产。这使得代币化资产和传统金融资本能够与 Ethena 现有的 DeFi 业务并存,而 iUSDe 则为机构参与提供了所需的合规包装。
Ethena 与公开股票市场也有着单独的联系。在经过 8.9 亿美元的 PIPE 融资后,StablecoinX 于 2026 年 6 月 26 日在纳斯达克开始交易,股票代码为 USDE。其国库持有大约 20% 流通中的 ENA。
这种集中度是围绕该载体争论的核心。一家围绕单一 DeFi protocol 风险敞口建立的上市公链为机构提供了一条切入该论点的直接途径,但也意味着代币供应量的五分之一集中在了一个资产负债表上。
Ethena 风险
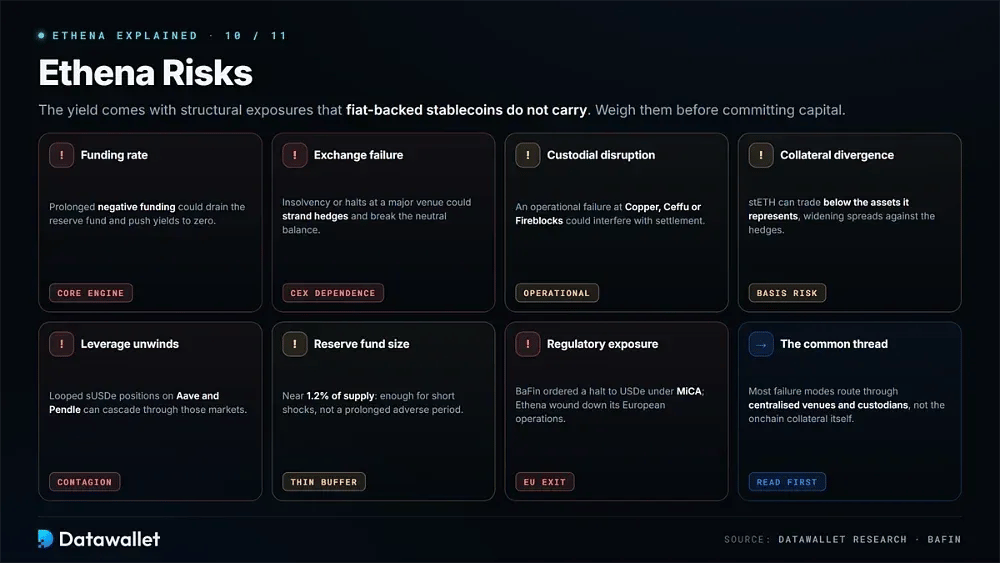
Ethena 的 yield 引入了普通法定货币支撑的稳定币所不具备的结构性风险敞口。在投入资本之前请考虑以下几点:
- funding rate 风险:回报取决于永续空头仓位带来的正 funding rate。如果长期出现负 funding rate,可能会耗尽储备基金,并将 sUSDe 的 yield 推向零。
- 交易所故障:Ethena 的对冲操作在中心化平台上运行。主要交易所的破产或交易暂停可能会导致仓位陷入困境,并破坏 Delta-Neutral 的平衡。
- custodial 中断:场外托管机构持有抵押品。涉及 Copper、Ceffu 或 Fireblocks 的运营故障可能会干扰结算,尽管交易所并不控制这些资产。
- 抵押品分化:诸如 stETH 等流动性质押代币的交易价格可能会低于其所代表资产的价值,从而扩大与用于对冲的衍生品之间的价差。
- 杠杆解除:大型 sUSDe 头寸被用于 Aave 和 Pendle 等平台上的循环借贷策略。快速解除可能会在这些市场中引发连锁反应。
- 储备基金规模:应对负 funding rate 的缓冲垫保持在供应量的 1.2% 左右,这足以吸收较短期的冲击,而无法应对长期的不利时期。
- 监管风险:德国 BaFin 下令 Ethena GmbH 停止根据 MiCA 规则提供 USDe,导致该 protocol 逐步关闭其欧洲业务。
2025 年 10 月的脱锚事件说明了什么
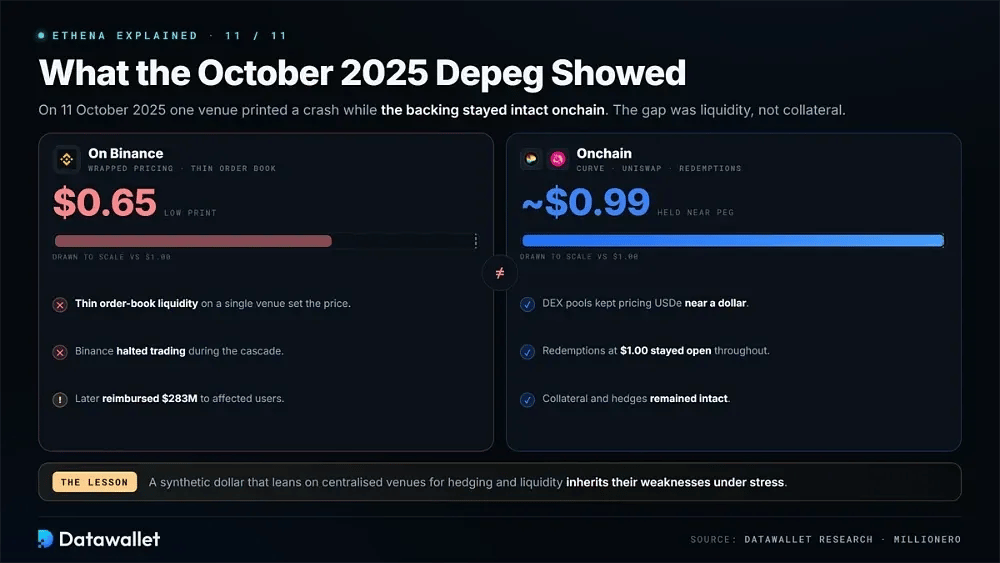
在 2025 年 10 月 11 日市场全面剧烈抛售期间,USDe 在 Binance 上的最低跌至 0.65 美元。链上市场则呈现出不同的景象:USDe 在 Curve 和 Uniswap 上保持在 0.99 美元附近,并且仍然可以按 1 美元兑换。
价格差距源于单一交易场所内薄弱的订单簿流动性和包装代币定价,而非 USDe 支撑的失败。Binance 暂停了交易,随后向受影响的用户赔偿了 2.83 亿美元。
即便拥有完好的链上抵押品,一种依赖中心化场所进行对冲和二级流动性的合成美元,在压力时期仍然容易受到其弱点的影响。
最后总结
Ethena 呈现的是一种权衡,而非免费午餐。作为获得向持有人而非发行人支付收益的美元代币的代价,用户需要接受衍生品风险敞口、交易所对手方风险以及可变收入。
这种交易在过去一年中得到了检验。供应量从峰值下降了约 60%,收益率跌至个位数,一家欧洲监管机构将该协议挤出了该市场。经历了这些事件后,该机制依然坚挺。
下一阶段取决于 Converge、USDtb 和代币化信贷能否产生与更广泛的 DeFi leverage周期关联度较低的收入。任何持有 sUSDe 的人应继续跟踪 funding rate,并将其回报与其他稳定币收益进行比较。
