
من هو Tarek Mansour؟
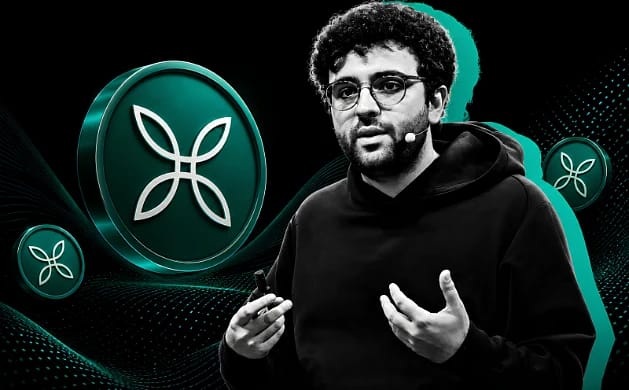
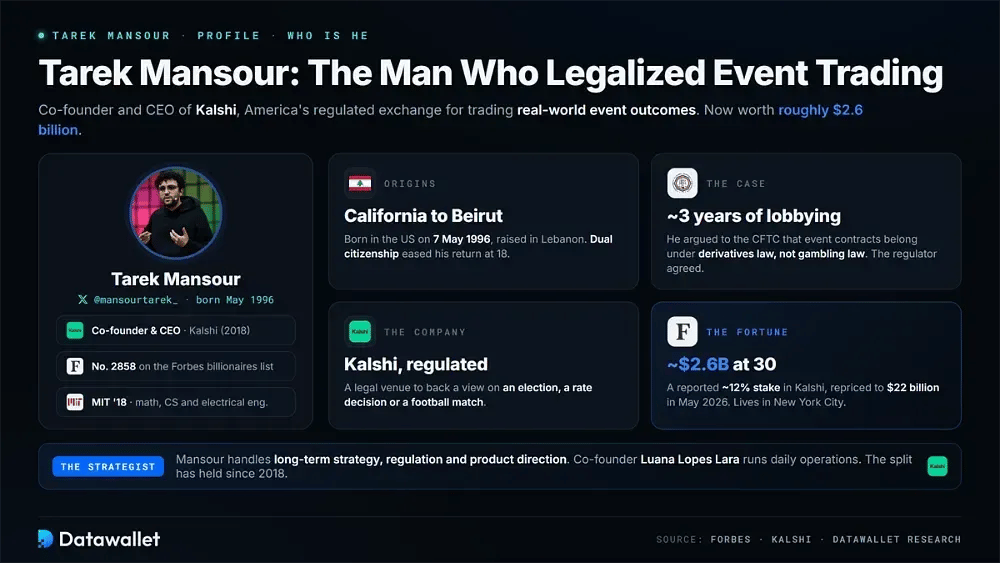
Tarek Mansour هو المؤسس المشارك والرئيس التنفيذي لشركة Kalshi، وهي منصة تداول أمريكية لشراء وبيع عقود على أحداث مستقبلية. وعمليًا، توفر للناس مكانًا قانونيًا لتبني رأي بشأن انتخابات أو قرار بشأن سعر الفائدة أو مباراة كرة قدم.
وُلد في كاليفورنيا ونشأ في لبنان قبل أن يعود إلى الولايات المتحدة للدراسة في MIT. ثم أمضى Mansour نحو ثلاث سنوات يحاول إقناع هيئة تداول السلع الآجلة بأن عقود الأحداث ينبغي أن تخضع لقانون المشتقات لا لقانون القمار.
في Kalshi، يشرف على الاستراتيجية بعيدة المدى والتنظيم وتوجه المنتج. أما المؤسسة المشاركة Luana Lopes Lara فتتولى العمليات اليومية. وتضعه Forbes في المرتبة 2858 على قائمتها للمليارديرات.
يحافظ Mansour على خصوصية حياته العائلية، ويقيم في مدينة نيويورك وينشر تعليقاته على X باسم @mansourtarek_.
خلفية Tarek Mansour
بدأ طريق Mansour إلى Kalshi في فصل دراسي ببيروت، ومرّ عبر MIT واثنتين من أشد قاعات التداول تنافسية في عالم المال، ثم قاده إلى منصة التداول التي أمضى سنوات في جعلها قانونية.
النشأة والتعليم
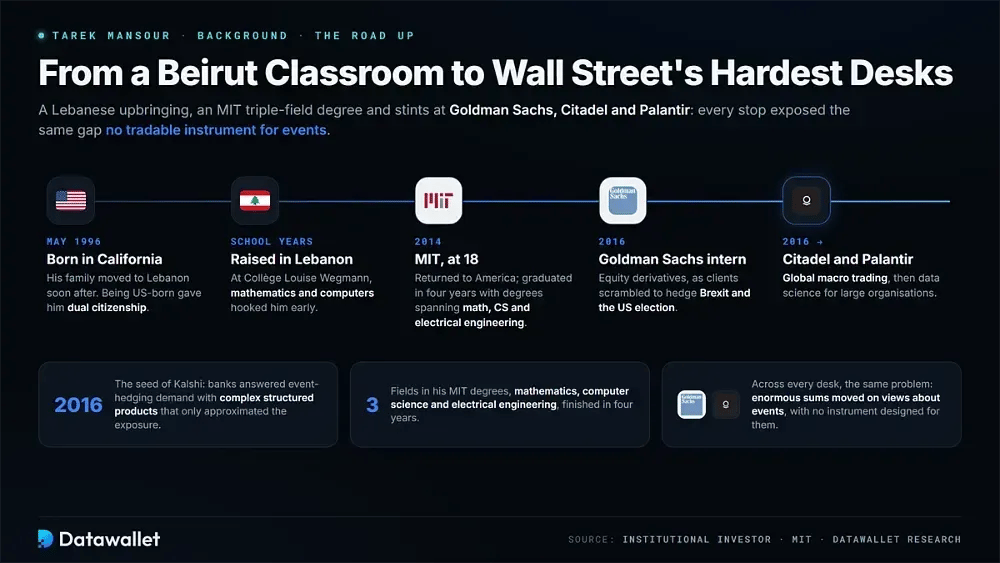
وُلد في كاليفورنيا في 7 مايو 1996. انتقلت عائلته إلى لبنان بعد ذلك بوقت قصير، حيث التحق بمدرسة Collège Louise Wegmann. وقد منحه مولده في كاليفورنيا جنسية مزدوجة وسهّل عودته لاحقًا.
اهتم بالرياضيات والحواسيب منذ سن مبكرة. وفي عام 2014 عاد إلى أمريكا للدراسة في MIT، وتخرج بعد أربع سنوات بدرجات تشمل الرياضيات وعلوم الحاسوب والهندسة الكهربائية.
قاعات التداول وفجوة التحوط
ظهرت فكرة Kalshi خلال تدريب في مشتقات الأسهم لدى Goldman Sachs في 2016. كانت المؤسسات تريد حماية من Brexit والسباق الرئاسي الأمريكي. فردّت البنوك ببيع منتجات مهيكلة معقدة لا تقارب تلك المخاطر إلا تقريبًا.
عمل Mansour لاحقًا في تداول الاقتصاد الكلي العالمي لدى Citadel وفي Palantir، حيث طبّق علم البيانات على منظمات كبيرة. وفي تلك المواقع رأى المشكلة نفسها: مبالغ ضخمة تتحرك بناءً على آراء حول أحداث، ومع ذلك لا توجد أداة قابلة للتداول مصممة لها.
كيف أنشأ Tarek Mansour شركة Kalshi؟
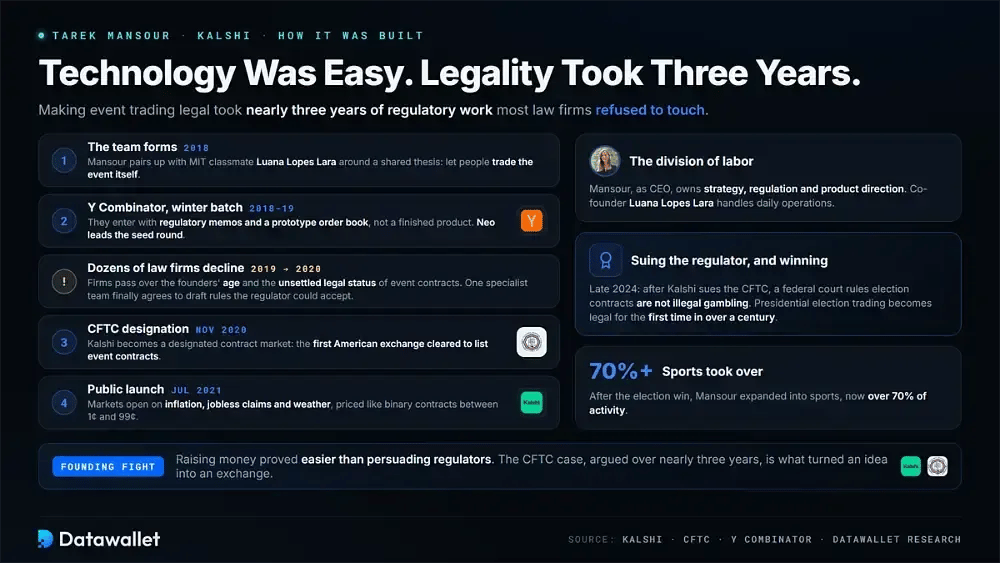
لم تكن التقنية العقبة الرئيسية. فقبل أن تتمكن Kalshi من إدراج عقد واحد، تطلّب جعل تداول الأحداث قانونيًا نحو ثلاث سنوات من العمل التنظيمي.
تعاون Mansour مع زميلته في MIT، Luana Lopes Lara، في 2018. وفي ذلك الشتاء انضما إلى برنامج Y Combinator للتسريع بمذكرات تنظيمية ونموذج أولي لدفتر الأوامر بدلًا من منتج جاهز، وقاد Neo جولة التمويل الأولية.
تبيّن أن جمع المال أسهل من إقناع الجهات التنظيمية. فقد رفضت عشرات مكاتب المحاماة العمل بسبب صغر سن المؤسسين وعدم استقرار الوضع القانوني لعقود الأحداث. وفي النهاية وافق فريق متخصص على صياغة قواعد يمكن للجهة التنظيمية قبولها.
أسفرت العملية عن حصول Kalshi على تصنيف سوق عقود في نوفمبر 2020. وبذلك أصبحت أول منصة تداول أمريكية مرخّص لها بإدراج عقود الأحداث. وفُتحت المنصة للجمهور في يوليو التالي بأسواق تغطي التضخم وطلبات إعانة البطالة والطقس.
الفوز في معركة عقود الانتخابات
جاء الاختراق التجاري لـ Kalshi بعد أن رفعت الشركة دعوى ضد الجهة المنظمة لها. ففي أواخر 2024، قضت محكمة فيدرالية بأن عقود الانتخابات لا تُعد قمارًا غير قانوني، ما أجبر الوكالة على التخلي عن معارضتها.
للمرة الأولى منذ أكثر من قرن، أصبح تداول الانتخابات الرئاسية قانونيًا. وارتفع حجم التداول بقوة خلال تصويت نوفمبر ذاك. ثم توسع Mansour نحو الرياضة، التي تمثل الآن أكثر من 70% من النشاط على المنصة.
صافي ثروة Tarek Mansour في 2026
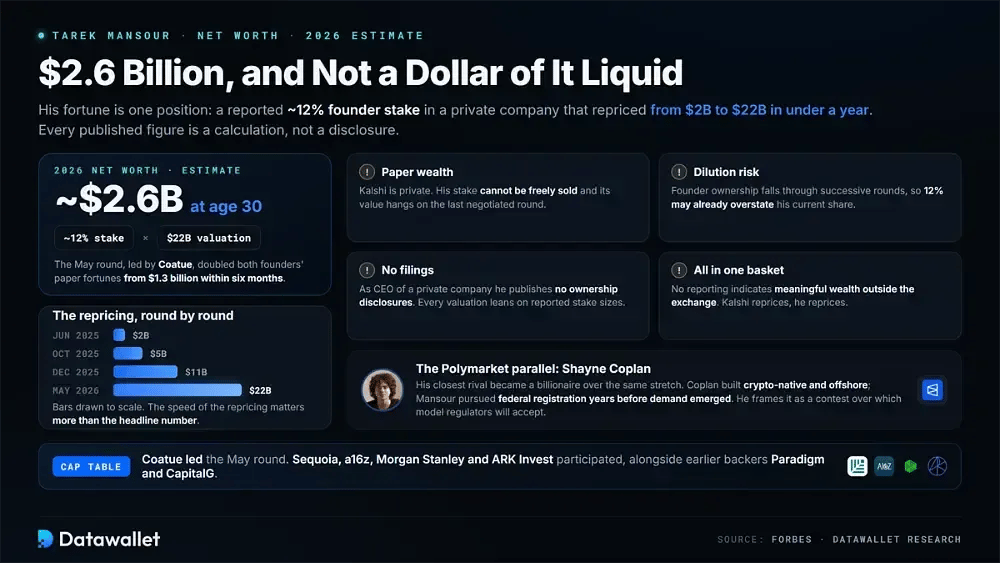
يُقدَّر صافي الثروة لدى Tarek Mansour بنحو 2.6 مليار دولار في 2026. ويرتبط معظمه تقريبًا بحصته في شركة خاصة، لا بأصول يمكنه بيعها بسهولة. ولا تُعد أي من الأرقام المنشورة إفصاحًا؛ فكل منها مجرد حساب.
تقوم ثروته على عدد قليل من المدخلات الموثقة:
- حصة المؤسس: تقدّر Forbes أنه يملك نحو 12% من Kalshi، دون أي تقارير تشير إلى ثروة مهمة خارج منصة التداول.
- أحدث تقييم: جولة التمويل في مايو قيّمت Kalshi بمبلغ 22 مليار دولار، مما ضاعف الثروات الورقية للمؤسسين من 1.3 مليار دولار خلال ستة أشهر.
- قائمة المستثمرين: قادت Coatue الجولة. كما شاركت Sequoia Capital وAndreessen Horowitz وMorgan Stanley وARK Invest، إلى جانب الداعمين السابقين Paradigm وCapitalG.
- ثروة ورقية: لأن Kalshi ما زالت شركة خاصة، لا يستطيع Mansour بيع حصته بحرية، وتعتمد قيمتها على أحدث جولة تمويل جرى التفاوض عليها.
- خطر التخفيف: عادةً ما تنخفض ملكية المؤسسين عبر جولات التمويل المتتالية، لذا قد يكون تقدير 12% مبالغًا فيه أصلًا لحصته الحالية.
- لا إفصاحات: بصفته رئيسًا تنفيذيًا لشركة خاصة، لا ينشر Mansour إفصاحات عن الملكية. لذلك يعتمد أي تقييم على أحجام الحصص المُعلنة في التقارير.
الأهم من الرقم الرئيسي هو سرعة إعادة تقييم Kalshi. فقد قُيّمت الشركة بمبلغ 2 مليار دولار في يونيو 2025، وارتفعت إلى 5 مليارات دولار بحلول أكتوبر، وبلغت 11 مليار دولار في ديسمبر قبل أن تتضاعف مجددًا في الربيع.
مقارنة بين Mansour وCoplan
أقرب منافس لـ Mansour هو Shayne Coplan من Polymarket، الذي أصبح مليارديرًا خلال فترة مماثلة. ويصف Mansour منافستهما بأنها صراع حول النموذج الذي ستقبله الجهات التنظيمية والمؤسسات في النهاية.
تطورت بنيتاهما في اتجاهين متعاكسين. فقد بنى Coplan منصة أصلها من عالم العملات المشفرة تسوّي المعاملات بعملات مستقرة وتعمل خارج البلاد قبل دخول أمريكا. أما Mansour، في المقابل، فسعى إلى التسجيل الفيدرالي قبل سنوات من ظهور الطلب. ويشرح مقارنتنا بين Polymarket وKalshi الفروق العملية.
ما الذي يقود نمو Kalshi؟
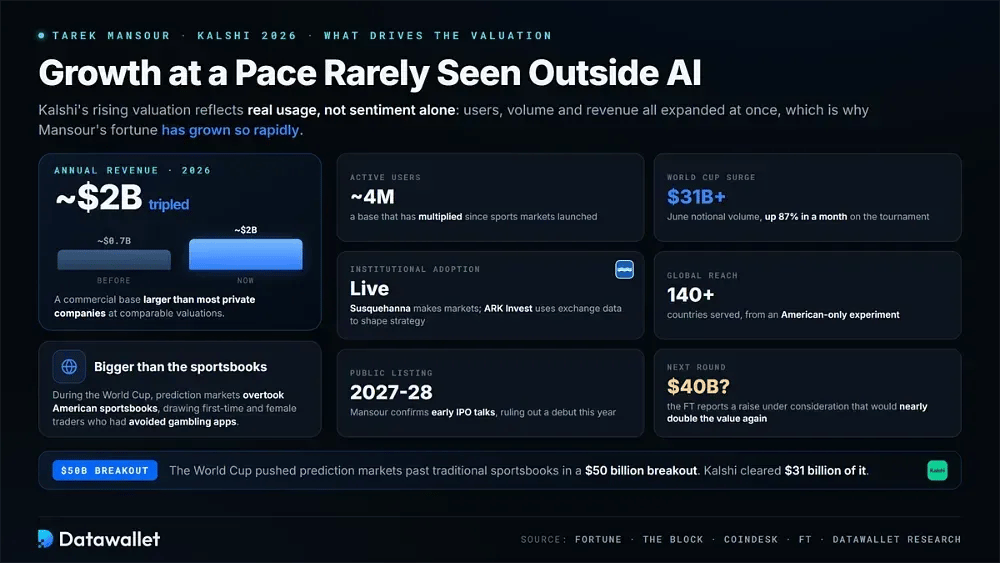
يعكس ارتفاع تقييم Kalshi استخدامًا فعليًا وليس مجرد معنويات السوق، وهو ما يساعد على تفسير النمو السريع لثروة Mansour. فقد توسعت أعداد المستخدمين وحجم التداول والإيرادات بوتيرة نادرًا ما تُرى خارج قطاع الذكاء الاصطناعي.
تدفع عدة عوامل نمو الشركة إلى الأمام:
- حجم الإيرادات: تضاعفت الإيرادات ثلاث مرات لتبلغ نحو 2 مليار دولار، ما يمنح منصة التداول قاعدة تجارية أكبر من معظم الشركات الخاصة ذات التقييمات المماثلة.
- قاعدة المستخدمين: تفيد Kalshi بأن لديها نحو أربعة ملايين مستخدم نشط. وقد تضاعفت هذه القاعدة منذ أن أطلقت المنصة أسواق الرياضة.
- طفرة كأس العالم: خلال يونيو، قامت منصة التداول بمقاصة أكثر من 31 مليار دولار من حجم التداول الاسمي، بزيادة شهرية بلغت 87% بدفع من كأس العالم.
- التقاطع مع sportsbook: تفوقت أسواق التنبؤ على sportsbooks الأمريكية خلال تلك الفترة. كما جذبت متداولين جددًا ومتداولات كنّ يتجنبن سابقًا تطبيقات المقامرة.
- التبني المؤسسي: تعمل Susquehanna بصفة صانع السوق وتوفر السيولة. وتستخدم ARK Invest بيانات منصة التداول لصياغة استراتيجيتها وطلب أسواق جديدة.
- الانتشار العالمي: أصبحت المنصة، التي بدأت كتجربة أمريكية فقط، متاحة الآن للمتداولين في أكثر من 140 دولة.
- الإدراج في البورصة: أكد Mansour إجراء مناقشات أولية بشأن IPO، مستبعدًا الظهور الأول هذا العام ومشيرًا بدلًا من ذلك إلى 2027 أو 2028.
أفادت صحيفة Financial Times هذا الصيف بأن Kalshi تدرس جولة جديدة لجمع رأس المال بتقييم 40 مليار دولار. ومن شأن هذه الجولة أن تضاعف قيمة الشركة تقريبًا مرة أخرى في غضون أشهر.
التوسع في البرازيل
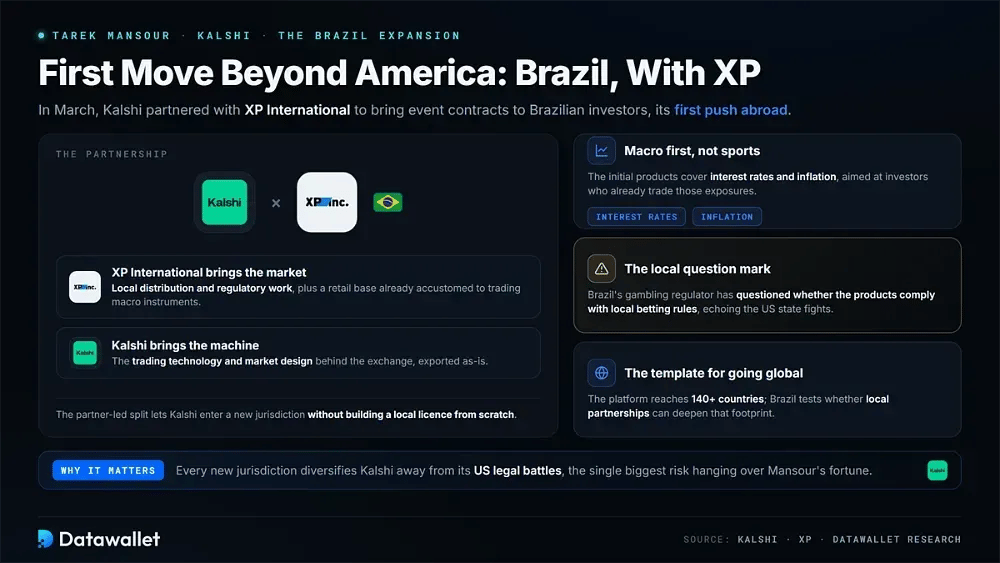
اتخذت Kalshi أولى خطواتها خارج أمريكا في مارس عبر شراكة مع XP International تتيح عقود الأحداث للمستثمرين البرازيليين. وتتولى XP التوزيع المحلي والأعمال التنظيمية، بينما توفر Kalshi تقنية التداول وتصميم الأسواق.
تركز المنتجات الأولية على أسعار الفائدة والتضخم بدلًا من الرياضة. وهي تستهدف قاعدة من المستثمرين الأفراد المعتادين أصلًا على تداول الأدوات الاقتصادية الكلية. وقد تساءلت هيئة تنظيم المقامرة في البرازيل عما إذا كانت المنتجات تتوافق مع قواعد المراهنات المحلية.
المعارك التنظيمية والقانونية لـ Kalshi
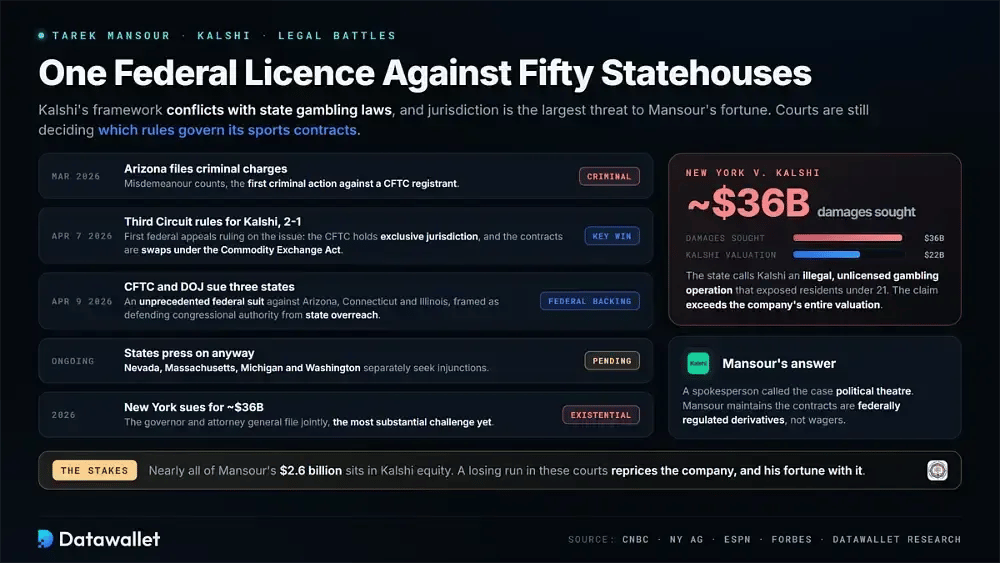
يشكل الاختصاص القضائي أكبر تهديد لثروة Mansour. تعمل Kalshi بموجب ترخيص اتحادي، لكن هذا الإطار يتعارض مع قوانين المقامرة في الولايات. ولا تزال المحاكم في أنحاء البلاد تحدد القواعد التي تحكم عقودها الرياضية.
جاء انتصار كبير في أبريل، عندما قضت الدائرة الثالثة بأغلبية 2-1 بأن هيئة تداول السلع الآجلة تتمتع باختصاص حصري على تلك العقود. وكان ذلك أول حكم استئناف اتحادي في هذه المسألة، واعتبر العقود مبادلات بموجب قانون بورصة السلع.
ثم اتخذت الوكالات الاتحادية إجراءات خاصة بها. فقد رفعت الهيئة التنظيمية ووزارة العدل دعوى ضد أريزونا وكونيتيكت وإلينوي، وهي خطوة غير مسبوقة قُدمت بوصفها دفاعًا عن سلطة الكونغرس في مواجهة تجاوز الولايات.
واصلت الولايات الإنفاذ رغم ذلك. فقد رفعت أريزونا في مارس تهمًا جنائية بجنح، في أول إجراء من هذا النوع ضد جهة مسجلة لدى CFTC. وسعت نيفادا وماساتشوستس وميشيغان وواشنطن كلٌّ على حدة إلى استصدار أوامر قضائية.
الدعوى القضائية في نيويورك
شنت نيويورك التحدي الأكبر عبر مقاضاة Kalshi. ووصف المدعي العام المنصة بأنها عملية مقامرة غير قانونية وغير مرخصة عرّضت المقيمين دون السن القانونية للمراهنة في الولاية، وهي 21 عامًا، لأضرار مالية.
وفقًا لوثائق المحكمة، تطالب الولاية بتعويضات تبلغ نحو 36 مليار دولار، أي أكثر من تقييم Kalshi بأكمله. ووصف متحدث باسم الشركة القضية بأنها مسرحية سياسية. ويواصل Mansour التأكيد على أن العقود مشتقات خاضعة للتنظيم الاتحادي.
الانتقادات حول Kalshi الخاصة بـ Tarek
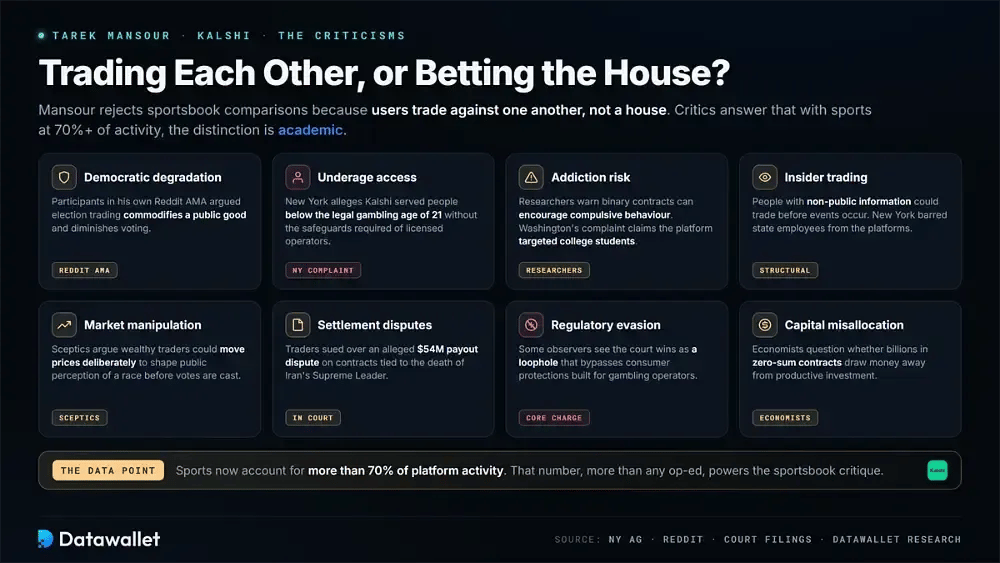
يرفض Mansour المقارنة مع sportsbooks لأن مستخدمي Kalshi يتداولون ضد بعضهم بعضًا وليس ضد جهة تحدد الاحتمالات. ويرد المنتقدون بأن الرياضة تشكل الآن معظم نشاط المنصة، ما يجعل هذا التمييز نظريًا في نظر الجهات التنظيمية والمدافعين عن المستهلكين.
تشمل الاعتراضات الأخلاقية والقانونية المتكررة ما يلي:
- تدهور الديمقراطية: جادل المشاركون في جلسة أسئلة وأجوبة على Reddit بأن تداول الانتخابات يحول منفعة عامة إلى سلعة ويقلل من قيمة التصويت.
- وصول القاصرين: تزعم نيويورك أن Kalshi خدمت أشخاصًا دون السن القانونية للمقامرة في الولاية دون تطبيق الضمانات المطلوبة من المشغلين المرخصين.
- خطر الإدمان: يحذر باحثون من أن العقود الثنائية قد تشجع على السلوك القهري. كما زعمت شكوى واشنطن أن المنصة استهدفت طلاب الجامعات.
- التداول بناءً على معلومات داخلية: يخشى المسؤولون أن يتداول أشخاص لديهم معلومات غير معلنة قبل وقوع الأحداث، ما دفع نيويورك إلى منع موظفي الولاية من استخدام هذه المنصات.
- التلاعب بالسوق: يرى المشككون أن متداولين أثرياء قد يحركون الأسعار عمدًا للتأثير في تصورات الجمهور عن سباق انتخابي قبل الإدلاء بالأصوات.
- نزاعات التسوية: رفع متداولون دعوى بشأن نزاع مزعوم حول مدفوعات بقيمة 54 مليون دولار يتعلق بعقود على وفاة المرشد الأعلى لإيران، ما أثار تساؤلات حول معايير الحسم.
- التحايل التنظيمي: يرى بعض المراقبين أن انتصارات Kalshi القضائية ثغرة تتجاوز حمايات المستهلك المقررة لمشغلي المقامرة.
- سوء تخصيص رأس المال: تساءل اقتصاديون عما إذا كان توجيه مليارات إلى عقود صفرية المحصلة يسحب الأموال من الاستثمار المنتج.
الخلاصة
حوّل Mansour ملاحظة من غرفة سكن جامعي حول مخاطر مسعّرة بشكل سيئ إلى منصة تداول بقيمة 22 مليار دولار. وقبل عيد ميلاده الحادي والثلاثين، كانت حصته الشخصية تساوي نحو 2.6 مليار دولار.
يعتمد جزء كبير من تلك القيمة على مسألة واحدة لم تُحسم. فتقييم Kalshi يفترض أن أولوية القانون الاتحادي ستصمد، بينما لا يزال القضاة يقررون ما إذا كانت عقودها مشتقات أم رهانات بغطاء قانوني.
أصبح الصبر التنظيمي الذي سمح لـ Kalshi بالوجود أهم أصولها. فإذا صمدت أولوية القانون الاتحادي، يكون Mansour قد كتب فعليًا قواعد فئة أصول جديدة. وإذا فشلت، ستواجه أكبر سوق تنبؤ في أمريكا من حيث القيمة خمسين مشكلة ترخيص منفصلة بين عشية وضحاها.