من هي Luana Lopes Lara؟
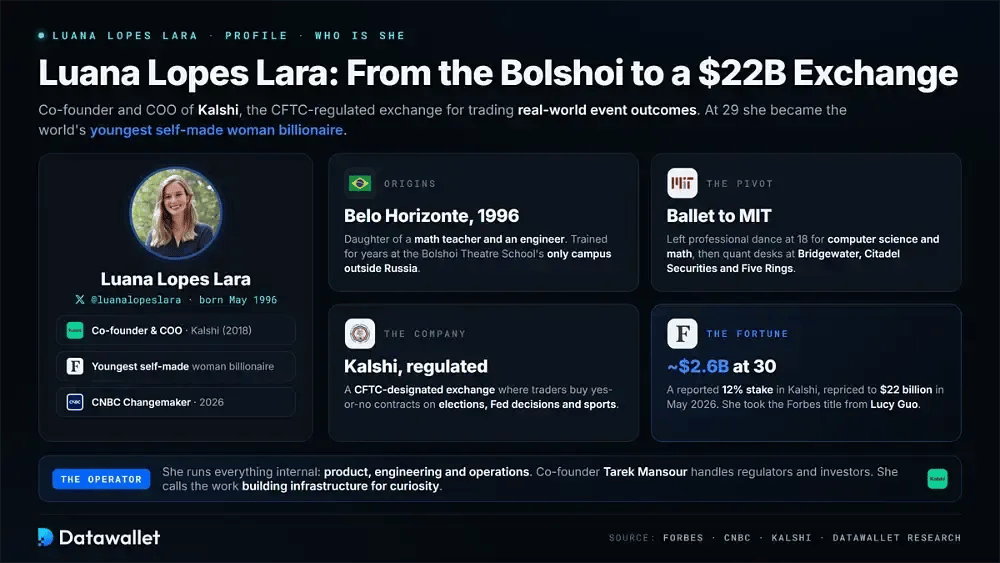
Luana Lopes Lara رائدة أعمال عمرها 30 عامًا، وهي الشريكة المؤسسة والمديرة التنفيذية للعمليات في Kalshi، وهي منصة تداول خاضعة لتنظيم CFTC يشتري فيها المتداولون ويبيعون عقودًا على نتائج أحداث واقعية، من الانتخابات إلى قرارات الاحتياطي الفيدرالي.
وُلدت في بيلو هوريزونتي، وقضت سنوات مراهقتها في تدريب مكثف على الباليه في الحرم الوحيد لمدرسة مسرح البولشوي خارج روسيا، قبل أن تتحول إلى علوم الحاسوب في MIT. ويشكّل هذا المزيج من الانضباط الفني والدقة التقنية سمعتها كمديرة منهجية.
في ديسمبر 2025، صنّفتها Forbes أصغر امرأة مليارديرة في العالم بجهدها الذاتي وعمرها 29 عامًا، وهو لقب انتزعته من Lucy Guo من Scale AI. ومنذ ذلك الحين تضاعف تقييم Kalshi مرة أخرى، ومنحتها CNBC لقب صانعة التغيير لعام 2026.
داخل الشركة تدير كل ما هو داخلي: تصميم المنتج والهندسة والعمليات، بينما يتولى الشريك المؤسس Tarek Mansour الشؤون التنظيمية والعلاقات مع المستثمرين. وعلى X تنشر باسم @luanalopeslara، وتصف عملها بأنه بناء بنية تحتية للفضول.
خلفية Luana Lopes Lara
يمتد مسار Lopes Lara من أكاديمية باليه برازيلية، مرورًا بميداليات الأولمبياد وشهادة في علوم الحاسوب من MIT، إلى تدريبات في التداول الكمي كشفت لها فجوة السوق التي أُنشئت Kalshi لسدّها.
النشأة المبكرة والباليه
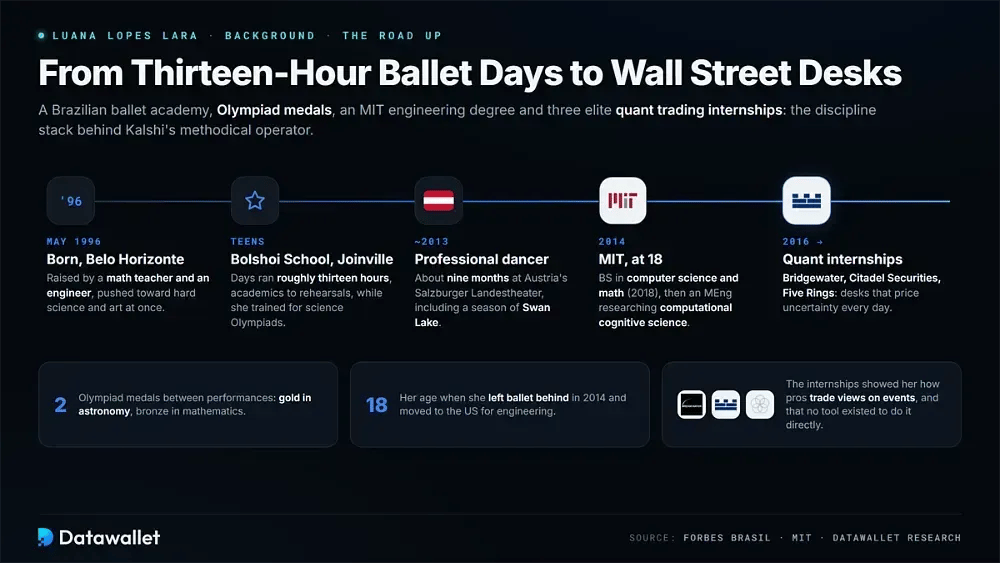
وُلدت في مايو 1996 في بيلو هوريزونتي، ونشأت بين تيموتيو ونيتيروي وجوينفيلي، وهي ابنة معلم رياضيات ومهندس. دفعها ذلك البيت نحو العلوم الصعبة والتدريب الفني المنضبط في آن واحد، وهو مزيج غير معتاد أشادت به طوال مسيرتها.
في سن المراهقة التحقت بمدرسة Escola do Teatro Bolshoi في جوينفيلي، حيث كانت الأيام تمتد نحو ثلاث عشرة ساعة من الدراسة الصباحية إلى بروفات المساء. وبين العروض تدرّبت للمسابقات، وفازت بالذهب في الأولمبياد البرازيلي لعلم الفلك والبرونز في الرياضيات.
بعد إنهاء المدرسة رقصت باحتراف في Salzburger Landestheater في النمسا لنحو تسعة أشهر، شملت موسمًا من «بحيرة البجع». وفي سن 18، عام 2014، تركت الباليه وانتقلت إلى الولايات المتحدة لدراسة الهندسة.
MIT و Wall Street
في MIT حصلت على بكالوريوس في علوم الحاسوب والرياضيات عام 2018، تلاه ماجستير في الهندسة. وأجرت أبحاثًا في العلوم المعرفية الحاسوبية مع Josh Tenenbaum و Max Kleiman-Weiner، وعملت في مختبر الذكاء الاصطناعي بالجامعة.
إلى جانب دراستها تدربت في ثلاث من أكثر الشركات تنافسية في التمويل الكمي: Bridgewater Associates و Citadel Securities و Five Rings Capital. وأظهرت لها تلك الفترات على مكاتب التداول كيف يسعّر المحترفون عدم اليقين، وأين تغيب الأدوات للتعبير عن تلك الآراء.
كيف أسست Luana Lopes Lara منصة Kalshi؟
بنت Lopes Lara و Tarek Mansour منصة Kalshi لسدّ فجوة محددة في السوق: غياب أي وسيلة قانونية ومباشرة للناس العاديين لـ تداول الأحداث المستقبلية بشكل مباشر. وتطلّب القيام بذلك قانونيًا سنوات من التمهيد التنظيمي.
1. من نزهات المساء المتأخرة إلى فكرة Kalshi
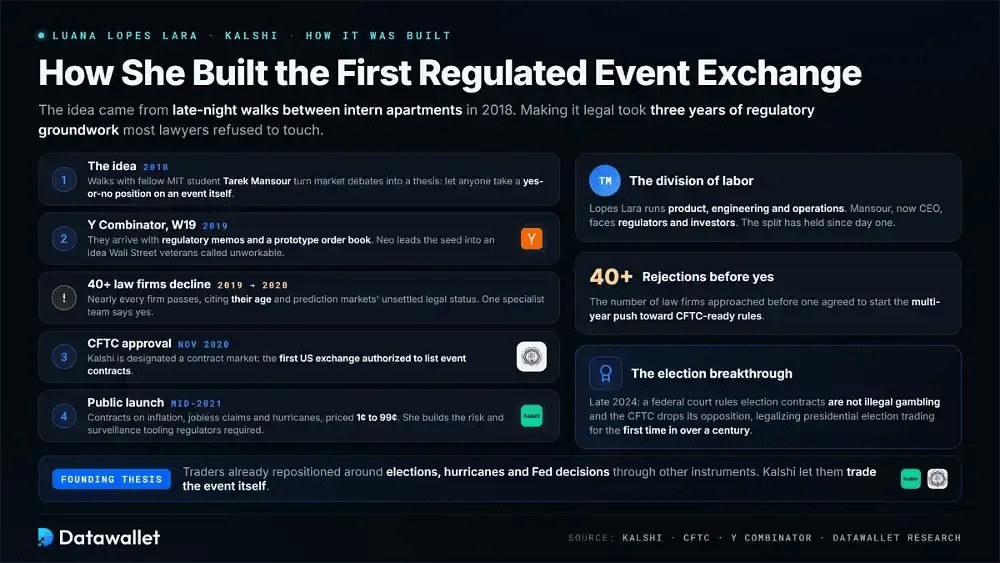
التقت Lopes Lara بـ Mansour، وهو زميل يدرس علوم الحاسوب، في MIT، حيث جمعهما تدريبان متقاطعان في التمويل. في 2018، تحولت نزهاتهما بين شقتي التدريب في نيويورك ونقاشاتهما المتكررة حول الأسواق إلى فكرة ملموسة لمنصة تداول للأحداث.
لاحظا المتداولين وهم يعيدون توزيع محافظهم حول الانتخابات والأعاصير وقرارات الفيدرالي، وكلها توقعات ضمنية مدمجة في أدوات أخرى. ولم يكن هناك منتج يتيح لأحد اتخاذ مركز بنعم أو لا على الحدث نفسه، وهو ما صار الفرضية التأسيسية لـ Kalshi.
2. تحويل فرضية من غرفة السكن الجامعي إلى شركة ناشئة خاضعة للتنظيم
أسس الثنائي Kalshi عام 2018 وانضما إلى دفعة شتاء 2019 في Y Combinator حاملين مذكرات تنظيمية ونموذجًا أوليًا لـ دفتر الأوامر بدلًا من منتج مكتمل. وقادت Neo جولة التمويل الأولية، داعمةً فكرة اعتبرها معظم قدامى Wall Street غير قابلة للتنفيذ.
تبيّن أن جعل المنصة قانونية أصعب من بنائها. فقد تواصلا مع أكثر من أربعين مكتب محاماة، ورفضت معظمها، بحجة صغر سنهما والوضع القانوني غير المستقر لأسواق التنبؤات. ووافق فريق متخصص واحد، لتبدأ مساعٍ استمرت سنوات نحو قواعد جاهزة لدى CFTC.
3. الحصول على موافقة CFTC والإطلاق
بعد نحو ثلاث سنوات من المراسلات التنظيمية، حصلت Kalshi على تصنيف سوق عقود في نوفمبر 2020، لتصبح أول منصة تداول أمريكية مرخّصة لإدراج عقود الأحداث بدلًا من السلع التقليدية أو العقود الآجلة لأسعار الفائدة أو مشتقات الأسهم.
افتُتحت المنصة للجمهور في منتصف 2021 بعقود على بيانات التضخم وطلبات إعانة البطالة وأعداد الأعاصير ونتائج الجوائز، يُسعَّر كل منها بين سنت واحد وتسعة وتسعين سنتًا. وأشرفت Lopes Lara على حدود المخاطر ونماذج الهامش وأدوات المراقبة التي طلبتها الجهات التنظيمية.
4. الاختراق الانتخابي وطفرة التمويل
جاءت نقطة التحول لدى Kalshi في أواخر 2024، حين قضت محكمة فيدرالية بأن عقود الانتخابات لا تُعد مقامرة غير قانونية، مما دفع CFTC إلى التراجع عن معارضتها. وأجاز ذلك القرار تداول الانتخابات الرئاسية للمرة الأولى منذ أكثر من قرن.
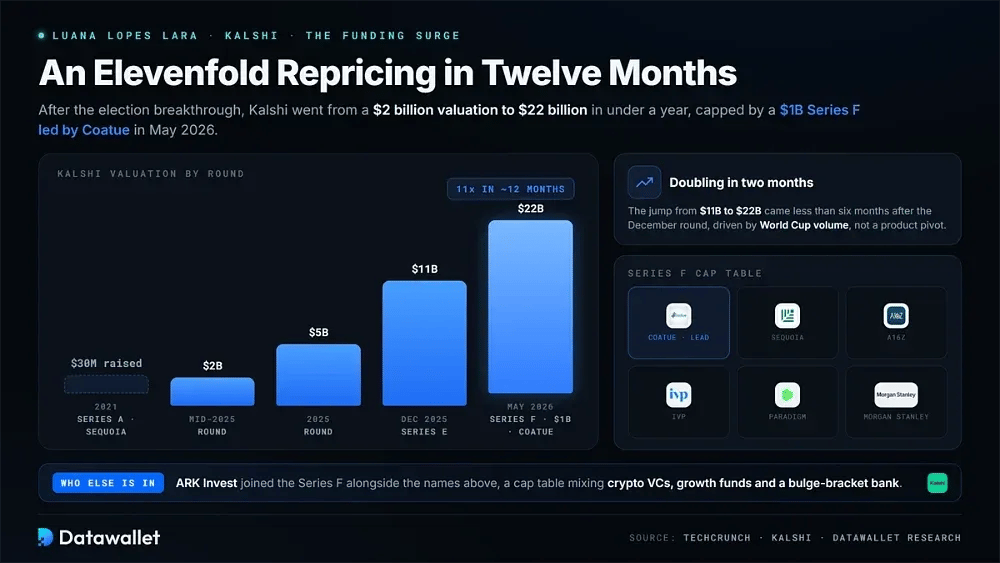
تسارع التمويل بشكل حاد بعد ذلك. فبعد جولة Series A بقيمة 30 مليون دولار في 2021 جاءت جولات بتقييمات 2 مليار دولار و5 مليارات دولار و11 مليار دولار خلال 2025، قبل أن ضاعفت جولة Series F بقيمة 1 مليار دولار بقيادة Coatue قيمة الشركة إلى 22 مليار دولار في مايو 2026.
صافي ثروة Luana Lopes Lara في 2026
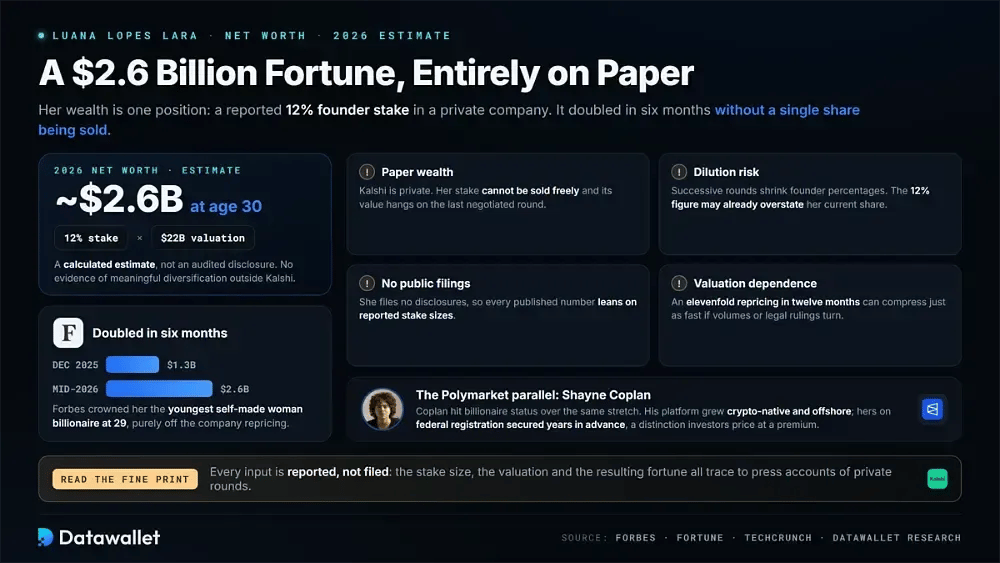
يُقدَّر صافي ثروة Luana Lopes Lara في 2026 بنحو 2.6 مليار دولار، استنادًا إلى حصة مؤسِّسة مُعلن عنها تبلغ 12% في Kalshi بعد تقييم الشركة عند 22 مليار دولار. والرقم تقدير محسوب وليس إفصاحًا مدققًا.
تستند ثروتها في 2026 إلى عدد قليل من المدخلات الموثقة:
- حصة المؤسِّسة: حصة مُعلن عنها تبلغ 12% في Kalshi تمثل فعليًا كامل ثروتها، دون دليل على تنويع يُذكر خارج الشركة التي شاركت في تأسيسها.
- مضاعف التقييم: ارتفع سعر Kalshi من 2 مليار دولار في منتصف عام 2025 إلى 22 مليار دولار بحلول مايو 2026، أي إعادة تسعير بمقدار أحد عشر ضعفًا خلال اثني عشر شهرًا.
- جولة التمويل من الفئة F: جذبت جولة التمويل البالغة 1 مليار دولار بقيادة Coatue كلًّا من Sequoia وAndreessen Horowitz وIVP وParadigm وMorgan Stanley وARK Invest إلى جدول الملكية.
- الثروة الورقية: لا تزال Kalshi شركة خاصة، لذا لا يمكن بيع حصتها بحرية، وتعتمد قيمتها كليًّا على آخر جولة تمويل جرى التفاوض عليها.
- مخاطر التخفيف: تؤدي الجولات المتتالية عادةً إلى خفض نسب المؤسسين، ما يعني أن رقم 12% هو تقدير قد يكون أقل من حجم التخفيف الفعلي.
- غياب الإفصاحات العامة: على عكس مؤسسي الشركات المدرجة، لا تقدّم إفصاحات رسمية، ما يجعل كل رقم منشور معتمدًا على أحجام الحصص المُبلَّغ عنها.
المسار لافت حتى بمعايير رأس المال الجريء. بلغ تقييمها وفق Forbes 1.3 مليار دولار في ديسمبر 2025 وتضاعف خلال ستة أشهر، بسبب إعادة تسعير الشركة فقط لا نتيجة بيع أي أسهم.
كيف تقارن بمؤسس Polymarket
يوازي صعودها صعود Shayne Coplan الذي بلغ مرتبة المليارديرات عبر Polymarket في فترة مماثلة. ويمثل الاثنان رهانين متنافسين حول كيفية بناء أسواق التنبؤ وتنظيمها.
نمت ثروة Coplan من منصة أصلها عالم العملات المشفرة عملت خارج الولايات المتحدة قبل دخول السوق الأمريكية. أما ثروة Lopes Lara فتقوم على تسجيل اتحادي حصلت عليه قبل سنوات، وهو تمايز سعّره المستثمرون المؤسسيون بعلاوة رغم التحديات المتزايدة على مستوى الولايات.
نمو Kalshi في 2026 وتأثير كأس العالم
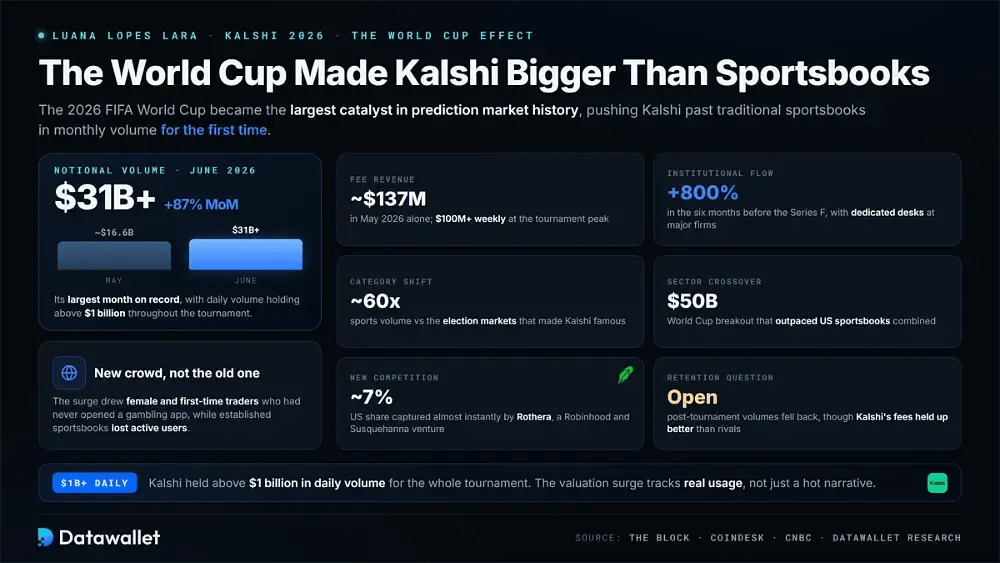
يعكس ارتفاع تقييم Kalshi انفجارًا حقيقيًا في الاستخدام. فقد كان كأس العالم FIFA 2026 أكبر محفز منفرد في تاريخ أسواق التنبؤ، إذ دفع المنصة لتتجاوز شركات المراهنات التقليدية sportsbook في الحجم الشهري لأول مرة.
من الأرقام الرئيسية وراء توسع Kalshi في 2026:
- حجم قياسي: عالجت Kalshi أكثر من 31 مليار دولار من الحجم الاسمي خلال يونيو 2026، بزيادة 87% عن مايو، وهو أكبر شهر لها على الإطلاق.
- التقاطع مع sportsbook: تجاوز الحجم المجمع لأسواق التنبؤ حجم شركات sportsbook الأمريكية، مع جذب Kalshi أعدادًا كبيرة من النساء والمتداولين الجدد الذين لم يستخدموا تطبيقات المقامرة من قبل.
- إيرادات الرسوم: بلغت رسوم التداول نحو 137 مليون دولار في مايو 2026 وحده، وتجاوزت الإيرادات الأسبوعية 100 مليون دولار عند ذروة البطولة.
- التدفق المؤسسي: ارتفع حجم التداول المؤسسي بنحو 800% في الأشهر الستة التي سبقت جولة التمويل في مايو، ما استقطب مكاتب تداول مخصصة لدى شركات تداول كبرى.
- الثبات اليومي: حافظت المنصة على أكثر من 1 مليار دولار في حجم التداول اليومي طوال البطولة، بينما خسرت تطبيقات sportsbook الراسخة مستخدمين نشطين.
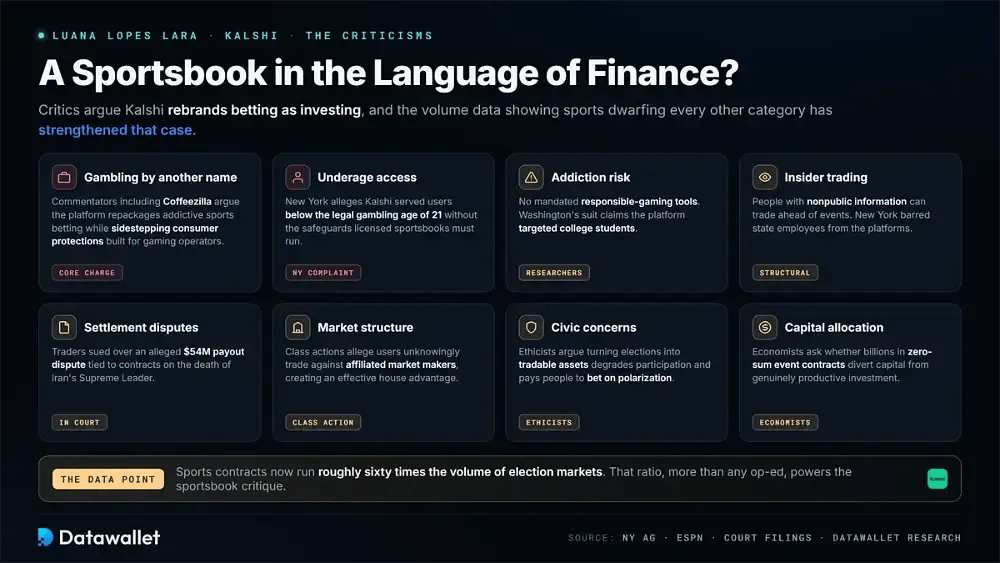
- تحول الفئات: تفوق عقود الرياضة الآن أسواق الانتخابات التي اشتهرت بها Kalshi، إذ تولّد أحجامًا أكبر بنحو ستين مرة في أقوى أشهرها.
- منافسة جديدة: أطلقت Rothera، وهي مشروع مشترك بين Robinhood وSusquehanna، خدماتها في يونيو واستحوذت على نحو 7% من حجم أسواق التنبؤ الأمريكية تقريبًا فورًا.
يبقى سؤال الاحتفاظ بالمستخدمين مفتوحًا. أظهرت بيانات ما بعد البطولة تراجع الأحجام نحو مستويات ما قبل كأس العالم في القطاع، رغم أن إيرادات الرسوم لدى Kalshi صمدت أفضل من المنافسين، ما يشير إلى سلوك مستخدمين أكثر ثباتًا مما حققه المنافسون.
المعارك التنظيمية والقانونية لـ Kalshi
الخطر الحاسم على ثروة Lopes Lara ليس المنافسة بل الاختصاص القضائي. يتعارض ترخيص Kalshi الاتحادي مباشرة مع قوانين المقامرة في الولايات، ما يولّد دعاوى قضائية في أنحاء البلاد قد تعيد تشكيل نموذج العمل بأكمله.
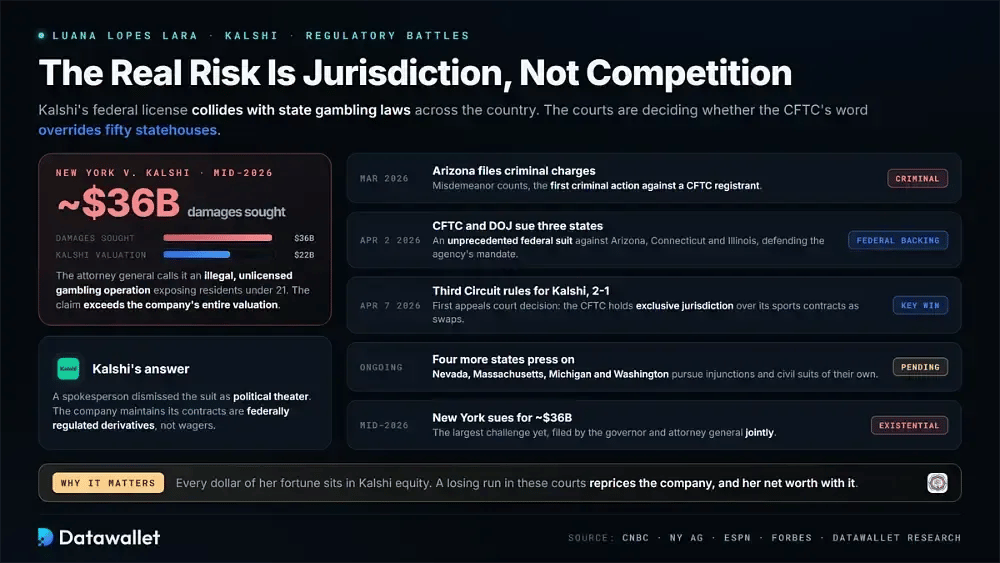
حققت الشركة فوزًا مهمًا في أبريل 2026، عندما قضت الدائرة الثالثة بنتيجة 2-1 بأن CFTC تملك اختصاصًا حصريًا على عقود الأحداث الرياضية لديها. وكان ذلك أول قرار لمحكمة استئناف اتحادية في المسألة، إذ عامل العقود بوصفها مقايضات بموجب قانون بورصة السلع.
دعمت السلطات الاتحادية هذا الموقف بقوة. ففي 2 أبريل 2026، رفعت CFTC ووزارة العدل دعوى ضد أريزونا وكونيتيكت وإلينوي، وهي خطوة غير مسبوقة وصفتها الهيئة بأنها دفاع عن تفويضها من الكونغرس في وجه تجاوز الولايات.
ومع ذلك تصاعد التنفيذ على مستوى الولايات. فقد وجهت أريزونا تهمًا جنائية بجنحة في مارس 2026، وهي أول إجراء من نوعه ضد جهة مسجلة لدى CFTC، بينما سعت نيفادا وماساتشوستس وميشيغان وواشنطن إلى أوامر قضائية ودعاوى مدنية خاصة بها.
الدعوى القضائية في نيويورك
جاء أكبر التحديات في منتصف 2026، عندما رفعت نيويورك دعوى ضد Kalshi بسبب ما وصفه النائب العام بعملية مقامرة غير قانونية وغير مرخصة تعرّض المقيمين، ومنهم من هم دون سن 21، لضرر مالي.
قدّرت وثائق المحكمة الأضرار المطلوبة بنحو 36 مليار دولار، وهو رقم يتجاوز تقييم Kalshi بأكمله. ورفض متحدث باسم الشركة الدعوى ووصفها بأنها مسرحية سياسية، وتؤكد Kalshi أن عقودها مشتقات منظمة اتحاديًا وليست رهانات.
الانتقادات حول Kalshi الخاصة بـ Luana
يرى المنتقدون بشكل متزايد أن Kalshi تعمل كشركة sportsbook ترتدي لغة التمويل، وقد عززت بيانات الحجم التي تُظهر تفوق الرياضة على كل فئة أخرى هذه الحجة بشكل كبير.
من أبرز المخاوف الأخلاقية والقانونية التي تواجه المنصة:
- مقامرة باسم آخر: يرى معلقون منهم Coffeezilla أن المنصة تعيد تسمية المراهنات الرياضية الإدمانية على أنها استثمار، متجاوزة حمايات المستهلك المصممة لمشغلي الألعاب.
- وصول القاصرين: تزعم شكوى نيويورك أن Kalshi خدمت مستخدمين دون سن المقامرة القانونية في الولاية وهي 21 دون الضمانات التي يجب أن تطبقها شركات sportsbook المرخصة.
- خطر الإدمان: يحذر باحثون من أن أسواق التنبؤ تفتقر إلى أدوات إلزامية للمقامرة المسؤولة، بينما ادعت دعوى واشنطن تحديدًا أن المنصة استهدفت طلاب الجامعات.
- التداول بناءً على معلومات داخلية: تستمر المخاوف من أن أشخاصًا لديهم معلومات غير عامة قد يتداولون قبل وقوع الأحداث، ما دفع نيويورك إلى منع موظفي الولاية من استخدام هذه المنصات.
- نزاعات التسوية: رفع متداولون دعوى بسبب نزاع مزعوم حول مدفوعات بقيمة 54 مليون دولار مرتبطة بعقود على وفاة المرشد الأعلى لإيران، ما يثير تساؤلات حول معايير الحسم.
- هيكل السوق: تزعم دعاوى جماعية أن المستخدمين يتداولون دون علمهم ضد صناع السوق التابعين بدلًا من نظراء حقيقيين، ما يخلق أفضلية فعلية للمنصة.
- مخاوف مدنية: يرى علماء الأخلاق أن تحويل الانتخابات إلى أصول قابلة للتداول يضعف المشاركة السياسية ويخلق حوافز مالية حول الاستقطاب.
- تخصيص رأس المال: يتساءل اقتصاديون عما إذا كان توجيه مليارات إلى عقود أحداث صفرية المحصلة يحوّل رأس المال بعيدًا عن الاستثمار المنتج فعلًا.
الخلاصة
رسمت Luana Lopes Lara واحدًا من أكثر مسارات الثروة حدة في الذاكرة القريبة، إذ حوّلت أطروحة من غرفة السكن الجامعي إلى منصة تداول بقيمة 22 مليار دولار وحصة شخصية تبلغ نحو 2.6 مليار دولار قبل بلوغها الحادية والثلاثين.
ما يلفت انتباهنا هو مدى اعتماد ثروتها بالكامل على سؤال واحد لم يُحسم بعد. فكل دولار في هذا التقييم يفترض أن الأسبقية الفيدرالية ستصمد، بينما لا تزال المحاكم في أنحاء البلاد تبتّ فيما إذا كانت عقودها مشتقات أم رهانات.
قد يكون للانضباط الذي تعلمته في الباليه أهمية الآن أكبر مما كان عليه خلال المسار التنظيمي الشاق الذي بُنيت عليه Kalshi. فإذا صمدت الأسبقية الفيدرالية، تكون قد وضعت قواعد فئة أصول جديدة. وإذا سقطت، يتحول أكثر أسواق التنبؤات قيمة في أمريكا بين عشية وضحاها إلى خمسين مشكلة ترخيص منفصلة.