¿Quién es Luana Lopes Lara?
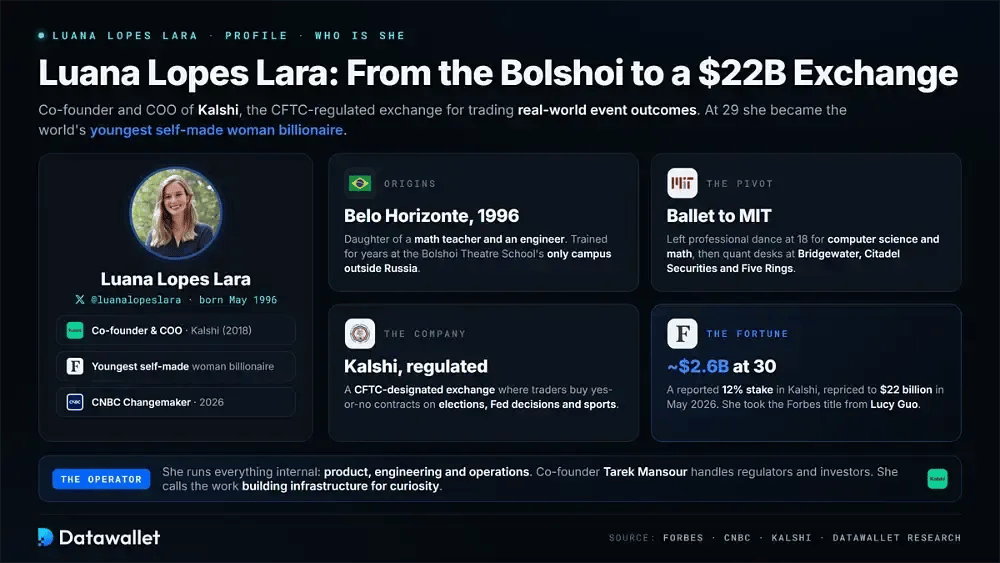
Luana Lopes Lara es una empresaria de 30 años, cofundadora y directora de operaciones de Kalshi, un exchange regulado por la CFTC donde los traders compran y venden contratos sobre el resultado de acontecimientos reales, desde elecciones hasta decisiones de la Reserva Federal.
Nacida en Belo Horizonte, pasó su adolescencia en un intenso entrenamiento de ballet en el único campus de la Escuela del Teatro Bolshói fuera de Rusia antes de pasarse a la informática en el MIT. Esa combinación de disciplina artística y rigor técnico define su reputación como una gestora metódica.
En diciembre de 2025, Forbes la nombró la mujer multimillonaria autodidacta más joven del mundo con 29 años, título que le arrebató a Lucy Guo, de Scale AI. Desde entonces, la valoración de Kalshi se ha vuelto a duplicar y CNBC la nombró Changemaker de 2026.
Dentro de la empresa, se encarga de todo lo interno: diseño de producto, ingeniería y operaciones, mientras que el cofundador Tarek Mansour se ocupa de los asuntos regulatorios y la relación con los inversores. En X publica como @luanalopeslara y describe su trabajo como construir infraestructura para la curiosidad.
Trayectoria de Luana Lopes Lara
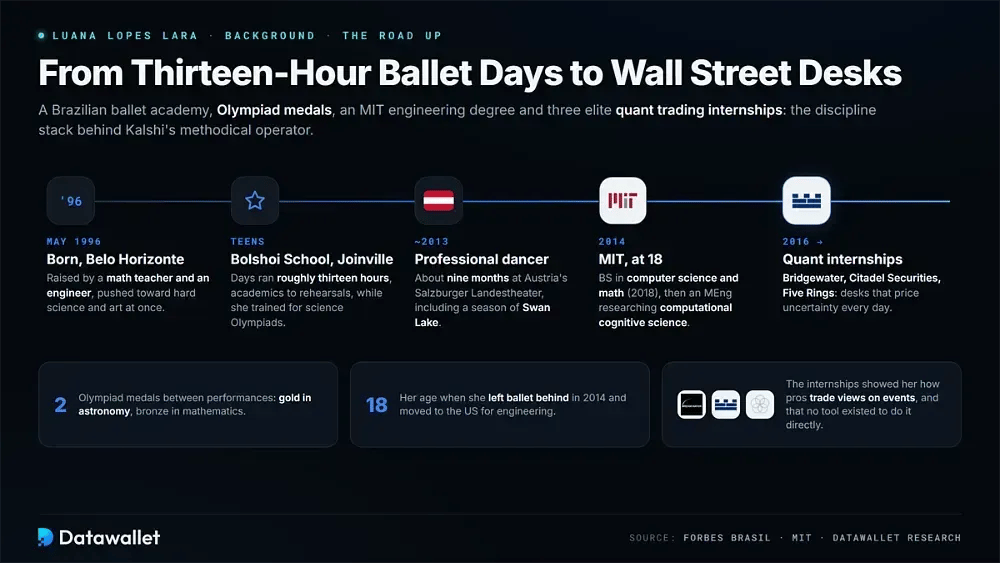
El camino de Lopes Lara va de una academia de ballet brasileña, pasando por medallas olímpicas y un título de informática del MIT, a prácticas en trading cuantitativo que le mostraron el vacío de mercado que Kalshi nació para cubrir.
Infancia y ballet
Nacida en mayo de 1996 en Belo Horizonte, creció entre Timóteo, Niterói y Joinville, hija de una profesora de matemáticas y un ingeniero. Aquel hogar la empujó a la vez hacia la ciencia dura y hacia una formación artística disciplinada, una combinación inusual que ha reconocido a lo largo de su carrera.
Siendo adolescente, ingresó en la Escola do Teatro Bolshoi de Joinville, donde las jornadas duraban unas trece horas, desde las clases por la mañana hasta los ensayos por la tarde. Entre actuaciones se preparó para competiciones y ganó el oro en la Olimpiada Brasileña de Astronomía y el bronce en matemáticas.
Al terminar el colegio, bailó profesionalmente en el Salzburger Landestheater de Austria durante unos nueve meses, incluida una temporada de El lago de los cisnes. A los 18, en 2014, dejó atrás el ballet y se mudó a Estados Unidos para estudiar ingeniería.
El MIT y Wall Street
En el MIT obtuvo en 2018 una licenciatura en informática y matemáticas, seguida de un máster en ingeniería. Investigó ciencia cognitiva computacional con Josh Tenenbaum y Max Kleiman-Weiner, y trabajó en el laboratorio de inteligencia artificial de la universidad.
Mientras estudiaba, hizo prácticas en tres de las firmas más competitivas de las finanzas cuantitativas: Bridgewater Associates, Citadel Securities y Five Rings Capital. Aquellas temporadas en mesas de operaciones le enseñaron cómo los profesionales valoran la incertidumbre y dónde simplemente no existían las herramientas para expresar esas visiones.
¿Cómo creó Luana Lopes Lara Kalshi?
Lopes Lara y Tarek Mansour crearon Kalshi para cubrir una carencia concreta del mercado: la ausencia de una vía legal y sencilla para que la gente corriente pueda operar directamente sobre acontecimientos futuros. Hacerlo de forma legal exigió años de trabajo regulatorio previo.
1. De los paseos nocturnos a la idea de Kalshi
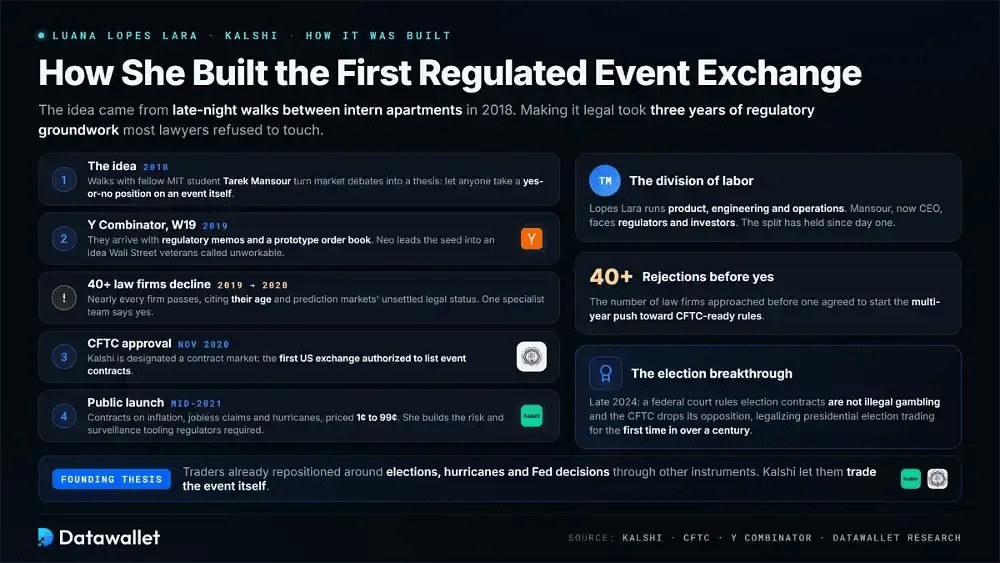
Lopes Lara conoció a Mansour, un compañero estudiante de informática, en el MIT, donde hicieron buenas migas gracias a que coincidieron en prácticas de finanzas. En 2018, los paseos entre sus apartamentos de becarios en Nueva York convirtieron los debates recurrentes sobre los mercados en un concepto concreto para un exchange de eventos.
Habían observado cómo los traders reposicionaban sus carteras en torno a elecciones, huracanes y decisiones de la Fed, todas ellas previsiones implícitas incorporadas en otros instrumentos. Ningún producto permitía simplemente tomar una posición de sí o no sobre el propio suceso, lo que se convirtió en la tesis fundacional de Kalshi.
2. Convertir una tesis de residencia universitaria en una startup regulada
Los dos constituyeron Kalshi en 2018 y se incorporaron a la promoción de invierno de 2019 de Y Combinator con memorandos regulatorios y un prototipo de libro de órdenes en lugar de un producto terminado. Neo lideró su ronda semilla, apoyando una idea que la mayoría de los veteranos de Wall Street consideraba inviable.
Lograr que el exchange fuera legal resultó más difícil que construirlo. Se acercaron a más de cuarenta despachos de abogados y casi todos los rechazaron, alegando su edad y la incierta situación jurídica de los mercados de predicción. Un equipo especializado aceptó y así comenzó un esfuerzo de varios años hacia normas listas para la CFTC.
3. Obtención de la aprobación de la CFTC y lanzamiento
Tras casi tres años de idas y venidas regulatorias, Kalshi obtuvo la designación como mercado de contratos en noviembre de 2020, convirtiéndose en el primer exchange de EE. UU. autorizado para listar contratos de eventos en lugar de materias primas convencionales, futuros de tipos de interés o derivados sobre acciones.
La plataforma abrió al público a mediados de 2021 con contratos sobre datos de inflación, solicitudes de desempleo, recuentos de huracanes y resultados de premios, cada uno con un precio de entre uno y noventa y nueve céntimos. Lopes Lara supervisó los límites de riesgo, los modelos de margen y las herramientas de vigilancia que exigían los reguladores.
4. El avance electoral y el repunte de la financiación
El punto de inflexión de Kalshi llegó a finales de 2024, cuando un tribunal federal dictaminó que los contratos electorales no constituían juego ilegal, lo que llevó a la CFTC a revertir su oposición. Esa decisión legalizó por primera vez en más de un siglo las operaciones sobre elecciones presidenciales.
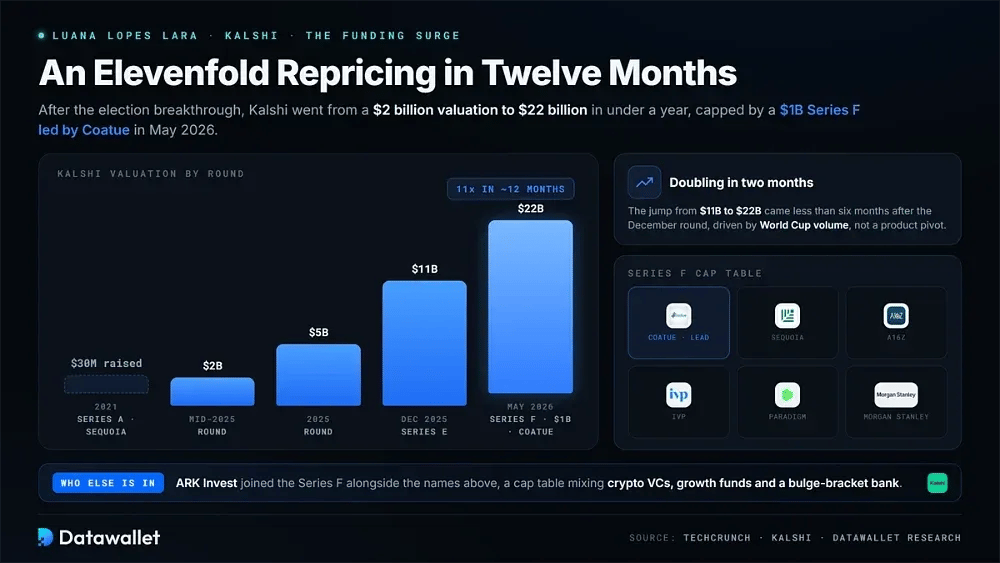
La financiación se aceleró con fuerza después. A una Serie A de 30 millones de dólares en 2021 le siguieron rondas con valoraciones de 2.000 millones de dólares, 5.000 millones de dólares y 11.000 millones de dólares hasta 2025, antes de que una Serie F de 1.000 millones de dólares liderada por Coatue duplicara el valor de la compañía hasta 22.000 millones de dólares en mayo de 2026.
Patrimonio neto de Luana Lopes Lara en 2026
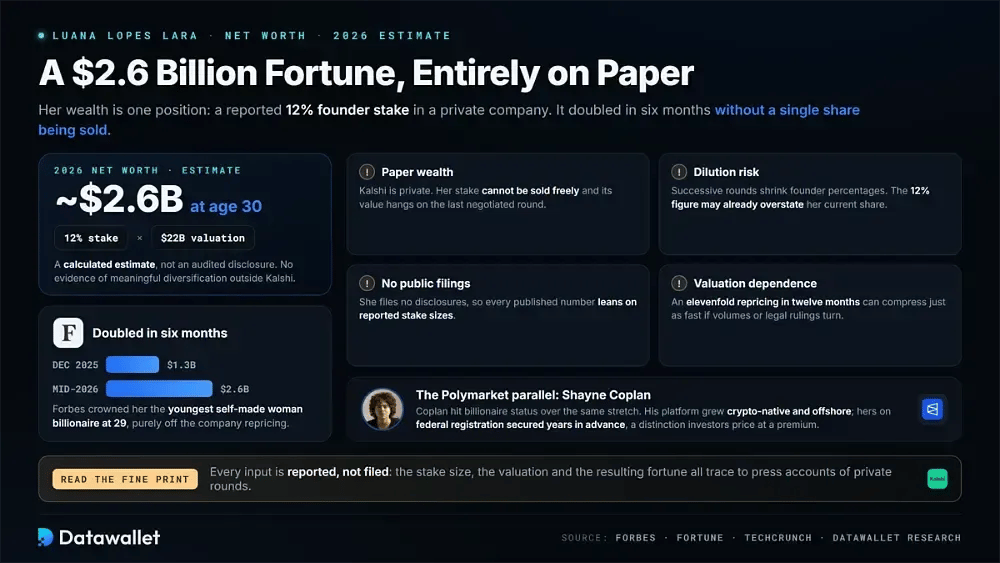
El patrimonio neto de Luana Lopes Lara en 2026 se estima en aproximadamente 2.600 millones de dólares, a partir de una participación de fundadora declarada del 12 % en Kalshi tras la valoración de 22.000 millones de dólares de la empresa. La cifra es una estimación calculada y no una declaración auditada.
Su patrimonio en 2026 se apoya en unos pocos datos documentados:
- Participación como fundadora: una participación declarada del 12 % en Kalshi es, en la práctica, toda su fortuna, sin pruebas de una diversificación significativa fuera de la empresa que cofundó.
- Múltiplo de valoración: el precio de Kalshi pasó de 2.000 millones de dólares a mediados de 2025 a 22.000 millones de dólares en mayo de 2026, una revalorización de once veces en doce meses.
- Ronda de serie F: la ronda de 1.000 millones de dólares liderada por Coatue incorporó a la tabla de capitalización a Sequoia, Andreessen Horowitz, IVP, Paradigm, Morgan Stanley y ARK Invest.
- Riqueza sobre el papel: Kalshi sigue siendo privada, por lo que su participación no puede venderse libremente y su valor depende por completo de la última ronda de financiación negociada.
- Riesgo de dilución: Las rondas sucesivas suelen reducir los porcentajes de los fundadores, lo que significa que la cifra del 12 % es una estimación que quizá ya infravalore la dilución.
- Sin declaraciones públicas: a diferencia de los fundadores de empresas cotizadas, ella no presenta informes, por lo que todas las cifras publicadas dependen de los tamaños de stake comunicados.
La trayectoria es notable incluso para los estándares del capital riesgo. Su valoración de Forbes era de 1.300 millones de dólares en diciembre de 2025 y se duplicó en seis meses, únicamente porque la empresa reajustó su precio y no por ninguna venta de acciones.
Cómo se compara con el fundador de Polymarket
Su ascenso es paralelo al de Shayne Coplan, que alcanzó la condición de multimillonario con Polymarket en un periodo similar. Ambos representan apuestas opuestas sobre cómo deben construirse y regularse los mercados de predicción.
La fortuna de Coplan creció a partir de una plataforma nativa del mundo cripto que operaba en el extranjero antes de entrar en el mercado estadounidense. La de Lopes Lara se basa en un registro federal obtenido con años de antelación, una distinción que los inversores institucionales han valorado con una prima pese a los crecientes desafíos a nivel estatal.
El crecimiento de Kalshi en 2026 y el efecto del Mundial
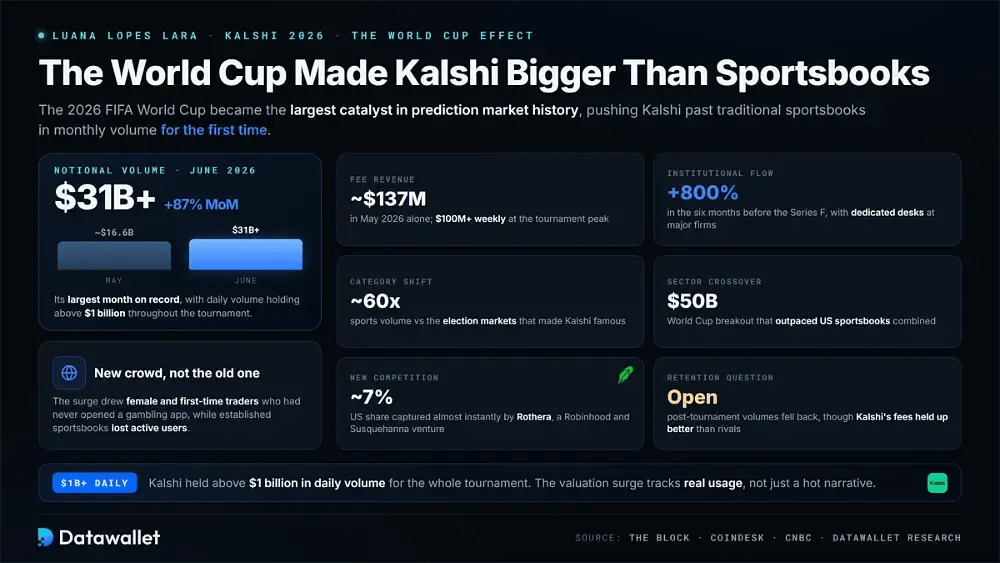
El aumento de la valoración de Kalshi refleja una explosión real del uso. El Mundial de la FIFA de 2026 se convirtió en el mayor catalizador de la historia de los mercados de predicción y llevó a la plataforma a superar por primera vez a las casas de apuestas tradicionales en volumen mensual.
Estas son algunas de las cifras clave de la expansión de Kalshi en 2026:
- Volumen récord: Kalshi procesó más de 31.000 millones de dólares en volumen nocional durante junio de 2026, un 87 % más que en mayo y su mejor mes de la historia.
- Cruce con el sportsbook: el volumen combinado de los mercados de predicción superó al de los sportsbooks de EE. UU., y Kalshi atrajo a un gran número de mujeres y de traders novatos que nunca habían usado aplicaciones de apuestas.
- Ingresos por comisiones: las comisiones de trading alcanzaron aproximadamente 137 millones de dólares solo en mayo de 2026, y los ingresos semanales superaron los 100 millones de dólares en el punto álgido del torneo.
- Flujo institucional: el volumen de operaciones institucional aumentó aproximadamente un 800 % en los seis meses previos a la ronda de financiación de mayo, lo que atrajo a mesas dedicadas de grandes firmas de trading.
- Constancia diaria: la plataforma se mantuvo por encima de 1.000 millones de dólares de volumen diario durante todo el torneo, mientras las aplicaciones de sportsbook consolidadas perdían usuarios activos.
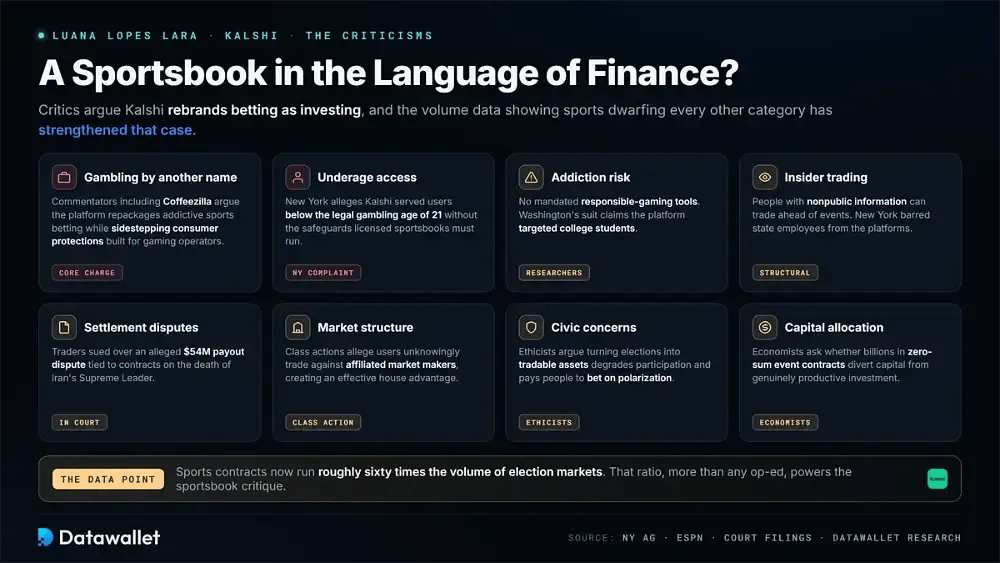
- Cambio de categoría: los contratos deportivos ya superan con creces a los mercados electorales que hicieron famoso a Kalshi, y generan volúmenes unas sesenta veces mayores en sus mejores meses.
- Nueva competencia: Rothera, una iniciativa conjunta de Robinhood y Susquehanna, se lanzó en junio y captó casi de inmediato cerca del 7 % del volumen de los mercados de predicción de EE. UU.
La cuestión de la retención sigue abierta. Los datos posteriores al torneo mostraron que los volúmenes volvían hacia los niveles previos al Mundial en todo el sector, aunque los ingresos por comisiones de Kalshi se mantuvieron mejor que los de sus competidores, lo que sugiere un comportamiento de los usuarios más fiel que el logrado por sus rivales.
Las batallas regulatorias y legales de Kalshi
El principal riesgo para la fortuna de Lopes Lara no es la competencia, sino la jurisdicción. La licencia federal de Kalshi entra en conflicto directo con las leyes estatales sobre juego, lo que genera litigios en todo el país que podrían transformar todo el modelo de negocio.
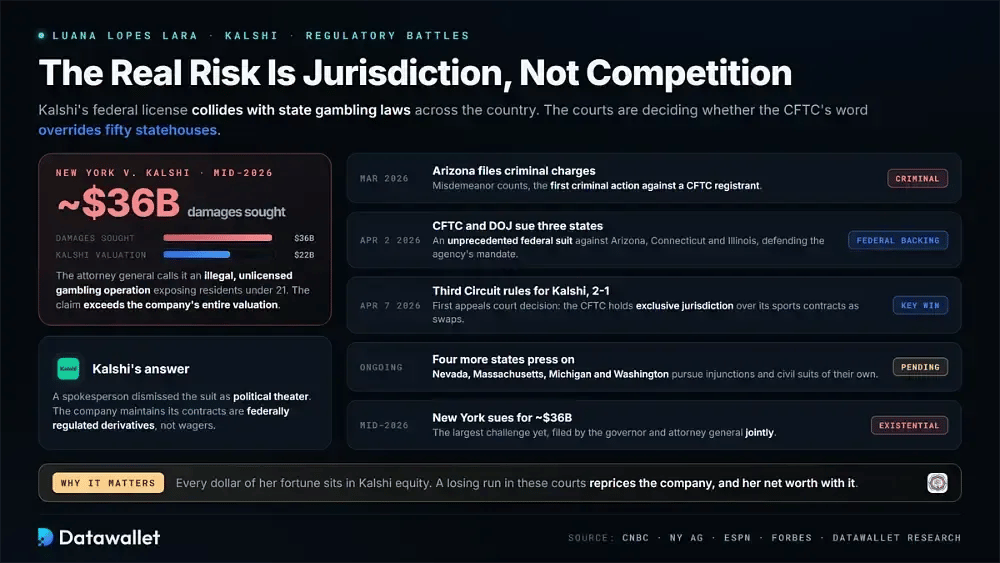
La empresa logró una victoria importante en abril de 2026, cuando el Tercer Circuito dictaminó por 2 votos contra 1 que la CFTC tiene jurisdicción exclusiva sobre sus contratos de eventos deportivos. Fue la primera decisión de un tribunal federal de apelaciones sobre la cuestión, que trató los contratos como swaps según la Commodity Exchange Act.
Las autoridades federales han respaldado esa postura con firmeza. El 2 de abril de 2026, la CFTC y el Departamento de Justicia demandaron a Arizona, Connecticut e Illinois, un paso sin precedentes que la agencia describió como una defensa de su mandato del Congreso frente a la extralimitación de los estados.
La actuación de los estados se ha intensificado de todos modos. Arizona presentó cargos penales por delito menor en marzo de 2026, la primera acción de este tipo contra una entidad registrada en la CFTC, mientras que Nevada, Massachusetts, Míchigan y Washington han solicitado medidas cautelares y presentado demandas civiles propias.
La demanda de Nueva York
El mayor desafío llegó a mediados de 2026, cuando Nueva York demandó a Kalshi por operar lo que el fiscal general calificó de actividad de juego ilegal y sin licencia que expone a los residentes, incluidos los menores de 21 años, a perjuicios económicos.
Los documentos judiciales sitúan los daños reclamados en aproximadamente 36.000 millones de dólares, una cifra que supera la valoración total de Kalshi. Un portavoz de la empresa tachó la demanda de teatro político, y Kalshi sostiene que sus contratos son derivados regulados a nivel federal y no apuestas.
Críticas en torno a Kalshi de Luana
Los críticos sostienen cada vez más que Kalshi funciona como un sportsbook con el lenguaje de las finanzas, y los datos de volumen, que muestran que el deporte eclipsa a todas las demás categorías, han reforzado considerablemente ese argumento.
Entre las principales preocupaciones éticas y legales que afronta la plataforma se incluyen:
- Apuestas con otro nombre: Comentaristas como Coffeezilla sostienen que la plataforma presenta las apuestas deportivas adictivas como inversión, eludiendo las protecciones al consumidor diseñadas para los operadores de juego.
- Acceso de menores: la demanda de Nueva York alega que Kalshi atendió a usuarios por debajo de la edad legal para apostar en el estado, 21 años, sin las salvaguardas que deben aplicar las casas de apuestas deportivas con licencia.
- Riesgo de adicción: Los investigadores advierten de que los mercados de predicción carecen de herramientas obligatorias de juego responsable, mientras que la demanda de Washington alegaba específicamente que la plataforma se dirigía a estudiantes universitarios.
- Uso de información privilegiada: persiste la preocupación de que personas con información no pública puedan operar antes de los eventos, lo que ha llevado a Nueva York a prohibir que los empleados estatales usen las plataformas.
- Disputas de liquidación: unos traders demandaron por una presunta disputa sobre un pago de 54 millones de dólares vinculada a contratos sobre la muerte del Líder Supremo de Irán, lo que plantea dudas sobre los criterios de resolución.
- Estructura de mercado: Las demandas colectivas alegan que los usuarios operan sin saberlo contra creadores de mercado afiliados en lugar de contra pares genuinos, lo que crea una ventaja efectiva para la casa.
- Preocupaciones cívicas: Los especialistas en ética sostienen que convertir las elecciones en activos negociables degrada la participación política y crea incentivos financieros en torno a la polarización.
- Asignación de capital: los economistas se preguntan si canalizar miles de millones hacia contratos de eventos de suma cero desvía capital de inversiones realmente productivas.
Conclusiones
Luana Lopes Lara ha orquestado una de las trayectorias patrimoniales más fulgurantes de los últimos tiempos: convirtió una tesis de residencia universitaria en un exchange de 22.000 millones de dólares y en una participación personal valorada en unos 2.600 millones de dólares antes de cumplir los treinta y un años.
Lo que nos llama la atención es hasta qué punto su fortuna depende por completo de una única cuestión sin resolver. Cada dólar de esa valoración da por hecho que la primacía federal se mantiene, y los tribunales de todo el país aún están decidiendo si sus contratos son derivados o apuestas.
La disciplina que aprendió en el ballet puede importar más ahora que durante el penoso proceso regulatorio que dio forma a Kalshi. Si la prevalencia federal se mantiene, habrá creado el libro de reglas de una nueva clase de activos. Si fracasa, el mercado de predicción más valioso de Estados Unidos se convierte de la noche a la mañana en cincuenta problemas de licencias distintos.