¿Quién es Tarek Mansour?
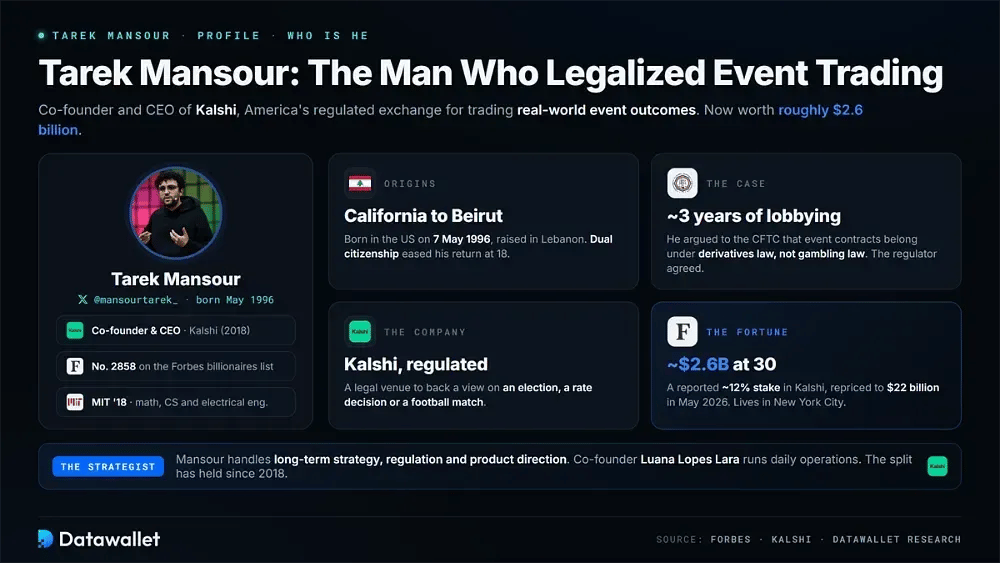
Tarek Mansour es cofundador y consejero delegado de Kalshi, un exchange estadounidense para comprar y vender contratos sobre acontecimientos futuros. En la práctica, ofrece a las personas un lugar legal donde apostar por su opinión sobre unas elecciones, una decisión de tipos de interés o un partido de fútbol.
Nació en California y se crio en el Líbano antes de regresar a Estados Unidos para estudiar en el MIT. Después, Mansour pasó casi tres años defendiendo ante la Comisión de Comercio de Futuros de Materias Primas que los contratos de eventos deberían regirse por la legislación de derivados y no por la del juego.
En Kalshi supervisa la estrategia a largo plazo, la regulación y la dirección de producto. La cofundadora Luana Lopes Lara se encarga de las operaciones diarias. Forbes lo sitúa en el puesto 2858 de su lista de milmillonarios.
Mansour mantiene en privado su vida familiar, vive en Nueva York y publica comentarios en X como @mansourtarek_.
Trayectoria de Tarek Mansour
El camino de Mansour hacia Kalshi comenzó en un aula de Beirut, continuó por el MIT y dos de las mesas de negociación más competitivas de las finanzas, y desembocó en el exchange que pasó años intentando legalizar.
Primeros años y formación
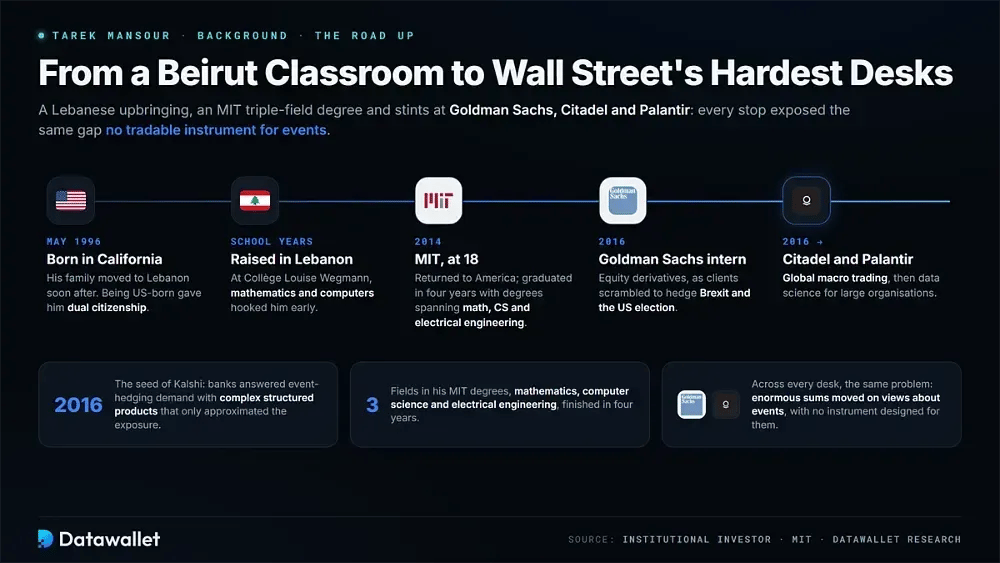
Nació en California el 7 de mayo de 1996. Su familia se mudó al Líbano poco después, donde asistió al Collège Louise Wegmann. Nacer en California le dio la doble nacionalidad y le facilitó el regreso posterior.
Las matemáticas y los ordenadores le interesaron desde pequeño. En 2014 volvió a Estados Unidos para estudiar en el MIT, y cuatro años después se graduó con títulos que abarcaban matemáticas, informática e ingeniería eléctrica.
Mesas de negociación y la brecha de cobertura
La idea de Kalshi surgió durante unas prácticas en derivados de renta variable en Goldman Sachs en 2016. Las instituciones querían protegerse frente al Brexit y la carrera presidencial estadounidense. Los bancos respondieron vendiendo productos estructurados complejos que solo se aproximaban a esas exposiciones.
Más tarde, Mansour operó macro global en Citadel y trabajó en Palantir, aplicando la ciencia de datos a grandes organizaciones. En todas esas mesas vio el mismo problema: se movían enormes sumas en función de opiniones sobre acontecimientos, pero no existía ningún instrumento negociable diseñado para ellos.
¿Cómo creó Tarek Mansour Kalshi?
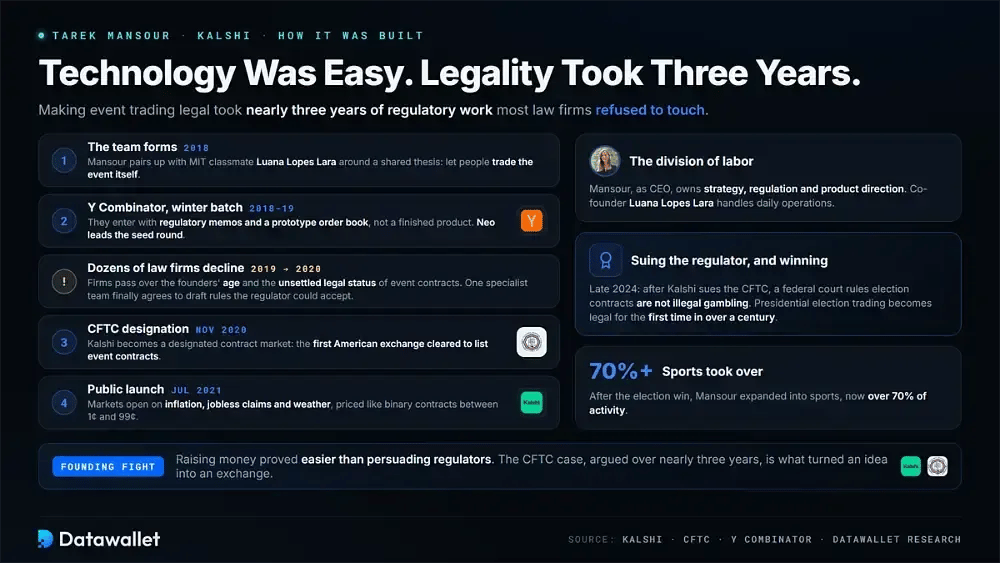
La tecnología no fue el principal obstáculo. Antes de que Kalshi pudiera listar un solo contrato, hacer legal el trading de eventos requirió casi tres años de trabajo regulatorio.
Mansour se asoció con su compañera del MIT Luana Lopes Lara en 2018. Ese invierno entraron en el programa de aceleración Y Combinator con memorandos regulatorios y un prototipo de libro de órdenes en lugar de un producto terminado, y Neo lideró su ronda semilla.
Recaudar dinero resultó más fácil que convencer a los reguladores. Decenas de bufetes rechazaron el trabajo por la edad de los fundadores y la situación jurídica incierta de los contratos de eventos. Finalmente, un equipo especializado aceptó redactar normas que el regulador pudiera aceptar.
Como resultado del proceso, Kalshi obtuvo la designación de mercado de contratos en noviembre de 2020. Eso la convirtió en el primer exchange estadounidense autorizado para listar contratos de eventos. La plataforma se abrió al público en julio del año siguiente con mercados sobre inflación, solicitudes de desempleo y clima.
Ganar la batalla por los contratos electorales
El gran avance comercial de Kalshi llegó después de que la empresa demandara a su propio regulador. A finales de 2024, un tribunal federal dictaminó que los contratos sobre elecciones no constituían juego ilegal, lo que obligó a la agencia a abandonar su oposición.
Por primera vez en más de un siglo, operar con las elecciones presidenciales pasó a ser legal. El volumen se disparó durante la votación de aquel noviembre. Después, Mansour se expandió a los deportes, que ahora representan más del 70 % de la actividad de la plataforma.
Patrimonio neto de Tarek Mansour en 2026
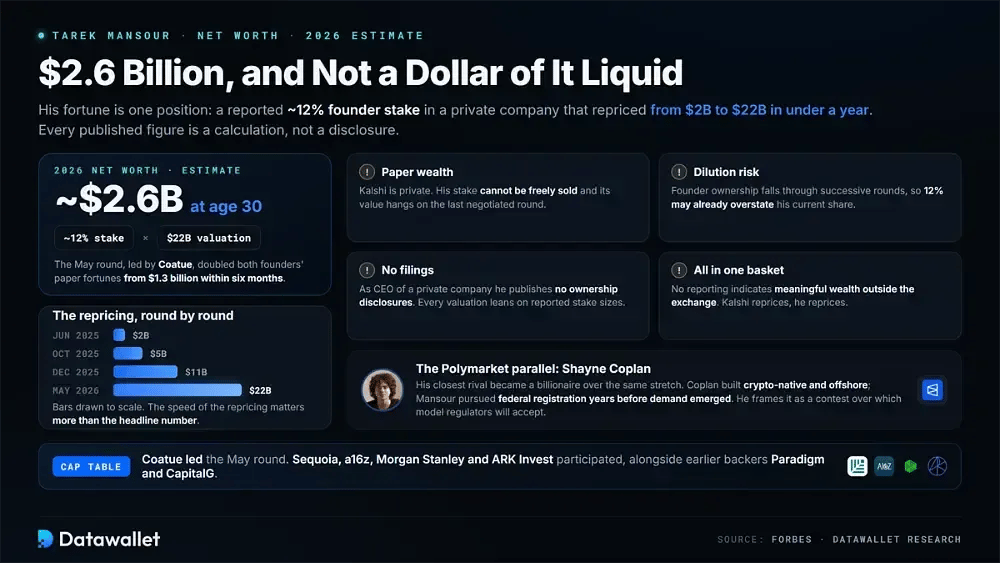
El patrimonio neto de Tarek Mansour se estima en torno a 2.600 millones de dólares en 2026. Casi todo está ligado a su participación en una empresa privada y no a activos que pueda vender con facilidad. Ninguna de las cifras publicadas es una declaración oficial; todas son un cálculo.
Su fortuna se apoya en un puñado de elementos documentados:
- Participación del fundador: Forbes estima que posee cerca del 12 % de Kalshi, sin que ninguna información indique un patrimonio significativo fuera del exchange.
- Última valoración: la ronda de financiación de mayo valoró Kalshi en 22.000 millones de dólares, con lo que se duplicó la fortuna sobre el papel de ambos fundadores, que partía de 1.300 millones de dólares seis meses antes.
- Lista de inversores: Coatue lideró la ronda. También participaron Sequoia Capital, Andreessen Horowitz, Morgan Stanley y ARK Invest, junto con los anteriores inversores Paradigm y CapitalG.
- Riqueza sobre el papel: Como Kalshi sigue siendo una empresa privada, Mansour no puede vender libremente su participación, y su valor depende de la última ronda de financiación negociada.
- Riesgo de dilución: La participación de los fundadores suele reducirse con las sucesivas rondas de financiación, por lo que la estimación del 12 % podría sobrestimar ya su participación actual.
- Sin declaraciones: como director ejecutivo de una empresa privada, Mansour no publica información sobre su participación accionarial. Por tanto, cualquier valoración depende de los tamaños de stake comunicados.
Más significativa que la cifra principal es la rapidez con que se ha revalorizado Kalshi. La empresa se valoraba en 2.000 millones de dólares en junio de 2025, subió a 5.000 millones de dólares en octubre y alcanzó 11.000 millones de dólares en diciembre, antes de volver a duplicarse en primavera.
Comparación entre Mansour y Coplan
El rival más cercano de Mansour es Shayne Coplan, de Polymarket, que se hizo multimillonario en un periodo similar. Mansour describe su competencia como una disputa sobre qué modelo acabarán aceptando los reguladores y las instituciones.
Sus estructuras se desarrollaron en direcciones opuestas. Coplan creó una plataforma nativa cripto que liquidaba en stablecoins y operaba en el extranjero antes de entrar en Estados Unidos. Mansour, en cambio, buscó el registro federal años antes de que surgiera la demanda. Nuestra comparativa Polymarket frente a Kalshi explica las diferencias prácticas.
¿Qué impulsa el crecimiento de Kalshi?
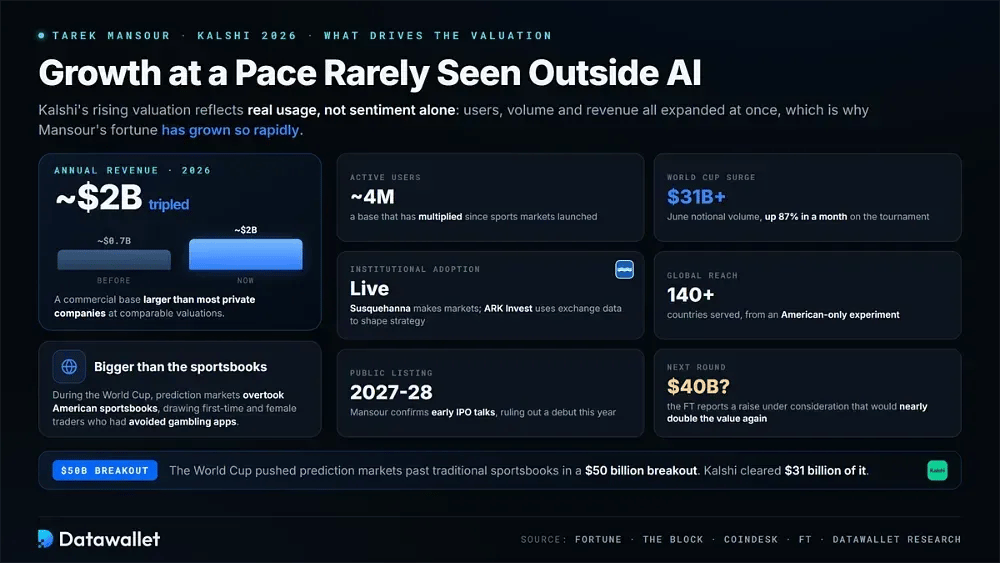
La creciente valoración de Kalshi refleja un uso real y no solo sentimiento, lo que ayuda a explicar por qué la fortuna de Mansour ha crecido tan rápido. El número de usuarios, el volumen y los ingresos se han expandido a un ritmo poco habitual fuera de la inteligencia artificial.
Varios factores están impulsando el negocio:
- Escala de ingresos: los ingresos se triplicaron hasta alcanzar unos 2.000 millones de dólares, lo que da al exchange una base comercial mayor que la de la mayoría de las empresas privadas con valoraciones comparables.
- Base de usuarios: Kalshi indica tener aproximadamente cuatro millones de usuarios activos. Esa base se ha multiplicado desde que la plataforma introdujo los mercados deportivos.
- Auge por el Mundial: durante junio, el exchange liquidó más de 31.000 millones de dólares en volumen nocional, un aumento mensual del 87 % impulsado por el Mundial.
- Cruce con sportsbook: los mercados de predicción superaron a los sportsbook estadounidenses durante ese periodo. También atrajeron a traders primerizos y a mujeres que antes evitaban las aplicaciones de apuestas.
- Adopción institucional: Susquehanna actúa como creador de mercado y aporta liquidez. ARK Invest usa los datos del exchange para orientar su estrategia y solicitar nuevos mercados.
- Alcance global: La plataforma, que comenzó como un experimento exclusivamente estadounidense, ya está disponible para traders en más de 140 países.
- Salida a bolsa: Mansour ha confirmado conversaciones preliminares sobre una IPO, aunque descarta un debut este año y apunta en cambio a 2027 o 2028.
Este verano, el Financial Times informó de que Kalshi estaba considerando una nueva ronda de capital con una valoración de 40.000 millones de dólares. Una ronda así casi duplicaría de nuevo el valor de la empresa en cuestión de meses.
La expansión en Brasil
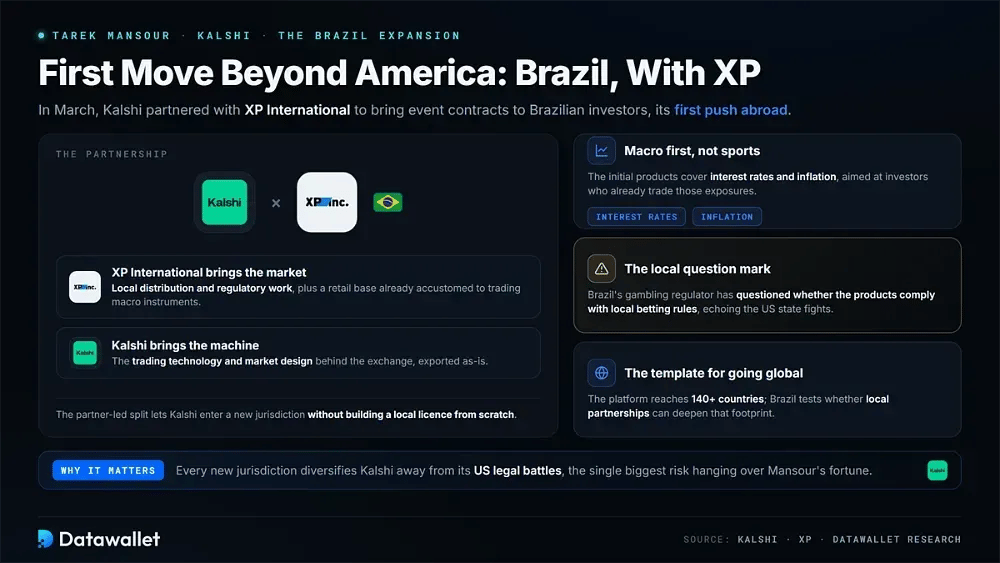
Kalshi dio su primer paso fuera de Estados Unidos en marzo mediante una asociación con XP International que lleva los contratos de eventos a los inversores brasileños. XP se encarga de la distribución local y de los trámites regulatorios; Kalshi aporta la tecnología de negociación y el diseño de los mercados.
Los productos iniciales se centran en los tipos de interés y la inflación en lugar de en el deporte. Se dirigen a una base de inversores minoristas ya acostumbrada a operar con instrumentos macroeconómicos. El regulador de juego de Brasil ha cuestionado si los productos cumplen la normativa local de apuestas.
Las batallas regulatorias y legales de Kalshi
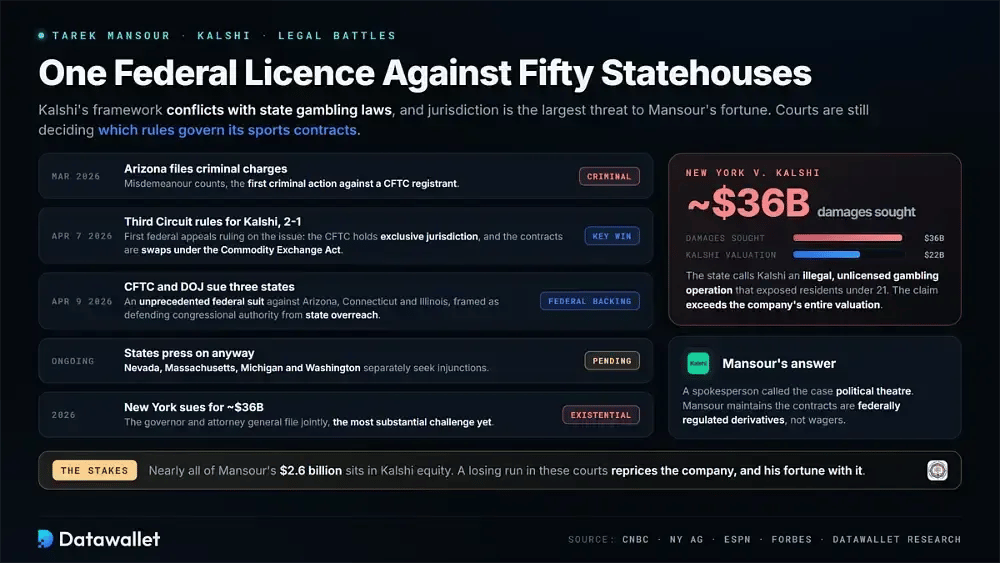
La jurisdicción supone la mayor amenaza para la fortuna de Mansour. Kalshi opera con una licencia federal, pero ese marco entra en conflicto con las leyes estatales sobre juego. Los tribunales de todo el país siguen determinando qué normas rigen sus contratos deportivos.
Una gran victoria llegó en abril, cuando el Tercer Circuito dictaminó por 2 votos a 1 que la Comisión de Comercio de Futuros de Materias Primas tiene jurisdicción exclusiva sobre esos contratos. Fue la primera resolución de un tribunal federal de apelaciones sobre la cuestión y trató los contratos como swaps con arreglo a la Commodity Exchange Act.
Después, las agencias federales emprendieron acciones propias. El regulador y el Departamento de Justicia demandaron a Arizona, Connecticut e Illinois, una medida sin precedentes presentada como defensa de la autoridad del Congreso frente a la extralimitación de los estados.
Los estados continuaron aun así con las medidas coercitivas. Arizona presentó en marzo cargos penales por delito menor, la primera acción de este tipo contra una entidad registrada ante la CFTC. Nevada, Massachusetts, Míchigan y Washington solicitaron por separado medidas cautelares.
La demanda de Nueva York
Nueva York presentó el desafío más importante al demandar a Kalshi. El fiscal general describió la plataforma como una operación de juego ilegal y sin licencia que exponía a daños económicos a los residentes menores de la edad legal para apostar en el estado, 21 años.
Según los documentos judiciales, el estado reclama aproximadamente 36.000 millones de dólares en daños y perjuicios, más que toda la valoración de Kalshi. Un portavoz de la empresa calificó el caso de teatro político. Mansour sigue sosteniendo que los contratos son derivados regulados a nivel federal.
Críticas en torno a Kalshi de Tarek
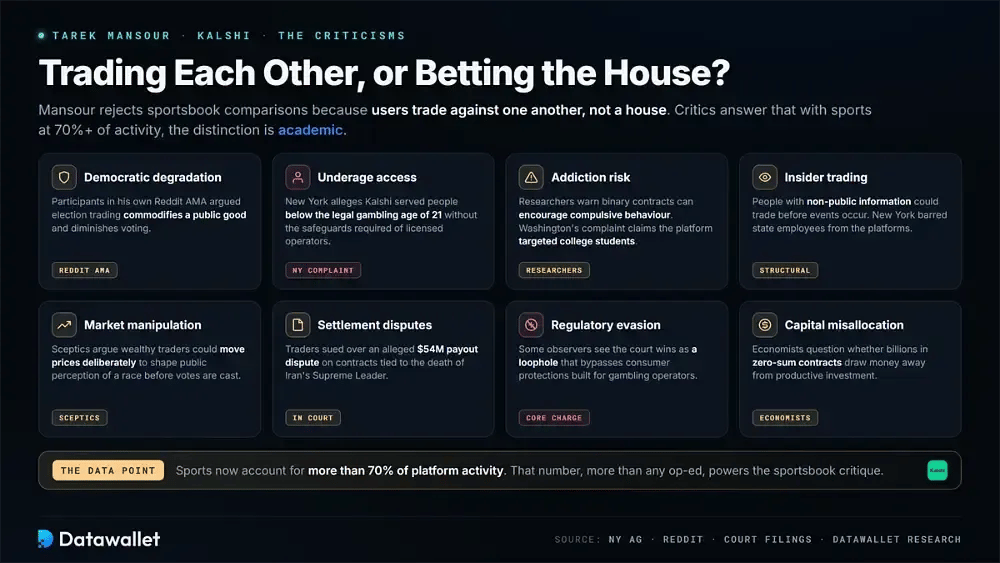
Mansour rechaza las comparaciones con las casas de apuestas porque los usuarios de Kalshi operan entre sí y no contra una casa que fija las cuotas. Los críticos responden que el deporte representa ya la mayor parte de la actividad de la plataforma, lo que hace que la distinción sea meramente académica a ojos de reguladores y asociaciones de consumidores.
Entre las objeciones éticas y legales recurrentes se incluyen:
- Degradación democrática: Los participantes en un AMA de Reddit sostuvieron que operar con elecciones convierte un bien público en mercancía y resta valor al voto.
- Acceso de menores: Nueva York alega que Kalshi atendió a personas por debajo de la edad legal para apostar del estado sin aplicar las salvaguardas exigidas a los operadores con licencia.
- Riesgo de adicción: los investigadores advierten de que los contratos binarios pueden fomentar un comportamiento compulsivo. La demanda de Washington también afirmaba que la plataforma se dirigía a estudiantes universitarios.
- Uso de información privilegiada: las autoridades temen que quienes tengan información no pública puedan operar antes de que ocurran los eventos, lo que llevó a Nueva York a prohibir a los empleados públicos usar estas plataformas.
- Manipulación del mercado: Los escépticos sostienen que operadores con mucho capital podrían mover los precios de forma intencionada para influir en la percepción pública de una carrera electoral antes de que se emitan los votos.
- Disputas de liquidación: Unos traders demandaron por una presunta disputa sobre un pago de 54 millones de dólares relacionada con contratos sobre la muerte del Líder Supremo de Irán, lo que plantea dudas sobre los criterios de resolución.
- Elusión regulatoria: Algunos observadores consideran que las victorias judiciales de Kalshi son una laguna legal que evita las protecciones al consumidor creadas para los operadores de juego.
- Mala asignación del capital: Los economistas han cuestionado si dirigir miles de millones a contratos de suma cero aparta el dinero de la inversión productiva.
Conclusiones
Mansour convirtió una observación de residencia universitaria sobre el riesgo mal valorado en un exchange de 22.000 millones de dólares. Antes de cumplir treinta y un años, su participación personal valía aproximadamente 2.600 millones de dólares.
Gran parte de ese valor depende de una única cuestión sin resolver. La valoración de Kalshi asume que la primacía federal se mantendrá, mientras los jueces aún deciden si sus contratos se consideran derivados o son apuestas disfrazadas legalmente.
La paciencia regulatoria que permitió que existiera Kalshi se ha convertido en su activo definitorio. Si la preeminencia normativa se mantiene, Mansour habrá escrito en la práctica el reglamento de una nueva clase de activo. Si fracasa, el mercado de predicción más valioso de Estados Unidos se enfrentaría de la noche a la mañana a cincuenta problemas de licencias distintos.