

Qu'est-ce qu'une banque favorable aux cryptomonnaies au Royaume-Uni ?
Une banque favorable aux cryptomonnaies vous permet d'envoyer et de recevoir des livres sterling depuis des plateformes crypto sans traiter chaque paiement comme une menace. En pratique, cela signifie que les virements en GBP vers des plateformes d'échange enregistrées auprès de la FCA passent de manière fiable, que les retraits vers votre compte arrivent sans longs examens et que les contrôles de sécurité peuvent être réglés en quelques minutes plutôt qu'en plusieurs jours.
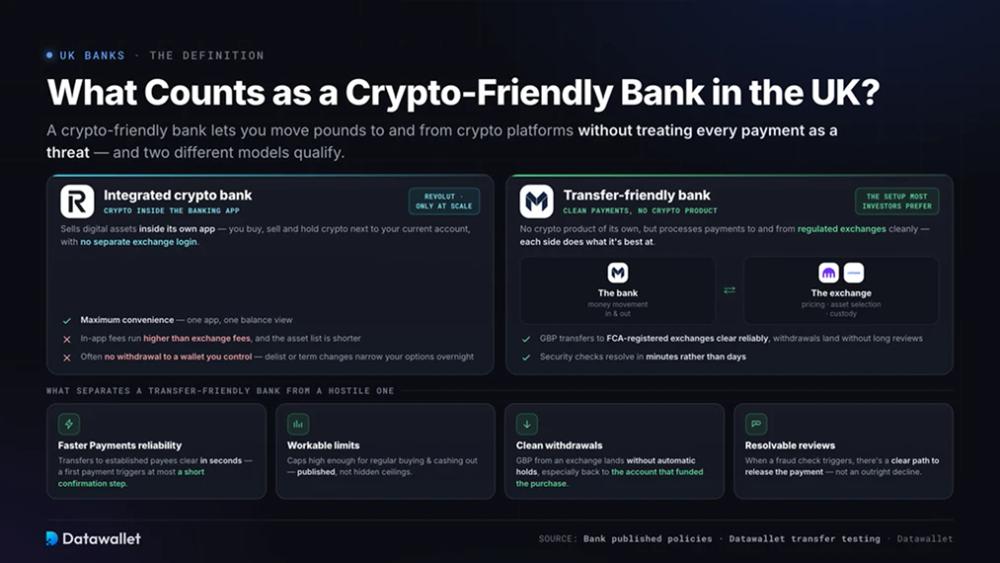
Deux modèles différents sont admissibles.
Banques crypto intégrées
Une banque crypto intégrée vend des actifs numériques dans sa propre application. Vous achetez, vendez et conservez des cryptomonnaies à côté de votre compte courant, sans connexion distincte à une plateforme d'échange. Revolut est la seule banque du Royaume-Uni à fonctionner ainsi à grande échelle.
Cette commodité a un coût. Les frais de trading dans l'application sont plus élevés que ceux des plateformes d'échange, la liste d'actifs est plus courte et il est souvent impossible de retirer ses cryptos vers un wallet que vous contrôlez. Si la banque retire un actif ou modifie ses conditions, vos options se réduisent du jour au lendemain.
Banques favorables aux virements
Une banque adaptée aux virements n'offre aucun produit crypto propre, mais traite sans difficulté les paiements vers et depuis les plateformes d'échange réglementées. Vous gardez la banque pour les mouvements de fonds et utilisez une plateforme d'échange pour les prix, le choix des actifs et la conservation, la configuration que préfèrent la plupart des investisseurs actifs.
Ce qui distingue une banque favorable aux virements d'une banque hostile :
- Fiabilité de Faster Payments : les virements vers des bénéficiaires de plateformes d'échange établis sont exécutés en quelques secondes, et un premier paiement vers un nouveau bénéficiaire déclenche au plus une brève étape de confirmation.
- Plafonds raisonnables : les éventuels plafonds sur les paiements en crypto sont assez élevés pour des achats et des retraits réguliers, et la banque les publie au lieu d'appliquer des limites cachées.
- Retraits sans accroc : les GBP provenant d'une plateforme d'échange arrivent sans blocage automatique, surtout lorsqu'ils reviennent sur le compte qui a financé l'achat.
- Examens résolubles : lorsqu'un contrôle antifraude se déclenche, la banque propose une voie claire pour débloquer le paiement au lieu d'un refus pur et simple.
Les meilleures banques favorables aux cryptos au Royaume-Uni
Le tableau ci-dessous résume la position de chaque grande banque du Royaume-Uni. Les niveaux de restriction reflètent les politiques publiées et nos propres tests de virement vers des plateformes d'échange enregistrées auprès de la FCA.
Banque |
Restrictions |
Limites de paiement en crypto |
Expérience de transfert |
|---|---|---|---|
| Revolut |
Faible
|
Aucun plafond publié |
Le trading de crypto est intégré à l'application et les transferts vers des plateformes d'échange externes sont également acceptés. Il s'agit désormais d'une banque britannique pleinement agréée. |
| Monzo |
Faible
|
5 000 £ par période glissante de 30 jours |
Faster Payments sans frais vers des plateformes d'échange enregistrées dans la limite d'un plafond fixe ; Binance est bloquée. |
| Lloyds Bank |
Faible
|
Aucun plafond publié |
Les virements bancaires vers les plateformes d'échange enregistrées auprès de la FCA passent généralement ; les achats de cryptomonnaies par carte de crédit sont bloqués depuis 2018. |
| Co-operative Bank |
Faible
|
Aucune politique publiée |
Pas de cryptomonnaies dans l'application, mais nos transferts de test vers une plateforme d'échange réglementée ont été traités immédiatement. |
| Dans tout le pays |
Moyen
|
5 000 £ par jour (Faster Payments) |
Plafond quotidien confortable, sans plafond mensuel ; les achats de cryptos par carte sont actuellement restreints. Les comptes Virgin Money suivent les mêmes règles. |
| HSBC |
Moyen
|
2 500 £ par paiement ; 10 000 £ par période de 30 jours |
Les limites s'appliquent de la même manière aux virements et aux cartes de débit ; les retraits entrants depuis une plateforme d'échange sont acceptés. |
| Barclays |
Strict
|
2 500 £ par virement ; 10 000 £ par mois |
Les nouveaux plafonds Faster Payments s'appliquent à l'ensemble des comptes ; tout achat de cryptos par carte est bloqué. |
| First Direct |
Strict
|
2 500 £ par paiement ; 10 000 £ par période de 30 jours |
Les virements fonctionnent dans les plafonds, qui sont restrictifs pour des achats fréquents ou des retraits en espèces plus importants. |
| NatWest |
Strict
|
1 000 £ par jour ; 5 000 £ par période de 30 jours |
Plafonds bas comptés par personne sur l'ensemble des comptes ; les achats de cryptos par carte de crédit sont bloqués. |
| RBS |
Strict
|
5 000 £ pour 30 jours |
Mêmes contrôles que NatWest Group, avec un suivi continu des paiements en cryptomonnaies. |
| Santander |
Strict
|
1 000 £ par virement ; 3 000 £ par période de 30 jours |
Plafonds serrés et historique de refus des premiers paiements vers de nouveaux bénéficiaires de plateformes d'échange. |
1. Revolut
Revolut arrive en tête de ce classement : c'est la seule banque du Royaume-Uni qui traite les cryptos comme un produit plutôt que comme un risque à contenir. Vous pouvez négocier plus de 200 cryptomonnaies dans l'application principale, et les traders actifs bénéficient de Revolut X, une interface de plateforme d'échange distincte avec des carnets d'ordres plus profonds et des frais réduits.
Sa situation réglementaire a également changé cette année. En mars, la PRA a levé les restrictions sur sa licence et Revolut Bank UK Ltd a été lancée en tant que banque pleinement agréée, ce qui offre aux dépôts éligibles une protection du Financial Services Compensation Scheme pouvant atteindre 120 000 £ par personne. Les soldes en cryptos sont détenus par une entité Revolut distincte et ne bénéficient d'aucune couverture FSCS ; seules vos livres sterling sont donc protégées.
Les points faibles sont le coût et la conservation. Les frais de trading dans l'application démarrent à 1,49 % sauf si vous payez pour un abonnement, et la plupart des cryptos ne peuvent pas être retirées vers un wallet privé. Nous détaillons la grille complète dans notre guide des frais crypto de Revolut. Pour des positions plus importantes, utilisez Revolut pour les virements en GBP et achetez plutôt sur une plateforme d'échange complète.
2. Monzo
Monzo est l'option la plus claire pour les virements parmi les banques numériques du Royaume-Uni. Elle publie sa politique ouvertement, cite dans ses pages d'aide les plateformes d'échange prises en charge comme Coinbase, et traite en quelques secondes les paiements Faster Payments vers les plateformes enregistrées.
La contrainte est sa limite pour les cryptomonnaies, fixée à 5 000 £ sur toute période glissante de 30 jours, introduite en avril de l'année dernière. Monzo ne la relèvera pas, même sur les offres payantes, et les paiements vers Binance sont refusés d'emblée à la suite d'une mise en garde de la FCA aux consommateurs. Pour quiconque investit moins de 5 000 £ par mois, aucune de ces restrictions ne sera perceptible.
3. Lloyds Bank
Lloyds se distingue parmi les grandes banques de détail car elle ne publie aucun plafond de virement pour les paiements en crypto. Les virements Faster Payments vers des plateformes d'échange enregistrées auprès de la FCA passent généralement, et lors de nos tests, un bénéficiaire déjà établi se comporte comme n'importe quel autre virement.
La banque bloque les achats de cryptomonnaies par carte de crédit depuis 2018, et les paiements vers Binance sont interrompus dans toutes les marques du Lloyds Banking Group. Considérez Lloyds comme un compte de virement bancaire, envoyez un petit premier paiement pour enregistrer chaque nouveau bénéficiaire de plateforme d'échange, puis augmentez progressivement.
4. Co-operative Bank
Co-operative Bank, désormais intégrée à Coventry Building Society, adopte l'approche la plus discrète de cette liste. Elle ne publie aucune politique crypto, ce qui a deux facettes. Aucun plafond n'est indiqué pour vous aider à planifier, mais aucun engagement documenté ne vous permet non plus de vous défendre si un paiement est bloqué.
Nous avons envoyé un virement Faster Payments de 1 000 £ vers une plateforme d'échange enregistrée auprès de la FCA depuis un compte Co-op, et le dépôt a été crédité immédiatement. La bonne pratique consiste à effectuer un petit paiement test vers toute nouvelle plateforme d'échange, puis des virements réguliers une fois que le bénéficiaire a un historique irréprochable.
5. Au niveau national
Nationwide se situe dans la moyenne du marché. Sa politique publiée autorise jusqu'à 5 000 £ par jour en virements Faster Payments pour acheter des cryptos, et ne fixe aucun plafond mensuel. Ce plafond quotidien convient aux achats réguliers et aux retraits échelonnés, mais quiconque déplace des sommes plus importantes en une seule fois aura besoin d'une seconde banque.
Nationwide restreint actuellement les paiements par carte de débit vers les plateformes crypto, les achats par carte de crédit sont interdits, et le compte jeunes FlexOne ne peut pas du tout acheter de cryptomonnaies. Depuis l'absorption de Virgin Money, Nationwide aligne les deux marques ; il faut donc s'attendre à ce que les comptes Virgin Money suivent les mêmes règles.
Banques du Royaume-Uni qui bloquent ou plafonnent les paiements en crypto
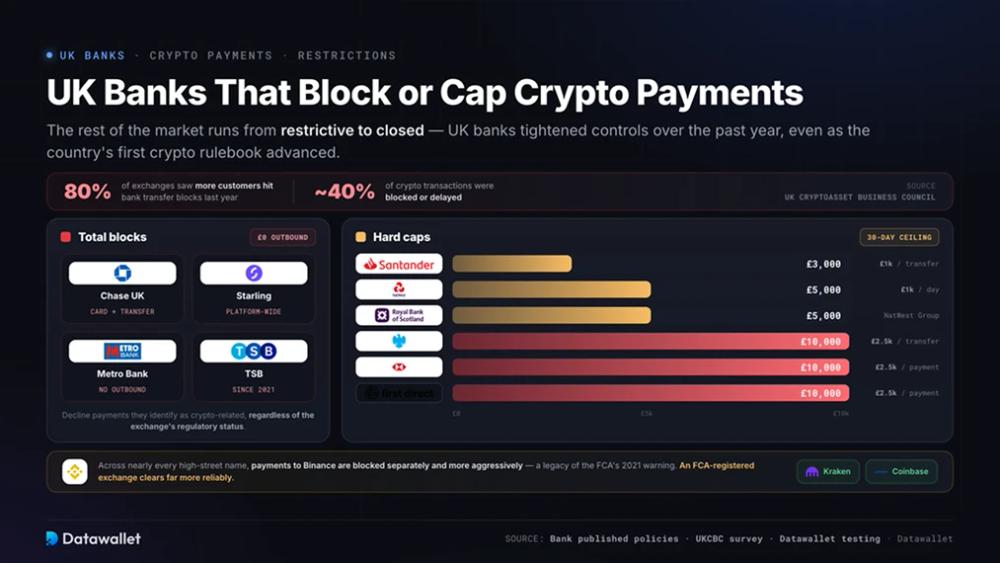
Le reste du marché va du restrictif au fermé. Les banques du Royaume-Uni ont durci plutôt qu'assoupli leurs contrôles l'an dernier, alors même que le premier cadre réglementaire complet du pays sur les cryptos progressait au Parlement. Une enquête de l'UK Cryptoasset Business Council a révélé que 80 % des plateformes d'échange avaient vu davantage de clients confrontés à des blocages de virement bancaire l'an dernier, avec environ 40 % des transactions crypto bloquées ou retardées.
Banques avec blocages totaux
Ces quatre banques refusent les paiements qu'elles identifient comme liés aux cryptomonnaies, quel que soit le statut réglementaire de la plateforme d'échange de destination.
- Chase Royaume-Uni : refuse tous les paiements sortants vers les prestataires crypto par carte et par virement bancaire, mais accepte encore les fonds qui reviennent des plateformes d'échange.
- Starling Bank : applique un blocage sur l'ensemble de la plateforme des envois d'argent vers les plateformes d'échange de cryptomonnaies, par carte ou par virement.
- Metro Bank : ne traite pas les paiements sortants vers les plateformes d'échange crypto connues.
- TSB : restreint tous les paiements en cryptomonnaies, et ce depuis 2021.
Aucune de ces banques n'est utilisable comme compte principal pour la crypto. Si vous êtes client de l'une d'elles, ouvrez un second compte avant d'alimenter une plateforme d'échange.
Banques avec plafonds stricts
Ces banques traitent les paiements en crypto mais appliquent des plafonds qui rendent les transactions fréquentes ou importantes peu fiables.
- Barclays : a bloqué tous les achats par carte à partir de juin de l'année dernière, puis a instauré des plafonds Faster Payments de 2 500 £ par transaction et 10 000 £ par mois civil à partir de décembre. Le plafond mensuel inclut les paiements de tous vos comptes, y compris les comptes joints et professionnels.
- HSBC : plafonne les paiements en crypto à 2 500 £ par transaction et à 10 000 £ sur toute période glissante de 30 jours, de façon identique pour les virements bancaires et les cartes de débit. Les achats par carte de crédit sont refusés.
- NatWest : limite les transferts de cryptomonnaies à 1 000 £ par jour et à 5 000 £ sur toute période de 30 jours, y compris les paiements tentés et rejetés, par personne tous comptes confondus.
- RBS : applique les mêmes contrôles que NatWest Group. Les paiements en crypto sont surveillés en continu et plafonnés à 5 000 £ sur toute période glissante de 30 jours.
- Santander : limite les paiements vers des plateformes d'échange à 1 000 £ par virement et à 3 000 £ sur toute période glissante de 30 jours, et refuse régulièrement les premiers paiements vers de nouveaux bénéficiaires de plateformes d'échange.
- First Direct : plafonne les paiements uniques à 2 500 £, avec un plafond de 10 000 £ sur toute période de 30 jours.
Chez presque toutes les grandes banques, les paiements vers Binance sont bloqués séparément et de façon plus stricte que ceux vers d'autres plateformes d'échange, héritage de l'avertissement de la FCA en 2021 concernant Binance Markets Limited. Si votre banque autorise les transferts crypto, une plateforme d'échange enregistrée auprès de la FCA, comme Kraken ou Coinbase, passera bien plus fiablement.
Pourquoi les banques du Royaume-Uni bloquent-elles les transactions crypto ?
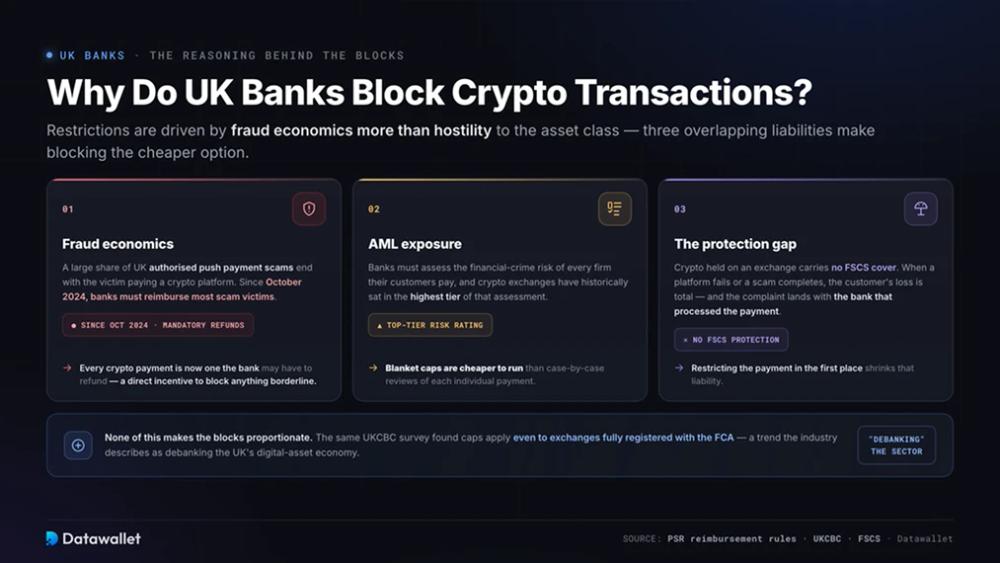
Les restrictions bancaires s'expliquent davantage par l'économie de la fraude que par une hostilité envers cette classe d'actifs. Une grande part des escroqueries au virement autorisé (APP) au Royaume-Uni se termine par un envoi d'argent vers une plateforme crypto et, depuis octobre 2024, les banques doivent rembourser la plupart des victimes. Chaque paiement crypto qu'une banque laisse passer est désormais un paiement qu'elle pourrait devoir rembourser, ce qui incite financièrement les équipes antifraude à bloquer tout ce qui est limite.
L'exposition à la lutte contre le blanchiment d'argent ajoute une seconde couche. Les banques doivent évaluer le risque de criminalité financière des entreprises que paient leurs clients, et les plateformes d'échange crypto figurent historiquement dans la catégorie la plus élevée de cette évaluation. Des plafonds généraux coûtent moins cher à appliquer que des examens au cas par cas.
Le troisième facteur est le déficit de protection. Les cryptos détenues sur une plateforme d'échange ne bénéficient d'aucune couverture FSCS ; ainsi, lorsqu'une plateforme fait faillite ou qu'une arnaque aboutit, la perte du client est totale et la réclamation retombe sur la banque qui a traité le paiement. Restreindre les paiements dès le départ réduit cette responsabilité.
Rien de tout cela ne rend les blocages proportionnés. La même enquête de l'UKCBC a constaté que les blocages s'appliquent même aux plateformes d'échange pleinement enregistrées auprès de la FCA, et le secteur a décrit cette tendance comme un débancarisation de l'économie des actifs numériques du Royaume-Uni. Mais cela explique pourquoi le durcissement s'est poursuivi à une période où la réglementation arrivait.
Comment les nouvelles règles crypto du Royaume-Uni changent la donne
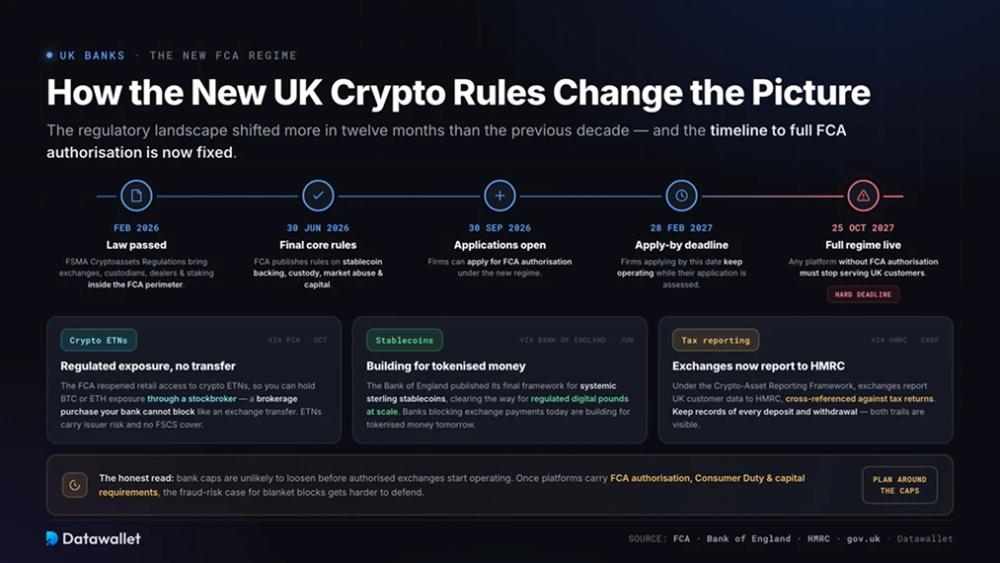
Le paysage réglementaire du Royaume-Uni a davantage évolué au cours des douze derniers mois qu'au cours de la décennie précédente, et la politique des banques devra finir par s'adapter. Le Parlement a adopté en février les Financial Services and Markets Act 2000 (Cryptoassets) Regulations, faisant entrer pour la première fois les plateformes d'échange, dépositaires, courtiers et prestataires de staking dans le périmètre réglementaire complet de la FCA.
Le calendrier est désormais fixé. La FCA a publié le 30 juin ses règles de base définitives pour ce régime, couvrant l'adossement des stablecoins, la conservation, les abus de marché et les exigences de capital minimal. Les sociétés peuvent demander un agrément à partir du 30 septembre ; celles qui déposent leur demande avant le 28 février 2027 peuvent poursuivre leur activité pendant l'examen de leur dossier, et à partir du 25 octobre 2027, toute plateforme sans agrément de la FCA devra cesser de servir des clients du Royaume-Uni.
Trois autres évolutions comptent pour qui compare les banques :
- Une exposition réglementée sans transferts : la FCA a rouvert l'accès des particuliers aux ETN crypto en octobre ; vous pouvez donc détenir une exposition à Bitcoin ou Ethereum via un courtier sur une plateforme d'échange reconnue du Royaume-Uni. Votre banque ne peut pas bloquer un achat chez un courtier comme elle bloque un virement vers une plateforme d'échange, mais les ETN comportent un risque émetteur et ne bénéficient pas de la couverture FSCS.
- Règles sur les stablecoins : la Bank of England a publié en juin son cadre définitif pour les stablecoins en livres sterling d'importance systémique, ouvrant la voie à des livres numériques réglementées émises à grande échelle. Les banques qui bloquent aujourd'hui les paiements vers les plateformes d'échange se préparent à la monnaie tokenisée de demain.
- Déclaration fiscale : Dans le cadre du Crypto-Asset Reporting Framework, les plateformes d'échange qui servent des utilisateurs du Royaume-Uni transmettent désormais les données de transactions de leurs clients à la HMRC, qui les recoupe avec les déclarations d'impôts. Conservez une trace de chaque dépôt et de chaque retrait, car vos relevés bancaires et l'historique de votre plateforme d'échange sont tous deux visibles par l'administration fiscale.
Il est honnête de dire que les plafonds bancaires ont peu de chances d'être assouplis avant que les plateformes d'échange agréées ne commencent à opérer sous le régime complet. Dès que les plateformes détiendront l'agrément de la FCA et seront soumises aux obligations du Consumer Duty et aux exigences de capital, la justification du risque de fraude pour les blocages généralisés deviendra plus difficile à défendre pour les banques. D'ici là, organisez-vous en fonction des plafonds plutôt que d'attendre leur levée.
Comment configurer des virements GBP fiables
Quelques habitudes suppriment l'essentiel des frictions signalées par les utilisateurs au Royaume-Uni :
- Envoyez d'abord un paiement test : un virement de 10 £ vers un nouveau bénéficiaire de plateforme d'échange établit la destination dans le modèle de risque de votre banque avant que l'argent réel ne circule.
- Réutilisez les mêmes coordonnées du bénéficiaire : les systèmes antifraude évaluent les schémas de paiement, si bien que des noms et références de bénéficiaire identiques font paraître chaque virement suivant comme habituel.
- Retirez vers le compte d'alimentation : retirer des GBP vers le compte depuis lequel vous avez déposé évite les contrôles de nouveau bénéficiaire qui retardent les retraits vers des comptes inconnus.
- Gardez un second compte bancaire : les contrôles antifraude se déclenchent sans prévenir ; un compte de secours dans une autre banque évite donc qu'un paiement bloqué vous empêche de réagir à un mouvement du marché.
- Privilégiez Faster Payments aux cartes : les paiements par carte passent par des filtres de catégories de commerçants que les banques utilisent pour refuser les achats de cryptomonnaies, alors que les virements de compte à compte rencontrent moins de blocages automatisés et n'entraînent aucuns frais de traitement de carte.
Quelle est la plateforme d'échange crypto la plus sûre au Royaume-Uni ?
Coinbase est notre choix pour les utilisateurs britanniques, car ses autorisations de la FCA, sa gestion protégée des GBP et l'audit propre aux sociétés cotées vont plus loin que le reste du marché.
- Statut réglementaire au Royaume-Uni : Coinbase sert ses clients au Royaume-Uni via CB Payments Ltd, agréée par la FCA comme établissement de monnaie électronique et enregistrée pour les activités liées aux cryptoactifs (numéro de registre #900635).
- Soldes en GBP protégés : les livres détenues sur Coinbase sont conservées sous forme de monnaie électronique protégée, séparée des fonds propres de la société, de sorte que les clients passent avant les créanciers ordinaires en cas de défaillance de l'entreprise.
- Transparence d'une société cotée : Coinbase Global est cotée au Nasdaq et publie des états financiers audités par des tiers ; les actifs de ses clients sont donc vérifiés par des auditeurs indépendants plutôt que déclarés par la société elle-même.
- Contrôles de sécurité audités : Coinbase réalise des rapports SOC 1 et SOC 2 et conserve environ 98 % des actifs numériques de ses clients en stockage à froid hors ligne, à l'écart des systèmes exposés à Internet.
- Un support GBP conçu pour les banques britanniques : les dépôts et retraits gratuits via Faster Payments circulent de compte à compte, le type de paiement que les banques britanniques refusent le moins lorsqu'elles durcissent leurs règles envers les commerçants crypto.
Aucune plateforme d'échange n'élimine totalement le risque, et rien de ce qui est détenu sur une plateforme n'est couvert par la FSCS. Mais pour un utilisateur britannique qui associe un compte bancaire à une seule plateforme d'échange, Coinbase offre de meilleures protections pour la livre sterling et un audit externe plus clair que tout concurrent que nous avons testé. Notre analyse complète de Coinbase couvre les frais, les produits et la profondeur de la plateforme.
Conclusion
La question des banques favorables aux cryptomonnaies au Royaume-Uni a aujourd'hui une réponse plus claire qu'il y a un an. Revolut associe désormais une licence bancaire complète au trading intégré à l'application, Monzo offre l'expérience de virement la plus fluide dans le cadre d'un plafond fixe, et Lloyds, Co-op et Nationwide restent utilisables pour investir par virement bancaire. Le reste des banques traditionnelles va du plafonné au fermé.
La structure compte toutefois plus que le choix de la banque. Utilisez un compte principal fiable et un compte de secours, alimentez vos plateformes d'échange par Faster Payments plutôt que par carte, testez chaque nouveau bénéficiaire avec un petit virement et retirez vos fonds vers le compte qui a servi au financement.
Le terrain réglementaire évolue aussi sous les pieds des banques. Avec l'ouverture de l'agrément de la FCA aux plateformes d'échange en septembre et l'arrivée du régime complet en octobre 2027, la justification des blocages généralisés s'affaiblira. D'ici là, choisissez une banque en haut de cette liste et organisez votre dispositif autour des plafonds publiés.