







Comparer les meilleures plateformes crypto au Royaume-Uni
1. Kraken
Kraken détient davantage d'autorisations FCA que toute autre plateforme s'adressant aux particuliers britanniques, et cet avantage se fait ressentir lors des mouvements de fonds. Sa filiale britannique Payward Ltd figure sur le registre des cryptoactifs, sa société sœur Payward Services a obtenu une licence d'établissement de monnaie électronique complète en mars 2025, et Crypto Facilities détient une autorisation distincte de la FCA en tant qu'entreprise d'investissement pour les produits dérivés professionnels. Cette licence de monnaie électronique signifie que la FCA supervise la gestion des GBP par Kraken selon les mêmes règles que les entreprises de paiement telles que Wise, ce qui explique pourquoi les dépôts via Faster Payments sont gratuits à partir de 1 £ et arrivent en moins d'une minute une fois le premier transfert validé.
Les frais de trading récompensent quiconque accepte de quitter l'application simple. Kraken Pro facture un maker fee de 0,25 % et un taker fee de 0,40 % sur le niveau de base, qui diminuent avec le volume, contre environ 1 % plus le spread sur l'écran d'Instant Buy. Kraken a listé la première paire majeure BTC/GBP en 2014 et gère toujours les carnets d'ordres en livres sterling les plus profonds que nous ayons testés, publie des audits proof-of-reserves depuis plus de dix ans, et aucun fonds client n'a été perdu suite à une faille de sécurité depuis son lancement en 2011. Le staking couvre les principales cryptomonnaies pour les comptes britanniques.
Les frictions sont d'ordre réglementaire plutôt qu'inhérentes à Kraken. Les nouveaux clients britanniques doivent remplir un questionnaire d'adéquation, puis patienter pendant une période de réflexion obligatoire de 24 heures avant leur premier trade, tandis que les futures et le margin sont réservés aux clients professionnels. Les retraits en GBP entraînent des frais de 1,95 £, un montant minime pour un retrait important mais agissant comme une source d'irritation pour un retrait de 50 £. Notre test de Kraken aborde le reste.
Avantages
- L'enregistrement des cryptoactifs, une licence de monnaie électronique et le statut d'entreprise d'investissement autorisée confèrent à Kraken l'éventail d'autorisations FCA le plus large parmi toutes les plateformes présentées ici.
- Dépôts Faster Payments gratuits à partir de 1 £, avec des frais Kraken Pro de 0,25 % et 0,40 % qui battent tous les concurrents basés sur les spreads.
- Proof of reserves publiées depuis 2014 et aucun fonds client perdu suite à une faille de sécurité en quinze ans.
Inconvénients
- Des frais de 1,95 £ s'appliquent à chaque retrait en GBP, et les dépôts par carte coûtent 3,75 % plus des frais fixes.
- Les futures et le margin sont limités aux clients professionnels en vertu de l'interdiction des produits dérivés pour les particuliers.
- Le test d'adéquation et le délai de réflexion de 24 heures retardent un premier achat d'un jour.
2. Coinbase
Coinbase associe le service bancaire en GBP le plus fluide de cette liste à un niveau de transparence financière qu'aucun concurrent d'origine crypto ne peut offrir. L'entreprise a rejoint le registre des cryptoactifs de la FCA en février 2025, sa filiale britannique CB Payments Ltd détient une autorisation de monnaie électronique et, en tant qu'entreprise du S&P 500, elle publie des comptes audités chaque trimestre. Les dépôts et retraits via Faster Payments sont gratuits, notre transfert de test était disponible au trading en moins de deux minutes, et le support de l'USDC offre aux utilisateurs de livres sterling un stablecoin en dollars crédible sans quitter l'application.
Les frais dépendent de l'écran que vous ouvrez. L'écran d'achat par défaut facture des frais de transaction majorés d'un spread caché, tandis que Coinbase Advanced propose un véritable carnet d'ordres avec des frais à partir de 0,40 % pour le maker et 0,60 % pour le taker. Passer de l'une à l'autre ne coûte rien et prend quelques secondes. Environ 250 actifs sont disponibles pour les comptes UK, le staking ne couvre qu'une courte liste d'actifs majeurs, et l'application reste l'introduction la plus simple ici pour un premier achat. Notre guide des frais Coinbase détaille ces différents niveaux.
Le dossier comporte une ombre. La FCA a infligé à CB Payments une amende de 3,5 millions de livres sterling en 2024 pour avoir accepté plus de 13 000 clients à haut risque qu'elle s'était engagée auprès du régulateur à ne pas servir, marquant la première mesure d'application de la FCA en vertu des règles sur la monnaie électronique. Les contrôles ont été revus depuis et cet épisode en dit plus sur la conformité de l'ère 2020 que sur la plateforme d'aujourd'hui, mais il a sa place dans toute évaluation objective. Notre avis sur Coinbase pèse le pour et le contre.
Avantages
- Dépôts et retraits gratuits via Faster Payments, avec des fonds négociables en quelques minutes.
- Appartenance au S&P 500 et états financiers audités, en plus de l'enregistrement auprès de la FCA et d'une licence de monnaie électronique.
- Coinbase Advanced remplace l'achat simple truffé de spreads par un véritable carnet d'ordres au sein de la même application.
Inconvénients
- Des frais avancés de 0,40 % et 0,60 % au niveau d'entrée coûtent plus cher que sur Kraken Pro ou Bitstamp.
- La sanction de 3,5 millions de livres sterling prononcée par la FCA en 2024 pour des manquements lors de l'intégration des clients reste une tache au tableau.
- Le staking ne couvre qu'une poignée d'actifs pour les clients UK.
3. eToro
eToro franchit un cap réglementaire que le reste de cette liste n'a pas tenté d'atteindre. eToro (UK) Ltd est pleinement agréée par la FCA en tant qu'entreprise d'investissement sous la référence 583263, un statut qui l'oblige à détenir un capital minimal, à séparer les fonds des clients des siens et à rendre des comptes à la FCA sur la manière dont elle traite ses clients, ce qu'aucun enregistrement de cryptoactif n'exige. L'atout pratique réside dans sa diversité. Le Bitcoin côtoie dans un même portefeuille des actions du FTSE, des actions américaines, des ETF et des matières premières, tandis que CopyTrader permet aux nouveaux venus de copier des investisseurs chevronnés.
L'expérience en GBP s'est améliorée dès le lancement des comptes en devise locale par eToro Money UK. Détenir un compte en GBP supprime les frais de conversion en dollars qui s'appliquaient auparavant à chaque dépôt, et le financement par Faster Payments est gratuit. Un compte de démonstration de 100 000 $ constitue le meilleur terrain d'entraînement sans risque que nous ayons testé, et l'interface affiche clairement son spread au lieu de le dissimuler.
La tarification constitue le point faible. Les cryptomonnaies entraînent des frais fixes de 1 % à l'achat comme à la vente, auxquels s'ajoute le spread du marché, de sorte qu'une position aller-retour coûte plus de 2 %. Cela convient à une personne achetant une fois par mois et pénalise quiconque trade fréquemment, tandis qu'après une année d'inactivité, des frais de 10 $ par mois s'appliquent. Les traders fréquents se tourneront vers un carnet d'ordres, mais les investisseurs souhaitant détenir des cryptomonnaies à côté de leur portefeuille d'actions ne trouveront pas d'alternative mieux régulée.
Avantages
- Agrément complet de la FCA en tant qu'entreprise d'investissement, le statut réglementaire le plus élevé de cette liste.
- Cryptomonnaies, actions, ETF et matières premières dans un seul compte, avec CopyTrader et un compte de démo gratuit de 100 000 $.
- Les comptes en GBP via eToro Money éliminent la conversion de devises sur les dépôts et les retraits.
Inconvénients
- Des frais de 1 % s'appliquent à l'entrée et à la sortie, avant l'ajout du spread, ce qui rend le trading actif onéreux.
- Des frais d'inactivité de 10 $ par mois s'appliquent après douze mois sans connexion.
- Les cryptomonnaies ne peuvent pas être intégrées dans un plan d'épargne en actions (Stocks and Shares ISA), qui est réservé aux actifs traditionnels.
4. Revolut
Revolut incarne le choix de la commodité. Revolut X, l'exchange dédié à ses clients UK, facture 0 % de frais pour le maker et 0,09 % pour le taker, et les fonds circulent instantanément entre le solde principal Revolut et l'exchange, permettant à un utilisateur possédant déjà un compte sur l'application de détenir du Bitcoin en moins d'une minute. L'entreprise détient l'agrément de monnaie électronique de la FCA, s'est vu accorder une licence bancaire UK assortie de restrictions en 2024, et propose plus de 220 cryptomonnaies aux côtés d'actions, de matières premières et de produits d'épargne.
Le taux préférentiel n'est disponible que sur Revolut X. L'application principale facture jusqu'à 1,49 % par transaction sur les formules d'entrée de gamme, un écart que notre répartition des frais crypto Revolut détaille formule par formule, avec des spreads en sus. Le staking couvre un ensemble d'actifs majeurs, et les retraits on-chain sont pris en charge pour une liste croissante de tokens.
Pour un client Revolut effectuant des achats occasionnels, ou un trader actif à l'aise au sein de l'interface X, le calcul est intéressant. Quiconque recherche des carnets d'ordres altcoins profonds, un exchange indépendant ou du self-custody sans friction continuera de préférer les spécialistes mentionnés plus haut.
Avantages
- Revolut X facture 0 % pour le maker et 0,09 % pour le taker sur un carnet d'ordres en direct.
- Les transferts instantanés entre l'application bancaire et l'exchange éliminent les délais de financement.
- Les cryptomonnaies côtoient les comptes courants, les actions et les matières premières au sein d'une seule et même application.
Inconvénients
- Les transactions sur l'application principale coûtent jusqu'à 1,49 % plus le spread sur les formules de base.
- Les meilleurs tarifs nécessitent l'utilisation de l'interface séparée Revolut X.
- Retirer des fonds implique de repasser par l'application Revolut plutôt que d'envoyer l'argent directement vers une banque.
5. Uphold
Uphold propose quelque chose qu'aucune des grandes plateformes n'essaie de faire : échanger n'importe quel actif contre un autre en une seule étape. Le XRP passe directement à l'or, aux euros ou à un autre altcoin sans conversion intermédiaire en livres sterling, parmi environ 300 cryptomonnaies, plusieurs monnaies fiat et métaux précieux. Enregistrée auprès de la FCA depuis 2023 et dotée d'une licence de monnaie électronique, la plateforme publie une page de transparence en temps réel indiquant les actifs détenus à parité avec les soldes des clients.
La communauté XRP a adopté Uphold il y a des années, et cette fidélité se gagne grâce à un soutien indéfectible à l'actif. Le staking couvre plus de 20 actifs pour les utilisateurs britanniques, et la carte de débit Uphold convertit les cryptos au moment du paiement avec du cashback et un plafond de dépenses quotidien de 10 000 £. Les dépôts via Faster Payments sont gratuits et l'application simplifie un premier achat.
Les frais expliquent sa cinquième place. Il n'y a pas de frais de trading distincts, le coût étant inclus dans le spread à environ 1,4 % sur les principales cryptomonnaies et proche de 3 % sur les plus petites, ce qui fait d'Uphold la plateforme la plus chère de ce comparatif pour l'achat et la vente simples. Elle convient bien mieux aux personnes qui échangent entre différentes classes d'actifs et aux détenteurs de XRP à long terme qu'aux acheteurs réguliers soucieux des coûts. Notre avis sur Uphold détaille l'intégralité des chiffres.
Avantages
- Swaps en une seule étape entre cryptomonnaies, monnaies fiat et métaux précieux, sans intermédiaire en GBP.
- Transparence des réserves en temps réel un pour un, enregistrement auprès de la FCA et licence de monnaie électronique.
- Staking sur plus de 20 actifs et carte de débit avec cashback et un plafond de dépenses quotidien de 10 000 £.
Inconvénients
- Des spreads d'environ 1,4 % à 2,95 % en font la plateforme la plus coûteuse de ce comparatif pour le trading pur.
- Pas de carnet d'ordres, les transactions importantes subissent donc le prix indiqué par le moteur.
- La tarification par spread est plus difficile à auditer qu'une grille de maker et taker visible.
6. Bitstamp
Bitstamp exécute des ordres depuis 2011, soit plus longtemps que n'importe quelle autre bourse au monde, et dessert les clients britanniques depuis 2013. Cette plateforme enregistrée auprès de la FCA appartient désormais à Robinhood, dont l'acquisition en 2025 a ajouté une société mère cotée au NASDAQ à une plateforme à laquelle les institutions faisaient déjà confiance pour un trading fiable de GBP. Le financement par Faster Payments est pris en charge, et la disponibilité du service lors des sessions volatiles est la marque de fabrique de Bitstamp depuis des années.
Les frais reposent sur une tarification de carnet d'ordres transparente. Le niveau de base facture 0,30 % pour le maker et 0,40 % pour le taker, et baisse à 0,20 % et 0,30 % une fois que le volume sur 30 jours dépasse 10 000 $, avec des graphiques TradingView intégrés. Le catalogue d'environ 110 actifs fait la part belle aux noms établis, et le staking est disponible sur l'ETH et l'ADA pour les comptes britanniques.
Il s'agit d'une plateforme conçue pour les acheteurs qui privilégient un long historique sans histoire à la nouveauté. L'interface est fonctionnelle plutôt que soignée, les nouveaux listings arrivent lentement et il n'y a pas d'écosystème de cartes ou de produits d'earn. Pour un ordre important en Bitcoin ou en Ethereum exécuté sans encombre, peu de plateformes inspirent autant confiance.
Avantages
- Le plus long historique d'exploitation ininterrompu dans la crypto, en activité depuis 2011 avec un service au Royaume-Uni depuis 2013.
- L'acquisition par Robinhood ajoute une société mère cotée au NASDAQ et des ressources plus importantes derrière la bourse.
- Les remises sur volume réduisent les frais à 0,20 % pour le maker et 0,30 % pour le taker au-delà de 10 000 $ de chiffre d'affaires mensuel.
Inconvénients
- Environ 110 actifs, avec des ajouts lents et peu de fonctionnalités au-delà du spot trading et du staking.
- L'interface est en retrait par rapport à ses rivaux modernes en matière de design et d'ergonomie mobile.
- Les frais de base sont plus élevés que sur Kraken Pro.
Comment choisir une plateforme crypto au UK
Choisir une plateforme crypto au UK implique de vérifier son inscription auprès de la FCA, de connaître la politique de votre banque en matière de crypto avant d'avoir des surprises, d'alimenter votre compte via Faster Payments et de comparer le coût global de la transaction plutôt que les frais d'appel.
- Vérifiez le registre de la FCA, puis examinez la transition : Toute plateforme proposant légalement ses services aux clients du UK figure sur le registre des cryptoactifs de la FCA. Les plateformes peuvent demander une autorisation complète à partir du 30 septembre, et les entreprises qui ne font pas leur demande avant la fermeture de la période en février 2027 devront cesser leurs activités au UK lors de l'entrée en vigueur du nouveau régime en octobre 2027. Une plateforme qui communique ouvertement sur ses projets d'autorisation indique qu'elle compte s'implanter durablement.
- Connaissez la politique de votre banque en matière de crypto avant d'effectuer un dépôt : Chase UK, Starling, TSB, Metro Bank et Virgin Money bloquent entièrement les virements vers les plateformes, tandis que NatWest les limite à 1 000 £ par jour et 5 000 £ par période de 30 jours, Santander à 1 000 £ par transaction, et HSBC ainsi que Barclays à 2 500 £ par virement. Nos guides sur l'achat de crypto avec Barclays, NatWest et Monzo détaillent les règles de chaque banque, et notre guide sur les meilleures banques compatibles avec la crypto au UK répertorie les comptes qui coopèrent.
- Alimentez votre compte via Faster Payments, jamais par carte : Les virements bancaires sont gratuits sur toutes les plateformes ici et s'exécutent en quelques minutes, tandis que les dépôts par carte de débit coûtent entre 1,5 % et près de 4 %. Envoyez d'abord 20 £. Le premier virement vers un nouveau bénéficiaire peut être soumis à un contrôle anti-fraude, puis les paiements suivants s'effectuent presque instantanément.
- Trouvez l'interface pro avant votre premier ordre : Kraken Pro, Coinbase Advanced et Revolut X remplacent les écrans d'achat instantané qui cachent les coûts dans le spread par de véritables carnets d'ordres, réduisant de moitié ou plus le coût d'un achat identique. Effectuez un petit achat suivi d'une vente immédiate pour mesurer le coût réel de l'aller-retour, spread compris.
- Anticipez les règles du HMRC dès votre première transaction : Chaque plateforme enregistrée collecte désormais vos informations dans le cadre du CARF et communique les données de transaction chaque année. Choisissez une plateforme proposant des exportations CSV propres ou des intégrations avec Koinly ou Recap, et conservez vos justificatifs au fil de l'eau plutôt que de tout reconstituer en janvier.
Régulation des cryptomonnaies et du Bitcoin au UK
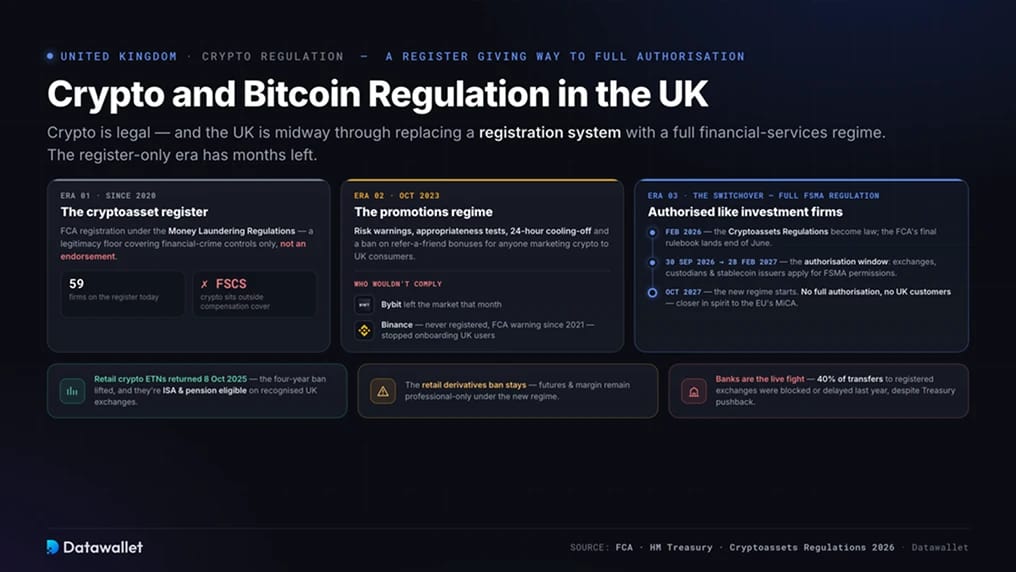
La crypto est légale au UK, et le pays est en train de remplacer son système d'enregistrement par un véritable régime de services financiers.
- Le registre des cryptoactifs constitue la condition d'accès depuis 2020 : Les entreprises doivent s'enregistrer auprès de la FCA en vertu des réglementations sur le blanchiment de capitaux avant de proposer leurs services aux clients du UK, et 59 d'entre elles y figurent aujourd'hui. L'enregistrement couvre uniquement les contrôles de la criminalité financière, il s'agit donc d'un seuil minimal de légitimité plutôt que d'un aval, et les cryptos détenues sur une plateforme quelconque ne bénéficient pas de la protection du FSCS.
- Le régime des promotions financières a transformé l'accès en octobre 2023 : Les avertissements sur les risques, les tests d'adéquation, les délais de réflexion de 24 heures pour les nouveaux clients et l'interdiction des bonus de parrainage sont devenus obligatoires pour toute personne commercialisant des cryptos auprès des consommateurs du UK. Bybit a quitté le marché ce mois-là plutôt que de se conformer, et Binance, jamais enregistrée et faisant l'objet d'un avertissement aux consommateurs de la FCA depuis 2021, a cessé d'accueillir de nouveaux utilisateurs du UK lorsque son accord sur les promotions s'est effondré.
- La régulation FSMA complète arrive en octobre 2027 : Les Cryptoassets Regulations sont entrées en vigueur en février, la FCA a publié son règlement définitif fin juin et les plateformes peuvent demander une autorisation entre le 30 septembre et le 28 février 2027. Les plateformes de trading, les dépositaires et les émetteurs de stablecoins devront obtenir des agréments comparables à ceux des sociétés d'investissement traditionnelles, une évolution proche de l'esprit du cadre MiCA de l'EU, abordée dans notre guide sur les meilleures plateformes crypto agréées MiCA. Cette exigence écrème déjà le secteur, Gemini ayant fermé tous ses comptes au UK en avril plutôt que de demander son autorisation.
- Les ETN crypto de détail ont fait leur retour le 8 octobre 2025 : La FCA a levé son interdiction de quatre ans concernant l'accès des investisseurs de détail aux notes négociées en bourse (ETN) adossées à des cryptos et cotées sur des plateformes reconnues du UK, et ces produits sont devenus éligibles aux ISA et aux pensions à la même date. L'interdiction des dérivés crypto pour les investisseurs de détail reste en place.
- L'accès bancaire est le combat politique du moment : HM Treasury a déclaré en janvier ne pas s'attendre à ce que les entreprises enregistrées auprès de la FCA fassent l'objet de restrictions généralisées sur les transactions de la part des banques, pourtant la plupart continuent de plafonner ou de bloquer les virements, laissant le virement bancaire lui-même comme le dernier goulet d'étranglement non réglementé du système.
Les plateformes qui préparent leurs demandes d'autorisation dès maintenant sont celles qui prévoient d'être présentes au UK en 2028, et l'ère du simple enregistrement touche à sa fin.
Comment le UK taxe-t-il la crypto ?
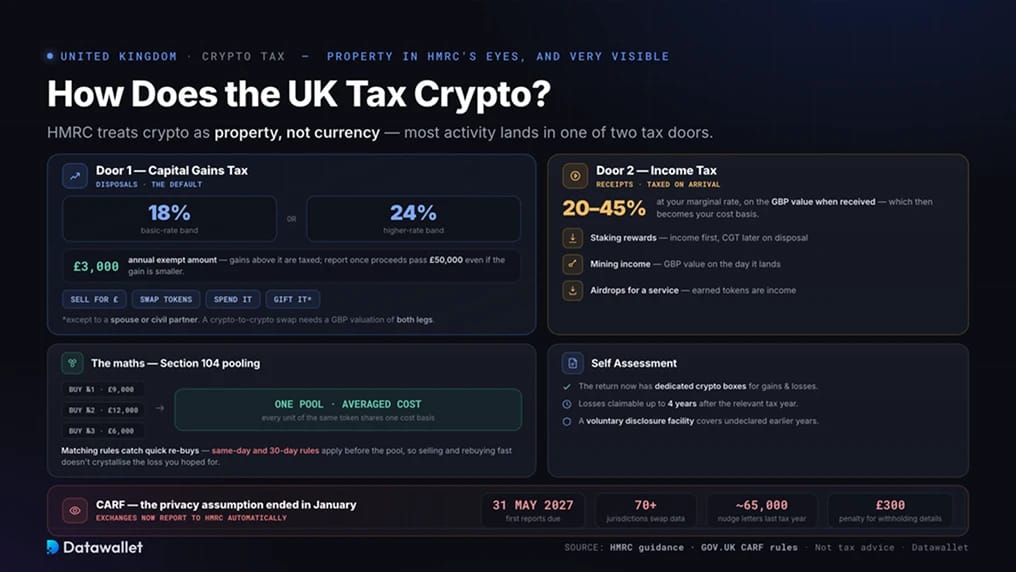
Le HMRC traite la crypto comme un bien plutôt que comme une devise, et sa visibilité sur l'activité de trading au UK a connu une nette progression cette année.
- Les cessions déclenchent l'impôt sur les plus-values (Capital Gains Tax) : La vente contre des livres sterling, l'échange d'un token contre un autre, l'utilisation de cryptos pour effectuer des achats et leur donation à toute personne autre qu'un conjoint ou un partenaire pacsé constituent tous des cessions. Les gains dépassant le montant exonéré annuel de 3 000 £ sont taxés à 18 % ou 24 % selon votre tranche de revenus, et les cessions doivent être déclarées dès que le produit total dépasse 50 000 £, même si le gain est inférieur à l'abattement.
- Certaines rentrées sont d'abord considérées comme des revenus : Les récompenses de staking, les revenus de minage et les airdrops reçus en contrepartie d'un service sont imposés comme des revenus à leur valeur en GBP lors de leur réception, à des taux allant de 20 % à 45 %, et cette valeur devient la base de coût pour une cession ultérieure.
- Des règles de regroupement régissent les calculs : Les investisseurs du UK calculent leurs gains à l'aide du pool Section 104, qui fait la moyenne du coût de chaque unité du même token, avec des règles de correspondance le jour même et à 30 jours qui s'appliquent à quiconque vend et rachète rapidement. L'échange entre deux cryptoactifs nécessite une valorisation en GBP des deux côtés, même si aucune livre sterling n'est échangée.
- Le CARF a mis fin à l'anonymat en janvier : Les plateformes du UK doivent désormais collecter et déclarer les données des utilisateurs et des transactions au HMRC, les premiers rapports couvrant l'année civile en cours devant être remis au plus tard le 31 mai 2027, avec un échange automatique avec plus de 70 autres juridictions à compter de 2027. Les utilisateurs qui refusent de fournir leurs informations s'exposent à des amendes pouvant aller jusqu'à 300 £, et le HMRC a envoyé environ 65 000 lettres de rappel aux personnes soupçonnées de non-conformité au cours du dernier exercice fiscal.
- La déclaration de revenus (Self Assessment) comporte désormais des cases dédiées à la crypto : Les gains et les pertes sont déclarés dans une section dédiée, les pertes peuvent être reportées jusqu'à quatre ans après l'exercice fiscal concerné, et un dispositif de régularisation volontaire existe pour toute personne ayant des gains non déclarés au titre des années précédentes.
Rien de tout cela ne constitue un conseil fiscal, et les positions DeFi ou l'activité à haute fréquence méritent l'intervention d'un comptable connaissant bien la crypto. Pour l'achat de stablecoins en particulier, notre guide sur l'achat d'USDT au UK aborde les aspects pratiques.
L'adoption des cryptomonnaies au UK
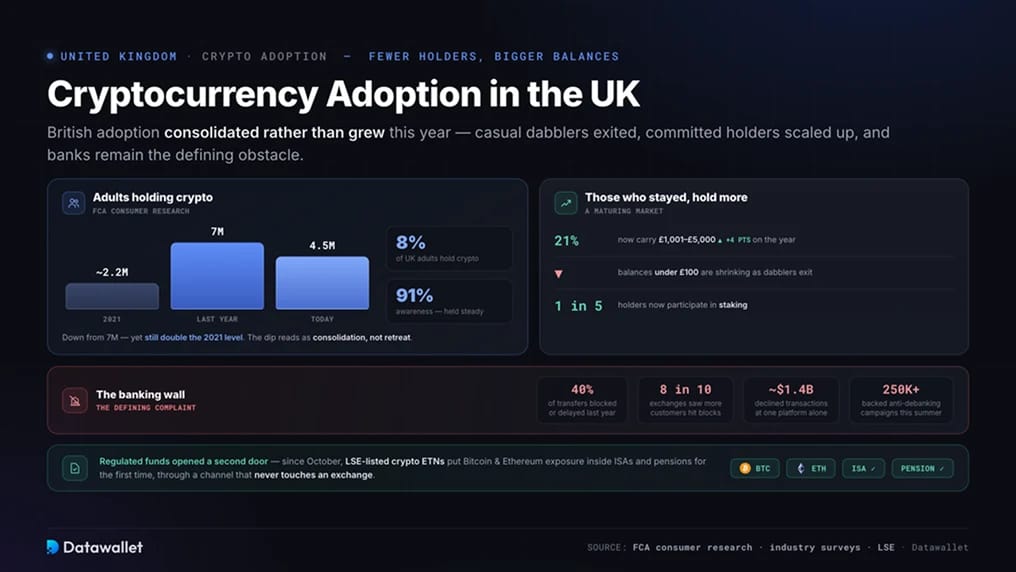
L'adoption des cryptomonnaies en Grande-Bretagne s'est consolidée plutôt qu'elle n'a progressé au cours de l'année écoulée. La dernière étude sur les consommateurs de la FCA a révélé que environ 4,5 millions d'adultes détiennent des cryptomonnaies, soit 8 % de la population, en baisse par rapport aux 7 millions de l'année précédente, mais toujours deux fois plus qu'en 2021. La notoriété s'est maintenue à 91 %, et ceux qui sont restés en possèdent davantage, la part des utilisateurs détenant entre 1 000 £ et 5 000 £ ayant augmenté de quatre points pour atteindre 21 %, tandis que les soldes inférieurs à 100 £ ont diminué et qu'environ un utilisateur sur cinq participe au staking.
Les frictions bancaires restent la principale source de plaintes. Huit bourses sur dix ont signalé une augmentation des clients confrontés à des blocages de virement l'année dernière, une plateforme a enregistré près de 1,4 milliard de dollars de transactions refusées, et les campagnes industrielles contre le débanking ont rassemblé plus d'un quart de million de partisans cet été.
Les fonds réglementés ont ouvert une seconde porte. Depuis que les ETN crypto destinés aux particuliers cotés sur le London Stock Exchange sont disponibles en octobre, les investisseurs britanniques peuvent détenir une exposition au Bitcoin et à Ethereum au sein de PEA et de plans d'épargne-retraite pour la première fois, par le biais d'un canal qui ne transite jamais par une bourse.
Des comparaisons mondiales sont disponibles sur notre page consacrée aux statistiques sur l'adoption des cryptomonnaies, et le profil britannique traduit un marché en maturation, avec le départ des curieux occasionnels et la montée en puissance des détenteurs engagés malgré les obstacles bancaires.
Comment acheter du Bitcoin au Royaume-Uni
Acheter du Bitcoin au Royaume-Uni prend environ une journée en raison de la période de réflexion obligatoire, et la solution la moins coûteuse associe un dépôt gratuit par Faster Payments à un limit order sur une interface pro.
- Choisissez la plateforme qui correspond à vos habitudes : Kraken pour la meilleure combinaison de frais bas et de régulation, Coinbase pour des débuts facilités, eToro pour les cryptomonnaies aux côtés des actions, Revolut X pour tous ceux qui utilisent déjà l'application. Confirmez l'enregistrement auprès de la FCA avant de vous inscrire.
- Vérifiez et validez les contrôles réglementaires : Un passeport ou un permis de conduire permet de prouver son identité en quelques minutes, puis les règles britanniques exigent un questionnaire d'adéquation sur les risques liés aux cryptomonnaies, suivi d'une période de réflexion de 24 heures avant votre premier achat.
- Déposez des GBP par Faster Payments : C'est gratuit sur toutes les plateformes répertoriées ici et les fonds arrivent en quelques minutes une fois que votre banque autorise le premier versement vers un nouveau bénéficiaire. Évitez les cartes bancaires, qui ajoutent des frais de 1,5 % à 4 % sans autre avantage que l'immédiateté.
- Achetez avec un limit order sur l'écran pro : Un limit order BTC/GBP sur Kraken Pro, Coinbase Advanced ou Revolut X évite le spread d'achat instantané et permet généralement d'économiser 1 % ou plus par transaction.
- Décidez du mode de conservation et archivez vos données : Les traders actifs peuvent conserver leurs fonds sur une bourse enregistrée, tandis que les investisseurs à long terme devraient transférer leurs pièces vers un wallet en self-custody, une option comparée dans notre guide des meilleurs wallets crypto. Exportez votre historique de transactions au fur et à mesure, car le HMRC disposera déjà de la copie de la bourse.
La revente s'effectue en sens inverse, les retraits en GBP arrivant sur votre compte courant en quelques minutes sur la plupart des plateformes.
Dernières réflexions
Kraken arrive en tête pour avoir su associer les garanties FCA les plus solides, un financement Faster Payments gratuit et les coûts globaux les plus bas de toutes les bourses complètes. Coinbase transforme la transparence d'une entreprise cotée en toute sérénité pour les débutants, eToro est le choix idéal pour détenir des cryptomonnaies à côté d'actions sous une autorisation complète de la FCA, Revolut intègre les cryptomonnaies dans l'application qu'utilisent déjà des millions de clients pour leur banque, Uphold s'adresse aux adeptes du multi-asset swap et aux fidèles d'XRP, et Bitstamp affiche la plus longue ancienneté du secteur.
Le fait le plus marquant est d'ordre structurel. D'ici dix-huit mois, le registre qui a défini ce marché laissera place à une autorisation complète, le HMRC reçoit déjà automatiquement les données des bourses, et l'exposition aux cryptomonnaies s'intègre désormais dans les PEA via des ETN cotés. Le maillon faible restant demeure le virement bancaire lui-même, où la politique de la banque plutôt que la réglementation décide de qui peut participer.
Quelle que soit la plateforme choisie, testez l'ensemble du processus avec 100 £ avant d'engager des montants importants. Déposez des fonds par Faster Payments, achetez sur l'écran pro, revendez et effectuez un retrait. Le coût total et les éventuelles frictions de votre banque vous en apprendront plus que n'importe quel test.
Les lecteurs qui pèsent les alternatives dans l'EU peuvent comparer le marché voisin dans notre guide sur les meilleures plateformes d'échange de cryptomonnaies en Europe.
Notre méthodologie
Nous avons ouvert des comptes sur chaque bourse, accompli la procédure KYC avec des documents britanniques, réussi les évaluations d'adéquation, approvisionné les comptes par Faster Payments et par carte, négocié sur les carnets d'ordres GBP en direct et retiré des livres sterling. Chaque plateforme a été notée selon six critères.
- Trust Score : Notre note propriétaire sur 5, pondérant la conformité réglementaire auprès de la FCA, la transparence en matière de conservation et de réserves, l'historique de sécurité, l'ancienneté et la couverture des audits.
- GBP Funding Methods : Prise en charge confirmée de Faster Payments, BACS, CHAPS et des cartes bancaires, mesurant la vitesse de règlement, les délais de blocage pour les nouveaux bénéficiaires, les dépôts minimums ainsi que les délais et frais de retrait.
- Regulatory Standing : Enregistrement vérifié des cryptoactifs, autorisations en tant qu'établissement de monnaie électronique ou d'investissement, historique des sanctions et préparation à l'ouverture de la période d'agrément le 30 septembre.
- Security Track Record : Examen de l'historique des failles de sécurité, des dispositions en matière de cold storage, de la fréquence des rapports de proof-of-reserves, des certifications telles que SOC 2, ainsi que des protections de compte incluant la 2FA et la liste blanche de retraits.
- Assets and Liquidity : Placement d'ordres au marché et de limit orders sur BTC/GBP, ETH/GBP et au moins une paire à capitalisation moyenne par plateforme, en mesurant le spread, la profondeur et la qualité d'exécution par rapport au prix moyen du marché.
- Fee Structure : Comparaison des grilles de frais maker et taker, des spreads d'achat instantané, des coûts de financement et du coût total d'un aller-retour de 1 000 £ sur chaque plateforme.
Nous avons exclu les plateformes absentes du registre des cryptoactifs de la FCA, celles ne disposant pas d'un parcours d'intégration conforme au Royaume-Uni, ainsi que toutes les bourses faisant l'objet de procédures d'application de la loi non résolues au Royaume-Uni. Les tests se sont déroulés de mars à juillet, les statuts réglementaires ayant été revérifiés après la publication par la FCA de son règlement d'autorisation définitif fin juin.
