Qu'est-ce qu'Ondo Finance ?
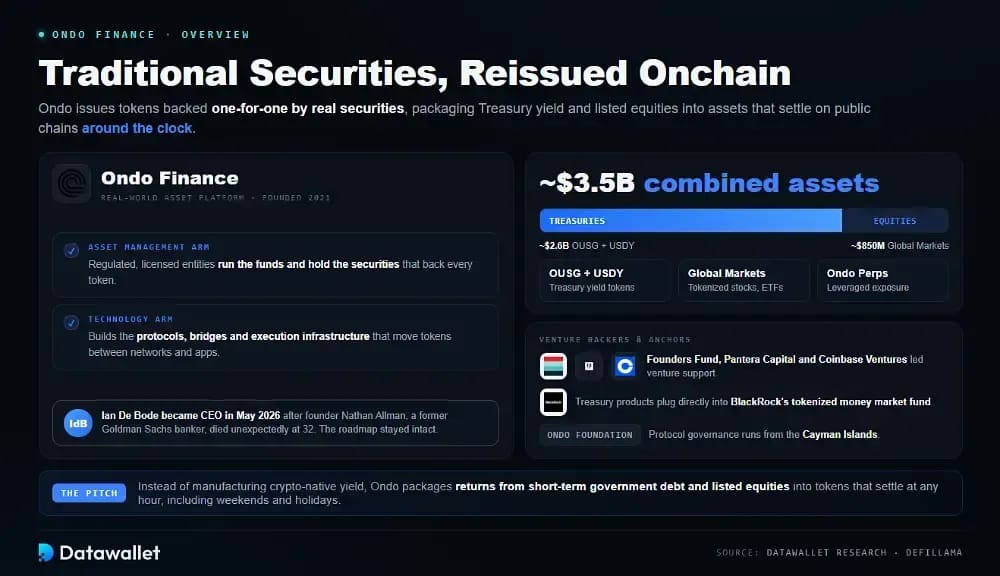
Ondo Finance est une plateforme d'actifs du monde réel qui émet des jetons blockchain adossés un pour un à des titres traditionnels. Plutôt que de fabriquer un rendement propre au monde crypto, elle regroupe les revenus de la dette publique à court terme et d'actions cotées dans des jetons qui se règlent sur des chaînes publiques à toute heure, y compris les week-ends et les jours fériés.
L'activité se divise en deux moitiés qui se retrouvent rarement sous un même toit. Une branche réglementée de gestion d'actifs gère les fonds et détient les titres par l'intermédiaire d'entités agréées, tandis qu'une branche technologique développe les protocoles, les ponts et l'infrastructure d'exécution qui font circuler ces jetons entre les réseaux et les applications.
Trois gammes de produits portent l'activité en 2026. OUSG et USDY offrent le rendement des bons du Trésor, Ondo Global Markets référence des actions et des ETF tokenisés, et Ondo Perps ajoute une exposition à effet de levier par-dessus. Les actifs combinés s'élevaient à près de 3,5 milliards de dollars, répartis à peu près entre 2,6 milliards de dollars en bons du Trésor et 850 millions de dollars en actions.
La direction a changé brutalement en mai 2026. Le fondateur Nathan Allman, ancien banquier de Goldman Sachs qui a lancé l'entreprise en 2021, est décédé de manière inattendue à 32 ans. Ian De Bode, auparavant président et directeur de la stratégie, a pris la direction générale avec effet immédiat et a maintenu la feuille de route.
Ses soutiens ressemblent encore à un casting de finance traditionnelle. Le capital-risque est venu de Founders Fund, Pantera Capital et Coinbase Ventures, tandis que les produits Treasury se branchent directement sur le fonds monétaire tokenisé de BlackRock, et que l'Ondo Foundation supervise la gouvernance du protocole depuis son siège aux Cayman Islands.
Comment fonctionne Ondo Finance ?
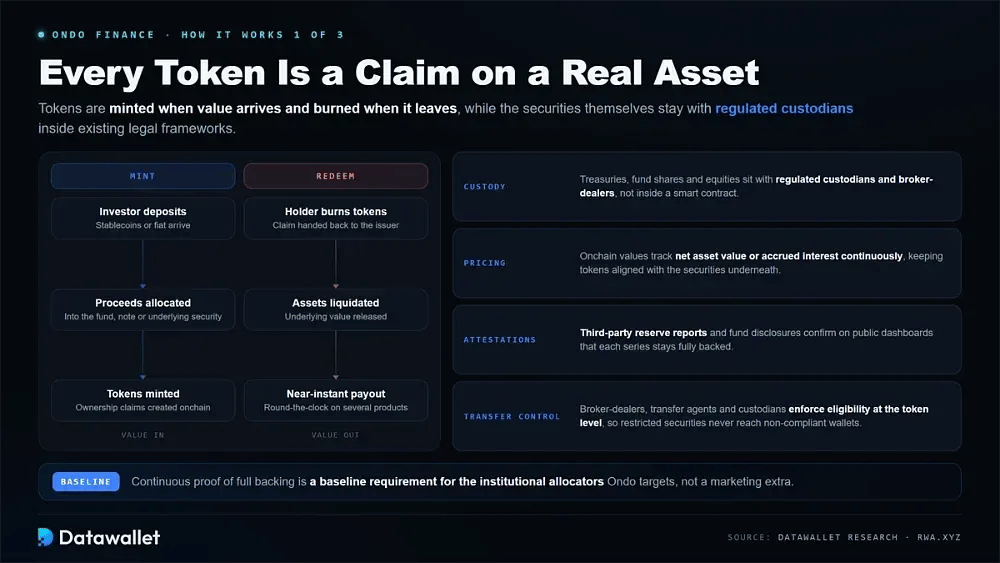
Le modèle est délibérément simple. Chaque jeton émis par Ondo représente un droit sur un actif réel détenu off-chain par un dépositaire réglementé, créé lorsque la valeur arrive et brûlé lorsqu'elle sort, avec un prix qui suit l'actif sous-jacent.
1. Tokenisation et couverture
Chaque produit regroupe un ensemble d'actifs réglementés et émet des jetons représentant des droits de propriété sur celui-ci. Cette structure maintient le jeton onchain arrimé à la valeur des titres détenus en conservation traditionnelle.
Voici comment fonctionne le modèle de couverture sur l'ensemble des produits d'Ondo :
- Conservation : les bons du Trésor, parts de fonds et actions sont détenus par des dépositaires et courtiers réglementés plutôt que dans un contrat intelligent, ce qui maintient les actifs dans les cadres juridiques existants.
- Émission : Les jetons sont créés lorsque les investisseurs effectuent un dépôt en stablecoins ou en monnaie fiat, le protocole affectant ces fonds au fonds, au titre de créance ou à la position sur le titre sous-jacent concerné.
- Rachat : les détenteurs brûlent des jetons pour récupérer la valeur sous-jacente, et plusieurs produits permettent désormais un rachat quasi instantané, en continu, au lieu des délais de règlement traditionnels mesurés en jours ouvrés.
- Valorisation : les valeurs Onchain suivent en continu la valeur liquidative ou les intérêts courus, ce qui maintient chaque jeton étroitement aligné sur les titres qui l'adossent à tout moment.
- Attestations : des rapports de réserves et des communications de fonds émis par des tiers confirment sur des tableaux de bord publics que chaque série reste entièrement adossée, une exigence de base pour les allocataires institutionnels que cible Ondo.
- Contrôle des transferts : les courtiers-négociants, agents de transfert et conservateurs appliquent les règles d'éligibilité au niveau du jeton, de sorte que les titres soumis à restrictions ne peuvent jamais atteindre des wallets qui échouent aux contrôles de conformité sous-jacents.
2. Comment le rendement parvient aux détenteurs
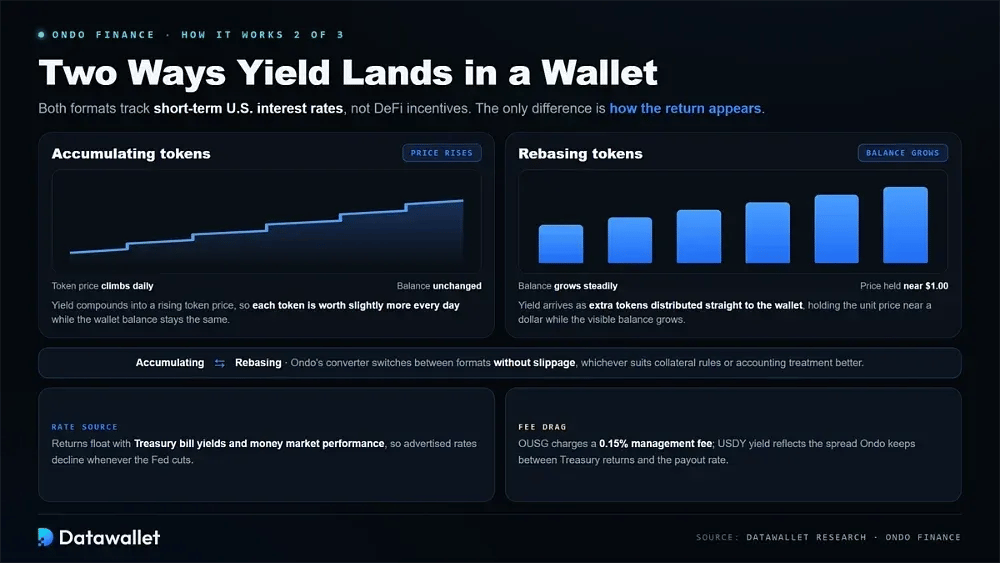
Les produits Treasury d'Ondo versent le yield sous deux formats, et cette différence change la façon dont les rendements apparaissent dans un wallet. Les deux suivent les taux d'intérêt américains à court terme plutôt que tout programme d'incitation DeFi.
Voici en quoi les deux mécanismes de yield diffèrent en pratique :
- Jetons de capitalisation : le rendement se compose dans un prix du jeton en hausse, de sorte que chaque jeton vaut un peu plus chaque jour alors que le solde du wallet reste totalement inchangé.
- Jetons à rebasage : le rendement arrive sous forme de jetons supplémentaires distribués directement au wallet, ce qui maintient le prix unitaire proche d'un dollar tandis que le solde visible dans votre wallet augmente régulièrement.
- Conversion : les détenteurs passent des versions à capitalisation aux versions à rebasage, et inversement, via le convertisseur d'Ondo sans slippage, en choisissant le format qui convient le mieux à leurs exigences de garantie ou à leur traitement comptable interne.
- Source du taux : les rendements évoluent avec ceux des bons du Trésor et la performance des fonds monétaires ; les taux affichés baissent donc chaque fois que la Réserve fédérale abaisse son taux directeur de référence.
- Frein des frais : OUSG prélève 0,15 % de frais de gestion sur les actifs du fonds, tandis que le rendement d'USDY reflète le spread que Ondo conserve entre les rendements réels des bons du Trésor et le taux versé.
3. Éligibilité et accès
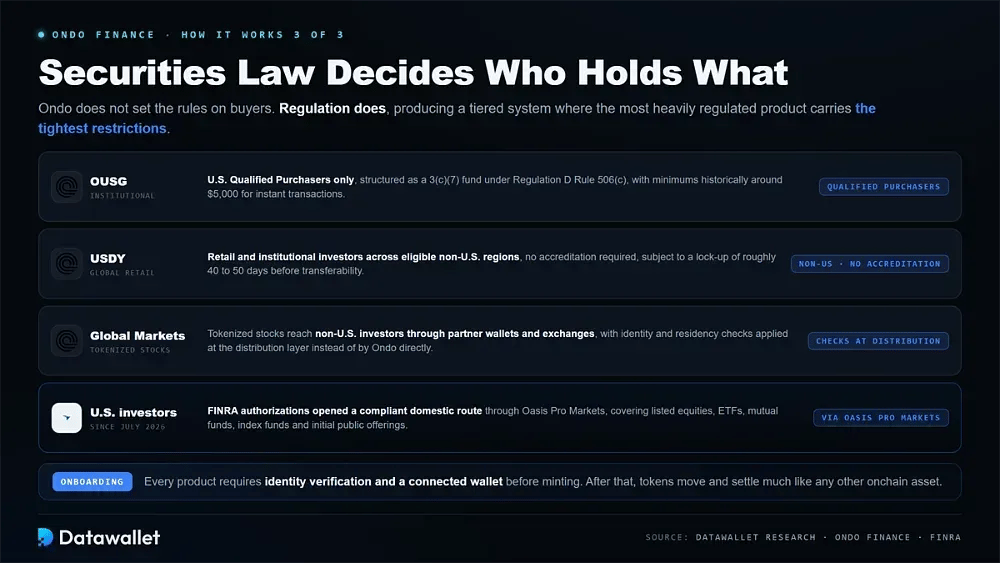
C'est le droit des valeurs mobilières, et non Ondo lui-même, qui détermine qui peut détenir chaque jeton. Il en résulte un système à plusieurs niveaux dans lequel le produit le plus fortement réglementé est aussi celui qui impose les restrictions les plus strictes aux acheteurs.
L'accès à chaque produit se répartit comme suit :
- OUSG : réservé aux acheteurs qualifiés américains (Qualified Purchasers), structuré comme un fonds 3(c)(7) selon la Rule 506(c) de la Regulation D, avec un investissement minimum historiquement d'environ 5 000 $ pour les transactions instantanées.
- USDY : ouvert aux investisseurs particuliers et institutionnels des régions éligibles hors États-Unis sans accréditation, avec une période de blocage d'environ 40 à 50 jours avant la transférabilité.
- Marchés mondiaux : les actions tokenisées atteignent les investisseurs hors des États-Unis via des wallets et des plateformes partenaires, les contrôles d'identité et de résidence étant appliqués au niveau de la distribution plutôt que directement par Ondo.
- Investisseurs américains : Les autorisations de la FINRA de juillet 2026 ont ouvert une voie nationale conforme via Oasis Pro Markets, couvrant actions cotées, ETF, fonds communs de placement, fonds indiciels et introductions en bourse.
- Intégration : chaque produit exige une vérification d'identité et un wallet connecté avant la création, après quoi les jetons obtenus circulent et se règlent comme n'importe quel autre actif onchain.
Les produits phares d'Ondo Finance
Le catalogue est passé de deux wrappers de bons du Trésor à une plateforme complète couvrant la gestion de trésorerie, les actions, les produits dérivés et le prêt. Les quatre produits ci-dessous détiennent la quasi-totalité des actifs de la plateforme et concentrent son activité de trading.
1. OUSG : bons du Trésor américain tokenisés
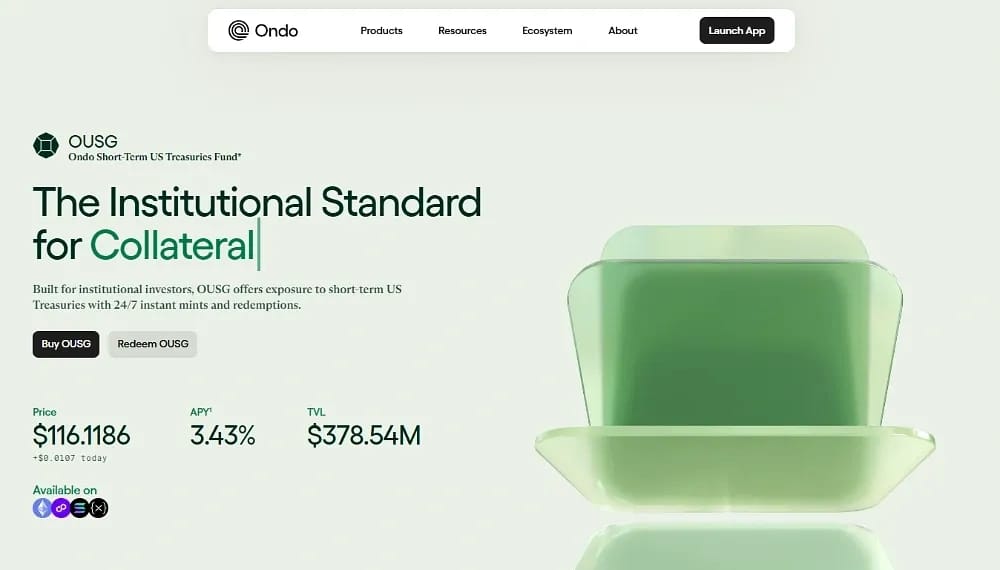
OUSG est le produit de gestion de trésorerie institutionnelle, qui offre aux investisseurs qualifiés une exposition tokenisée à de la dette publique à court terme, avec une émission et un rachat disponibles en continu plutôt que seulement pendant les heures bancaires habituelles d'un jour ouvré.
Voici ce qui définit l'orientation du produit OUSG jusqu'en 2026 :
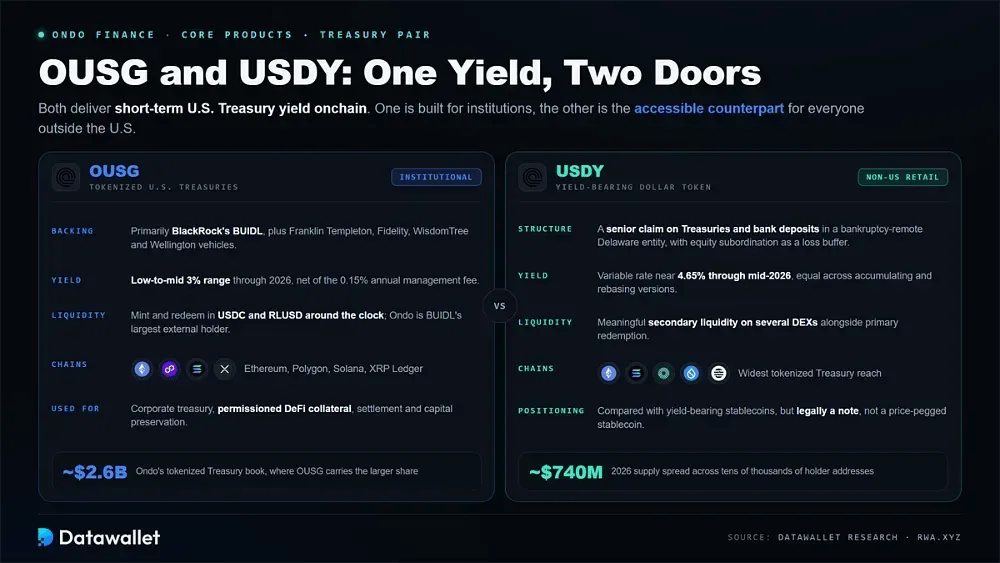
- Adossement : OUSG s'investit principalement dans le fonds BUIDL de BlackRock, ainsi que dans des véhicules de Franklin Templeton, Fidelity, WisdomTree et Wellington, auxquels s'ajoutent des stablecoins et des dépôts bancaires conservés pour honorer les rachats.
- Rendement : les rendements fluctuent avec les taux des bons du Trésor à court terme, se situant dans la fourchette basse à moyenne de 3 % en 2026, et sont calculés après déduction des frais de gestion annuels du fonds de 0,15 %.
- Liquidité : les souscriptions et les rachats se règlent en USDC et en RLUSD de Ripple en continu, tandis qu'Ondo reste le plus grand détenteur externe du fonds BUIDL de BlackRock.
- Portée : le jeton est actif sur Ethereum, Polygon, Solana et le XRP Ledger, et il représente la plus grande part des quelque 2,6 milliards de dollars de bons du Trésor tokenisés d'Ondo.
- Cas d'usage : les institutions détiennent de l'OUSG pour la gestion de trésorerie d'entreprise, comme collatéral DeFi à accès restreint, pour le règlement bilatéral et des stratégies de trésorerie qui privilégient la préservation du capital plutôt que des rendements affichés plus élevés.
2. USDY : un jeton en dollar porteur de rendement
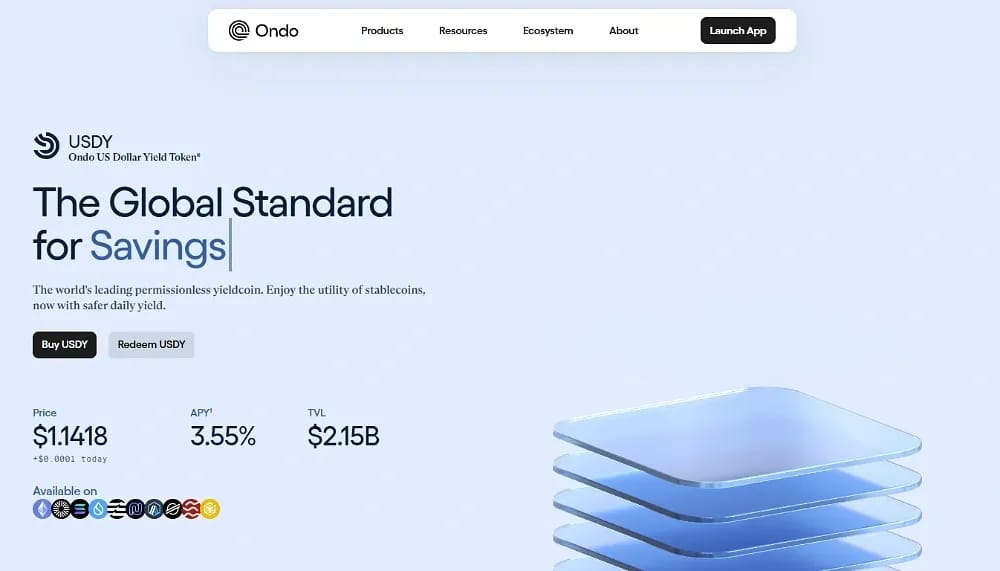
USDY est l'équivalent accessible d'OUSG, une note tokenisée offrant un rendement en dollars aux investisseurs non américains qui ne peuvent pas satisfaire les seuils d'acheteur qualifié conditionnant l'accès à des produits institutionnels comme OUSG.
Voici les détails importants concernant USDY :
- Structure : l'USDY est une créance de rang supérieur sur des bons du Trésor à court terme et des dépôts bancaires détenus par Ondo USDY LLC, une entité du Delaware isolée du risque de faillite, dont la subordination des capitaux propres sert de tampon contre les pertes.
- Rendement : le taux variable suit les rendements des bons du Trésor à court terme, autour de 4,65 % jusqu'à la mi-2026, et il s'applique de la même façon aux versions à capitalisation et aux versions rebasing.
- Distribution : USDY est le produit de bons du Trésor tokenisés le plus largement distribué par réseau, avec une offre active sur Ethereum, Solana, Mantle, Sui et Aptos pour un rendement en dollars cross-chain.
- Ampleur : L'offre a avoisiné 740 millions de dollars en 2026, répartie sur des dizaines de milliers d'adresses de détenteurs distinctes, avec une liquidité secondaire significative sur plusieurs plateformes d'échange décentralisées.
- Positionnement : le jeton apparaît fréquemment dans les comparaisons d'alternatives de stablecoins à rendement, bien que l'USDY soit juridiquement structuré comme un titre de créance et non comme un stablecoin adossé à un prix comme l'USDC.
3. Ondo Global Markets : actions et ETF tokenisés
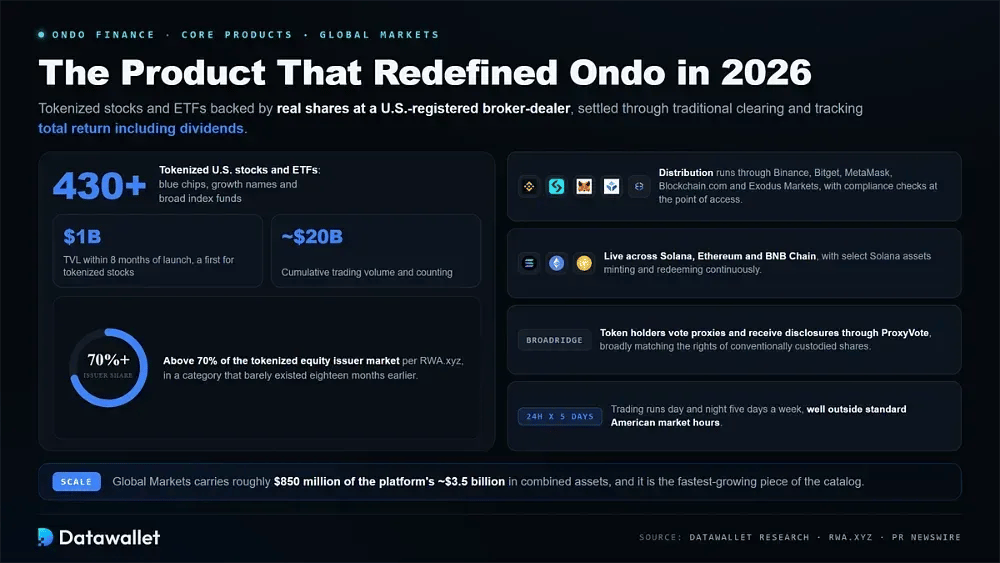
Ondo Global Markets est le produit qui a redéfini l'entreprise en 2026. Il propose des actions et ETF tokenisés adossés à de véritables actions détenues auprès d'un courtier-négociant enregistré aux États-Unis et réglées via l'infrastructure de compensation traditionnelle.
Voici comment Ondo Global Markets se répartit aujourd'hui :
- Catalogue : la plateforme répertorie plus de 430 actions américaines tokenisées et ETF, couvrant des valeurs de premier plan, des valeurs de croissance et de grands fonds indiciels, chacun suivant le rendement total dividendes inclus.
- Échelle : Global Markets a franchi 1 milliard de dollars de TVL moins de huit mois après son lancement, une première pour les actions tokenisées, avec un volume d'échanges cumulé proche de 20 milliards de dollars.
- Part de marché : Ondo détient plus de 70 % du marché des émetteurs d'actions tokenisées selon RWA.xyz, dans une catégorie de produits qui n'existait presque pas dix-huit mois plus tôt.
- Distribution : les jetons parviennent aux utilisateurs via Binance, Bitget, MetaMask, Blockchain.com et Exodus Markets, sur Solana, Ethereum et BNB Chain, avec des contrôles de conformité appliqués au point d'accès.
- Droits des actionnaires : Une intégration avec Broadridge permet aux détenteurs de jetons de voter par procuration et de recevoir des informations réglementaires via ProxyVote, ce qui correspond globalement aux droits attachés aux actions détenues en conservation classique.
- Disponibilité : la négociation se déroule 24 heures sur cinq jours, certains actifs Solana permettant une émission et un rachat continus, même bien en dehors des heures de marché américaines habituelles.
4. Contrats perpétuels Ondo et infrastructure de soutien
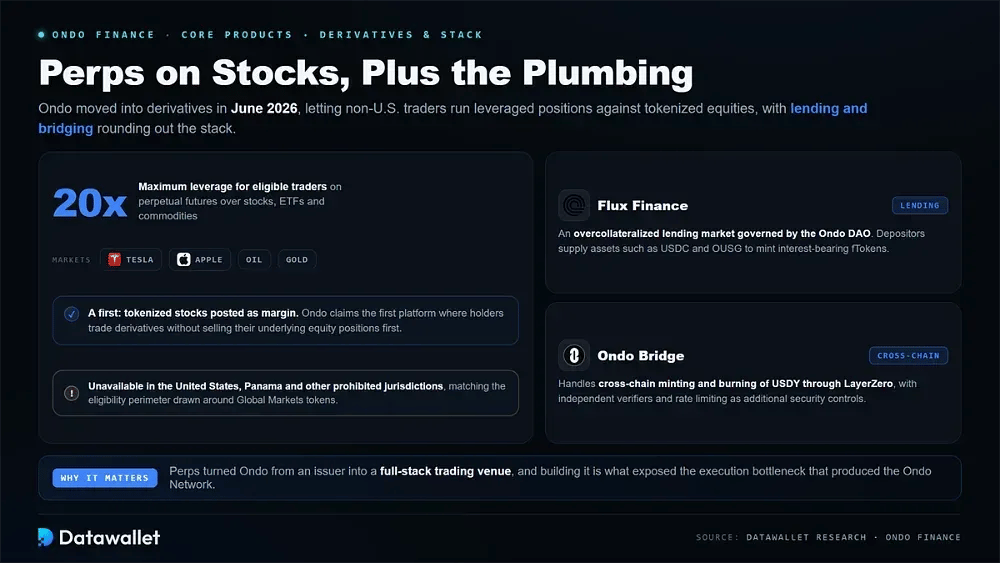
Ondo s'est lancé dans les produits dérivés en juin 2026 avec Ondo Perps, qui permet aux traders non américains de prendre des positions à effet de levier sur des actions tokenisées. Des produits de prêt et de bridging complètent l'ensemble de services qui l'entoure.
L'ensemble des produits comprend les éléments suivants :
- Ondo Perps : propose des contrats à terme perpétuels sur des actions, des ETF et des matières premières, dont Tesla, Apple, le pétrole et l'or, avec un effet de levier pouvant atteindre 20x pour les traders éligibles.
- Collatéral tokenisé : Ondo affirme être la première plateforme permettant de déposer des actions tokenisées comme marge, ce qui permet aux détenteurs de trader des produits dérivés sans vendre au préalable leurs positions en actions sous-jacentes.
- Restrictions : les perpétuels restent indisponibles pour les résidents des États-Unis, du Panama et d'autres juridictions interdites, ce qui correspond au périmètre d'éligibilité défini pour les jetons Global Markets.
- Flux Finance : un marché de prêt surcollatéralisé géré par l'Ondo DAO, où les déposants fournissent des actifs tels que USDC et OUSG afin de créer des fTokens rémunérés.
- Ondo Bridge : gère la création et la destruction cross-chain d’USDY via LayerZero, avec un ensemble de vérificateurs indépendants et une limitation de débit comme contrôles de sécurité supplémentaires.
Ondo Network expliqué
La décision technique la plus lourde de conséquences de 2026 a été d'abandonner un plan que l'entreprise promouvait depuis dix-huit mois. Ondo Chain a disparu, remplacée par une solution structurellement différente qui fait déjà fonctionner un produit de trading en direct.
Pourquoi Ondo a mis de côté sa couche 1
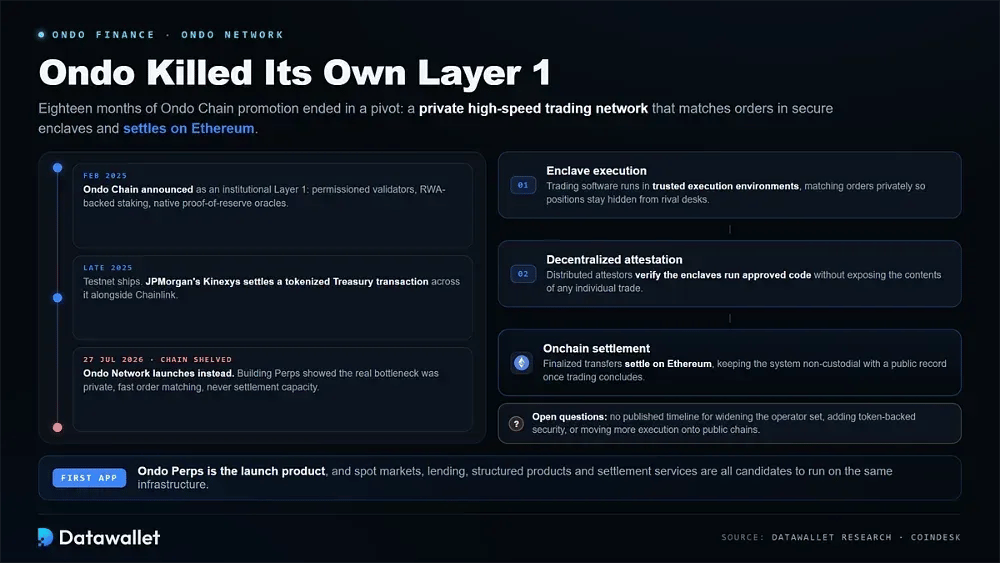
Ondo a annoncé Ondo Chain en février 2025 comme un Layer 1 institutionnel, doté d'un ensemble de validateurs soumis à autorisation, d'un staking adossé à des RWA et d'oracles natifs de preuve de réserve intégrés au protocole. Un testnet a suivi plus tard dans l'année, et Kinexys de JPMorgan y a réglé une transaction sur des bons du Trésor tokenisés, aux côtés de Chainlink.
La création d'Ondo Perps a modifié le diagnostic. Les échanges avec de futurs utilisateurs institutionnels ont montré que la capacité de règlement n'a jamais été la contrainte : le véritable goulot d'étranglement tenait à la rapidité et à la confidentialité avec lesquelles les ordres pouvaient être appariés, bien avant que quoi que ce soit n'atteigne un registre public pour le règlement final.
L'entreprise a donc changé de cap. Le 27 juillet 2026, elle a lancé l'Ondo Network, que son directeur général Ian De Bode a présenté comme la continuation directe d'Ondo Chain plutôt que comme un produit de remplacement, tout en confirmant que les deux systèmes ne fonctionneraient jamais en parallèle.
Comment fonctionne Ondo Network
L'architecture sépare des tâches qu'une blockchain classique regroupe. L'exécution, la vérification et le règlement s'effectuent chacun à un endroit différent, ce qui permet d'atteindre une vitesse digne d'une plateforme d'échange sans confier la conservation à un opérateur.
Voici comment le réseau Ondo est structuré :
- Exécution en enclave : le logiciel de trading s'exécute dans des environnements d'exécution de confiance, qui font correspondre les ordres de manière privée et rapide afin que les positions et le flux d'ordres restent cachés aux desks de trading concurrents.
- Attestation décentralisée : un ensemble distribué d'attesteurs vérifie que ces enclaves exécutent du code approuvé, ce qui offre aux utilisateurs une garantie cryptographique sans exposer le contenu d'aucune transaction individuelle.
- Règlement onchain : les transferts d'actifs finalisés sont réglés sur Ethereum pour le moment, ce qui maintient l'ensemble du système non custodial et laisse une trace publique des transferts une fois le trading terminé.
- Première application : Ondo Perps est le produit de lancement sur le réseau, avec des actions tokenisées utilisables comme garantie pour des contrats à terme perpétuels qui suivent des actions, des ETF et des matières premières.
- Périmètre prévu : Ondo a laissé entendre que les marchés spot, le prêt, les produits structurés et les services de règlement pourraient tous fonctionner sur la même infrastructure à mesure que le réseau gagne en maturité.
- Questions en suspens : l'entreprise n'a publié aucun calendrier pour élargir son ensemble d'opérateurs, ajouter une sécurité adossée à des jetons ou transférer davantage du processus d'exécution vers des chaînes publiques.
L’expansion d’Ondo aux États-Unis et sa position réglementaire
Les titres tokenisés vivent ou meurent selon la réglementation, et en 2026 les dépenses d'Ondo axées sur la conformité sont devenues un avantage concurrentiel. L'entreprise détient désormais toutes les licences nécessaires pour opérer dans le cadre des règles américaines sur les valeurs mobilières plutôt qu'en les contournant.
L'ensemble des licences d'Oasis Pro
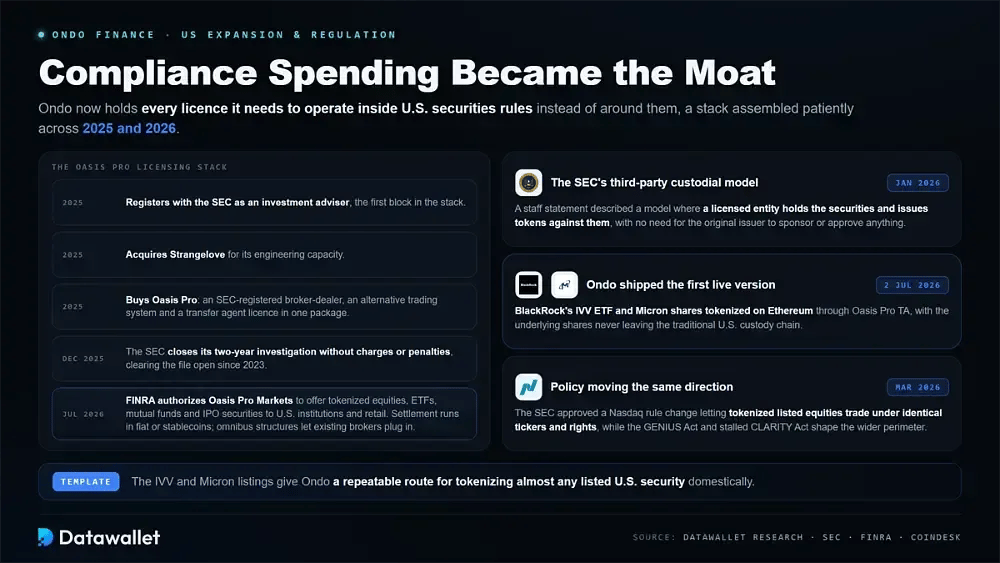
Le terrain a été préparé patiemment tout au long de 2025. Ondo s'est enregistrée auprès de la SEC comme conseiller en investissement, puis a acquis Strangelove pour sa capacité d'ingénierie, puis a racheté Oasis Pro, qui apportait en une seule opération un courtier-négociant enregistré auprès de la SEC, un système de négociation alternatif et une licence d'agent de transfert.
Ce dispositif a abouti en juillet 2026, lorsque Oasis Pro Markets a reçu des agréments FINRA pour proposer des actions tokenisées, des ETF, des fonds communs de placement et des titres d'IPO à des institutions et à des investisseurs particuliers américains. Le règlement peut se faire en monnaie fiat ou en stablecoins pris en charge, et des structures omnibus permettent aux courtiers existants de s'y connecter.
Un risque plus ancien s'était déjà dissipé avant tout cela. La SEC a clos son enquête de deux ans sur l'entreprise en décembre 2025, sans poursuites ni sanctions financières, ce qui a levé le risque de mesures coercitives qui pesait sur l'activité depuis l'ouverture du dossier en 2023 par l'administration précédente.
Les titres tokenisés dans le nouveau cadre de la SEC
Dans une déclaration de ses services de janvier 2026, la SEC a décrit un modèle custodial tiers dans lequel une entité agréée détient les titres sous-jacents puis émet des jetons représentant un droit sur ces titres, sans exiger que l'émetteur d'origine de ces titres parraine ou approuve quoi que ce soit.
Ondo en a livré la première version en production. Le 2 juillet 2026, l'entreprise a tokenisé l'ETF IVV de BlackRock et des actions Micron sur Ethereum via Oasis Pro TA, son agent de transfert enregistré, les actions sous-jacentes ne quittant à aucun moment la chaîne de conservation traditionnelle américaine.
La politique publique va dans le même sens. La SEC a approuvé en mars 2026 une modification de règle du Nasdaq permettant aux versions tokenisées d'actions cotées d'être négociées sous des symboles et avec des droits identiques, tandis que le GENIUS Act et le CLARITY Act, actuellement au point mort, continuent de façonner le périmètre réglementaire plus large du secteur.
Tokenomics d'ONDO
Le jeton ONDO a été lancé en janvier 2024 sur Ethereum avec une offre maximale fixe de 10 milliards d'unités. Il gouverne l'Ondo DAO et Flux Finance, le pouvoir de vote étant proportionnel aux avoirs et délégable à d'autres adresses.
Allocation et déblocages
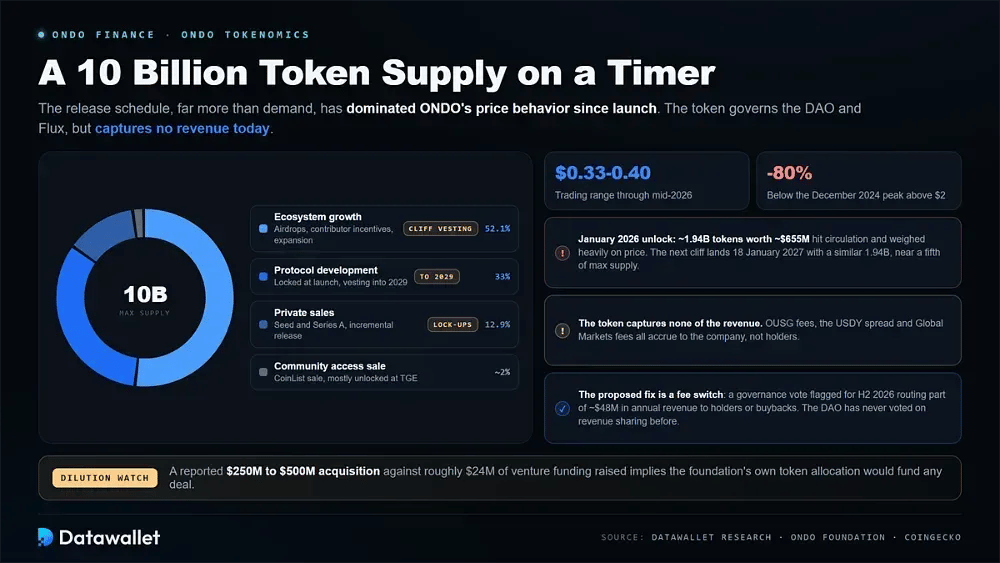
L'offre d'ONDO penche fortement vers les enveloppes consacrées à l'écosystème et au développement, qui sont acquises progressivement sur plusieurs années. Ce calendrier de libération, bien plus que la demande, domine le comportement du prix du jeton depuis son lancement.
L'offre maximale est répartie entre les catégories suivantes :
- Croissance de l'écosystème : Environ 52,1 % financent des airdrop, des incitations pour les contributeurs et des programmes d'expansion, en grande partie avec une acquisition à seuil (cliff) qui libère les jetons lors de grands déblocages programmés chaque année.
- Développement du protocole : Environ 33 % soutiennent l'infrastructure et la création de produits, entièrement verrouillés au lancement, puis débloqués progressivement selon un calendrier d'acquisition pluriannuel qui court jusqu'en 2029.
- Ventes privées : environ 12,9 % sont allés aux investisseurs d'amorçage et de série A, la totalité étant soumise à des périodes de blocage suivies d'une libération progressive au cours des années suivantes.
- Vente d'accès communautaire : environ 2 % ont été attribués aux premiers soutiens via une vente CoinList, et la grande majorité de cette allocation a été débloquée immédiatement lors de l'événement de génération du jeton.
- Déblocage récent : un événement de janvier 2026 a libéré environ 1,94 milliard de jetons d'une valeur d'environ 655 millions de dollars, ce qui a fortement accru l'offre en circulation et pesé lourdement sur le prix du jeton par la suite.
- Prochain palier : le prochain déblocage annuel aura lieu le 18 janvier 2027 et libérera un volume similaire de 1,94 milliard de jetons, soit près d'un cinquième de l'offre maximale totale.
Utilité et débat sur la captation de valeur
La principale tension dans la conception d'ONDO est que le jeton ne capte aucun des revenus générés par l'activité. Les frais de gestion sur OUSG, le spread conservé sur USDY et les frais de transaction perçus sur Global Markets reviennent tous à l'entreprise et non aux détenteurs de jetons.
Cet écart contribue largement à expliquer le décalage entre l'activité de l'entreprise et son jeton. L'ONDO s'est échangé autour de 0,33 $ à 0,40 $ jusqu'à la mi-2026, soit environ 80 % sous son pic de décembre 2024, supérieur à 2 $, alors même que les actifs sous gestion de la plateforme et les revenus du protocole ont tous deux progressé régulièrement sur la même période.
Le correctif proposé est un fee switch, un vote de gouvernance annoncé pour le second semestre 2026 qui redirigerait une partie d'environ 48 millions de dollars de revenus annuels estimés vers les détenteurs ou des rachats programmatiques. La DAO n'a encore jamais voté sur le partage des revenus.
La dilution complique encore davantage la thèse d'investissement. Ondo envisagerait une acquisition d'une valeur comprise entre 250 à 500 millions de dollars, contre environ 24 millions de dollars de financement en capital-risque levés depuis 2021, ce qui laisse fortement penser que l'allocation de jetons de la fondation devrait financer toute transaction éventuelle.
Soutien institutionnel et partenariats
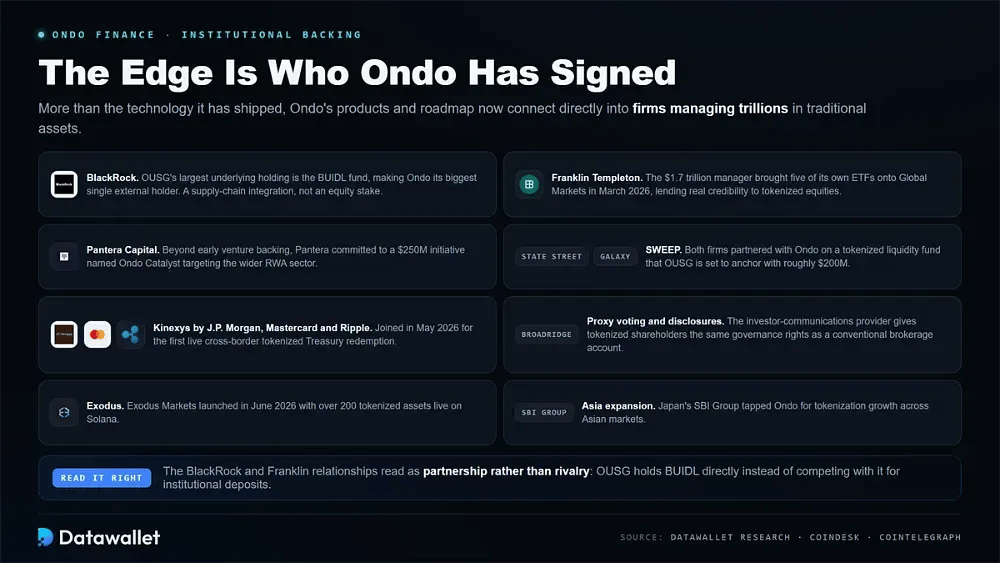
Le véritable atout d'Ondo tient aux institutions qu'il a signées plutôt qu'à la technologie qu'il a livrée. Ses produits et sa feuille de route se connectent désormais directement à des entreprises qui gèrent des milliers de milliards d'actifs traditionnels.
Voici les partenariats qui soutiennent aujourd'hui la plateforme :
- BlackRock : la principale position sous-jacente d'OUSG est le fonds BUIDL, ce qui fait d'Ondo son plus grand détenteur externe, une intégration de chaîne d'approvisionnement plutôt qu'un investissement direct en capital.
- Franklin Templeton : ce gestionnaire de 1 700 milliards de dollars a introduit cinq de ses propres ETF sur Global Markets en mars 2026, conférant une crédibilité importante au produit d'actions tokenisées.
- Pantera Capital : au-delà de son soutien initial en capital-risque, Pantera s'est engagée sur une initiative de 250 millions de dollars baptisée Ondo Catalyst, visant de nouveaux investissements dans l'ensemble du secteur plus large des actifs du monde réel.
- State Street et Galaxy : les deux sociétés se sont associées à Ondo pour un fonds de liquidité tokenisé appelé SWEEP, que OUSG doit ancrer avec un engagement d'environ 200 millions de dollars.
- Règlement transfrontalier : Ondo a rejoint Kinexys de J.P. Morgan, Mastercard et Ripple en mai 2026 pour réaliser ce qu'ils ont présenté comme le premier remboursement transfrontalier en direct de bons du Trésor tokenisés.
- Broadridge : ce fournisseur de communications aux investisseurs assure le vote par procuration et la transmission des informations, ce qui donne aux actionnaires tokenisés les mêmes droits de gouvernance que ceux dont ils disposeraient via un compte de courtage classique.
- Exodus et SBI : Exodus Markets a été lancé en juin 2026 avec plus de 200 actifs tokenisés sur Solana, tandis que le groupe japonais SBI Group a fait appel à Ondo pour étendre la tokenisation en Asie.
Comparaison d'Ondo avec d'autres plateformes RWA
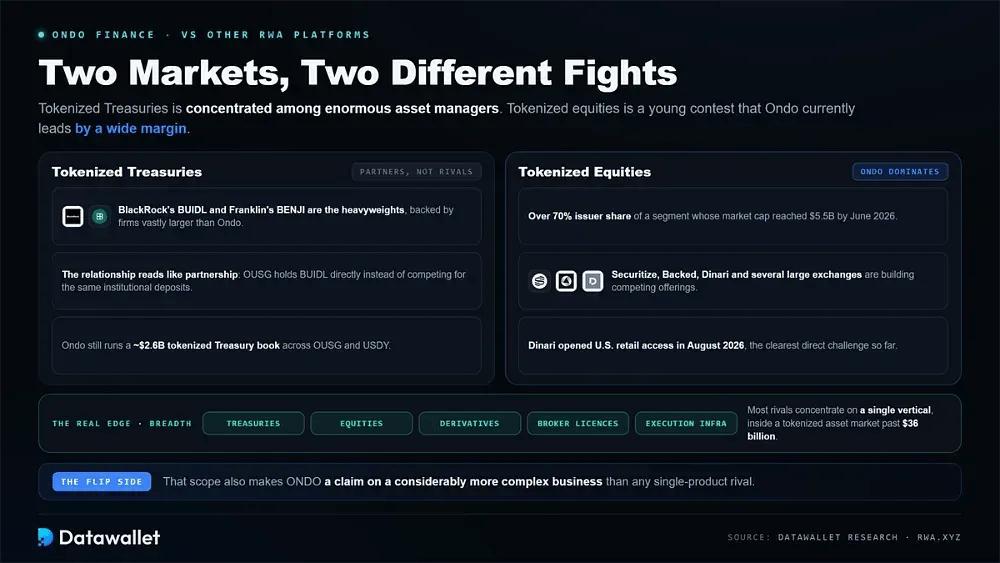
Ondo est en concurrence sur deux marchés distincts à la fois, et fait face à un ensemble de rivaux entièrement différent sur chacun. Les bons du Trésor tokenisés sont concentrés entre les mains d'une poignée d'énormes gestionnaires d'actifs, tandis que les actions tokenisées restent une compétition jeune et rapide, dans laquelle Ondo domine actuellement largement.
Du côté des bons du Trésor, BUIDL de BlackRock et BENJI de Franklin Templeton sont les poids lourds, soutenus par des groupes bien plus grands qu'Ondo. La relation y ressemble davantage à un partenariat qu'à une rivalité, puisque OUSG détient directement BUIDL au lieu de concurrencer le fonds pour les mêmes dépôts institutionnels.
Dans les actions tokenisées, Ondo domine, avec plus de 70 % de part d'émetteur dans un segment dont la capitalisation boursière totale a atteint 5,5 milliards de dollars en juin 2026. Securitize, Backed, Dinari et plusieurs grandes plateformes d'échange construisent toutes des offres concurrentes, et Dinari a ouvert son propre accès aux particuliers américains en août 2026.
L'étendue est le véritable facteur de différenciation. Là où la plupart des concurrents se concentrent sur un seul segment, Ondo couvre les bons du Trésor, les actions, les produits dérivés, les licences de courtage et l'infrastructure d'exécution, au sein d'un marché des actifs tokenisés qui a dépassé 36 milliards de dollars. Cette portée fait aussi d'ONDO un titre sur une activité nettement plus complexe.
Ondo Finance est-il sûr ?
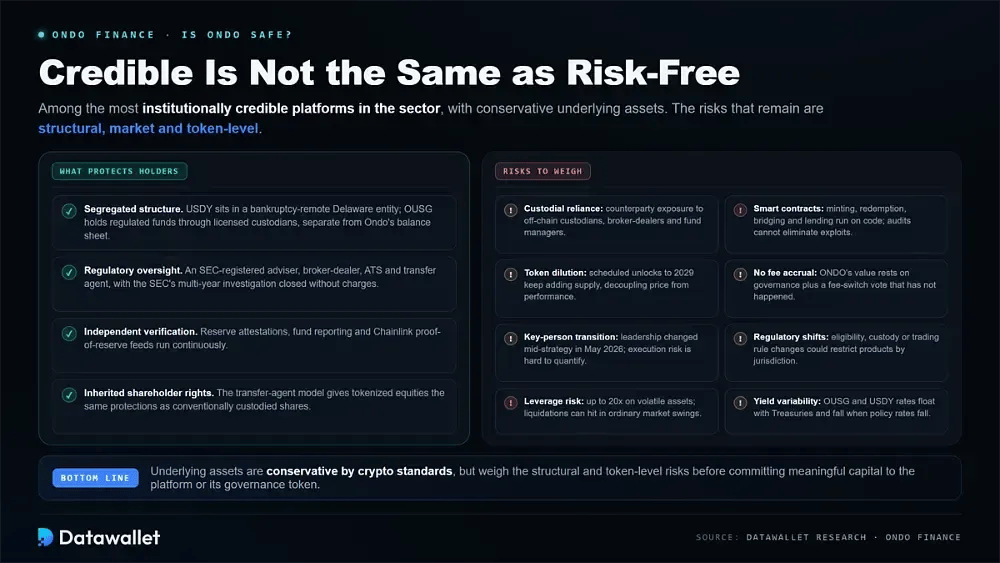
Ondo figure parmi les plateformes les plus crédibles du secteur sur le plan institutionnel, avec des actifs clients ségrégués, des attestations de tiers et un dispositif complet de licences américaines. Toutefois, la crédibilité n'équivaut pas à une absence totale de risque.
Ce qui protège les détenteurs
La structure assure l'essentiel de la protection. USDY se trouve dans une entité du Delaware à l'abri de la faillite, avec une subordination des fonds propres en dessous, tandis qu'OUSG détient des fonds monétaires réglementés via des dépositaires agréés, ce qui sépare en permanence les actifs des clients du bilan propre d'Ondo.
La supervision réglementaire ajoute une seconde couche. L'entreprise opère désormais via un conseiller en investissement enregistré auprès de la SEC, un courtier-négociateur, un système de négociation alternatif et un agent de transfert, et la SEC a clos en décembre 2025 son enquête pluriannuelle sans jamais engager de poursuites ni infliger de sanctions financières à son encontre.
Une vérification indépendante se poursuit en continu en parallèle. Les attestations de réserves, les rapports réguliers sur le fonds et les flux de preuve de réserves de Chainlink permettent tous aux détenteurs de confirmer eux-mêmes la couverture, et le modèle d'agent de transfert signifie que les actions tokenisées bénéficient exactement des mêmes protections actionnariales que celles dont disposent déjà les actions conservées de manière classique.
Risques liés à l'utilisation d'Ondo
Les actifs sous-jacents sont prudents selon les standards du secteur crypto, mais les risques structurels, de marché et liés aux jetons méritent tous une attention particulière avant d'engager des capitaux significatifs dans la plateforme ou dans son jeton de gouvernance.
Les principaux risques à peser comprennent les suivants :
- Dépendance envers des acteurs custodial : chaque jeton dépend de dépositaires off-chain, de courtiers et de gestionnaires de fonds, de sorte que les détenteurs héritent d'une exposition à la contrepartie qui va bien au-delà des seuls contrats intelligents.
- Contrats intelligents : la création, le rachat, le bridging et le prêt reposent tous sur du code, et les audits seuls ne peuvent pas éliminer entièrement le risque de bugs, de défaillances d'oracles ou d'exploits purs et simples.
- Dilution du jeton : les déblocages programmés jusqu'en 2029 continuent d'augmenter l'offre, et janvier 2026 a montré à quel point cette pression peut déconnecter le prix du jeton de la performance réelle de la plateforme.
- Aucune accumulation de frais : ONDO ne capte aujourd'hui aucun revenu du protocole ; sa valeur repose donc entièrement sur les droits de gouvernance et sur un vote d'activation des frais qui n'a pas encore eu lieu.
- Transition liée à une personne clé : le décès du fondateur en mai 2026 a transmis la direction à un successeur en pleine stratégie, et le risque d'exécution lié à cette passation est réellement difficile à quantifier de l'extérieur.
- Évolutions réglementaires : les règles applicables aux titres tokenisés continuent d'évoluer rapidement, et toute modification des cadres d'éligibilité, de conservation ou de négociation pourrait restreindre l'accès à certains produits dans des juridictions données.
- Risque lié à l'effet de levier : Ondo Perps propose jusqu'à 20x d'effet de levier sur des actions et des matières premières volatiles, où les positions à effet de levier peuvent être liquidées rapidement lors de fluctuations de marché par ailleurs ordinaires.
- Variabilité du yield : les taux d'OUSG et d'USDY fluctuent avec les rendements des bons du Trésor ; les rendements affichés ne sont donc jamais fixes et baisseront dès que les taux directeurs des banques centrales commenceront à reculer.
L'avenir d'Ondo Finance
La feuille de route s'oriente désormais vers l'infrastructure et la distribution plutôt que vers de nouveaux wrappers d'actifs. Le réseau Ondo est l'élément à surveiller, car les marchés spot, le prêt et les produits structurés sont tous des candidats pour fonctionner sur la même couche d'exécution qui alimente déjà aujourd'hui son produit de contrats à terme perpétuels.
L'expansion américaine est le second fil à suivre. L'autorisation de la FINRA permet à Oasis Pro Markets de servir directement les institutions et les investisseurs particuliers américains, tandis que le modèle custodial tiers éprouvé avec IVV et Micron donne à l'entreprise un modèle reproductible pour tokeniser presque tout titre américain coté sur le marché national.
La consolidation pourrait tout accélérer. Des informations faisant état d'une acquisition dans la wealthtech pouvant atteindre 500 millions de dollars laissent penser qu'Ondo cherche à acheter de la distribution plutôt qu'à la construire lentement, bien que l'entreprise ait déclaré publiquement qu'elle n'a actuellement aucune discussion en cours avec une quelconque contrepartie.
La capture de valeur reste la question en suspens. Si Global Markets atteint des dizaines de milliards et que le fee switch redirige enfin les revenus vers les détenteurs, l'écart entre l'activité et son jeton pourrait se réduire nettement. Si les déblocages continuent au contraire de dépasser la demande, cet écart ne fera que se creuser.
Conclusion
Ondo Finance est l'exemple concret le plus clair d'une tokenisation réglementée opérant à grande échelle. Elle associe des produits prudents et entièrement adossés à un ensemble de licences et à un réseau de partenaires qu'aucun autre concurrent natif de la crypto ne peut actuellement égaler, et les chiffres sous-jacents continuent de confirmer ce positionnement aujourd'hui.
La question la plus délicate concerne le jeton plutôt que la plateforme. La forte croissance du produit ne s'est pas traduite dans la performance d'ONDO, car le jeton gouverne un protocole dont les revenus vont entièrement ailleurs, et le vote sur l'activation des frais, promis de longue date, reste le point pivot le plus important à suivre de près.
Pour qui suit de près le récit des actifs du monde réel, Ondo apparaît désormais comme le leader clair de la catégorie selon la plupart des mesures disponibles. Que ce leadership se traduise un jour en valeur pour le jeton dépend des décisions de gouvernance, du rythme des déblocages et de la façon dont les marchés apprendront à valoriser l'infrastructure de la finance tokenisée.