






Le 10 principali statistiche sulla tokenizzazione per il 2026
Questi parametri definiscono il mercato della tokenizzazione a metà del 2026.
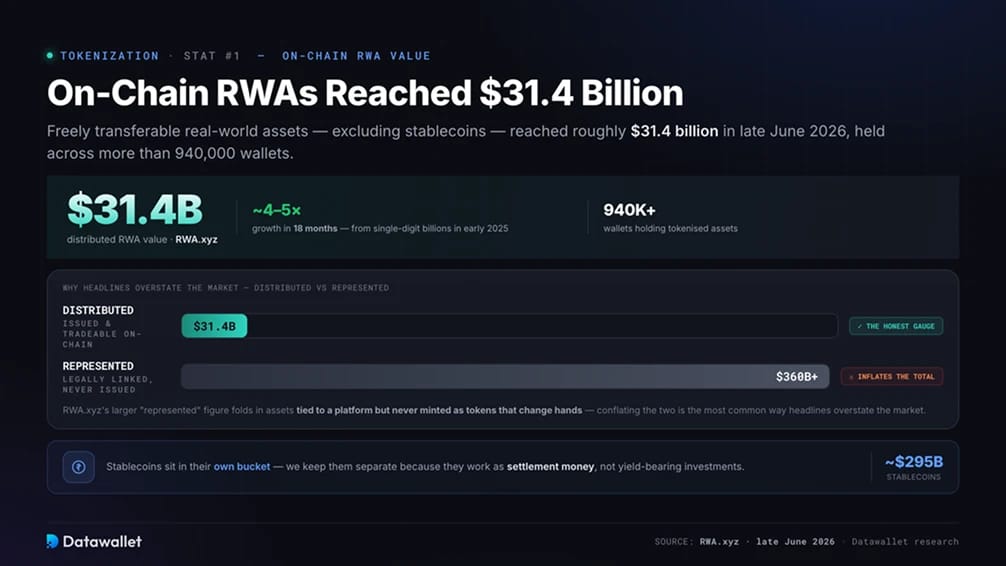
1. Gli Real-World Assets on-chain hanno raggiunto 31,4 miliardi di dollari
I real-world assets tokenizzati, calcolati come token liberamente trasferibili esclusi gli stablecoins, hanno raggiunto circa 31,4 miliardi di dollari a fine giugno 2026 su RWA.xyz, detenuti in oltre 940.000 wallet. La base si attestava su pochi miliardi all'inizio del 2025, quindi il settore è cresciuto da quattro a cinque volte in diciotto mesi.
Questa cifra richiede una precisazione. RWA.xyz riporta anche un valore rappresentato molto più ampio, superiore a 360 miliardi di dollari, che include asset legalmente collegati a una piattaforma ma mai emessi come token trasferibili on-chain. La stima affidabile di ciò che gli investitori possono comprare e vendere è la cifra distribuita vicina a 31,4 miliardi di dollari, e confondere le due cose è il modo più comune in cui i titoli dei giornali sovrastimano il mercato.
Le stablecoin occupano una categoria a sé stante, con un valore vicino a 295 miliardi di dollari. Le teniamo separate perché funzionano come denaro per i regolamenti anziché come investimenti con un rendimento yield, una divisione trattata nella nostra analisi delle statistiche sulle stablecoin.
2. BCG prevede un mercato della tokenizzazione da 16.000 miliardi di dollari entro il 2030
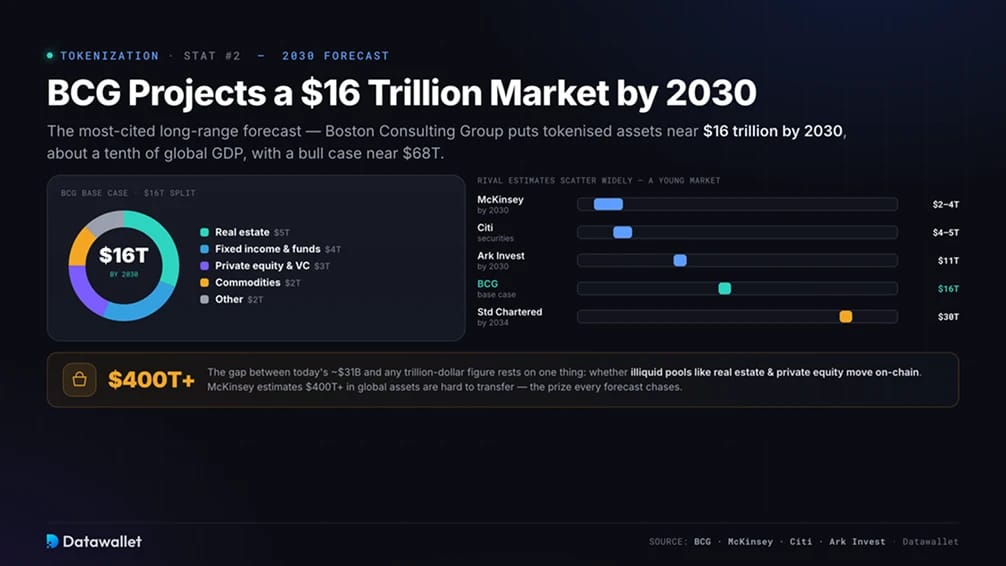
La previsione a lungo termine più citata appartiene al Boston Consulting Group. In un lavoro pubblicato insieme all'exchange di mercati privati ADDX, ha stimato gli asset tokenizzati a circa 16.000 miliardi di dollari entro il 2030, circa un decimo del PIL globale. Quel totale si divide in circa 5.000 miliardi di dollari in immobili, 4.000 miliardi in reddito fisso e fondi, 3.000 miliardi in private equity e venture capital, 2.000 miliardi in materie prime e 2.000 miliardi in altri asset, con uno scenario rialzista vicino a 68.000 miliardi di dollari.
Le stime rivali variano notevolmente, un segno di quanto sia giovane il mercato. McKinsey si attesta tra i 2.000 e i 4.000 miliardi di dollari entro la fine del decennio, Citi prevede tra i 4.000 e i 5.000 miliardi di dollari in titoli tokenizzati, Standard Chartered ha ipotizzato 30.000 miliardi di dollari entro il 2034 e il rapporto Big Ideas 2026 di ARK Invest modella 11.000 miliardi di dollari entro il 2030, rimanendo comunque al di sotto dell'1,4% di tutti gli asset finanziari globali.
Il divario tra i circa 31 miliardi di dollari di oggi e qualsiasi cifra nell'ordine deimila miliardi si basa su una variabile: se i grandi pool illiquidi come il settore immobiliare e il private equity si sposteranno effettivamente on-chain. McKinsey stima che oltre 400.000 miliardi di dollari in asset globali siano difficili da trasferire o prezzare, e quel pool è il premio che ogni previsione insegue.
3. Sei classi di asset hanno superato ciascuna un miliardo di dollari
Per gran parte della sua fase iniziale, il settore è stato di fatto un unico prodotto: i Treasury statunitensi tokenizzati. La situazione è cambiata. Entro il 2026, almeno sei categorie avevano superato autonomamente un miliardo di dollari on-chain, spaziando tra credito privato, oro e materie prime, Treasury statunitensi, obbligazioni societarie, debito sovrano non statunitense e fondi alternativi istituzionali. Da allora si sono aggiunte le azioni tokenizzate.
Questa ampiezza è importante per la durabilità. Un mercato basato su una sola classe di asset può essere stravolto da una singola decisione normativa, mentre uno distribuito su sei è molto più difficile da scalfire. Il mix mostra anche come il capitale favorisca prima gli strumenti familiari, ovvero il debito pubblico e societario, prima di raggiungere asset più difficili da tokenizzare come immobili e private equity.
4. I Treasury tokenizzati ancorano il mercato a circa 14 miliardi di dollari
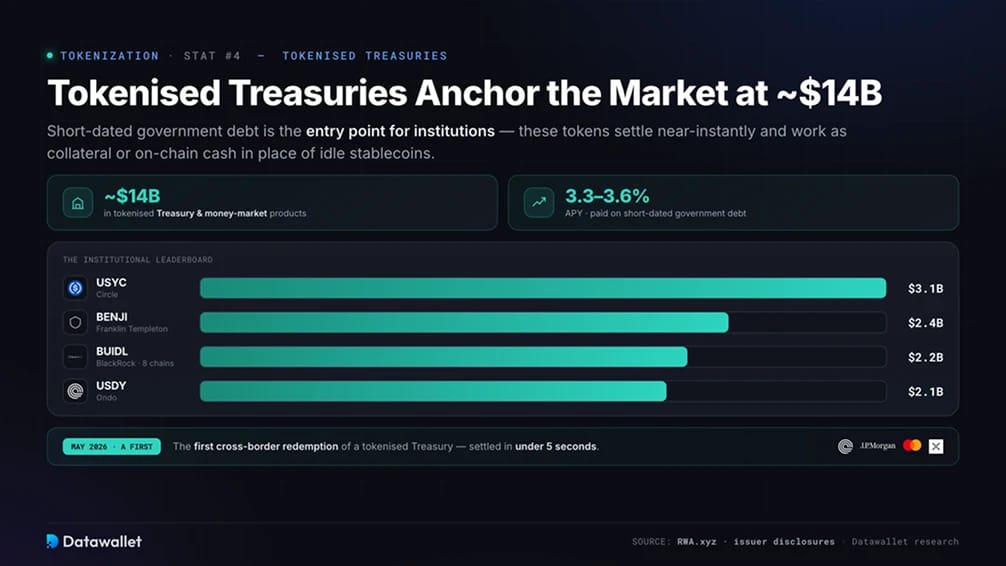
Il debito pubblico a breve termine rappresenta il punto di ingresso per le istituzioni che testano la finanza on-chain, con prodotti in Treasury tokenizzati e fondi monetari per un valore di circa 14 miliardi di dollari. Questi token pagano dal 3,3% al 3,6%, si regolano quasi istantaneamente e funzionano come collaterale o denaro on-chain in sostituzione delle stablecoin inutilizzate.
La classifica è di tipo istituzionale. USYC di Circle si attesta a circa 3,1 miliardi di dollari, BUIDL di BlackRock detiene circa 2,2 miliardi di dollari su otto chain dopo essere sbarcato nella DeFi tramite Uniswap a febbraio 2026, USDY di Ondo supera i 2,1 miliardi di dollari e la linea BENJI di Franklin Templeton, dietro al primo fondo comune registrato negli Stati Uniti a utilizzare una blockchain pubblica come registro, aggiunge 2,4 miliardi di dollari tra le varie classi di azioni.
A maggio 2026, Ondo, JPMorgan, Mastercard e Ripple hanno completato il primo rimborso transfrontaliero di un Treasury tokenizzato, regolato in meno di cinque secondi.
5. Il credito privato è la categoria più grande, guidata da Figure
Per valore rappresentato on-chain, il credito privato è il segmento più grande e un emittente lo domina. Il token di credito sull'equité residenziale di Figure mostra circa 19,3 miliardi di dollari sulla blockchain Provenance. Tale valore si trova su un'infrastruttura autorizzata ed è in gran parte rappresentato anziché liberamente scambiato, gonfiando quindi la categoria ben oltre ciò che gli investitori possono liberamente acquistare.
Riducendo il calcolo ai token che si muovono su chain pubbliche, la cifra è inferiore, vicina a 5 miliardi di dollari, distribuita tra finanziatori come Maple, i cui pool Syrup detengono circa 2 miliardi di dollari, e il fondo di credito diversificato di Apollo. Questi token pagano regolarmente più dei Treasury perché finanziano mutuatari reali, dai desk di finanza commerciale ai finanziatori dei mercati emergenti, a fronte di un mercato tradizionale vicino a 3,5 trilioni di dollari a livello globale.

6. L'oro tokenizzato guida un mercato delle materie prime da 7,3 miliardi di dollari
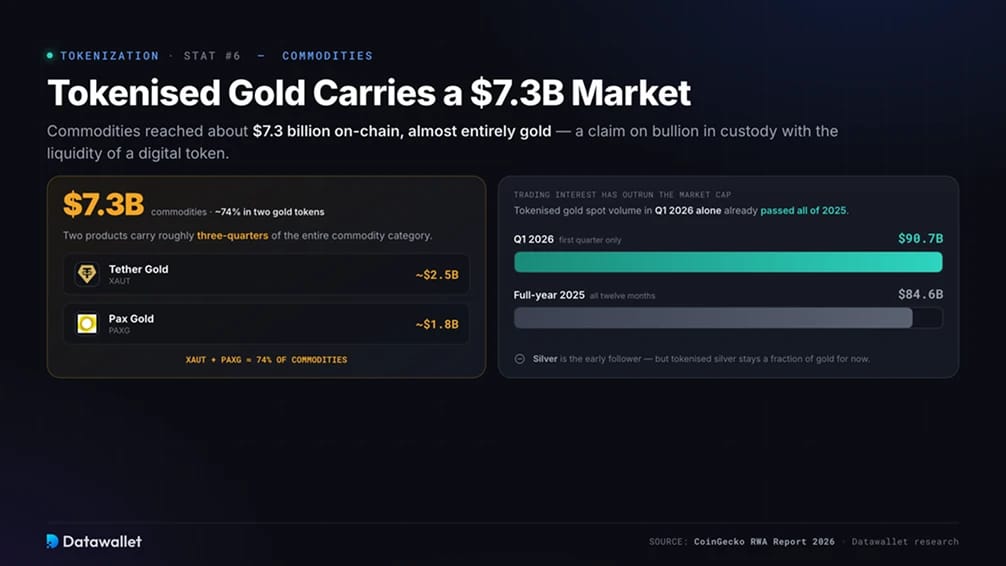
Le materie prime hanno raggiunto circa 7,3 miliardi di dollari on-chain, quasi interamente costituiti da oro. L'oro tokenizzato offre ai possessori un diritto su lingotti in custodia con la liquidità di un token digitale, e due prodotti detengono circa tre quarti del segmento, con Tether Gold vicino a 2,5 miliardi di dollari e Paxos Gold intorno a 1,8 miliardi di dollari.
L'interesse di trading ha superato la capitalizzazione di mercato principale. Il volume spot dell'oro tokenizzato ha raggiunto 90,7 miliardi di dollari nel primo trimestre del 2026, superando già gli 84,6 miliardi di dollari registrati nell'intero 2025. L'argento è il primo inseguitore, sebbene i prodotti in argento tokenizzato rimangano per ora una frazione dell'oro.
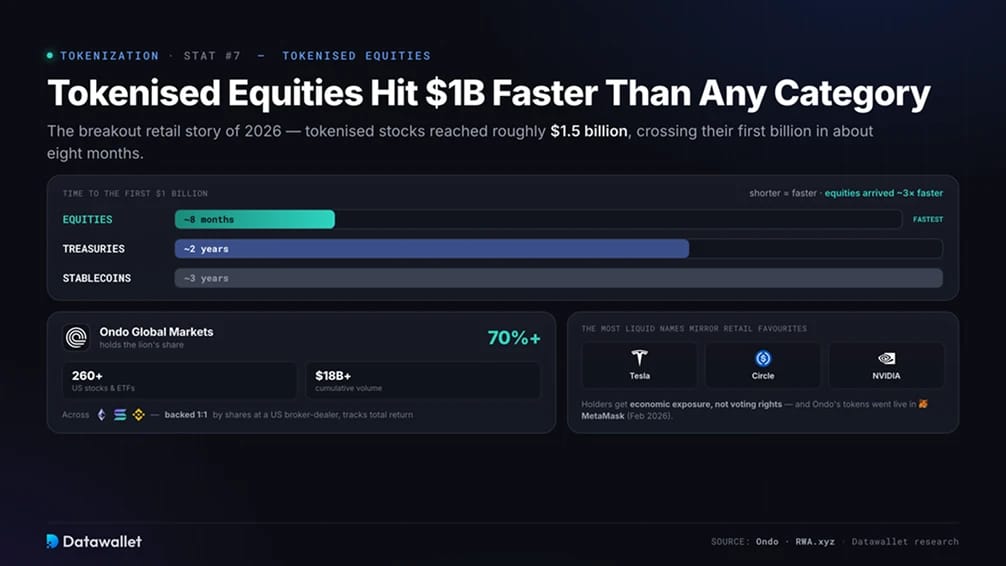
7. Le azioni tokenizzate raggiungono 1 miliardo di dollari più velocemente di qualsiasi altra categoria precedente
La storia di successo retail del 2026 sono le azioni tokenizzate. Il mercato globale delle azioni tokenizzate ha raggiunto circa 1,5 miliardi di dollari, superando il suo primo miliardo in circa otto mesi. Le stablecoin hanno impiegato circa tre anni per raggiungere tale traguardo e i Treasury tokenizzati circa due, il che dimostra la rapidità con cui è arrivata la domanda.
Ondo Global Markets detiene la fetta principale, oltre il 70%, con più di 260 azioni statunitensi tokenizzate e ETF su Ethereum, Solana e BNB Chain e oltre 18 miliardi di dollari in volume cumulativo. Ogni token è coperto uno a uno da azioni detenute presso un broker-dealer registrato negli Stati Uniti e traccia il rendimento totale, inclusi i dividendi. Il limite è importante: i titolari ottengono un'esposizione economica al prezzo delle azioni, non la proprietà legale o i diritti di voto, che rimangono al depositario.
La distribuzione si sta ampliando rapidamente. I token di Ondo sono stati lanciati su MetaMask a febbraio 2026, Broadridge ha portato il voto per delega on-chain su più di 250 azioni tokenizzate e un nuovo lotto di azioni ed ETF tokenizzati da Ondo è arrivato a giugno. I nomi più liquidi rispecchiano i preferiti al dettaglio, Tesla, Circle e NVIDIA.
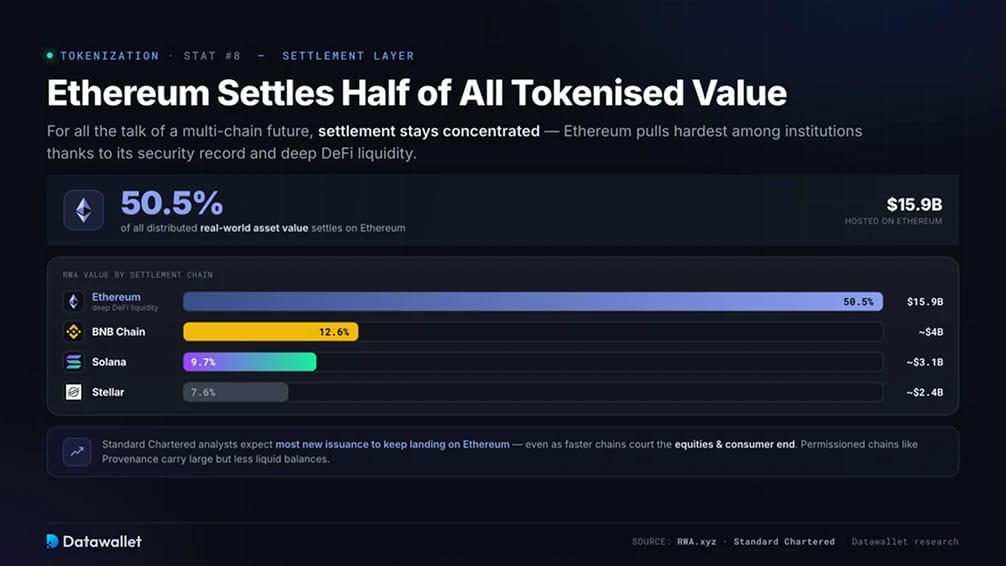
8. Ethereum regola metà del valore totale degli asset tokenizzati
Nonostante tutte le discussioni su un futuro multi-chain, il regolamento rimane concentrato. Ethereum ospita circa 15,9 miliardi di dollari di valore di asset del mondo reale distribuiti, una quota del 50,5%, attirando maggiormente le istituzioni grazie al suo record di sicurezza e alla profonda liquidità DeFi.
Il gruppo inseguitore è distribuito in modo frammentato. BNB Chain detiene circa 4 miliardi di dollari (12,6%), Solana circa 3,1 miliardi di dollari (9,7%) e Stellar vicino a 2,4 miliardi di dollari (7,6%), mentre le chain con permessi come Provenance trasportano saldi ampi ma meno liquidi. Gli analisti di Standard Chartered prevedono che la maggior parte delle nuove emissioni continuerà ad arrivare su Ethereum, anche se le chain più veloci corteggiano le azioni e il segmento consumer.
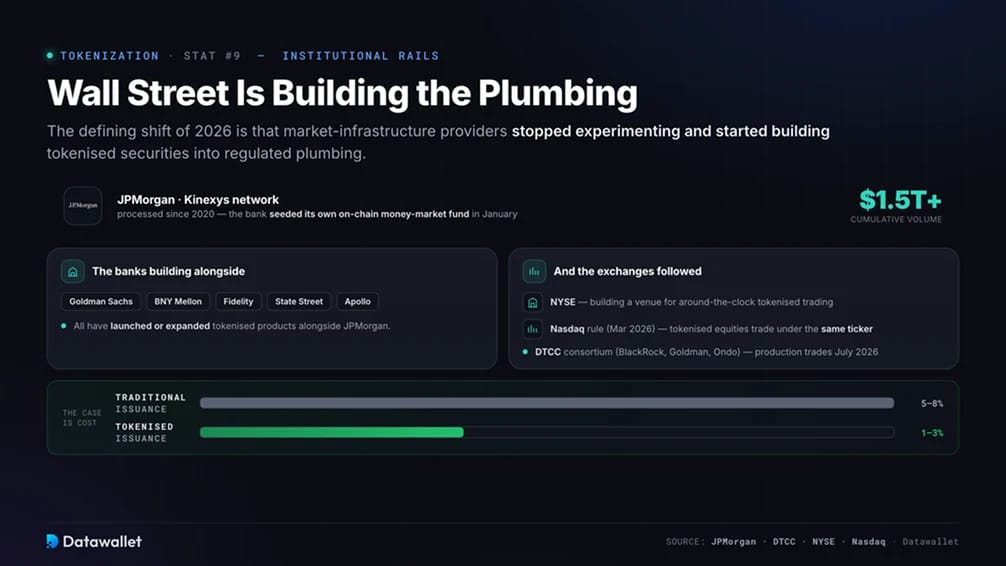
9. Wall Street sta costruendo l'impianto idraulico della tokenizzazione
Il cambiamento determinante del 2026 è che i fornitori di infrastrutture di mercato hanno smesso di sperimentare e hanno iniziato a costruire. La rete Kinexys di JPMorgan ha elaborato più di 1,5 trilioni di dollari in volume cumulativo dal 2020, e la banca ha avviato il proprio fondo del mercato monetario on-chain a gennaio. Goldman Sachs, BNY Mellon, Fidelity, State Street e Apollo hanno tutti lanciato o ampliato prodotti insieme a esso.
Gli exchange hanno seguito l'esempio. Il NYSE sta costruendo una sede per il trading 24 ore su 24 di titoli tokenizzati, la SEC ha approvato una modifica alla regola del NASDAQ a marzo 2026 consentendo alle versioni tokenizzate di azioni quotate di essere scambiate con lo stesso ticker e gli stessi diritti economici, e la DTCC ha formato un consorzio di titoli tokenizzati con BlackRock, Goldman Sachs e Ondo, con scambi di produzione previsti per luglio 2026.
La tesi sostenuta da queste società riguarda i costi: le commissioni di emissione tradizionali si aggirano stimativamente tra il 5% e l'8% rispetto all'1%-3% per l'emissione tokenizzata.
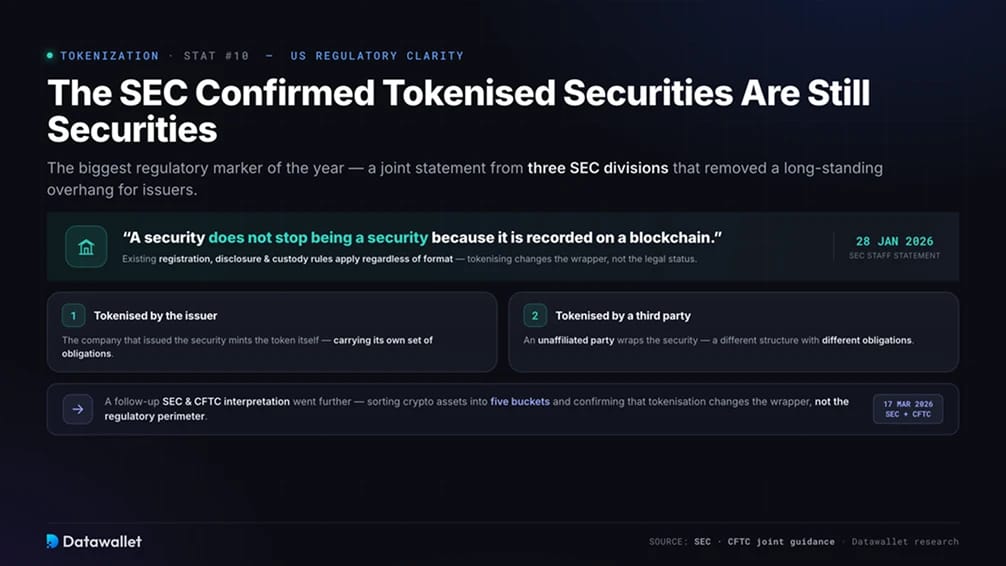
10. La SEC ha confermato che i titoli tokenizzati sono ancora titoli
Il più grande indicatore normativo è arrivato il 28 gennaio 2026, quando i funzionari di tre divisioni della SEC hanno pubblicato una dichiarazione congiunta sui titoli tokenizzati. Il messaggio chiave è diretto: un titolo non smette di essere tale perché viene registrato su una blockchain, e le norme esistenti in materia di registrazione, informativa e custodia si applicano indipendentemente dal formato.
La dichiarazione ha delineato due strutture: i titoli tokenizzati dall'emittente e quelli tokenizzati da terze parti non affiliate, ciascuna con obblighi differenti. Si è trattato di linee guida dello staff piuttosto che di una norma della Commissione, ma hanno rimosso un'incertezza di lunga data per gli emittenti. Una successiva interpretazione congiunta di SEC e CFTC del 17 marzo 2026 si è spinta oltre, suddividendo gli asset crypto in cinque categorie e confermando che la tokenizzazione modifica il contenitore, non il perimetro normativo.
Che cos'è la tokenizzazione degli asset?
La tokenizzazione degli asset emette un token su blockchain che rappresenta la proprietà o l'esposizione economica a un asset off-chain. Lo strumento sottostante (un buono del Tesoro, un lingot di oro, un'azione o un prestito) è detenuto da un custode regolamentato, e uno smart contract emette token che ne tracciano il valore e, ove pertinente, il rendimento.
La struttura passa solitamente attraverso un involucro legale. Un emittente inserisce l'asset in un veicolo societario dedicato, una piattaforma emette token a fronte di esso e i pagamenti come interessi o dividendi vengono trasferiti ai possessori on-chain o tramite distribuzioni periodiche. Le norme di conformità, come la limitazione dei possessori a investitori verificati, possono essere codificate direttamente nel token in modo che lo accompagnino.
La tokenizzazione modifica le modalità di movimento di un asset lasciandone inalterata la sostanza legale. Il token può essere regolato in pochi secondi, scambiato 24 ore su 24, suddiviso in frazioni e integrato in mercati di prestito o di collaterale, mentre l'asset che rappresenta rimane quello originario.
Quali asset vengono tokenizzati?
Il mercato si è stabilizzato su alcune categorie principali, ciascuna caratterizzata da un profilo di yield, un livello di liquidità e una superficie di rischio differenti.
- Titoli di Stato: Treasury statunitensi tokenizzati e fondi del mercato monetario, la categoria distribuita più ampia, con rendimenti compresi tra il 3,3% e il 3,6% e un forte sostegno istituzionale.
- Credito privato: Pool di prestiti che finanziano aziende e consumatori, il segmento più grande per valore rappresentato ma concentrato su binari autorizzati, che offre yield più elevati e una liquidità inferiore.
- Materie prime: Quasi interamente oro, con l'argento in fase di crescita, che offrono un'esposizione on-chain a lingotti custoditi in caveau.
- Azioni ed ETF: Azioni tokenizzate che tracciano titoli quotati, la categoria retail in più rapida crescita, che offre esposizione ai prezzi piuttosto che diritti di voto.
- Debito societario e non statunitense: Obbligazioni societarie tokenizzate e debito sovrano al di fuori degli Stati Uniti, ciascuno dei quali supera ora il miliardo di dollari.
- Fondi alternativi e privati: Private equity, venture capital e prodotti di riassicurazione tokenizzati destinati a investitori qualificati, inclusa la prima emissione da parte di fondi sovrani.
- Immobili: La proposta più accessibile per il settore retail e la più lenta a scalare, poiché la tokenizzazione di un immobile offre un'esposizione economica frazionata più facilmente rispetto al titolo legale.
La nostra panoramica sui migliori progetti RWA copre le principali piattaforme operanti in queste categorie.
Come viene regolamentata la tokenizzazione?
La regolamentazione ha rappresentato il fattore discriminante per l'adozione istituzionale e il 2026 ha introdotto le regole più chiare di sempre nelle principali giurisdizioni.
- Stati Uniti: la dichiarazione dello staff della SEC di gennaio 2026 ha confermato che i titoli tokenizzati rientrano nella normativa esistente sui titoli, mentre un'interpretazione di marzo con la CFTC ha classificato gli asset crypto in cinque categorie. Il GENIUS Act ha stabilito le regole per le stablecoins che regolano queste transazioni, mentre il più ampio CLARITY Act in esame al Senato dividerà la supervisione tra le due agenzie.
- Unione Europea: il MiCA disciplina i mercati delle crypto-attività e la Banca Centrale Europea ha iniziato ad accettare asset basati su DLT come collaterale idoneo per le operazioni di credito dell'Eurosistema a partire dal 30 marzo 2026, un segnale significativo dell'accettazione da parte delle banche centrali.
- Regno Unito: la Financial Conduct Authority sta finalizzando le regole per gli asset tokenizzati e l'emissione di stablecoins, trattando i token idonei come strumenti simili alla moneta piuttosto che come prodotti speculativi.
- Asia: Singapore, Hong Kong e Giappone applicano regimi dedicati, e la Financial Services Agency giapponese si sta muovendo per riclassificare le crypto come prodotti finanziari, con una proposta di taglio fiscale dal 55% al 20% che potrebbe sbloccare il capitale domestico dormente.
Attraverso le varie giurisdizioni il messaggio è lo stesso. La tokenizzazione altera l'infrastruttura dei mercati senza riscrivere la legge che disciplina gli asset che vi transitano.
Cosa potrebbe rallentare la tokenizzazione?
La crescita è reale, ma diversi vincoli decideranno quali previsioni si avvereranno. Consideriamo la liquidità come il fattore più sottovalutato.
- Mercati secondari sottili: la maggior parte degli asset tokenizzati viene detenuta anziché scambiata, e i grandi trasferimenti tendono a concentrarsi in volumi batch istituzionali piuttosto che in un'attività di mercato continua. Mettere un asset on-chain non crea acquirenti per lo stesso.
- Valore rappresentato rispetto a distribuito: i totali principali si basano su cifre rappresentate che includono asset presenti su chain autorizzate, quindi il mercato negoziabile è più piccolo di quanto suggeriscano i numeri più alti.
- Lacune nella proprietà legale: molti token, inclusi i titoli azionari tokenizzati, confermano un'esposizione economica senza titolo legale o diritti di voto, e la maggior parte delle giurisdizioni richiede ancora il trasferimento tradizionale per i cambi di proprietà effettivi.
- Dipendenza da custodia e oracolo: un token si comporta come il suo asset sottostante solo se il custode detiene l'asset reale e l'oracolo dei prezzi rimane accurato. Un errore in uno qualsiasi di questi anelli interrompe il legame con la realtà.
- Concentrazione: singoli emittenti dominano le categorie più grandi, Figure nel credito privato e Ondo nelle azioni, il che lascia il mercato esposto a rischi specifici della piattaforma.
- Rischio di smart-contract e normativo: il codice on-chain può presentare difetti non scoperti e le regole differiscono ancora notevolmente tra i confini, complicando l'emissione transfrontaliera.
Considerazioni finali
La tokenizzazione ha trascorso il 2024 e il 2025 a dimostrare di poter funzionare e il 2026 a dimostrare di poter scalare. Un mercato che valeva pochi miliardi di dollari all'inizio del 2025 vanta ora oltre 31 miliardi di dollari di valore negoziabile on-chain, sei classi di asset hanno superato ciascuna il miliardo e le istituzioni che un tempo respingevano le blockchain pubbliche ora ci stanno costruendo sopra.
La direzione appare definita anche se la destinazione non lo è. Se il mercato raggiungerà i 16 trilioni di dollari stimati da BCG o i 2 trilioni di dollari stimati da McKinsey entro il 2030 dipenderà dalla velocità con cui gli asset illiquidi migreranno e dalla profondità dei mercati secondari, entrambi derivanti dalla chiarezza normativa arrivata quest'anno.
Il numero che conta è il rapporto tra trading e detenzione piuttosto che la capitalizzazione di mercato principale. Il giorno in cui gli asset tokenizzati saranno negoziati con la stessa facilità delle azioni e delle obbligazioni che rappresentano sarà il giorno in cui la tokenizzazione smetterà di essere un settore e diventerà il modo in cui i mercati regolano le transazioni per impostazione predefinita. Fino ad allora, la lettura intelligente separa il valore distribuito dal valore rappresentato e gli asset che generano yield dalle stablecoins che li muovono.
La nostra metodologia
Questo articolo si avvale di dashboard on-chain in tempo reale, ricerche istituzionali, pubblicazioni di autorità di regolamentazione e dati degli emittenti per valutare la tokenizzazione nel 2026.
- Dati on-chain: RWA.xyz per il valore degli asset distribuiti e rappresentati, il numero di detentori, la quota di rete e le dimensioni dei singoli prodotti, verificati tramite incrocio con le comunicazioni degli emittenti.
- Previsioni di mercato: Boston Consulting Group con ADDX, McKinsey, Citi, Standard Chartered e Ark Invest per le proiezioni a lungo termine, presentate come un intervallo anziché come un numero singolo.
- Fonti normative: la dichiarazione della SEC sui titoli tokenizzati, l'interpretazione congiunta di SEC e CFTC e i documenti delle autorità di regolamentazione dell'UE e dell'Asia per il trattamento specifico per giurisdizione.
- Attività istituzionale: annunci pubblici e depositi da parte di BlackRock, Franklin Templeton, JPMorgan, DTCC, Ondo e dei principali exchange per il lancio di prodotti e iniziative infrastrutturali.
- Avvertenza sull'istantanea: molte cifre provengono da dashboard in tempo reale, quindi i valori variano man mano che gli emittenti coniano o riscattano token e i prezzi di mercato si muovono.
