
对比顶级反向永续合约平台
1. Bybit
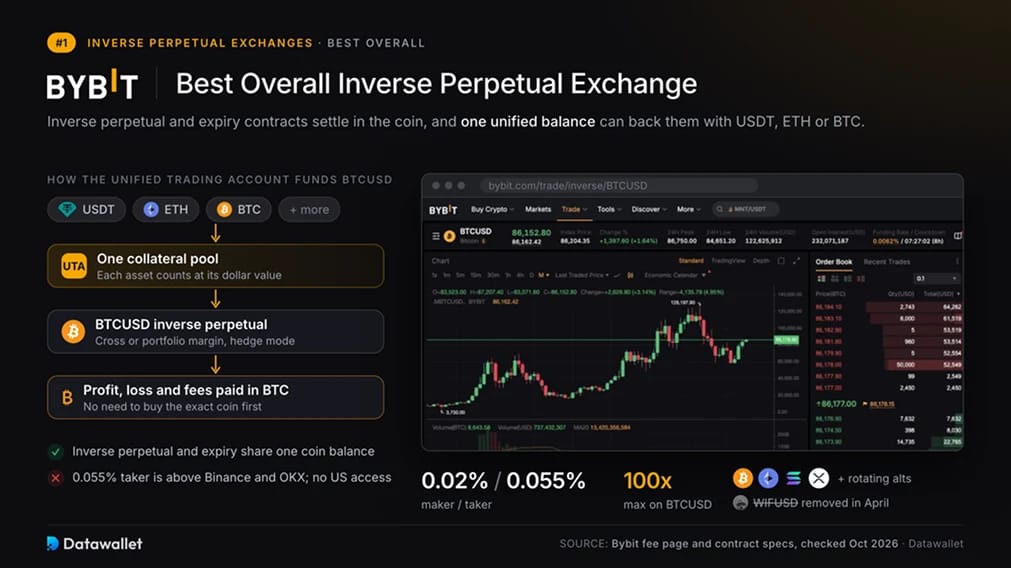
Bybit 名列第一,因为它持续维护其反向合约系列。反向永续合约与反向交割合约均使用底层币种作为保证金和结算资产。可用市场包括 BTCUSD、ETHUSD、SOLUSD、XRPUSD 以及轮换精选的山寨币交易对。表现较弱的市场会被移除,例如 4 月份下架的 WIFUSD。
Unified Trading Account 通过现货、期货和期权的单一余额为交易者提供更多抵押品灵活性。交叉保证金和组合保证金模式在各个仓位之间汇集抵押品,允许任何受支持的资产按其美元价值计算。因此,BTCUSD 反向仓位可以由 USDT 或 ETH 提供支撑,而其盈亏依然以 BTC 结算。您无需先获取确切的币种。
根据 Bybit 的费率页面,挂单(maker)放置限价单时反向合约成本为 0.02%,吃单(taker)针对其进行交易时成本为 0.055%。交易者还可以使用对冲模式在同一合约上同时持有多仓和空仓。我们的Bybit 期货评测解释了保证金要求如何随仓位价值增加而增加。有关区域访问权限,请查阅受限国家名单,其中显示了衍生品被封锁的地区。
优点
- 反向永续合约和交割合约每种资产共享一个币种余额。
- 统一账户接受 USDT、ETH 和其他资产作为反向仓位的保证金。
- 反向合约提供对冲模式。
缺点
- 0.055% 的基础 taker 费率高于 Binance 和 OKX。
- 山寨币反向交易对具有较低的 leverage 上限,并在交易量萎缩时面临下架。
- 美国居民无法使用。
2. Binance
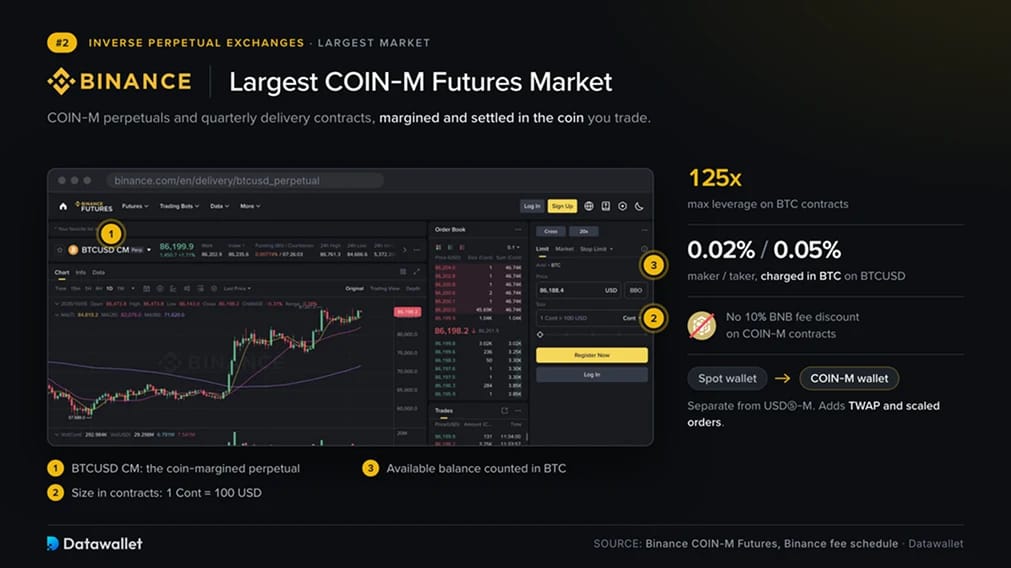
目前仍在运营的最大的币本位期货市场是 Binance。其 COIN-M 期货系列包括永续合约和季度交割合约,二者均以交易币种作为保证金并结算。BTC 合约提供高达 125x 的 leverage,这意味着交易者可以获得为其抵押品价值 125 倍的敞口。普通用户支付 0.02% 的 maker 和 0.05% 的 taker 费率。
BTCUSD 交易会产生 BTC 费用,因为 COIN-M 按结算币种收费。这些合约不享受使用 BNB 支付可获得的 10% 期货费率折扣。我们的Binance 期货评测为两类合约系列提供了费用计算。
Binance 拥有此列表上最广泛的订单工具选择。除了分批订单,它还提供 TWAP,将大宗交易拆分为定时片断以限制价格冲击。在使用其专门的交易菜单之前,您必须将抵押品转入 COIN-M 的独立钱包。期货访问权限因地区而异,因此请在注入资金前检查 Binance 受限国家页面。
优点
- 永续和季度币本位合约属于同一产品系列。
- BTC leverage 达到 125x,基础 taker 费率为 0.05%。
- TWAP 和分批订单可帮助大额交易者在不推动价格的情况下进场。
缺点
- COIN-M 合约不享受 BNB 费率折扣。
- 钱包和界面与 USDⓈ-M 期货分开。
- 期货访问权限在几个司法管辖区仍然受到限制或尚未解决。
3. OKX
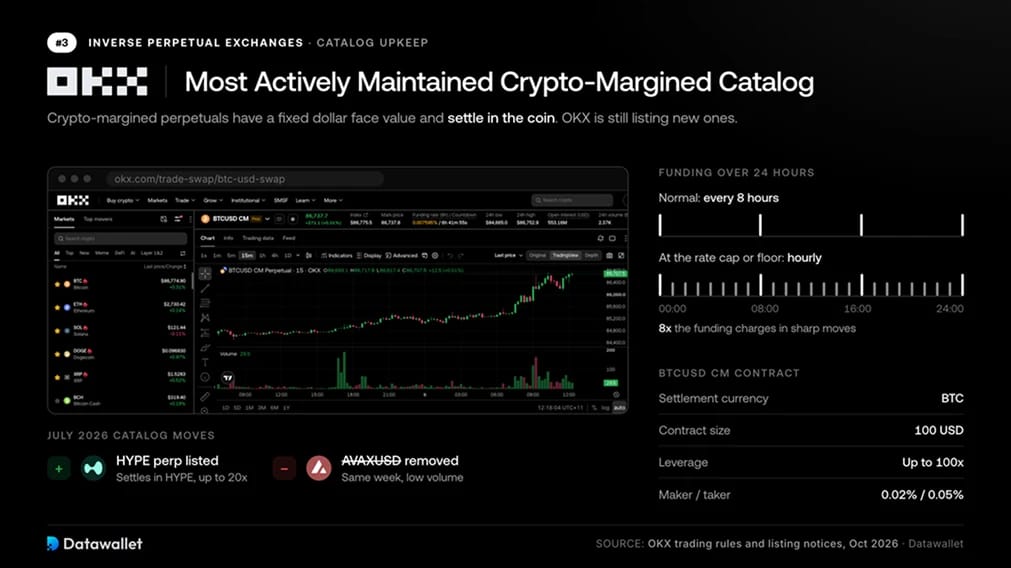
尽管竞争对手在缩减其币本位范围,但 OKX 仍在添加合约。2026 年 7 月,它上线了一个 HYPE 币本位永续合约,以 HYPE 结算并提供高达 20x 的 leverage。该交易所同周移除了 AVAXUSD,这表明低交易量交易对仍面临下架。
按照 OKX 的术语,这些是加密货币本位永续期货。合约具有固定的美元面值,但以币种结算。funding rate 通常每八小时易手一次。当 funding rate 达到其上限或下限时,受影响的市场将切换为每小时结算,从而在急剧波动期间允许以八倍的频率收取资金费用。
支持对冲模式,基础费率为 0.02% maker 和 0.05% taker。保证金分层与账户模式详见我们的OKX futures评测。请查看OKX受限国家名单以确认您所在的国家是否可用。
优点
- 币本位上币延续到了 2026 年,其中包括以 HYPE 结算的永续合约。
- 当费率达到上限时,资金费率结算频率将切换为每小时一次。
- 对冲模式允许同时持有多头和空头仓位。
缺点
- 较新的币本位合约将leverage限制在 20x。
- 流动性较低的市场可能会被下架,正如 AVAXUSD 在 7 月份所经历的那样。
- 多种账户模式需要时间来熟悉。
4. Deribit
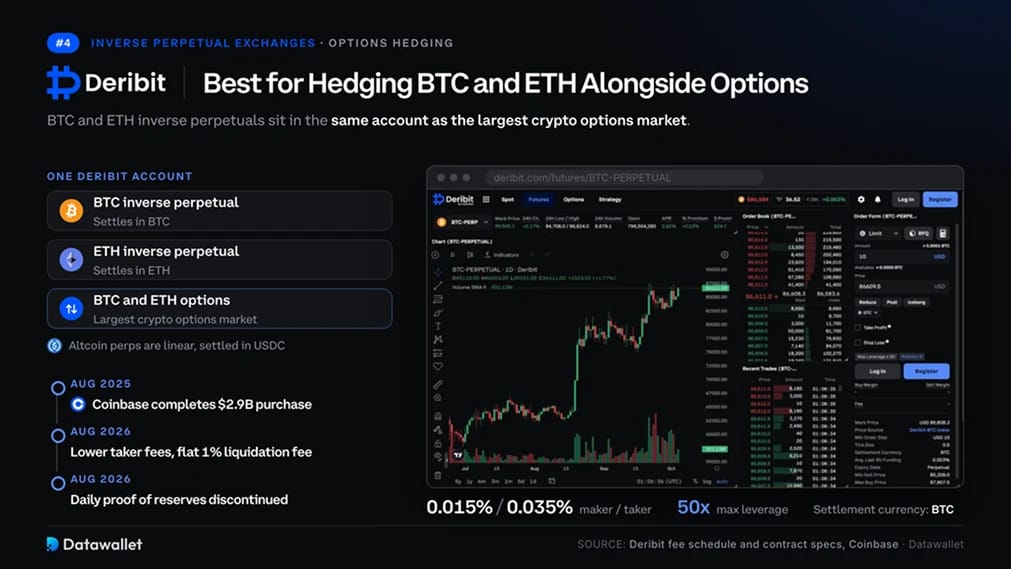
对于需要对冲 Bitcoin 或 Ether 以及期权的交易者而言,Deribit 在同一个账户中同时提供这两者。其 BTC 和 ETH 反向永续合约以币种结算,并与最大的加密货币期权市场并存。该平台于 2025 年 8 月获得了一家美国上市母公司,当时 Coinbase 完成了对 Deribit 29 亿美元的收购。
新费率表于 2026 年 8 月 1 日生效,降低了永续合约 taker 费率和 maker 返佣,同时引入了 1% 的固定liquidation费。Deribit 还接管了 Coinbase 国际交易所的永续合约市场。伴随这一过渡,它正在迁移至用于匹配订单的新撮合引擎。
只有 BTC 和 ETH 提供反向永续合约。Deribit 的山寨币永续合约为正向合约,以 USDC 结算。8 月份,该交易所还表示将停止发布每日proof of reserves(即显示客户余额得到全额支撑的报告)。有关与竞争对手的对比,请参阅我们的加密货币期权交易所指南;有关排除地区,请参阅Deribit受限国家页面。
优点
- BTC 和 ETH 反向永续合约与流动性最深的期权市场共享一个账户。
- Coinbase 自 2025 年 8 月起拥有该交易所。
- 根据 2026 年 8 月的费率表,taker 费率有所下降。
缺点
- 反向合约仅限于 Bitcoin 和 Ether。
- 每日proof-of-reserves的发布正在停止。
- 不向美国居民开放。
5. MEXC
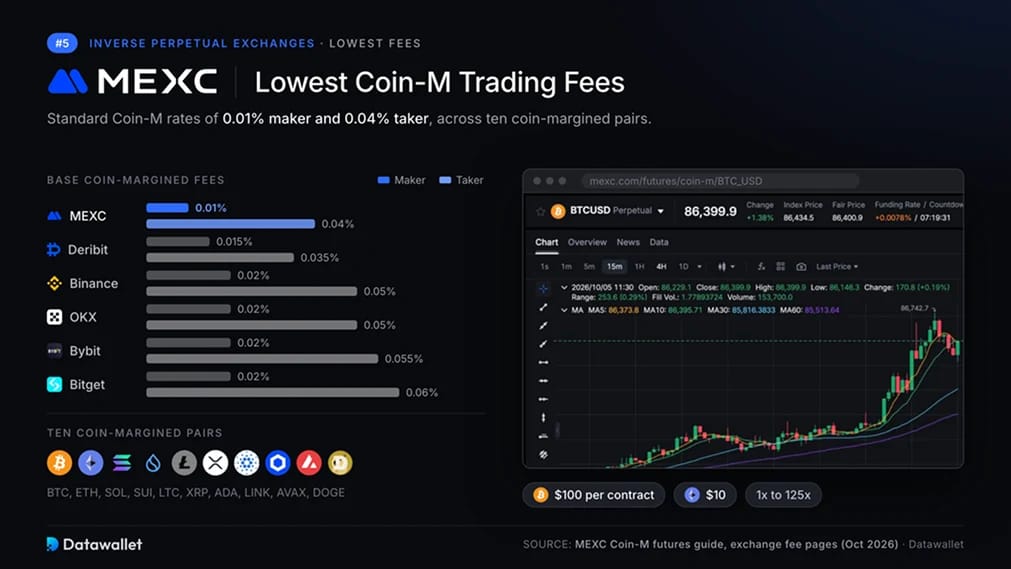
这六个交易所中最低的基础费率在 MEXC。其Coin-M futures指南给出的标准费率为 maker 0.01% 和 taker 0.04%。其范围涵盖十个币本位交易对,包括 BTC、ETH、SOL、SUI、LTC、XRP、ADA、LINK、AVAX 和 DOGE。
BTCUSD 合约的面值为 100 美元,而 ETHUSD 的面值为 10 美元。两者均支持 1x 到 125x 的leverage。交易者可以使用逐仓margin将亏损仓位与账户其余部分隔离开来。
MEXC 关于储备金和风险限额的信息披露不如 Binance 或 OKX 那样详尽。其币本位订单簿也比领先的交易平台浅。我们在交易前建议保持适度的余额,并阅读我们的MEXC费用明细与可用性指南。
优点
- 0.01% maker 和 0.04% taker 的基础费率是此列表中的最低水平。
- 提供十个币本位交易对,包括 SUI 和 AVAX。
- 固定的合约价值使得margin和费用计算易于核对。
缺点
- 储备金和风险限额报告落后于较大的交易所。
- 较浅的订单簿会增加大额market order的滑点。
- 在 125 倍 leverage 下,距离 liquidation 只有不到 1% 的空间。
6. Bitget
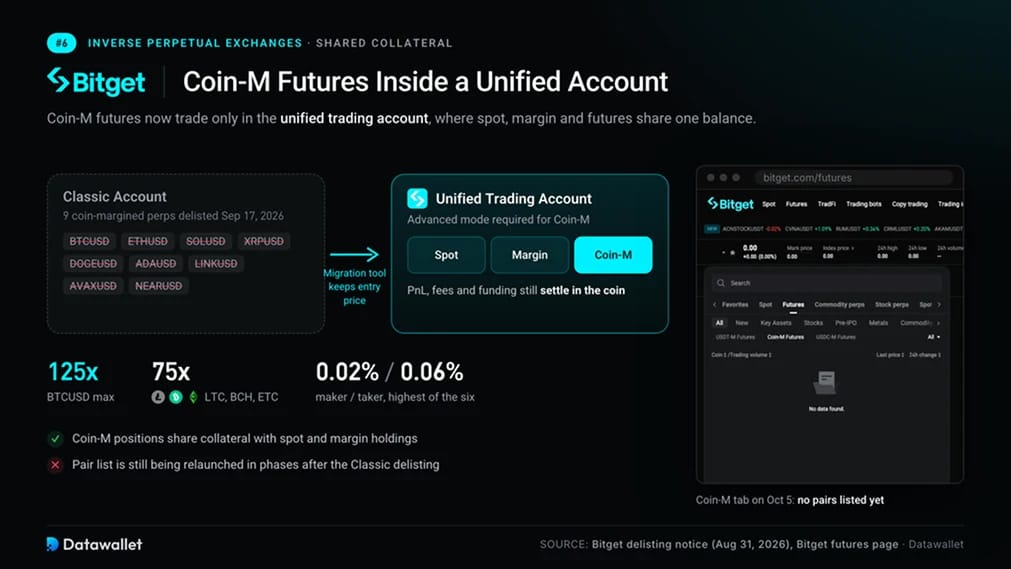
Bitget 已将其 Coin-Margined 业务转移至统一账户。2026 年 9 月 17 日,该平台从旧版经典账户中下架了九个 Coin-Margined 永续合约,包括 BTCUSD 和 ETHUSD。Coin-M 期货现在只能通过统一交易账户进行交易,现货、保证金和期货抵押品在此共享一个余额。
盈亏、交易手续费和资金费用的结算仍以基础币种进行。BTCUSD 提供最高 125 倍的 leverage。LTC、BCH 和 ETC 合约随后于 2 年加入了 75 倍的限制。为了支持账户过渡,Bitget 构建了一个工具,可在不改变开仓价格的情况下转移持仓。
交易 Coin-M 期货需要使用统一账户的高级模式。经典账户用户必须升级,且交易对列表仍在分阶段重建中。我们的Bitget 评测对该平台的更多方面进行了分析。访问详情可在Bitget 受限国家页面查看。
优点
- Coin-M 持仓与现货和保证金持仓共享抵押品。
- BTCUSD 支持最高 125 倍的 leverage。
- 迁移工具在账户过渡期间保留了开仓价格。
缺点
- 黑客于 2026 年 9 月 24 日从 Bitget 的热钱包和温钱包中盗走了约 3.88 亿美元,提现功能随后暂停。
- Coin-M 期货需要使用统一账户的高级模式。
- 在经典合约下架后,交易对覆盖范围仍在重新推出中。
- 基础 taker 手续费在这六家交易所中是最高的。
什么是反向永续合约?
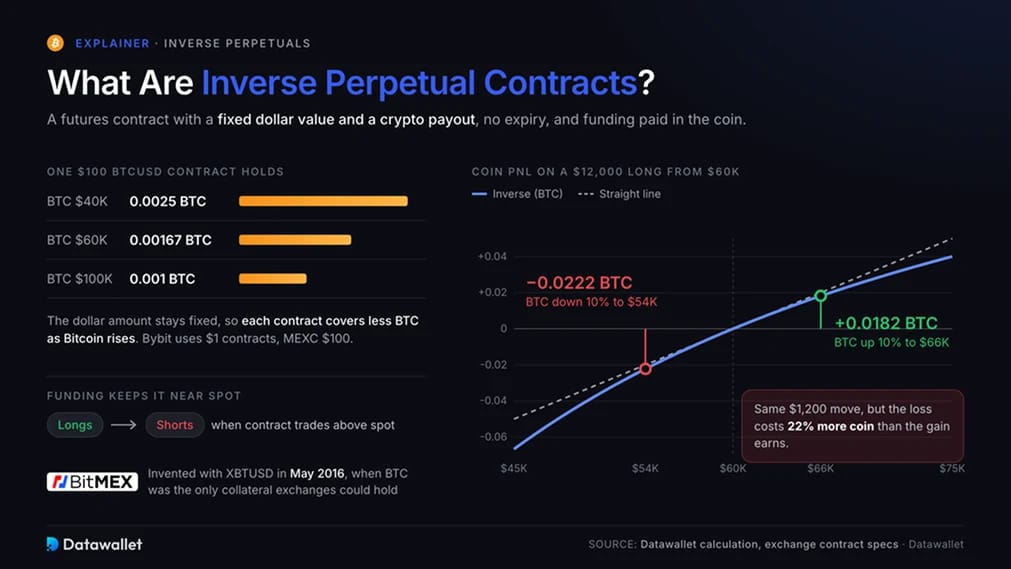
反向永续合约是一种具有固定美元价值和加密货币Payout的futures合约。在 Bybit 上,一张 BTCUSD 合约代表 1 美元的 Bitcoin 敞口。在 MEXC 上,它代表 100 美元。由于该美元金额保持固定,当 Bitcoin 上涨时,每张合约代表的 BTC 减少;当 Bitcoin 下跌时,代表的 BTC 增多。
“永续合约”一词意味着没有到期日。资金费支付使合约价格接近现货市场,即代币本身的交易市场。当合约交易价格高于现货价格时,多头向空头支付费用;当合约交易价格低于现货价格时,资金流向则相反。对于反向合约,资金以代币形式支付。我们的funding rates tracker显示了当前的水平。
BitMEX 于 2016 年 5 月推出了 XBTUSD 永续 swap。当时的交易所很难获得银行账户,这使得 Bitcoin 成为它们唯一能够可靠持有的抵押品。以稳定币结算的合约出现得较晚。它们被称为线性永续合约,在我们的永续合约与现货交易详解中有所涵盖。
反向合约盈亏的工作原理
同等幅度的价格上下波动在反向合约上会产生不同的代币盈亏。对于多头而言,利润等于合约的美元价值乘以以下两者的差额:1 除以开仓价格减去 1 除以平仓价格。
考虑一个在 Bitcoin 交易价格为 60,000 美元时开仓的 12,000 美元多头,相当于 0.2 BTC 的敞口。价格上涨 10% 至 66,000 美元可赚取 0.0182 BTC。价格下跌 10% 至 54,000 美元将亏损 0.0222 BTC。尽管按平仓价格计算,每个结果的价值都是 1,200 美元,但亏损所消耗的代币比盈利所赚取的代币多出 22%。
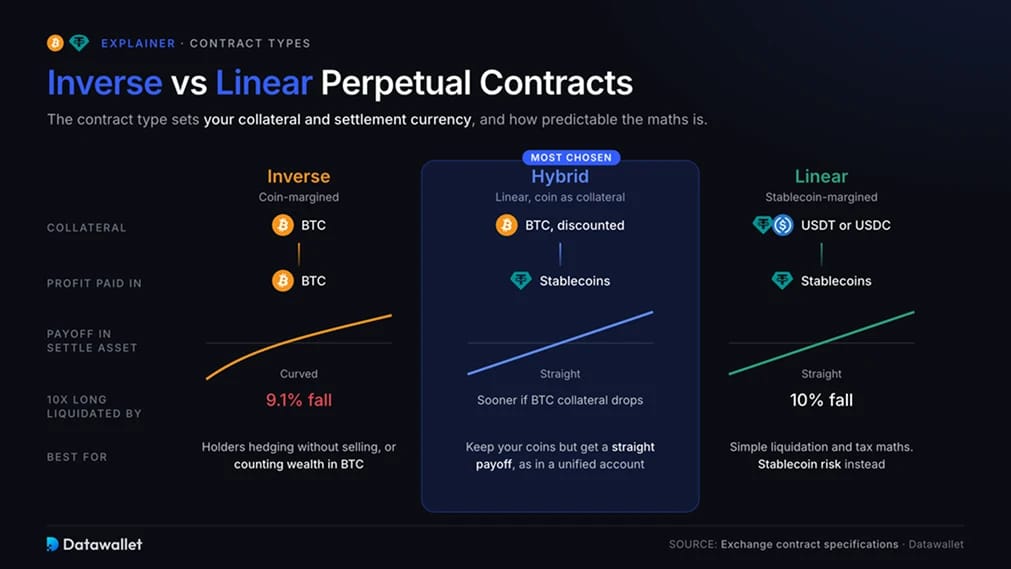
leverage 会使这种差异更加明显。在 60,000 美元开仓的 10 倍反向多头在下跌 9.1% 后,会在接近 54,545 美元时触发 liquidation。Liquidation 意味着交易所强制平仓。此计算忽略了维持保证金(交易所要求的最低抵押品)。同等的稳定币结算多头能撑到下跌 10% 时才平仓,而反向空头触发 liquidation 的时间较晚,在接近 66,667 美元时发生。
在 1 倍 leverage 下,空头的表现有所不同。如果您持有 0.2 BTC 并做空 12,000 美元的 BTCUSD,则组合抵押品和持仓在任何价格下价值都保持 12,000 美元不变,原则上没有 liquidation 水平。持有者利用这种对冲来锁定美元价值而无需出售。Ethena 等协议利用相同的对冲构建了合成美元。
为什么 Coin-Margined 期货正在萎缩
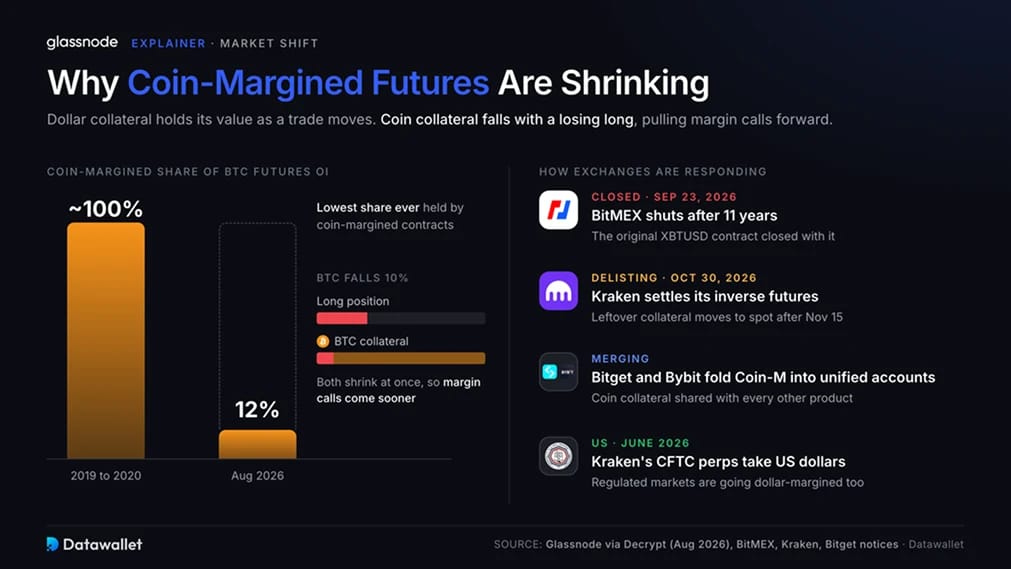
美元抵押品在交易变动时能保持其价值,这吸引了交易者远离币本位保证金。当多头仓位亏损时,其代币抵押品的价值也会下降。这在下行市场中会加速触发追加保证金通知。Glassnode 12% 的读数标志着 coin-margined 合约持有的Bitcoin open interest份额创下历史新低。
交易所的应对措施从账户合并到市场关闭不等:
- 关闭:BitMEX 在运营 11 年后于 2026 年 9 月 23 日终止交易。其最初的 XBTUSD 合约也随之关闭。
- 下架:根据 Kraken 的contract specification page,反向 futures 将于 2026 年 10 月 30 日结算。剩余的抵押品将在 11 月 15 日之后转移至现货钱包。
- 合并:Bitget 和 Bybit 现在通过统一账户提供 coin-margined 合约,与其他所有产品共享抵押品。
美国监管市场正朝着同一方向发展。6 月,Kraken 推出了接受美元作为保证金的、受 CFTC 监管的永续合约。我们的永续期货统计报告追踪了更广泛的市场。
统一账户还允许交易者使用 BTC 来为稳定币结算的合约提供担保。他们在保留币种持仓的同时,不会承受反向头寸的非线性收益曲线。反向合约独特的地方在于以币种进行结算,对于任何以 Bitcoin 衡量财富的人来说,这是一个重大的区别。
如何选择反向永续交易所
在比较成本之前,请先确认交易所是否计划在明年继续提供该产品。这些是我们为账户注入资金之前进行的检查:
- 确认合约的未来:查看过去六个月的下架公告。正在削减 Coin-Margined 交易对或在账户类型之间进行转换的交易所,可能会要求您按照其时间表平仓或迁移头寸。
- 检查您必须持有的币种:经典的反向保证金钱包需要确切的币种,例如用于 BTCUSD 的 BTC 或用于 ETHUSD 的 ETH。Bybit 和 Bitget 统一账户接受其他抵押品,通常按其市场价格的折扣估值。
- 比较杠杆层级:最高宣传杠杆仅适用于小额头寸。请查阅您计划进行的交易额对应的风险限额表,因为随着头寸规模的增长,保证金要求会分阶段增加。
- 将资金费用纳入费用考量:maker 和 taker 费用每笔交易收取一次。资金费用每 1 到 8 小时重复一次,当头寸持仓数周时,该费用可能会超过这两项费用的总和。
- 阅读liquidation规则:检查保险基金余额,该基金用作弥补爆仓头寸亏损的准备金。同时查阅auto-deleveraging政策,在该政策下,如果该基金短缺,盈利头寸将被平仓。
- 验证法律合规访问权限:此处列出的所有交易所均禁止美国居民参与这些合约。其中几家交易所还在英国和欧洲经济区限制了衍生品交易。
交易反向永续合约的风险
以币种结算带来了稳定币结算期货所没有的风险:
- 抵押品风险:在对多头头寸造成打击的同一场抛售中,以所交易币种持有的保证金会发生美元价值缩水。
- 非线性收益:对于相同的美元价格变动,以币种计算的亏损增长速度快于收益。
- 更早的多头liquidation:在同等leverage下,反向多头比正向多头更快触及liquidation。
- 市场流动性较低:较少的交易者和较少的挂单量会扩大价差并增加slippage(即预期价格与执行价格之间的差额)。
- 下架风险:整个行业的交易所都在退市合约。强制结算是指在交易所选择的日期使用参考价格。
- 连环清算风险:在急剧下跌期间,Coin-Margined 的 liquidation 会抛售至已经下跌的市场中。我们的10 月 10 日崩盘解析解释了强制卖盘是如何加剧跌势的。Bitcoin liquidation 热力图显示了当前leverage聚集的位置。
- 以币种支付资金费用:资金费用直接从您的币种余额中扣除,从而减少了该钱包中所有其他头寸可用的margin。
反向与正向永续合约
合约类型决定了您的抵押品和结算货币。它还改变了计算的可预测性。
反向永续合约使用交易的币种作为margin,并以该币种结算费用、资金费用和利润。它们的收益曲线是以币种计算的。它们适合进行套期保值而不卖出的矿工和长期持有者,以及希望以 BTC 或 ETH 支付收益的交易者。
正向永续合约全程使用 USDT 或 USDC 等稳定币。100 美元的价格变动在任何价格水平下都会产生相同的收益或亏损,从而简化了liquidation计算和税务记录。交易者需要承担对稳定币本身的风险敞口,这正是我们的最安全稳定币分析所探讨的内容。
以币种抵押品的正向合约现在是大多数交易者选择的混合模式。在统一账户中,BTC 以美元计价,并在为 USDT 结算的头寸提供担保之前进行折价。交易者在保留该币种的同时,可以获得直线收益并以稳定币获得利润。Onchain 平台也遵循正向模型,正如我们的去中心化永续合约对比所示。
最后总结
Bybit 仍然是我们首选的反向永续合约平台,它将广泛的 Coin-Margined 范围与统一账户资金支持结合在一起。Binance 拥有最大的市场,而 OKX 则在不断增加合约品种。Deribit 将 BTC 和 ETH 套期保值与期权结合在一起。为了获得最低的手续费,我们青睐 MEXC,而 Bitget 则在统一账户中提供 Coin-M 交易。
交易所的计划对每一个反向仓位都至关重要。BitMEX 已于 9 月关闭其市场,Kraken 也将于 10 月效仿。只保留保证金所需的币种,将 leverage 控制在足以承受 20% 波动的较低水平,并像观察图表一样密切关注交易所公告。我们的加密货币期货交易所排名涵盖了稳定币结算的替代方案。
我们的评测方法
在 2026 年 10 月初,我们评测了所有提供现货反向合约、Coin-Margined 或 COIN-M perpetuals 的主流中心化交易所。各交易所的文档提供了费率、leverage 上限以及合约条款。我们根据原始通知核对了每一项下架声明,并从六个维度对外进行了评分:
- 产品连续性:过去一年的公告显示某家交易所是在扩大、维持还是缩减其币本位产品线。
- 合约范围:通过反向永续合约提供的币种,以及是否同时提供交割合约。
- 费用:基础 maker 和 taker 费率、其支付币种、任何折扣排除项以及资金费率结算周期。
- margin 设计:wallet 结构与接受的抵押品,连同仓位模式和 leverage 层级。
- 风险披露:已发布的 liquidation 规则、保险基金报告以及储备金证明。
- 访问权限:服务的国家/地区以及所需的身份验证。
BitMEX 因已关闭而被排除在外。我们还排除了 Kraken(其反向期货计划于 2026 年 10 月 30 日下架),以及任何无法通过主要文档确认当前 Coin-Margined 条款的交易所。