






2026 年 Solana Staking 十大统计数据与趋势
下表总结了我们分析中的核心基准,清晰呈现了 2026 年 Solana staking 生态系统的概况。
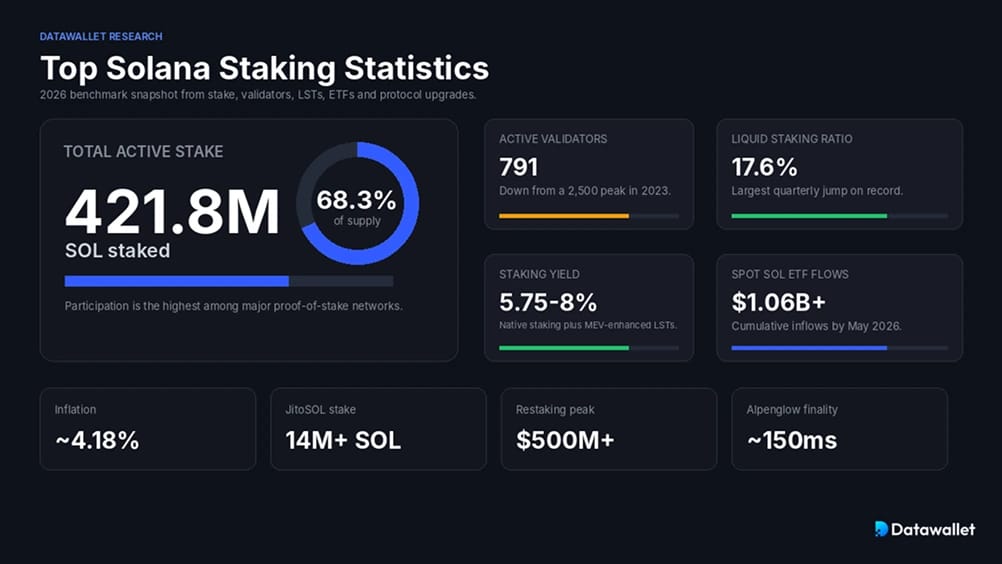
1. 超过 4.21 亿枚 SOL 处于 staking 状态,占供应量的 68%
Messari 的 2025 年第四季度 Solana 状态报告指出,活跃的 stake 数量为 4.218 亿枚 SOL,占流通供应量的 68.3%。这是主要 proof-of-stake 网络中最高的 staking 参与率。
总 stake 环比增长 3.0%,从 4.096 亿枚增至 4.218 亿枚,尽管 staked SOL 的美元价值随整体市场而下跌。USD stake 在 2025 年 9 月 18 日达到 1020 亿美元的历史新高,当时 SOL 交易价格接近 248 美元,随后在季度末回落至近 525 亿美元。
这种增长是结构性的,而非投机性的。提供 staking 服务的 spot ETFs、将 SOL 纳入企业资产负债表的企业以及 liquid staking 的兴起,使得 stake 余额在价格回调期间依然持续攀升。
2. 活跃验证者降至约 791 个,引发去中心化质疑
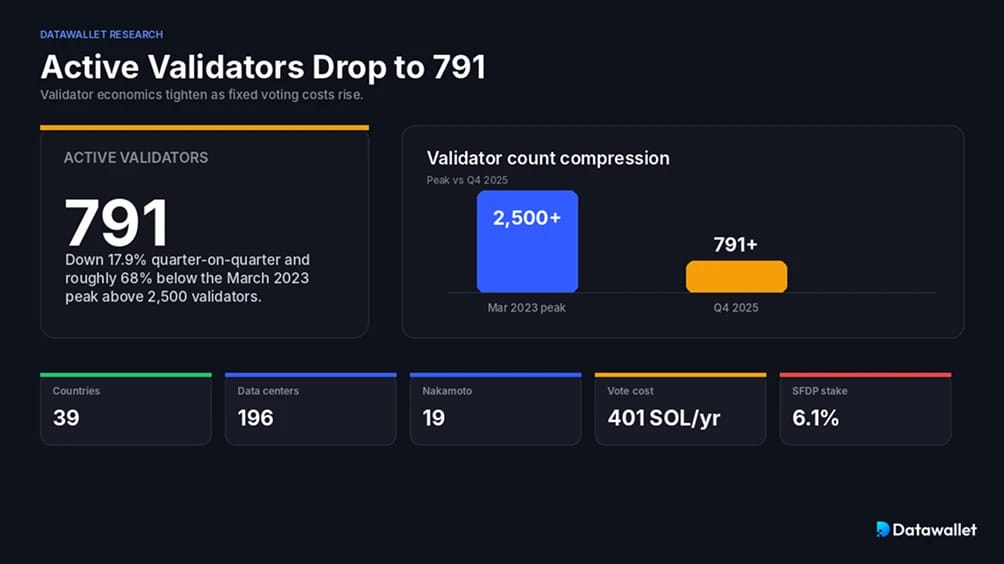
Solana 在 2025 年第四季度结束时拥有 791 个活跃验证者,环比下降 17.9%,较 2023 年 3 月超过 2,500 个的峰值下降了约 68%。验证者分布在 39 个国家和 196 个独立数据中心,Nakamoto coefficient 为 19。
这种收缩反映了验证者经济学,而非需求减弱。目前仅投票一项成本就约为 每天 1.1 SOL,或每年约 401 SOL,按当前价格计算,在硬件成本之外,固定年化成本约为 3,4000 美元。此前由 Solana Foundation Delegation Program (SFDP) 支持的小型验证者已被挤出市场;SFDP 的 stake 比例同比从 12.4% 降至 6.1%,降幅达 50.9%。
验证者集合中的关键集中度信号:
- 前三大实体:Helius、Binance Staking 和 Galaxy 合计持有超过 26% 的 staked SOL。
- 单一最大验证者:Helius 运营着网络中最大的验证者,通过 0% 佣金的基础设施委托了超过 1400 万枚 SOL。
- 数据中心集中度:托管的 Nakamoto coefficient 为 6,意味着六个提供商涵盖了三分之一的 stake。
- 地理分布:验证者分布在 39 个国家,其中集群主要位于北美和欧洲。
- 基金会支持:SFDP 委托已被刻意缩减,以推动验证者走向经济自给自足。
3. Solana 原生 staking 收益率维持在 5.75% 至 6.5% APY
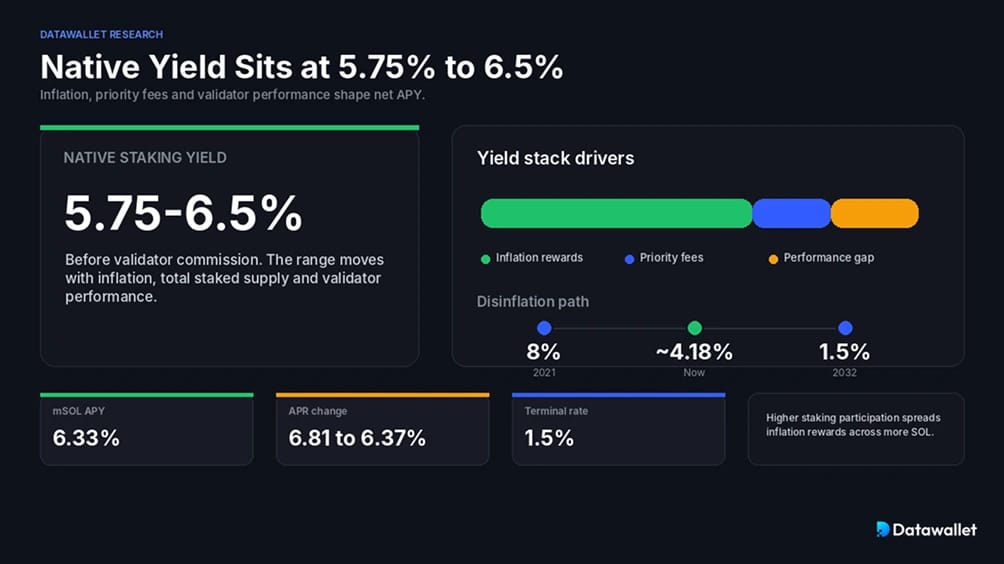
根据 Staking Rewards 的数据,扣除验证者佣金前,原生 staking 收益率目前约为 5.75% APY。该数字包括在 staked 供应量中分配的通胀奖励(目前年发行率约为 4.18%),外加来自 priority fee 的少量贡献。
三个变量驱动着收益。首先是去通胀计划,该计划于 2021 年从 8% 开始,每个 epoch 年衰减 15%,直至 1.5% 的终端利率。其次是 staking 比例:随着更多 SOL 被 stake,每个 staker 在固定通胀池中的份额会缩减。第三是验证者表现,这决定了你是否能获得全部的区块奖励份额。
作为参考,Marinade 的 mSOL APY 在 2025 年第四季度结束时约为 6.33%,而由于 priority fee 生成减少,同季度原生 staking APR 从 6.81% 降至 6.37%。
4. Liquid staking 比例跃升至 17.6%,创下有史以来最大季度环比增幅
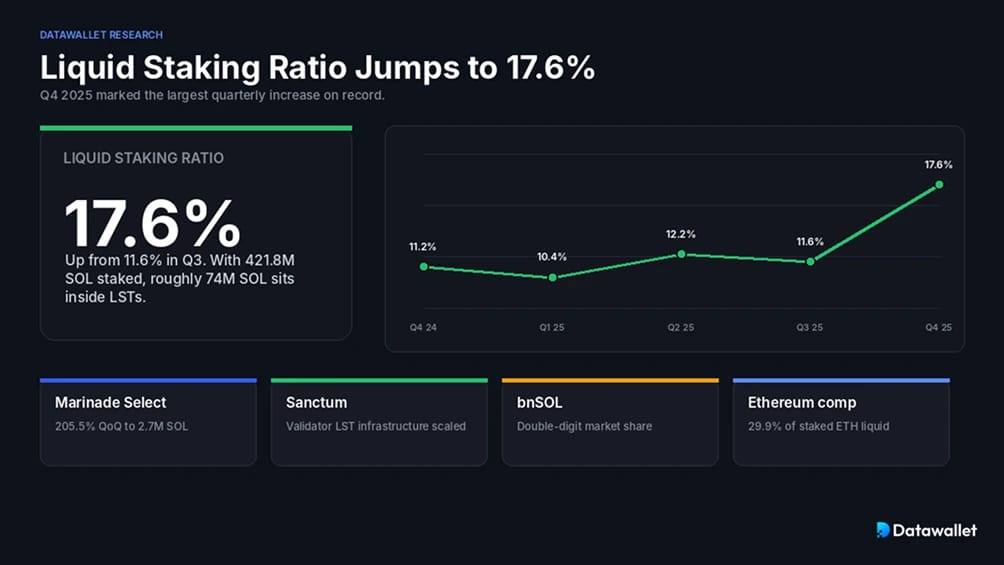
在 2025 年第四季度,liquid staking 比例从 11.6% 上升至 17.6%,创下有史以来最大的单季涨幅。随着 4.218 亿枚 SOL 被 stake,这意味着大约有 7400 万枚 SOL 存入 liquid staking tokens (LSTs) 中。
不同 LST 发行机构的增长轨迹一直保持稳定但并不均衡:
- 2024 年第四季度:11.2% 的 liquid staking 比例
- 2025 年第一季度:~10.4%(小幅回调)
- 2025 年第二季度:12.2%(环比增长 16.8%)
- 2025 年第三季度:11.6%(小幅收缩)
- 2025年第四季度:17.6%(有史以来最大单季增幅)
三大力量驱动了第四季度的飙升:像 Canary 这样的 ETF 发行商通过 Marinade Select 路由资产(环比增长 205.5%,达到 270 万 SOL)、Sanctum 的验证者 LST 基础设施在较小的验证者中扩展,以及 Binance 的 bnSOL 占据了双位数的市场份额。Ethereum 的可比数据为 约 29.9% 的 staked ETH 以流动性质押形式存在,这为 Solana 留出了巨大的发展空间。
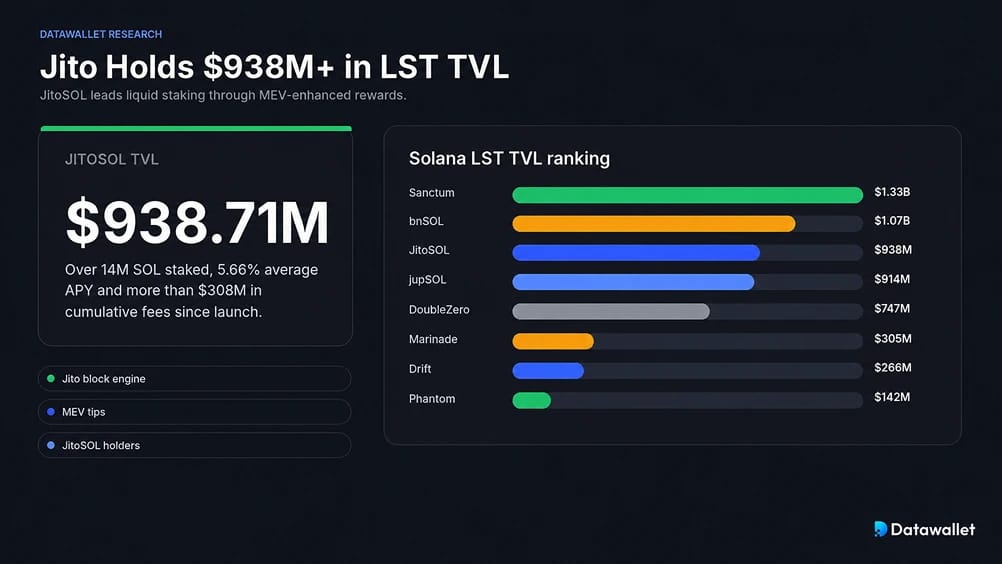
5. Jito 以超 9.38 亿美元的 TVL 领跑 LST 市场
Jito 仍然是 Solana 上占主导地位的流动性质押协议。截至 2026 年 5 月,JitoSOL 在 Solana 质押池中的 TVL 达到了 9.3871 亿美元,平均 APY 为 5.66%,质押的 SOL 超过 1400 万枚。自上线以来的累计费用已突破 3.08 亿美元。
根据 DefiLlama 2026 年 5 月的数据,更广泛的 Solana LST 格局如下:
JitoSOL 的优势在于其区块引擎。运行 Jito-Solana 客户端的验证者捕获 MEV 小费 并将一部分重新分配给 JitoSOL 持有者,这提升了相对于没有 MEV 捕获的质押池的基准 APY。有关更深入的分析,请参阅我们的 Jito 和 JitoSOL 指南。
6. 美国 spot Solana ETFs 累计净流入突破 10 亿美元
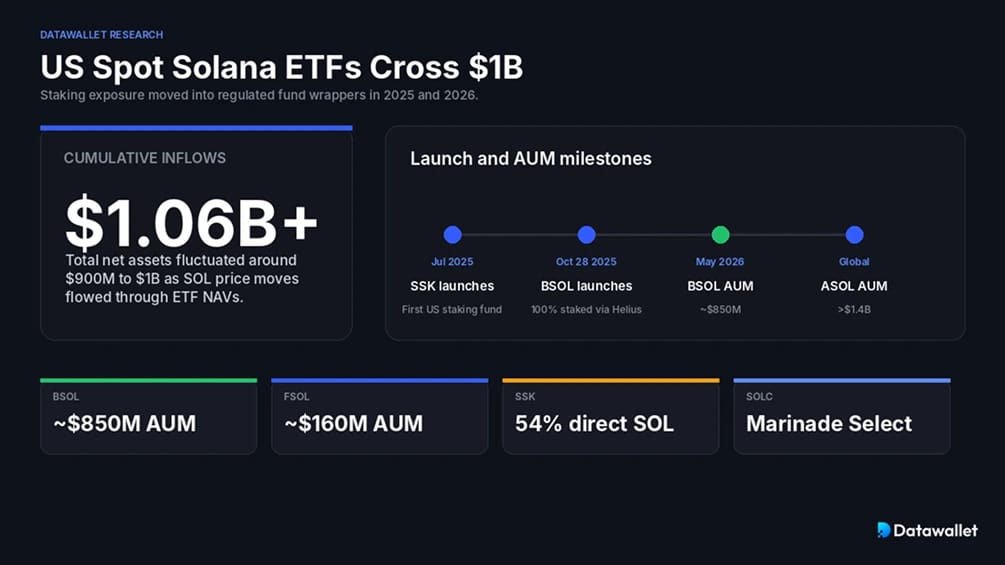
首批具备 staking 敞口的美国现货 Solana ETFs 于 2025 年 7 月至 10 月推出,该品类规模迅速扩大。截至 2026 年 5 月,累计净流入额已攀升至约 10.6 亿美元,随着价格在 ETF NAV 间波动,总净资产在 9 亿美元至 10 亿美元之间波动。
美国 Solana ETF 的主要推出与结构:
- REX-Osprey Solana Staking ETF (SSK):美国首只 Solana staking 基金于 2025 年 7 月推出,根据 1940 年《投资公司法》设立,其中约 54% 持仓为直接 SOL,43.5% 持仓为 CoinShares Physical Staked Solana ETP。
- Bitwise Solana Staking ETF (BSOL):于 2025 年 10 月 28 日在 NYSE Arca 上市。BSOL 将 100% 的持仓进行 staking,通过 Helius 运营的专属验证者进行,目标年化收益约为 7%。截至 2026 年 5 月,AUM 达到约 8.5 亿美元。
- Fidelity Solana Fund (FSOL):活跃发行方,AUM 约 1.6 亿美元,每周净流入稳健。
- Grayscale Solana Trust (GSOL):在 BSOL 推出后不久,由封闭式信托转型为 ETF 形式。
- VanEck、Franklin Templeton、Canary、21Shares:其他发行方,其中 Canary Marinade Solana ETF (SOLC) 通过 Marinade Select 进行 staking。
- Morgan Stanley:于 2026 年 1 月提交了现货 Solana ETF 申请,并于 2026 年 5 月根据拟议的代码 MSOL 提交了修改后的 S-1 文件。
在美国境外,21Shares ASOL(瑞士)的 AUM 超过 14 亿美元,加拿大的 Purpose、3iQ、CI Galaxy 和 Evolve Solana ETFs 自 2025 年起便已上线。受监管 ETF 包装内部的 staked SOL 现在既有助于网络安全,也为股东带来了收益。
7. Restaking 成为下一个收益层
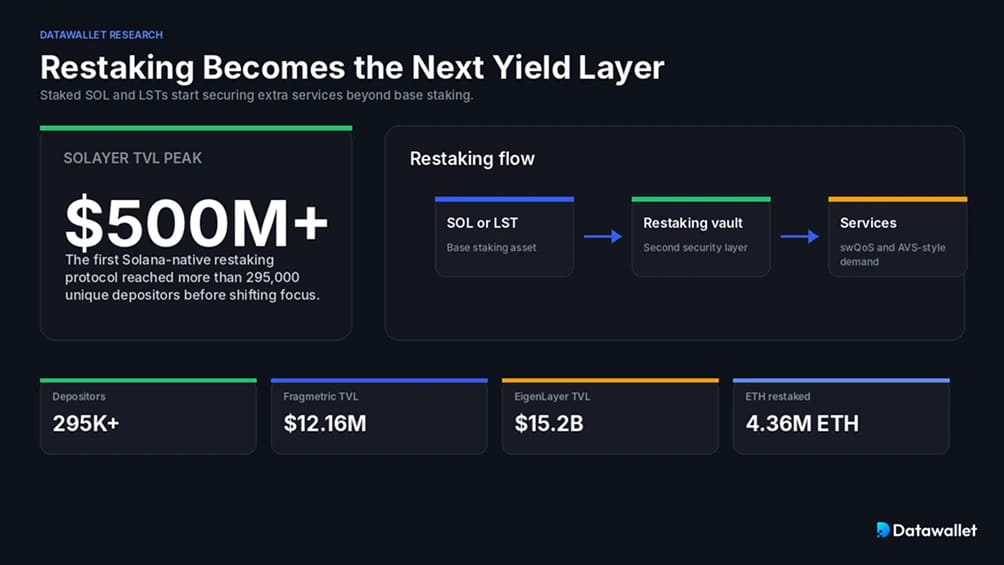
Restaking 赋予了 staked SOL 或 LSTs 第二项职责:在基础 staking 奖励之上,保障额外服务的安全并赚取增量收益。有两个协议主导了早期的 Solana 生态系统。
Solayer 是首个 Solana 原生 restaking 协议,在转向其硬件加速的 InfiniSVM 链之前,其 TVL 峰值超过 5 亿美元,拥有超过 295,000 名独立存币用户。其 sSOL 代币现在还支持 stake 加权服务质量(swQoS),允许应用程序购买优先区块空间。
Jito Restaking 于 2024 年 10 月推出,采用金库收据代币(VRT)模型,合作伙伴包括 Fragmetric(发行 fragSOL)、Renzo (ezSOL) 和 Kyros。随着 restaking 收益趋于常态化,Fragmetric 当前的 TVL 停留在 1,216 万美元,低于 2025 年第三季度的峰值。
Ethereum 的 restaking 对比极具启发意义:仅 EigenLayer 的 TVL 就超过 152 亿美元,且有 436 万枚 ETH 进行了 restaking。就美元价值而言,Solana 的 restaking 大约小了两个数量级,这表明其要么有迎头赶上的空间,要么存在结构上不同的 AVS 机会集。
8. Firedancer 采用率达到 staking 份额的约 20%
Solana 在其前五年里一直运行单一的验证者客户端。随着由 Jump Crypto 构建的混合客户端 Frankendancer 的出现,这种情况发生了改变,它将 Firedancer 的高性能网络层与现有的 Agave 运行时结合在了一起。
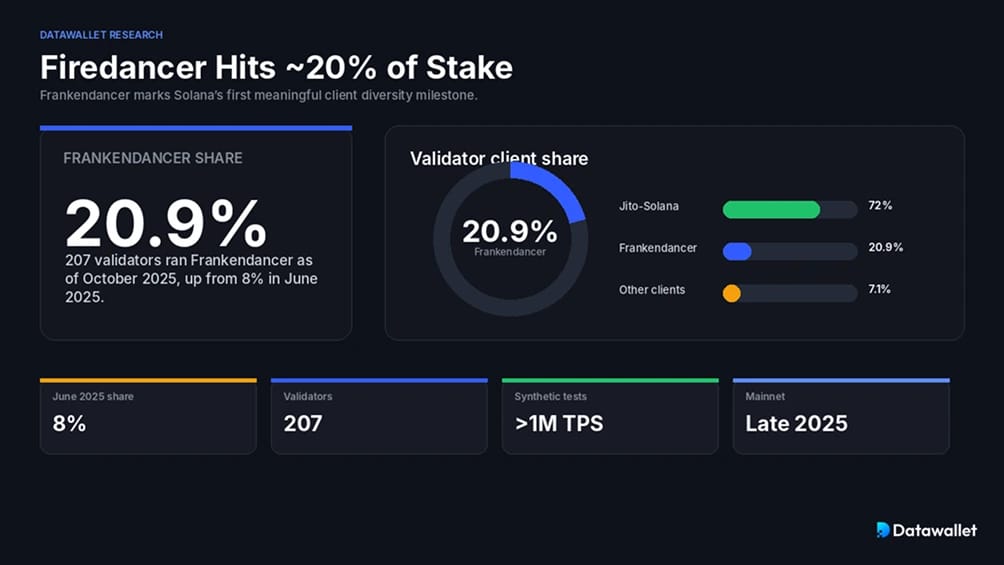
截至 2025 年 10 月,有 207 个验证者运行 Frankendancer,约占所有 staked SOL 的 20.9%,高于 2025 年 6 月的 8%。Jito-Solana 客户端(带有 MEV 基础设施的 Agave 分叉)仍然占据主导地位,约占 staking 份额的 72%,但 Frankendancer 标志着 Solana 历史上首次出现了有意义的客户端多样性。
完整的 Firedancer 客户端使用 C/C++ 从头编写,在综合测试中的基准测试结果超过 100 万 TPS,于 2025 年末到达主网并正在逐步被采用。客户端多样性降低了单一漏洞导致整个网络瘫痪的系统性风险。
9. SIMD-228 未获通过;SIMD-411 现已提上日程
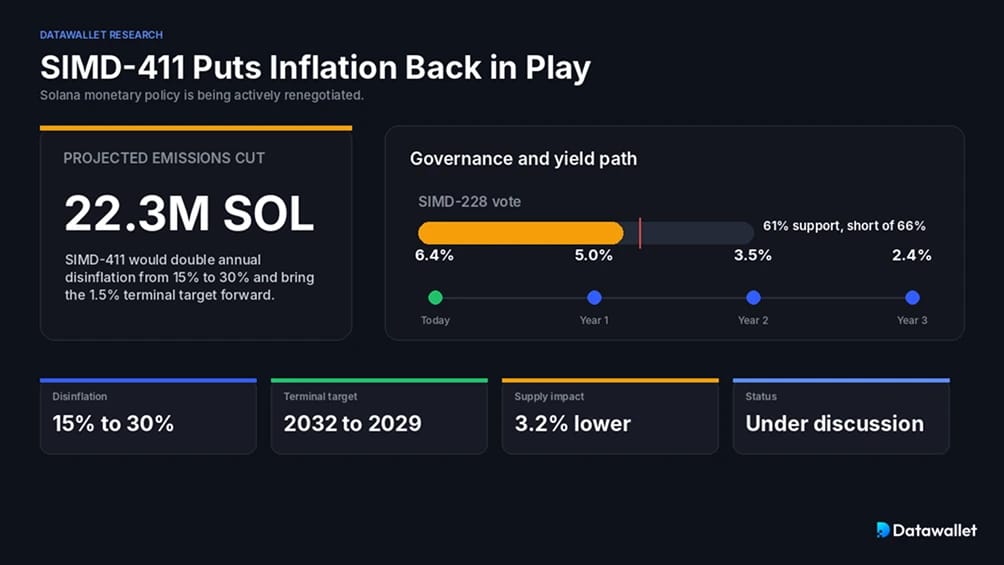
2025 年最受关注的治理投票是 SIMD-228,这是一项由 Multicoin Capital 提出的提案,旨在用市场驱动的模型取代 Solana 固定的通货紧缩时间表,该模型本可在当前的 staking 参与度下将通胀率降至 1% 以下。该提案在 2025 年 3 月以 61% 的支持率未获通过,未达到所需的 66% 超级多数。
由 Helius Labs 开发者于 2025 年 11 月发布的 SIMD-411 采取了更简单的方法:将年度通货紧缩率从 15% 提高一倍至 30%,将 1.5% 的最终目标从 2032 年提前到 2029 年。这一改变将在六年内从预计发行量中消除约 2,230 万枚 SOL,相当于供应量减少 3.2%。
如果 SIMD-411 通过,对 staker 的影响:
- 名义收益下降:通胀收益从当年的约 6.4% 下降到第一年的约 5.0%,然后是约 3.5%,最后是约 2.4%。
- 真实收益提高:减少对非 staking 用户的稀释,对流通中的 SOL 产生更多稀缺性压力。
- 验证者经济收紧:依赖通胀奖励的小型验证者面临更大的整合压力。
- MEV 变得更加重要:随着通胀收缩,Jito MEV 小费和 priority fee 占据了验证者收入的更大份额。
截至 2026 年年中,该提案仍在讨论中,但发展方向很明确:Solana 的货币政策正在积极重新谈判。
10. Jito MEV 小费现在驱动着大部分 Solana priority fee
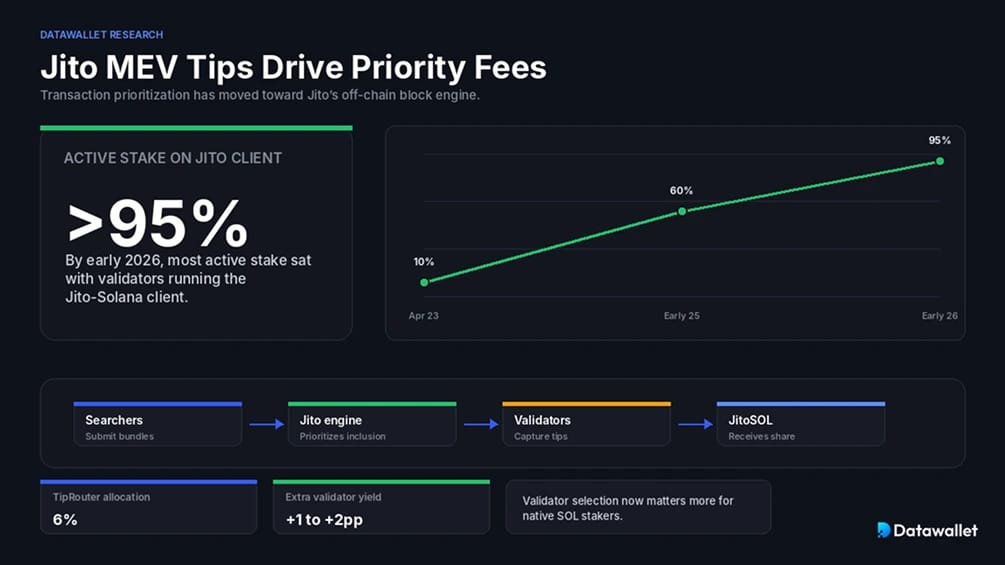
Jito 的区块引擎已成为 Solana 交易优先排序的主导机制。2023 年 4 月,Jito 小费仅占支付的 SOL priority fee 的 ~10%。到 2025 年初,这一数字经常超过 60%,而到 2026 年初,超过 95% 的 active stake 都集中在运行 Jito-Solana 客户端的验证者手中。
经济循环是直接的。搜索者向 Jito 的链下区块引擎提交 bundles 并支付小费以获得优先包含。验证者捕获大部分小费,一部分作为额外 yield 返还给 JitoSOL 持有者。TipRouter NCN(用于小费分发的 Jito 节点共识网络)在 Jito DAO、JitoSOL staking 用户和 JTO 治理 staking 用户之间分配 6% 的 MEV 小费。
对于原生 staking 用户来说,验证者选择现在比以往任何时候都更加重要。运行带有强大区块生产的 Jito 客户端的验证者通常比不运行该客户端的验证者提供高出 1 到 2 个百分点的额外 yield。
什么是 Solana staking?
Solana staking 是指将 SOL 委托给生产区块并在共识中投票的验证者。验证者赚取通胀发行、交易 priority fee 以及(在运行 Jito client 时)MEV 小费,然后在扣除佣金后将一部分传递给委托人。
与 Ethereum 不同,Solana 没有最低 stake 要求即可进行委托。任何数量的 SOL 都可以通过 Phantom 或 Solflare 等钱包,或者通过 Solana staking 平台或 LST 协议分配给任何活跃的验证者。取消 staking 时,原生 staking 有 2 到 3 天的冷却期;LST 允许您通过在 DEX 上兑换接收代币来立即退出。
大多数用户在三种路径之间做出选择:原生委托(完全托管,两天的解除绑定期)、liquid staking(可交易的接收代币,经 MEV 增强的 yield)或中心化交易所 staking(简单但 custodial)。对于希望在 Solana 的 DeFi 生态系统中保持 SOL 生产力的用户来说,liquid staking 越来越成为默认选择。
Solana staking 是如何工作的?
SOL staking 使用 PoS 共识模型,其中验证者 stake(并接受委托的 stake)以赢得生产区块和投票的权利。
目前有几种主要的 SOL staking 方式:
- 原生委托:用户通过其钱包将 SOL 分配给验证者。stake 账户保留在用户 custody 中,并获得与验证者表现成正比的奖励。解除绑定需要 2 到 3 天。
- liquid staking:用户将 SOL 存入 Jito、Marinade 或 Sanctum 等协议中,并接收可交易的 LST,随着每个 epoch 奖励的落地,LST 的价值会不断累积。通过 DEX swap 立即退出。
- 中心化交易所 staking:Binance 或 Coinbase 等平台为用户管理验证者基础设施。这是最简单的选择,但交易所保留 custody。
- restaking:将 SOL 或 LST 存入 Jito Restaking 或 Solayer 中,以保护附加服务(NCN 或 AVS)以获取增量 yield。
- 带 staking 的 ETF:像 BSOL 这样的 spot Solana ETF 通过指定的验证者将 100% 的 SOL 进行 staking,在扣除费用后将 yield 传递给股东。
- 单人验证:运营者使用个人 stake 加上委托运行自己的节点。需要正常运行时间、硬件以及每年约 401 SOL 的投票成本。
Solana staking 与 Ethereum staking 的对比
两个网络都使用 PoS 共识,但在设计和用户体验上有很大差异。
Solana 没有最低委托限制,没有验证者队列,并且通过 LST 提供即时流动性。其代价是更高的验证者硬件要求以及更加集中的验证者集(791 个活跃验证者,而 Ethereum 为 110 万个)。
Ethereum staking 需要 32 ETH 来运行验证者,或者在 Pectra upgrade 后最多需要 2,048 ETH,并通过队列处理进入和退出。yield 较低(包括 MEV 在内约为 ~3.3% APY),但验证者集要大得多,以牺牲运营复杂性为代价提高了去中心化程度。
Solana 倾向于灵活性、DeFi 可组合性以及高参与度。Ethereum 则偏爱验证者去中心化和更为保守的安全机制。目前,两者都在其基础层之上叠加了 restaking,Ethereum 上的 EigenLayer 以及 Solana 上的 Solayer 和 Jito Restaking 为此树立了模范。
staking Solana 的收益究竟有多少?
在扣除验证者佣金之前,原生 staking 收益率目前约为 5.75% 至 6.5% APY。大多数验证者的收佣比例在 0% 至 10% 之间,因此原生 staking 用户可获得的纯通胀收益率大约在 5.5% 至 6.5% 左右。
流动性 staking 和 MEV 为该基础收益锦上添花。根据网络 MEV 的活跃情况,JitoSOL 的综合 APY 在 2026 年初介于 5.89% 至 7.46% 之间。像 JupSOL 这样的受补贴 LST 的收益率有时甚至能达到 8% 至 9%,不过这些收益率取决于协议补贴,而非可持续的经济模型。
使用我们的Solana staking 计算器来模拟您自己的回报。以 6.5% APY staking 1,000 SOL,在扣除佣金前每年可获得大约 65 SOL,按当前价格计算约为 5,500 美元。同样的 1,000 SOL 通过综合收益率为 7.2% 的 JitoSOL 可以产生接近 72 SOL 的收益,同时该 LST 仍可在整个 Solana DeFi 中使用。
如果 SIMD-411 提案通过,通胀曲线将以更快的速度缩减。第一年的收益率可能会下降至约 5.0%,随后降至 3.5%,再降至 2.4%,而 MEV 将占据总 staking 收入中更大的份额。
Solana staking 的优缺点
Solana staking 提供了可观的收益并通过 LST 提供了即时流动性,但也带来了一些技术和经济层面的权衡。下表总结了主要考量因素。
2026 年 Solana staking 预测
四大因素正在塑造 2026 年的 Solana staking 经济学:Alpenglow 共识升级、持续中的通胀改革、机构 ETF 需求,以及通过 Firedancer 带来的更广泛的验证者客户端多样性。
Solana 联合创始人 Anatoly Yakovenko 于 2026 年 5 月向 CoinDesk 表示,Alpenglow 升级最早可能在 2026 年第三季度登陆主网。Alpenglow 用 Votor 和 Rotor 取代了 Proof of History 和 TowerBFT,将交易终局性从约 12.8 秒缩短至约 150 毫秒。对于 stakers 而言,它降低了验证者投票成本,并通过降低基于延迟排序的盈利能力来重塑 MEV 经济学。
SIMD-411 背后的 Helius Labs 开发者认为,Solana 在安全性上的支付过多,应当将1.5% 的终端通胀率提前多年实施。如果获批,stakers 应当预期名义收益会降低,但通过减少稀释能改善实际回报。
在机构方面,Jito 基金会总裁 Brian Smith 将 JitoSOL 通过受监管的 ETP 的扩张(包括 2026 年 1 月推出的全新 21Shares JSOL 产品)描述为一种通过现有经纪账户向欧洲投资者带来流动性质押收益的途径。Bloomberg Intelligence ETF 分析师 Eric Balchunas 称 Bitwise 的 BSOL 为2025 年所有资产类别中最佳的 ETF 首发,这标志着机构对支持 staking 的 SOL 敞口有着持续的胃口。
SOL staking 的风险
Solana staking 伴随着技术和经济风险,随着 stakers 从原生委托转向 LST 和 restaking,这些风险会复合叠加。
在进行 SOL staking 之前需要权衡的主要风险:
- 验证者表现不佳:运行时间差或投票积分低的验证者会带来实质上更低的回报。监控表现并在必要时重新委托。
- 罚没:Solana 的罚没机制已针对双重签名违规生效,对于验证者的不良行为会有小型但非零的惩罚。
- 智能合约风险:诸如 JitoSOL、mSOL 以及 Sanctum 发行的代币等 LST 都依赖于智能合约。漏洞可能会影响其锚定汇率或底层 stake。
- 锚定风险:在市场压力期间,LST 的交易价格可能会跌破与 SOL 的 1:1 比例。流动性深度和协议设计决定了锚定汇率恢复的速度。
- 解除质押锁定:原生解除质押需要 2 到 3 天,这在波动期是一个真实的敞口。LST 降低了这种风险,但增加了合约风险。
- Restaking 层叠:进行 restaking 的 SOL 或 LST 继承了堆栈中每个协议的智能合约风险,以及所保障的任何节点共识网络的罚没条件。
- 中心化风险:Jito 客户端目前运行了大约 95% 的 stake。影响 Jito-Solana 的漏洞或中断可能会影响网络的大部分。
- 通胀改革敞口:如果 SIMD-411 或类似提案通过,名义 staking 收益在三年内可能会下降 30% 或更多。
最后总结
Solana staking 已成熟为一个分层系统。原生委托仍然是网络安全的锚点,但流动性质押现在占总 stake 的 17.6%,restaking 正在构建第二个收益层,而美国 spot ETF 首次将机构资本引导至验证者集合中。
核心权衡依然存在。高 staking 参与度伴随着集中的验证者经济学。丰厚的收益伴随着可能压缩收益的积极通胀改革。流动性质押提供了灵活性,但也增加了合约风险。
新的变数是整合的速度。八只美国 ETF、Firedancer 在客户端多样性方面取得的实际进展、Alpenglow 共识重构以及不断成熟的 restaking 层正在同时落地。接下来的 12 个月可能会决定 Solana 的 staking 生态系统能否在不牺牲 791 个验证者仍在努力捍卫的去中心化特性的前提下吸收机构资本。
常见问题
Jito MEV 如何增加我的 Solana staking 收益?
Jito-Solana 客户端运行一个链下区块引擎,其中搜索者竞标优先交易纳入。验证者捕获这些小费并将一部分分发给委托者。对于 JitoSOL 持有者而言,MEV 通常会在基础通胀收益之上增加 1 到 2 个百分点,具体取决于网络活动和验证者表现。
原生 staking SOL 的解除质押期是多久?
原生解除质押需要整整一个 epoch 才能停用,大约 2 到 3 天。在此期间,SOL 停止赚取奖励,但尚未具备流动性。流动性质押代币允许用户在诸如 Jupiter 或 Orca 等 DEX 上兑换回 SOL,从而绕过了冷却期。
Solana staking 奖励需要纳税吗?
在大多数司法管辖区,staking 奖励在收到时被视作普通收入,并按当时 SOL 的公允市场价值计算。后续出售 SOL 时,则适用单独的资本利得事件。LST 持有者面临的情况更为复杂,因为奖励是通过代币的溢价增值而非新发行来累积的。我们并非税务顾问;请核实您所在司法管辖区的具体税务处理方式。
Solana 上的 liquid staking 和 restaking 有什么区别?
Liquid staking 发行一种可交易的代币(如 JitoSOL)来代表质押的 SOL,该代币可赚取通胀奖励,在某些情况下还能赚取 MEV。Restaking 则采用 SOL 或 LST,并重复使用该质押来为额外服务(NCN 或 AVS)提供安全性以获取额外 yield。Restaking 叠加了风险:任何层级的故障都可能影响到底层持仓。
SIMD-411 会减少我的 Solana staking yield 吗?
如果验证者批准 SIMD-411,通货紧缩率将从每年 15% 翻倍至 30%。来自 Galaxy 和 Helius 的建模表明,名义 staking yield 可能会从当今的约 6.4% 下降到第一年的约 5.0%、第二年的约 3.5% 以及第三年的约 2.4%。其中的权衡是:为 SOL 持有者减少了稀释,并降低了长期发行量,而 MEV 将占验证者收入的更大份额。
Solana staking 与 Ethereum staking 相比如何?
Solana 具有更高的参与率(68% 对比 28.9%)、更高的名义 yield(5.75% 至 8% 对比 3.3%)、无最低委托限制以及更快的解除质押速度。Ethereum 拥有大得多的验证者集合(110 万对比 791)、更严格的 slashing,以及通过 EigenLayer 构建的更深厚的 liquid restaking 生态系统。这些权衡反映了在吞吐量、去中心化和资本效率方面不同的优先顺序。
