ما الذي يجعل البنك داعمًا للعملات المشفرة في المملكة المتحدة؟
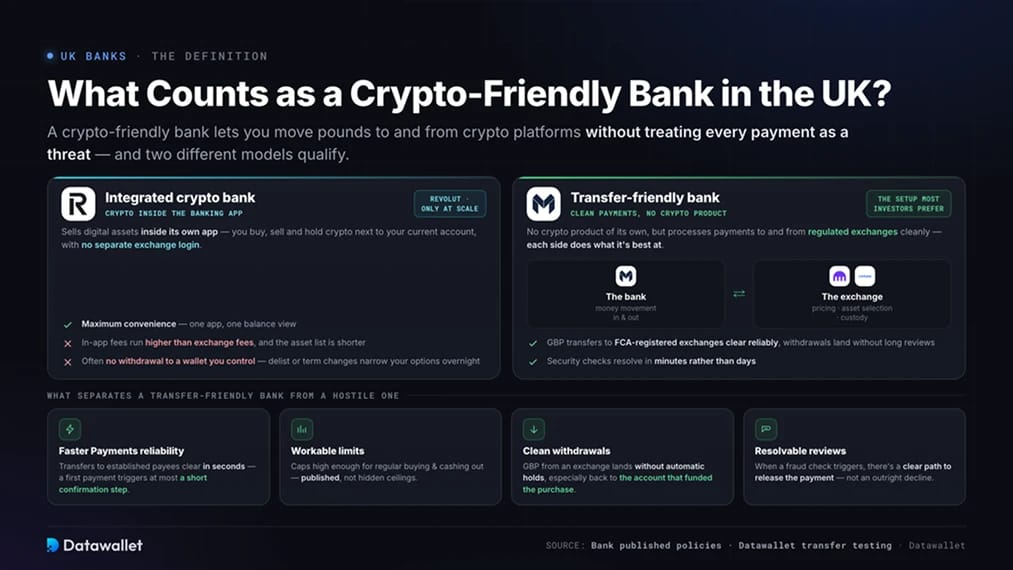
البنك الداعم للعملات المشفرة يتيح لك تحويل الجنيهات من منصات العملات المشفرة وإليها دون التعامل مع كل دفعة كأنها تهديد. عمليًا يعني ذلك أن تحويلات GBP إلى منصات التداول المسجلة لدى FCA تتم بسلاسة، وأن عمليات السحب إلى حسابك تصل دون مراجعات طويلة، وأن أي فحوصات أمنية يمكن حلها في دقائق بدل أيام.
ينطبق ذلك على نموذجين مختلفين.
بنوك العملات المشفرة المتكاملة
يبيع البنك المتكامل الأصول الرقمية داخل تطبيقه. فتشتري العملات المشفرة وتبيعها وتحتفظ بها بجانب حسابك الجاري، دون تسجيل دخول منفصل إلى منصة تداول. Revolut هو البنك الوحيد في المملكة المتحدة الذي يعمل بهذه الطريقة على نطاق واسع.
لكن هذه الراحة لها تكلفة. فرسوم التداول داخل التطبيق أعلى من رسوم منصات التداول، وقائمة الأصول أقصر، وغالبًا لا يمكنك سحب العملات إلى محفظة تتحكم بها. وإذا أزال البنك أصلًا من القائمة أو غيّر شروطه، تضيق خياراتك بين ليلة وضحاها.
البنوك الداعمة للتحويلات
لا يقدم البنك الداعم للتحويلات منتجًا خاصًا به للعملات المشفرة، لكنه ينفذ المدفوعات من منصات التداول المنظمة وإليها بسلاسة. تحتفظ بالبنك لتحريك الأموال، وتستخدم منصة تداول للتسعير واختيار الأصول والحفظ، وهو الإعداد الذي يفضله معظم المستثمرين النشطين.
ما الذي يفرّق البنك الداعم للتحويلات عن البنك المعادي:
- موثوقية Faster Payments: تتم التحويلات إلى مستفيدي منصات التداول المعروفة خلال ثوانٍ، وأول دفعة إلى مستفيد جديد تتطلب خطوة تأكيد قصيرة على الأكثر.
- حدود معقولة: أي حدود على مدفوعات العملات المشفرة تكون مرتفعة بما يكفي للشراء المنتظم والسحب النقدي، وينشرها البنك بدل فرض سقوف خفية.
- عمليات سحب سلسة: تصل GBP القادمة من منصة تداول دون تجميد تلقائي، خاصة عند عودتها إلى الحساب الذي موّل عملية الشراء.
- مراجعات قابلة للحل: عندما يُفعَّل فحص الاحتيال، يوفر البنك مسارًا واضحًا لتحرير الدفعة بدل الرفض القاطع.
أفضل البنوك الداعمة للعملات المشفرة في المملكة المتحدة
يلخص الجدول أدناه موقف كل بنك رئيسي في المملكة المتحدة. تعكس مستويات القيود السياسات المنشورة واختبارات التحويل التي أجريناها على منصات التداول المسجلة لدى FCA.
1. Revolut
يتصدر Revolut هذا التصنيف بوصفه البنك الوحيد في المملكة المتحدة الذي يتعامل مع العملات المشفرة كمنتج لا كخطر ينبغي احتواؤه. يمكنك تداول أكثر من 200 عملة مشفرة داخل التطبيق الرئيسي، ويحصل المتداولون النشطون على Revolut X، وهي واجهة منصة تداول منفصلة بدفاتر أوامر أعمق ورسوم أقل.
وقد تغيّر وضعها التنظيمي أيضًا هذا العام. ففي مارس، رفعت PRA القيود عن ترخيصها وأُطلق Revolut Bank UK Ltd كبنك مرخّص بالكامل، ما يمنح الإيداعات المؤهلة حماية من Financial Services Compensation Scheme تصل إلى 120,000 £ للشخص الواحد. وتُحفظ أرصدة العملات المشفرة في كيان منفصل تابع لـ Revolut ولا يشملها غطاء FSCS، لذا فإن أموالك بالجنيه الإسترليني فقط هي المحمية.
نقاط الضعف هي التكلفة وحفظ الأصول. تبدأ رسوم التداول داخل التطبيق من 1.49% ما لم تدفع مقابل خطة، ولا يمكن سحب معظم العملات إلى محفظة خاصة. نغطي جدول الرسوم الكامل في دليل رسوم العملات المشفرة في Revolut. وللمراكز الأكبر، استخدم Revolut لتحويلات GBP واشترِ عبر منصة تداول متكاملة بدلًا من ذلك.
2. Monzo
يُعد Monzo الخيار الأوضح والأنسب للتحويلات بين البنوك الرقمية في المملكة المتحدة. فهو ينشر سياسته بشكل علني، ويذكر منصات التداول المدعومة مثل Coinbase في صفحات المساعدة، وينفّذ Faster Payments إلى المنصات المسجلة خلال ثوانٍ.
القيد هو حد العملات المشفرة، وهو مبلغ ثابت قدره 5,000 £ خلال أي فترة متجددة مدتها 30 يومًا، اعتُمد في أبريل من العام الماضي. ولن يرفعه Monzo حتى للخطط المدفوعة، وتُرفض المدفوعات إلى Binance نهائيًا عقب تحذير للمستهلكين من FCA. وبالنسبة لمن يستثمر أقل من 5,000 £ شهريًا، لن يُلاحَظ أي من القيدين.
3. Lloyds Bank
يبرز Lloyds بين بنوك الشارع الرئيسي لأنه لا ينشر أي حدود للتحويلات الخاصة بمدفوعات العملات المشفرة. وعادةً ما تمر تحويلات Faster Payments إلى منصات التداول المسجلة لدى FCA، وفي اختبارنا يتصرف المستفيد المعتمد مثل أي تحويل آخر.
يحظر البنك مشتريات العملات المشفرة ببطاقة الائتمان منذ 2018، وتُوقف المدفوعات إلى Binance في جميع علامات Lloyds Banking Group. تعامل مع Lloyds كحساب للتحويل البنكي، وأرسل دفعة أولى صغيرة لتثبيت كل مستفيد جديد من منصات التداول، ثم زد المبالغ تدريجيًا.
4. Co-operative Bank
يتبع Co-operative Bank، الذي أصبح الآن جزءًا من Coventry Building Society، النهج الأكثر هدوءًا في هذه القائمة. فهو لا ينشر أي سياسة للعملات المشفرة إطلاقًا، وهذا له وجهان. لا توجد حدود معلنة يمكن التخطيط على أساسها، لكن لا يوجد أيضًا التزام موثق يمكنك الاحتجاج به إذا تم تعليق دفعة.
أرسلنا تحويلًا بقيمة 1,000 £ عبر Faster Payments إلى منصة تداول مسجلة لدى FCA من حساب Co-op، وقُيّد الإيداع فورًا. والنمط المعقول هو دفعة اختبار صغيرة إلى أي منصة تداول جديدة، ثم تحويلات اعتيادية بعد أن يصبح سجل المستفيد نظيفًا.
5. Nationwide
يقع Nationwide في منتصف السوق. تسمح سياسته المنشورة بما يصل إلى 5,000 £ في اليوم عبر تحويلات Faster Payments لشراء العملات المشفرة، ولا تضع سقفًا شهريًا. ويدعم هذا الحد اليومي الشراء المنتظم وعمليات السحب النقدي على مراحل، لكن من ينقل مبالغ أكبر دفعة واحدة سيحتاج إلى بنك ثانٍ.
يقيّد Nationwide حاليًا مدفوعات بطاقة الخصم إلى منصات العملات المشفرة، ويحظر الشراء ببطاقة الائتمان، ولا يمكن لحساب الشباب FlexOne شراء العملات المشفرة إطلاقًا. ومنذ استحواذه على Virgin Money، يعمل Nationwide على مواءمة العلامتين، لذا توقّع أن تتبع حسابات Virgin Money القواعد نفسها.
بنوك المملكة المتحدة التي تحظر مدفوعات العملات المشفرة أو تضع لها حدودًا
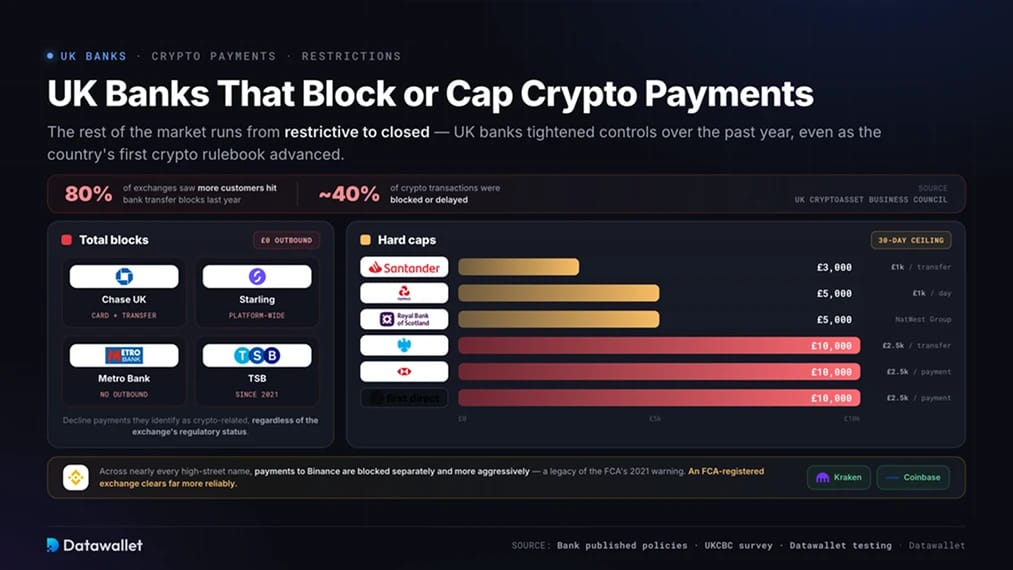
يتراوح بقية السوق بين التقييد والإغلاق. فقد شددت بنوك المملكة المتحدة ضوابطها بدلًا من تخفيفها خلال العام الماضي، حتى مع تقدّم أول إطار تنظيمي كامل للعملات المشفرة في البلاد عبر البرلمان. ووجد استطلاع UK Cryptoasset Business Council أن 80% من منصات التداول شهدت تعرض مزيد من العملاء لحظر التحويل البنكي العام الماضي، مع حظر أو تأخير نحو 40% من معاملات العملات المشفرة.
البنوك ذات الحظر الكامل
ترفض هذه البنوك الأربعة المدفوعات التي تحددها على أنها مرتبطة بالعملات المشفرة، بغض النظر عن الوضع التنظيمي لمنصة التداول المستلِمة.
- Chase UK: يرفض جميع المدفوعات الصادرة إلى مزوّدي العملات المشفرة عبر البطاقة والتحويل البنكي، مع أنه لا يزال يقبل الأموال الواردة من منصات التداول.
- Starling Bank: يفرض حظراً شاملاً على مستوى المنصة على إرسال الأموال إلى منصات تداول العملات المشفرة عبر البطاقة أو التحويل.
- Metro Bank: لا يعالج المدفوعات الصادرة إلى منصات تداول العملات المشفرة المعروفة.
- TSB: يقيّد جميع المدفوعات بالعملات المشفرة ويفعل ذلك منذ عام 2021.
لا يصلح أيٌّ من هذه البنوك حساباً رئيسياً للعملات المشفرة. إذا كنت تتعامل مع أحدها، ففتح حساباً ثانياً قبل تمويل أي منصة تداول.
بنوك ذات حدود قصوى صارمة
تعالج هذه البنوك مدفوعات العملات المشفرة لكنها تفرض سقوفاً تجعل المعاملات المتكررة أو الكبيرة غير موثوقة.
- Barclays: حظر جميع عمليات الشراء بالبطاقة منذ يونيو من العام الماضي، ثم فرض حدودًا على Faster Payments تبلغ 2,500 £ لكل معاملة و10,000 £ لكل شهر تقويمي اعتبارًا من ديسمبر. ويحتسب الحد الشهري المدفوعات من جميع الحسابات التي تملكها، بما فيها الحسابات المشتركة وحسابات الأعمال.
- HSBC: يضع سقفًا لمدفوعات العملات المشفرة عند 2,500 £ لكل معاملة و10,000 £ في أي فترة متجددة مدتها 30 يومًا، ويُطبّق ذلك بالتساوي على التحويلات المصرفية وبطاقات الخصم. ويتم رفض عمليات الشراء ببطاقة الائتمان.
- NatWest: يحدّ من تحويلات العملات المشفرة بمبلغ 1,000 £ في اليوم و5,000 £ في أي فترة مدتها 30 يومًا، بما في ذلك المدفوعات المحاولة والمرفوضة، ويُحتسب لكل شخص على جميع حساباته.
- RBS: يطبّق ضوابط مجموعة NatWest نفسها. وتخضع مدفوعات العملات المشفرة للمراقبة المستمرة وبسقف قدره 5,000 £ في أي فترة متجددة مدتها 30 يومًا.
- Santander: يحدّ من المدفوعات إلى منصات التداول بمبلغ 1,000 £ لكل تحويل و3,000 £ في أي فترة متجددة مدتها 30 يومًا، وله سجل في رفض المدفوعات الأولى إلى مستفيدين جدد من منصات التداول.
- First Direct: يضع سقفًا للمدفوعات الفردية عند 2,500 £ مع حد أقصى قدره 10,000 £ خلال أي فترة مدتها 30 يومًا.
في جميع البنوك الكبرى تقريباً، تُحظر المدفوعات إلى Binance بشكل منفصل وأشد صرامة من المدفوعات إلى منصات التداول الأخرى، وهو إرث من تحذير FCA عام 2021 بشأن Binance Markets Limited. وإذا كان بنكك يسمح بتحويلات العملات المشفرة أصلاً، فإن منصة تداول مسجّلة لدى FCA مثل Kraken أو Coinbase ستمرّ المدفوعات إليها بموثوقية أكبر بكثير.
لماذا تحظر بنوك المملكة المتحدة معاملات العملات المشفرة؟
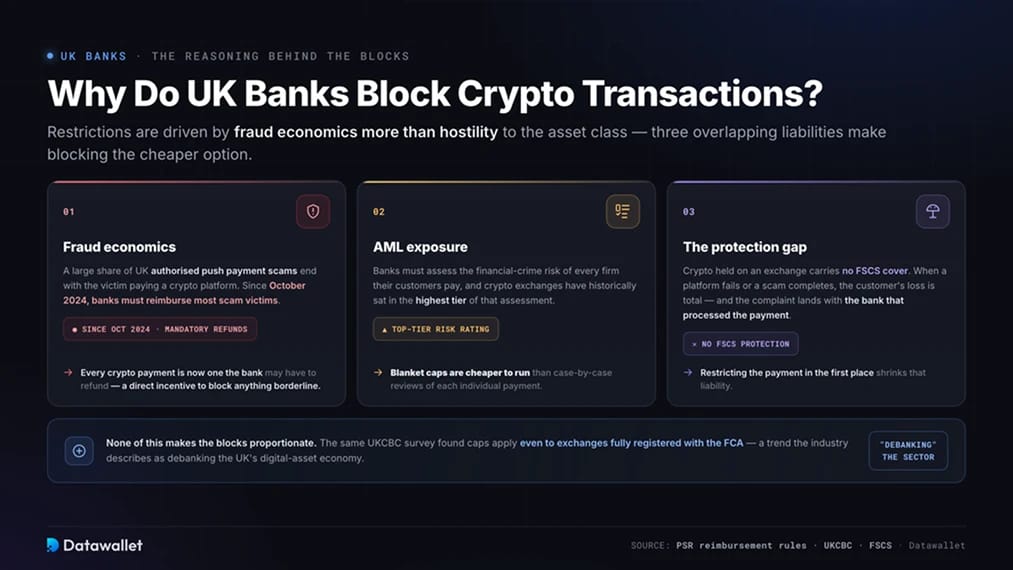
تقف وراء قيود البنوك اقتصاديات الاحتيال أكثر من العداء لهذه الفئة من الأصول. فجزء كبير من عمليات احتيال الدفع المرخّص به في المملكة المتحدة ينتهي بإرسال الضحية الأموال إلى منصة عملات مشفرة، ومنذ أكتوبر 2024 صار لزاماً على البنوك تعويض معظم ضحايا الاحتيال. وبذلك فإن كل دفعة عملات مشفرة يمررها البنك قد تكون دفعة عليه ردّها، ما يمنح فرق مكافحة الاحتيال حافزاً مالياً لحظر أي معاملة مشبوهة.
ويضيف التعرض لمخاطر مكافحة غسل الأموال طبقة ثانية. فعلى البنوك تقييم مخاطر الجرائم المالية للشركات التي يدفع لها عملاؤها، وقد كانت منصات تداول العملات المشفرة تاريخياً في أعلى فئات هذا التقييم. وتشغيل السقوف الشاملة أرخص من المراجعات حالة بحالة.
أما المحرّك الثالث فهو فجوة الحماية. فالعملات المشفرة المودعة على منصة تداول لا تشملها تغطية FSCS، لذا عندما تفشل المنصة أو تكتمل عملية احتيال تكون خسارة العميل كاملة وتصل الشكوى إلى البنك الذي عالج الدفعة. ويؤدي تقييد المدفوعات منذ البداية إلى تقليص هذه المسؤولية.
لا يجعل شيء من ذلك هذه الحظور متناسبة. فقد وجد استطلاع UKCBC نفسه أن الحظر ينطبق حتى على منصات التداول المسجّلة بالكامل لدى FCA، ووصفت الصناعة هذا التوجه بأنه إقصاء مصرفي لاقتصاد الأصول الرقمية في المملكة المتحدة. لكنه يفسّر استمرار التشديد في فترة كانت فيها التنظيمات في طريقها إلى الصدور.
كيف تغيّر القواعد الجديدة للعملات المشفرة في المملكة المتحدة الصورة
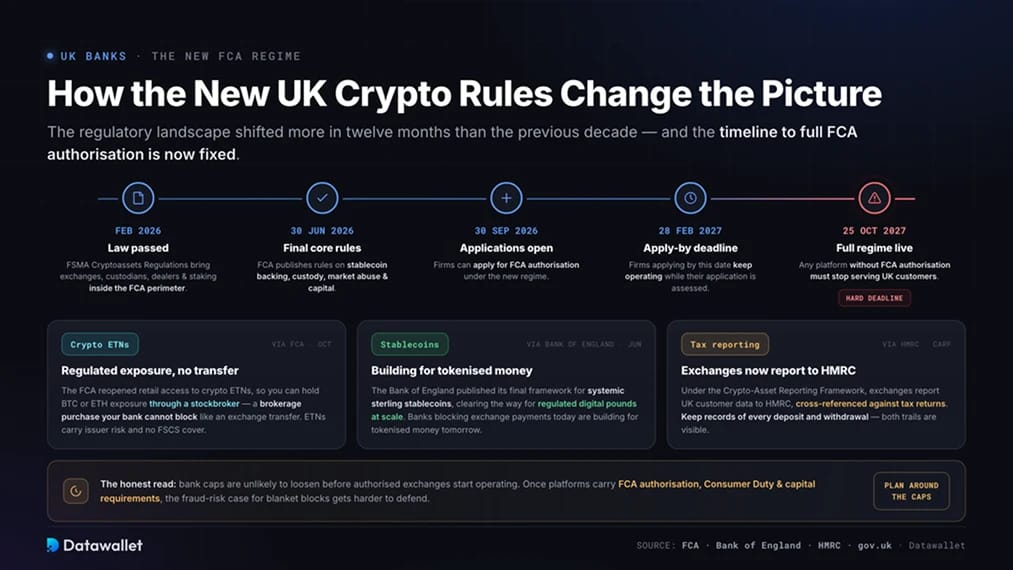
تغيّر المشهد التنظيمي في المملكة المتحدة خلال الأشهر الاثني عشر الماضية أكثر مما تغيّر في العقد السابق، وسيتعين على سياسات البنوك أن تستجيب في النهاية. فقد أقرّ البرلمان في فبراير لوائح قانون الخدمات والأسواق المالية لعام 2000 (الأصول المشفرة)، التي أدخلت منصات التداول وأمناء الحفظ والوسطاء ومزوّدي الستيكينغ ضمن النطاق التنظيمي الكامل لـFCA لأول مرة.
الجدول الزمني أصبح الآن محدداً. فقد نشرت FCA قواعدها الأساسية النهائية لهذا النظام في 30 يونيو، وهي تغطي دعم العملات المستقرة وحفظ الأصول وإساءة استخدام السوق وقواعد الحد الأدنى لرأس المال. ويمكن للشركات التقدم بطلب ترخيص اعتباراً من 30 سبتمبر، ويمكن للشركات التي تتقدم بطلب قبل 28 فبراير 2027 مواصلة العمل أثناء تقييم طلبها، ومنذ 25 أكتوبر 2027 يجب على أي منصة بلا ترخيص من FCA التوقف عن خدمة العملاء في المملكة المتحدة.
ثلاثة تطورات أخرى تهم كل من يقارن بين البنوك:
- انكشاف منظَّم دون تحويلات: أعادت FCA فتح الوصول للأفراد إلى سندات المؤشرات المتداولة للعملات المشفرة في أكتوبر، لذا يمكنك الآن الحصول على انكشاف على بيتكوين أو إيثريوم عبر وسيط أسهم في بورصة بريطانية معترف بها. ولا يستطيع بنكك حظر عملية شراء عبر وسيط كما يحظر التحويل إلى منصة تداول، مع أن هذه السندات تنطوي على مخاطر المُصدر ولا تشملها تغطية FSCS.
- قواعد العملات المستقرة: نشر بنك إنجلترا إطاره النهائي للعملات المستقرة الجنيهية ذات الأهمية النظامية في يونيو، مما يمهّد الطريق لجنيهات رقمية منظَّمة تُصدر على نطاق واسع. والبنوك التي تحظر مدفوعات منصات التداول اليوم تستعد للنقود المرمّزة غداً.
- الإبلاغ الضريبي: بموجب إطار الإبلاغ عن الأصول المشفرة، تبلّغ منصات التداول التي تخدم مستخدمين في المملكة المتحدة الآن HMRC ببيانات معاملات العملاء، وتقارنها الهيئة بالإقرارات الضريبية. احتفظ بسجلات لكل إيداع وسحب، لأن كشوف حسابك البنكي وسجل منصة التداول كليهما مرئيان للسلطة الضريبية.
والقراءة الصريحة أن سقوف البنوك من غير المرجح أن تخفّ قبل أن تبدأ منصات التداول المرخّصة العمل بموجب النظام الكامل. فحين تحمل المنصات ترخيص FCA وتلتزم بواجبات حماية المستهلك ومتطلبات رأس المال، يصبح من الأصعب على البنوك الدفاع عن مبرر مخاطر الاحتيال للحظر الشامل. وحتى ذلك الحين، خطّط وفق هذه السقوف بدلاً من انتظار رفعها.
كيف تُعدّ تحويلات GBP موثوقة
بضع عادات تزيل معظم الاحتكاك الذي يشكو منه المستخدمون في المملكة المتحدة:
- أرسل دفعة تجريبية أولًا: تحويل بمبلغ 10 £ إلى مستفيد جديد على منصة تداول يُدرج الوجهة في نموذج المخاطر لدى بنكك قبل تحريك الأموال الفعلية.
- أعد استخدام بيانات المستفيد نفسها: تقيّم أنظمة الاحتيال أنماط الدفع، لذا فإن تطابق أسماء المستفيدين والمراجع يجعل كل تحويل لاحق يبدو اعتيادياً.
- اسحب إلى حساب التمويل: سحب GBP إلى الحساب نفسه الذي أودعت منه يجنّبك فحوصات المستفيد الجديد التي تؤخر السحب إلى حسابات غير مألوفة.
- احتفظ بحساب بنكي ثانٍ: تُفعَّل فحوصات الاحتيال دون إنذار، لذا فإن حساباً احتياطياً في بنك مختلف يعني ألا تمنعك دفعة معلّقة من اللحاق بحركة السوق.
- فضّل Faster Payments على البطاقات: تمر مدفوعات البطاقات عبر مرشّحات فئات التجار التي تستخدمها البنوك لرفض عمليات شراء العملات المشفرة، بينما تواجه التحويلات من حساب إلى حساب حظراً آلياً أقل ولا تترتب عليها رسوم معالجة البطاقات.
ما هي أكثر منصات تداول العملات المشفرة أماناً في المملكة المتحدة؟
Coinbase هي خيارنا للمستخدمين البريطانيين لأن موافقات FCA التي حصلت عليها وتعاملها المحمي مع GBP وخضوعها لتدقيق الشركات المدرجة تذهب أبعد من بقية السوق.
- الوضع التنظيمي في المملكة المتحدة: تخدم Coinbase عملاءها في المملكة المتحدة عبر CB Payments Ltd، وهي مرخّصة من FCA بصفتها مؤسسة نقود إلكترونية ومسجلة لأنشطة الأصول المشفرة (رقم السجل #900635).
- أرصدة GBP المحمية: تُحفظ الجنيهات المودعة لدى Coinbase كنقود إلكترونية محمية ومفصولة عن أموال الشركة الخاصة، فيتقدم العملاء على الدائنين العاديين إذا أخفقت الشركة يوماً.
- شفافية الشركات المدرجة: Coinbase Global مدرجة في Nasdaq وتقدّم قوائم مالية مدقَّقة خارجياً، لذا يراجع مدققون مستقلون حيازات أصول العملاء بدلاً من الإبلاغ الذاتي.
- ضوابط أمنية مدققة: تُصدر Coinbase تقارير SOC 1 وSOC 2 وتحتفظ بنحو 98% من الأصول الرقمية لعملائها في تخزين بارد غير متصل بالإنترنت، بعيدًا عن الأنظمة المعرّضة للإنترنت.
- دعم GBP مصمم لبنوك المملكة المتحدة: تنتقل إيداعات Faster Payments وعمليات السحب المجانية من حساب إلى حساب، وهو نوع الدفع الذي ترفضه بنوك المملكة المتحدة بأقل قدر عندما تشدد القواعد على التجار العاملين في العملات المشفرة.
لا توجد منصة تداول تزيل المخاطر بالكامل، ولا يحظى أي أصل محتفظ به على أي منصة بحماية FSCS. لكن بالنسبة لمستخدم في المملكة المتحدة يربط حسابًا بنكيًا بمنصة تداول واحدة، توفر Coinbase حمايات أقوى للجنيه الإسترليني وتدقيقًا خارجيًا أوضح من أي منافس اختبرناه. يغطي مراجعتنا الكاملة لمنصة Coinbase الرسوم والمنتجات وعمق المنصة.
الخلاصة
أصبح الجواب عن سؤال البنوك الصديقة للعملات المشفرة في المملكة المتحدة أوضح مما كان قبل عام. تجمع Revolut الآن بين ترخيص مصرفي كامل والتداول داخل التطبيق، وتوفر Monzo أنظف تجربة تحويل ضمن حد ثابت، ويظل كل من Lloyds وCo-op وNationwide صالحة للاستثمار عبر التحويل البنكي. أما بقية البنوك الكبرى فتتراوح بين فرض الحدود والإغلاق التام.
لكن الهيكلة أهم من اختيار البنك. استخدم حسابًا رئيسيًا موثوقًا واحدًا مع حساب احتياطي، وموّل حساباتك على منصات التداول عبر Faster Payments بدل البطاقات، واختبر كل مستفيد جديد بتحويل صغير، واسحب الأموال إلى الحساب الذي موّلت منه.
كما تتغير الأرضية التنظيمية تحت أقدام البنوك. مع فتح ترخيص FCA أمام منصات التداول في سبتمبر ووصول النظام الكامل في أكتوبر 2027، سيضعف مبرر الحظر الشامل. وإلى أن يحدث ذلك، اختر بنكًا من أعلى هذه القائمة وابنِ إعدادك حول الحدود المعلنة.