Die 7 besten DeFi-Projekte im Jahr 2026
Um diese Liste zu erstellen, haben wir eine schwierigere Frage gestellt als die, welcher Token im Plus ist: Welche Protokolle nutzen die Menschen weiterhin, wenn die Anreize wegfallen? Wir verglichen den total value locked, annualisierte Gebühren und Umsätze, den Token Value Accrual, die Sicherheitshistorie sowie das Verhalten unter Stress anhand von Live-Dashboards und DefiLlama.
Wir haben zudem jedes Produkt aus Anwendersicht getestet, Konten aufgeladen, Einzahlungen getätigt, swaps durchgeführt und Auszahlungen in self-custody vorgenommen, und dabei geografische Einschränkungen vermerkt. Verfolgen Sie den breiteren Markt mit dem Total Value Locked-Tool von Datawallet. Die Tabelle vergleicht alle sieben.
1. Hyperliquid (HYPE)
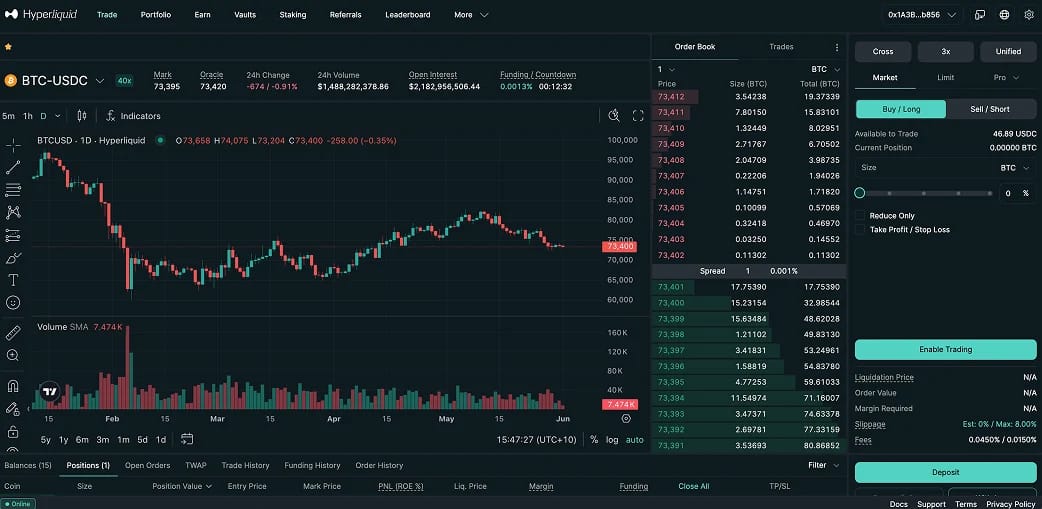
Hyperliquid ist das herausragende DeFi-Projekt dieses Zyklus und führt die Liste an, da es ein vollständig Onchain-Orderbuch mit der Geschwindigkeit zentralisierter Börsen betreibt. Es ist die dominierende dezentrale perpetuals-Plattform mit etwa 70 % des Onchain-perp-open interest und rund 180 Milliarden USD monatlichem perp-Volumen sowie einem open interest von fast 9 Milliarden USD, laut Datawallets Hyperliquid-Statistikseite.
Es ist längst nicht mehr nur eine Krypto-perps-Schnittstelle. HyperEVM hat Ethereum-kompatible Smart Contracts hinzugefügt, und HIP-3 ermöglicht es Entwicklern, 500.000 HYPE zu staken, um eigene Märkte zu starten. Trade.xyz nutzte dies, um tokenisiertes Öl, Gold, den S&P 500 (lizenziert von S&P Dow Jones Indices) und einen Nasdaq-Index Onchain zu bringen, wodurch das HIP-3-open-interest auf fast 2,5 Milliarden USD stieg, wobei inzwischen nur noch drei der zehn Top-Märkte aus Krypto bestehen. HIP-4 fügte im Mai 2026 Kontrakte im Prognose-Stil hinzu, und 97 % aller Gebühren kaufen HYPE zurück.
Als ich USDC rüberbridge, wurde das Guthaben fast sofort gutgeschrieben und das Buch verhielt sich wie eine professionelle Plattform, nicht wie eine typische DEX. Die Kompromisse sind real: Ein Validator-Set, das sich noch in den Mitt-20ern befindet, liquidation-Risiko bei leverage und ein Frontend, das mehrere Regionen einschließlich der USA blockiert. Wenn perps Ihr Fokus sind, beginnen Sie mit unserem Leitfaden zu den besten dezentralen perpetuals-Börsen.
Hyperliquid-Highlights:
- Marktanteil: Etwa 70 % des Onchain-perpetual-open-interest.
- Volumen: Rund 180 Milliarden USD monatliches perp-Volumen.
- Token-Modell: 97 % der Protokollgebühren kaufen HYPE zurück.
- Entwicklermärkte: HIP-3 erfordert 500.000 gestakete HYPE, um einen Markt zu starten.
- Real-World-perps: Öl, Gold, S&P 500 und Nasdaq via Trade.xyz.
- Zugangshinweis: Das Frontend blockiert mehrere Regionen, darunter die USA.
2. Aave (AAVE)
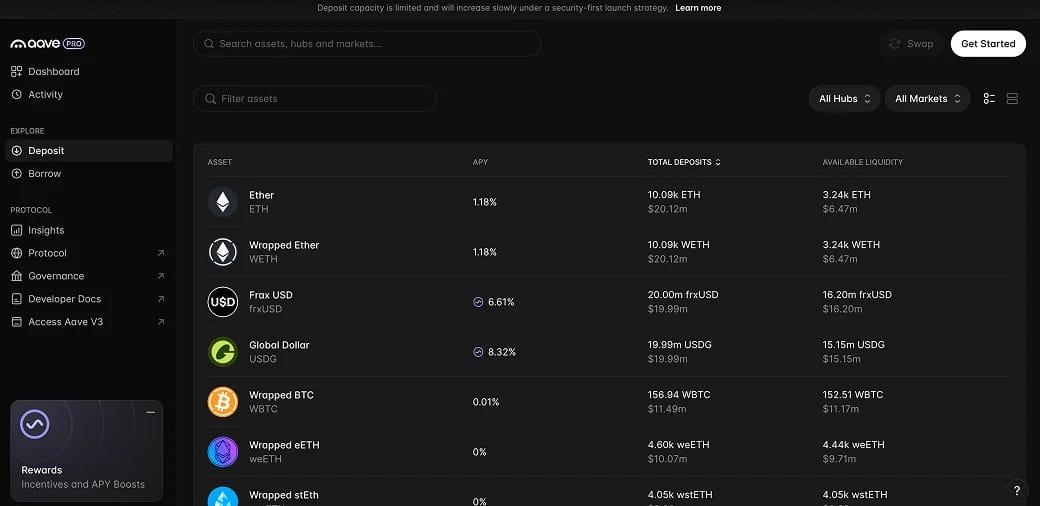
Aave ist der Referenzpunkt für Onchain-Lending und der größte Kreditgeber nach Einlagen, mit einem Gesamtwert (Total Value Locked) von rund 14 Milliarden USD über 21 Chains hinweg nach einem Rückgang im Frühjahr 2026 von einem Höchststand von 30 Milliarden USD. Sie stellen Assets zur Verfügung, um yield zu verdienen, oder hinterlegen Sicherheiten zum Leihen, und das Safety Module sowie eine lange Audit-Historie machen es zum konservativen Standard. Seine überbesicherte Stablecoin GHO mit einem Volumen von fast 570 Millionen USD und das Aave-App-Sparprodukt erweitern es über Geldmärkte hinaus.
Der Meilenstein für 2026 war Aave V4, das im März eingeführt wurde: ein modulares Hub-and-Spoke-Design, das die Liquidität vereinheitlicht hält und gleichzeitig spezialisierten Märkten erlaubt, ihr eigenes Risiko zu steuern. Die Governance leitete zudem alle Einnahmen aus Aave-Produkten an die Treasury weiter und legte einen Rückkauf von 50 Millionen USD pro Jahr fest, womit AAVE stärker zu einem wertschöpfenden Token wird.
Aave trägt weiterhin Narben. Im April 2026 führte ein Exploit von Kelp DAOs rsETH dazu, dass gefälschte Sicherheiten im Wert von rund 290 Millionen USD geprägt wurden, die Aave-Märkte trafen und etwa 200 Millionen USD an uneinbringlichen Schulden hinterließen, zu deren Absorption die DAO sich koordinierte. Ich bewerte es hoch, da es den Vorfall offen gehandhabt hat, aber Blue-Chip-Lending erbt stets das Risiko der Assets, die es gelistet hat.
AAVE-Höhepunkte:
- Skalierung: ca. 14 Mrd. USD TVL über 21 Chains hinweg, der größte Kreditgeber.
- Architektur: V4-Hub-and-Spoke-Modell mit einheitlicher Liquidität.
- Stablecoin: GHO, fast 570 Mio. USD Angebot, mit einem sGHO-Sparkonto.
- Wertzuwachs: Alle Produkteinnahmen gehen an die Treasury, 50 Mio. USD/Jahr Rückkauf.
- Absicherung: Safety Module zur Deckung von Verlustereignissen.
- Risikohinweis: rsETH-Exploit im April 2026 hinterließ uneinbringliche Schulden von ca. 200 Mio. USD.
3. Lido (LDO / stETH)
Lido ist das Rückgrat des Ethereum Liquid-staking, mit rund 25 Milliarden US-Dollar im stake und etwa einem Viertel aller gestakten ETH. Man stakt ETH, erhält stETH und hält einen liquiden Token, der Belohnungen generiert, während er weiterhin anderweitig als Sicherheit genutzt werden kann, was stETH zu einem zentralen Baustein statt zu einem Nischen-Asset macht.
Lido V3 hat im Januar 2026 stVaults eingeführt, ein modulares Framework, das es Institutionen, rollups und Node-Betreibern ermöglicht, maßgeschneidertes staking zu betreiben und gleichzeitig die stETH-Liquidität zu nutzen. Linea und Nansen gehörten zu den frühen Anwendern, und Lido strebt bis Jahresende eine Million ETH über stVaults an. Die staking-yield ist von vor einem Jahr rund 13 % auf etwa 2,6 % gesunken, und ein NEST-Rückkauf bindet Einnahmen wieder an LDO.
Ich habe stETH lange genug gehalten, um zu sehen, wie es über mehrere Protokolle hinweg als Sicherheit genutzt wird, ohne jemals ein Unstaking durchzuführen, was genau der Sinn ist. Zwei Vorbehalte: Lido behält 10 % der Belohnungen ein, und seine Größe, verteilt auf rund 600 Node-Betreiber, wirft nach wie vor Fragen zur Validatoren-Konzentration auf. Vergleichen Sie es in unseren Leitfäden zu den besten Liquid-Staking-Plattformen und den besten Ethereum-Staking-Plattformen.
Lido-Höhepunkte:
- Skalierung: ca. 25 Mrd. USD im stake, etwa 24 % aller gestakten ETH.
- Liquider Token: stETH, das am stärksten integrierte DeFi-Sicherheitselement.
- Upgrade: V3 stVaults, Ziel: 1 Mio. ETH bis Jahresende.
- Yield: Rund 2,6 % staking APR Anfang 2026.
- Gebühr: 10 % auf staking-Belohnungen.
- Risikohinweis: Validator-Konzentration bei ca. 600 Betreibern.
4. Uniswap (UNI)
Uniswap ist nach wie vor die Standardplattform für den Token-swap onchain, verfügt über die liquiditätsstärksten Blue-Chip-Bestände im Kryptobereich und wickelt jährlich über 1 Billion US-Dollar ab, allein rund 231 Milliarden US-Dollar im ersten Quartal 2026. Der automatisierte Market Maker schuf die Vorlage, die die gesamte DEX-Kategorie kopierte, und v4 fügte hooks hinzu, die es Entwicklern ermöglichen, benutzerdefinierte Logik wie dynamische Gebühren und onchain limit orders in Pools zu integrieren.
Der Wendepunkt kam im Dezember 2025 mit der UNIfication-Abstimmung. Sie aktivierte Protokollgebühren, verbrannte dauerhaft 100 Millionen UNI im Wert von rund 596 Millionen US-Dollar, senkte Frontend-Gebühren auf null und speist Protokoll- und Unichain-Sequencer-Einnahmen in einen automatisierten Burn ein. Das Angebot von UNI ist nun an die Nutzung des Protokolls gekoppelt.
Als ich das erste Mal über einen v4-Pool einen swap durchführte, fiel auf, dass das Interface keine separate Gebühr mehr einbehielt. Die offenen Fragen betreffen den Wettbewerb: Unichain muss mit einem monatlichen Volumen von fast 12 Milliarden US-Dollar weiterhin Layer 2-Marktanteile gewinnen, und rivalisierende DEXs kämpfen hart mit Anreizen. Als Infrastruktur bleibt Uniswap der Ort, auf dem fast alles andere aufbaut.
Uniswap-Höhepunkte:
- Volumen: Über 1 Bio. USD pro Jahr, ca. 231 Mrd. USD in Q1 2026.
- Programmierbarkeit: v4 hooks für benutzerdefinierte Pool-Logik.
- Layer 2: Unichain, fast 12 Mrd. USD monatlich, speist UNI-Burns.
- Token-Modell: 100 Mio. UNI (~596 Mio. USD) verbrannt, Gebührenschalter aktiv.
- Liquidität: Die liquidesten Blue-Chip-Märkte im DeFi-Bereich.
- Risikohinweis: Liquiditätswettbewerb und Unsicherheit bei der Layer-2-Adoption.
5. Ethena (ENA / USDe)
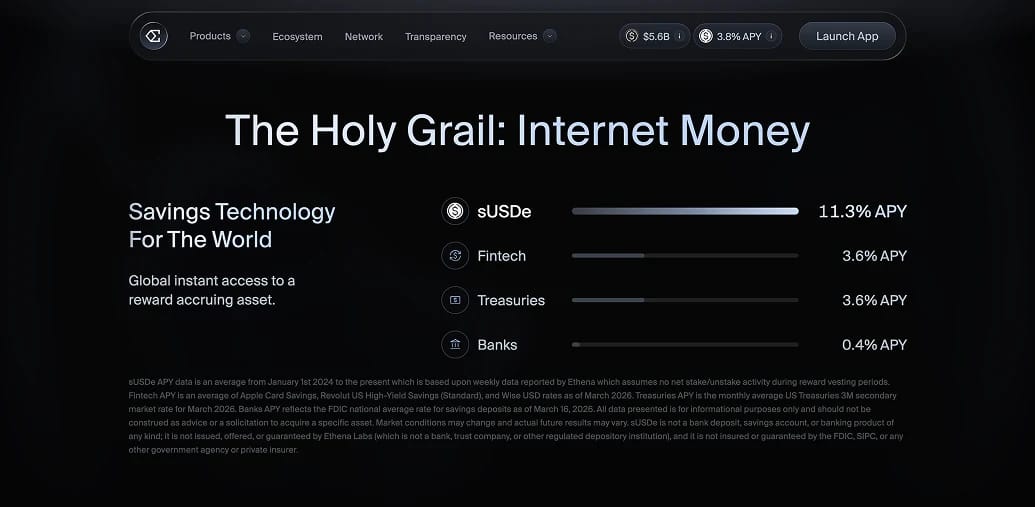
Ethena gibt USDe heraus, einen synthetischen Dollar, der seine Bindung durch einen Delta-Neutral-Trade anstelle eines Bankkontos hält. Für jeden Dollar an Krypto im Long-Modus, hauptsächlich gestaktes ETH und spot BTC, eröffnet das Protokoll einen gleichen Short-Trade auf perpetual futures, und die Finanzierungs- sowie staking yield gehen an die Inhaber der gestakten Version sUSDe über, die einen 90-Tage-Durchschnitt von nahe 12 % und kürzlich rund 9 % erzielt hat. Dieses Modell trieb USDe über einen Höchststand von 14 Milliarden USD vor dem Crash im Oktober 2025, welcher das Angebot auf etwa 6 Milliarden USD reduzierte.
Das Protokoll ist in die institutionelle Infrastruktur vorgedrungen, mit Verwahrstellen wie Anchorage, die wöchentliche proof of reserves bereitstellen, einer treasury-basierten Variante namens USDtb und Converge, einer Abwicklungsschicht für tokenisierte reale Vermögenswerte. Der ENA-Token vereinnahmt Umsätze über einen Gebührenschalter für seine gestakte Form sENA, untermauert durch einen Rückkauf von fast 890 Millionen USD.
USDe bietet hier den höchsten yield, und dieser yield ist das Risiko. Er hängt davon ab, dass die perpetual Finanzierung positiv bleibt, und der Reservefonds zur Abfederung von Phasen mit negativer Finanzierung liegt bei knapp 60 Millionen USD, was kaum 1 % des Angebots entspricht. Ethena hat beim Oktober-Crash bereits Rücknahmen von rund 8 Milliarden USD absorbiert, betrachten Sie sUSDe daher als ein yield-Produkt, das sorgfältig dimensioniert werden muss, und nicht als einen Stablecoin nach dem Motto „Kaufen und vergessen“.
Ethena-Highlights:
- Mechanismus: Delta-Neutral-Basishandel über spot und perps.
- Yield: sUSDe aktuell bei fast 9 %, im 90-Tage-Durchschnitt bei etwa 12 %.
- Skalierung: USDe bei fast 6 Mrd. USD nach einem Höchststand von über 14 Mrd. USD im Jahr 2025.
- Institutioneller Vorstoß: USDtb, Custodian proof of reserves, Converge.
- Wertsteigerung: Gebührenschalter zu sENA, Rückkauf nahe 890 Mio. USD.
- Risikohinweis: Reservefonds bei knapp 1 % des Gesamtangebots.
6. Morpho (MORPHO)
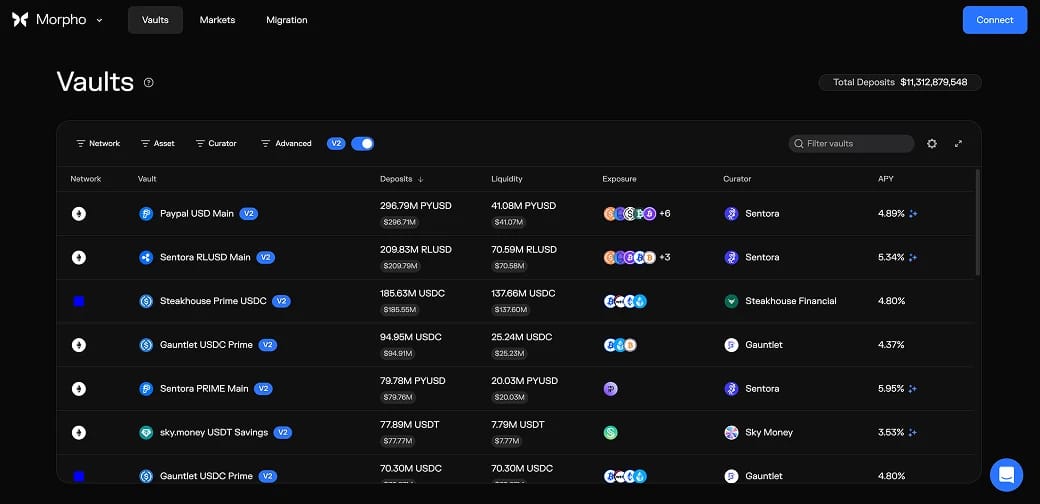
Morpho stieg zum zweitgrößten Kreditprotokoll auf, mit einem total value locked von fast 11 Milliarden USD Mitte 2026, nachdem die Einlagen im Laufe des Jahres 2025 von 5 Milliarden USD auf 13 Milliarden USD skalierten, indem das Konzept eines Kreditmarktes neu gedacht wurde. Das System unterteilt sich in Morpho Blue, ein unveränderliches Protokoll mit 650 Zeilen Code für isolierte Märkte, die jeder bereitstellen kann, und Morpho Vaults, bei denen professionelle Kuratoren Einlagen darauf verteilen. Anstelle eines einzigen geteilten Pools, der von einer einzelnen DAO betrieben wird, wählen Sie aus, welchem Kurator und Risikoprofil Sie vertrauen.
Dieses Design ist der Grund, warum Institutionen über Morpho einsteigen. Es treibt die kryptobesicherten Kredite von Coinbase an, die inzwischen bis zu 100.000 USD gegen SOL sowie BTC und ETH betragen, sowie Kraken DeFi Earn und die Treasury-Einlagen der Ethereum Foundation, während Apollo Global sich bereit erklärte, bis zu 9 % von MORPHO zu kaufen, etwa 90 Millionen Token, über einen Zeitraum von vier Jahren. Morpho V2 fügte marktorientierte Zinssätze, fest verlaufende Kredite und Unterstützung für reale Vermögenswerte hinzu.
Die Einzahlung in einen kuratierten Vault fühlte sich weniger wie die Nutzung einer App und mehr wie die Auswahl eines Fondsmanagers an, da der Kurator innerhalb festgelegter Grenzen entscheidet, wohin das Geld fließt. Die Einschränkungen: Die Qualität der Kuratoren variiert, lockere Parameter können weiterhin ausgenutzt werden, und trotz rund 175 Millionen USD an annualisierten Gebühren hat MORPHO bisher nichts an Token-Inhaber ausgezahlt. Bei der Liquiditätstiefe bewegt es sich inzwischen auf Augenhöhe mit Aave.
Morpho-Highlights:
- Skalierung: ~11 Mrd. USD TVL, nach Aave an zweiter Stelle.
- Architektur: 650-Zeilen-Morpho-Blue plus Vaults-Kurationsschicht.
- Verteilung: Unterstützt Coinbase-Kredite, Kraken Earn und das Treasury der EF.
- Institutionell: Apollo kauft über vier Jahre hinweg bis zu 9 % von MORPHO.
- Gebühren: ~175 Mio. USD annualisiert, bisher keine Ausschüttungen an Inhaber.
- Risikohinweis: Kuratorenabhängigkeit und Exploits isolierter Märkte.
7. Pendle (PENDLE)
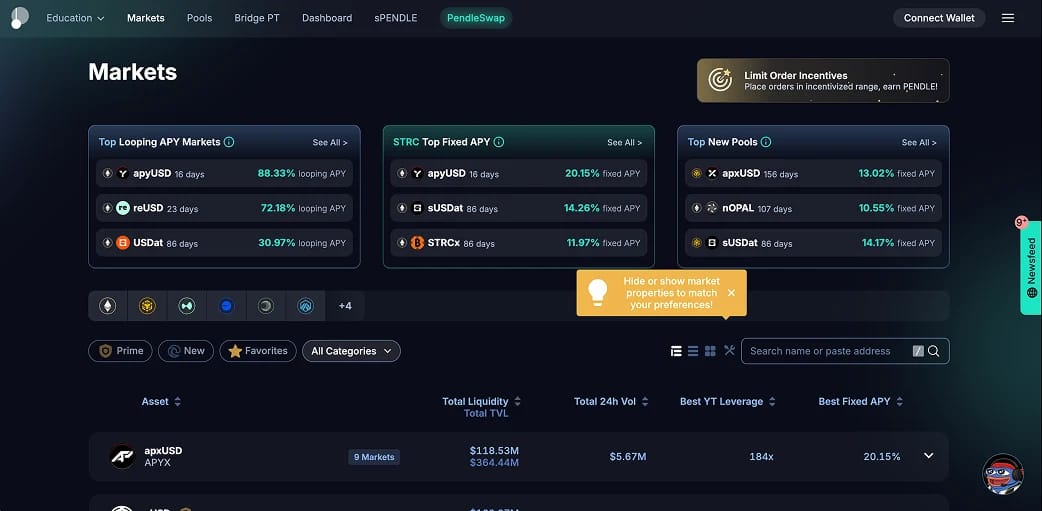
Den Abschluss der Liste bildet Pendle als der größte Handelsplatz für yield selbst, mit einem TVL von rund 5 Milliarden US-Dollar nach einem Höchststand von etwa 13 Milliarden US-Dollar im Jahr 2025. Das Protokoll unterteilt einen ertragsbringenden Vermögenswert in einen Principal Token (PT), der wie eine Nullkuponanleihe funktioniert und bei Fälligkeit einlösbar ist, sowie einen Yield Token (YT), der den variablen yield bis dahin abbildet. Ein Nutzer sichert sich einen festen Zinssatz, während ein anderer auf die Zinsentwicklung spekuliert – und das komplett Onchain.
Pendle wuchs mit den staking- und restaking-Wellen und erstreckt sich mittlerweile auf über acht Chains, darunter Solana und TON. Die Boros-Plattform dehnt sich auf den Handel mit perpetual funding rates aus – einen Markt im Wert von rund 150 Milliarden US-Dollar täglich – und das sPENDLE-Upgrade leitet etwa 80 % der jährlichen Einnahmen des Protokolls von fast 40 Millionen US-Dollar in Aktienrückkäufe.
Pendle verleiht DeFi etwas, das bisher fehlte: einen echten Markt für festverzinsliche Wertpapiere. Gleichzeitig ist es für Neueinsteiger am anspruchsvollsten, da die Preisgestaltung von PT und YT, die Laufzeiten und das Verhalten nach Ablauf ihre Einarbeitungszeit erfordern. PT-Positionen werden in Aave V4 bereits als Sicherheit akzeptiert, was ein starkes Signal dafür ist, wie tief dieses Primitiv inzwischen verankert ist.
Pendle-Highlights:
- Skalierung: ~5 Mrd. USD TVL nach einem Höchststand von ~13 Mrd. USD im Jahr 2025.
- Mechanik: Unterteilt Vermögenswerte in PT (fest) und YT (variabel).
- Expansion: Boros zielt auf den Markt für funding rates im Wert von ~150 Mrd. USD/Tag ab.
- Einnahmen: Knapp 40 Mio. USD pro Jahr, wobei 80 % in sPENDLE-Rückkäufe fließen.
- Reichweite: Über acht Chains, einschließlich Solana und TON.
- Risikohinweis: Steile Lernkurve und Mechaniken rund um das Fälligkeitsdatum.
Was ist DeFi (Decentralized Finance)?
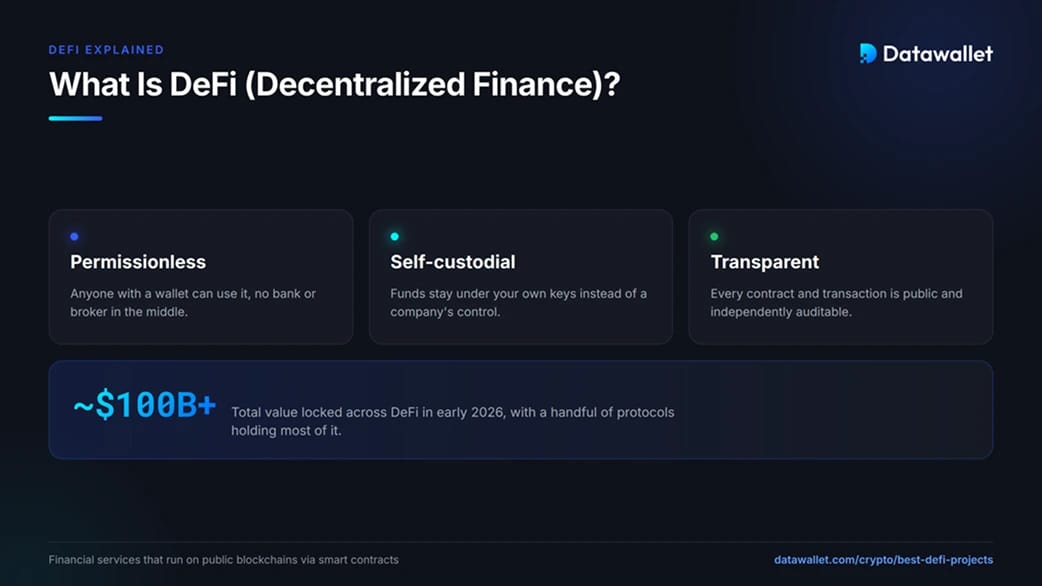
DeFi bezeichnet Finanzdienstleistungen, die über Smart Contracts auf öffentlichen Blockchains statt über Banken oder Broker abgewickelt werden. Kreditvergabe, Handel, staking und Derivate werden als Code ausgeführt, sodass jeder mit einer self-custody wallet diese erlaubnisfrei nutzen kann und die Guthaben unter den eigenen Keys verbleiben.
Der Preis für diese Offenheit ist Eigenverantwortung. Kein Support-Desk macht eine fehlerhafte Überweisung rückgängig, und kein Versicherungsfonds steht hinter den meisten Protokollen. Dieselbe Transparenz, die Ihnen die Überprüfung eines Contracts ermöglicht, bedeutet auch, dass ein Bug von jedem ausgenutzt werden kann, der ihn findet. Daher sind Sicherheit und eine nachweisbare Historie wichtiger als beworbene yield.
Die Kategorie hat sich seit dem letzten Zyklus konsolidiert. Das total value locked bewegte sich Anfang 2026 konstant nahe der Marke von einhundert Milliarden US-Dollar, wobei eine Handvoll Protokolle den Großteil davon hält. Die Nutzung erfordert eine wallet, etwas gas sowie eine On-Ramp zum Erwerb von Vermögenswerten, wofür nach wie vor eine regulierte Börse infrage kommt. Lesen Sie dazu unseren Leitfaden zu den besten crypto wallets.
Wie generieren DeFi-Protokolle yield?
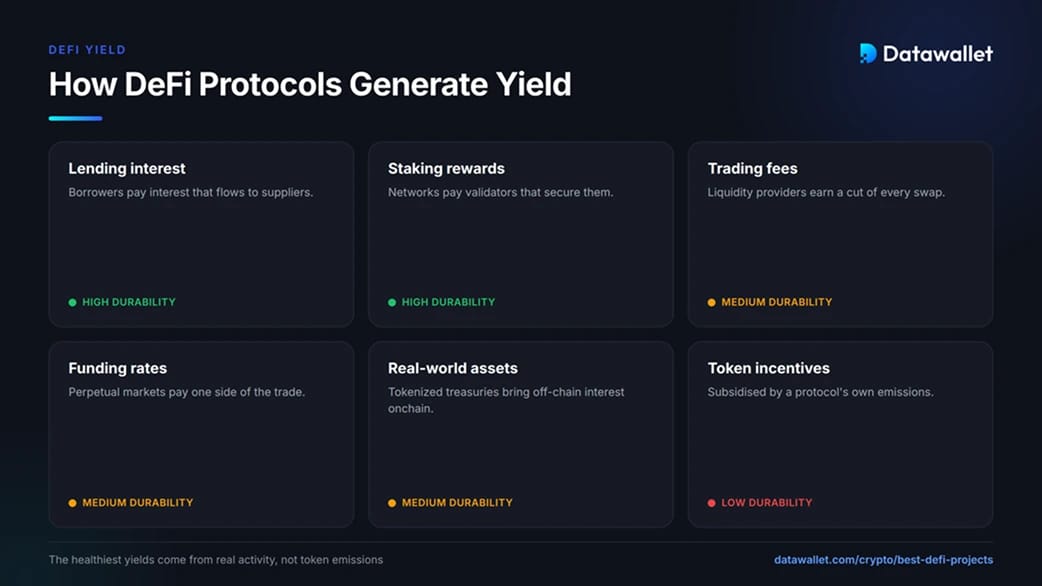
Jeder DeFi yield hat einen konkreten Ursprung, und diese Quelle verrät Ihnen, wie nachhaltig er ist. Die gesündesten Renditen stammen aus realer Aktivität und nicht aus Token-Emissionen; die erste Frage bei jeder APY lautet daher, wer sie finanziert.
Die Hauptquellen für Onchain-yield:
- Kreditzinsen: Kreditnehmer zahlen für die Aufnahme von Krediten, und diese Zinsen fließen auf Protokollen wie Aave und Morpho an die Liquiditätsgeber.
- staking-Belohnungen: Netzwerke vergüten Validatoren für ihre Absicherung, was liquid staking tokens wie stETH an die Inhaber weitergeben.
- Handelsgebühren: Liquiditätsanbieter auf Uniswap erhalten einen Anteil an jedem swap, abzüglich des Risikos eines unbeständigen Verlusts (Impermanent Loss).
- funding rates: perpetual Märkte vergüten eine Seite des Handels; dies ist die treibende Kraft hinter Ethenas sUSDe und Pendles Boros.
- Reale Vermögenswerte (RWAs): Tokenisierte Staatsanleihen und Kredite bringen off-chain Zinsen Onchain, zunehmend über kuratierte Vaults.
- Token-Anreize: Protokolle subventionieren yield gelegentlich durch eigene Token, was die APY vorübergehend in die Höhe treibt und die am wenigsten nachhaltige Quelle darstellt.
Wenn ein yield weitaus höher erscheint, als diese Quellen rechtfertigen, wird die Lücke meist durch Token-Emissionen oder versteckte Risiken bezahlt. Ein APY als Ausgangspunkt für Fragen und nicht als Versprechen zu betrachten, ist die Gewohnheit, die vorsichtige Nutzer vom Rest unterscheidet.
Wie man beginnt, DeFi sicher zu nutzen
Man muss nicht jedes protocol verstehen, um zu beginnen, aber eine überlegte Einrichtung verhindert die meisten Anfängerfehler. Lernen Sie anfangs die Mechanik mit Beträgen, deren vollständigen Verlust Sie sich leisten können.
Ein sinnvoller erster Durchlauf:
- Besorgen Sie sich eine self-custody wallet. Installieren Sie eine seriöse wallet, schreiben Sie die Wiederherstellungsphrase auf Papier und tippen Sie sie niemals in eine Website ein. Diese Phrase ist Ihr einziges Backup.
- Erwerben Sie Assets an einer Börse. Nutzen Sie eine regulierte Plattform wie Bybit, um den von Ihnen benötigten Token und gas zu kaufen, und zahlen Sie diese dann auf Ihre eigene wallet aus.
- Beginnen Sie mit einem Blue-Chip-protocol. Tätigen Sie eine kleine erste Einzahlung bei einem etablierten Namen wie Aave oder Lido, bevor Sie neuere Märkte oder leverage berühren.
- Überprüfen Sie jede Adresse. Setzen Sie ein Lesezeichen für offizielle Websites, gleichen Sie Vertragsadressen mit den Dokumenten des Projekts ab und ignorieren Sie Links aus Direktnachrichten.
- Dimensionieren Sie für den Totalverlust. Gehen Sie davon aus, dass jedes einzelne protocol scheitern könnte, und setzen Sie nie mehr ein, als Sie während der Lernphase abschreiben können.
Die größten Verluste, die ich gesehen habe, resultieren aus Social Engineering und gefälschten Frontends und nicht aus protocol-Bugs. Das Verlangsamen im wallet- und Freigabestadium stoppt die häufigsten Angriffe.
Ist DeFi auf der Welt legal?
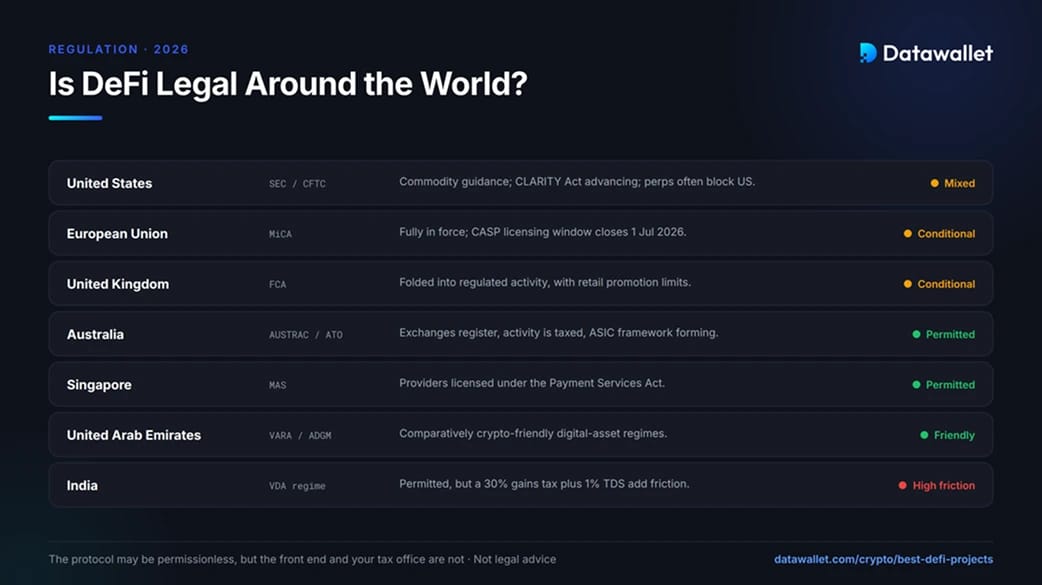
DeFi ist in den meisten großen Märkten im Allgemeinen legal zu nutzen, aber die Regeln dazu, wie es angeboten, vermarktet und besteuert wird, unterscheiden sich von Land zu Land stark, und Frontends schränken den Zugriff je nach Standort zunehmend ein. Die folgenden Hinweise sind ein allgemeiner Überblick und keine Rechtsberatung, klären Sie Ihre Position daher mit einem lokalen Experten ab.
Wie große Regionen sich DeFi im Jahr 2026 nähern:
- Vereinigte Staaten: Ein Memorandum der SEC und der CFTC vom März 2026 stufte mehrere wichtige Assets stärker als Rohstoffe ein, und der CLARITY Act wurde im Bankenausschuss des Senats vorangetrieben. Viele perpetuals-Frontends, darunter Hyperliquid, blockieren US-Nutzer nach wie vor.
- Europäische Union: MiCA ist vollständig in Kraft, wobei das Übergangsfenster für Lizenzen am 1. Juli 2026 schließt. Vollständig dezentrale protocols liegen außerhalb des aktuellen Geltungsbereichs, aber Frontends und Teams, die sich an EU-Nutzer vermarkten, können darunter fallen.
- Vereinigtes Königreich: Die FCA integriert Krypto in regulierte Aktivitäten und schränkt ein, wie DeFi-Produkte an Kleinanleger beworben werden, was prägt, was britischen Nutzern legal angeboten werden darf.
- Australien: Börsen registrieren sich bei AUSTRAC, das ATO besteuert die meisten DeFi-Aktivitäten bei ihrem Entstehen und die ASIC baut einen Plattform-Framework auf, weshalb lokale Nutzer klare Aufzeichnungspflichten haben.
- Singapur: Die MAS lizensiert Anbieter im Rahmen des Payment Services Act, und Frontends, die Anwohner bedienen, benötigen möglicherweise eine Genehmigung, selbst wenn das protocol dies nicht tut.
- Vereinigte Arabische Emirate: Dubais VARA und ADGM betreiben vergleichsweise krypto-freundliche Regulierungen, weshalb mehrere DeFi-Teams dort ihren Betrieb ansiedeln.
- Indien: Die Nutzung ist gestattet, aber eine Steuer von 30 % auf Gewinne aus virtuellen digitalen Assets sowie eine Transaktionsabgabe von 1 % erzeugen hohe Reibungsverluste für aktive Nutzer.
Für einen globalen Nutzer ist das protocol möglicherweise permissionless, während es die Schnittstelle und Ihre Steuerbehörde nicht sind. Die Überprüfung beider vor einer Einzahlung erspart später Ärger.
Risiken bei der Nutzung von DeFi-Projekten
DeFi-Belohnungen bergen ein anderes Risikoset als das Halten von Krypto an einer Börse. Überprüfen Sie diese, bevor Sie Kapital in ein protocol einbringen.
- Smart-Contract-Ausfall: Ein Bug oder Exploit kann ein protocol selbst dann leerräumen, wenn das Netzwerk einwandfrei funktioniert, weshalb Audits und die Marktdauer eine Rolle spielen. Sehen Sie sich unsere Übersicht über smart contract auditing companies an.
- Risiko gelisteter Assets: Kreditmärkte erben die Schwächen der Token, die sie akzeptieren, wie die Episode uneinbringlicher Schulden bei Aave im Frühjahr 2026 zeigte.
- Liquidation-Risiko: Leihen und leverage perps können bei hoher Volatilität schnell liquidiert werden, wodurch Verluste realisiert werden.
- Yield-Reflexivität: Strategien, die auf funding rates oder Loops basieren, können sich bei Marktumschwüngen schnell auflösen und Pegs brechen.
- Fehler bei der Verwahrung: self-custody bedeutet, dass eine verlorene seed phrase oder eine bösartige Freigabe unwiderruflich ist.
- Regulatorische Änderungen und Zugangsänderungen: Frontends können Ihre Region per Geoblocking sperren oder Token ohne große Ankündigung delisten.
- Token-Wertzuwachs: Ein starkes Protokoll garantiert keinen starken Token, da einige kaum Einnahmen an Holder weitergeben.
Fazit
Die besten DeFi-Projekte im Jahr 2026 sind diejenigen, die auch nach dem Nachlassen der Anreize weiterfunktionierten. Hyperliquid führt das Feld an, indem es Onchain-perps in ein Produkt verwandelt, das mit zentralisierten Handelsplätzen konkurriert, während die übrigen Protokolle die Säulen abdecken, die Nutzer tatsächlich benötigen: Lending über Aave und Morpho, staking über Lido, swap über Uniswap, Dollar-yield über Ethena und ein echter Zinsmarkt über Pendle.
Keines davon ist risikofrei, und die höchsten yields bergen die größte Anfälligkeit. Passen Sie das Protokoll an Ihr Vorhaben an, fangen Sie klein an, belassen Sie Assets in self-custody und betrachten Sie jede beworbene Rendite als Frage danach, woher das Geld stammt.