¿Qué es Monad?
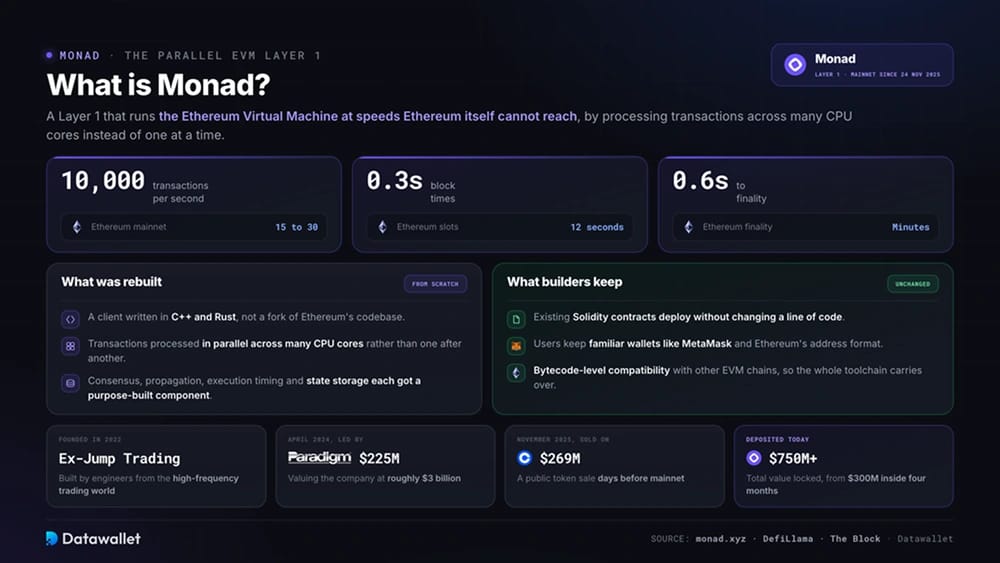
Monad es una blockchain de capa 1 diseñada para ejecutar la Ethereum Virtual Machine a velocidades que la propia Ethereum no puede alcanzar. Los desarrolladores despliegan sus contratos de Solidity existentes sin cambiar una línea de código, los usuarios mantienen wallets conocidos como MetaMask, y la red procesa las transacciones en paralelo en muchos núcleos de CPU en lugar de una a una.
El cliente se escribió desde cero en C++ y Rust en lugar de bifurcar el código de Ethereum, y los objetivos oficiales de rendimiento son 10.000 transacciones por segundo, tiempos de bloque de 0,3 segundos y finalidad en 0,6 segundos. Como Monad mantiene la compatibilidad a nivel de bytecode con otras cadenas EVM, la propuesta a los desarrolladores es una velocidad al nivel de Solana sin abandonar las herramientas de Ethereum.
El proyecto fue fundado en 2022 por antiguos ingenieros de Jump Trading y captó más de 240 millones de dólares en financiación de capital riesgo antes del lanzamiento, incluida una ronda de 225 millones de dólares liderada por Paradigm en abril de 2024 que valoró la empresa en aproximadamente 3.000 millones de dólares. Otros 269 millones de dólares llegaron a través de una venta pública de tokens en Coinbase pocos días antes del mainnet.
Desde su lanzamiento el 24 de noviembre de 2025, Monad se ha convertido en una de las cadenas nuevas que más rápido han atraído capital: superó los 300 millones de dólares en valor total bloqueado (TVL, la suma de activos depositados en sus aplicaciones DeFi) en unos cuatro meses y hoy se sitúa por encima de 750 millones de dólares. MON, en cambio, no ha seguido ese ritmo.
¿Cómo funciona Monad?
Monad alcanza sus objetivos de rendimiento rediseñando a la vez cinco partes del flujo del blockchain. El consenso, la propagación de bloques, la temporización de la ejecución, el procesamiento de transacciones y el almacenamiento del estado recibieron cada uno un componente diseñado específicamente.
1. Consenso MonadBFT
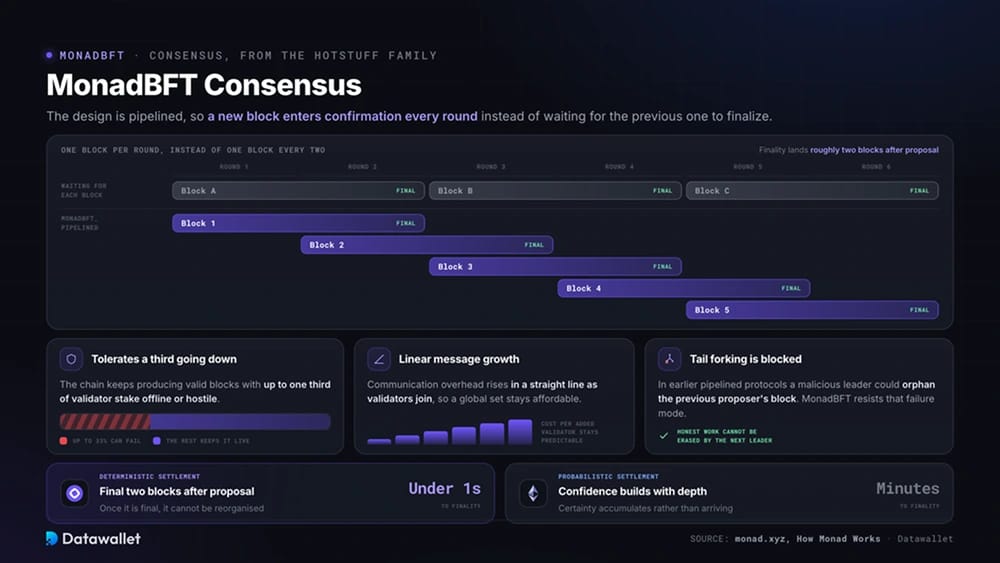
MonadBFT es un mecanismo de consenso personalizado tolerante a fallos bizantinos, derivado de la familia de protocolos HotStuff, lo que significa que la red sigue produciendo bloques válidos aunque una minoría de validadores falle o actúe de forma maliciosa. Tolera que hasta un tercio del stake de los validadores se desconecte sin dejar de estar activa.
El diseño es segmentado (pipelined), de modo que un nuevo bloque entra en el proceso de confirmación en cada ronda en lugar de esperar a que el anterior se finalice. La sobrecarga de comunicación crece de forma lineal a medida que se incorporan validadores, lo que permite a Monad operar un conjunto de validadores distribuido globalmente sin que los costes de coordinación se disparen.
MonadBFT también resiste el tail forking, un modo de fallo de protocolos anteriores con pipeline en el que un líder malicioso podía dejar huérfano el bloque del proponente anterior. Los bloques alcanzan la finalidad aproximadamente dos bloques después de la propuesta, lo que da a la cadena una liquidación determinista en menos de un segundo, frente a la finalidad probabilística de Ethereum, que tarda varios minutos.
2. Propagación de bloques RaptorCast
RaptorCast aborda un cuello de botella que la mayoría de las cadenas ignoran: el tiempo que tarda un bloque recién propuesto en llegar a todos los validadores, porque una propagación lenta obliga a tiempos de bloque más largos.
En lugar de difundir un bloque entero a todos los nodos, el líder lo divide en fragmentos con codificación de borrado y envía cada fragmento a un validador distinto, que lo reenvía al resto de la red. Los validadores pueden reconstruir el bloque completo a partir de un subconjunto de fragmentos, de modo que el esquema añade redundancia y reduce la carga de subida del líder.
3. Ejecución asíncrona
Ethereum acopla consenso y ejecución, lo que significa que los validadores deben ejecutar todas las transacciones de un bloque antes de poder votarlo. Monad desacopla ambos procesos. Los validadores primero acuerdan el orden de las transacciones y después ejecutan el contenido, ligeramente por detrás del consenso, en un pipeline independiente.
Esta separación da a la ejecución el tiempo de bloque completo en lugar de una pequeña fracción, que es donde reside buena parte de la mejora del rendimiento. Cada nodo sigue ejecutando el mismo orden acordado y llega a un estado idéntico, solo que una fracción más tarde que el consenso.
4. Ejecución paralela optimista
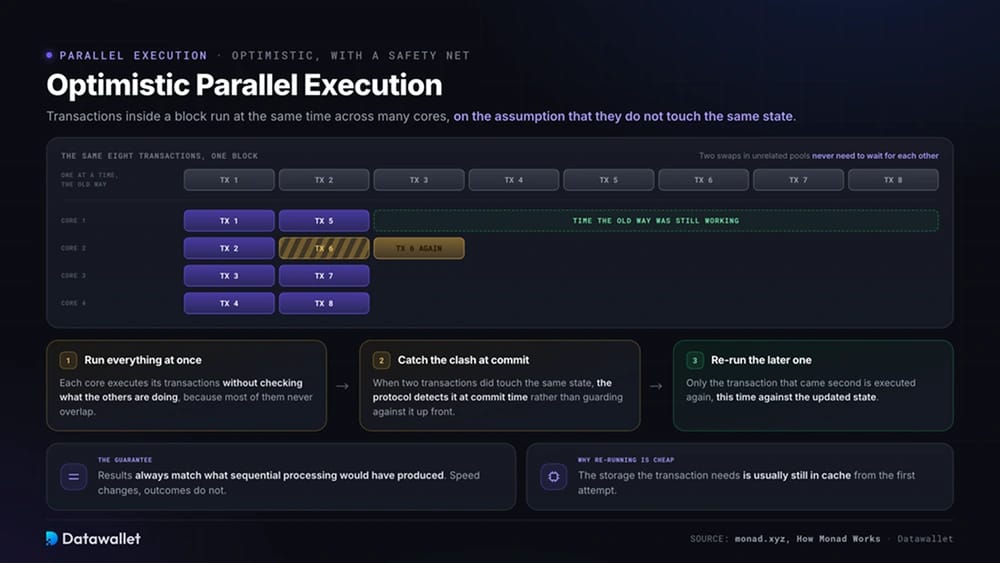
Dentro de cada bloque, Monad ejecuta las transacciones simultáneamente en varios núcleos, bajo el supuesto optimista de que no tocan el mismo estado. Dos swaps en pools no relacionados, por ejemplo, pueden ejecutarse al mismo tiempo sin afectar al resultado del otro.
Cuando dos transacciones sí entran en conflicto, el protocolo detecta el choque en el momento de la confirmación y vuelve a ejecutar la posterior sobre el estado actualizado. Los resultados siempre coinciden con los que habría producido un procesamiento secuencial, y la reejecución suele ser barata porque los datos de almacenamiento relevantes ya están en caché.
5. MonadDb
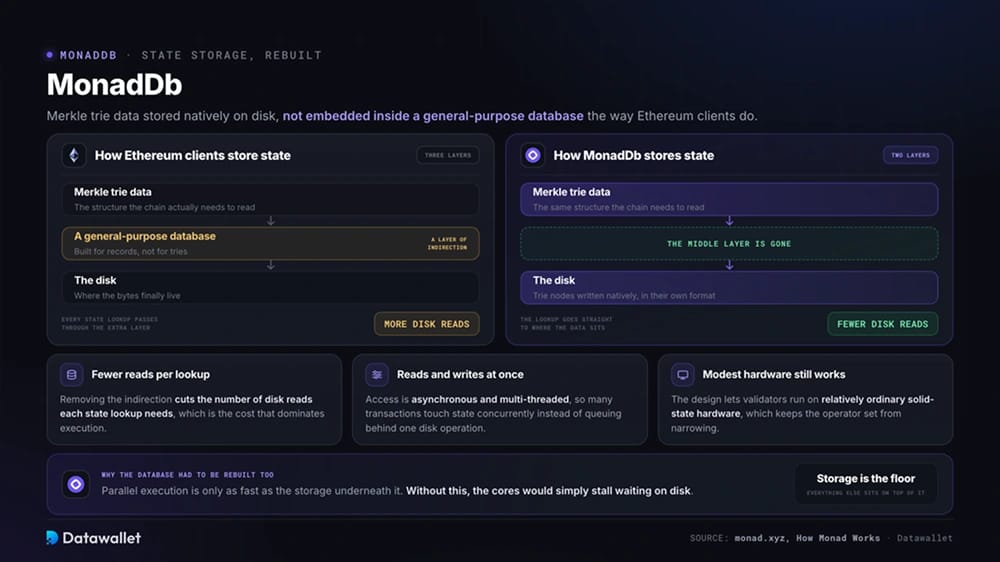
MonadDb es una base de datos de estado personalizada que almacena los datos del árbol de Merkle de forma nativa en disco, en lugar de incrustarlos dentro de una base de datos de uso general, como hacen los clientes de Ethereum. Eliminar esa capa de indirección reduce el número de lecturas de disco necesarias para cada consulta de estado.
La base de datos admite acceso asíncrono y multihilo, por lo que muchas transacciones pueden leer y escribir el estado de forma simultánea sin hacer cola detrás de una única operación de disco. De lo contrario, la ejecución en paralelo se detendría por el almacenamiento, y el diseño permite que los validadores funcionen con hardware de estado sólido relativamente modesto.
Tokenomics y suministro de MON
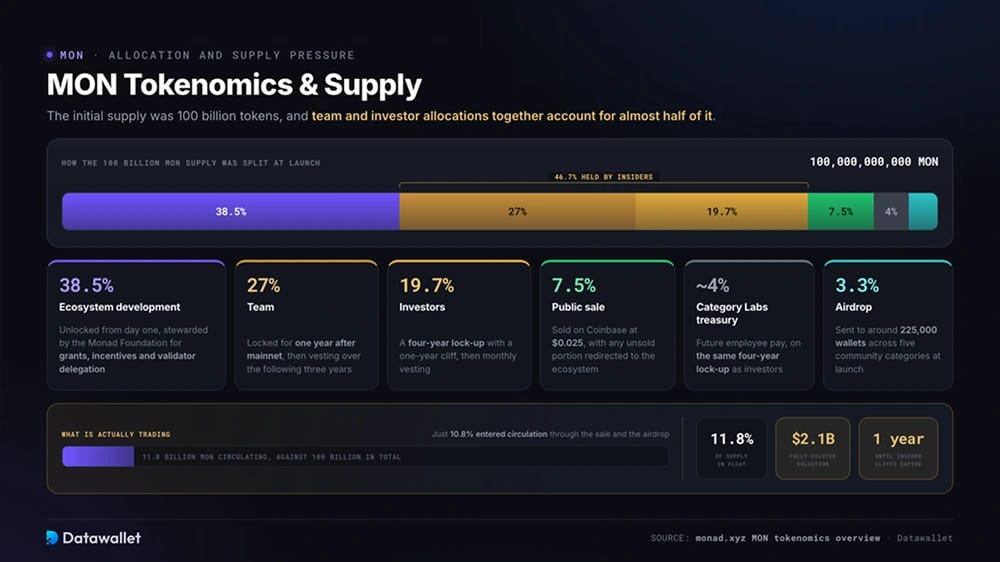
MON es el activo nativo de Monad y se utiliza para pagar las comisiones de transacción y para hacer stake con los validadores que protegen la red. El suministro inicial en el lanzamiento de la mainnet fue de 100.000 millones de tokens. Algo menos de la mitad se desbloqueó el primer día, aunque solo el 10,8 % entró en circulación a través de la venta y el airdrop.
Asignación de tokens
Monad publicó su distribución completa antes del lanzamiento, y el reparto recibió críticas de parte de la comunidad por el tamaño de las participaciones de los insiders. Los tokens del equipo y de los inversores suman casi la mitad del suministro, según el resumen oficial de tokenomics.
El suministro de 100.000 millones de MON se reparte así:
- Desarrollo del ecosistema: 38,5 %, desbloqueado desde el primer día y gestionado por la Monad Foundation para subvenciones, incentivos y delegación a validadores.
- Equipo: 27 %, asignado a miembros de Monad Foundation y Category Labs, bloqueado durante un año tras el mainnet y con liberación gradual durante los tres años siguientes.
- Inversores: 19,7 %, que corresponde a rondas de capital riesgo anteriores, sujeto a un bloqueo de cuatro años con un año de carencia y liberación mensual a partir de entonces.
- Venta pública: 7,5 %, vendida a través de Coinbase a 0,025 $ por token, y la parte no vendida se destina al desarrollo del ecosistema.
- Tesorería de Category Labs: aproximadamente el 4 %, reservado para la futura remuneración de empleados bajo el mismo bloqueo de cuatro años que los inversores.
- Airdrop: 3,3 %, distribuido a unos 225.000 wallets elegibles de cinco categorías de la comunidad en el lanzamiento.
Utilidad y presión de la oferta
La demanda de MON proviene de las comisiones de gas, el staking y, con el tiempo, la participación en la gobernanza, mientras que su oferta crece mediante el vesting y las recompensas de los validadores. Con comisiones que actualmente cuestan una fracción de céntimo, el uso de la red genera muy poca compra estructural, así que el token cotiza sobre todo en función de las expectativas.
El excedente de tokens por desbloquear es la característica definitoria de la estructura de mercado de MON. Solo circulan unos 11.800 millones tokens frente a un total de 100.000 millones, lo que mantiene la valoración totalmente diluida (FDV, el valor de mercado si todos los tokens estuvieran desbloqueados) cerca de 2.100 millones de dólares incluso con precios deprimidos. Los periodos de bloqueo (cliffs) del equipo y de los inversores terminan un año después del mainnet, lo que abre un largo periodo de varios años de desbloqueos programados que el mercado lleva descontando desde el primer día.
La venta de MON en Coinbase y el airdrop
La venta pública de Monad fue la primera gran prueba de la plataforma regulada de lanzamiento de tokens de Coinbase, con una oferta de 7.500 millones MON a 0,025 $ entre el 17 y el 22 de noviembre de 2025, con pujas limitadas entre 100 $ y 100.000 $. Un algoritmo de asignación favoreció los compromisos más pequeños para repartir la distribución de forma amplia.
La venta estuvo a punto de tropezar. Llegaron unos 43 millones de dólares en la primera media hora, y después la demanda se estancó tan bruscamente que la oferta quedó por debajo de la mitad suscrita tras el primer día, lo que llevó al cofundador Keone Hon a tranquilizar públicamente sobre la estrategia. Un repunte tardío cambió el panorama y la venta cerró con sobresuscripción en 269 millones de dólares procedentes de 85.820 participantes de 70 países, por encima del objetivo de 187 millones de dólares.
Junto con la venta, unos 3.300 millones de MON se destinaron a miembros de la comunidad mediante un airdrop dirigido a usuarios de testnet, participantes del ecosistema y otros primeros colaboradores, una de las mayores distribuciones entre los airdrops de criptomonedas recientes. Ambos grupos se desbloquearon de inmediato cuando se lanzó la mainnet el 24 de noviembre de 2025.
Monad desde su lanzamiento: ¿merece la pena comprarlo o es un fracaso?
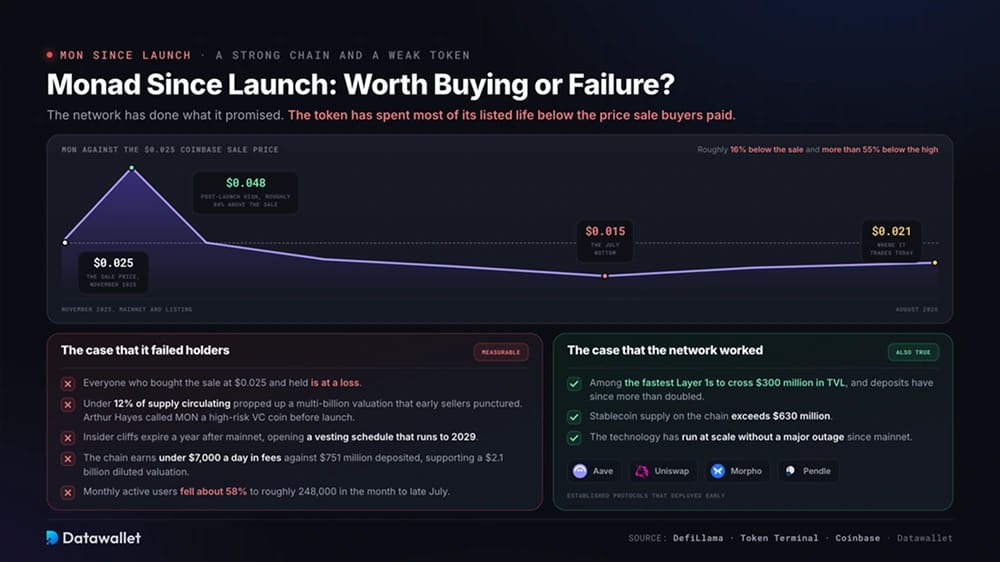
Las primeras horas de MON lo favorecieron. El token subió aproximadamente un 80 % por encima del precio de venta, hasta unos 0,048 $, y llevó brevemente su valoración totalmente diluida cerca de 4.700 millones de dólares. En una semana la ganancia se evaporó y MON cayó por debajo de 0,025 $, lo que dejó a los compradores de la venta con pérdidas días después de la asignación.
La caída continuó durante el primer semestre del año y tocó fondo cerca de 0,015 $ en julio. Con un precio actual de en torno a 0,021 $, MON se sitúa aproximadamente un 16 % por debajo de su precio de venta en Coinbase y más de un 55 % por debajo de su máximo posterior al lanzamiento.
Los argumentos de que MON ha fallado a sus titulares hasta ahora se basan en puntos medibles:
- Precio frente a la venta: todos los que compraron en la ICO a 0,025 $ y mantuvieron sus tokens están en pérdidas, y el token ha pasado la mayor parte de su vida cotizada por debajo de ese nivel.
- La trampa del bajo float y la FDV alta: con menos del 12 % del suministro en circulación, una liquidez escasa sostuvo una valoración implícita de varios miles de millones de dólares que los primeros vendedores pincharon rápidamente, un patrón que Arthur Hayes señaló públicamente antes del lanzamiento al calificar MON de VC coin de alto riesgo.
- Desbloqueos próximos: los cliffs del equipo y de los inversores vencen un año después de la mainnet, con lo que comienza un calendario de vesting que se extiende hasta 2029 y añade una oferta vendedora persistente.
- Ingresos mínimos por comisiones: Actualmente la cadena obtiene menos de 7.000 $ diarios en comisiones frente a 751 millones de dólares en TVL, según DefiLlama, un ritmo anualizado de apenas unos millones que respalda una FDV de 2.100 millones de dólares.
- Menor participación: los usuarios activos mensuales cayeron alrededor de un 58 % hasta aproximadamente 248.000 en el mes hasta finales de julio, según Token Terminal, lo que sugiere una actividad impulsada por incentivos más que una demanda estable.
El contrapeso es que la red, a diferencia del token, ha funcionado. Monad fue una de las Layer 1s más rápidas en superar 300 millones de dólares en TVL, los depósitos se han más que duplicado desde entonces, la oferta de stablecoin supera 630 millones de dólares y protocolos consolidados como Aave, Uniswap, Morpho y Pendle se desplegaron desde el principio. La tecnología ha funcionado a escala sin una caída importante.
Comprar MON hoy es apostar a que los ingresos por comisiones y el uso orgánico alcancen a la valoración antes de que la presión de los desbloqueos la supere. Lanzamientos comparables con poco flotante aconsejan cautela, y nada de esto es asesoramiento financiero. Con comisiones de menos de un céntimo, incluso un uso intenso genera poca demanda directa del token, el problema estructural que debe resolverse para justificar un precio más alto.
Estadísticas de la cadena Monad
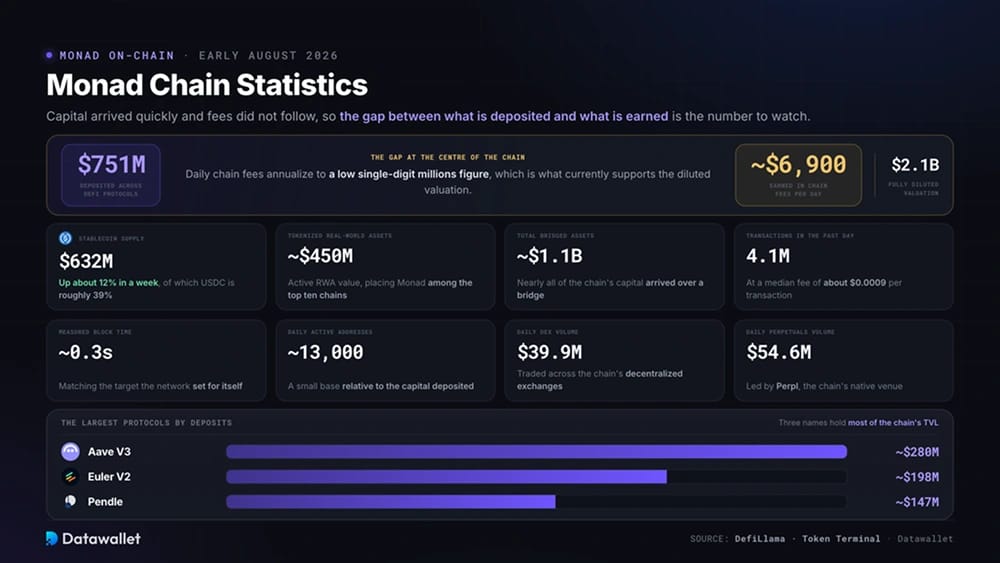
Los datos de la red ofrecen la imagen más clara de la situación de Monad, y la diferencia entre el capital depositado y los ingresos obtenidos es la cifra que hay que vigilar. Las cifras siguientes proceden de DefiLlama y Token Terminal a principios de agosto de 2026.
Estas son algunas estadísticas clave de la red Monad:
- TVL de DeFi: 751 millones de dólares depositados en mercados de préstamos, exchanges y productos de rendimiento, además de unos 1.100 millones de dólares en activos totales transferidos mediante bridge a la cadena.
- Stablecoins: 632 millones de dólares de oferta de stablecoins, con una subida de alrededor del 12 % en una semana y como parte de un crecimiento más amplio de las stablecoins, del cual USDC supone aproximadamente el 39 %.
- Activos del mundo real: Alrededor de 450 millones de dólares en valor activo de RWA tokenizados, lo que sitúa a Monad entre las diez principales cadenas por actividad de tokenización.
- Rendimiento de procesamiento: unas 4,1 millones transacciones en el último día, con una comisión mediana cercana a 0,0009 $ y tiempos de bloque medidos de casi 0,3 segundos.
- Actividad: Aproximadamente 13.000 direcciones activas diarias, 39,9 millones de dólares de volumen diario en DEX y 54,6 millones de dólares de volumen diario de perpetuos, liderado por el mercado nativo Perpl.
- Ingresos: aproximadamente 6.900 $ diarios en comisiones de la cadena, lo que anualizado equivale a una cifra de pocos millones frente a un FDV de 2.100 millones de dólares.
- Mayores protocolos: Aave V3 con cerca de 280 millones de dólares en depósitos, Euler V2 con unos 198 millones de dólares y Pendle con aproximadamente 147 millones de dólares.
Cómo usar Monad
Acceder a Monad funciona como en cualquier red EVM, ya que la cadena reutiliza el formato de direcciones, los wallets y los estándares de firma de Ethereum.
Sigue estos pasos para empezar a usar Monad:
- Prepara un wallet: Usa un wallet EVM de autocustodia, como MetaMask o Rabby, y protege tu seed phrase sin conexión antes de tocar ningún fondo.
- Añade la red: configura los datos RPC de Monad en tu wallet siguiendo nuestra guía sobre cómo añadir Monad a MetaMask para obtener el ID de cadena y los endpoints correctos.
- Fondea la wallet: mueve activos desde otra cadena mediante un bridge cross-chain, o retira MON directamente desde un exchange que admita la red.
- Conserva MON para el gas: mantén un pequeño saldo de MON para las comisiones de transacción; recuerda que una transacción típica cuesta bastante menos de un céntimo.
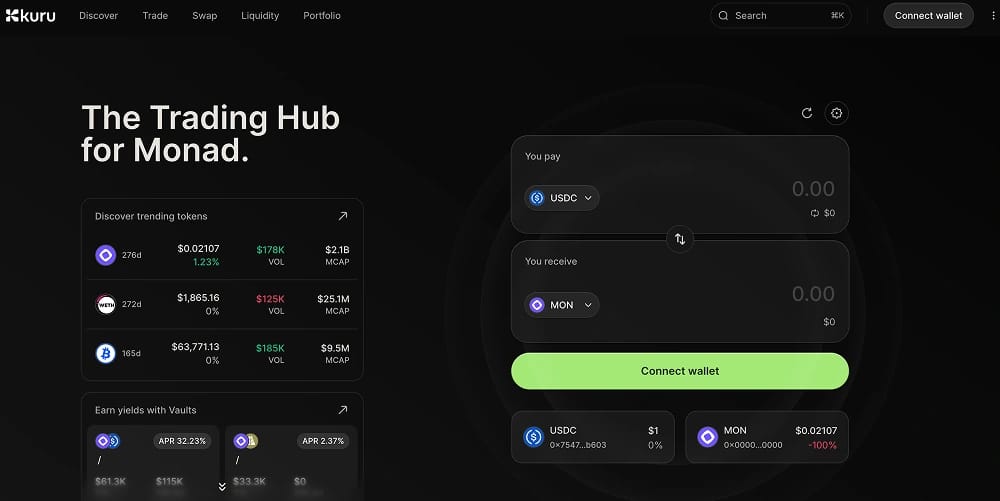
- Prueba una aplicación: haz swap en Uniswap, presta en Aave o explora protocolos nativos como Kuru y Perpl, verificando antes cada dirección de contrato a través de canales oficiales.
- Haz staking si quieres: Delega MON en un validador para obtener recompensas de staking, y revisa las comisiones y el historial de rendimiento antes de comprometerte.
- Sigue tus posiciones: supervisa los saldos mediante un explorador de bloques de Monad y trata los nuevos protocolos nativos como de mayor riesgo que los despliegues auditados durante mucho tiempo.
¿Es seguro Monad?
La capa base de Monad ha aguantado meses de funcionamiento en directo y gestiona millones de transacciones diarias sin fallos de consenso. El cliente pasó por un largo periodo de testnet público antes del lanzamiento, y los requisitos para el validador se mantienen en hardware de consumo para fomentar un conjunto distribuido de operadores.
La seguridad en la capa de aplicación es una cuestión distinta. La mayoría de los protocolos nativos de Monad son jóvenes, sus contratos tienen historiales de auditoría más cortos que los equivalentes de Ethereum y los programas de incentivos pueden atraer capital más rápido de lo que avanza la revisión de seguridad. Los usuarios deberían dimensionar sus posiciones en consecuencia.
Los riesgos principales incluyen:
- Presión por desbloqueo de tokens: El vesting de las asignaciones del equipo y de los inversores se prolonga durante años, y los desbloqueos programados han precedido históricamente a episodios de volatilidad en tokens comparables.
- Pocos ingresos por comisiones: la actividad del ecosistema depende de los incentivos, por lo que el fin de los programas de recompensas podría reducir rápidamente el TVL y los usuarios.
- Conjunto de validadores joven: el número de validadores activos es menor que en las redes maduras, lo que concentra la influencia mientras madura la descentralización.
- Exposición a contratos inteligentes: los protocolos nativos nuevos conllevan un mayor riesgo de ataques que despliegues ya probados como Aave o Uniswap.
- Dependencia de los bridge: la mayor parte del capital llegó a través de bridges cross-chain, una categoría responsable de algunos de los mayores hackeos históricos del sector cripto.
- Competencia: Solana, los rollups de Ethereum y otras cadenas rivales de alto rendimiento compiten por los mismos desarrolladores, la misma liquidez y los mismos usuarios.
- Incertidumbre regulatoria: las normas sobre tokens de capa 1 y staking siguen sin estar definidas en varias jurisdicciones importantes.
Fundadores de Monad
Monad fue fundada en 2022 por Keone Hon, James Hunsaker y Eunice Giarta. Hon pasó ocho años en la firma de trading de alta frecuencia Jump Trading, donde construyó sistemas de trading de baja latencia y más tarde trabajó en la división cripto de la firma junto a Hunsaker. Esa trayectoria marcó la tesis central de Monad: la EVM necesitaba un motor de ejecución construido con estándares de infraestructura de trading.
Hunsaker es el responsable técnico, mientras que Giarta, cuya trayectoria incluye Broadway Technology y Shutterstock, dirige las operaciones. En diciembre de 2024 la empresa original se dividió en dos entidades. Hon y Giarta se incorporaron a la nueva Monad Foundation para impulsar el crecimiento y la gobernanza del ecosistema, mientras que Hunsaker dirige ahora Category Labs, la empresa de ingeniería rebautizada, como CEO.
El historial de financiación muestra una fuerte convicción por parte del capital riesgo. Dragonfly lideró una ronda semilla de 19 millones de dólares a principios de 2023, tras rondas más pequeñas de preseed y semilla, y después Paradigm lideró la ronda de 225 millones de dólares con una valoración de aproximadamente 3.000 millones de dólares, junto con Electric Capital, Coinbase Ventures y Greenoaks.
Conclusiones
Monad cumplió su promesa técnica central. Una EVM paralela construida desde cero funciona ya en producción con un rendimiento que Ethereum no puede igualar, y la rapidez con la que Aave, Uniswap, emisores de stablecoin y plataformas de RWA se desplegaron demuestra una demanda real de los desarrolladores por esa combinación.
El token es más difícil de defender. MON ha cotizado por debajo de su precio de venta durante la mayor parte de su historial en bolsa, los ingresos por comisiones siguen siendo mínimos en relación con una valoración diluida de miles de millones de dólares y quedan por delante años de desbloqueos para los insiders. Las cadenas sólidas y los tokens débiles pueden coexistir durante mucho tiempo, y Monad es actualmente el ejemplo más claro de esa división.
Quien esté valorando la red debería tratar ambas cuestiones por separado. Desarrollar en Monad o usar sus aplicaciones DeFi conlleva los riesgos habituales de una cadena joven, mientras que mantener MON añade un lastre por el lado de la oferta que solo un crecimiento orgánico sostenido de las comisiones puede compensar.