







Обзор perps и спот торговли в криптовалюте
Спот торговля означает покупку или продажу криптовалюты напрямую по текущей рыночной цене. Если трейдер покупает BTC на споте, он владеет активом и может хранить его, переводить или продавать позже. Это делает спот торговлю более простой, основанной на праве собственности и, как правило, более понятной для новичков.
Бессрочные фьючерсы, или perps, представляют собой производные контракты, которые отслеживают цену актива, не требуя от трейдеров владения базовой криптовалютой. В отличие от традиционных фьючерсов, они не истекают, поэтому позиции могут оставаться открытыми до тех пор, пока выполняются требования к марже. Трейдеры используют perps для спекуляций, хеджирования или получения экспозиции с кредитным плечом.
Ключевое различие заключается в экспозиции. Спот трейдеры обменивают один актив на другой, в то время как трейдеры perps открывают контракты на основе ожидаемого движения цен. Perps также используют выплаты по финансированию между лонгами и шортами, чтобы удерживать цены контрактов близко к спот ценам, создавая дополнительный уровень затрат или дохода.
На практике perps доминируют в торговой активности с криптовалютой. CoinGlass сообщил, что в первом квартале 2026 года объем спот торговли криптовалютой составил около $1,94 трлн, в то время как объем деривативов достиг примерно $18,63 трлн, что делает деривативы примерно в 9,6 раза больше спота. Это показывает, насколько сильно активные трейдеры отдают предпочтение рынкам контрактов с кредитным плечом.
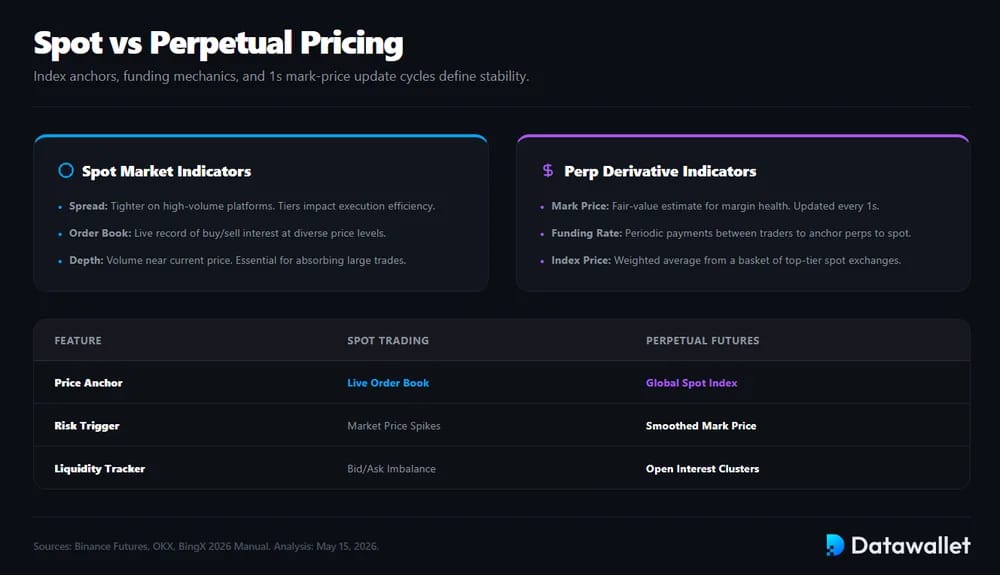
Механизмы ценообразования в perps и спот торговле
Ценообразование работает по-разному на спот и бессрочных рынках, потому что спот отражает прямую биржевую активность, в то время как perps опираются на управляемые биржей индексы, индексные цены и системы финансирования.
Ценообразование на спот торговле
На спотовых биржах, таких как Binance, Coinbase, OKX и Kraken, цены формируются на основе реальных стаканов заявок, где покупатели и продавцы размещают заявки на покупку, продажу, рыночные ордера и лимитные ордера. Binance описывает стакан заявок как список ордеров на покупку и продажу торговой пары в реальном времени.
Ключевые ценовые индикаторы на спотовых рынках включают:
- Bid Price: Самая высокая цена, которую покупатели предлагают на бирже в данный момент, отражающая мгновенный спрос и помогающая трейдерам оценить, по какой цене может исполниться ордер на продажу.
- Ask Price: Самая низкая цена, которую продавцы принимают в данный момент, отражающая доступное предложение и показывающая, сколько покупатели могут заплатить за быстрое исполнение.
- Spread: Разница между ценами bid и ask, которая обычно меньше на биржах с высоким объемом торгов и шире, когда ликвидность фрагментирована или невелика.
- Стакан заявок: Актуальный биржевой учет открытых ордеров на покупку и продажу, упорядоченных по уровню цен, доступному объему и глубине рынка.
- Рыночные ордера: Ордера, которые исполняются немедленно за счет доступной ликвидности биржи, что иногда приводит к проскальзывание, если глубина стакана заявок слишком мала.
- Лимитный ордер: Ордера, размещенные по выбранной цене, добавляющие ликвидность в стакан заявок биржи до тех пор, пока они не будут сопоставлены, отменены или оставлены неисполненными.
- Глубина ликвидности: Доступный объем вблизи текущих цен, помогающий определить, насколько легко могут исполняться крупные спотовые сделки без движения рынка.
Ценообразование бессрочных фьючерсов
На деривативных биржах, таких как Binance Futures, OKX, Bybit, Coinbase Advanced и dYdX, цены бессрочных контрактов отслеживают спотовые рынки с помощью индексных цен, цен маркировки и регулярных выплат фандинга. Coinbase объясняет, что фандинг помогает удерживать бессрочные фьючерсы близко к базовой спотовой индексной цене.
Ключевые ценовые индикаторы на рынках бессрочных контрактов включают:
- Индексная цена: Референсная цена, сформированная на основе данных спотовых бирж, снижающая зависимость от одной платформы и помогающая бессрочным контрактам отслеживать более широкий рынок.
- Цена маркировки: Оценка справедливой стоимости, используемая биржами для маржа и расчеты liquidation, помогающая снизить несправедливые liquidation в условиях кратковременной волатильности.
- Last Price: Цена последней сделки с perp на бирже, полезная для отслеживания исполнения, но менее надежная для оценки рисков liquidation.
- Funding rate: Регулярный платеж между трейдерами с длинными и короткими позициями, предназначенный для приближения цен бессрочных контрактов к базовому спотовому рынку.
- Индекс премии: Разница между ценой контракта и индексной ценой, часто используемая такими биржами, как OKX и Bybit при расчете фандинга.
- Open interest: Общая стоимость активных бессрочных контрактов на бирже, отражающая участие рынка и потенциальное давление, обусловленное кредитное плечо.
- Зоны ликвидности: Цены бессрочных контрактов часто движутся в сторону областей с плотной ликвидностью с кредитное плечо или скоплениями стоп-лоссов, которые трейдеры могут визуализировать с помощью таких инструментов, как тепловая карта liquidation Bitcoin.
Комиссии за торговля: бессрочные контракты против спота
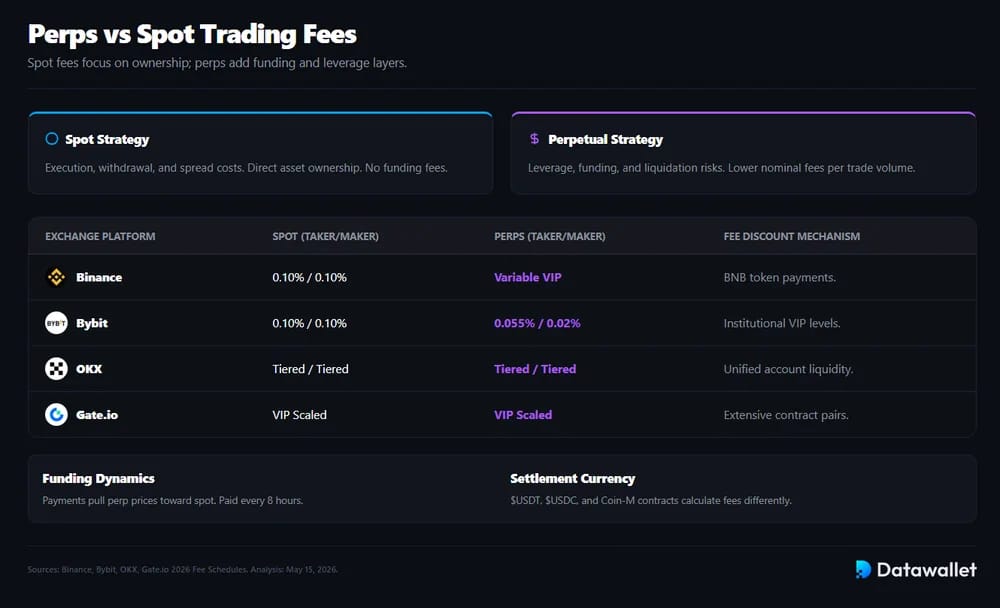
Комиссии за криптовалютные торговля различаются, поскольку спотовые трейдеры платят в основном за биржевые издержки и переводы, в то время как трейдеры бессрочных контрактов также сталкиваются с затратами на контракты, выплатами фандинга и расходами, связанными с кредитное плечо.
Комиссии за спотовую торговлю
Комиссии за спотовые торговля обычно проще, так как трейдеры покупают или продают реальный актив, а затраты связаны с исполнением, спредами, выводом средств и биржевыми уровнями.
Распространенные типы комиссий за спотовые торговля включают:
- Maker: Лимитные ордера, добавляющие ликвидность, обычно облагаются комиссиями maker; в стандартном спотовом уровне Binance указана комиссия maker в размере 0,100%, которая снижается до 0,075% при оплате со скидкой в BNB.
- Taker: Рыночные ордера или мгновенно исполненные ордера уменьшают ликвидность; на Binance стандартная комиссия спотового taker составляет 0,100%, в то время как Bybit указывает 0,1% для спотовых taker, не являющихся VIP.
- Spread Costs: Некоторые биржи и интерфейсы быстрой покупки включают спред между котируемыми ценами покупки и продажи, из-за чего эффективная стоимость оказывается выше видимой комиссии.
- Уровни объема: Биржи часто снижают спотовые комиссии для трейдеров с большим объемом; Coinbase Advanced основывает уровни комиссий на общем объеме торговля в USD за последние 30 дней.
- Скидки на токены: Некоторые платформы предлагают снижение комиссий за владение токенами биржи; Binance показывает уменьшенные комиссии спотового maker и taker, когда пользователи платят в BNB.
- Комиссии за вывод средств: Перемещение криптовалюты из биржевой кошелёк на внешний кошелёк может повлечь сетевые или платформенные комиссии за вывод средств, которые отделены от самой комиссии за торговля.
- Фиатные комиссии: Покупки с банковских карт, Instant Buy или конвертация фиата могут иметь другую стоимость по сравнению со стаканами заявок биржи, особенно на розничных интерфейсах.
Комиссии за бессрочные контракты
Комиссии за торговлю perp более сложны, так как каждая позиция может включать в себя сборы за исполнение, выплаты по финансированию, затраты на leverage и возможные расходы, связанные с liquidation.
Распространенные типы комиссий по бессрочным фьючерсам включают в себя:
- Комиссии мейкера (Maker Fees): Ожидающие лимитные ордера, которые добавляют ликвидность, обычно оплачиваются по более низким ставкам; Bybit указывает комиссию мейкера 0,02% для торговли бессрочными контрактами и фьючерсами для не-VIP пользователей.
- Комиссии тейкера (Taker Fees): Рыночные ордера забирают ликвидность и часто стоят дороже; Coinbase заявляет о бессрочных фьючерсах с комиссией мейкера 0% и комиссией тейкера 0,03%.
- Комиссии за финансирование (Funding Fees): В perps используются выплаты по финансированию между лонгами и шортами для поддержания соответствия контрактов спот-ценам, поэтому расходы на удержание могут меняться в зависимости от рыночного направления.
- Комиссии за позицию (Position Fees): Биржи могут взимать плату при открытии и закрытии контракта; Binance объясняет комиссии за фьючерсную торговлю как стоимость позиции, умноженную на применимую ставку комиссии.
- VIP-скидки (VIP Discounts): Трейдеры деривативов с большими объемами часто получают более низкие комиссии мейкера и тейкера, что делает статус уровня комиссии более важным для активных стратегий perp.
- Расходы на liquidation: Когда маржа становится недостаточной, биржа может автоматически закрыть позицию, создавая реализованные убытки и возможные дополнительные расходы, связанные с liquidation.
- Валюта расчетов (Settlement Currency): USDT-маржинальные, USDC-маржинальные и coin-маржинальные контракты могут рассчитывать комиссии по-разному, в зависимости от того, номинирована ли условная стоимость в стейблкоинах или криптовалюте.
- Комиссии DeFi (DeFi Fees): Протоколы децентрализованных perp могут взимать комиссии мейкера-тейкера плюс затраты на блокчейн gas или расходы протокола; Hyperliquid использует модель мейкера-тейкера для торговых комиссий.
Использование leverage в perps по сравнению со спот-торговлей
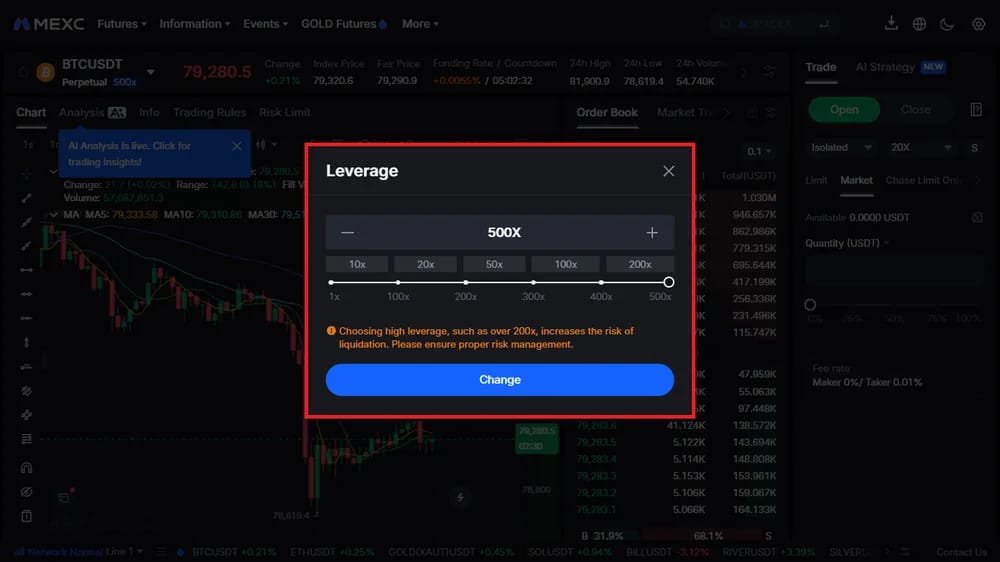
Спот-торговля обычно ведется без использования leverage, однако некоторые биржи предлагают спот-маржу для квалифицированных пользователей. Kraken сообщает, что margin-торговля использует существующую криптовалюту в качестве залога и поддерживает до 10x leverage по выбранным активам, хотя трейдеры по-прежнему работают с базовыми активами и заемными средствами.
Бессрочные фьючерсы созданы вокруг leverage, поэтому лимиты часто намного выше и варьируются в зависимости от биржи, пары и уровня риска. MEXC рекламирует до 500x фьючерсного leverage, в то время как Bitget указывает до 125x или 150x по определенным парам, что делает риск liquidation центральным.
Регулирование бессрочных фьючерсов и спот-торговли
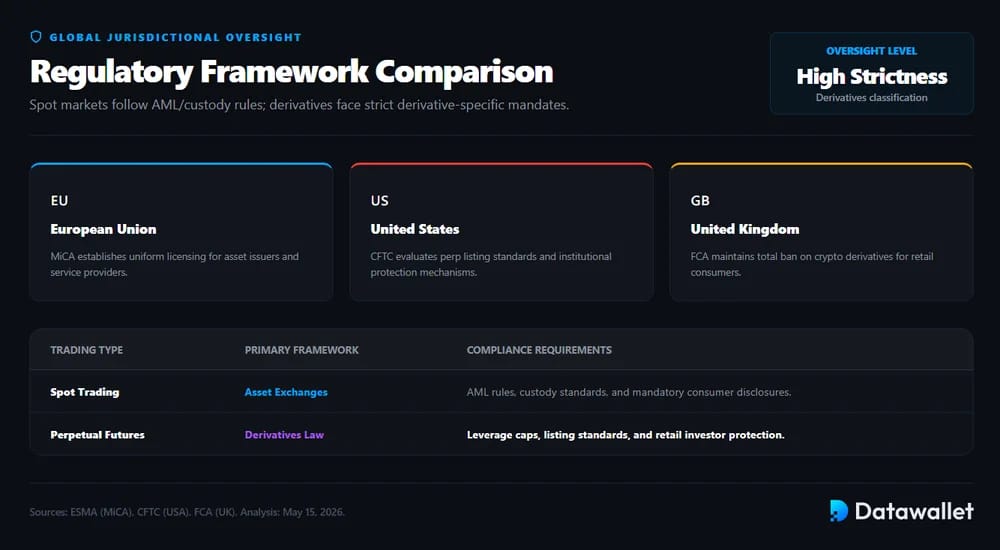
Спотовая криптоторговля все больше регулируется посредством лицензирования бирж, правил AML, стандартов кастодиального хранения и раскрытия информации для потребителей. В ЕС Европейское управление по ценным бумагам и рынкам осуществляет надзор за MiCA, которая создает единые правила для эмитентов криптоактивов и поставщиков услуг, еще не охваченных финансовым законодательством.
Бессрочные фьючерсы обычно сталкиваются с более строгим подходом, поскольку они являются деривативами, а не простой покупкой активов. В США Комиссия по торговле товарными фьючерсами запросила публичные комментарии по бессрочным контрактам в 2025 году, что отражает растущий институциональный интерес, а также нерешенные вопросы вокруг стандартов листинга, leverage и защиты инвесторов.
Великобритания придерживается более ограничительного подхода в отношении розничных пользователей. Управление по финансовому регулированию и надзору запретило продажу криптодеривативов и биржевых нот, привязанных к определенным криптоактивам, розничным потребителям с января 2021 года, аргументируя это тем, что розничные клиенты не могут надежно оценить их стоимость и риски.
В Азии правила сильно различаются. Monetary Authority of Singapore предложила регулировать деривативы на платежные токены, торгуемые на одобренных биржах, одновременно ужесточая требования к услугам цифровых токенов. В целом, спот-рынки часто регулируются в рамках платформ криптоуслуг, в то время как perps могут попадать под режимы ценных бумаг, фьючерсов или деривативов.
Риски в бессрочных фьючерсах по сравнению со спот-торговлей
Как спот-, так и perp-торговля подвергают пользователей рискам криптоволатильности, но профиль риска резко меняется при добавлении права собственности, leverage, финансирования, регулирования и механики liquidation.
Риски спот-торговли
Спот-торговля позволяет избежать liquidation от leverage, но она по-прежнему несет серьезный риск падения стоимости, поскольку трейдеры напрямую владеют активами, цены которых могут рухнуть из-за рыночного стресса, регулирования или краха проекта.
Ключевые риски спот-торговли включают в себя:
- Крах рынка: Основные активы, такие как BTC и ETH, могут резко упасть во время панических событий, в то время как более мелкие альткоины могут рухнуть быстрее, когда исчезает ликвидность или меняются настроения.
- Крах альткоинов: токен OM от MANTRA, по сообщениям, потерял более 90% стоимости в апреле 2025 года, упав с более чем 6 долларов до менее чем 0,50 доллара всего за несколько часов, что наглядно демонстрирует, как быстро спот-активы могут обесцениваться.
- Сбой протокола: крах LUNA и UST от Terra в 2022 году стер около 40 миллиардов долларов стоимости инвесторов, несмотря на то, что многие держатели вообще не использовали leverage.
- Регуляторный доступ: Сейл-трейдеры могут внезапно потерять доступ к активам, если биржи проводят делистинг токенов по соображениям комплаенса, как это было, когда Coinbase ограничила не соответствующие требованиям stablecoins в ЕЭЗ в рамках MiCA.
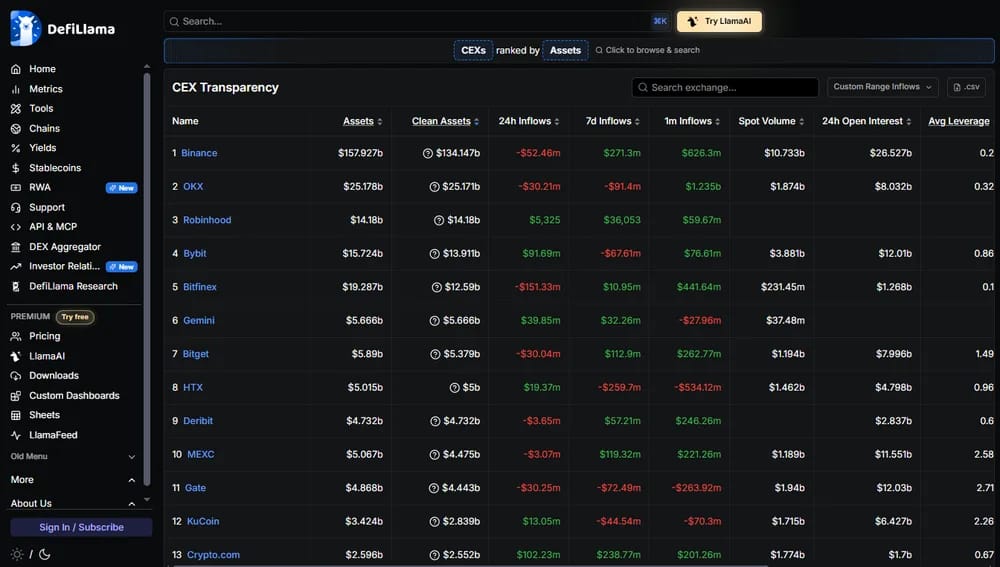
- Риск биржи: Хранение spot активов на централизованных биржах создает риск кастодиального хранения, при котором вывод средств, листинги или доступ к торговле могут быть затронуты сбоями платформы, юридическими действиями или операционными заморозками. Всегда проверяйте наличие proof-of-reserves.
- Liquidity Gaps: Токены с низким объемом торгов могут показывать вводящие в заблуждение цены в спокойные периоды рынка, а затем резко падать, когда продавцы перегружают доступные заявки и покупатели исчезают.
Риски бессрочных фьючерсов
Бессрочные фьючерсы добавляют leverage, требования к марже, выплаты финансирования и принудительную liquidation, поэтому даже небольшие движения рынка могут создавать огромные убытки по сравнению со spot позициями без кредитного плеча.
Ключевые риски бессрочных фьючерсов включают:
- Риск ликвидации: При 50-кратном leverage трейдеры вносят около 2% стоимости позиции в качестве маржи, а это значит, что небольшое неблагоприятное движение может уничтожить позицию до ручного выхода.
- Маржин-коллы: Bybit объясняет, что liquidation запускается, когда нереализованные убытки опускают маржу позиции ниже требуемой поддерживающей маржи, что делает управление обеспечением критически важным.
- Mark Price Risk: Биржи часто проводят liquidation на основе mark price, а не последней цены сделки, поэтому внезапное движение индекса может закрыть позицию даже тогда, когда видимый график кажется безопасным.
- Расходы на финансирование: Выплаты финансирования могут со временем уменьшать маржу позиции; Bybit отмечает, что неоплаченные комиссии за финансирование могут приблизить цены ликвидации к марковой цене.
- Cascade Events: При большом скоплении позиций принудительные liquidation могут ускорить движение цен, так как биржи автоматически закрывают позиции, превращая обычную коррекцию в более быстрый каскад ликвидаций.
- Иллюзия кредитного плеча: Депозит маржи в 1000 долларов может контролировать гораздо большую позицию, но убытки рассчитываются по полному условному размеру, а не по небольшой сумме маржи.
- Правила платформы: Максимальный leverage, поддерживающая маржа, auto-deleveraging и правила страхового фонда различаются в зависимости от биржи, поэтому одна и та же сделка может нести разный риск ликвидации на разных платформах.
Сравнение perps и spot торговли на децентрализованных рынках
Децентрализованная торговля завоевывает позиции как на спотовых рынках, так и на рынке деривативов, поскольку маршрутизация ликвидности, более быстрые блокчейны и лучшие инструменты исполнения делают onchain торговлю более конкурентоспособной.
CoinGecko сообщил, что доля спотового рынка DEX удвоилась с 6,9% в январе 2024 года до 13,6% в январе 2026 года, в то время как объем спотовой торговли на DEX вырос с 95,86 млрд долларов до 231,29 млрд долларов.
Децентрализованная спотовая торговля
Децентрализованная спотовая торговля осуществляется через смарт-контракты, а не через централизованные стаканы заявок. Трейдеры подключают wallet, напрямую обменивают активы и сохраняют контроль над своими средствами на протяжении всей транзакции. Эта модель особенно полезна для низколиквидных токенов, недавно запущенных активов и пар stablecoin, которые могут появляться на DEXs раньше крупных централизованных бирж.
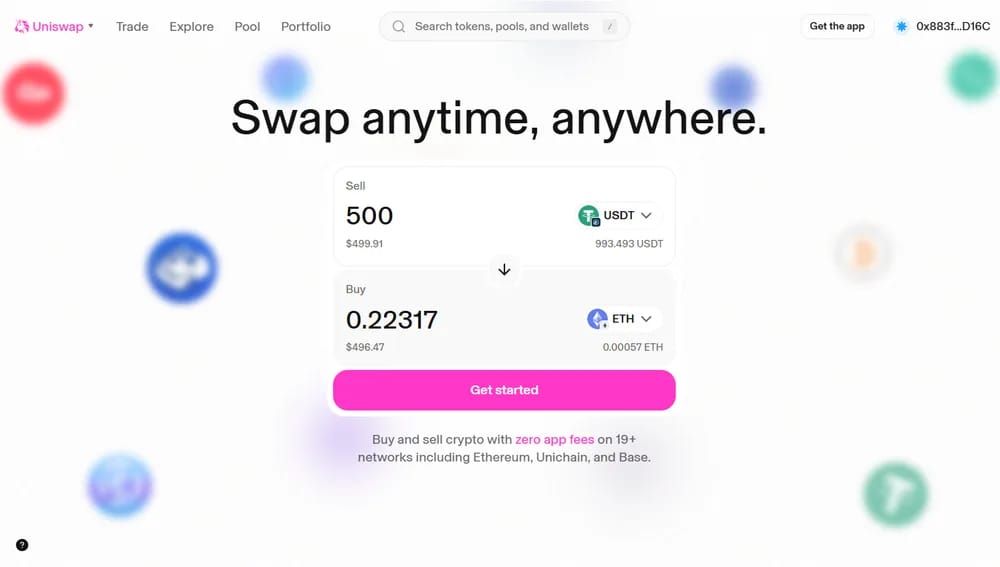
В сети Ethereum Uniswap остается одним из важнейших DEXs для onchain спотовой ликвидности, используя пулы автоматических маркет-мейкеров, а не традиционный механизм сопоставления ордеров биржи. На Solana Jupiter выступает в качестве агрегатора DEX, маршрутизируя сделки через такие протоколы, как Raydium, Orca, Lifinity и другие источники ликвидности для улучшения исполнения и уменьшения slippage.
Raydium также играет ключевую роль в экосистеме спотовой торговли Solana, поскольку обеспечивает ликвидность на основе AMM для множества маршрутизируемых сделок. CoinGecko сообщил, что ежемесячный спотовый объем Raydium достиг 88,56 млрд долларов в январе 2025 года, почти сравнявшись с показателем Uniswap в 88,92 млрд долларов за тот же месяц, что во многом обусловлено торговой активностью в сети Solana.
Децентрализованные бессрочные контракты
Децентрализованные бессрочные контракты привносят торговлю фьючерсного типа с кредитным плечом в onchain, однако их архитектура существенно различается. Некоторые протоколы используют пулы ликвидности и ценообразование по оракулам, тогда как более новые задействуют стаканы заявок, механизмы сопоставления и расчеты в сети для обеспечения более быстрого исполнения, более узких спредов и торгового опыта, приближенного к централизованным фьючерсным биржам.
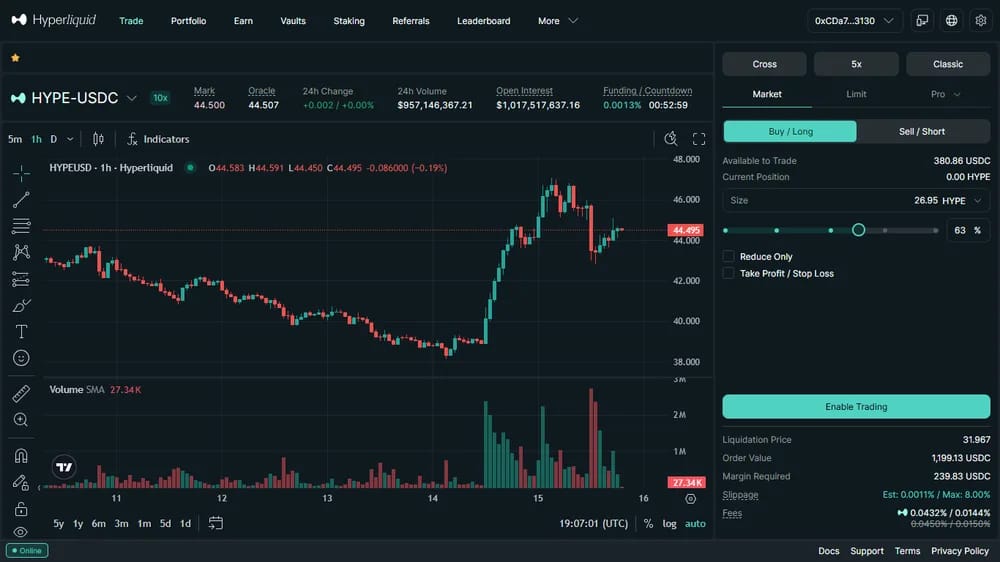
Hyperliquid стал одним из важнейших децентрализованных perps, используя модель стакана заявок, а не устаревшую структуру в стиле AMM. Oak Research сообщил, что недельный объем Hyperliquid вырос примерно с 13 млрд долларов в IV квартале 2024 года до в среднем 47 млрд долларов в I полугодии 2025 года, причем в течение одной недели показатель превысил 78 млрд долларов.
Это отличается от более ранних моделей DEX бессрочных контрактов, таких как dYdX и GMX, где пулы ликвидности, ценообразование по оракулам или гибридная инфраструктура играли более значительную роль. Эти модели по-прежнему могут обеспечивать прозрачность и самостоятельное хранение, но они могут сталкиваться с компромиссами в отношении ценового влияния, скорости исполнения и глубины ликвидности в периоды волатильности.
Децентрализованные perps также отвоевывают долю рынка у централизованных деривативов. В рыночном отчете за 2026 год, упомянутом на Binance Square, отмечалось, что соотношение объемов бессрочных контрактов на DEX и CEX достигло 11,7% по сравнению с 2,5% годом ранее, что демонстрирует стремительный рост DEX бессрочных контрактов.
Когда выбирать спот или бессрочные контракты
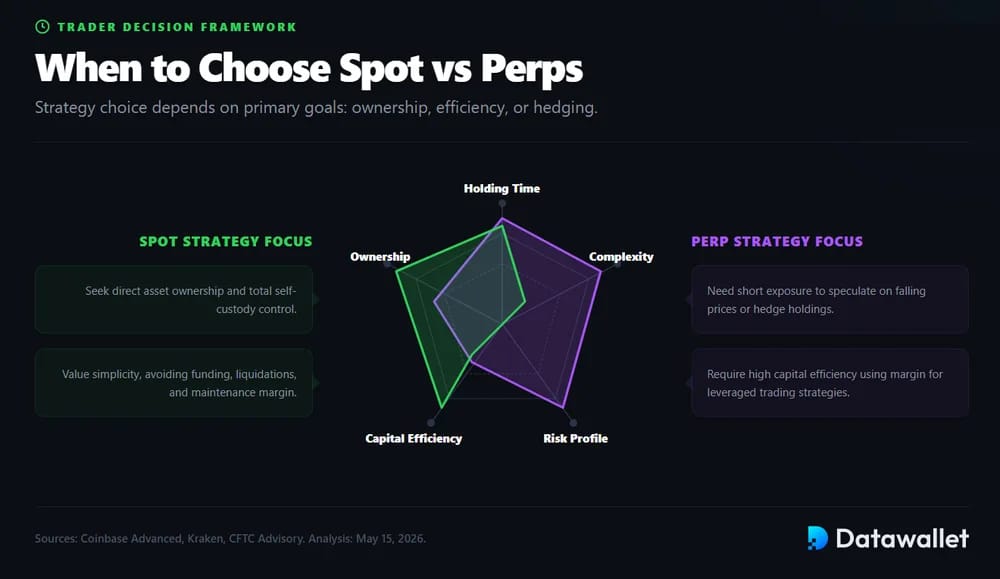
Выбор между спотом и бессрочными контрактами зависит от цели трейдера: владение активами, меньшая сложность, самостоятельное хранение, хеджирование, короткая позиция или эффективность капитала с кредитным плечом.
Используйте эту структуру принятия решений перед выбором рынка:
- Выбирайте спот для владения: спот лучше подходит, когда трейдеры хотят напрямую владеть BTC, ETH, стейблкоинами или альткоинами, поскольку позиция представляет собой реальный актив, а не производный контракт.
- Выбирайте спот для самостоятельного хранения: спот-активы можно вывести на личный кошелёк, что делает их более подходящими для пользователей, которым нужен прямой контроль, а не маржинальные балансы на бирже.
- Выбирайте спот для простоты: спот-торговля позволяет избежать funding rate, цен liquidation и поддерживающей маржи, что упрощает управление для новичков и долгосрочных держателей.
- Выбирайте спот для долгосрочного удержания: инвесторы, использующие Dollar-Cost усреднение или многолетнее накопление, обычно предпочитают спот, поскольку позиция не имеет срока действия и не может быть ликвидирована с помощью кредитного плеча.
- Выбирайте бессрочные контракты для короткой позиции: бессрочные фьючерсы позволяют трейдерам спекулировать на падении цен без заимствования базового актива или предварительной продажи спот-активов. Coinbase поясняет, что бессрочные контракты позволяют трейдерам спекулировать на ценах криптовалют без владения базовым активом.
- Выбирайте бессрочные контракты для хеджирования: трейдер, удерживающий спот ETH, может открыть короткий бессрочный контракт на ETH, чтобы снизить риски падения и при этом сохранить исходные токены в портфеле.
- Выбирайте бессрочные контракты для эффективности капитала: в бессрочных контрактах используется маржа, поэтому трейдеры могут контролировать более крупные позиции с меньшим объемом первоначального капитала; Kraken отмечает, что спот-маржа может достигать 10x по отдельным активам, в то время как платформы бессрочных контрактов часто предлагают более высокое кредитное плечо.
- Выбирайте бессрочные контракты для активной торговли: бессрочные контракты лучше подходят опытным трейдерам, которые внимательно следят за funding rates, open interest, уровнями liquidation и маржинальными требованиями на динамичных рынках. CFTC предупреждает пользователей о недопустимости инвестиций в фьючерсы на виртуальную валюту или стратегии, которые они не понимают.
Налоговые и бухгалтерские различия между спотом и бессрочными контрактами
Налогообложение во многом зависит от юрисдикции, но спот-криптовалюта обычно рассматривается как облагаемый налогом актив при продаже, обмене или трате. В США IRS рассматривает цифровые активы как имущество и заявляет, что налогоплательщикам может потребоваться отчитываться о приросте, убытках и доходе от операций с цифровыми активами.
Для спот-трейдеров учет обычно сосредоточен на базовой стоимости, дате приобретения, стоимости выбытия и комиссиях за транзакции. Продажа BTC за фиат, обмен ETH на другой токен или использование криптовалюты для оплаты товаров могут привести к возникновению облагаемого налогом прироста или убытка в зависимости от местных правил и записей трейдера.
Бессрочные контракты могут быть более сложными, поскольку трейдерам может потребоваться отслеживать реализованную прибыль и убытки, выплаты по funding rate, торговые комиссии, движение обеспечения и записи о расчетах по контрактам. В UK HMRC отмечает, что корпоративные деривативы на криптоактивы могут подпадать под правила о производных контрактах, что показывает, насколько подход может отличаться от прямого владения токенами.
Стандарты отчетности также становятся более формальными. Рамочная программа OECD по отчетности о криптоактивах призвана помочь налоговым органам получать информацию о транзакциях с криптоактивами через границы, что означает, что как спот-трейдеры, так и трейдеры деривативов должны ожидать большей отчетности от бирж, лучших аудиторских следов и более строгих требований к ведению учета.
Заключение
Спот-торговля и бессрочные фьючерсы служат разным целям. Спот предлагает прямое владение, более простые механизмы и потенциал самостоятельного хранения, в то время как бессрочные контракты обеспечивают экспозицию с кредитным плечом, шортинг, хеджирование и эффективность капитала без владения базовой криптовалютой.
Обратная сторона — риск. Спот-трейдеры в основном сталкиваются с рыночными, кастодиальными и специфичными для проекта рисками, в то время как трейдеры бессрочных контрактов также должны управлять liquidation, маржинальными требованиями и выплатами funding rate, которые поддерживают соответствие контрактов спотовым ценам.
Для большинства новичков спот является более понятной отправной точкой. Бессрочные контракты лучше подходят опытным трейдерам, которые понимают кредитное плечо, финансирование, определение размера позиций и правила бирж, прежде чем использовать деривативы на волатильных крипторынках.
