什么是美元奶昔理论?
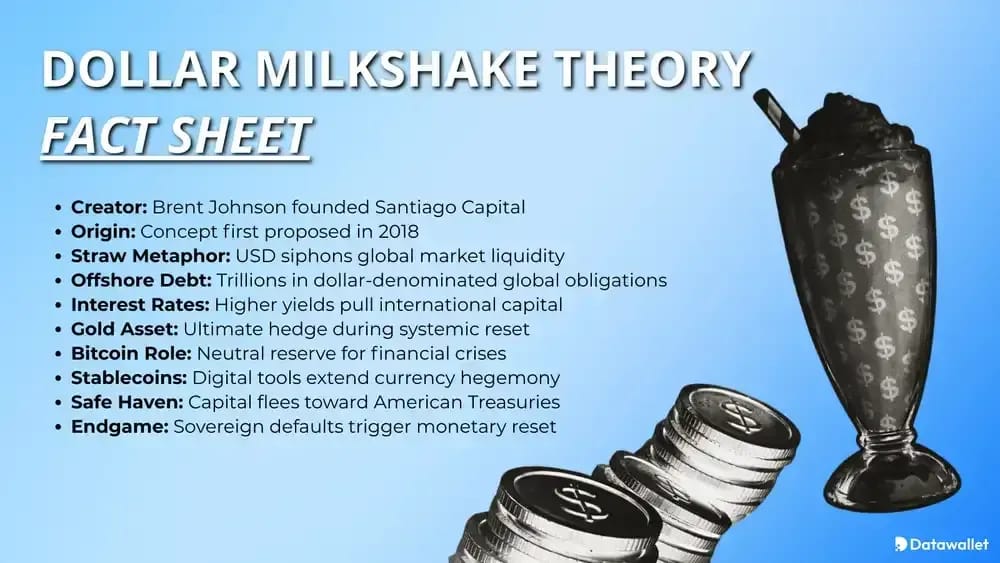
美元奶昔理论是 Santiago Capital 创始人 Brent Johnson 提出的一套宏观框架,它使用“奶昔”隐喻:全球流动性混合在一起,但在压力期间,美元充当了集中需求的吸管,赋予了美国异常强大的金融吸附力。
Johnson 表示,他在 2018 年 10 月左右的演讲中首次提出了这一概念,并于 2019 年 1 月的 MacroVoices 会议上进行了扩展。该理论将不断上升的美国利率和收紧的美元融资与自我强化的美元涨势联系在一起。
根据该理论,不断上升的美国利率、稀缺的离岸美元融资以及对国债的需求可能会首先从较弱的经济体中抽离流动性。其结果是美元走强、全球金融环境收紧,并给背负美元债务的国家或借款人带来压力。
经济学家并不将该理论视为金科玉律,但其中的部分内容与关于美元短缺、储备货币需求以及危机中避险情绪的既有观点不谋而合。它在宏观投资界和加密货币圈广受欢迎,而主流经济学家则保持怀疑态度。
Dollar Milkshake Theory 的组成部分
Dollar Milkshake 的核心要素包括全球流动性创造、储备货币地位、离岸美元债务、欧洲美元融资市场、利率差、资本外逃、避险需求、主权债务风险,以及黄金或 Bitcoin 最终吸收对法币资产不信任的可能性。
1. 全球流动性创造
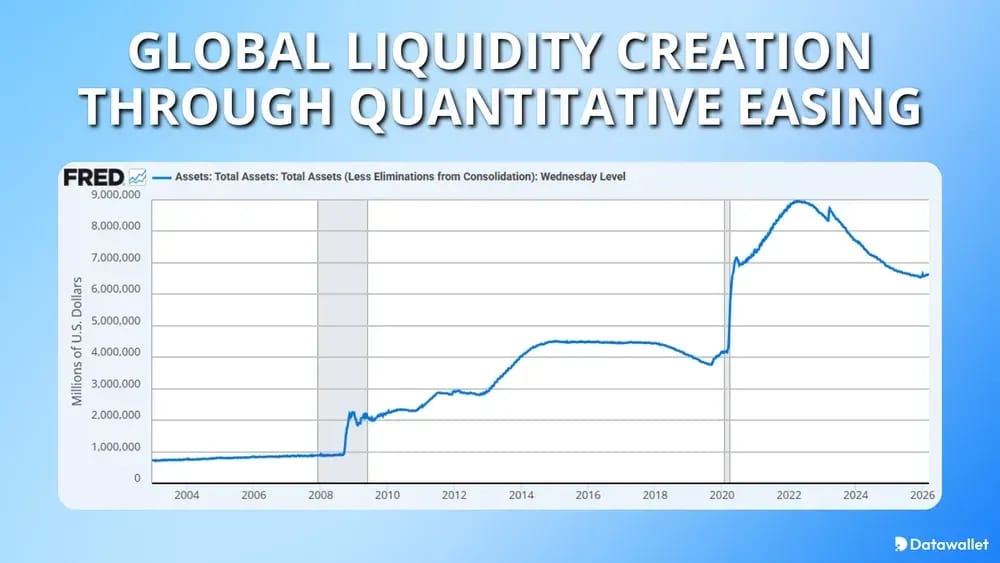
Johnson 的隐喻从“奶昔”本身开始:多年来的量化宽松、低利率以及各大经济体协调一致的刺激政策。在他看来,央行用流动性充斥了全球,但一旦压力重现,并非所有货币都能保持同等的购买力。
这一点至关重要,因为共享的全球宽松周期可能会推高各地的资产价格,随后让资本去寻找最深厚、最安全、流动性最好的目的地。Johnson 认为,尽管美国系统存在缺陷,但在恐慌期间它仍然提供了最强的吸管。
2. 美元债务与欧洲美元管道
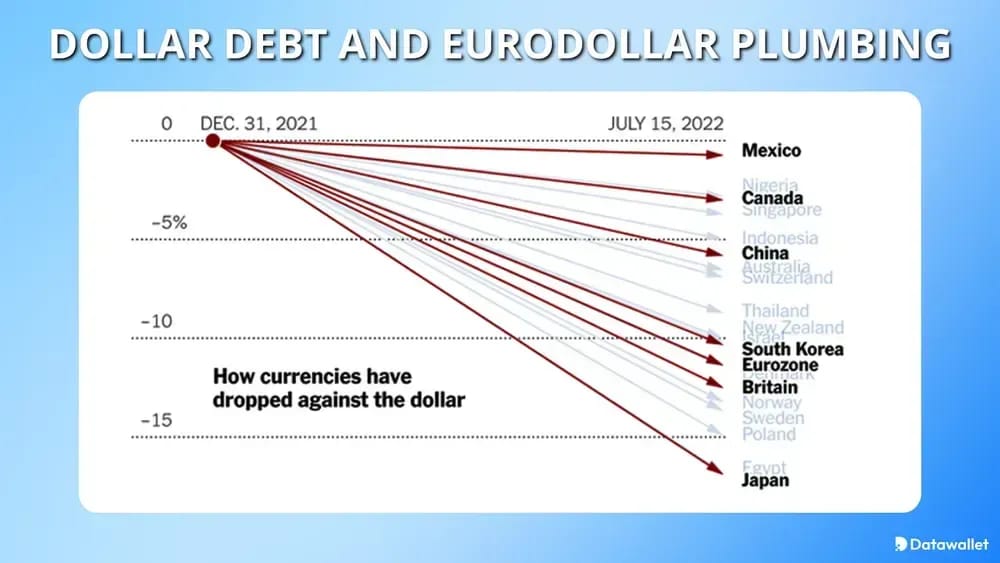
该理论的一个主要支柱是世界对美国境外美元债务的依赖。国际清算银行(BIS)的研究显示,非美国借款人拥有大量表内和表外的美元债务,这使得美元融资条件对全球至关重要。
当再融资变得更加困难时,借款人无需喜爱美元也能使用美元。他们只需要美元来展期债务、满足追加保证金要求或结清债务,这会加剧挤压并巩固美元的强势地位。
3. 利率差与套利交易
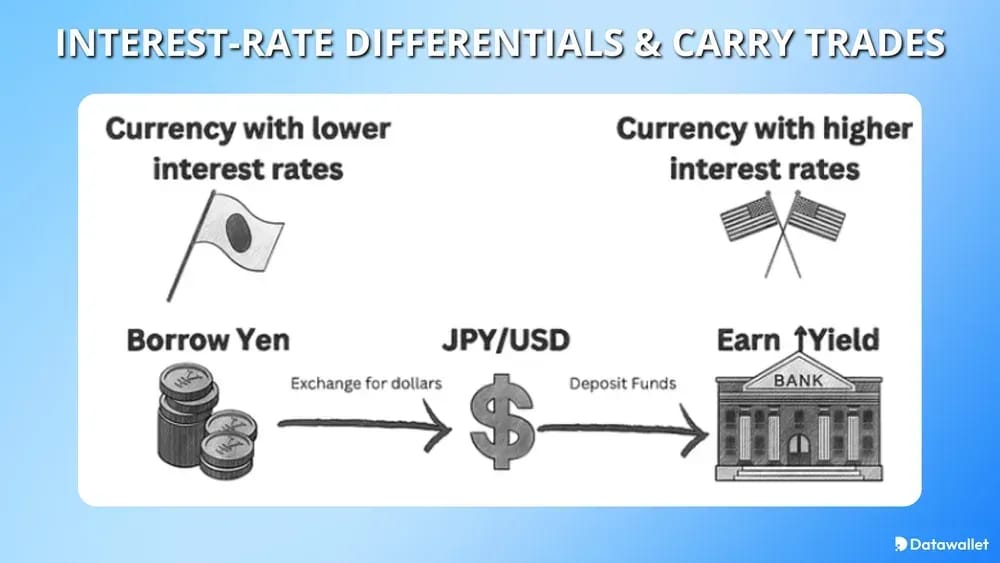
利率利差有助于解释为什么资本会不断流入美元资产,尤其是当美国 yields 看起来比其他替代品更安全或更具吸引力时。
- 套利交易压力:当波动性飙升时,更高的美国 yields 可能会将 leverage 资本(套利交易)拉向美元资产,并远离脆弱的本地市场。
- 政策分化:即使其他央行也采取宽松政策,美联储的相对立场依然重要,因为全球投资者会比较回报、流动性和信誉。
- 反身性走强:更坚挺的美元会恶化国外的外部债务负担,进而产生对美元的更多紧急需求。
4. 避险需求与资本外逃
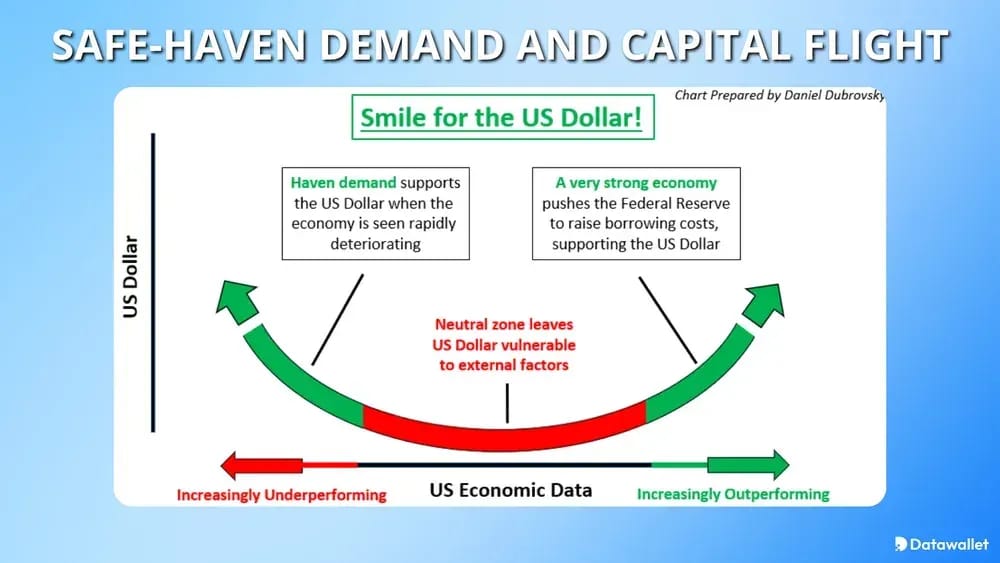
该理论还假设危机会将资本引向被认为流动性最好、抵押品最丰富且全球最易接受的资产负债表和市场。
- 国债偏好:在面临压力的市场中,投资者往往仍然会选择 US Treasuries 和美元现金,因为它们仍然是全球金融的核心抵押品。
- 机构惯性:储备管理者和大型资产配置者可能不喜欢美国的政策,但仍然缺乏一个具有同等规模、可兑换性和法律深度的市场。
- 美元短缺行为:资金挤压可以压倒意识形态上的“去美元化”言论,因为在恐慌期间,操作系统的作用远大于个人偏好。
Dollar Milkshake Theory 的最终结局是什么?
Johnson 的 Dollar Milkshake Theory 框架并没有以美元无限走强告终。它表明,对主权债券的信心最终可能会转向更坚挺的货币资产,例如:
- 黄金优先:Johnson 多次论证,美元可以在表现优于其他法定货币的同时,黄金兑整个法币体系实现上涨。
- Bitcoin 第二:Bankless 播客关于 Crypto Milkshake 的节目总结了 Johnson 的观点,即认为 BTC 是一种有效的价值储存手段,尽管它作为货币使用起来更困难。
- 并非天然反美元:该理论的后期阶段与其说是“美元明天消亡”,不如说是“对主权债务的信任受到侵蚀,替代性价值储存手段获得份额”。
核心要点:在此阶段,美元可能仍然会战胜其他法定货币,但信任可以同时流向黄金、Bitcoin 以及其他非主权价值储存手段。这一论点与其说关乎美元的不朽,不如说关乎全球主权债务危机期间的等级序列。
Dollar Milkshake Theory 如何影响 Bitcoin?
在 Dollar Milkshake 框架内,Bitcoin 通常不是第一个赢家。它可能会在美元紧缩阶段遭受打击,随后在对主权债务和法币管理的信心受侵蚀时受益。
最相关的 Bitcoin 传导渠道:
- 美元流动性紧缩:当美元融资收紧时,全球风险流动性通常会首先收缩,这可能会在更长期的价值储存买盘出现之前给 Bitcoin 带来压力。
- 非主权对冲:Bankless 总结了 Johnson 的观点,即当投资者开始质疑主权资产负债表和法币持久性时,BTC 是一种有效的价值储存手段。
- 波动性排序:该理论暗示,Bitcoin 在压力初期可能表现得像高贝塔值的流动性资产,而在后期则表现得像货币保险。时机至关重要。
- 稳定币跨链桥效应:Johnson 最近在 Bankless 上的讨论表明,美元稳定币可以在全球范围内扩大美元的使用,同时仍将用户引入加密轨道。
- 政府限制风险:Johnson 还警告称,国家仍然可以遏制区块链的使用,这限制了任何将“Bitcoin 自动替代货币”过于简单的叙事。
- 与黄金的组合竞争:在主权债务恐慌中,Bitcoin 可能会吸引部分资金流入,但央行和保守型资产配置者通常仍然倾向于首选黄金。
Dollar Milkshake Theory 如何影响黄金?
黄金在 Dollar Milkshake Theory 中扮演着特殊角色,因为 Johnson 并不认为它仅仅是美元的对立面。他曾论证,美元可以在跑赢其他法币的同时,黄金兑更广泛的法币体系依然上涨。
在以主权债务不信任为核心而非简单的货币竞争的终局中,这种观点变得更加合理。如果各国政府继续发行债务,但买家越来越青睐更坚挺的储备资产,黄金就可以吸收来自央行、机构和私人储户的需求。
Dollar Milkshake Theory 与去美元化对比
将 Dollar Milkshake Theory 与去美元化进行对比,揭示了对全球流动性、结构性需求和地缘政治转变的截然不同的观点。该分析突显了 Bitcoin、黄金和利率在未来全球储备体系中的作用。
Dollar Milkshake Theory 的批评
最具分量的批评并未完全否定美元的主导地位;它们质疑 Johnson 的框架是否夸大了美国的结构性优势,同时低估了其自身的资产负债表脆弱性。
值得一提的主要批评:
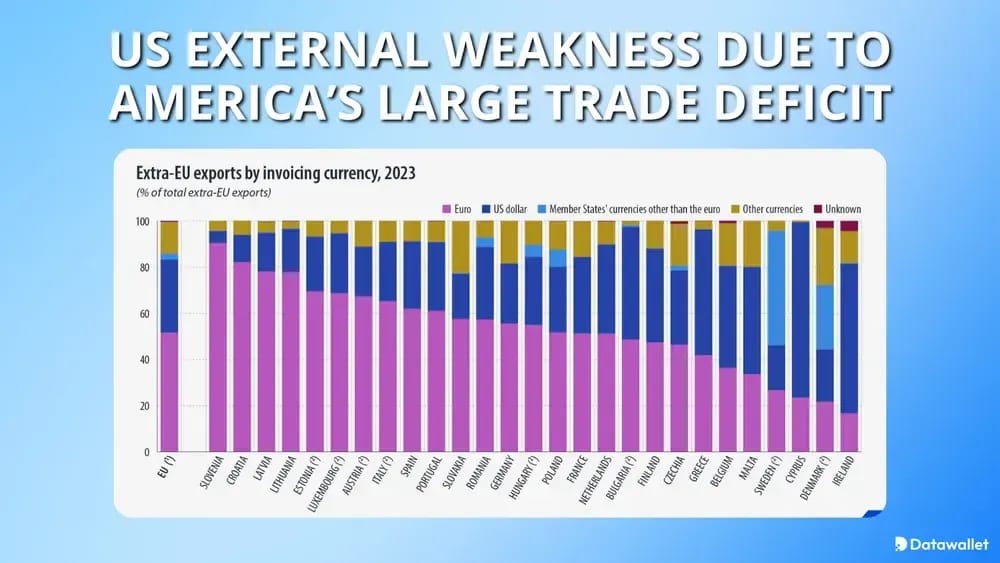
- 美国外部疲软:鉴于美国庞大的贸易逆差和负的国际投资净头寸,Lyn Alden 曾提出持较为不那么 Bullish 的美元观点。
- 融资比单纯的短缺更广泛:国际清算银行(BIS)的研究人员指出,即使在进行重大的货币市场改革之后,非美国银行的全球美元融资仍在增加,这使得简单的稀缺叙事变得复杂。
- 去美元化势头:怀疑论者认为,制裁和地缘政治会随着时间的推移加速储备多元化,从而削弱"不可避免的美元买盘"这一前提。
- 时间点问题:即使该理论在方向上有用,它也并非一个精确的模型,无法预测资本外逃、主权债务压力或资产轮动何时发生。
- 备选储备路径:批评者还认为,世界可能会走向一个更加多极化的储备体系,而不是出现单一剧烈的美元井喷现象。
- 过度依赖市场叙事:主流经济学家通常将其视为一种投资框架,而非具有学术共识的、经过正式测试的宏观模型。
Brent Johnson 是谁?
Brent Johnson 是 Santiago Capital 的创始人兼首席执行官,其公司将其描述为 Dollar Milkshake Theory 的发起者。Santiago 表示他在财富管理和私人客户咨询领域拥有大约二十五年的金融市场经验。
在创立 Santiago Capital 之前,Johnson 曾在 BakerAvenue 工作了九年多,并在瑞士信贷(Credit Suisse)工作了九年多。他还是会议的常客演讲者,曾出现在包括 Real Vision 和 Blockworks 在内的宏观平台上,并与 Jon Kutsmeda 共同主持了 Markets Milkshakes and Madness。
最后总结
Dollar Milkshake Theory 最好被理解为一个危机排序框架:美元首先走强,随后是更深的主权压力,最后是向硬价值储藏的迁移。
它的价值在于将美元流动性、债务结构和投资者行为联系起来,但读者应将其视为一个有用的视角,而不是尘埃落定的宏观共识。