Hyperliquid ya no es simplemente un exchange. Los mercados HIP-3 desplegados por desarrolladores ya representan cerca de la mitad de su volumen, mientras que las acciones y materias primas tokenizadas han superado a bitcoin como su mercado más grande.
Aster ha respondido con su propia Layer 1 y una reducción del 97 % en las emisiones de tokens. Su renovación de tokenomics también compromete el 99 % de las comisiones diarias a recompras de ASTER, acompañadas de quemas correspondientes.
Así es como se comparan cara a cara en cada categoría relevante. 👇
Resumen de Hyperliquid vs ASTER
Hyperliquid es un exchange spot y de perpetuals totalmente onchain construido sobre su propia Layer 1 con finalidad en menos de un segundo. A fecha de agosto de 2026, gestiona unos 178 mil millones de dólares en volumen de perpetuals a 30 días en mercados de criptomonedas, acciones y materias primas. El open interest ronda los 9,1 mil millones de dólares y el volumen acumulado ha alcanzado los 4,8 billones de dólares.
Aster surgió de la fusión de Astherus y APX Finance como un exchange de perp multi-chain respaldado por YZi Labs. Informa de más de 16 millones de usuarios y aproximadamente 40 mil millones de dólares en volumen de perpetuals a 30 días. Su Layer 1 centrada en la privacidad, Aster Chain, se lanzó en marzo.
La siguiente tabla compara ambas plataformas según las cifras que determinan dónde se ejecutan las órdenes y cuál es su coste:
Hyperliquid frente a Aster perps
Ambas plataformas utilizan libros de limit order centrales. Las diferencias más importantes radican en la arquitectura de liquidación, las reglas de margin y los controles de riesgo, en lugar de en los límites de leverage nominales.
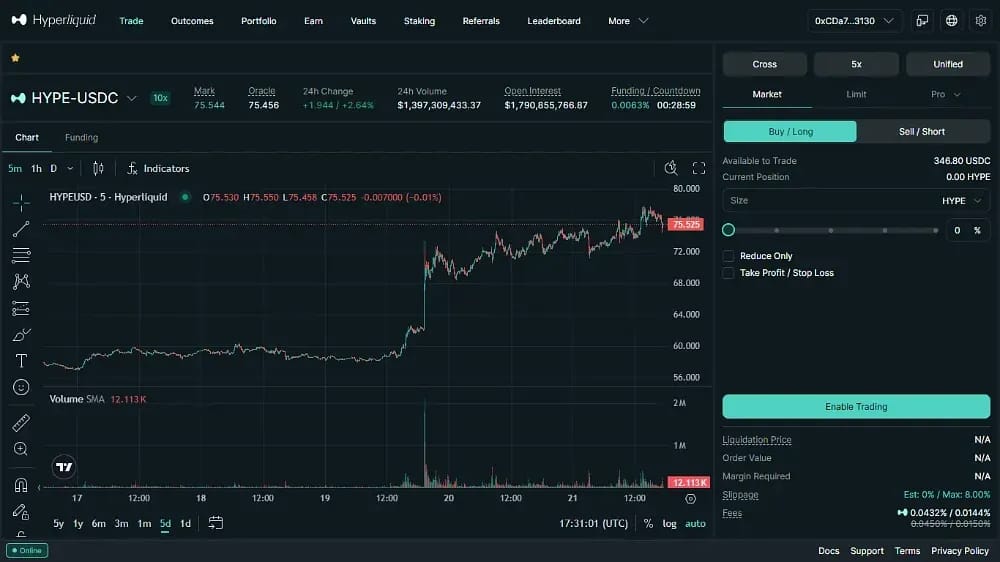
Hyperliquid perps
Hyperliquid mantiene todo su libro de órdenes dentro del consenso de validadores. Por lo tanto, cada ejecución, cancelación y liquidation es públicamente verificable en lugar de reconstruirse más tarde a partir de los registros de un operador.
Los siguientes mecanismos definen el motor de perpetual de Hyperliquid:
- Motor HyperCore: Cada orden, cancelación y liquidation se liquida en el Layer 1 de Hyperliquid con finalidad de un bloque. El resultado es la capacidad de respuesta de un exchange centralizado mientras que el libro completo sigue siendo públicamente verificable.
- Niveles de margin: Los mercados nativos permiten un leverage de hasta 40x. Los requisitos de mantenimiento aumentan con el tamaño de la posición, lo que hace que las cuentas más grandes operen de manera efectiva con un leverage cercano a entre tres y diez veces.
- Resguardo HLP: El bóveda HLP de propiedad comunitaria de Hyperliquid proporciona liquidez y absorbe liquidations. También almacena el lado opuesto del PnL de los traders, distribuyendo diferenciales, ingresos por funding y comisiones a los depositantes.
- Precio de marca: Los precios de marca combinan fuentes de exchanges externos con el estado del propio libro de órdenes de la plataforma. Esto reduce la exposición a los ataques de manipulación de oráculos que afectaron a plataformas de derivados Onchain anteriores.
- auto-deleveraging: Si las liquidations agotan el fondo de seguro, el sistema ADL recorta las posiciones opuestas más rentables y con mayor leverage al precio de quiebra, evitando que el libro cargue con deudas incobrables.
- Funding horario: El funding se liquida cada hora utilizando una prima medida frente al precio del oráculo. Eso mantiene los precios perpetual más vinculados al spot que los ciclos de ocho horas utilizados por los exchanges centralizados.
- Códigos de constructor: Interfaces frontales independientes, incluidos MetaMask Perps y Phantom, dirigen volumen hacia el mismo libro y comparten comisiones, ampliando la distribución sin dividir la liquidez.
- Rendimiento: HyperCore procesa alrededor de 200.000 órdenes por segundo con una finalidad inferior a un segundo. Ese rendimiento es la razón por la cual las mesas profesionales lo consideran la plataforma Onchain predeterminada para operar con gran volumen.
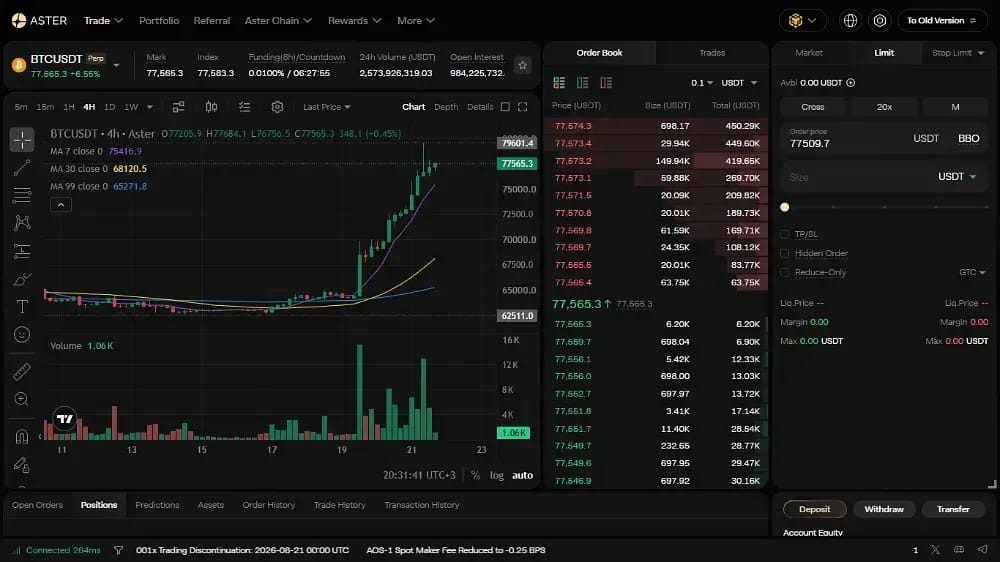
Aster perps
Aster divide el trading de perpetual entre dos productos con diferentes sistemas de riesgo. Las funciones de privacidad y un soporte de colateral inusualmente amplio se sitúan por encima de esos modos de trading separados.
La oferta de futures perpetual de Aster se basa en las siguientes características:
- Modos duales: Pro Mode utiliza un libro de limit order central completo para traders avanzados. Simple Mode, en cambio, ofrece ejecución basada en pools con un solo clic para la especulación minorista rápida y de alto leverage.
- Leverage máximo: Simple Mode anuncia un leverage de hasta 1001x, la cifra más alta del sector. Pro Mode aplica límites mucho más estrictos en sus mercados de libros de órdenes.
- Multi-Chain: Las cuentas se pueden financiar desde BNB Chain, Ethereum, Solana y Arbitrum sin realizar un bridging manual, lo que permite a los traders depositar desde la red donde ya se encuentra su colateral.
- Aster Chain: La liquidación de perpetual se está trasladando al Layer 1 propio de Aster. Lanzada en marzo, la cadena utiliza componentes zero-knowledge diseñados para la coincidencia de órdenes privada y de baja latencia a escala.
- Modo Shield: Las pruebas zero-knowledge ocultan el tamaño y la dirección de las órdenes del libro público. El diseño tiene como objetivo proteger a los grandes traders del Front-Running, el copy trading y la caza de liquidations por parte de observadores Onchain.
- perps de acciones: Acciones de Estados Unidos tokenizadas y contratos de índices que operan las 24 horas del día con un leverage de hasta 50x. La liquidación se realiza en stablecoins sin que ninguna acción cambie de manos.
- Colateral: Pro Mode acepta margin generador de yield, incluidos asBNB y USDF. Por lo tanto, el capital puede seguir obteniendo yield por staking o stablecoins mientras respalda posiciones perpetual abiertas.
- Open Listings: Bajo el estándar AOS-2, los proyectos pueden lanzar sus propios mercados perpetual mediante staking de 1 millón de ASTER durante cuatro años antes de una votación de validadores onchain.
Hyperliquid frente a ASTER: Productos
Los perpetuals de criptomonedas ya no son el límite de ninguna de las dos plataformas. Hyperliquid pone su motor de emparejamiento a disposición de desarrolladores externos, mientras que Aster rodea su exchange de funciones para consumidores, productos de yield y una nueva chain.
Productos de Hyperliquid
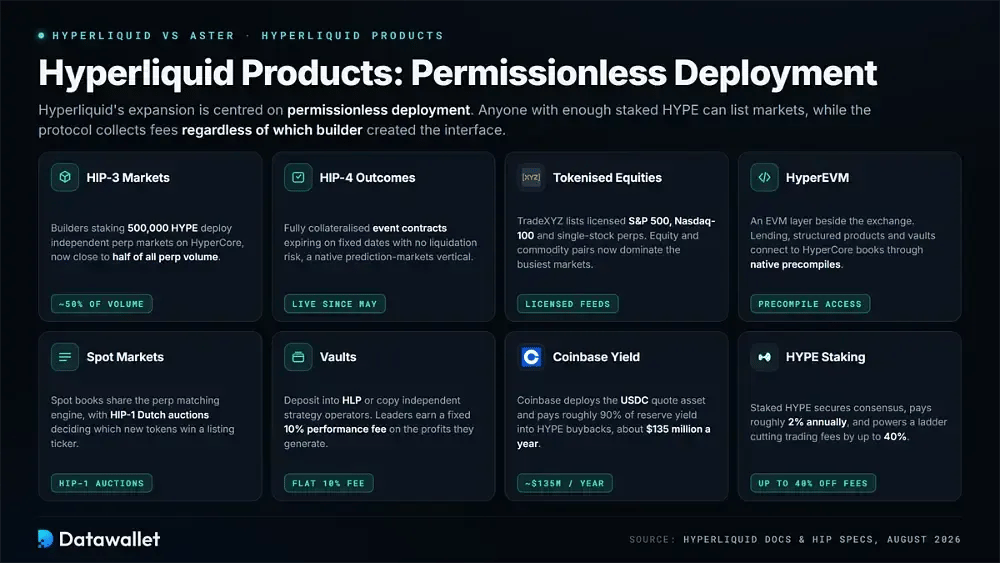
La expansión de Hyperliquid se centra en el despliegue sin permisos. Cualquier persona con suficiente HYPE staked puede listar mercados, mientras que el protocolo recauda comisiones independientemente de qué desarrollador haya creado la interfaz.
Estos productos definen el ecosistema actual de Hyperliquid:
- Mercados HIP-3: Un desarrollador que haga staking de 500.000 HYPE puede desplegar un mercado perpetual independiente en HyperCore. Estos despliegues de HIP-3 ya representan casi la mitad del volumen de trading perpetual de Hyperliquid.
- Resultados HIP-4: Añadida en mayo, la actualización HIP-4 introdujo contratos de eventos totalmente colateralizados. Caducan en fechas fijas, no conllevan riesgo de liquidation y otorgan a Hyperliquid un sector nativo de mercados de predicción.
- Acciones tokenizadas: TradeXYZ lista contratos perpetual autorizados del S&P 500, Nasdaq-100 y de acciones individuales a través de HIP-3. Los pares de acciones y materias primas dominan ahora los mercados con mayor actividad de la plataforma.
- HyperEVM: Una capa EVM opera junto con el exchange. Los mercados de préstamos, los productos estructurados y los protocolos de vault pueden conectarse directamente a los libros de órdenes de HyperCore mediante precompilaciones nativas.
- Mercados spot: Los libros de órdenes spot utilizan el mismo motor de emparejamiento que los perpetuals, y las subastas holandesas de HIP-1 determinan qué nuevos tokens reciben un ticker de listado.
- Vaults: Los usuarios pueden depositar en HLP o hacer copy trading de operadores de estrategias independientes a través de vaults de usuarios. Los líderes de estrategia reciben una comisión de rendimiento fija del 10 % sobre los beneficios que generan.
- Yield de Coinbase: Coinbase despliega ahora el activo de cotización USDC en Hyperliquid y destina aproximadamente el 90 % del yield de las reservas a recompras de HYPE, lo que equivale a unos 135 millones de dólares al año.
- Staking de HYPE: El HYPE staked asegura el consenso y paga a los titulares aproximadamente un 2 % anual. También impulsa una escala de descuentos que puede recortar las comisiones de trading hasta en un 40 %.
Productos de ASTER
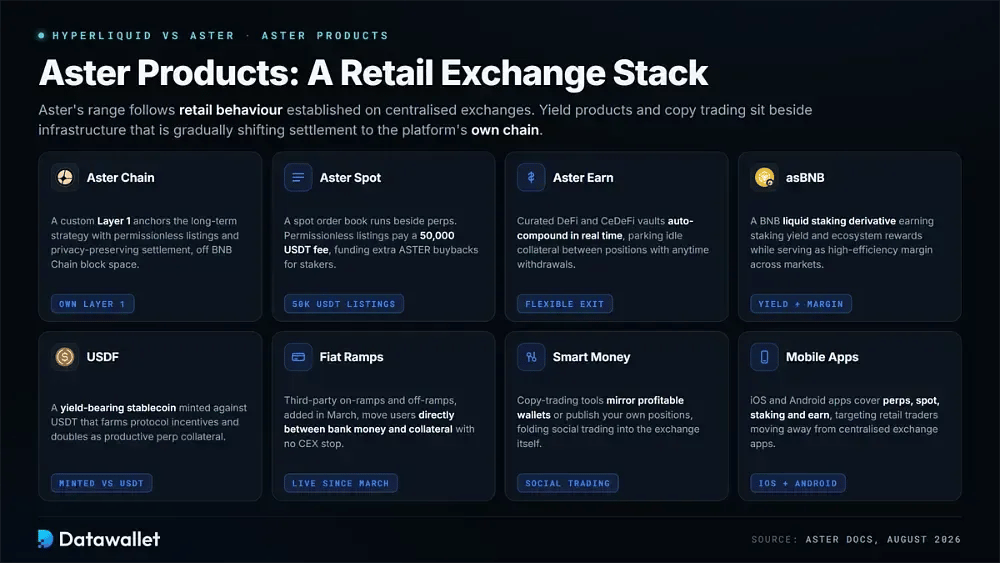
La gama de productos de Aster sigue el comportamiento minorista establecido en los exchanges centralizados. Los productos de yield y el copy trading se sitúan junto a una infraestructura que traslada gradualmente la liquidación a la chain propia de la plataforma.
La infraestructura de Aster incluye actualmente:
- Aster Chain: La Layer 1 personalizada de Aster respalda su estrategia a largo plazo, dando soporte a listados de activos sin permisos y a una liquidación que preserva la privacidad en lugar de depender permanentemente del espacio de bloques de BNB Chain.
- Aster Spot: Un libro de órdenes spot opera junto con los perpetuals. Los listados sin permisos pagan una comisión de 50.000 USDT, que financia recompras adicionales de ASTER para los stakers.
- Aster Earn: Los vaults seleccionados de DeFi y CeDeFi acumulan yield automáticamente en tiempo real. Los traders pueden dejar inactivo su colateral entre posiciones sin perder la flexibilidad de retirarlo en cualquier momento.
- asBNB: El derivado de liquid staking de BNB de Aster genera yield de staking y recompensas del ecosistema mientras sigue estando disponible como margin de alta eficiencia en los mercados perpetual y spot.
- USDF: Esta stablecoin que genera yield, minada contra USDT, mantiene a los titulares expuestos al dólar mientras obtienen incentivos del protocolo. También puede servir como colateral productivo en los mercados perpetual de Aster.
- Pasarelas fiat: Las pasarelas de entrada y salida de fiat de terceros introducidas en marzo permiten a los usuarios moverse directamente entre el dinero bancario y el colateral de trading sin necesidad de utilizar primero un exchange centralizado.
- Smart Money: Las herramientas de copy trading permiten a los usuarios reflejar wallets rentables o publicar sus propias posiciones públicamente, integrando el social trading en la interfaz del exchange.
- Aplicaciones móviles: Las aplicaciones para iOS y Android de Aster admiten perps, spot, staking y productos de earn, dirigiéndose a los traders minoristas que abandonan las aplicaciones de exchanges centralizados.
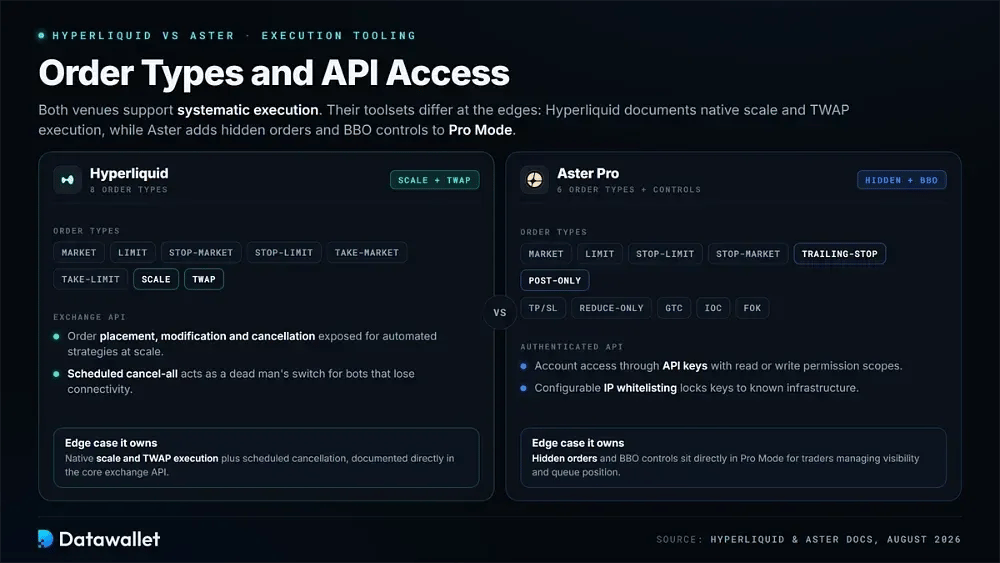
Tipos de órdenes y acceso a API de Hyperliquid frente a Aster
Las herramientas de ejecución cobran importancia una vez que el trading va más allá de la introducción manual de órdenes. Hyperliquid admite órdenes de mercado, limit, stop-market, stop-limit, take-market, take-limit, scale y TWAP, mientras que la API de su exchange también ofrece funciones de colocación, modificación, cancelación y cancelación masiva programada para estrategias automatizadas a escala.
Aster Pro ofrece órdenes de mercado, limit, stop-limit, stop-market, trailing-stop y post-only, junto con TP/SL, controles de reduce-only y ajustes de vigencia GTC, IOC y FOK. Su API autenticada admite el acceso a cuentas mediante claves de API, con listas blancas de IP configurables y permisos de lectura o escritura.
Por lo tanto, ambas plataformas admiten la ejecución sistemática, aunque sus conjuntos de herramientas difieren en los detalles. Hyperliquid documenta la escala nativa y la ejecución TWAP, además de una función de cancelación programada, mientras que Aster añade órdenes ocultas y controles BBO directamente al Modo Pro para los traders que gestionan la visibilidad y la posición en cola.
Hyperliquid frente a ASTER: Comisiones
Aster comienza con tarifas base más bajas. Ambas plataformas aplican posteriormente niveles de volumen, descuentos basados en tokens y reembolsos (rebates), por lo que la cantidad que un trader paga en última instancia depende en gran medida de su actividad y su estilo de trading.
Comisiones de Hyperliquid
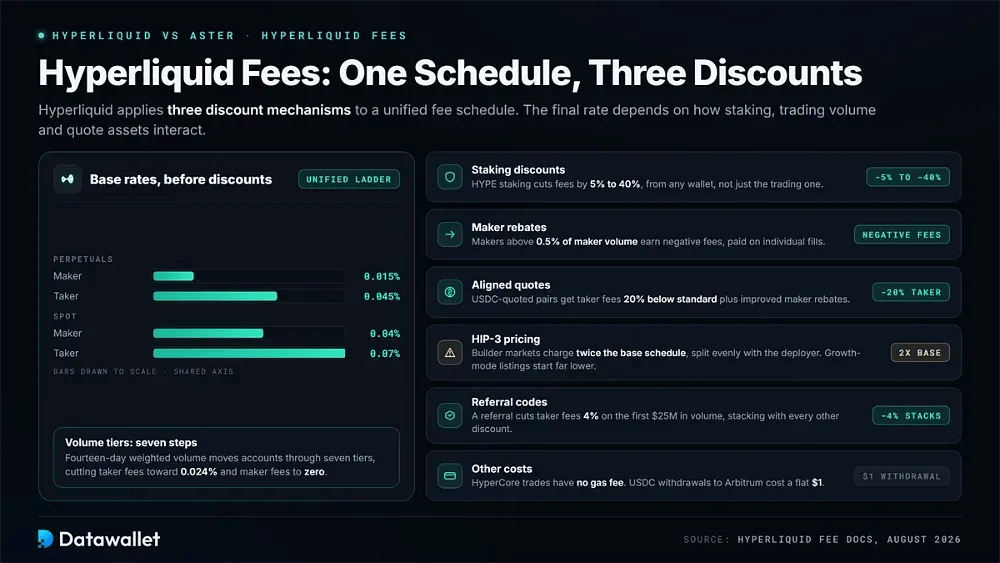
Hyperliquid aplica tres mecanismos de descuento a un esquema de comisiones unificado. La tarifa final depende de cómo interactúan el staking, el volumen de trading y los activos cotizados.
Precios de Hyperliquid: la actividad de trading se estructura de la siguiente manera:
- Tasas base: Las comisiones de perpetual comienzan en el 0,015% para maker y el 0,045% para taker. Las comisiones de spot empiezan en el 0,04% para maker y el 0,07% para taker, y ambos mercados utilizan la misma escala unificada de niveles de comisiones.
- Niveles de volumen: Las cuentas avanzan a través de siete niveles según el volumen ponderado de catorce días. Los traders más activos pueden reducir las comisiones de taker hacia el 0,024% y las de maker a cero.
- Descuentos de staking: El staking de HYPE reduce las comisiones de trading entre un 5% y un 40%, según la cantidad en stake. Los tokens no necesitan mantenerse en el mismo wallet que ejecuta las operaciones.
- Reembolsos de maker: Los creadores de mercado que generan más del 0,5% del volumen de maker reciben comisiones de trading negativas. Los reembolsos se pagan de forma continua en cada ejecución individual en lugar de mediante una liquidación mensual.
- Cotizaciones alineadas: Los pares cotizados en USDC, el activo de cotización alineado, tienen comisiones de taker un 20% por debajo de las tasas estándar y mejores reembolsos de maker en los libros de spot nativos de Hyperliquid.
- Precios de HIP-3: Los mercados HIP-3 cobran el doble del esquema base, y los ingresos se dividen a partes iguales entre el desarrollador y el protocolo. No obstante, los listados en modo de crecimiento comienzan con precios sustancialmente más bajos.
- Códigos de referido: Utilizar un código de referido reduce las comisiones de taker un 4% en los primeros 25 millones de USD de volumen, y esta reducción se acumula con cualquier otro descuento.
- Otros costes: Las operaciones en HyperCore no tienen comisiones de gas. Enviar USDC de vuelta a Arbitrum cuesta exactamente un dólar, independientemente del tamaño de la retirada.
Comisiones de Aster
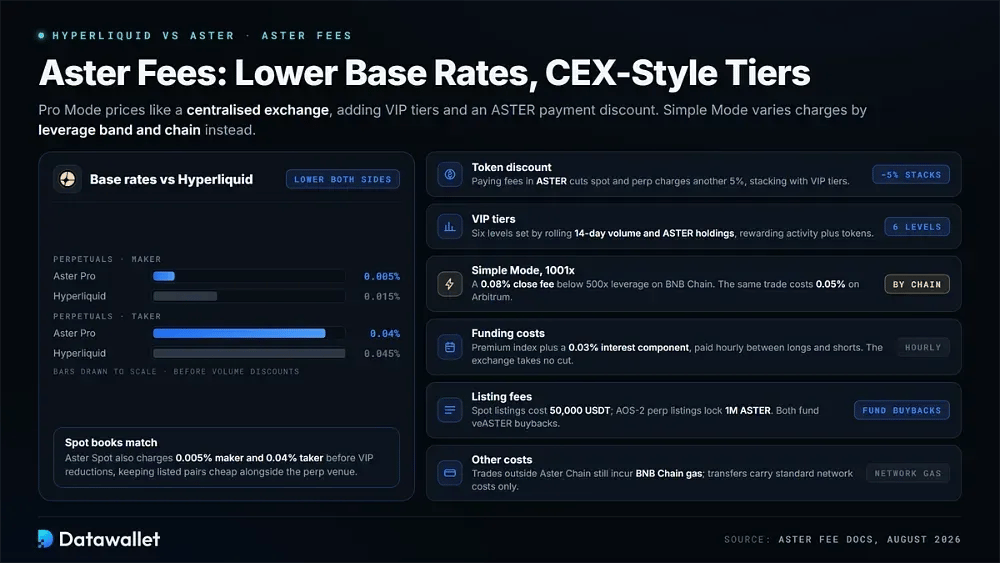
Pro Mode utiliza precios similares a los de un exchange centralizado, añadiendo niveles VIP y un descuento por pagar las comisiones con ASTER. Simple Mode adopta un enfoque diferente, con cargos que varían según el tramo de leverage y la red.
La estructura de comisiones de Aster incluye:
- Tasas base: Actualmente, los contratos perpetual de Pro Mode aplican un 0,005% para maker y un 0,04% para taker, por debajo de las tasas base de perpetual de Hyperliquid en ambos lados antes de los descuentos por volumen.
- Comisiones de spot: Aster Spot cobra un 0,005% para maker y un 0,04% para taker antes de las reducciones VIP, manteniendo los costes bajos para los pares de tokens listados junto con el mercado de perpetual.
- Descuento por token: Pagar las comisiones en ASTER reduce tanto los cargos de spot como los de perpetual en otro 5%. Este descuento se acumula con las reducciones obtenidas a través de los niveles VIP.
- Niveles VIP: Se establecen seis niveles VIP según el volumen de trading de los últimos 14 días y las tenencias de ASTER, ofreciendo tarifas más bajas a los traders que mantienen tanto actividad como tokens onchain.
- Simple Mode: El producto 1001x cobra una comisión de cierre del 0,08% por debajo de un leverage de 500x en BNB Chain. Las operaciones equivalentes en Arbitrum conllevan una tasa inferior del 0,05%.
- Costes de financiación: La financiación utiliza un índice de prima más un componente de interés del 0,03%. Los pagos se transfieren entre posiciones long y short cada hora, sin que el exchange se quede ninguna parte.
- Comisiones de listado: Los listados de spot sin permisos cuestan 50.000 USDT, mientras que los listados de perpetual de AOS-2 requieren bloquear 1 millón de ASTER. Ambos mecanismos financian recompras adicionales para los stakers de veASTER.
- Otros costes: Las operaciones fuera de Aster Chain siguen incurriendo en gas de BNB Chain cuando corresponde. Los depósitos y retiradas conllevan los costes de red estándar en lugar de cargos a nivel de plataforma.
Tokens de Hyperliquid frente a Aster
Tanto HYPE como ASTER convierten las comisiones de los exchanges en recompras en el mercado abierto, pero los tokens se encuentran en etapas de madurez muy diferentes. HYPE cuenta con un historial de recompras de varios años y ETF de spot. ASTER, por su parte, está reduciendo su oferta mediante el programa de quema más agresivo del sector.
Tokenomics de HYPE
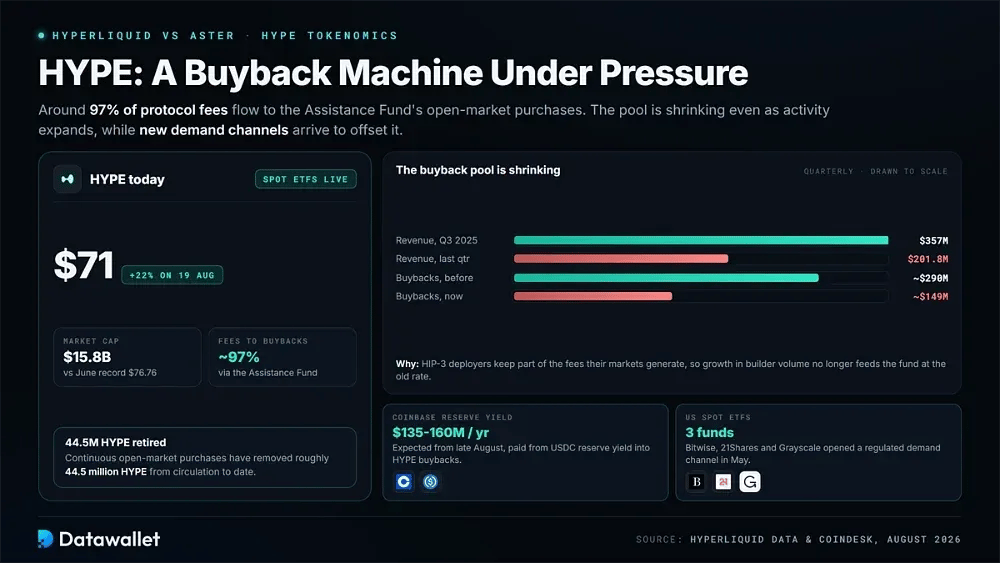
HYPE cotiza cerca de 71 USD tras subir un 22% en un solo día el 19 de agosto. Esto valora el token en aproximadamente 15.800 millones de USD, en comparación con su récord de junio de 76,76 USD. Alrededor del 97% de las comisiones del protocolo se destinan al Fondo de Asistencia, el cual ha retirado aproximadamente 44,5 millones de HYPE mediante compras continuas en el mercado abierto.
El fondo de recompras se está contrayendo incluso mientras la actividad se expande. Los ingresos brutos cayeron de 357 millones de USD en el tercer trimestre de 2025 a 201.8 millones de USD el trimestre pasado. Los desarrolladores de HIP-3 retienen parte de las comisiones generadas por sus mercados, lo que reduce las recompras trimestrales de unos 290 millones de USD a 149 millones de USD.
Están llegando nuevas fuentes de demanda de recompras. Se espera que el acuerdo de rendimiento de reservas de Coinbase aporte entre 135 millones y 160 millones de USD anuales a partir de finales de agosto. Tres ETF de spot de HYPE en Estados Unidos, ofrecidos por Bitwise, 21Shares y Grayscale, también abrieron un canal de demanda regulado en mayo.
Tokenomics de ASTER
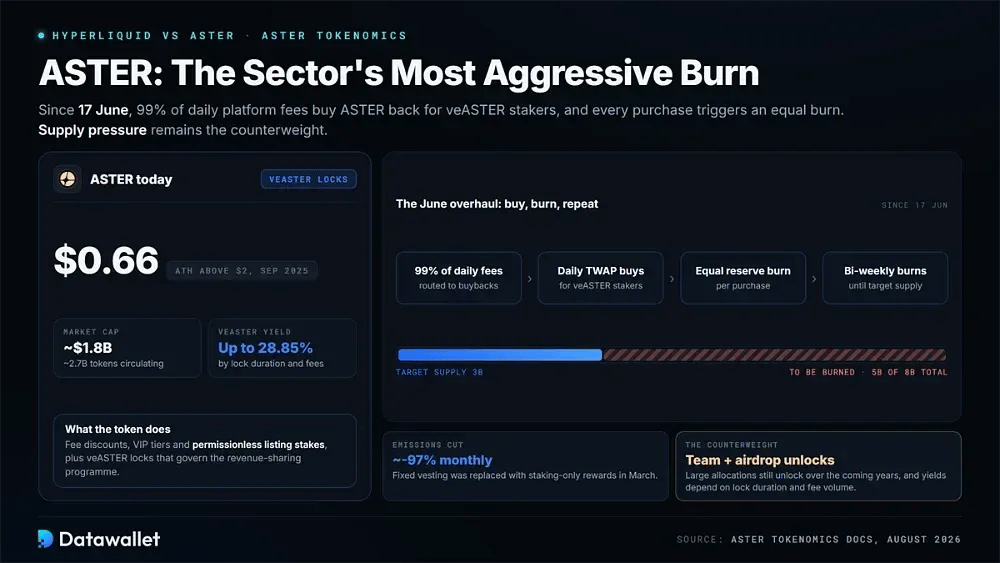
ASTER cotiza cerca de $0,66, con una capitalización de mercado de aproximadamente $1800 millones y unos 2700 millones de tokens en circulación. Esto sigue estando muy por debajo de su récord de septiembre de 2025 por encima de los $2. El token se utiliza para descuentos en comisiones, niveles VIP y stakes de listados sin permisos, así como para bloqueos de veASTER que rigen el programa de reparto de ingresos de la plataforma.
Una renovación en junio cambió sustancialmente el modelo. Desde el 17 de junio, el 99 % de las comisiones diarias de la plataforma recompran ASTER mediante un TWAP diario para los stakers de veASTER. Cada compra desencadena una quema equivalente de las reservas, mientras que las quemas quincenales continúan hasta que la oferta total se reduzca de 8000 millones a 3000 millones.
La presión de la oferta sigue siendo el contrapeso. Las emisiones mensuales cayeron aproximadamente un 97 % en marzo, cuando el derecho de adquisición fijo se reemplazó por recompensas exclusivamente de staking. Sin embargo, las grandes asignaciones para el equipo y el airdrop aún se desbloquearán en los próximos años, y los yield de veASTER que alcanzan el 28,85 % dependen de la duración del bloqueo y del volumen de comisiones.
Liquidez y cuota de mercado de Hyperliquid frente a Aster
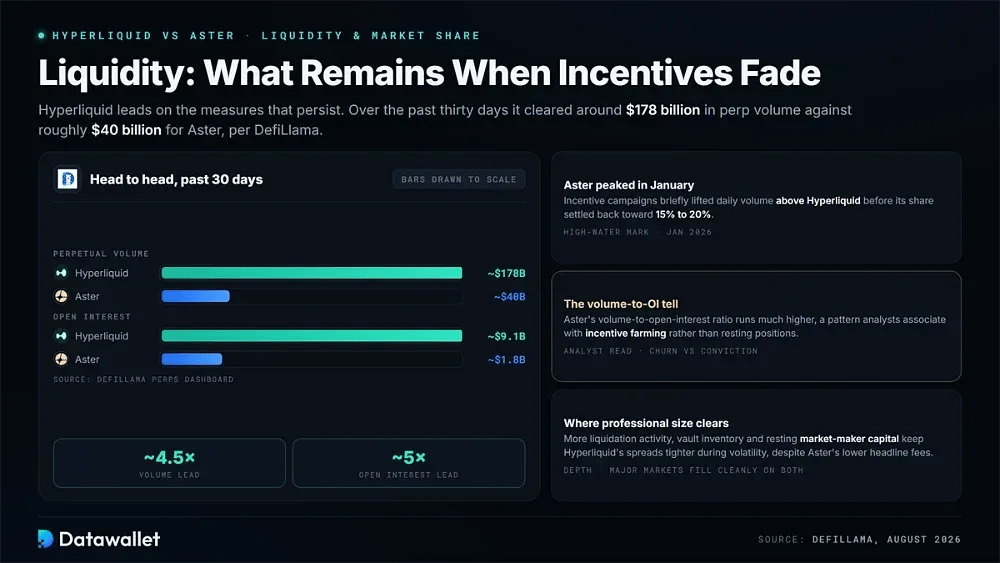
Hyperliquid lidera en las métricas que persisten una vez que los incentivos se desvanecen. Durante los últimos treinta días, liquidó alrededor de $178 000 millones en volumen perpetual, en comparación con los aproximadamente $40 000 millones de Aster. El open interest se acerca a los $9100 millones, unas cinco veces los $1800 millones de Aster, según DefiLlama.
Aster alcanzó su punto máximo en enero. Las campañas de incentivos elevaron brevemente el volumen diario por encima del de Hyperliquid antes de que su cuota se estabilizara hacia el 15 % o 20 %. Su ratio de volumen a open interest sigue siendo mucho más alto que el de Hyperliquid, un patrón que los analistas asocian con la agricultura de incentivos en lugar de con posiciones de mantenimiento.
La concentración de capital también da forma a la profundidad. Los principales mercados se ejecutan limpiamente en ambos exchanges, pero Hyperliquid cuenta con mayor actividad de liquidation, inventario en bóvedas y capital de market-maker en espera. Esto mantiene los diferenciales más ajustados durante la volatilidad, razón por la cual el volumen institucional continúa ejecutándose allí a pesar de las comisiones principales más bajas de Aster.
Hyperliquid vs Aster: Seguridad
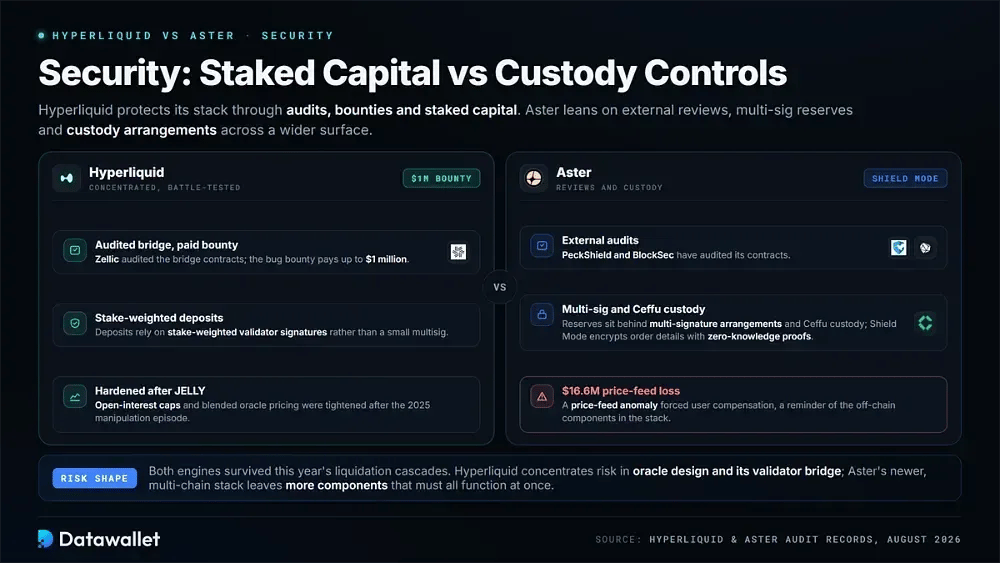
Hyperliquid protege su pila a través de auditorías, recompensas y capital en stake. Zellic auditó sus contratos de bridge, mientras que su programa de recompensas por errores paga hasta $1 millón. Los depósitos dependen de firmas de validadores ponderadas por stake, y los límites de open interest junto con los precios de oráculos combinados se endurecieron tras el episodio de manipulación de JELLY en 2025.
Aster depende en mayor medida de revisiones externas y controles de custodia. PeckShield y BlockSec han auditado sus contratos. Las reservas están protegidas mediante acuerdos de Multi-Signature y la custodia de Ceffu, mientras que el Modo Escudo cifra los detalles de las órdenes mediante pruebas de zero-knowledge. La plataforma absorbió una pérdida de $16,6 millones tras una anomalía en la fuente de precios que requirió una compensación a los usuarios.
Ambos motores han sobrevivido a las cascadas de liquidation de este año, aunque sus garantías son diferentes. Hyperliquid concentra el riesgo en torno al diseño de los oráculos y su bridge de validadores. Aster tiene una pila más nueva, una superficie Multi-Chain más amplia y cierta infraestructura off-chain, lo que deja más componentes individuales que deben funcionar simultáneamente.
Hyperliquid vs Aster: Regulaciones
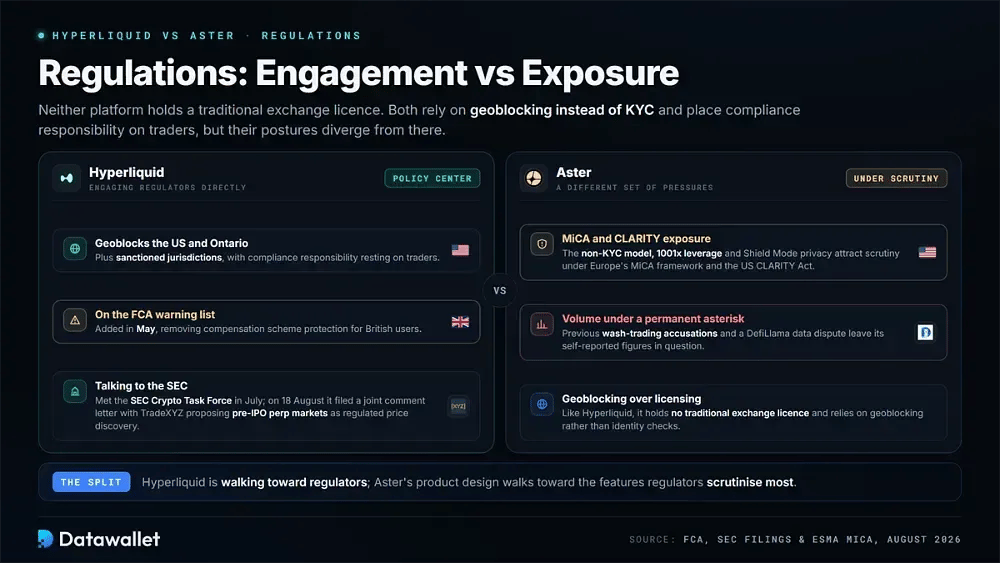
Ninguna de las plataformas posee una licencia de exchange tradicional. En lugar de KYC, ambas dependen del bloqueo geográfico y trasladan la responsabilidad del cumplimiento normativo a los operadores. Hyperliquid bloquea a los Estados Unidos, Ontario y las jurisdicciones sancionadas. La FCA del UK lo añadió a su lista de advertencias en mayo, eliminando la protección del plan de compensación para los usuarios británicos.
Hyperliquid ha optado por involucrarse directamente con los reguladores. Su Centro de Políticas se reunió con el Grupo de Trabajo de Criptomonedas de la SEC en julio. El 18 de agosto, el protocolo y TradeXYZ presentaron un escrito conjunto de comentarios a la SEC proponiendo mercados perpetual previos a la IPO como un mecanismo regulado de descubrimiento de precios antes de las salidas a bolsa.
Aster se enfrenta a un conjunto diferente de presiones. Su modelo Non-KYC, el leverage de 1001x y las funciones de privacidad del Modo Escudo atraen un escrutinio bajo el marco de MiCA de Europa y el CLARITY Act de EE. UU. Acusaciones previas de operaciones ficticias y una disputa de datos en DefiLlama también dejan sus cifras de volumen informadas por la propia plataforma bajo un asterisco permanente.
¿Es Aster mejor que Hyperliquid?
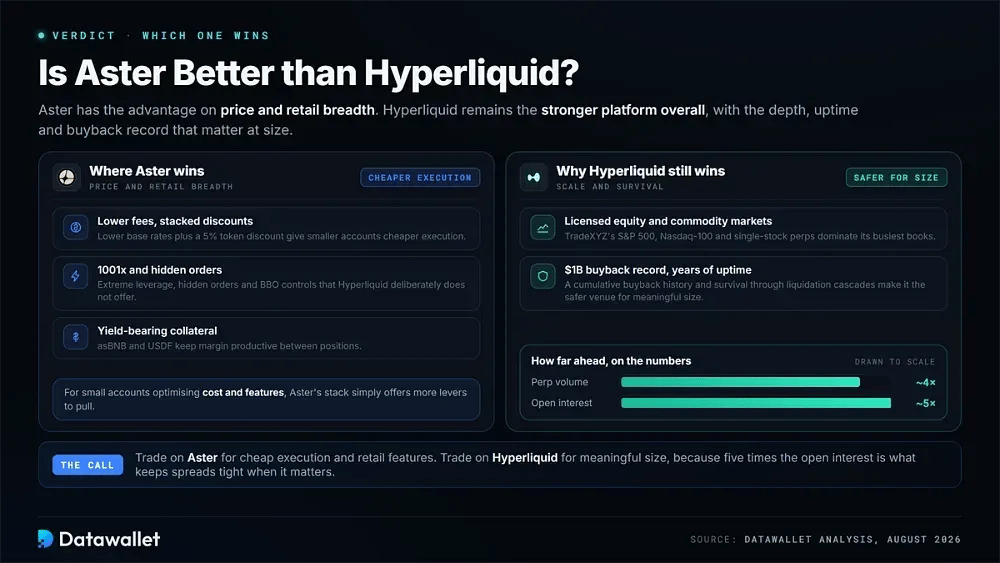
Aster tiene la ventaja en precio y en variedad de productos orientados al inversor minorista. Sus comisiones base más bajas, el descuento del 5 % en el token y el leverage de 1001x se combinan con órdenes ocultas y garantías que generan yield, lo que ofrece a las cuentas más pequeñas una ejecución más económica y acceso a funciones que Hyperliquid deliberadamente no ofrece.
Hyperliquid sigue siendo la plataforma más sólida en general. Cuenta con aproximadamente cinco veces el open interest y cerca de cuatro veces el volumen, además de mercados regulados de renta variable y materias primas. Un historial de recompra acumulada de $1000 millones y años de tiempo de actividad a través de cascadas de liquidation también la convierten en el lugar más seguro para cualquier persona que opere con un volumen considerable.
Conclusión
Los dos exchanges se están acercando en cuanto a tokenomics mientras toman diferentes caminos estratégicos. Hyperliquid está abriendo su motor a los desarrolladores e interactuando con los reguladores. Aster está reduciendo la oferta de tokens al tiempo que añade funciones minoristas, herramientas de privacidad y productos de yield en torno a su nueva cadena.
Las comisiones favorecen a Aster, particularmente para los operadores de alta frecuencia que utilizan el programa de menor maker del Modo Pro. Hyperliquid mantiene la ventaja en profundidad, amplitud de mercado, absorción de liquidation e historia operativa. Esos factores explican por qué la mayor parte del capital profesional todavía se asienta en sus libros a pesar de las comisiones base más altas.
Utilizar ambas plataformas es un enfoque defendible. Hyperliquid es más adecuado para volúmenes grandes, valores tokenizados y exposición a HIP-3. Aster se adapta a los operadores que priorizan una ejecución económica, perps de acciones de alto leverage y órdenes privadas. nuestra guía sobre los mejores exchanges decentralised perpetuals cubre el mercado en general.