
¿Qué es Papertrade?
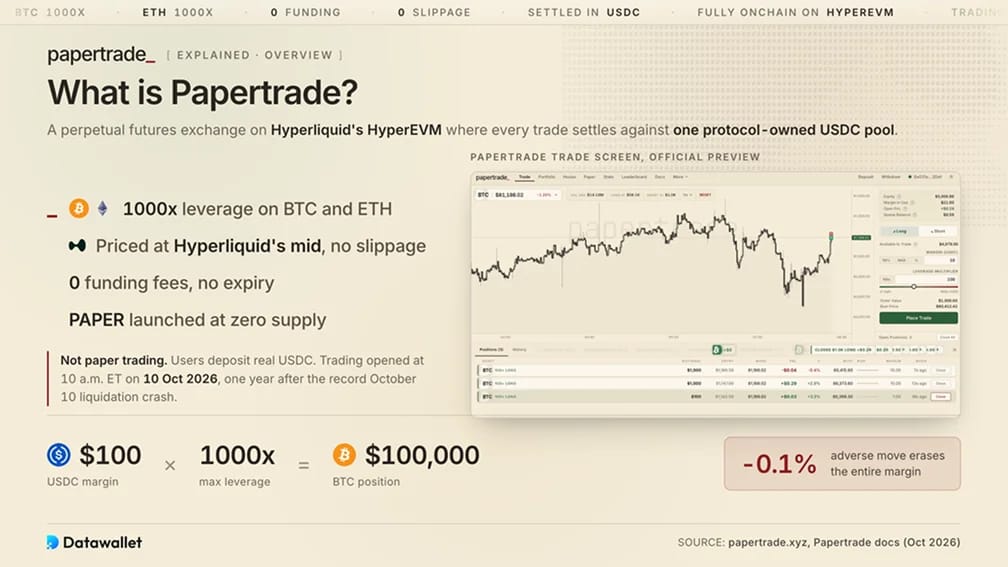
Papertrade es un exchange de perpetual futures totalmente onchain construido sobre HyperEVM, la capa de contratos inteligentes de la blockchain de Hyperliquid. Los perpetual futures son contratos apalancados que siguen el precio de una moneda sin caducar. En Papertrade, los usuarios toman posiciones largas o cortas en Bitcoin y Ether con un leverage de hasta 1000x, y todas las ganancias y pérdidas se liquidan frente a un único fondo propiedad del protocolo en lugar de frente a otros operadores.
A pesar de su nombre, Papertrade no tiene nada que ver con el trading de papel, que significa practicar con dinero simulado. Los usuarios depositan USDC real, una stablecoin vinculada al dólar. Las posiciones perdedoras sufren una liquidation, o cierre forzoso, cuando se agota su margin. Un depósito de 100 USD a 1000x controla una posición de 100.000 USD, por lo que un movimiento adverso del 0,1% borra todo el margin.
El exchange no tiene ni libro de órdenes ni un oráculo de precios propio. Las entradas y salidas utilizan el punto medio entre la mejor oferta de compra y la mejor oferta de venta en el libro de órdenes de Hyperliquid, es decir, la orden de compra en espera más alta y la orden de venta en espera más baja. Las operaciones se ejecutan a ese precio exacto sin slippage. Tampoco hay una funding rate, la comisión periódica utilizada para mantener los precios perpetuals vinculados al spot.
PAPER se lanzó con un suministro cero y sin asignación para el equipo, los inversores o un airdrop, razón por la cual Papertrade se describe a sí mismo como 100% propiedad de los usuarios. Las operaciones se abrieron a las 10 a. m. ET del 10 de octubre de 2026, exactamente un año después de la caída del 10 de octubre que estableció un récord de liquidations de criptomonedas.
¿Cómo funciona Papertrade?
Los usuarios de Papertrade apuestan contra un fondo compartido a precios copiados de Hyperliquid. Las comisiones de trading se aplican únicamente a los ganadores, mientras que un lanzamiento por etapas mantiene alejados a los bots inicialmente.
1. Operaciones sintéticas cotizadas desde Hyperliquid
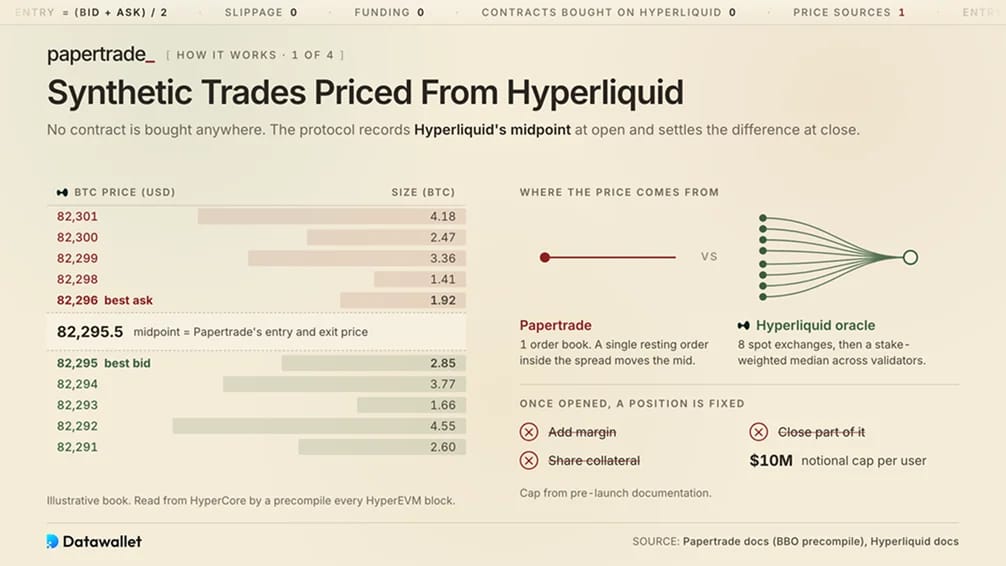
Las posiciones de Papertrade son sintéticas. No se compra ningún contrato real en Hyperliquid ni en otra plataforma. En su lugar, el contrato registra el punto medio de Hyperliquid cuando se abre una posición y liquida la diferencia frente al precio al cierre. Las funciones de lectura precompiladas integradas suministran ese precio desde HyperCore, el motor de trading de Hyperliquid, devolviendo su estado más reciente cada vez que se construye un bloque de HyperEVM.
Esto le da a Papertrade acceso gratuito a los libros de órdenes de BTC y ETH onchain más profundos, pero deja su fijación de precios dependiente de un único exchange. En comparación, el propio precio de oráculo de Hyperliquid combina precios de ocho exchanges spot y toma una mediana ponderada por stake entre los validadores. Una sola orden en espera puede mover el punto medio que utiliza Papertrade.
Una vez abiertas, las posiciones no se pueden modificar. Los operadores no pueden añadir margin ni cerrar parte de una posición, y el colateral no se puede compartir entre operaciones. La documentación previa al lanzamiento limitaba a cada usuario a 10 millones de dólares en exposición nocional, el valor apalancado total de sus posiciones.
2. El LP Martingaler y la cola de pagos
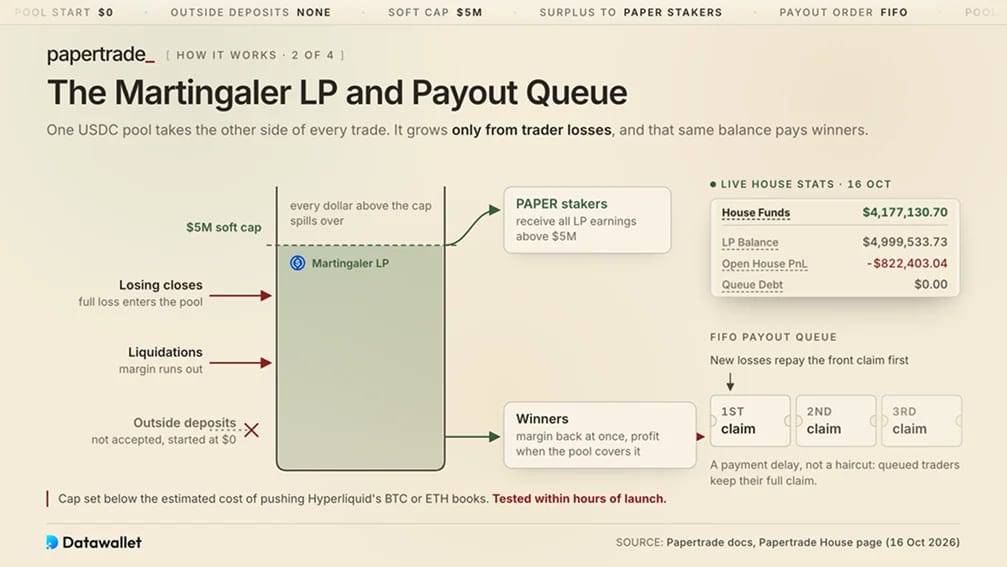
La contraparte de cada operación es un liquidity pool (LP) de USDC que los fundadores llaman Martingaler LP. Partiendo de 0 USD, no acepta depósitos externos y crece únicamente a través de cierres perdedores y liquidations. Ese mismo saldo paga a los ganadores, de manera muy similar a la cámara acorazada HLP de Hyperliquid.
Los ganadores recuperan su margin inmediatamente incluso si el fondo no puede cubrir su beneficio. Cualquier cantidad no pagada se convierte en una reclamación de deuda onchain en una cola de tipo FIFO (primero en entrar, primero en salir). Las nuevas pérdidas reembolsan esas reclamaciones antes de reconstruir el fondo. Según la documentación de Papertrade, esto es un retraso en el pago, y los operadores en cola conservan su reclamación completa.
Cada dólar extra ganado después de que el saldo rastreado del fondo supere los 5 millones de dólares va destinado a los stakers de PAPER. Los fundadores situaron este límite flexible por debajo del costo estimado de empujar los libros de órdenes de BTC o ETH de Hyperliquid, razonando que un atacante no gastaría más de lo que el fondo contenía. Esa suposición se puso a prueba a las pocas horas del lanzamiento.
3. Reducción a los ganadores y comisiones de cierre
Abrir y mantener una posición no cuesta nada. Las operaciones perdedoras no incurren en ninguna comisión más allá de la pérdida en sí. Para los ganadores, una reducción por impacto asimétrico reduce primero la ganancia bruta, y la deducción se reduce a medida que el movimiento del precio crece. Se aplica una comisión del 2% sobre el beneficio restante y se divide a partes iguales entre los stakers de PAPER y los desarrolladores.
Los movimientos de precios pequeños atraen un recorte pronunciado para desalentar el trading en torno a cambios minúsculos en el punto medio. Las ganancias por debajo de un umbral mínimo no pagan nada. La curve se basa en el modelo de reparto de beneficios utilizado por Rollbit para sus futures de 1000x respaldados por la casa.
Sobre un margin de 100 USD que genera 100 USD de beneficio, el ejemplo práctico de Blockworks Research muestra:
- 1000x en un movimiento del 0,1%: El operador se queda con unos 72 USD del beneficio.
- 100 veces con una variación del 1 %: el operador se queda con unos 86 dólares.
- 20 veces con una variación del 5 %: el operador se queda con unos 88 dólares, una cifra cercana al límite máximo del 90 % de la curva.
Las liquidaciones conllevan una comisión del 2 % sobre el importe perdido margin, que se reparte en las mismas proporciones.
4. Repetidores, claves de sesión y fases de lanzamiento
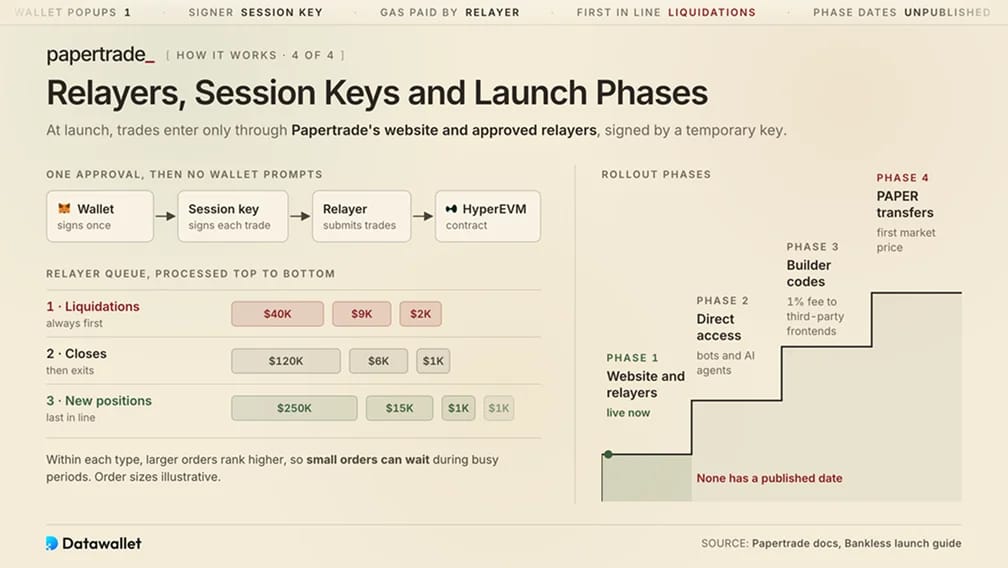
En el momento del lanzamiento, los contratos solo aceptan operaciones a través de la página web de Papertrade y de los intermediarios autorizados. Estos servicios envían las operaciones firmadas a onchain en nombre de los usuarios. Una aprobación única genera una clave de sesión, una clave de firma temporal que elimina la necesidad de introducir una wallet solicitar la firma en cada orden.
Las acciones pendientes se clasifican por tipo y volumen de la orden. El relé procesa primero las liquidaciones, seguidas de los cierres y, por último, las nuevas posiciones. Por lo tanto, las órdenes pequeñas pueden quedar en espera durante los periodos de mayor actividad. La guía de inicio de Bankless describe las etapas posteriores.
Las fases restantes de la implantación son:
- Segunda fase: Acceso directo mediante contrato, que permitirá a los bots y a los agentes de AI utilizar Papertrade una vez que se haya resuelto la congestión inicial.
- Tercera fase: Códigos de constructores que pagan a las plataformas de terceros una comisión del 1 % por las operaciones que generan.
- Fase cuatro: transferencias PAPER, que permiten que el token se negocie libremente y se establezca un precio de mercado por primera vez.
Ninguna de estas fases tiene una fecha de publicación.
Cómo operar en Papertrade
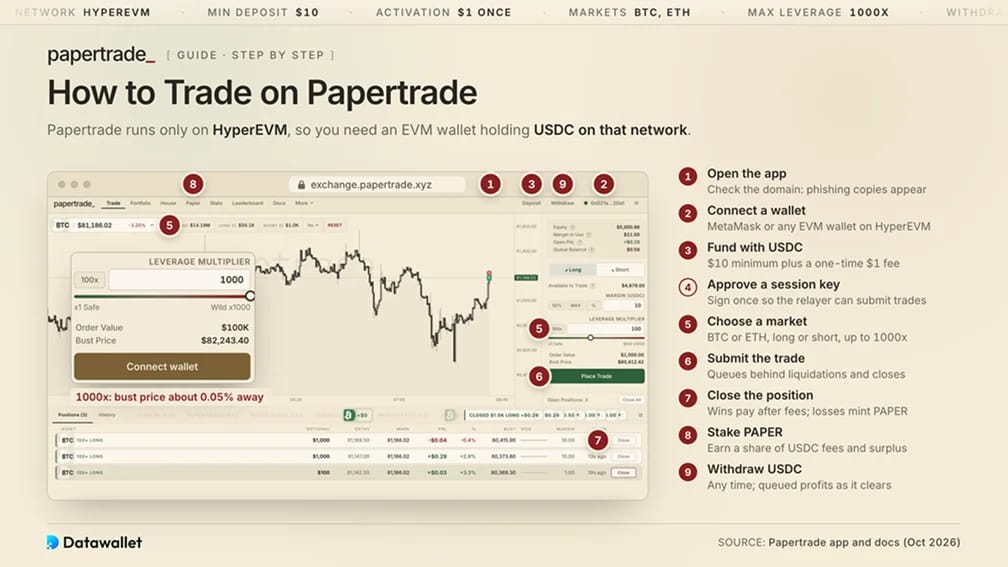
Papertrade opera exclusivamente en HyperEVM, por lo que los operadores necesitan una EVM wallet cuenta con fondos depositados en USDC en esa red.
Una sesión típica de Papertrade sigue estos pasos:
- Abre la aplicación: Entra en la interfaz oficial de operaciones y comprueba el dominio. En los lanzamientos más concurridos suelen aparecer copias fraudulentas.
- Conectar un wallet: Utiliza MetaMask u otra EVM wallet tras añadir HyperEVM como red.
- Ingresar fondos con « USDC »: Accede a USDC y dirígete a HyperEVM. Si tus fondos están en otro sitio, sigue nuestra guía para pasar debridge a Hyperliquid. El depósito mínimo es de 10 $, más una cuota única de activación de 1 $.
- Aprobar una clave de sesión: firma una vez para autorizar al intermediario a enviar tus operaciones.
- Elige un mercado: selecciona BTC o ETH, elige entre posición larga o corta y establece leverage hasta 1000x. Según el equipo, las posiciones de 1000x se liquidan tras una variación adversa de aproximadamente un 0,05 %.
- Envía la operación: las nuevas órdenes se colocan en cola tras las liquidaciones y los cierres, por lo que es probable que se produzcan retrasos en los momentos de mayor actividad.
- Cerrar la posición: un cierre con ganancias te devuelve margin y las ganancias tras aplicar el recorte y la comisión del 2 %. Cualquier déficit se incorpora a la cola de pagos. Los cierres con pérdidas y las liquidaciones generan PAPER en tu cuenta.
- Stake PAPER: Al « Stake » (bloquear) se obtiene PAPER en el protocolo para recibir una parte de las comisiones de USDC y del superávit del fondo común.
- Retirar USDC: Los saldos disponibles se pueden retirar en cualquier momento. Las ganancias en cola estarán disponibles a medida que se vaya vaciando la cola.
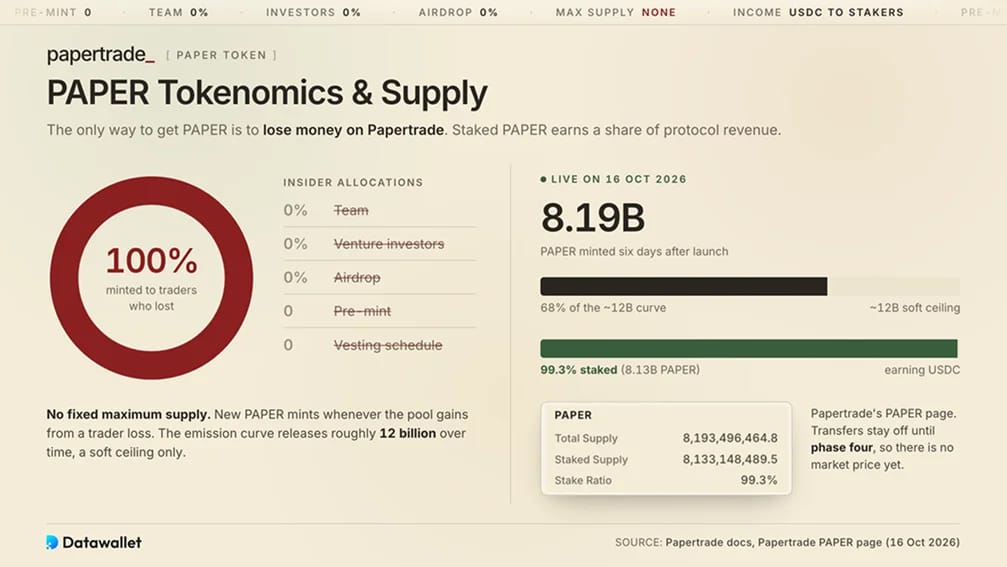
PAPEL Tokenomics y suministros
PAPER solo se puede obtener perdiendo dinero en Papertrade. Los titulares que hacen stake reciben una parte de los ingresos del protocolo. No hay un suministro máximo fijo, ya que se acuñan nuevos tokens cada vez que el fondo obtiene ganancias de las pérdidas de los traders.
Emisiones y suministro
PAPER comenzó sin una preacuñación, asignación para el equipo o de capital de riesgo, airdrop o calendario de adquisición de derechos. Cada $1 de pérdida elegible acuña 100 PAPER mientras el fondo tenga menos de $2 millones, incluidos los periodos en los que se encuentra en déficit.
Una vez que el fondo supera los $2 millones, las emisiones disminuyen con su marca de agua alta (H), la cantidad más alta que ha ganado alguna vez por encima de ese umbral. La reseña de la documentación de ChainCatcher presenta la fórmula de descomposición como 100 × (120M ÷ (120M + H))².
Con el tiempo, la curve libera aproximadamente 12.000 millones de PAPER, y la mitad se emite cuando las ganancias acumuladas de LP alcanzan los 120 millones de dólares. Este es solo un límite flexible. Siempre que el fondo caiga por debajo de los 2 millones de dólares, las emisiones vuelven a ser de 100 PAPER por dólar, recompensando las pérdidas de forma más generosa precisamente cuando los ganadores se enfrentan al riesgo de pagos en cola.
Para el 12 de octubre, la tasa había caído a unos 30,8 PAPER por $1. Las guías comunitarias de cultivo la sitúan cerca de 16,6 para el 16 de octubre. En consecuencia, los primeros perdedores reciben una porción desproporcionada del suministro. Por ejemplo, la wallet involucrada en el incidente del día del lanzamiento ganó unos 17,6 millones de PAPER a partir de una única liquidation de 450.000 dólares, o aproximadamente 39 tokens por dólar perdido.
Staking y reparto de ingresos
Los ingresos se pagan en USDC exclusivamente al PAPER en stake. Las distribuciones requieren una cola de pagos vacía y fondos suficientes en el fondo para cubrirlos.
Los ingresos de los stakers provienen de:
- Reparto de comisiones: La mitad de la comisión del 2% sobre las ganancias de las operaciones ganadoras y el margin liquidado. El receptor de la comisión de desarrollo recibe la otra mitad.
- Excedente del fondo: Todas las ganancias de LP por encima del tope de 5 millones de dólares, que es con creces la mayor fuente hasta ahora.
El estado de resultados de DefiLlama registra 49,78 millones de dólares en ingresos brutos hasta mediados de octubre. El excedente del fondo aportó 42,52 millones de dólares, mientras que las comisiones de trading y liquidation representaron 7,26 millones de dólares. Eso dejó 46,15 millones de dólares para los stakers. Su yield se reduciría rápidamente en mercados más tranquilos o durante una racha de operaciones rentables.
PAPER no ofrece ni derechos de gobernanza ni descuentos en comisiones. Hasta la fase cuatro, tampoco se puede vender ni utilizar como garantía. El analista de Delphi Digital, tempest, ha advertido que los traders pueden utilizar posiciones largas y cortas combinadas para acuñar PAPER de forma económica, diluyendo a los stakers existentes sin aportar mucho efectivo al fondo.
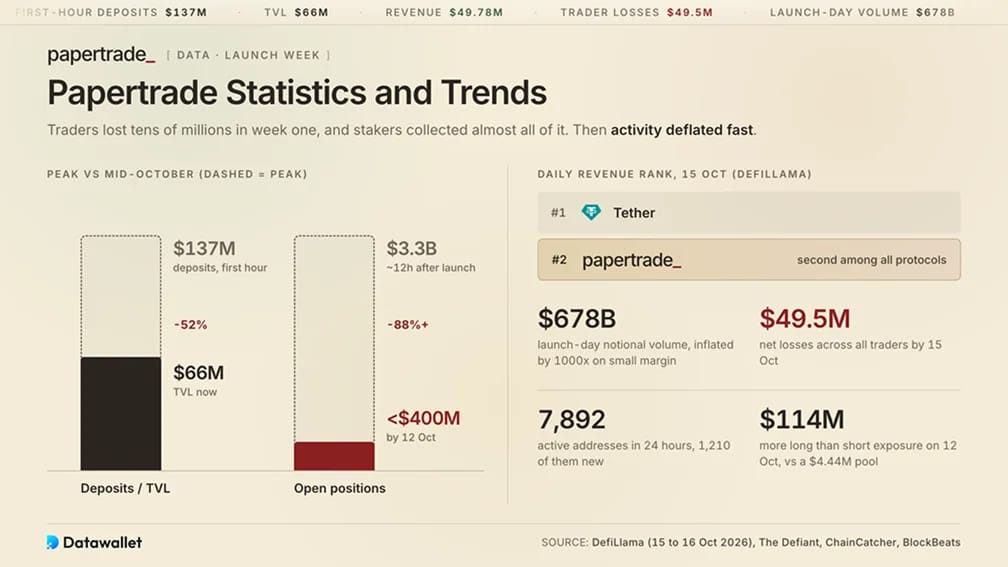
Estadísticas y tendencias de Papertrade
Los traders perdieron decenas de millones de dólares en la primera semana de Papertrade, y los stakers recaudaron casi la totalidad de esa cantidad. Estas cifras se encuentran entre las más extremas en los perpetual onchain. Comparamos los datos de depósitos e ingresos con DefiLlama a fecha del 15 y 16 de octubre de 2026.
Las métricas clave incluyen:
- Depósitos: Los saldos de los operadores se situaron en unos 137 millones de dólares durante la primera hora de operativa, según los datos de DefiLlama reportados por The Defiant. El valor total bloqueado (TVL), los fondos retenidos en sus contratos, ha caído desde entonces a aproximadamente 66 millones de dólares.
- Ingresos: Los ingresos acumulados alcanzaron los 49,78 millones de dólares, de los cuales 46,15 millones se destinaron a los stakers de PAPER.
- Posición en ingresos: Papertrade ocupó el segundo lugar entre todos los protocolos por ingresos diarios el 15 de octubre, por detrás de Tether, según las clasificaciones de DefiLlama citadas por BlockBeats.
- Pérdidas de los operadores: Las pérdidas netas entre todos los usuarios totalizaron unos 49,5 millones de dólares para el 15 de octubre.
- Volumen nocional: El volumen del día de lanzamiento superó los 678 mil millones de dólares, según el análisis de ChainCatcher del panel de Papertrade. La aplicación de un leverage de 1000x a un margin modesto infló ese total.
- Posiciones abiertas: Estas alcanzaron su punto máximo cerca de los 3,3 mil millones de dólares unas 12 horas después del lanzamiento antes de caer por debajo de los 400 millones de dólares para el 12 de octubre.
- Usuarios: DefiLlama registró 7.892 direcciones activas y 1.210 direcciones nuevas en un período de 24 horas.
- Exposición del fondo común: El fondo común albergaba unos 4,44 millones de dólares el 12 de octubre. En ese momento, las apuestas de los operadores a la baja y al alza en los precios superaban a las opuestas en aproximadamente 114 millones de dólares.
Tras la semana de lanzamiento, el volumen, las tasas de acuñación y el open interest (el valor de todas las posiciones abiertas) cayeron drásticamente a medida que los primeros agricultores aseguraban PAPER barato. Las pérdidas continúan empujando al fondo común por encima de su límite, manteniendo elevados los ingresos diarios de los stakers. Si los operadores seguirán perdiendo con tasas de acuñación mucho más bajas sigue siendo una incógnita.
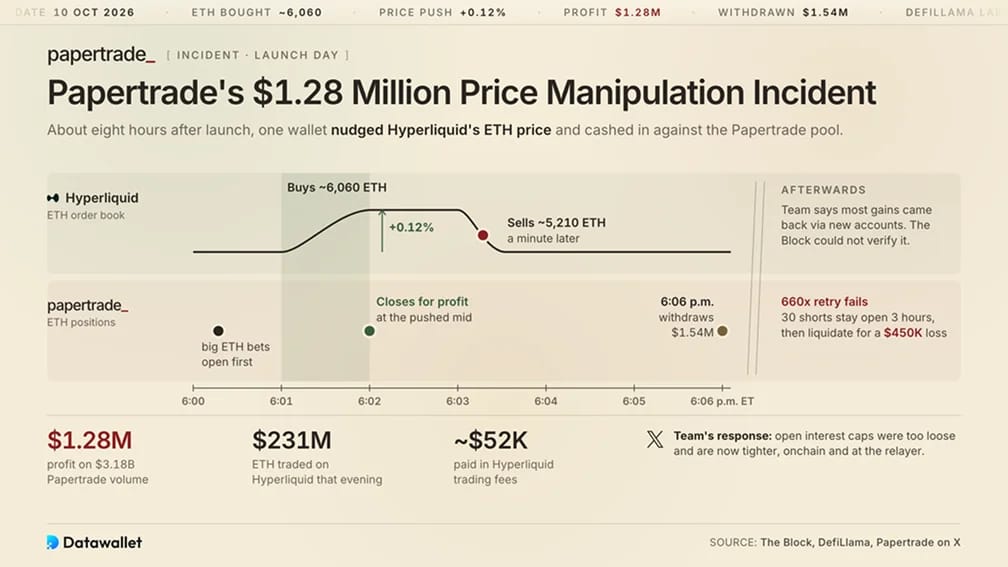
El incidente de manipulación de precios de 1,28 millones de dólares de Papertrade
Alrededor de ocho horas después del lanzamiento, la dependencia de una única fuente de precios le costó al fondo común de Papertrade aproximadamente 1,28 millones de dólares. Una wallet abrió grandes posiciones de ETH en Papertrade antes de comprar unos 6.060 ETH en Hyperliquid entre las 6:01 y las 6:02 p.m. ET. Las compras elevaron el precio alrededor de un 0,12 %. Según The Block, la wallet cerró entonces sus posiciones en Papertrade con ganancias y vendió unos 5.210 ETH un minuto después.
A lo largo de esa tarde, la wallet operó con unos 231 millones de dólares de ETH en Hyperliquid y pagó alrededor de 52.000 dólares en comisiones. Su página de cartera en Papertrade mostraba 1,28 millones de dólares de beneficio sobre un volumen de 3,18 mil millones de dólares. A las 6:06 p.m. ET, retiró 1,54 millones de dólares. Un intento posterior a 660x fracasó cuando 30 posiciones cortas permanecieron abiertas durante tres horas y se liquidaron con una pérdida de 450.000 dólares.
En una publicación en X, Papertrade atribuyó el incidente a unos límites de open interest flexibles establecidos para adaptarse a la demanda del lanzamiento. Afirmó que estaba endureciendo dichos límites tanto onchain como a nivel de intermediario. El equipo también afirmó que el operador devolvió casi todas las ganancias a través de nuevas cuentas, algo que The Block no pudo verificar. DefiLlama clasifica ahora el evento como una manipulación de oráculo de 1,28 millones de dólares.
Antes del lanzamiento, las propias revelaciones de Papertrade habían identificado la manipulación del punto medio como su principal riesgo sin resolver. Explicaban que una pequeña orden entre la mejor oferta de compra y la mejor oferta de venta podía desplazar el punto medio sin llegar a ejecutarse. Jez había argumentado que un ataque requeriría un capital de ocho cifras. Sin embargo, un atacante que vende inmediatamente después de comprar recupera casi todo ese capital.
El farming de PAPER y el ecosistema de Papertrade
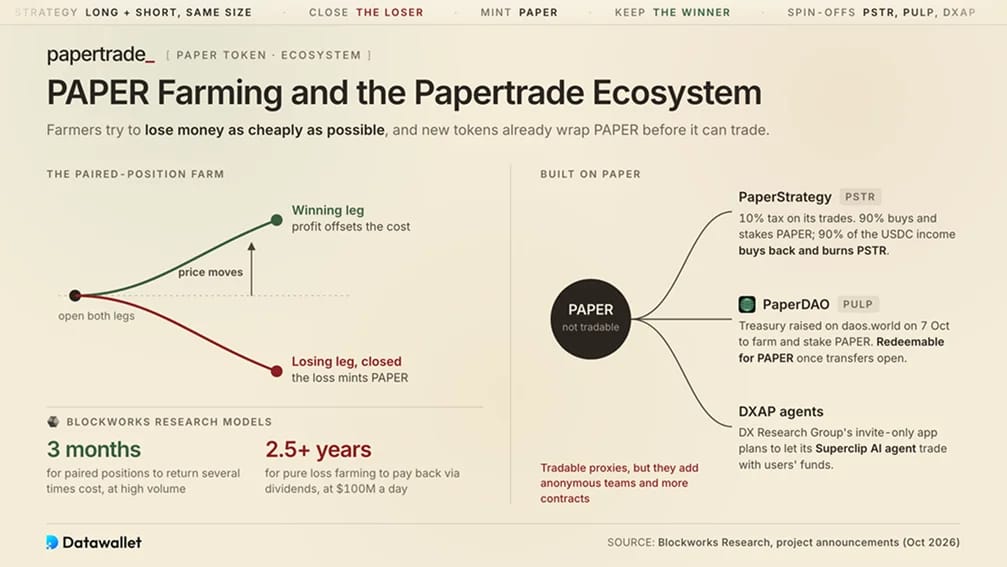
Los operadores que buscan PAPER sin sufrir pérdidas sustanciales han desarrollado formas de perder dinero de la manera más económica posible. La estrategia más común combina una posición larga con una corta de igual tamaño. Tras un movimiento de precios significativo, el operador cierra la posición perdedora y compensa el coste con el beneficio del lado ganador. Los bots automatizados ejecutan ahora esta estrategia a cambio de una parte del coste del farming.
Con elevados volúmenes diarios, Blockworks Research modeló que las posiciones combinadas recuperarían varias veces su coste para el tercer mes. El farming de pérdidas puras con un volumen diario de 100 millones de dólares tardaba más de dos años y medio en recuperar su coste únicamente a través de dividendos. Ninguna de las dos proyecciones puede confirmarse todavía, ya que ambas asumen que PAPER conserva su valor una vez que se abran las transferencias.
Entre los proyectos ya construidos en torno a PAPER se encuentran:
- PaperStrategy (PSTR): Un token anónimo con una tasa del 10 % en sus propias operaciones. Utiliza el 90 % de esa tasa para acumular y hacer staking de PAPER, y luego destina el 90 % de sus ingresos por staking de USDC a la recompra y quema de PSTR.
- PaperDAO (PULP): Una tesorería conjunta recaudada en daos.world el 7 de octubre para hacer farming y staking de PAPER. PULP se podrá canjear por PAPER una vez que las transferencias entren en funcionamiento.
- Agentes de DXAP: La aplicación exclusiva por invitación de DX Research Group planea permitir que su agente de AI Superclip opere en Papertrade utilizando los fondos de los usuarios.
Los tokens derivados proporcionan un proxy negociable para PAPER antes de que se abran las transferencias. También introducen equipos anónimos y contratos inteligentes adicionales en un experimento que apenas tiene una semana de vida.
Papertrade frente a Hyperliquid frente a Rollbit
Papertrade toma sus precios de Hyperliquid y adopta el diseño de sus comisiones de Rollbit. Comparar los tres aclara las ventajas y desventajas. Hyperliquid opera un libro de ordenes tradicional onchain donde los operadores se enfrentan entre sí. El producto de futures centralizado de Rollbit está respaldado por su propia casa.
Para los traders que buscan libros de órdenes profundos en muchos mercados, Hyperliquid ofrece comisiones de maker y taker transparentes, aunque el leverage de BTC está limitado a 40x. Rollbit ofrece el mismo leverage máximo que Papertrade, pero los usuarios deben confiar la custodia a un operador con licencia en Curazao y someterse a controles de identidad.
Papertrade combina el self-custody de Hyperliquid con el modelo de la casa de Rollbit. El saldo de su casa es públicamente visible onchain, y las ganancias pertenecen a los traders que perdieron contra ella. En nuestra clasificación de los mejores exchanges descentralizados de perpetuals aparecen alternativas más consolidadas.
¿Es seguro Papertrade?
El diseño de Papertrade protege los depósitos frente al acceso del equipo, pero ofrece poca protección contra las pérdidas de mercado o los precios manipulados. Los usuarios siempre pueden retirar directamente y los administradores no tienen control sobre los saldos bajo el contrato. Las claves de sesión no pueden retirar fondos. Cualquiera puede activar liquidaciones y poner pagos en cola, mientras que las actualizaciones del contrato deben superar un bloqueo temporal de siete días, un retraso obligatorio antes de que los cambios entren en vigor.
Los fundadores conservan el control operativo a través de un multisig 2 de 3, que requiere que dos de los tres poseedores de claves firmen. Jez, Blurr y un tercer administrador, UngusTrade, poseen esas claves. Pueden pausar el trading, congelar mercados y alterar la configuración de comisiones. Guardian Audits fue contratada antes del lanzamiento, pero no apareció ningún informe de auditoría en los reportes que revisamos.
Riesgos
Los riesgos clave incluyen:
- Velocidad de liquidation: Un movimiento de aproximadamente el 0,1 % a 1000x borra el margin. La liquidation puede ocurrir incluso antes.
- Beneficios en cola: Si el fondo se agota, los ganadores se enfrentan a una espera incierta para cobrar.
- Manipulación de precios: El punto medio de un único exchange sigue siendo el principal riesgo sin resolver en las propias divulgaciones de Papertrade.
- Colchón escaso: Cientos de millones en posiciones abiertas están respaldados por un fondo limitado a cerca de 5 millones de dólares. Una exposición desequilibrada podría agotarlo en un solo movimiento.
- Control administrativo: Un pequeño multisig puede pausar los mercados y cambiar las comisiones, mientras que los fundadores siguen siendo semianónimos.
- Código no auditado: Los contratos desplegados no cuentan con ningún informe de auditoría público.
- Dilución de tokens: PAPER aún no tiene mercado, y cada nueva pérdida aumenta su oferta.
- Dependencia de Hyperliquid: Las interrupciones y la congestión de Hyperliquid o HyperEVM alterarían la fijación de precios y la liquidación.
- Tokens derivados: PaperStrategy, PaperDAO y proyectos similares introducen equipos anónimos y una mayor exposición en los contratos.
- Exposición regulatoria: Pagar a los ganadores con los fondos de los perdedores en una plataforma con banca de la casa a 1000x se asemeja a lo que muchos reguladores clasifican como juego de apuestas o un "bucket shop", un lugar que apuesta en contra de sus clientes.
Fundadores de Papertrade
Dos traders semianónimos, Jez (@izebel_eth) y Blurr, crearon Papertrade. Jez lo anunció el 12 de mayo de 2026 como un exchange de perpetuals de lanzamiento justo con un fondo autofinanciado. También escribió el artículo de Martingaler LP en el que explica cómo un fondo de este tipo puede empezar desde cero.
Según Jez, el equipo está formado únicamente por los dos fundadores, y la interfaz se construyó con herramientas de AI. No se ha divulgado financiación de capital de riesgo, lo que coincide con la ausencia de una asignación de tokens para inversores internos. Los críticos, entre ellos D2 Finance, tildaron el diseño de un "bucket shop" onchain. El incidente del día del lanzamiento hizo que esa crítica fuera más difícil de descartar.
Conclusión
Papertrade destaca como uno de los experimentos más inusuales de DeFi en 2026. Al convertir las pérdidas de los traders en propiedad, pagó a los stakers más de 46 millones de dólares en USDC en el espacio de una semana. También ofrece un leverage que casi ninguna plataforma onchain se atrevería a tocar.
Esos rendimientos dependen de que los traders sigan perdiendo. El flujo de precios fue manipulado el primer día y el control recae en un multisig de tres personas mientras los resultados de las auditorías siguen sin publicarse.
Cualquiera que use Papertrade debe tratar su margin como si ya estuviera gastado y PAPER como un reclamo sin precio hasta que se habiliten las transferencias. Comprueba el saldo del pool y la cola de pagos antes de dar por sentado un beneficio.